Оценка финансового состояния предприятия (на примере ОАО "Нефтекамскшина")
Переход к устойчивому росту экономики Российской Федерации возможен только на основе превращения отечественных предприятий в эффективные, конкурентоспособные субъекты хозяйствования, привлекательные для отечественных и иностранных инвесторов [14, с.32].
Анализируя ОАО «Нефтекамскшина» за 2007-2009 гг., можно сделать вывод, что предприятие находится в тяжелом финансовом состоянии. Для того, чтобы улучшить финансовое состояние предприятия, необходимо осуществить определенные мероприятия.
Решение проблем финансового оздоровления предприятия возможно при использовании универсальных и типовых мероприятий, обеспечивающих вывод его из финансового кризиса. Системы данных мероприятий, реализуемых на базе соответствующего научно-методического обеспечения и направленные на достижение определенных целей, образуют механизмы обеспечения финансовой устойчивости. Они подразделяются на внутренние механизмы, используемые самим предприятием, и внешние, реализуемые при помощи сторонних юридических или физических лиц.
Основными видами внутренних механизмов финансового оздоровления предприятия являются: оперативный, тактический и стратегический. Их предназначение и содержание схематично представлено в таблице 3.4.
Таблица 3.4 – Внутренние механизмы финансового оздоровления предприятия
| Этапы финансового оздоровления | Механизмы финансового оздоровления | ||
| оперативный | тактический | стратегический | |
| Устранение неплатежеспособности предприятия | Система мероприятий финансового оздоровления, обеспечивающая «отсечение лишнего» | - |
- |
| Восстановление финансовой устойчивости предприятия | - |
Система мероприятий финансового оздоровления, осуществляющая «сжатие предприятия» | - |
| Обеспечение финансового равновесия предприятия в длительном периоде | - |
- |
Система мероприятий финансового оздоровления, основанная на устойчивом экономическом росте |
Оперативный механизм финансового оздоровления включает в себя мероприятия, направленные на уменьшение размера текущих финансовых обязательств предприятия в краткосрочном периоде и на увеличение объемов денежных активов, которые обеспечивают срочное погашение этих обязательств. Сущность этого механизма заключается в сокращении размеров текущих финансовых потребностей и отдельных видов ликвидных активов. Основное содержание оперативного механизма финансового оздоровления – обеспечение баланса денежных активов и краткосрочных финансовых обязательств предприятия [5, с.18].
В анализируемом периоде (2007-2009гг.) денежные средства ОАО «Нефтекамскшина» занимают очень малую долю. Сумма расходования денежных средств значительно превышает их поступление. На конец 2009 года размер денежных средств составил 7205 тыс. руб., а общая сумма кредиторской задолженности составила – 1006182 тыс. руб., в том числе задолженность перед персоналом организации – 132517 тыс. руб., задолженность по налогам и сборам – 195602 тыс. руб. Возникает необходимость проведения определенных мероприятий, которые позволят заполнить разрыв между поступлением и расходованием денежных потоков.
Выбор тех или иных мероприятий оперативного механизма финансового оздоровления определяется уровнем неплатежеспособности предприятия, который рассчитывается обычно с помощью коэффициента чистой текущей платежеспособности (КЧТП), представленный формулой (26):
КЧТП=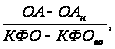 (26)
где ОАн – сумма неликвидных (в краткосрочном периоде) оборотных активов предприятия (сырье, материалы и другие аналогичные ценности; расходы будущих периодов);
ОА – сумма всех оборотных активов предприятия;
КФО – сумма всех краткосрочных (текущих) финансовых обязательств предприятия;
КФОво – сумма внутренних краткосрочных (текущих) финансовых обязательств предприятия, которая может быть отложена до завершения его финансового оздоровления [5, с.18].
Рассчитаем данный коэффициент для ОАО «Нефтекамскшина» за исследуемый период (2007-2009 гг.):
КЧТП2007=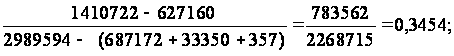
КЧТП2008=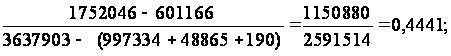
КЧТП2009=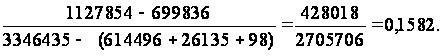
Учитывая значение коэффициента чистой текущей платежеспособности, в состав оперативного механизма финансового оздоровления предприятия могут входить мероприятия, которые представлены на рисунке 3.1.




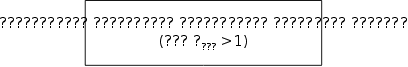
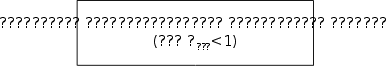



Рисунок 3.1– Основные мероприятия оперативного механизма финансового оздоровления предприятия
В нашем случае коэффициент чистой текущей платежеспособности меньше 1 на всем исследуемом периоде, поэтому необходимо ускоренное деинвестирование внеоборотных активов.
Ускоренное деинвестирование внеоборотных активов предприятия может быть достигнуто за счет следующих мероприятий финансового оздоровления:
- реализации высоколиквидной части инвестиционного портфеля;
- продажи неиспользуемого оборудования;
- аренды оборудования вместо его покупки;
- осуществления операций возвратного лизинга.
Резкое сокращение размера краткосрочных финансовых обязательств предприятия обеспечивается за счет реализации таких мероприятий финансового оздоровления:
- отсрочка расчетов по некоторым формам внутренней кредиторской задолженности;
- увеличение срока предоставления товарного кредита поставщиками;
- пролонгация краткосрочных финансовых кредитов;
- реструктуризация портфеля краткосрочных финансовых кредитов и др.
Цель реализации оперативного механизма финансового оздоровления – устранение текущей неплатежеспособности предприятия. Она достигается, если объем поступления денежных средств превысит объем неотложенных финансовых обязательств предприятия в краткосрочном периоде. Объем поступления денежных средств может быть увеличен за счет:
а) ускорения оборота дебиторской задолженности за счет сокращения сроков предоставляемого кредита или определенных скидок;
б) привидения размера запасов до нормального уровня [5, с.20].
Чтобы дебиторы своевременно возвращали свои долги, ОАО «Нефтекамскшина» необходимо проводить активную работу по отсылкам предупреждений в письменном виде, обзванивая наиболее крупных должников. От предприятий должны браться гарантийные письма об обязанности погашения задолженности за продукцию с указанным графиком погашения и следует проследить за выполнением данных гарантий. Если дебиторы не выполняют данные обязанности, их дела должны подаваться в арбитражный суд.
Для повышения платежеспособности следует контролировать уровень запасов и затрат. Необходимо ужесточить требования к потребителям продукции для того, чтобы они своевременно исполняли платежи за поставляемую продукцию.
В этом случае угроза банкротства предприятия в текущем периоде ликвидируется, но не исчезает окончательно.
Для полного ее устранения необходимо использовать тактический механизм финансового оздоровления, который представляет собой систему мероприятий, способствующих достижению финансового равновесия предприятия в планируемом периоде. Цель реализации мероприятий этого механизма – вывод предприятия на рубеж финансового равновесия и обеспечение его финансовой устойчивости [5, с.20].
Для успешного управления финансовой устойчивостью необходимо четко представлять ее сущность, которая, по нашему мнению, заключается в обеспечении стабильной платежеспособности за счет достаточной доли собственного капитала в составе источников финансирования. Это делает предприятие независимым от внешних негативных воздействий, в том числе обеспечивается независимость от кредиторов и тем самым снижается возможный риск банкротства [17, С.52].
Для того чтобы увеличить собственный капитал, ОАО «Нефтекамскшина» следует уменьшать долю непокрытого убытка, который на конец 2009 года составил 928909 тыс.руб.
В упрощенном виде модель финансового равновесия предприятия может быть представлена в следующем виде:
ОГСФР =ОПСФР,
где ОГСФР – возможный объем генерирования собственных финансовых ресурсов предприятия;
ОПСФР – необходимый объем потребления собственных финансовых ресурсов предприятия.
Все мероприятия тактического механизма финансового оздоровления предприятия должны быть направлены на обеспечение неравенства:
ОГСФР >ОПСФР.
Возможности увеличения объема генерирования собственных финансовых ресурсов предприятия в условиях кризиса ограничены. В это время стратегия учреждения заключается в сокращении объемов потребления собственных финансовых ресурсов. Оно связано с уменьшением объема операционной и инвестиционной деятельности и характеризуется термином «сжатие предприятия».
Обеспечить генерирование собственных финансовых ресурсов можно за счет реализации следующих мероприятий финансового оздоровления:
- оптимизация ценовой политики;
- сокращение постоянных и переменных издержек;
- минимизация налоговых платежей по отношению к сумме дохода и прибыли предприятия;
- ускоренная амортизация активной части основных средств;
- реализация выбывающего или неиспользуемого имущества;
- дополнительная эмиссия акций или привлечение дополнительного паевого капитала.
Сократить объем потребления собственных финансовых ресурсов можно следующими путями:
- уменьшение инвестиционной активности;
- обновление внеоборотных активов;
- осуществление дивидендной политики, соответствующей кризисному финансовому состоянию предприятия;
- уменьшение участия наемных работников в прибыли;
- отказа от непроизводственных программ, финансируемых за счет прибыли;
- уменьшение отчислений в резервный и другие страховые фонды, осуществляемых за счет прибыли.
Стратегический механизм финансового оздоровления – это система мероприятий, обеспечивающих поддержание достигнутого финансового равновесия предприятия в длительном периоде и его экономическое развитие в перспективе.
Стратегический механизм финансового оздоровления базируется на модели устойчивого экономического роста предприятия, которая имеет различные математические формы выражения в зависимости от используемых базовых показателей финансовой стратегии.
Целью реализации мероприятий стратегического механизма финансового оздоровления предприятия является повышение его рыночной стоимости в долгосрочной перспективе за счет ускорения темпов устойчивого экономического роста.
Наиболее простой вариант модели устойчивого экономического роста предприятия можно представить в виде формулы (27):
∆ОР=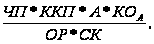 (27)
где ∆ОР – возможный темп прироста объема реализации продукции, не нарушающий финансовое равновесие предприятия;
ЧП – сумма чистой прибыли предприятия;
ККП – коэффициент капитализации чистой прибыли;
А – стоимость активов предприятия;
КОА – коэффициент оборачиваемости активов;
ОР – объем реализации продукции;
СК – сумма собственного капитала предприятия [5, с.21].
Рассчитаем данный показатель для ОАО «Нефтекамскшина» за 2007-2009 гг.:
∆ОР2007
=
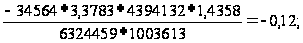
∆ОР2008.=
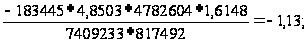
∆ОР2009=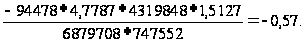
Отрицательные темпы прироста объема реализации продукции ОАО «Нефтекамскшина» требуют дополнительного привлечения финансовых ресурсов или генерирования дополнительного их объема, не обеспечивая эффективного использования средств. Предприятию необходимо внести коррективы в свою стратегию финансового оздоровления, изменяя данные параметры финансового оздоровления, а именно: рентабельность реализации продукции, капитализацию чистой прибыли, оборачиваемость активов, эффективность инвестиционной деятельности предприятия.
Предприятия должны разрабатывать и осуществлять мероприятия по сокращению расходов и сохранению на определенном уровне доходов, в лучшем случае – их увеличению.
Системное снижение издержек производства является одним из основных средств повышения прибыльности предприятия. Поэтому разработка и внедрение мероприятий по снижению себестоимости товарной продукции непосредственным образом обеспечит улучшение таких результативных показателей работы организации, как прибыль и рентабельность. Значительные резервы снижения себестоимости кроются в сокращении непроизводственных расходов и потерь, включаемых в статью «Прочие расходы» Формы №2, к числу которых относятся штрафы, пени, неустойки. В 2009 году прочие расходы составили 531801 тыс.руб. Сократив расходы на 15 000 тыс.руб., предприятие избавится от бухгалтерского убытка, который составил 13127 тыс.руб.
Рассмотрим ряд мероприятий, позволяющих снизить себестоимость в ОАО «Нефтекамскшина», в рамках совершенствования финансового состояния. Данные мероприятия представлены в таблице 3.5.
Таблица 3.5 – Мероприятия по повышению эффективности хозяйственной и финансовой деятельности ОАО «Нефтекамскшина»
| Наименование мероприятия | Элемент затрат |
Сумма, тыс. руб. |
1 |
2 |
3 |
|
Оптимизация расходов энергоресурсов, в т.ч.: - за счет рационального использования |
энергия со стороны |
8452 |
| Оптимизация расхода на сырье, за счет снижения цен | основное сырье и материалы | 9400 |
|
Оптимизация затрат на услуги сторонних организаций, в т.ч.: - за счет снижения расходов на содержание Управляющей Компании; - обязательный аудит и др. |
прочие |
3200 5240 |
|
Оптимизация услуг промышленного характера, в т.ч.: - за счет снижения расходов на ремонт и содержание основных средств |
капитальный ремонт |
4200 |
|
Оптимизация прочих расходов, в т.ч.: - штрафы, пени, неустойки; - финансирование мероприятий, безвозмездная помощь |
прочие расходы |
840 1540 |
| Итого по элементам | 32872 | |
Рассчитаем экономический эффект, предполагаемый от внедрения перечисленных мероприятий:
Возможность снижения этих статей расхода приведет к изменению показателей:
Прибыль от продаж+30492 тыс.руб.
Прибыль до налогообложения+32872 тыс.руб.
Чистая прибыль (32872-(32872*20%))+26297,6 тыс.руб.
Рассчитаем прирост рентабельности в связи с увеличением прибыли за 2009 г:
∆Rа2009=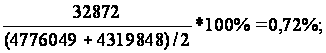
∆Rрп
2009=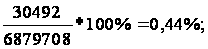
∆Rск2009=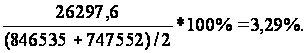
Рассчитаем, на сколько возрастет рентабельность в связи с оптимизацией издержек производства на 32872 тыс.руб.:
Rпотенц.а= Rфакт+∆Rа= -0,29%+0,72%=0,43 %;
Rпотенц.рп= Rфакт+∆Rрп= 5,71%+ 0,44%=6,15%;
Rпотенц.ск= Rфакт+∆Rск= -11,85%+3,29%=-8,56%.
Таким образом, при проведении оптимизации затрат предприятие имеет возможность повысить свою рентабельность.
Резервом увеличения бухгалтерской прибыли может быть доход, полученный от реализации основных фондов и иного имущества предприятия.
Основной причиной низких показателей финансовой деятельности ОАО «Нефтекамскшина» является недостаточная компетентность маркетинговой службы и недостаточно умелая организация продаж ООО «ТД «Кама», вследствие этого – потеря значительной доли потребителей. Стимулирование продаж достигается за счет проведения маркетинговых исследований, выделения товаров, приносящих наибольшую прибыль, разработки системы договорных взаимоотношений с контрагентами с применением гибких условий и форм оплаты труда.
При грамотной маркетинговой программе сопряженной с эффективными способами снижения себестоимости предполагается, что выручка от продажи продукции возрастет в два раза. Анализируя 2009 год, рассчитаем возможность увеличения прибыли от продаж:
6879708*2=13759416 тыс. руб.
6486876-1500=6485376 тыс. руб.
Отсюда прибыль от продаж составит:
13759416-6485376=7274040 тыс. руб.
Это увеличило бы прибыль от продаж в 18 раз.
Обобщая выше сказанное, представим мероприятия по совершенствованию финансового состояния ОАО «Нефтекамскшина» на рисунке 3.2.




Рисунок 3.2 - Основные направления по улучшению финансового состояния ОАО «Нефтекамскшина»
Таким образом, реализация вышеизложенных мероприятий, с нашей точки зрения, будет способствовать улучшению финансового состояния анализируемого предприятия.
Заключение
Развитие рыночных отношений поставило хозяйствующие субъекты различных организационно-правовых форм в такие жестокие экономические условия, которые объективно обуславливают проведение ими сбалансированной заинтересованной политики по поддержанию и укреплению финансового состояния его платежеспособности и финансовой устойчивости.
По результатам проведенного теоретического исследования и оценки финансового состояния предприятия можно сделать следующие выводы.
- Финансовое состояние предприятия выражается в соотношении структур его активов и пассивов, то есть средств предприятия и их источников. Чтобы выжить в условиях рыночной экономики и не допустить банкротства предприятия, нужно знать, как управлять финансами, какой должна быть структура капитала по составу и источникам образования, какую долю должны занимать собственные средства, а какую – заемные.
Целью анализа финансового состояния организации становится объективная оценка финансовой ситуации и перспектив ее развития, учитывающая существующее положение в отрасли в конкретном временном интервале, соответствующем общеполитической и экономической стратегии в отношении объекта исследования.
Основными источниками информации для анализа финансового состояния организации являются данные бухгалтерского учета и отчетности.
- Методы и методики анализа финансового состояния предприятия позволяют оценивать его финансовую деятельность в динамике. В мире существует большое количество методик проведения анализа финансово-хозяйственной деятельности предприятий, но не все можно использовать «повседневно», то есть почти все методики не являются «универсальными» — подходящими для предприятий любой отрасли. Рассмотренные методики отечественных экономистов, несомненно, заслуживают внимания и более детального рассмотрения, с точки зрения влияния используемой методики на объективность, результативность и широкий охват всех показателей деятельности экономического субъекта. Существенным недостатком описанных выше методик является использование в качестве информационной базы для анализа лишь бухгалтерской отчетности и некоторых других отчетов, что существенно сказывается на результат анализа и на принятое последующее управленческое решение.
- Важное значение при оценке финансового состояния занимает анализ финансовых коэффициентов, которые представляют собой относительные показатели финансового состояния предприятия, рассчитываемые в виде отношений абсолютных показателей финансового состояния. Действующая система анализа финансового состояния предприятия определяет текущее финансовое положение и проецирует его на ближайшую перспективу, как правило, в неизменном виде, не учитывая возможные варианты стратегического развития предприятия.
- Открытое акционерное общество «Нефтекамскшина» – крупнейшее предприятие в шинной отрасли России и СНГ. Основная деятельность – производство шин для легковых, грузовых, легкогрузовых автомашин, сельскохозяйственной техники, автобусов. ОАО «Нефтекамскшина» включает завод массовых шин (ЗМШ), завод грузовых шин (ЗГШ), производство легковых радиальных шин (ПЛРШ) и вспомогательные подразделения, расположенные на одной производственной площадке и обладающие единой транспортной, энергетической и телекоммуникационной инфраструктурой. ЗМШ, ЗГШ и ПЛРШ имеют полный технологический цикл. В условиях финансово-экономической нестабильности предприятие сохранило свои лидирующие позиции по объему выпуска продукции. Доля шин ОАО «Нефтекамскшина» в общем выпуске шин заводами России за 2008г. составила более 36%.
- Анализ ликвидности баланса ОАО «Нефтекамскшина» показал, что у предприятия недостаточно денежных средств для покрытия своих обязательств. Ликвидность баланса ОАО «Нефтекамскшина» имеет отрицательную тенденцию. За исследуемый период (2007-2009 гг.) значения коэффициентов ликвидности намного ниже рекомендуемых значений. Низкий коэффициент общей ликвидности говорит о нерациональном вложении предприятием своих средств и неэффективном их использовании. Низкое значение показателей срочной ликвидности говорит о необходимости систематической работы с дебиторами для обеспечения быстрого погашения дебиторской задолженности.
Финансовая устойчивость – это прежде всего степень независимости организации от заемных источников финансирования; степень обеспеченности активов организации собственными средствами. ОАО «Нефтекамскшина» относится к кризисному типу финансовой устойчивости. Все коэффициенты финансовой устойчивости не входят в пределы рекомендуемых значений, что говорит о неустойчивом финансовом положении.
- Анализ деловой активности показал, что коэффициент оборачиваемости активов снизился в 2009 году, что говорит о замедлении кругооборота средств организации. Оборачиваемость собственного капитала ускорилась на 1,9727 пунктов в 2008 году и на 0,4944 пунктов в 2009 году. Увеличение показателя свидетельствует о повышении уровня деловой активности, так как его рост достигался за счет опережающего увеличения выручки по сравнению с увеличением собственного капитала.
Среди показателей рентабельности особого внимания заслуживают три группы показателей: показатели рентабельности продаж, показатели рентабельности активов, показатели рентабельности собственного капитала. Рентабельность продаж с каждым годом снижалась, что говорит об упадке конкурентоспособности продукции, причем за счет таких факторов, как качество и сервис в обслуживании покупателей, а не ценового фактора. Рентабельность активов в 2008 году снизилась на 5,75 пунктов по сравнению с 2007 годом, однако, в 2009 году данный показатель возрос на 1,5 пункта, что говорит об улучшении кредитоспособности предприятия. Отрицательные данные рентабельности собственного капитала свидетельствуют о достаточно низкой инвестиционной привлекательности.
- Исследуя вероятность банкротства по трем моделям, мы выяснили, что положение ОАО «Нефтекамскшина» является кризисным. ОАО «Нефтекамскшина» испытывает недостаток собственного капитала, собственных оборотных средств, имеет сильную зависимость от заемных источников. Руководству следует принять необходимые меры по финансовому оздоровлению предприятия.
- Исходя из методики «Du Pont» можно утверждать, что рост рентабельности собственного капитала с (-20,15)% до (-11,85)% определили 2 фактора – оборачиваемость активов (вклад в увеличение рентабельности 16,4 %), а также коммерческая маржа (вклад – 115,7%). При этом негативное воздействие оказал мультипликатор собственного капитала (вклад в снижение рентабельности -32,1%).
- Решение проблем финансового оздоровления предприятия возможно при использовании универсальных и типовых мероприятий, обеспечивающих вывод его из финансового кризиса. Основными видами внутренних механизмов финансового оздоровления предприятия являются: оперативный, тактический и стратегический.
Для улучшения финансового состояния ОАО «Нефтекамскшина» разработаны и рекомендованы следующие мероприятия.
Необходимо провести ускоренное деинвестирование внеоборотных активов предприятия, которое может быть достигнуто за счет следующих мероприятий финансового оздоровления: реализации высоколиквидной части инвестиционного портфеля; продажи неиспользуемого оборудования; аренды оборудования вместо его покупки; осуществления операций возвратного лизинга.
Для сокращения размера краткосрочных финансовых обязательств, необходимо провести следующие мероприятия: отсрочка расчетов по некоторым формам внутренней кредиторской задолженности; увеличение срока предоставления товарного кредита поставщиками; пролонгация краткосрочных финансовых кредитов; реструктуризация портфеля краткосрочных финансовых кредитов и др.
Объем поступления денежных средств может быть увеличен за счет:
- ускорения оборота дебиторской задолженности за счет сокращения сроков предоставляемого кредита или определенных скидок;
- привидения размера запасов до нормального уровня.
Для повышения платежеспособности следует контролировать уровень запасов и затрат. Необходимо ужесточить требования к потребителям продукции для того, чтобы они своевременно исполняли платежи за поставляемую продукцию.
Для того чтобы увеличить собственный капитал, ОАО «Нефтекамскшина» следует уменьшать долю непокрытого убытка.
Сократить объем потребления собственных финансовых ресурсов можно следующими путями: уменьшение инвестиционной активности; обновление внеоборотных активов; осуществление дивидендной политики, соответствующей кризисному финансовому состоянию предприятия; уменьшение участия наемных работников в прибыли; отказ от непроизводственных программ, финансируемых за счет прибыли; уменьшение отчислений в резервный и другие страховые фонды, осуществляемых за счет прибыли.
Усовершенствовать маркетинговую программу продаж, в результате чего возникает возможность снижения себестоимости продукции за счет увеличения оборачиваемости оборотных средств.
Для повышения эффективности ОАО «Нефтекамскшина» необходимо не только модернизировать существующее технологическое оборудование, но и технически перевооружить производство для выпуска продукции с высокими потребительскими свойствами и конкурентоспособными на мировом рынке.
Список использованных источников и литературы
Аблютина, М.С. Экономика предприятия: Учебник. –М.: Изд. –во «Дело и сервис», 2008. – 528с.
Абыкаева, Н.А. Инвестиционный потенциал и экономический рост // Экономист. –2007. -№6. – С. 58-62.
Аллавердян, В.В Инвестиционный перелом или об инвестиционной привлекательности российских предприятий // Вопросы экономике. –2008. – №2. – С. 26.
Басангов, Ю.М. Методические основы оценки инвестиционной привлекательности // Экономический анализ: теория и практика. – 2009. -35(164) – С. 56-57.
Бошлякович, Н.С. Сбалансированность платежеспособности предприятия и ликвидности его финансовых ресурсов // Экономический анализ: теория и практика. – 2005. - №6. – С. 55-61.
Валеева, Ю.С., Исаева, Н.С. Диагностика производственно финансового потенциала промышленного предприятия // Экономический анализ: теория и практика. — 2007. — № 1(82). – С. 22.
Волков, А.В. Подходы к определению финансового потенциала // Среднее профессиональное образование. – 2005. – № 5. – С. 17-20.
Грабовский, И.С. Финансовый потенциал предприятия. //Экономический вестник Донбасса – 2006.-№1(3).- С.7
Гурьев Е.Н. Финансовый анализ в оценке инвестиционной привлекательности промышленного предприятия // Наука и промышленность России. –2008. – №5. – С. 32-38.
Джетписова, А.Б. Управление инвестиционной привлекательностью предприятия методологические аспекты / Джетписова А.Б. // Экономика и управление. – 2009. - №1(50).- С.213- 214.
Зенченко, С.В. Финансовый потенциал региона и его экономическое содержание / С.В. Зенченко, М.П. Пащенко // Вестник Северо-Кавказского государственного технического университета, № 3 (16). – Ставрополь: СевКавГТУ, 2008. – С.16.
Илышева, Н.И., Крылов С.И. Анализ финансового состояния как основа целевого прогнозирования финансовых потоков организации // Экономический анализ: теория и практика. – 2007. - №8. – С. 11-15.
Ильина, И.В., Сидоренко, О.В. Новые подходы к определению критериального уровня финансовых коэффициентов // Экономический анализ: теория и практика. –2005. -№21. – С. 54-59.
Канке, А.А. Анализ финансово-хозяйственной деятельности предприятия / А.А. Канке, И.П. Кошевая. - М.: ИД «ФОРУМ» ИНФРА-М, 2008. – 288 с.
Карапетян, А.Л. О разработке альтернативного подхода к анализу финансовой устойчивости // Вопросы экономике. –2005. – №16. – С. 32-34.
Ковалев, В.В. Введение в финансовый менеджмент. – М.: Финансы и статистика, 2005. –768с., ил
Ковалев, В.В., Волкова, О.Н. Анализ хозяйственной деятельности предприятия. – М.: OOO «ТК Велби», 2004. – 424 с.
Ковалева, А.М., Лапуста, М.Г., Скамай, Л. Г. Финансы фирмы: Учебник. – М.: ИНФРА-М, 2004. – 416 с.
Комплексный экономический анализ хозяйственной деятельности: Учебное пособие /А.И.Алексеева, Ю.В.Васильев, А.В., Малеева, Л.И.Ушвицкий. - М.: Финансы и статистика, 2006. - 528 с.
Крейнина, М.Н. Финансовый менеджмент: Учебное пособие. – М.: Издат-во «Дело и Сервис», 2008. –304 с.
Крылов Э.И., Власова В.М., Журавкова И.В. Методологические вопросы анализа финансового состояния во взаимосвязи с инвестиционной привлекательностью предприятия // Финансы и кредит. №15. 2008. - С. 27.
Кустова, Т.Н. Анализ и диагностика финансово-хозяйственной деятельности предприятия: Учебное пособие. - Рыбинск: РГАТА, 2007. – 200с.
Матвеева, Н. Диверсификация предприятий корпоративных структур и их инвестиционная привлекательность / Н. Матвеева // Общество и экономика. – 2008. - №10-11. – С.88-89.
Матвеева, Н. Диверсификация предприятий корпоративных структур и их инвестиционная привлекательность // Общество и экономика. – 2008. – С.87
Мерзликина, Г.С., Шаховская Л.С. Проблемы оценки потенциала предприятия // Вопросы экономики. – 2008. -№7. – С. 26-30.
Ометова, Е.В. Бизнес внутренние и внешние факторы инвестиционной привлекательности / Е.В. Ометова // Бизнес и финансы. – 2007. - №3. – С.12
Панков, В.В. Анализ содержания некоторых показателей финансового состояния бизнеса // Экономический анализ: теория и практика. – 2008. -№1. – С. 2-9.
Перфильев С.В. Анализ территориального неравенства и бюджетное регулирование территорий / С. В. Перфильев, В.И. Терехин. – М.: Издательство «Экономика», 2008. – 215 с.
Поздеев, В.Л. Методика оценки финансовой устойчивости предприятий // Экономический анализ теория и практика. – 2005. – №24. – С.54-56.
Пурлик, В.М. Взаимосвязь инвестиционной привлекательности с финансовым состоянием и потенциалом роста компании // Вестник Московского университета. - 2008. - № 3. - С.63.
Савицкая, Г.В. Анализ хозяйственной деятельности предприятия: Учебник. – 3-е изд. , перераб. и доп. – М.: ИНФРА-М, 2005. – 425 с.
Свердлов, Е.Б. Количественные оценки инвестиционной привлекательности предприятия и проектов // Экономический анализ: теория и практика. – 2007. - №11. – С. 8-17.
Создание ОАО ТАИФ-НК и его современный этап. [Электронный ресурс]. Режим доступа: taifnk/press/advertisement/?action= ITEM&doc=86
Титов, В.А. Анализ и диагностика финансово-хозяйственной деятельности предприятия: Учебник. – М.: Издательско-торговая корпорация «Дашков и К», 2005. – 352 с.
Усачев, Г.Г. Финансовая устойчивость организации и критерии структуры пассивов // Экономический анализ. – 2009. - №17. – С.63-64.
Устав ОАО «ТАИФ-НК»
Финансы, денежное обращение и кредит : учебник, 2-е изд., перераб. и дополн. / под ред. В. К. Сенчагова, А. И. Архиповой. – М. : ТК Велби, Издательство «Проспект», 2004. – 720 с.
Фомин, П.А., Старовойтов М.К. Особенности оценки производственного и финансового потенциала промышленного предприятия // Среднее профессиональное образование. – 2005. - № 11. – С. 24-37.
Чайникова, Л.Н., Минько, Л.В., Тишина, Л.С. Финансирование предприятий в условиях рынка: Учебное пособие. - Тамбов: Издательство ТГТУ, 2005. – 152 с.
Чиркова, Т.В. Методический подход к оценке инвестиционной привлекательности предприятия // Экономика и управление. – 2008. - №5 (37). - С.89.
Шеремет, А.Д., Сайфулин, Р.С., Негашев, Е.В. Методика финансового анализа. – 3-е изд-е перераб и доп. – М.: ИНФРА-М, 2008. – 208 с.
Шишкоедова Н.Н. Методика финансового анализа предприятия // Экономический анализ: теория и практика. – 2007. -№5. – С. 42-44.
Приложение А
Бухгалтерский баланс на 31 декабря 2007 г.
| Коды | |||||
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||||