Оценка финансового состояния предприятия (на примере ОАО "Нефтекамскшина")
КОДЗ2009=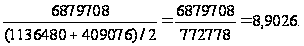
- Продолжительность одного оборота дебиторской задолженности:
ПА2007= ;
ПА2008= ;
ПА2009= .
- Коэффициент оборачиваемости собственного капитала:
КОСК2007=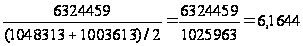 ;
КОСК2008=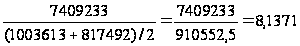 ;
КОСК2009=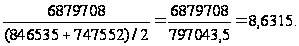
- Продолжительность одного оборота собственного капитала:
ПСК2007= ;
ПДЗ2008= ;
ПДЗ2009=
- Коэффициент оборачиваемости кредиторской задолженности:
КОКЗ2007=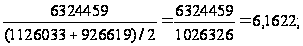 ;
КОКЗ2008=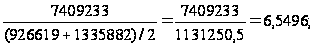 ;
КОКЗ2009=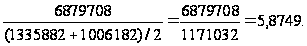 ;
- Продолжительность одного оборота кредиторской задолженности:
ПКЗ2007=
ПКЗ2008=
ПКЗ2009=
Полученные результаты расчетов систематизируем в таблице 2.13.
Таблица 2.13 – Динамика показателей деловой активности ОАО «Нефтекамскшина»
| Показатели | 2007 год | 2008 год | 2009 год | Изменения (+, -) | |
| 2008-2007 | 2009-2008 | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Коэффициент оборачиваемости активов. | 1,4358 | 1,6148 | 1,5127 | 0,179 | -0,1021 |
| Продолжительность одного оборота, в днях | 254 | 226 | 241 | -28 | 15 |
| Коэффициент оборачиваемости дебиторской задолженности | 8,6843 | 8,094 | 8,9026 | -0,5903 | 0,8086 |
| Продолжительность одного оборота ДЗ, в днях | 42 | 45 | 41 | 3 | -4 |
| Коэффициент оборачиваемости собственного капитала | 6,1644 | 8,1371 | 8,6315 | 1,9727 | 0,4944 |
| Продолжительность одного оборота СК, в днях | 59 | 44 | 42 | -15 | -2 |
| Коэффициент оборачиваемости кредиторской задолженности | 6,1622 | 6,5496 | 5,8749 | 0,3874 | -0,6747 |
| Продолжительность одного оборота КЗ, в днях | 59 | 55 | 62 | -4 | 7 |
Из таблицы видим, что коэффициент оборачиваемости активов увеличился на 0,179 (17,9%) в 2008 году и снизился на 0,1021 (10,21%) в 2009 году. Повышение показателя означает более интенсивное использование активов, а снижение — замедление кругооборота средств организации. Это в свою очередь ускорило оборачиваемость на 28 дней в 2008 году (254-226=28) и замедлило оборачиваемость на 15 дней (241-226=15). Коэффициент оборачиваемости дебиторской задолженности снизился на 0,5903 в 2008 году и увеличился на 0,8086 в 2009 году. Снижение данного показателя может сигнализировать о росте числа неплатежеспособных клиентов и других проблемах сбыта, но может быть связан и с переходом компании к более мягкой политике взаимоотношений с клиентами, направленной на расширение доли рынка. Чем ниже оборачиваемость дебиторской задолженности, тем выше будут потребности компании в оборотном капитале для расширения объема сбыта. Оборачиваемость собственного капитала ускорилась на 1,9727 в 2008 году и на 0,4944 в 2009 году. Увеличение показателя свидетельствует о повышении уровня деловой активности, так как его рост достигался за счет опережающего увеличения выручки по сравнению с увеличением собственного капитала. Увеличение данного показателя при относительно стабильном значении показателя собственного капитала является положительной тенденцией, свидетельствующей об активности предприятия на рынках сбыта. Коэффициент оборачиваемости кредиторской задолженности за исследуемый период увеличивался в 2008 году на 0,3874 (38,74%) и снизился на 0,6747 (67,47%) в 2009 году. Это означает, что компания в 2008 году быстрее рассчиталась со своими поставщиками на 4 дня по сравнению с 2007 годом (59-55=4), но в 2009 году компании потребовалось на 7 дней больше, чем в 2008 году (55-62 = -7) .
Определим сумму средств, высвобожденных (вовлеченных) из оборота в связи с ускорением (замедлением) оборачиваемости оборотных средств, используя формулу (10):
Cвыс
А2008=-28*

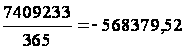 тыс.руб.;
Cвыс
А2009=15*
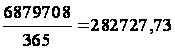 тыс.руб.
Итак, в 2008г. произошло высвобождение из оборота оборотных средств.
Высвобожденные средства могут быть направлены на расширение производства, обновление продукции, инновационные мероприятия, реализацию социальных программ и т.д. В 2009 же году в связи с замедлением оборачиваемости на 15 дней, произошло вовлечение в оборот 282727,73 тыс.руб., что свидетельствует о нерациональном использовании оборотных средств.
Проанализируем рентабельность ОАО «Нефтекамскшина» за 2007-2009 гг., используя формулы, представленные в пункте 1.3 данной работы:
- рентабельность продаж (Rрп):
Rрп
2007 =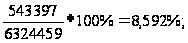
Rрп
2008=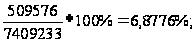
Rрп
2009=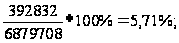
- рентабельность реализованной продукции (Rрп):
Rрп2007
=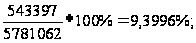
Rрп2008=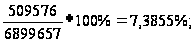
Rрп2009=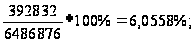
- рентабельность активов (Rа):
Rа2007
=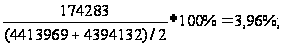
Rа2008=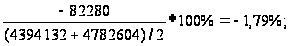
Rа2009=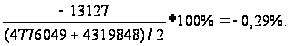
- рентабельность собственного капитала (Rск):
Rск2007=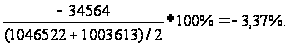
Rск2008=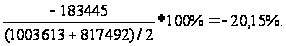
Rск2009=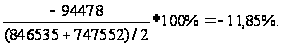
Произведенные расчеты показателей рентабельности представлены в таблице 2.14.
Таблица 2.14– Динамика показателей рентабельности ОАО «Нефтекамскшина» за 2007-2009 гг.
| Наименование показателя | 2007 год | 2008 год | 2009 год | Изменения (+, -) | |
| 2008 - 2007 | 2009 -2008 | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| рентабельность продаж, % | 8,592 | 6,8776 | 5,71 | -1,7144 | -1,1676 |
| рентабельность реализованной продукции, % | 9,3996 | 7,3855 | 6,0558 | -2,0141 | -1,3297 |
| рентабельность активов, % | 3,96 | -1,79 | -0,29 | -5,75 | 1,5 |
| рентабельность собственного капитала, % | -3,37 | -20,15 | -11,85 | -16,78 | 8,3 |
Данные таблицы свидетельствуют о том, что рентабельность продаж с каждым годом снижалась: в 2008 году на 1,7144 пункта по сравнению с 2007 годом, а в 2009 – на 1,1676 пункта по сравнению с 2008 годом. Снижение рентабельности продукции говорит об упадке конкурентоспособности продукции, причем за счет таких факторов, как качество и сервис в обслуживании покупателей, а не ценового фактора. Рентабельность активов в 2008 году снизилась на 5,75 пункта по сравнению с 2007 годом, однако, в 2009 году данный показатель возрос на 1,5 пункта, что говорит об улучшении кредитоспособности предприятия. Уровень рентабельности собственного капитала отражает инвестиционную привлекательность организации. В нашем случае отрицательные данные свидетельствуют о достаточно низкой инвестиционной привлекательности. В 2008 году рентабельность собственного капитала снизилась на 16,78 пункта, так как чистый убыток стал больше почти в 5 раз. Но в 2009 году мы наблюдаем уменьшение чистого убытка, что сказалось на увеличении показателя на 8,3 пункта. В целом, организация не нормализовала своё финансовое положение и терпит убытки.
Приведенные показатели рентабельности зависят от множества факторов. На изменение рентабельности активов (имущества) предприятия влияют изменения уровней фондоотдачи и оборачиваемости материальных оборотных средств. Чем быстрее оборачивается капитал на предприятии, тем меньше его требуется для обеспечения запланированного объема продаж. И, наоборот, замедление оборачиваемости капитала требует дополнительного привлечения средств для обеспечения того же объема производства и реализации продукции. Таким образом, объем продаж сам по себе не оказывает влияния на уровень рентабельности, ибо при его изменении пропорционально увеличиваются или уменьшаются сумма прибыли и сумма основного и оборотного капитала при условии неизменности остальных факторов. На уровень рентабельности собственного капитала оказывают влияние доходность реализованной продукции, ресурсоотдача и структура авансированного капитала.
В рамках углубления практического анализа необходимо провести оценку вероятности банкротства ОАО «Нефтекамскшина».
2.4 Оценка вероятности банкротства на примере ОАО «Нефтекамскшина»
При оценке финансового состояния неплатежеспособных предприятий часто возникает ситуация, когда одни оценочные показатели превышают нормативные значения, а другие, наоборот, достигают критической черты [9, с.9].
Рассчитаем вероятность банкротства по двухфакторной модели ОАО«Нефтекамскшина» за 2007-2009 гг., используя формулу (18).
Z(1)2007= - 0,3877 - 1,0736*0,4453 + 0,0579*0,7716= -0,8211;
Z(1)2008= - 0,3877 - 1,0736*0,4778 + 0,0579*0,829= -0,8527;
Z(1)2009= - 0,3877 - 1,0736*0,3335 + 0,0579*0,8269= -0,6978.
Полученные результаты определения вероятности банкротства ОАО «Нефтекамскшина» по двухфакторной модели за период 2007-2009 гг. составляют менее 50%.
Для наглядности представим результаты определения вероятности банкротства на рисунке 2.3.
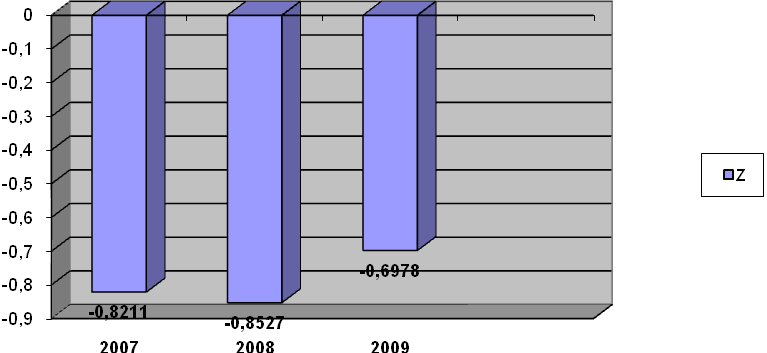
Рисунок 2.3 – Вероятность банкротства ОАО «Нефтекамскшина» за период 2007-2009 гг. по двухфакторной модели Э. Альтмана
Из рисунка видно, что вероятность банкротства в 2008 году снизилась с
-0,8211 до -0,8527, однако в 2009 году данный показатель вырос на 0,1549 пункта, то есть вероятность банкротства возросла.
Используя двухфакторную модель необходимо помнить, что она не отражает другие стороны финансового состояния предприятия и не обеспечивает его комплексной оценки, а потому возможны отклонения от реальности. Точность прогнозирования увеличивается, если во внимание принимать количество факторов, отражающих финансовое состояние предприятия.
Рассчитаем вероятность банкротства ОАО «Нефтекамскшина» по пятифакторной модели Э.Альтмана на конец 2007 г., используя формулу (19):
К1(2007)=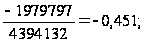
К2(2007)=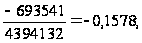
К3(2007)=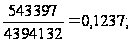
К4(2007)=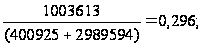
К5(2007)=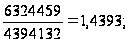
Z(2)2007=1,2*(-0,451)+1,4*(-0,1578)+3,3*(0,1237)+0,6*(0,296)+1,0*(1,4393) = 1,2629.
Аналогично рассчитаем значения коэффициентов на конец 2008 и 2009 года, результаты расчетов представим в таблице 2.15.
Таблица 2.15 – Результаты распределения вероятности банкротства ОАО «Нефтекамскшина» по пятифакторной модели Э.Альтмана
| Показатель | 2007 г. | 2008 г. | 2009 г. |
| 1 | 2 | 3 | 4 |
| К1 | -0,451 | -0,4627 | -0,5659 |
| К2 | -0,1578 | -0,1813 | -0,215 |
| К3 | 0,1237 | 0,1065 | 0,0909 |
| К4 | 0,296 | 0,2062 | 0,2093 |
| К5 | 1,4393 | 1,5492 | 1,5926 |
| Z(2) | 1,2629 | 1,2153 | 1,0381 |
| Вероятность банкротства | Высокая | Высокая | Высокая |
Таким образом, Z(2)< 1,81 за весь анализируемый период (2007-2009 гг.). Полученные данные свидетельствуют о высокой вероятности банкротства ОАО«Нефтекамскшина» за период 2007-2009 гг. по пятифакторной модели Э.Альтмана. Более того, с каждым годом этот показатель снижается, что свидетельствует о росте вероятности банкротства.
Определим вероятность банкротства по шестифакторной модели О.П. Зайцевой. Комплексный коэффициент банкротства Кк (фактический и нормативный) рассчитывается по уравнению (20).
Фактический комплексный коэффициент Ккф рассчитывается путем подстановки в уравнение (20) фактических значений показателей ОАО «Нефтекамскшина».
Нормативный комплексный коэффициент Ккн рассчитывается подстановкой в уравнение (1.19) нормативных значений показателей:
Куп = 0; Кз = 1; Кс = 7; Кур = 0; Кфр = 0,7; Кзаг= значение Кзаг предыдущего периода.
Фактический комплексный коэффициент Ккф сравнивается с нормативным Ккн. Если Ккф> Ккн, то вероятность банкротства велика. Если фактический комплексный коэффициент меньше нормативного Ккф< Ккн, то вероятность мала.
Рассчитаем фактический комплексный коэффициент:
Куп2007
=
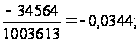
Кз2007
=
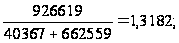
Кс2007=
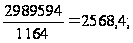
Кур2007
=
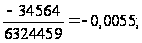
Кфр2007=
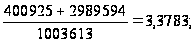
Кзаг2007
=
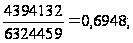
Ккф2007 = 0,25*(-0,0344) + 0,1*1,3182 + 0,2*2568,4 + 0,25*(-0,0055) + +0,1*3,3783+ 0,1*0,6948= 514,2;
Ккн= 0,25*0 + 0,1*1 + 0,2*7 + 0,25*0 + 0,1*0,7 + 0,1*0,479= 1,618.
Аналогичным образом рассчитаем значения коэффициентов на конец 2008 и 2009 гг., результаты расчетов представим в таблице 2.16:
Таблица 2.16 – Оценка вероятности банкротства ОАО «Нефтекамскшина» по шестифакторной модели О.П. Зайцевой
| Показатель | Фактические коэффициенты банкротства | Нормативные коэффициенты банкротства | ||||
| 2007 г. | 2008 г. | 2009 г. | 2007 г. | 2008 г. | 2009 г. | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Куп | -0,0344 | -0,2244 | -0,1264 | 0 | 0 | 0 |
| Кз | 1,3182 | 1,1753 | 2,4596 | 1 | 1 | 1 |
| Кс | 2568,4 | 9885,6 | 464,5 | 7 | 7 | 7 |
| Кур | -0,0055 | -0,0248 | -0,0137 | 0 | 0 | 0 |
| Кфр | 3,3783 | 4,8503 | 4,7787 | 0,7 | 0,7 | 0,7 |
| Кзаг | 0,6948 | 0,6455 | 0,6279 | 0,813 | 0,6948 | 0,6455 |
| Общий Кк | 514,2 | 1977,7 | 93,65 | 1,651 | 1,639 | 1,635 |
Из данных таблицы видно, что фактические коэффициенты банкротства намного больше нормативных коэффициентов банкротства, что говорит о высокой степени банкротства ОАО «Нефтекамскшина» за 2007-2009 гг.
Признаками высокой вероятности банкротства могут быть следующие события на предприятии-должнике: распродажа имущества, задержка возврата кредита, смена организационно-правовой формы, принятие решения о реорганизации (таблица 2.17) [32, с.296].
Таблица 2.17 – Оценка вероятности банкротства (неплатежеспособности) предприятия
| Внешние признаки банкротства | Внутренние признаки банкротства |
| 1 | 2 |
| Невыполнение обязательств | Приостановка производства |
| Приостановление платежей | Физическое снижение объема реализации продукции (товаров, услуг) |
| Несвоевременная уплата налогов | Увольнение работников |
| Разрушение традиционных производственно-экономических связей | Задержка выплаты заработной платы |
| Высокий удельный вес просроченной кредиторской задолженности |
Таким образом, проведя анализ финансового состояния, можно сделать вывод, что ОАО «Нефтекамскшина» находится в затруднительном положении. Анализ ликвидности баланса показал, что у предприятия недостаточно денежных средств для покрытия своих обязательств. За исследуемый период значения коэффициентов ликвидности намного ниже рекомендуемых значений. Рассмотренные показатели финансовой устойчивости ОАО «Нефтекамскшина» свидетельствуют о её низком уровне. В связи с ускорением оборачиваемости в 2008 г. произошло высвобождение из оборота оборотных средств, а в 2009 г. в связи с замедлением оборачиваемости произошло вовлечение в оборот 282727,73 тыс.руб. Рентабельность продаж с каждым годом снижалась. Исследуя вероятность банкротства по трем моделям, мы выяснили, что положение ОАО «Нефтекамскшина» является кризисным. ОАО «Нефтекамскшина» испытывает недостаток собственного капитала, собственных оборотных средств, имеет сильную зависимость от заемных источников. Руководству следует принять необходимые меры по предотвращению банкротства.
3. Основные направления улучшения финансового состояния предприятия
3.1 Использование модели «Du Pont» при проведении оценки рентабельности деятельности предприятия
Методика «Du Pont» позволяет дать комплексную оценку основным факторам, влияющим на рентабельность собственного капитала организации, а именно: рентабельность продаж, деловой активности и мультипликатору собственного капитала. Поэтому представляется целесообразным заканчивать анализ финансовых результатов исследованием этой комплексной модели.
Модель «Du Pont» - одна из наиболее известных моделей факторного анализа рентабельности собственного капитала организации, она позволяет определить основную причину изменения рентабельности капитала. Необходимо отметить, что способ повышения рентабельности за счет трех перечисленных факторов зависит от специфики деятельности организации. В частности, за счет маржи может повышать рентабельность та организация, которая выпускает высококачественную продукцию для сегмента, характеризующегося достаточно высокими доходами и низкой ценовой эластичностью спроса по цене; при этом, очевидно, что удельный вес постоянных расходов должен быть достаточно низким, поскольку высокая маржа обычно сопровождается низким объемом производства и реализации. Кроме того, поскольку высокая маржа – это всегда стимул конкурентам войти на рынок, руководство организации должно быть уверено в достаточной защищенности рынка от потенциальных производителей. Если направлением повышения рентабельности собственного капитала является оборачиваемость активов, то обслуживаемый сегмент рынка должен характеризоваться высокой эластичностью спроса по цене и невысокими доходами потенциальных покупателей, то есть в этом случае речь идет о массовом рынке, а, следовательно, производственные мощности должны быть достаточны для удовлетворения спроса. Повысить рентабельность собственного капитала за счет мультипликатора, то есть за счет наращивания обязательств, можно только в том случае, если, во-первых, рентабельность активов организации значительно превышает стоимость привлекаемых обязательств и, во-вторых, в структуре ее активов внеоборотные имеют небольшой удельный вес, что позволяет организации в структуре источников финансирования иметь значительный удельный вес непостоянных источников [18, с.157].
Модель «Du Pont» может быть представлена формулой (21):
Rк=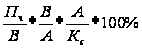 ,
(21)
где Пч – чистая прибыль;
В – выручка от продажи товаров, продукции, работ, услуг;
А – среднегодовая стоимость активов;
Кс – среднегодовая стоимость собственного капитала.
Подставим в модель данные за 2007-2009 гг. ОАО «Нефтекамскшина»:
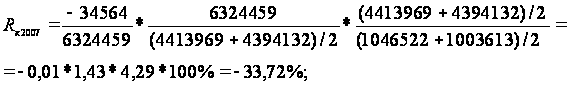
Rк2008=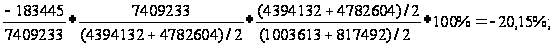
Rк2009=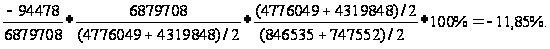
Для наглядности соответствующие расчеты приведены в таблице 3.1
Таблица 3.1 – Анализ по модели «Du Pont»
| Показатель | 2008 год | 2009 год | Изменение фактора |
| Рентабельность собственного капитала, % | -20,15 | -11,85 | 8,3 |
| Мультипликатор собственного капитала | 5,04 | 5,71 | 0,67 |
| Оборачиваемость активов | 1,61 | 1,51 | -0,1 |
| Коммерческая маржа, % | -2,48 | -1,37 | 1,11 |
Далее проанализируем, какие факторы и каким образом повлияли на результат рентабельности собственного капитала ОАО «Нефтекамскшина» с помощью метода относительных разниц.
Прирост рентабельности собственного капитала за счет мультипликатора собственного капитала рассчитывается по формуле (22):
∆Rф
=
 ,
(22)
где
∆Ф= – прирост
мультипликатора
в абсолютном
исчислении;
Ф0 – значение мультипликатора в предыдущем периоде;
R0 – рентабельность собственного капитала в предыдущем периоде.
∆Rф2009
=
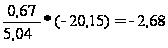 .
Прирост рентабельности за счет оборачиваемости рассчитывается по формуле (23):
∆Rк
=
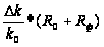 ,
(23)
где ∆k – прирост оборачиваемости в абсолютном исчислении;
k0 - оборачиваемость в предыдущем периоде.
∆Rк
=
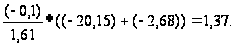
Прирост рентабельности за счет чистой маржи рассчитывается по формуле (24):
∆RМ
=
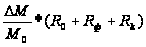 ,
(24)
где ∆М – прирост маржи в абсолютном исчислении;
М0 – маржа в предыдущем периоде.
∆RМ2009
=
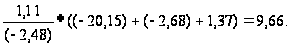
Анализ рентабельности собственного капитала методом относительных разниц приведем в таблице 3.2
Таблица 3.2 – Анализ рентабельности собственного капитала ОАО «Нефтекамскшина» методом относительных разниц
| Факторы | Изменение фактора, пункты | Влияние фактора, пункты | Влияние фактора, % |
| 1 | 2 | 3 | 4 |
| Мультипликатор собственного капитала | 0,67 | -2,68 | -32,1 |
| Оборачиваемость активов | -0,1 | 1,37 | 16,4 |
| Коммерческая маржа | 1,11 | 9,66 | 115,7 |
| Итого изменение рентабельности | 8,35 | 8,35 | 100 |
Рассматриваемая методика анализа дает комплексную оценку деятельности организации, включая конкурентоспособность продукции (через маржу), эффективность менеджмента (через оборачиваемость), структуры финансирования (через мультипликатор собственного капитала). Оценивая перечисленные показатели для анализируемой организации можно утверждать, что рост рентабельности собственного капитала с (-20,15)% до (-11,85)% определили два фактора – оборачиваемость активов (вклад в увеличение рентабельности 16,4 %), а также коммерческая маржа (вклад – 115,7%). При этом негативное воздействие оказал мультипликатор собственного капитала (вклад в снижение рентабельности -32,1%).
Продолжением анализа по системе «Du Pont» является анализ темпа экономического роста организации, в соответствии с которым возможный рост организации, который приравнивается к потенциально возможному увеличению собственного капитала за счет нераспределенной прибыли, определяется факторами, рассматриваемыми в модели «Du Pont», а также дивидендной политикой организации (чем больше прибыли остается на предприятии в качестве нераспределенной, тем выше потенциальный рост) [18, с.164]. Уравнение экономического роста представлено формулой (25):
Рэ
=
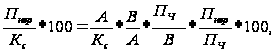 (25)
где Пнер – нераспределенная прибыль в отчетном году.
На основании формулы приведем расчеты для ОАО «Нефтекамскшина» за 2009 гг. в таблице 3.3.
Таблица 3.3 – Анализ экономического роста ОАО «Нефтекамскшина» в 2009г.
| Показатель | Отчетный год |
| Экономический рост, % | -110 |
| Мультипликатор собственного капитала | 5,71 |
| Оборачиваемость активов | 1,51 |
| Коммерческая маржа, % | -1,37 |
| Доля нераспределенной прибыли в чистой прибыли | 9,35 |
| Экономический рост, проверка, % | -110 |
| Потенциальный экономический рост, % | -11,85 |
Анализ экономического роста добавляет к модели «Du Pont» еще один фактор – дивидендную политику, которая оценивается через соотношение нераспределенной и чистой прибыли. Таким образом, использование зарубежного опыта оценки рентабельности позволяет расширить возможности практического анализа финансового состояния предприятия.
3.2 Механизмы финансового оздоровления предприятия на примере ОАО «Нефтекамскшина»
Подведение итогов и разработка предложений являются заключительным этапом финансовой диагностики и направлены на определение итогового заключения о финансовом состоянии организации, а именно заключения о финансово-экономических возможностях (экономическом потенциале предприятия, а также на выработку конкретных мероприятий, направленных на улучшение финансового состояния организации) [26, с.302].
Начавшийся в 2008 году мировой финансово-экономический кризис, охвативший более 130 государств, наиболее сильно проявился в нашей стране. Ввиду того, что структурно-технологическая и институциональная трансформация российской экономики осуществлялась в начале 21 века медленно, а также в силу других причин. Россия в 2009 году стала лидером среди государств мира по относительным темпам падения экономики по сравнению с докризисным периодом.
Начавшийся в 2008 году финансово-экономический кризис однозначно показал, что российская экономика не имеет реальных перспектив роста без ее инновационной модернизации, и данное обстоятельство необходимо учитывать при выборе механизмов финансового оздоровления предприятий. Основой указанной модернизации должно стать ускоренное инновационное развитие российских предприятий.
Если не изменить модели экономического развития нашей страны, то российская экономика превратится в сырьевой придаток высокоразвитых стран, так как удельный вес топливо- энергетических ресурсов в общем объеме экспорта российских товаров составил 68,6 %, черных и цветных металлов – 11,7 %, а машин и оборудования – всего