Анализ платежеспособности предприятия на примере ООО "Сапсан"
Анализ ликвидности баланса сводится к проверке того, покрываются ли обязательства в пассиве баланса активами, срок превращения которых в денежные средства равен сроку погашения обязательств. Сопоставление итогов группы I по активу и пассиву, т.е. А1 и П1 (сроки до 3 месяцев), отражает соотношение текущих платежей и поступлений. Сравнение итогов группы II по активу и пассиву, т.е. А2 и П2 (сроки от 3 до 6 месяцев), показывает тенденцию увеличения или уменьшения текущей ликвидности в недалеком будущем. Сопоставление итогов по активу и пассиву для групп III и IV отражает соотношение платежей и поступлений в относительно отдаленном будущем. Анализ, проводимый по данной схеме, достаточно полно представляет финансовое состояние с точки зрения возможностей своевременного осуществления расчетов.
Результаты расчетов по данным анализируемой организации (табл.4) показывают, что в ООО «Сапсан-регион» сопоставление итогов групп по активу и пассиву имеет следующий вид:
А1 < П1; А2 > П2; A3 > ПЗ; А4 < П4.
Исходя из этого, можно охарактеризовать ликвидность баланса ООО «Сапсан – регион» как недостаточную. Сопоставление первого неравенства свидетельствует о том, что в ближайший к рассматриваемому моменту промежуток времени организации не удастся рассчитаться по срочным обязательствам.
Причем за анализируемый период возрос платежный недостаток наиболее ликвидных активов для покрытия наиболее срочных обязательств (соотношение по первой группе). В начале анализируемого периода соотношение было 0,00338 (188:55584), а в конце 0,000119 ( 8: 66887) ,хотя теоретически достаточным значением для коэффициента срочности является соотношение 0,2 к 1. Обращает на себя внимание резкое сокращение величины коэффициента срочности. В результате, в конце отчетного периода организация могла оплатить лишь 0,01% своих краткосрочных обязательств, что свидетельствует о стесненном финансовом положении. Можно заключить, что причиной снижения ликвидности явилось то, что краткосрочная задолженность увеличилась более быстрыми темпами, чем денежные средства.
Однако следует отметить, что перспективная ликвидность, которую показывают второе и третье неравенство, отражает некоторый платежный излишек, т.е организация сможет в течение года рассчитаться по своим обязательствам.
Проводимый по изложенной схеме анализ ликвидности баланса является приблизительным. Более детальным является анализ платежеспособности при помощи финансовых коэффициентов.
2.4.Экспресс-анализ финансового состояния предприятия
В целях экспресс-анализа можно воспользоваться методическими положениями по оценке финансового состояния предприятий и установлению неудовлетворительной структуры баланса, в которых определена система критериев для определения неплатежеспособных предприятий. Система состоит из трех показателей:
1) коэффициента текущей ликвидности
2) коэффициента обеспеченности собственными средствами;
3) коэффициента восстановления (утраты) платежеспособности
Структура баланса предприятия признается неудовлетворительной, а предприятие — неплатежеспособным, если коэффициент текущей ликвидности на конец отчетного периода имеет значение < 2 и коэффициент обеспеченности собственными средствами — < 0,1.
Рассчитаем коэффициент текущей ликвидности, который показывает степень, в которой оборотные активы покрывают краткосрочные обязательства предприятия.
Ктек/ликвидности = Оборотные активы = с.290_________
Текущие обязательства с.610 + с.620 + с.630 + с.660
К текущей ликвидности на 2005г. =  = 1,05
К текущей ликвидности на 2006г. =  = 1,08
Коэффициент текущей ликвидности ООО «Сапсан-регион» на 2005г. составляет 1,05, а на 2006г. – 1,08, а норма данного коэффициента равна 2, предприятие имеет тенденцию к росту. Он показывает, сколько рублей оборотных средств приходиться на 1 рубль краткосрочной задолженности. В некоторых предприятиях, где высокая оборачиваемость денежных средств могут позволить себе относительно невысокие значения коэффициента. В частности это относиться к предприятиям торговли
Если коэффициент текущей ликвидности меньше норматива, но имеет тенденцию роста, то определяется коэффициент восстановления ликвидности.
К в.л. за период, равный 6 месяцам:
К в.л. = 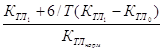 ;
где КТЛ1 и КТЛ0 – фактическое значение коэффициента,
К в.л. =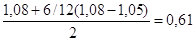 .
Мы видим, что значение коэффициента восстановления платежеспособности < 1, это говорит о том, что предприятие не сможет восстановить свою платежеспособность в ближайшие шесть месяцев.
Найдем коэффициент обеспеченности собственными средствами (Косс) по формуле:
 с.490+с.590-с.190
с.290 (итог раздела II баланса)
Косс (на
2005г.) = 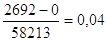
Косс (на
2006г.) = 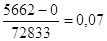
Данный коэффициент показывает, какая часть оборотных активов финансируется за счет собственных средств предприятия. Нормативное значение Косс = 0,1 (или 10%). Из расчетов следует, что показатель обеспеченности предприятия собственными оборотными средствами намного ниже нормы, хотя на конец отчетного периода коэффициент увеличился на 0,03 пункта, это говорит о том, что структура баланса предприятия неудовлетворительна, а предприятие – неплатежеспособно.
Для подведения итогов оценки и большей их наглядности результаты выполненных расчетов коэффициентов ликвидности представим в виде таблицы 4.
Таблица 4
Относительные показатели ликвидности предприятия
| Показатели | На 2005г. | На 2006г. | Оптимальные значения показателей |
|
1. Коэффициент текущей ликвидности (Ктл) |
1,05 | 1,08 | ≥ 2 |
|
2. Коэффициент обеспеченности собственными средствами (Косс) |
0,04 | 0,07 | ≥ 0,1 |
|
3.Коэффициент восстановления ликвидности (К в.л.) |
- | 0,61 | ≥ 1 |
Таким образом, мы видим, что все коэффициенты ниже оптимальных значений. Но при этом наблюдается рост общего показателя ликвидности, коэффициента текущей ликвидности и коэффициента обеспеченности оборотными средствами. Коэффициенты абсолютной ликвидности и восстановления ликвидности ниже нормы. Предприятие не может восстановить свою платежеспособность в ближайшие 6 месяцев, но все же может рассчитывать на постепенное улучшение финансового состояния.
Мгновенную ликвидность предприятия характеризует коэффициент абсолютной ликвидности, который показывает, какая часть краткосрочных обязательств, может быть погашена в ближайшее время за счет денежных средств и краткосрочных финансовых вложений. Рекомендуемое значение данного коэффициента - 0,2.
К аб.л. = с.260 + с.250_
С.690
К абсолютной ликвидности на 2005 г.= 
К абсолютной ликвидности на 2006г.= 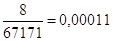
Коэффициент абсолютной ликвидности очень далек от рекомендуемого значения, т.е. предприятие практически не сможет в кратчайший срок погасить свои краткосрочные обязательства.
2.5. Анализ финансовой устойчивости
Финансовую устойчивость можно определить с помощью следующих коэффициентов:
1. 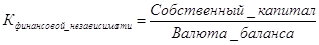 .
Коэффициент финансовой независимости показывает, какую долю занимает собственный капитал во всем капитале предприятия.
К финансовой
независимости на 2005г. =  = 0,05
К финансовой
независимости на 2006г. =  = 0,08
Норматив коэффициента финансовой независимости составляет 0,6. Мы видим, что в нашем случае этот коэффициент очень низок, так как основным источником средств является кредиторская задолженность.
2. Коэффициент текущей задолженности (коэффициент концентрации привлеченных средств). Он является дополнением к коэффициенту финансовой независимости и в сумме они дают 1 (или 100%).
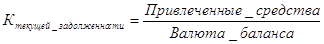 .
К т. з.
на 2005г. =  = 0,95; К т.
з. на 2006г. =
 =
0,92
Он характеризует долю краткосрочных обязательств в общей сумме средств. Нормативным является значение равным – 0,4, а на данном предприятии оно превышает его в 2,3 раза (0,95/0,4), что очень сильно снижает финансовую устойчивость предприятии.
3. Коэффициент платежеспособности показывает, какая часть деятельности предприятия финансируется за счет собственных средств, а какая за счет заемных.
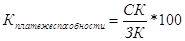 .
К платежеспособности
на 2005г. =  = 4,7%
К платежеспособности
на 2006г. =  = 8,4%
Коэффициент платежеспособности показал, что на 100 руб. заемного капитала приходится в 2005г. – 4,7 руб., в 2006г – 8,4 руб. собственного капитала. Отсюда следует, что на 96,3% в 2005г. предприятие финансировалось за счет заемных средств, в 2006г. показатель снизился до 91,6%.
4. Коэффициент финансового левериджа (риска) – это соотношение заемного и собственного капитала.
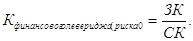
К финансового
левериджа (риска) на 2005г. =  = 21,14
К финансового
левериджа (риска) на 2006г. =  = 11,86
Значение коэффициента финансового левериджа (риска) ООО «Сапсан-регион» очень высокое по сравнению с нормативом равным 1, но наметилась тенденция его снижения. За 2005 год его значение снизилось почти вдвое, что можно считать положительным моментом. На предприятиях, где оборачиваемость капитала высокая и доля основного капитала низкая, значение коэффициента финансового рычага может быть значительно выше нормативного. В балансе ООО «Сапсан-регион» вообще нет основного капитала и оборачиваемость оборотного капитала достаточно высокая, что позволяет коэффициенту финансового риска быть значительно выше нормативного.
Для оценки риска банкротства и кредитоспособности предприятий широко используются факторные модели западных экономистов: Альтмана, Лиса, Таффлера, Тишоу и др., разработанные с помощью многомерного дискриминативного анализа. Наиболее широкую известность получила модель Альтмана:
Z = 0,717х1+0,847х2+3,107х3+0,42х4+0,995х5,
где х1
- 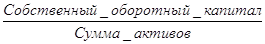 ;
х2 -
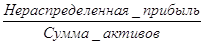 ;
х3
- 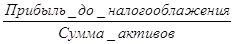 ;
х4 -
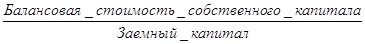 ;
х5
- 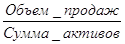 .
Константа сравнения - 1,23.
Если значение Z<1,23, то это признак высокой вероятности банкротства,
Z>1,23 – малая вероятность банкротства.
Найдем значение Z-счета на ООО «Сапсан-регион»
Х1
= = 0,078; Х2 =  = 0,077; Х3 =