Анализ платежеспособности предприятия на примере ООО "Сапсан"
Х4
=  = 0,084; Х5 =
 = 8,150
Z = 0,717*0,078+0,847*0,077+3,107*0,057+0,42*0,084+0,995*8,150 = 8,44
На нашем предприятии величина Z-счета составляет 8,44, что намного больше 1,23. Следовательно, вероятность банкротства ООО «Сапсан-регион» ничтожна.
2.6. Анализ деловой активности
Относительные показатели деловой активности характеризуются эффективностью использования финансовых ресурсов предприятия. Показатели деловой активности представлены в таблице 5.
Таблица 5
Относительные показатели деловой активности
| Показатели | В 2005г. | В 2006г. |
|
Коэффициент
оборачиваемости оборотных активов (ОА)Коборачиваемости ОА= |
||
|
Однодневный оборот (тыс. руб.) |
206659 | 593588 |
|
Фактические средние остатки (тыс. руб.) |
|
|
|
К оборачиваемости ОА |
|
|
|
Коэффициент
оборачиваемости собственного капитала (СК)Коборачиваемости СК= |
||
|
Фактические средние остатки (тыс. руб.) |
|
|
|
К оборачиваемости СК |
|
|
|
Срок хранения
запасов = 360: ( |
||
|
Средние. остатки Запасов тыс руб. |
|
|
| Срок хранения запасов |
|
|
|
Срок оборота дебиторской задолженности (ДЗ) К оборачиваемости ДЗ=360:
|
||
| Фактические средние остатки (тыс. руб. ) |
|
|
| Срок оборота дебиторской задолженности |
|
|
|
Срок оборота кредиторской задолженности (ДЗ) К оборачиваемости ДЗ=360:
|
||
| Фактические средние остатки (тыс. руб.) |
|
|
| Срок оборота кредиторской задолженности |
|
|

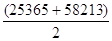 = 41 789
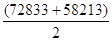 =65 523


 =2178
 =4145,5
 94,9
 143,2
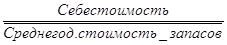 )
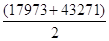 = 30 622
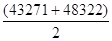 = 45796,5
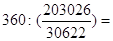 54,5
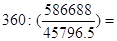 28
 .
 = 4 921
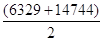 = 10536
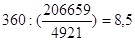
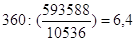
 .
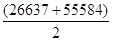 = 39 610
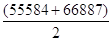 = 61 235,5
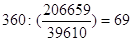
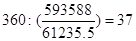
Их можно представить в виде системы финансовых показателей оборачиваемости. Чем выше скорость оборота капитала, тем меньше средств требуется для осуществления хозяйственной деятельности, ниже себестоимость и выше конечные финансовые результаты. С ростом оборачиваемости увеличиваются положительные финансовые потоки, выручка от реализации, а в конечном счете и прибыль, поэтому показатели оборачиваемости приравниваются к показателям деловой активности.
Таблица 6
Коэффициенты деловой активности
| Показатель | 2005г. | 2006г. | Изменения |
| 1.Коэф-т оборачиваемости оборотных активов | 5 | 9 | 4 |
| 2.Коэф-т оборачиваемости собств.капитала | 94,9 | 143,2 | 48,3 |
| 3. Срок хранения запасов | 54,5 | 28 | -26,5 |
| 4. Срок оборота дебиторской задолженности | 8,5 | 6,4 | -2,1 |
| 5. Срок оборота кредиторской задолженности | 69 | 37 | -32 |
По проведенным расчетам можно судить об улучшении финансового состояния предприятия, так как Коэффициент оборачиваемости ОА ускорился на 80% (4/5*100).Оборотные активы в 2005г. оборачивались 5 раз, в 2006г. – 9 раз за год. Это повлияло на общее финансовое состояние предприятия, так как при низкой прибыльности продаж необходимо стремиться к ускорению оборота оборотных активов.
Также ускорилась оборачиваемость собственного капитала на 51%. Экономический эффект в результате ускорения оборачиваемости капитала выражается в относительном высвобождении средств из оборота, а также в увеличении суммы выручки и суммы прибыли.
По запасам наблюдается снижение срока хранения на 26 дней. Данный показатель характеризует период хранения товаров до момента продажи. Чем ниже показатель, тем меньше средств связано в этом наименее ликвидном виде оборотных средств, тем устойчивее финансовое положение организации. Особенно актуально повышение оборачиваемости (снижение времени обращения) запасов, а, следовательно, и уменьшение их объемов, при большой кредиторской задолженности.
Срок оборота кредиторской задолженности, как правило, выражен в календарных днях, характеризующих средний срок оплаты за товары и/или услуги, приобретенные в кредит.
По нашим расчетам оборачиваемость кредиторской задолженности ускорилась на 32 дня (69-37), а коэффициент оборачиваемости увеличился на 46% (32/69*100). Это положительно характеризует деловую активность предприятия.
Срок оборота дебиторской задолженности дает результат в количестве дней, соответствующих среднему сроку оборота дебиторки. У ООО «Сапсан-регион» срок оборота дебиторки уменьшился в анализируемом периоде на 2 дня. Если же оборачиваемость дебиторской задолженности выше (то есть коэффициент - меньше) оборачиваемости кредиторской, то это является положительными фактором. В нашем случае оборачиваемость «дебиторки» выше, значит покупатели и заказчики рассчитываются быстрее, нежели чем ООО «Сапсан-регион» рассчитывается со своими кредиторами.
2.7.Показатели рентабельности, их расчет
С помощью показателей рентабельности можно проанализировать эффективность использования активов предприятия, а соответственно, и финансовую отдачу от вложений капиталов. Если предприятие получает прибыль, оно считается рентабельным.
Рентабельность – это степень доходности, выгодности, прибыльности бизнеса. Она измеряется с помощью целой системы относительных показателей, характеризующих эффективность работы предприятия.
Рассчитаем некоторые показатели рентабельности ООО «Сапсан-регион»:
1. Рентабельность всех активов.
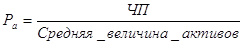 . *100%
РА в 2005г. = 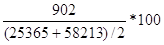 =
 = 2,16%
РА в 2006г. = 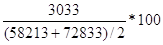 =
 = 4,43%
Из расчетов видно, что рентабельность активов растет, что является положительным моментом.
2. Рентабельность затрат показывает величину прибыли от продаж, приходящейся на 1 рубль произведенных затрат
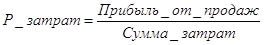 *100 %
Р затрат в 2005г. = %=0,006%
Р затрат в 2006г. = %=0,007%
3. Рентабельность заемного капитала – показывает величину чистой прибыли, приходящейся на рубль заемного капитала.
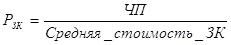
РЗК 2005г = 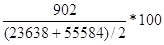 =
 = 2,27%
РЗК 2006г = 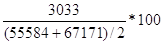 =
 = 4,94%
4. Рентабельность собственного капитала – показывает величину чистой прибыли, приходящейся на рубль собственного капитала.
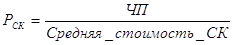 .
РСК в 2005г = 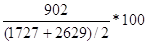 =
 = 41,37%
РСК в 2006г = 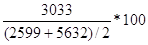 =
 = 73,7%
5. Рентабельность продаж
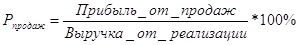
Р продаж 2005г.=  = 0,62%
Р продаж 2006г.=  = 0,69%
Рентабельность продаж показывает, сколько прибыли организация получила с каждого рубля проданных товаров. Рентабельность продаж по прибыли до налогообложения составила в 2005г. – 0,62%, в 2006г. – 0,69%. Видно, что рентабельность продаж имеет очень низкое значение, это говорит о низкой эффективности деятельности предприятия.
В анализируемом периоде в ООО «Сапсан-регион» произошли очень большие структурные изменения: появились новые отделы; начали существовать новые проекты: проект «СНК» («склады на колесах»); компания значительно увеличилась в размерах: появились филиалы в 5 городах Нефтекамск, Стерлитамак, Аша, Бирск, Белорецк. Новые проекты требуют значительных вложений финансовых ресурсов. Инвестиции в развитие принесут большие проценты в будущем. Уже в 2006г. видны значительные приросты в объемах продаж.
Все показатели рентабельности имеют тенденцию к увеличению. Поэтому можно говорить о повышении эффективности предприятия.
2.8.Расчет и оценка финансовых коэффициентов платежеспособности
Общая платежеспособность организации определяется, как способность покрыть все обязательства организации (краткосрочные и долгосрочные) всеми ее активами. Коэффициент общей платежеспособности (к0П) рассчитывается по формуле:
К о.п. =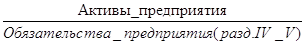
При расчете коэффициента общей платежеспособности активы предприятия берутся за вычетом задолженности участников (учредителей) по взносам в уставный капитал, а также оценочных резервов по сомнительным долгам и под обесценение ценных бумаг, если они создавались. Обязательства предприятия в знаменателе коэффициента общей платежеспособности