Обоснование эффективных моделей и механизмов управления денежными потоками
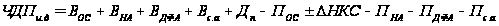
где
 - выручка от
реализации
основных средств;
 - выручка от
реализации
нематериальных
активов;
 - сумма выручки
от реализации
долгосрочных
финансовых
активов;
 - выручка от
реализации
ранее выкупленных
акций предприятия;
 - сумма полученных
дивидендов
и процентов
по долгосрочным
ценным бумагам;
 - сумма приобретенных
основных средств;
 - изменение
остатка незавершенного
капитального
строительства;
 - сумма приобретения
нематериальных
активов;
 - сумма приобретения
долгосрочных
финансовых
активов;
 - сумма выкупленных
собственных
акций предприятия.
Факторы формирования ЧДП от инвестиционной деятельности:
1.Факторы, способствующие увеличению ЧДП:
- увеличение выручки от реализации основных средств;
- увеличение выручки от реализации нематериальных активов;
- увеличение выручки от реализации долгосрочных финансовых активов;
- увеличение выручки от реализации ранее выкупленных акций предприятия;
- увеличение суммы полученных процентов и дивидендов по долгосрочным ценным бумагам;
- увеличение суммы прочих поступлений;
- уменьшение инвестиций на приобретение основных средств;
- сокращение инвестиций на приобретение нематериальных активов;
- сокращение инвестиций на капитальное строительство;
- сокращение инвестиций на приобретение долгосрочных финансовых активов;
- уменьшение количества выкупленных собственных акций предприятия;
- уменьшение сумм прочих выплат.
2.Факторы, способствующие уменьшению ЧДП:
- уменьшение выручки от реализации основных средств;
- уменьшение выручки от реализации нематериальных активов;
- уменьшение выручки от реализации долгосрочных финансовых активов;
- уменьшение выручки от реализации ранее выкупленных акций предприятия;
- уменьшение суммы полученных процентов и дивидендов по долгосрочным ценным бумагам;
- уменьшение суммы прочих поступлений;
- увеличение инвестиций на приобретение основных средств;
- увеличение инвестиций на приобретение нематериальных активов;
- увеличение инвестиций на капитальное строительство;
- увеличение инвестиций на приобретение долгосрочных финансовых активов;
- увеличение количества выкупленных собственных акций предприятия;
- увеличение прочих выплат капитального характера.
По финансовой деятельности принято отражать притоки и оттоки денежных средств, связанные с использованием внешнего финансирования. Сумма ЧДП определяется как разность между суммой финансовых ресурсов, привлеченных из внешних источников, суммой выплаченного основного долга и суммой выплаченных дивидендов собственного предприятия:
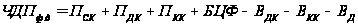 (4) ,
где
 - сумма дополнительно
привлеченного
из внешних
источников
собственного
капитала (денежные
поступления
от выпуска
акций и других
долевых инструментов,
а также дополнительных
вложений
собственников);
 - сумма дополнительно
привлеченных
долгосрочных
кредитов и
займов;
 - сумма дополнительно
привлеченных
краткосрочных
кредитов и
займов;
 - сумма средств,
поступивших
в порядке
безвозмездного
целевого
финансирования
предприятия;
 - сумма выплат
основного долга
по долгосрочным
кредитам и
займам;
 - сумма выплат
(погашения)
основного долга
по краткосрочным
кредитам и
займам;
 - сумма выплаченных
дивидендов
акционерам
предприятия.
Механизм формирования ЧДП по финансовой деятельности:
Факторы, способствующие увеличению ЧДП:
- увеличение долгосрочных кредитов и займов;
- увеличение суммы краткосрочных кредитов и займов;
- увеличение суммы целевого финансирования и поступления;
- увеличение суммы полученных дивидендов и процентов по краткосрочным финансовым вложениям;
- увеличение поступлений от эмиссии акций;
- увеличение суммы прочих поступлений;
- сокращение выплат по долгосрочным кредитам и займам;
- сокращение выплат по краткосрочным кредитам и займам;
- сокращение суммы выплаченных дивидендов акционерам предприятия;
-уменьшение прочих расходов.
Факторы, способствующие уменьшению ЧДП:
- уменьшение долгосрочных и краткосрочных кредитов и займов;
- сокращение суммы целевого финансирования и поступлений;
- сокращение суммы полученных дивидендов и процентов по краткосрочным финансовым вложениям;
- сокращение поступлений от эмиссии акций;
- сокращение суммы прочих поступлений;
- увеличение выплат по долгосрочным и краткосрочным кредитам и займам;
- увеличение суммы выплаченных дивидендов акционерам предприятия;
- увеличение прочих расходов.
Результаты расчета суммы ЧДП по операционной, инвестиционной и финансовой деятельности позволяют определить общий его размер по предприятию:
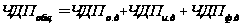 (5)
Преимущество косвенного метода определения ЧДП в том, что он позволяет выявить динамику всех факторов, формирующих величину ЧДП, а достоинством прямого метода является то, что он позволяет получить более точные данные об объеме и составе денежных потоков. Поэтому при анализе денежных потоков нужно использовать оба метода в комплексе.
1.3 Проблема и причины разбалансированности денежного потока в сельскохозяйственных предприятиях в условиях рыночных отношений
Процесс движения денег отражает денежные отношения предприятия, которые входят в сферу его финансовой деятельности. Эта связь между денежными потоками предприятия и сферой его финансовой деятельности подчеркивается многими экономистами – по наиболее широко употребляемому определению финансы предприятий представляют собой систему экономических отношений, связанных с формированием, распределением и использованием денежных средств в процессе осуществления ими хозяйственной деятельности.
Денежный поток предприятия отражает его денежные отношения как внешнего, так и внутреннего характера.
К внешним следует относить денежные отношения предприятия с бюджетами всех уровней и внебюджетными фондами; с прямыми участниками и учреждениями инфраструктуры финансового рынка (коммерческими банками, фондовыми и валютными биржами, страховыми компаниями, инвестиционными фондами и компаниями и т.д.); с партнерами по операционной деятельности и учреждениями инфраструктуры товарного рынка (поставщиками сырья и материалов, продавцами основных средств и нематериальных активов, покупателями готовой продукции, товарными биржами); с органами производственной инфраструктуры (предприятиями транспорта, учреждениями связи).
К внутренним следует относить денежные отношения между головными и дочерними предприятиями; между различными структурными подразделениями; предприятия с его учредителями, с персоналом.
Наличие больших объемов дебиторской и кредиторской задолженностей на предприятиях указывают на проблему разбалансированности денежного потока, что требует определения ее причин. Поэтому по уровню сбалансированности различают следующие виды денежных потоков:
- сбалансированный денежный поток – характеризует такой вид совокупного денежного потока по отдельной хозяйственной операции, структурному подразделению или предприятию в целом, по которому обеспечена сбалансированность между объемами положительного и отрицательного их видов. Балансовая связь между отдельными видами денежных потоков в этом случае имеет следующий вид:
ПДП= ОДП +∆ЗДС,
где ПДП – сумма положительного денежного потока в рассматриваемом периоде времени;
ОДП – сумма отрицательного денежного потока в рассматриваемом периоде времени;
∆ЗДС – предусмотренный прирост сумму запаса денежных средств в рассматриваемом периоде времени.
- несбалансированный денежный поток – характеризует такой вид совокупного денежного потока по отдельной хозяйственной операции, структурному подразделению и предприятию в целом, по которому выше рассмотренная балансовая связь не обеспечивается. В рамках предприятия в целом несбалансированным является как дефицитный, так и избыточный совокупный денежный поток.
На результаты хозяйственной деятельности отрицательное воздействие оказывает как дефицитный, так и избыточный денежный потоки.
Отрицательные последствия отрицательного денежного потока проявляется в снижении ликвидности и уровня платежеспособности предприятия, росте просроченной кредиторской задолженности поставщикам сырья и материалов, повышение доли просроченной задолженности по полученным финансовым кредитам, задержках выплаты заработной платы ( с соответствующим снижением уровня производительности труда персонала), росте продолжительности финансового цикла, а в конечном счете – в снижении рентабельности использования собственного капитала и активов предприятия.
Отрицательные последствия избыточного денежного потока проявляется в потере реальной стоимости временно неиспользуемых денежных средств от инфляции, потере потенциального дохода от неиспользуемой части денежных активов в сфере краткосрочного их инвестирования, что в конечном итоге также отрицательно сказывается на уровне рентабельности активов и собственного капитала предприятия.
Для оценки степени равномерности формирования положительного и отрицательного денежных потоков рассчитывают следующие показатели: среднеквадратическое отклонение, коэффициент вариации, коэффициент корреляции.
Среднеквадратическое отклонение показывает абсолютное отклонение индивидуальных значений от среднеарифметического уровня показателя. Оно рассчитывается следующим образом:

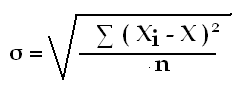
Коэффициент вариации характеризует относительную меру отклонения отдельных значений от среднего уровня показателя. Для этого используется следующая формула:

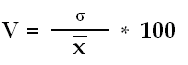
Коэффициент корреляции показывает степень синхронизации денежных потоков за анализируемый период. Он рассчитывается по следующей формуле:

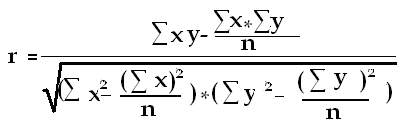
Чем ближе значение коэффициента корреляции к единице, тем меньше разрыв между значениями положительных и отрицательных денежных потоков, из чего следует, что потоки синхронизированы по временным интервалам. В такой ситуации меньше риск возникновения дефицита денежных средств (в периоды повышения отрицательного денежного потока над положительным) или избыточности денежной массы ( в период превышения положительного денежного потока над отрицательным). И та и другая ситуация невыгодна для предприятия.
Рассчитывается и анализируется также динамика коэффициента ликвидности денежного потока:

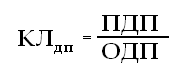
Для обеспечения необходимой ликвидности денежного потока этот коэффициент должен иметь значение не ниже единицы. Превышение единицы будет способствовать росту остатков денежных активов на конец периода, то есть повышению коэффициента абсолютной ликвидности предприятия.
1.4 Пути оптимизации денежных потоков в сельскохозяйственных предприятиях в условиях рыночных отношений
Одним из наиболее важных и сложных этапов управления денежными потоками предприятия является их оптимизация. Оптимизация денежных потоков представляет собой процесс выбора наилучших форм их организации на предприятии с учетом условий и особенностей осуществления его хозяйственной деятельности.
В первую очередь необходимо добиться сбалансированности объемов положительного и отрицательного денежного потоков, поскольку и дефицит, и избыток денежных средств отрицательно влияет на результаты хозяйственной деятельности.
При дефицитном денежном потоке снижается ликвидность предприятия, что приводит к росту просроченной задолженности предприятия по кредитам банку, поставщикам, персоналу по оплате труда.
При избыточном денежном потоке происходит потеря реальной стоимости временно свободных денежных средств в результате инфляции, замедляется оборачиваемость капитала по причине простоя денежных средств, потеряется часть потенциального дохода в связи с упущенной выгодой от прибыльного размещения денежных средств в операционном или инвестиционном процессе.
Для достижения сбалансированности дефицитного денежного потока в краткосрочном периоде разрабатываются мероприятия по ускорению привлечения денежных средств и замедлению их выплат.
Мероприятия по ускорению привлечения денежных средств:
обеспечение частичной или полной предоплаты за продукцию, пользующуюся большим спросом на рынке;
сокращение сроков предоставления товарного кредита покупателям;
увеличение размера ценовых скидок для реализации продукции за наличный расчет;
ускорение инкассации просроченной дебиторской задолженности;
использование современных форм реинвестирования дебиторской задолженности;
задолженности (учета векселей, факторинга, форфейтинга).
Мероприятия по замедлению выплат денежных средств:
увеличение по согласованности с поставщиком сроков предоставления предприятию товарного кредита;
использование флоута (периода прохождения выписанных платежных документов до их оплаты) для замедления инкассации собственных платежных документов;
приобретение долгосрочных активов на условиях лизинга;
реструктуризация полученных кредитов путем перевода краткосрочных в долгосрочные.
Поскольку данные мероприятия, повышая уровень абсолютной платежеспособности предприятия в краткосрочном периоде, могут создать проблемы дефицитности денежных потоков в будущем, то параллельно должны быть разработаны меры по сбалансированности дефицитного денежного потока в долгосрочном периоде.
Мероприятия по увеличению положительного денежного потока:
1. дополнительная эмиссия акций;
2. дополнительный выпуск облигационного займа;
3. привлечение долгосрочных кредитов;
3. привлечение стратегических инвесторов;
4. продажа части долгосрочных финансовых вложений;
5. продажа и сдача в аренду неиспользуемых видов основных средств.
Мероприятия по сокращению отрицательного денежного потока:
1. снижение суммы постоянных издержек предприятия;
2. сокращение объема реальных инвестиций;
3. сокращение объема финансовых инвестиций;
4. передача в муниципальную собственность объектов соцкульбыта.
Способы оптимизации избыточного денежного потока связаны в основном с активизацией инвестиционной деятельности предприятия, направленной:
- на досрочное погашение долгосрочных кредитов банков;
- увеличение объема реальных инвестиций;
- увеличение объема финансовых инвестиций.
Синхронизация денежных потоков должна быть направлена на устранение сезонных и циклических различий в формировании как положительных, так и отрицательных денежных потоков, а также на оптимизацию средних остатков денежной наличности.
Заключительным этапом оптимизации является обеспечение условий максимизации чистого денежного потока предприятия, рост которого обеспечивает повышение уровня самофинансирования предприятия, снижает зависимость от внешних источников финансирования.
Повышение суммы чистого денежного потока может быть обеспечено за счет следующих мероприятий:
1.снижения суммы постоянных издержек предприятия;
2.снижения уровня переменных издержек;
3.проведения эффективной налоговой политики;
4.использование метода ускоренной амортизации;
5.продажи неиспользуемых видов основных средств, нематериальных активов и запасов;
6.усиления претензионной работы с целью полного и своевременного взыскания штрафных санкций и дебиторской задолженности.
Результаты оптимизации денежных потоков должны находить отражение при составлении финансового плана предприятия на год с разбивкой по кварталам и месяцам.
Для оперативного управления положительными и отрицательными денежными потоками целесообразно составлять платежный календарь (план платежей точной даты), в котором с одной стороны отражается график поступления денежных средств от всех видов деятельности в течение прогнозного периода времени, а с другой – график предстоящих платежей (налогов, заработной платы, формирования запасов, погашения кредитов и процентов по ним). Платежный календарь дает возможность финансовым службам предприятия осуществлять оперативный контроль за поступлением и расходованием денежных средств, своевременно фиксировать изменение финансовой ситуации и вовремя принимать корректирующие меры по синхронизации положительного и отрицательного денежных потоков и обеспечению стабильной платежеспособности предприятия.
2. Эффективность движения денежного потока и факторы изменения его объема в ЗАО «Птицевод» Ростовского муниципального района
2.1 Организационно-экономическая характеристика ЗАО «Птицевод»
Закрытое акционерное общество «Птицевод» Ростовского муниципального района Ярославской области образовано 29 октября 1965 года на базе межколхозной птицеводческой фермы, преобразованной в государственную птицефабрику с передачей безвозмездно всех имеющихся у нее материально-имущественных ценностей и земель, закрепленных за фермой, птицефабрике. Предприятие расположено на юго-западе Ярославской области в 64 км от Ярославля и в 2 км от города Ростова. По южной части территории предприятия проходят шоссе Ярославль-Москва и Северная железная дорога.
Климат Ростовского муниципального района умеренно-континентальный с теплым и влажным летом, холодной зимой и ясно выраженными сезонами зимы и осени. Ветровой режим характерен преобладанием ветров: северо-западного, западного и южного направления. Неблагоприятные явления погоды наблюдаются в осенне-зимний период.
Земли предприятия ЗАО «Птицевод» расположены в центральной части среднерусской возвышенности. Общая земельная площадь составляет 256 га, всего сельскохозяйственные угодья составляют 116 га, пастбища 4 га. Несмотря на малое количество земли, почвенный покров хозяйства неоднороден. Всего выделено 33 почвенных разновидностей, среди которых около 10 типов. Большая часть почв нуждается в известковании и внесении повышенных доз фосфорно-калийных удобрений.
Высшим органом правления ЗАО «Птицевод» является общее собрание его акционеров. К исключительной компетенции общего собрания акционеров относятся:
1)изменение устава общества, в том числе изменение размера его уставного капитала;
2)избрание членов совета директоров и ревизионной комиссии общества и досрочное прекращение их полномочий;
3)образование исполнительных органов общества и досрочное прекращение их полномочий;
4)утверждение годовых отчетов, бухгалтерских балансов, счетов прибылей и убытков общества и распределение его прибылей и убытков;
5)решение о реорганизации и ликвидации общества.
Текущее руководство деятельностью общества осуществляет генеральный директор Виноградов В.М. Он подотчетен совету директоров и общему собранию акционеров. В подчинении Виноградова В.М. находятся главный инженер, главный бухгалтер, главный зоотехник, главный ветврач, отдел кадров.
Основными видами деятельности ЗАО «Птицевод» является производство и реализация только продукции птицеводства в соответствии с местными природными и экономическими условиями, конъюнктурой рынка, на основе эффективного использования и других ресурсов.
В каждом хозяйстве необходимо возделывать такие культуры и развивать те отрасли животноводства, которые соответствуют его природным и экономическим условиям. Специализацию с.-х. предприятий характеризует состав производимой продукции. Для специализации характерно преимущественное развитие отдельных отраслей, что ведет к обособлению производства различных видов продукции, В результате достигается максимальное увеличение производства при наименьших затратах труда и средств, обеспечивается высокая производительность труда и низкие затраты материальных ресурсов на единицу продукции.
Большинство с.-х. предприятий являются многоотраслевыми, хотя в последние годы увеличилось количество узкоспециализированных хозяйств. Однако, такая узкая специализация возможна далеко не по всем видам с.-х. продукции.
Производственную специализацию определяют по основным товарным отраслям и продуктам, обеспечивающим наибольшую выручку от продаж. Прямой показатель, характеризующий специализацию хозяйства, структура товарной продукции.
Для определения сложившейся специализации рассчитаем структуру товарной продукции ЗАО «Птицевод» за последние 5 лет по фактическим ценам реализации в таблице 2.1.1.
В ЗАО «Птицевод» выручка от продажи продукции сельского хозяйства в среднем за 5 лет составила 30172,6 тыс. руб. В 2005году выручка от продажи сельскохозяйственной продукции по сравнению с 2004 годом увеличилась на 10756 тыс. руб. или на 35,6 %. Так, выручка от продажи яйца увеличилась на 7711 тыс. руб. или на 33,5 % в 2005 году по сравнению с 2004, так же возросла выручка от продажи птицы на 3336 тыс. руб. или на 119,7 %. Это связано с увеличением объема их реализации.
Начиная с 2002 года, предприятие стало реализовывать суточных птенцов для расширения производства. Наибольший удельный вес в структуре выручки за все 5 лет занимает выручка от продажи яиц. Причем, самый большой удельный вес – 91.5 % был достигнут в 2001 году. В 2005 году по сравнению с 2004 годом удельный вес выручки от продажи яиц возрос с 68,5 % до 74.8 %. В среднем за 5 лет он составил 78,5 %.
Значит, ЗАО «Птицевод» специализируется на производстве яиц. Удельный вес выручки от продажи птицы в среднем за 5 лет составил 9,8 %, от продажи суточных птенцов – 9,8 %.
Таким образом, ЗАО «Птицевод» имеет животноводческое направление с яично-мясной специализацией.
Таблица 2.1.1 - Размер и структура товарной продукции ЗАО «Птицевод»
| № | Отрасли и виды продукции | 2001 | 2002 год | 2003 год | 2004 год | 2005 год | В среднем | ||||||
| Денежная выручка, т.р. | в % к итогу | Денежная выручка, т.р. | в % к итогу | Денежная выручка, т.р. | в % к итогу | Денежная выручка, т.р. | в % к итогу | Денежная выручка, т.р. | в % к итогу | Денежная выручка, т.р. | в % к итогу | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 |
1 |
Продукция птицеводства, всего: в т.ч. | 22922 |
100 |
24731 |
97,8 |
23327 |
97 |
30226 |
90,11 |
40982 |
100 |
29000,6 |
100 |
| птица | 812 | 3,5 | 1727 | 7 | 2535 | 10,6 | 2786 | 8,3 | 6122 | 14,9 | 2796,4 | 9,6 | |
| яйца | 20974 | 91,5 | 21456 | 86,8 | 17677 | 73,4 | 22983 | 68,5 | 30694 | 74,8 | 22756,8 | 78,5 | |
| суточные птенцы | - | - | 1154 | 4,6 | 2655 | 11,1 | 3944 | 11,76 | 3506 | 8,6 | 2814,8 | 9.7 | |
| мясо птицы с учетом переработки | 1136 |
5 |
394 |
1,6 |
460 |
1,9 |
513 |
1,53 |
660 |
1,6 |
632,6 |
2,2 |
|
| 2 | В целом по с.-х. производству | 22922 |
100 |
24731 |
97,8 |
23327 |
97 |
30226 |
90,11 |
40982 |
100 |
29000,6 |
96 |
| 3 | Товары, работы, услуги | 110 |
0,5 |
561 |
2,2 |
699 |
2,9 |
3318 |
9,8 |
- |
- |
1172 |
4 |
| Всего | 23032 | 100 | 25292 | 100 | 24026 | 100 | 33544 | 100 | 40982 | 100 | 30172,6 | 100 | |
В следующей таблице проанализируем коэффициент специализации в среднем за 5 лет, который рассчитывается по формуле:
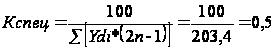
 Таблица
2.1.2 - Расчет коэффициента
специализации
предприятия
№ |
Вид продукции (по отрасли) | Денежная выручка (средняя) | Порядковый номер отрасли по Ydi (n) | 2 n - 1 |
Ydi *(2n-1) |
|
| тыс. руб. | в % к итогу (Ydi) | |||||
1. |
Продукция птицеводства, всего: в т.ч. | 29000,6 |
100 |
Х |
Х |
Х |
| птица | 2796,4 | 9,6 | 3 | 5 | 48 | |
| яйца | 22756,8 | 78.5 | 1 | 1 | 78,5 | |
| суточные птенцы | 2814,8 | 9.7 | 2 | 3 | 29,1 | |
| мясо птицы с учетом переработки | 632,6 |
2,2 |
5 |
9 |
19,8 |
|
2. |
Товары, работы, услуги | 1172 |
4 |
4 |
7 |
28 |
| 3. | Всего | 30172,6 | 100 | Х | Х | 203,4 |
В ЗАО «Птицевод» в среднем за 5 лет наблюдается глубокая степень специализации, так как коэффициент специализации составил 0,5.
Размер с.-х. предприятия – один из факторов повышения эффективности производства. Размеры предприятия должны быть оптимальными: большое предприятие обычно трудно управляемое, а маленькому сложно выжить в современных условиях. О величине предприятия можно судить по размерам важнейших факторов производства – среднегодовая стоимость основных производственных средств, численность работников, поголовье птицы и многие другие. Но фактически нельзя составить более или менее точное представление о размере с.-х. предприятия без стоимости валовой и товарной продукции.
Показатели размера сельскохозяйственного производства ЗАО «Птицевод» представлены в следующей таблице.
Таблица 2.1.3 - Анализ размеров ЗАО «Птицевод»
| Показатели, единица измерения | 2001 год |
2002 год |
2003 год |
2004 год |
2005 год |
2005 год в % к 2001 году |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Стоимость валовой продукции в текущих ценах, тыс. руб. | 24462 |
26484 |
27777 |
37356 |
45516 |
186 |
| Стоимость товарной продукции, тыс. руб. | 23916 |
25292 |
24025 |
33544 |
43098 |
180,2 |
|
Общая земельная площадь: в том числе - с/х угодья - из них пашни |
258 116 112 |
258 116 112 |
258 116 112 |
258 116 112 |
258 116 112 |
100 100 100 |
| Среднегодовая стоимость оборотных средств, т.р. | 9821 |
11864 |
12267 |
13091 |
17483 |
178 |
| Среднегодовая численность работников, чел. | 121 |
101 |
85 |
96 |
118 |
97,5 |
| в т.ч. занятых в сельхоз - производстве | 95 |
83 |
83 |
84 |
106 |
111,5 |
|
Среднегодовая стоимость основных средств, т.р. в том числе -производственных средств с/х назначения |
47762 37191 |
47756 37185 |
43182 32611 |
43664 33093 |
50085 39514 |
104,86 106,24 |
| Птица всех возрастов, голов | 92899 |
93044 |
74000 |
91000 |
124000 |
133,4 |
|
Энергетические мощности всего, л.с. в том числе -на производственные нужды |
3463 3180 |
5210 2300 |
4169 1710 |
3851 1274 |
3851 1510 |
111,2 47 |
Из таблицы видно, исследуемое предприятие имеет большие размеры сельхозпроизводства, так как за последний год практически все показатели свидетельствуют о повышении объемов производства. Например, в 2005 году стоимость валовой продукции в текущих ценах возросла по сравнению с 2004 годом на 21,8 %, а по сравнению с 2001 годом на 86 %. На протяжении трех лет наблюдается увеличение стоимости товарной продукции в 2005 году на 19073 тыс. руб. Что касается среднегодовой стоимости основных и оборотных средств, то здесь так же наблюдается тенденция роста.
Площадь сельскохозяйственных угодий в ЗАО «Птицевод» остается неизменной. Немаловажный показатель, оказывающий непосредственное влияние на развитие производства, - среднегодовая численность работников: в 2003 году 85 человек, в 2004 году 96 человек, а в отчетном году 118 человек, что говорит об их росте на 38.8 %.
Для обобщающей и объективной оценки итогов и динамики развития предприятия проанализируем комплекс экономических показателей в следующей таблице, отражающих результативность и экономическую эффективность интенсификации сельскохозяйственного производства в ЗАО «Птицевод».
Таблица 2.1.4 - Анализ результативности и эффективности интенсификации в ЗАО «Птицевод»
| Показатели, единица измерения | Годы | 2005 год в % к 2001году | ||||
2001 |
2002 |
2003 |
2004 |
2005 |
||
|
1. Результативность производства. Производство валовой продукции в текущих ценах в расчете на: - 100 га с/х угодий, тыс. руб. - среднегодового работника, занятого в с/х производстве,тыс. руб. - 1 чел.-час затраты труда, руб. |
21088 257,5 101,3 |
22831 319,1 131,8 |
23946 334,7 167,3 |
32203 444,7 188,7 |
39238 429,4 199,6 |
186 166,8 197 |
|
1.1 Продуктивность птицы: - яйценоскость на 1 несушку |
308 |
302 |
291 |
274 |
298 |
97 |
|
2. Эффективность производства. 2.1 Производство товарной продукции в расчете на: - 100 га с/х угодий, тыс.руб. - 100 руб. основных производ-ых средств с/х назначения - 100 руб. текущих производственных затрат, руб. |
20617 64,3 98 |
21803 68 106,4 |
20712 73,6 97,6 |
28917 101,4 110,3 |
37153 109 104,2 |
180,2 170 196,3 |
|
2.2 Получено чистой прибыли в расчете на: - 100 руб. основных производ-ых средств с/х назначения - 100 руб. текущих производственных затрат, руб. |
-2,6 -3,9 |
0,4 0,6 |
-9,9 -13,2 |
0,82 0,89 |
0,63 0,6 |
24,2 15,4 |
Как видно из таблицы 2.1.4 большинство показателей результативности и эффективности интенсификации сельскохозяйственного производства в 2005 году возросли по сравнению с 2001. Это следует из роста валовой продукции в текущих ценах в расчете на 100 с/х угодий на 18150 тыс. руб. или на 86 %, роста чистой прибыли в расчете на 100 руб. основных производственных средств сельскохозяйственного назначения на 24,2 % и в расчете на 100 руб. текущих производственных затрат на 15,4 %. Наблюдается увеличение показателя производства товарной продукции в расчете на 100 руб. текущих производственных затрат в 2005 году на 6 % или на 6,2 руб. Тенденция уменьшения проявляется лишь у такого показателя, как продуктивность птицы: яйценоскость на 1 несушку в 2005 году сократилась на 4 % по сравнению с 2001.
2.2 Экспресс-анализ финансового состояния ЗАО «Птицевод»
Финансовое состояние предприятия – это экономическая категория, отражающая финансовые отношения субъекта рынка и его способность финансировать свою деятельность по состоянию на определенную дату.
В процессе снабженческой, производственной, сбытовой и финансовой деятельности происходит непрерывный процесс кругооборота капитала, изменяются структура средств и источников их формирования, наличие и потребность в финансовых ресурсах и, как следствие, финансовое состояние предприятия.
Финансовое состояние предприятия характеризуется системой показателей, отражающих состояние капитала в процессе его кругооборота и способность субъекта хозяйствования финансировать свою деятельность на фиксированный момент времени.
Проанализируем показатели имущественного положения ЗАО «Птицевод» за последние 5 лет в следующей таблице.
Таблица 2.2.1 - Анализ имущественного положения предприятия
показатели |
Годы | 2005 в % к 2004 | ||||
| 2001 | 2002 | 2003 | 2004 | 2005 | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Общая сумма средств по балансу, т.р. | 46656 |
51832 |
40895 |
43163 |
51788 |
120 |
| Общая сумма стоимости основных средств, т.р. | 29240 |
28071 |
19163 |
28034 |
29724 |
106 |
| Коэффициент износа основных средств | 1,6 |
1,7 |
1,07 |
0,73 |
0,74 |
101 |
| Коэффициент обновления основных средств | 0,0005 |
0,0005 |
0,05 |
0,37 |
0,2 |
54 |
| Коэффициент выбытия основных средств | 0 |
0,0014 |
0,34 |
0,04 |
0,05 |
125 |
| Стоимость оборотных активов, т.р | 10798 |
12768 |
11602 |
14398 |
20567 |
143 |
| Сумма дебиторской задолженности, всего, т.р. | 852 |
3015 |
1887 |
4726 |
2767 |
59 |
| Доля дебиторской задолженности в денежной выручке | 0,04 |
0,03 |
0,08 |
0,14 |
0,06 |
43 |
| Дебиторская задолженность просроченная, т.р. | 852 |
3015 |
1887 |
4726 |
2767 |
59 |
| Доля просроченной задолженности в активах баланса | 0,02 |
0,06 |
0.05 |
0.11 |
0,05 |
45,4 |
Судя по полученным значениям показателей видно, что имущественное положение ЗАО «Птицевод» за последние 5 лет можно оценить как близкое к кризисному. Хотя, сумма средств по балансу в 2005 году составила 51788 т. руб., что больше, чем в 2004 году на 20 % . Это значит, что