Обоснование эффективных моделей и механизмов управления денежными потоками
Стоимость основных средств в динамике увеличилась, и в 2005 году составила 29724 т. руб. Это свидетельствует о возможности предприятия расширять свое производство. Техническое состояние основных средств меняется за последние 5 лет, коэффициент износа составил 74 %, а коэффициент обновления основных средств очень низкий – 20 % в 2005 году. Коэффициент выбытия в несколько раз меньше значения коэффициента обновления, т.е. состояние основных средств улучшается.
Стоимость оборотных активов в динамике увеличивается, следовательно, предприятие может расширять свое производство.
Сумма дебиторской задолженности уменьшилась в 2005 году по сравнению с 2004 на 59 %. В 2005 году доля дебиторской задолженности в денежной выручке составила 6 %.
Экономической сущностью финансовой устойчивости предприятия является обеспеченность его запасов источниками формирования.
Для определения типа финансовой устойчивости рассчитаем следующие показатели.
Таблица 2.2.2 - Анализ финансовой устойчивости
показатели |
Годы | 2005 в % к 2004 | ||||
| 2001 | 2002 | 2003 | 2004 | 2005 | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Стоимость собственного капитала, т.р. | 37312 |
37458 |
24776 |
25295 |
25587 |
101.2 |
| Доля собственного капитала в валюте баланса | 0,8 |
0,7 |
0,6 |
0,6 |
0,5 |
83,3 |
| Сумма заемного капитала, всего, т.р. | 9344 |
14374 |
16119 |
17868 |
26201 |
146,6 |
| Доля заемного капитала в валюте баланса | 0,2 |
0,3 |
0,4 |
0,4 |
0,5 |
125 |
| Степень мобильности собственного капитала (коэффициент маневренности) | 0,4 |
-0,04 |
-0,2 |
-0,14 |
-0,22 |
157,1 |
| Соотношение дебиторской задолженности и кредиторской | 0,11 |
0,54 |
0,3 |
0,56 |
0,83 |
148,2 |
| Коэффициент финансирования | 0,98 | 1,4 | 1,5 | 2,6 | 4 | 154 |
| Коэффициент общей ликвидности | 4 |
2,6 |
1,5 |
1,4 |
0,98 |
70 |
| Коэффициент обеспеченности текущих активов собственными источниками | - |
- |
- |
- |
136,2 |
- |
Анализируя произведенные расчеты, финансовое состояние предприятия можно оценить как неустойчивое. Стоимость собственного капитала в 2005 году по сравнению с 2001 годом уменьшилась на 68 %, а по сравнению с 2004 годом увеличилась на 292 т. руб. или на 1,2 %, т.е. у предприятия появилось больше возможностей дальнейшего его развития. Доля собственного капитала в валюте баланса снижается, и в 2005 году по сравнению с 2004 составила 16,7 %. Соответственно, доля заемного капитала растет, в 2005 году по сравнению с 2004 составила 25 %.
Коэффициент общей ликвидности должен быть больше 2, но в хозяйстве он снизился в 2005 году по сравнению с 2004 годом на 0,42 и составил 0,98. Это говорит о том, что ЗАО «Птицевод» является не платежеспособным. Соотношение дебиторской и кредиторской задолженности ниже норматива на 0,17 и составило в 2005 году 0,83, т.е. кредиторская задолженность превышает дебиторскую задолженность. Коэффициент финансирования увеличился на 1,4 руб. Если в 2004 году на 1 рубль заемного капитала приходилось 2,6 собственного, то в 2005 году - 4 руб.
Капитал находится в постоянном движении. Чем быстрее капитал сделает кругооборот, тем больше продукции получит и реализует предприятие при одной и той же сумме капитала. Задержка движения средств на любой стадии ведет к замедлению оборачиваемости капитала, требует дополнительного вложения средств и может вызвать значительное ухудшение финансового состояния предприятия. За счет ускорения оборачиваемости капитала происходит увеличение суммы прибыли.
Таблица 2.2.3 - Анализ деловой активности
показатели |
Годы | 2005 в % к 2004 | ||||
| 2001 | 2002 | 2003 | 2004 | 2005 | ||
| Уровень рентабельности активов, % | -0,02 |
0,003 |
-0,08 |
0,006 |
0,005 |
0,011 пп |
| Продолжение таблицы 2.2.3 | ||||||
| Уровень рентабельности собственного капитала, % | 0,03 |
0,004 |
0,13 |
0,011 |
0,01 |
0,021пп |
| Коэффициент оборачиваемости текущих активов | 2,2 |
1,9 |
2,1 |
2,3 |
2,1 |
91,3 |
| Коэффициент оборачиваемости активов | 0,51 |
0,49 |
0,59 |
0,78 |
0,83 |
106,4 |
| Продолжительность 1 оборота текущих активов | 164 |
189 |
171 |
157 |
171 |
109 |
| Коэффициент оборачиваемости собственного капитала | 0,64 |
0,68 |
0,97 |
1,33 |
1,68 |
126,3 |
В ЗАО «Птицевод» показатели деловой активности относительно высокие. Так, собственный капитал делает за год 1,68 оборота. Длительность одного оборота текущих активов составляет 171 дней, что на 14 дней больше, чем в 2004 году. Показатель уровня рентабельности активов снизился с 0,006 руб. в 2004 году до 0,005 руб. в 2005 году, т.е. предприятие на 1 рубль активов в отчетном году получило 0.001 убытка. Показатель уровня рентабельности собственного капитала увеличился на 0,001 руб. и составил 0,012 руб. в 2005 году. Коэффициент оборачиваемости собственного капитала повысился по сравнению с 2001 годом на 1,04, а по сравнению с 2004 на 0,35.
Для ускорения оборачиваемости капитала нужно более рационально использовать трудовые, земельные и материальные ресурсы, не допускать сверхнормативные запасы, сокращать дебиторскую задолженность.
Платежеспособность – это готовность предприятия погасить свои долги в случае одновременного предъявления требований о платежах со стороны всех кредиторов.
Она характеризует наличие у предприятия средств, достаточных не только для обеспечения бесперебойного процесса производства, но и для уплаты долгов по всем краткосрочным обязательствам.
Оценка платежеспособности проводится по данным его баланса на основе характеристики ликвидности оборотных активов, т.е. времени, которое необходимо для превращения их в денежную наличность.
Проанализируем следующие показатели в таблице 2.2.4.
Таблица 2.2.4 - Анализ платежеспособности предприятия
показатели |
Годы | 2005 в % к 2004 | ||||
| 2001 | 2002 | 2003 | 2004 | 2005 | ||
| Резерв денежной наличности, т. руб. | 71 | 114 | 33 | 49 | -3333 | в 68 раз |
| Доля заемных средств в валюте баланса | 0,2 |
0,3 |
0,4 |
0,4 |
0,5 |
125 |
| Коэффициент абсолютной ликвидности | 0,008 |
0,009 |
0,01 |
0,03 |
0,01 |
33,3 |
| Коэффициент быстрой ликвидности | 0,11 | 0,24 | 0,14 | 0,3 | 0,12 | 40 |
| Коэффициент общей ликвидности | 1.3 | 1 | 0,8 | 0,8 | 0,8 | 100 |
В ЗАО «Птицевод» показатели снижаются. Так, коэффициент абсолютной ликвидности в 2005 году составил 0,01, это на 2 % меньше, чем в 2004, т.е. за счет имеющихся денежных средств, предприятие может немедленно погасить всего 1 % своих краткосрочных обязательств. Этот показатель оказался ниже норматива в 20 раз, который составляет 0,2. Судя по коэффициенту быстрой ликвидности, если с ЗАО «Птицевод» рассчитываются все дебиторы в 2005 году, он может погасить 12 % своих долгов. Для признания предприятия платежеспособным коэффициент текущей ликвидности должен быть больше 2. Если меньше, то баланс не ликвиден. Коэффициент понижается, что свидетельствует о крайне неблагополучном финансовом состоянии хозяйства. Доля заемных средств повышается, значит, предприятие стало больше зависеть от кредиторов.
Важным моментом в восстановлении финансовой устойчивости является ускорение оборачиваемости капитала. Ускорить оборачиваемость капитала можно за счет более рационального использования земельных, трудовых и материальных ресурсов, недопущения сверхнормативных запасов товарно-материальных ценностей, сокращение дебиторской задолженности, создание дополнительных производств.
В настоящее время предприятиям очень трудно самостоятельно справиться со сложными финансовыми проблемами. Поэтому, государство должно поддерживать с.-х. производителей путем увеличения суммы дотаций на реализуемую продукцию, а также предоставлять льготы по уплате налогов и приобретение основных и оборотных средств.
В данных условиях одним из способов обеспечения хозяйств основными средствами является лизинг, т.е. долгосрочная аренда основных средств с правом последующего выкупа. Эта мера позволит приобретать основные средства в рассрочку. В свою очередь, это позволит заменить износившуюся технику, значительно повысить эффективность производства и производительность труда.
2.3 Оценка вероятности банкротства
Банкротство – это подтвержденная документально неспособность субъекта хозяйствования платить по своим долговым обязательствам и финансировать текущую основную деятельность из-за отсутствия средств.
Основным признаком банкротства является неспособность предприятия обеспечить выполнение требований кредиторов в течение трех месяцев со дня наступления сроков платежей. По истечении этого срока кредиторы получают право на обращение в арбитражный суд о признании предприятия-должника банкротом.
Банкротство предопределено самой сущностью рыночных отношений, которые сопряжены с неопределенностью достижения конечных результатов и риском потерь. Предпосылки банкротства многообразны – это результат взаимодействия многочисленных факторов как внешнего, так и внутреннего характера.
Проведем оценку риска банкротства и кредитоспособности СПК «Покровский», используя факторные модели известных экономистов Альтмана, Лиса, Таффлера, Савицкой.
Наиболее широкую известность получила модель Альтмана:
Z = 0,717x1 + 0,847x2 + 3,107x3 + 0,42x4 + 0,995x5,
Где: x1 – собственный оборотный капитал / сумма активов;
x2 – нераспределенная (реинвестированная) прибыль / сумма активов;
x3 – прибыль до уплаты процентов / сумма активов;
x4 - балансовая стоимость собственного капитала / заемный капитал;
x5 – объем продаж (выручка) / сумма активов.
Константа сравнения – 1,23.
Если значение Z < 1,23, то это признак высокой вероятности банкротства, тогда как значение Z > 1,23 и более свидетельствует о малой его вероятности.
Модель Лиса:
Z = 0,063x1 + 0,092x2 + 0,057x3 + 0,001x4,
Где: x1 – оборотный капитал / сумма активов;
x2 – прибыль от реализации / сумма активов;
x3 – нераспределенная прибыль / сумма активов;
x4 – собственный капитал / заемный капитал.
Здесь предельное значение равняется 0,037.
Модель Таффлера: Z = 0,53x1 + 0,13x2 + 0,18x3 + 0,16x4,
Где: x1 – прибыль от реализации / краткосрочные обязательства;
x2 – оборотные активы / сумма обязательств;
x3 – краткосрочные обязательства / сумма активов;
x4 – выручка / сумма активов.
Если величина Z-счета больше 0,3, это говорит о том, что у предприятия неплохие долгосрочные перспективы, если меньше 0,2,то банкротство более чем вероятно.
Дискриминантная факторная модель диагностики банкротства сельскохозяйственных предприятий:
Z = 0,111x1 + 13,239x2 + 1,676x3 + 0,515x4 + 3,80x5,
Где: x1 – доля собственного оборотного капитала в формировании оборотных активов, коэффициент;
x2 – сколько приходится оборотного капитала на рубль собственного, руб.;
x3 – коэффициент оборачиваемости совокупного капитала;
x4 – рентабельность активов предприятия, %;
x5 – коэффициент финансовой независимости (доля собственного капитала в валюте баланса).
Константа сравнения равна 8.
Если величина Z-счета больше 8, то риск банкротства малый или от-сутствует. При значении Z-счета меньше 8 риск банкротства присутствует: от 8 до 5 – небольшой, от 5 до 3 – средний, ниже 3 – большой, ниже 1 – сто про-центная несостоятельность.
2.4 Формирование чистого денежного потока и факторы его изменения от операционной деятельности предприятия
Хозяйственная деятельность любого предприятия неразрывно связана с движением денежных средств. Каждая хозяйственная операция вызывает либо поступление, либо расходование денежных средств.
В связи с этим, изучим формирование чистого денежного потока и факторы его изменения от операционной деятельности в ЗАО «Птицевод».
Проведем горизонтальный и вертикальный анализ денежных потоков предприятия. Горизонтальный анализ предполагает изучение динамики формирования положительного, отрицательного и чистого денежных потоков предприятия в разрезе отдельных источников, расчет темпов их роста и прироста, установление тенденций изменения их объемов. При этом темпы прироста чистого денежного потока сопоставляется с темпами прироста активов предприятия, а также с темпами прироста объемов производства (реализации) продукции.
Для проведения данного анализа, прежде всего, необходимо отразить наглядно денежные потоки в таблице 2.4.1
Таблица 2.4.1 - Динамика изменения денежного потока по источникам их образования в ЗАО «Птицевод»
| Источники денежного потока | Годы | В среднем за период | ||||
| 2001 | 2002 | 2003 | 2004 | 2005 | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Положительный денежный поток, т. руб. | 28622 |
41243 |
33417 |
28750 |
44444 |
35295 |
| - выручка от продажи товаров, продукции, работ и услуг | 23884 |
26821 |
24077 |
27608 |
37515 |
27981 |
| - бюджетные ассигнования | 28 |
474 |
852 |
1018 |
576 |
590 |
| - кредиты полученные | 2092 |
12927 |
- |
- |
- |
3004 |
| - прочие поступления | 2618 |
1021 |
8488 |
124 |
6353 |
3721 |
| Отрицательный денежный поток, т. руб. | 28160 |
41200 |
33384 |
28795 |
48268 |
35961 |
| - средства, направленные на оплату приобретенных товаров, работ и услуг | 15512 |
22959 |
19761 |
21149 |
29609 |
21798 |
| - средства, направленные на оплату труда | 2763 |
3241 |
3496 |
4227 |
6171 |
3980 |
| -средства, направленные на расчеты по налогам и сборам | 611 |
1945 |
1685 |
1487 |
1878 |
1521 |
| -средства, направленные на командировочные расходы | - |
- |
15 |
13 |
11 |
8 |
| -средства, направленные на обучение кадров | - | - | 10 | 15 | 13 | 8 |
| - средства, направленные на прочие цели | 9274 |
13055 |
8417 |
1904 |
10586 |
8647 |
| Чистый денежный поток, т. руб. | +462 |
+43 |
+33 |
-45 |
-3824 |
-791 |
Посредством изучения таблицы были установлены статьи, являющиеся основными источниками формирования и направлениями расходования денежных средств. Так, одним из основных источников притока денежных средств на предприятии является выручка от реализации продукции, товаров и услуг. При этом основным видом оттока денежных средств хозяйства являются средства, направленные на оплаты приобретенных товаров, работ и услуг, а также оплату труда работников.
Далее проведем расчет темпов роста и прироста денежного потоков по источникам их образования. Результаты расчетов представим в следующей таблице.
Таблица 2.4.2 - Расчет темпов роста и прироста чистого денежного потока
Показатели |
годы | |||||||||
| 2001 | 2002 | 2003 | 2004 | 2005 | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | |||||
| 1.Положительный денежный поток, т. руб. | 28622 |
41243 |
33417 |
28750 |
44444 |
|||||
|
Абсолютный прирост, т. руб. - цепной - базисный |
- - |
12621 12621 |
-7826 4795 |
-4667 128 |
15694 15822 |
|||||
|
Коэффициент роста - цепной - базисный |
- - |
1,4409 1,4409 |
0,8102 1,1675 |
0,8603 1,0044 |
1,5458 1,5527 |
|||||
|
Темп роста, % - цепной - базисный |
144,09 144,09 |
81,02 116,75 |
86,03 100,44 |
154,58 155,27 |
||||||
|
Темп прироста, % - цепной - базисный |
- - |
44,09 44,09 |
-18,98 16,75 |
-13,97 0,44 |
54,58 55,27 |
|||||
|
2. Отрицательный денежный поток, т. руб. |
28160 |
41200 |
33384 |
28795 |
48268 |
|||||
|
Абсолютный прирост, т. руб. - цепной - базисный |
- - |
12414 12414 |
-7816 4598 |
-4589 9 |
19473 19482 |
|||||
|
Коэффициент роста: - цепной - базисный |
- - |
1,4312 1,4312 |
0,8102 1,1597 |
0,8625 1,0003 |
1,6762 1,6767 |
|||||
|
Темп роста, % - цепной - базисный |
- - |
143,12 143,12 |
81,02 115,97 |
86,25 100,03 |
167,62 167,67 |
|||||
|
Темп прироста, % - цепной - базисный |
- - |
43,12 43,12 |
-18,98 15,97 |
-13,75 0,03 |
67,62 67,67 |
|||||
|
3. Чистый денежный поток, т. руб. |
+462 |
+43 |
+33 |
-45 |
-3824 |
|||||
|
Абсолютный прирост, т. руб. - цепной - базисный |
- - |
207 207 |
-10 197 |
-78 119 |
-3779 -3615 |
|||||
|
Коэффициент роста: - цепной - базисный |
- - |
-0,2621 -0,2621 |
0,7674 -0,2012 |
-1,3636 0,2743 |
-84,9777 23,3170 |
|||||
|
Темп роста, % - цепной - базисный |
- - |
-26,21 -26,24 |
76,74 -20,12 |
-136,36 27,43 |
-8497,77 2331,70 |
|||||
Далее произведем расчет средних характеристик чистого денежного потока.
Таблица 2.4.3 - Средние характеристики темпов роста и прироста величин чистого денежного потока за период 2001 – 2005 гг.
| Чистый денежный поток | Значение показателя |
|
1. Средний абсолютный прирост, т. руб. - цепной - базисный |
-915 -773 |
|
2. Средний коэффициент роста: - цепной - базисный |
-21,4588 -5,782 |
| Продолжение таблицы 2.4.3 | |
|
3. Средний темп роста, % - цепной - базисный |
-2145,8825 578,1925 |
|
4. Средний темп прироста, % - цепной - базисный |
-2245,925 478,2 |
Как уже отмечалось, необходимо провести сравнительный анализ темпов роста и прироста величины денежного потока с темпами роста и прироста активов. Однако, прежде всего, возникает потребность в проведении расчетов темпов роста и прироста активов предприятия за анализируемый период. Результаты расчетов занесены в таблице 2.4.4.
Таблица 2.4.4 - Расчет темпов роста и прироста активов предприятия
Показатели |
2001г |
2002 г |
2003 г |
2004 г |
2005г |
В среднем за период |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
Фактическое значение, т. руб. |
46163 |
49244 | 49957 | 42120 | 47476 | 46992 |
|
Абсолютный прирост, т. руб. - цепной - базисный |
- - |
-3081 -3081 |
713 3794 |
-7837 -4043 |
5356 1313 |
-1212,25 -504,25 |
|
Коэффициент роста: - цепной - базисный |
- - |
1,0667 1,0667 |
1,0144 1,0821 |
0,8431 0,9124 |
1,1271 1,0284 |
1,0128 1,0224 |
|
Темп роста, % - цепной - базисный |
- - |
106,67 106,67 |
101,44 108,21 |
84,31 91,24 |
112,71 102,84 |
101,28 102,24 |
|
Темп прироста, % - цепной - базисный |
- - |
6,67 6,67 |
1,44 8,21 |
-15,69 -8,76 |
12,71 2,84 |
1,28 2,24 |
Также для сравнительного анализа необходимы темпы роста и прироста объемов продаж за исследуемый период.
Таблица 2.4.5 - Расчет темпов роста и прироста объема реализации с.-х. продукции
Показатели |
Годы | В среднем за период | ||||
| 2001 | 2002 | 2003 | 2004 | 2005 | ||
| Денежная выручка, фактическое значение, т. руб. | 23916 |
25292 |
24025 |
33544 |
43098 |
1732 |
|
Абсолютный прирост, т. руб. - цепной - базисный |
- - |
1376 1376 |
-1267 109 |
9519 9628 |
9554 19182 |
4796 7574 |
|
Коэффициент роста: - цепной - базисный |
- - |
1,0575 1,0575 |
0,9499 1,0045 |
1,3962 1,4025 |
1,2848 1,8020 |
1,1721 1,3166 |
|
Темп роста, % - цепной - базисный |
- - |
105,75 105,75 |
94,99 100,45 |
139,62 140,25 |
128,48 180,20 |
117,21 131,66 |
|
Темп прироста, % - цепной - базисный |
- - |
5,75 5,75 |
-5,01 0,45 |
39,62 40,25 |
28,48 80,20 |
17,21 31,66 |
Для нормального функционирования предприятия, повышения его финансовой устойчивости и платежеспособности требуется, чтобы темпы роста объемов продаж превышали темпы роста активов, а темпы роста чистого денежного потока опережали темпы роста продаж, т.е. выполнялось следующее неравенство:
100 < Такт < Трп < Тчдп
Таким образом, получаем следующее неравенство по ЗАО «Птицевод» в среднем за исследуемый период:
100 < 101,28 < 117,21< 578,19
Первое неравенство неверно. Оно показывает, что за истекший период предприятие снизило свой экономический потенциал и масштабы своей деятельности.
Второе неравенство свидетельствует о том, что объем продаж, растет быстрее экономического потенциала. Это может означать, что за прошедший период повысилась интенсивность использования ресурсов на предприятии.
Третье неравенство показывает, что темпы роста чистого денежного потока опережают темпы роста объемов реализации. Это может быть вызвано привлечением дополнительных денежных средств за счет мобилизации дополнительных денежных ресурсов или за счет погашения дебиторской задолженности.
Далее проведем вертикальный (структурный) анализ положительного, отрицательного и чистого денежных потоков по отдельным источникам поступлений и направлениям расходования денежных средств.
По данным таблицы видно, что схема положительного денежного потока по годам растет с 28622 т. руб. в 2001 году до 44444 т. руб. в 2005 году, т.е. увеличился в 1,6 раза.
Наибольший удельный вес в структуре положительного денежного потока занимает выручка от реализации продукции, работ и услуг – 96 % в 2004 году и 84,4 % в 2005 году.
Практически такими же темпами происходит рост суммы отрицательного денежного потока, который в 2001 году составил 28160 т. руб., что в 1,7 раза меньше, чем в 2005 году. Основную долю в структуре отрицательного денежного потока занимают средства, направленные на приобретение товаров, работ и услуг, и средства, направленные на прочие цели – 55 % и 32,9 % соответственно в 2005 году.
Результаты горизонтального и в вертикального анализа служат основой проведения фундаментального (факторного) анализа формирования чистого денежного потока.
Таблица 2.4.6
Объемы денежных потоков по источникам формирования и направлениям расходования
Виды денежного потока |
2001 г. | 2002 | 2003 | 2004 | 2005 | |||||
| тыс. руб. | в % к итогу | тыс. руб. | в % к итогу | тыс. руб. |
в % к итогу |
тыс. руб. | в % к итогу | тыс. руб. | в % к итогу | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| Положительный денежный поток: | 28622 |
100,0 |
41243 |
100,0 |
33417 |
100,0 |
28750 |
100,0 |
44444 |
100,0 |
| - выручка от продажи товаров, продукции, работ и услуг | 23884 |
83,4 |
26821 |
65 |
24077 |
72,1 |
27608 |
96 |
37515 |
84,4 |
| - бюджетные ассигнования | 28 |
0,1 |
474 |
1,1 |
852 |
2,5 |
1018 |
3,5 |
576 |
1,3 |
|
- кредиты полученные |
2092 |
7,3 |
12927 |
31,3 |
- |
- |
- |
- |
- |
- |
| - прочие поступления | 2618 |
9,1 |
1021 |
2,5 |
8488 |
25,4 |
124 |
0,4 |
6353 |
14,3 |
| Отрицательный денежный поток: | 28160 |
100,0 |
41200 |
100,0 |
33384 |
100,0 |
28795 |
100,0 |
48268 |
100,0 |
| - средства, направленные на оплату приобретенных товаров, работ и услуг | 15512 |
55 |
22959 |
55,7 |
19761 |
59,2 |
21149 |
73,4 |
29609 |
61,3 |
| - средства, направленные на оплату труда | 2763 |
9,8 |
3241 |
7,9 |
3496 |
10,5 |
4227 |
14,7 |
6171 |
12,8 |
| -средства, направленные на расчеты по налогам и сборам | 611 |
2,2 |
1945 |
4,7 |
1685 |
5 |
1487 |
5,2 |
1878 |
3,9 |
| -средства, направленные на командировочные расходы | - |
- |
- |
- |
15 |
0,04 |
13 |
0,05 |
11 |
0,02 |
| -средства, направленные на обучение кадров | - |
- |
- |
- |
10 |
0,003 |
15 |
0,05 |
13 |
0,03 |
| - средства, направленные на прочие цели | 9274 |
32,9 |
13055 |
31,7 |
8417 |
25,2 |
1904 |
6,6 |
10586 |
21,9 |
Для изучения положительного, отрицательного и чистого денежных потоков используем прямой и косвенный метод анализа.
Прямой метод направлен на получение данных, характеризующих как валовой, так и чистый поток денежных средств предприятия в отчетном периоде. При применение этого метода используются непосредственно данные бухгалтерского учета и отчета о движении денежных средств, характеризующие все виды их поступления и расходования.
Формула расчета чистого денежного потока прямым методом от операционной деятельности представлена в главе 1 на странице 12.
ЧДП2001= +462 т. руб.
ЧДП2002= +43 т. руб.
ЧДП2003= +33т. руб.
ЧДП2004= -45 т. руб.
ЧДП2005= -3824 т. руб.
Произведенные расчеты показывают, что в 2001,2002,2003 году результатом от основной деятельности является приток, а не отток денежных средств. В последние же годы наблюдается уменьшение объемов чистого денежного потока.
Таким образом, на предприятии нестабильные значения показателя чистого денежного потока.
Далее рассчитаем чистый денежный поток косвенным методом. Косвенный метод более предпочтителен с аналитической точки зрения, т.к. позволяет объяснить причины расхождений между финансовыми результатами и свободными остатками денежной наличности. Расчет чистого денежного потока косвенным методом осуществляется путем соответствующей корректировки чистой прибыли на сумму изменений в запасах, дебиторской задолженности, кредиторской задолженности, краткосрочных финансовых вложений и других статей актива, относящихся к текущей деятельности.
Формула расчета чистого денежного потока косвенным методом представлена на странице 13.
ЧДП2001= (-959)+1198+111+2746+(-37)=3059 т. руб.
ЧДП2002= 146+(-28)+2163+(-999)+770+(-2189)+1987=1850 т. руб.
ЧДП2003 = (-1232)+1048+(-1128)+(-378)+143+2734=1187 т. руб.
ЧДП2004 = 271+(-47)+2750+1176+899+153=5202 т. руб.
ЧДП2005 = 247+1619+(-2849)+3771+471+(-2)=3257 т. руб.
По данным расчетам видно, чистый денежный поток предприятие получило за все пять лет. Таким образом, косвенный метод наглядно показывает различие между чистым финансовым результатом и чистым денежным потоком. С помощью ряда корректировочных процедур финансовый результат предприятия преобразуется в величину чистого денежного потока от операционной деятельности.
Преимущество косвенного метода определения чистого денежного потока состоит в том, что позволяет выявить динамику всех факторов, формирующих величину чистого денежного потока, а достоинством прямого метода является то, что он позволяет получить более точную информацию об объеме и составе денежных потоков предприятия. Поэтому, целесообразно использовать оба метода.
2.5 Анализ дебиторской и кредиторской задолженностей
Важной характеристикой, определяющей платежеспособность предприятия, является состояние расчетов. Все предприятия в результате хозяйственной деятельности вступают в договорные отношения с другими организациями финансовыми органами, другими учреждениями, в результате чего возникают обязательства, по которым надо осуществлять расчет. Из-за нарушения платежной дисциплины возникает дебиторская и кредиторская задолженности.
Дебиторская задолженность – это отвлечение оборотных средств из оборота. Резкое увеличение дебиторской задолженности и ее доли в оборотных активах может свидетельствовать о неосмотрительной политике предприятия по отношению к покупателям, либо об увеличении объемов продаж, либо неплатежеспособности и банкротстве части покупателей.
Сокращение дебиторской задолженности оценивается положительно, если это происходит за счет сокращения периода ее погашения. Если же дебиторская задолженность в связи с уменьшением отгрузки продукции, то это свидетельствует о снижении деловой активности предприятия. Следовательно, рост дебиторской задолженности не всегда оценивается отрицательно, а снижение - положительно.
Необходимо различать нормальную и просроченную задолженность, Наличие последней создает финансовые затруднения, т.к. предприятие будет чувствовать недостаток финансовых ресурсов для приобретения товарно-материальных ценностей, выплаты зарплаты и т.д. Просроченная дебиторская задолженность означает также рост риска непогашения долгов и уменьшения прибыли.
В процессе анализа, прежде всего, нужно изучить динамику дебиторской задолженности в следующей таблице.
Таблица 2.5.1 - Анализ дебиторской задолженности предприятия
Показатели |
годы | |||
| 2002 | 2003 | 2004 | 2005 | |
|
Дебиторская задолженность краткосрочная, всего, т. руб. |
2018 |
2451 |
3351 |
3747 |
| - авансы вы данные | - |
1238 |
1657 |
1962 |
| - прочие | ||||
| Дебиторская задолженность долгосрочная, всего, т. руб. | - |
- |
- |
168 |
|
в т.ч. -покупатели и заказчики |
- | 1213 | 1694 | 1617 |
|
Доля дебиторской задолженности, %: - в общей сумме оборотных активов |
- |
- |
4644 |
|
| - в выручке | - |
- |
- |
4644 |
В ЗАО «Птицевод» состояние расчетов по дебиторской задолженности кризисное.
Как показывают данные этой таблицы, в последние годы в ЗАО наблюдается тенденция к возрастанию величины дебиторской задолженности. В 2005 году ее сумма увеличилась на 5040 и по данным годового отчета составила 8391 т. руб., т.е. по сравнению с прошлым годом возросла на 150 %, Основная ее часть приходится на покупателей и заказчиков – 6606 т. руб. или 72,3 %.
Доля дебиторской задолженности в общей сумме оборотных активов составляет 48 %, а в выручке 19 % , т.е. в 2005 году из оборота предприятия было отвлечено 48 % имеющихся оборотных активов.
Самый большой размер дебиторской задолженности наблюдался также в 2005 году, и он необусловлен расширение объемов деятельности, а связан с тем, что покупатели стали хуже рассчитываться за приобретаемую с.-х. продукцию.
Таблица 2.5.2 - Анализ динамики кредиторской задолженности в ЗАО «Птицевод»
Показатели |
Годы | ||||||||
| 2002 | 2003 | 2004 | 2005 | ||||||
| начало | конец | начало | конец | начало | конец | начало | конец | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | |
| 1. Кредиторская задолженность краткосрочная, всего, т. руб. | 7764 |
2817 |
13101 |
14944 |
15827 |
17670 |
17670 |
25244 |
|
|
в т.ч. - поставщикам и подрядчикам |
- |
- |
2817 |
5502 |
6600 |
7341 |
7341 |
7844 |
|
|
из них: подрядным строительным организациям |
- |
- |
- |
- |
- |
237 |
- |
- |
|
| - налоги и сбор- ры | - |
- |
352 |
407 |
450 |
550 |
550 |
477 |
|
| - займы | - | - | - | - | - | 2125 | 2125 | 7925 | |
| -кредиты | 7526 | 8733 | 8278 | 6944 | 6944 | 8400 | |||
| - прочие | - | - | 2406 | 302 | 499 | 710 | 710 | 598 | |
| 2. Кредиторская задолженность долгосрочная, всего, т. руб.: | - |
- |
459 |
1175 |
- |
- |
198 |
806 |
|
| - займы | - | - | 92 | 92 | 547 | 198 | 198 | 213 | |
|
из них непогашенные в срок |
- |
- |
- |
- |
- |
- |
- |
158 |
|
| - прочая | - | - | 367 | 1083 | - | - | - | 593 | |
| ИТОГО: | 7764 | 2817 | 13560 | 16119 | 15827 | 17670 |
2. Кредиторская задолженность долгосрочная, всего, т. руб.: - - 459 1175 - - 198 806 - займы - - 92 92 547 198 198 213 из них непогашенные в срок - - - - - - - 158 - прочая - - 367 1083 - - - 593 ИТОГО: 7764 2817 13560 16119 15827 17670 17868 26050 |
||
По данным таблицы видно, что в последние годы наблюдается увеличение кредиторской задолженности по годам. В 2005 году она возросла до 26050 т. руб.
Основная доля кредиторской задолженности приходится на краткосрочную. Основное место в ней занимают кредиты и задолжность поставщикам и подрядчикам: 33,4 % и 31,1 % соответственно на конец 2005 года. Причиной возникновения кредиторской задолженности является неплатежеспособность предприятия.
Далее сопоставим величины дебиторской и кредиторской задолженностей в следующей таблице.
Произведенные расчеты показывают, что кредиторская задолженность в 2,6-6 раз превышает дебиторскую задолженность. То есть даже если с предприятием рассчитаются все дебиторы, то этих средств не хватит, чтобы погасить кредиторскую задолженность. Это свидетельствует о низкой платежеспособности предприятия.
Для улучшения состояния расчетов нужно, в первую очередь, повышать платежеспособность ЗАО «Птицевод», продавать продукцию за наличный расчет с предоплатой, находить более надежных покупателей.
Таблица 2.5.3 - Анализ соотношения дебиторской и кредиторской задолженностей
| Показатели | Годы | |||
| 2002 | 2003 | 2004 | 2005 | |
| Дебиторская задолженность, всего, т. руб. | 2018 | 2451 | 3351 | 3747 |
| Кредиторская задолженность, всего, т. руб. | 5291 | 14840 | 16749 | 21959 |
|
Соотношение дебиторской и кредиторской задолженностей: а) в абсолютных величинах, т. руб. |
3273 |
12389 |
13398 |
18212 |
| б) в относительных величинах, раз | 2,6 | 6 | 4,9 | 5,8 |
2.6 Анализ сбалансированности и эффективности денежного потока
Управление денежными потоками требует постоянного мониторинга (системы слежения) равномерности и синхронности формирования положительного и отрицательного денежных потоков в разрезе отдельных интервалов времени, для чего можно использовать способ сопоставления динамических рядов и графический прием.
Таблица 2.6.1 - Динамика денежных потоков, тыс. руб.
| Показатель | 2001 г. | 2002 г. | 2003 г. | 2004 г. | 2005 г. |
| Положительный денежный поток, т. руб. | 28622 | 41243 | 33417 | 28750 | 44444 |
| Отрицательный денежный поток, т. руб. | 28160 | 41200 | 33384 | 28795 | 48268 |
| Чистый денежный поток, т. руб. | +462 | +43 | +33 | -45 | -3824 |
Приведенные в таблице данные показывают, что у предприятия в 2001 – 2003 годах имеется излишек денежных средств, хотя и небольшой. А в 2004 и 2005 годах недостаток денежных средств составил 45 и 3824 т. руб. соответственно.
Для оценки степени равномерности формирования и синхронности положительного и отрицательного денежных потоков рассчитаем следующие показатели: среднеквадратическое отклонение, коэффициент вариации и коэффициент корреляции, формулы которых рассмотрены в 1 главе.
Среднеквадратическое отклонение показывает абсолютное отклонение индивидуальных значений от среднеарифметического уровня показателя:
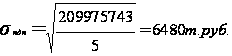
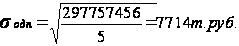
Таким образом, все значения положительного денежного потока отклоняются от среднего значения на 6480 т. руб., а все значения отрицательного денежного потока в среднем отклоняются от среднего значения на 7714 т. руб.
Коэффициент вариации характеризует относительную меру отклонений отдельных значений от среднего уровня показателя.
Vпдп = 6480 / 35295 * 100 = 18, 4 %
Vодп = 7714 / 35961 * 100 = 21, 5%
Уровень вариации для положительного денежного потока равен 18, 4 %, а для отрицательного – 21, 5 %. Это небольшой размах отклонений значений динамического ряда от среднего уровня исследуемых показателей. Совокупность считается однородной, если коэффициент вариации не превышает 33 %, следовательно, совокупность значений денежных потоков является однородной.
Коэффициент корреляции показывает степень синхронизации денежных потоков за анализируемый период.
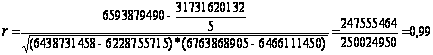
Рассчитанный коэффициент корреляции равен r = 0.99, на основании чего можно сделать вывод, что в ЗАО «Птицевод» положительный и отрицательный денежные потоки хорошо сбалансированы во временном интервале, хотя в 2004 и 2005 годах предприятие испытывает дефицит денежных средств.
Рассчитаем и проанализируем также динамику коэффициента ликвидности денежного потока в следующей таблице.
Таблица 2.6.2 - Анализ динамики коэффициента ликвидности в ЗАО «Птицевод»
| Показатель | Формула расчета | 2001 г. | 2002 г. | 2003 г. | 2004 г. | 2005 г. |
| Коэффициент ликвидности денежного потока | ПДП/ОДП |
1,02 |
1,00 |
1,00 |
0,99 |
0,92 |
Для обеспечения необходимой ликвидности денежного потока этот коэффициент должен иметь значение не ниже 1. Превышение 1 способствует росту остатков денежных средств на конец периода, т.е.