Фінансове забуспечення недержавних пенсійних фондів
За правовим титулом, на якому пенсійні активи належать чи не належать учасникам пенсійного фонду, інституційні фонди поділяють на створені у [4]:
• корпоративній формі — якщо пенсійні активи належать учасникам на певному титулі. Орган управління є внутрішнім, як правило, це рада директорів. Такими є НПФ в Угорщині, Бельгії, Італії, Швейцарії, Мексиці, Австрії та Чеській Республіці;
• засновницькій формі — якщо учасники не мають правового титулу щодо активів пенсійного фонду, за винятком, можливо, випадків банкрутства вкладника. З іншого боку, учасники отримують прибуток від інвестування таких активів і можуть володіти правами стосовно прибутку, який отримує пенсійний фонд. Орган управління є також внутрішнім. Окремі пенсійні фонди таких видів існують у Бельгії, Італії, Швейцарії, а також Данії, Фінляндії, Нідерландах і Швеції;
• трастовій формі — якщо права на пенсійні активи передаються на праві довірчої власності довіреним, які управляють фондом. Довірені повинні управляти трастовими активами лише в інтересах учасників фонду, які отримують прибутки від інвестування активів. Основним принципом при організації фондів таких видів є те, що активи, передані довіреному на праві довірчої власності одними довірителями, мають бути відокремлені від активів, переданих іншими довірителями, і від активів самого довіреного. Усі країни англо-саксонської правової сім'ї (Австралія, Канада, Ірландія, Нова Зеландія, Великобританія, США) передбачають трасти як єдино можливу правову форму існування пенсійних фондів.
Пенсійні фонди контрактного типу можуть створюватися у двох правових формах:
• індивідуальній, відповідно до якої учасники володіють певним правовим титулом щодо пенсійних активів. Закриті й відкриті пенсійні фонди Польщі, Португалії, Іспанії та відкриті пенсійні фонди Італії засновуються у такій формі. У Польщі та Португалії пенсійними фондами управляють компанії з управління пенсійними фондами, виключним видом діяльності яких саме і є управління пенсійними фондами. В Італії та Іспанії в ролі управляючої компанії може виступати вже існуюча фінансова компанія, наприклад банк або страхова компанія;
• колективній формі, відповідно до якої учасники є одержувачами прибутку від інвестування пенсійних активів. Окремі пенсійні фонди такого виду існують у Кореї та Японії.
Відповідно до зазначеної вище класифікації, недержавні пенсійні фонди України є автономними, інституційними, оскільки є юридичними особами, та створеними у корпоративній формі, оскільки пенсійні активи належать учасникам на праві власності.
1.3 Організація діяльності НПФ
Розвиток системи недержавного пенсійного забезпечення має велике значення як для громадян України, так і для економіки. Недержавні пенсійні фонди – окрема соціально-економічна категорія, яку доцільно розглядати у таких основних площинах: як соціально-захисний важіль (для підвищення матеріального забезпечення працівників після виходу їх на пенсію); як механізм реалізації соціально-трудових відносин між працівником та роботодавцем (що пов’язано із мотивацією до створення НПФ або участі в ньому); як систему інституціональних інвесторів, що мають в розпорядженні інвестиційний ресурс (тобто економічний аспект).
Побудова ефективно функціонуючих недержавних пенсійних фондів в Україні означає створення нового механізму пенсійного забезпечення. Значущість таких фондів визначається їх спроможністю бути суттєвим джерелом підтримки соціальних стандартів та одночасно акумулятором внутрішніх інвестиційних ресурсів для прискореного розвитку національної економіки.
Тому, необхідність активного втручання держави в процеси діяльності недержавних пенсійних фондів об’єктивно обумовлена особливо там, де це необхідно для повної реалізації суспільно-економічних цілей. Створення НПФ при участі держави має велике значення для розвитку недержавного пенсійного забезпечення та покладає на його засновників велику відповідальність не тільки за діяльність створюваного НПФ, а й за те, як створення цього НПФ відобразиться на всьому фінансовому та фондовому ринках.
Діяльність недержавних пенсійних фондів та обслуговуючих компаній знаходиться під постійним перехресним наглядом та суворим контролем з боку державних органів. 1 січня 2004 року в Україні набули чинності Закони України «Про загальнообов’язкове пенсійне страхування» від 9 липня 2003 року і «Про недержавне пенсійне забезпечення» від 9 липня 2003 року [1;2].
Відповідно до Закону України „Про недержавне пенсійне забезпечення”, який набув чинності 1 січня 2004 року, державний нагляд та контроль у сфері недержавного пенсійного забезпечення, а саме за діяльністю недержавних пенсійних фондів, страхових організацій та банківських установ здійснюється Державною комісією з регулювання ринків фінансових послуг України [30]. Державною комісією з регулювання ринків фінансових послуг України було розроблено 30 підзаконних нормативно-правових актів [8].
Ефективність діяльності НПФ та адміністраторів контролює Державна комісія з регулювання ринків фінансових послуг України, діяльність компанії з управління активами та банка-зберігача – Державна комісія з цінних паперів та фондового ринку, а банка-зберігача ще й Національний банк України [19] (рис. 1.3).



Рис. 1.3. Державний нагляд за недержавними пенсійними фондами [3]
Як орган державного нагляду та контролю у цій сфері, Держфінпослуг оприлюднює перелік юридичних осіб, які провадять діяльність у сфері недержавного пенсійного забезпечення, здійснює обмін інформацією, яка є необхідною для державного нагляду та контролю у сфері недержавного пенсійного забезпечення з відповідними державними органами, зокрема, з Державною комісією з цінних паперів та фондового ринку.
До основних напрямків регулювання у сфері недержавного пенсійного забезпечення відноситься реєстрація недержавних пенсійних фондів (з видачею їм відповідного свідоцтва), ліцензування юридичних осіб, що будуть надавати послуги з адміністрування пенсійних фондів, аналіз ефективності діяльності всіх суб‘єктів системи недержавного пенсійного забезпечення [30].
У разі виявлення порушень державні органи вживають заходи впливу, передбачені чинним законодавством.
Контроль діяльності фонду з боку засновників здійснює рада фонду (єдиний орган управління НПФ), яка формується з представників засновників. Рада фонду може у будь-який час замінити компанії, що здійснюють обслуговування фонду, якщо їх діяльність буде визнана неефективною.
Крім того, рада фонду затверджує інвестиційну декларацію – документ, що визначає напрями інвестування пенсійних активів (додаток Б). Інвестиційна декларація пенсійного фонду підлягає обов'язковій реєстрації в Державній комісії з регулювання ринків фінансових послуг України протягом 60 календарних днів після формування ради фонду [1; стаття 10].
Крім цього, проводяться планові аудиторські перевірки діяльності пенсійних фондів, адміністраторів, компаній з управління активами, зберігачів, страхових організацій та банків, що надають послуги у сфері недержавного пенсійного забезпечення, проводяться не рідше ніж один раз на рік за рахунок юридичних осіб, що перевіряються. Аудиторська перевірка проводиться аудитором, який має право на провадження аудиторської діяльності і займається виключно наданням аудиторських послуг згідно із законодавством. Аудиторська перевірка проводиться на підставі договору, який укладається між аудитором та юридичною особою, що перевіряється [1; стаття 5].
Один і той же аудитор не може провадити перевірку двох і більше юридичних осіб, що надають послуги одному й тому ж пенсійному фонду. Аудитор не може проводити перевірку суб'єктів недержавного пенсійного забезпечення та вищезазначених юридичних осіб, якщо він або його засновник (засновники) володіють часткою (паєм, акціями) у статутному капіталі цих суб'єктів (юридичних осіб) або їх засновника (засновників).
При поданні річної звітності Державній комісії з регулювання ринків фінансових послуг України і Державній комісії з цінних паперів та фондового ринку адміністратор і компанія з управління активами обов'язково додають до зазначеної звітності копію аудиторського висновку встановленого зразка.
Отже, державний нагляд за діяльністю недержавних пенсійних фондів здійснюється досить активно, проте, через те, що пенсійна реформа в Україні була здійснена нещодавно (2004 рік) і через малий досвід функціонування НПФ на ринку ще існують певні недоліки недостатнього їх регулювання.
РОЗДІЛ 2. АНАЛІЗ ДЖЕРЕЛ ФІНАНСОВОГО ЗАБЕЗПЕЧЕННЯ ДІЯЛЬНОСТІ НЕДЕРЖАВНИХ ПЕНСІЙНИХ ФОНДІВ
2.1 Аналіз та оцінка сфери діяльності НПФ
У 80-90 роках 20 століття відбулася криза солідарних систем в країнах Європи через старіння населення, зниження чисельності працючих, зростання кількості пенсіонерів, що призвело до того, що в країнах з перехідною економікою солідарні системи стали джерелом політичних конфліктів а також перестали виконувати головну соціальну функцію – забезпечувати достойний рівень життя (60-70% заробітної плати) [21]. Тому більшість країн почали реформувати свої системи пенсійного забезпечення. Головною причиною стала також демографічна криза у світі. За різними підрахунами,через 50 років у світі понад 40% усіх людей будуть пенсійного віку і особливо гостро ця проблема стоятиме перед Європою.
Країни знаходяться на різних стадіях старіння населення, однак, чим більш активним є цей процес, тим більші проблеми перед ними постають. Чим раніше будуть розроблені, доведені до громадськості, та запроваджені нові методи пенсійної системи, тим дешевшими вони будуть для суспільства [27].
Останніми роками в багатьох країнах, водночас з проведеними пенсійними реформами, був збільшений офіційний вік виходу на пенсію (табл.2.1).
Таблиця 2.1
Очікувана тривалість життя у офіційному віці виходу на пенсію у деяких країнах
| Країна |
Офіційний вік Виходу на пенсію |
Тривалість життя у офіційному віці виходу на пенсію | ||
| Чоловіки | Жінки | Чоловіки | Жінки | |
| Україна | 60 | 55 | 14 | 25 |
| Австрія | 65 | 60 | 17 | 24 |
| Великобританія | 65 | 60 | 15.7 | 23 |
| Іспанія | 65 | 65 | 16.8 | 20.9 |
| Німеччина | 65 | 65 | 16.3 | 19.8 |
| Польща | 65 | 60 | 14 | 22 |
| Румунія | 65 | 60 | 13 | 20 |
| Словаччина | 62 | 62 | 15 | 18 |
| Угорщина | 62 | 61 | 16 | 20 |
| Франція | 60 | 60 | 20 | 26 |
За даними World Bank
Серед європейських країн Україна має найнижчий вік виходу на пенсію, особливо для жінок – 55 років, тоді як рівень очікуваної тривалості життя для офіційного віку виходу на пенсію є довшим ніж в багатьох європейських країнах [27].
Рішення про те, щоб не підвищувати вік виходу на пенсію, є прийнятним у даний час, але зовсім незабаром до цього питання треба повернутись, оскільки у майбутньому поступове підвищення пенсійного віку стане вкрай необхідним. Майже всі країни, які провадили пенсійну реформу підвищили чи ще продовжують підвищувати пенсійний вік.
Крім цього, наприкінці XX ст. у західних країнах постала проблема, породжена покращенням якості життя. Якщо в 70—80 pp. XX ст. економічна криза стала випробуванням для західної соціальної держави, то у 90-х pp. проблеми виникли через зростання тривалості життя, а, отже, й збільшення витрат на соціальні потреби. За даними МОП — у світі в 1990 р. налічувалося 9% населення у віці 60 років й старше, а в 2030 р. очікується 16%; за цими ж джерелами в середині 90-х pp. у більшості розвинених країн на пенсії витрачалось від 6 до 14% ВВП, що призвело до зростання витрат на пенсійне забезпечення. Крім того, подовження тривалості життя, а, отже, й подовження строку отримання пенсій, а також збільшений їх розміру у тих, хто досяг 80-ти літнього віку призвели до збільшення витрат [18].
Через зазначені причини, наприкінці минулого століття країни світу почали здійснювати пенсійні реформи, внаслідок чого в багатьох країнах були створені двох- та трьохрівневі пенсійні системи. У розвинених країнах світу в 90-х pp. були проведені пенсійні реформи (у США в 1995 p., у Великобританії в 1994 p., у Франції в 1993 p., в Італії у 1992 p., в Німеччині у 1992 p.).
Розглянемо розповсюдження трирівневих пенсійних систем. Трирівнева система, на зразок запропонованої та частково запровадженої в Україні, є переважаючою пенсійною моделлю серед країн колишнього соціалістичного табору. 12 країн колишнього соціалістичного табору мають трирівневі пенсійні системи, а саме: Угорщина та Польща (обидві країни запровадили таку систему до 2001 року), Болгарія, Хорватія, Естонія, Косово, Латвія, Литва, Македонія, Румунія, Росія та Словаччина (усі запровадили з 2001 року або пізніше) [5].
Трирівнева пенсійна система – це також модель найбільш поширена в розвинених країнах, включаючи Австралію, Данію, Нідерланди, Швецію, Швейцарію та Великобританію. Проте не всі трирівневі пенсійні системи однакові. Основні відмінності полягають у методиці обчислення пенсій на Рівні I та видах пенсійних схем, дозволених на Рівні III.
Майже усі добровільні системи Рівня III дозволяють тільки пенсійні плани на основі індивідуальних накопичувальних рахунків. Пенсійні плани з визначеними виплатами не можуть пропонуватись на Рівні III. Це особливо стосується добровільних пенсійних систем, які були нещодавно створені. Більшість систем Рівня III, які були створені давно, такі як у Сполучених Штатах та у Великобританії, дозволяють плани з визначеними виплатами, однак за останні 10 років, мабуть, не існує жодного прикладу запровадження Рівня III, який би дозволяв пенсійні плани з визначеними виплатами. Добровільні пенсійні схеми, які запроваджуються останнім часом, майже завжди є схемами з визначеними внесками.
Хоча більшість пенсійних реформ за останні 10 років завершились запровадженням трирівневих пенсійних систем, дворівневі пенсійні системи все ще залишаються домінуючою моделлю у міжнародній практиці. Більшість таких систем або вже існують давно або є новими системами у нерозвинених країнах (часто в Африці).
Дворівневі пенсійні системи майже завжди складаються з Рівня I – солідарної системи та Рівня III – добровільних схем. Тільки декілька таких систем, наприклад, в Казахстані складаються з обов’язкової накопичувальної системи (Рівень II) та добровільної пенсійної системи (Рівень III). Системи, які складаються тільки з Рівня II та III зустрічаються дуже рідко [5].
У колишніх країнах соціалістичного табору використовуються різні моделі пенсійного забезпечення [26]. Їх можна згрупувати за такими типами:
Пенсійна реформа на зразок чилійської. Цю модель застосував лише Казахстан, де пенсійні внески сплачуються лише працівниками. Розміри пенсій залежать від суми сплачених внесків та нарахованого інвестиційного доходу. Спочатку планувалося, що внески сплачуватимуться до недержавних пенсійних фондів, але в останній момент було прийняте рішення про створення пенсійного фонду, управлінням яким здійснює держава. На початковому етапі пенсійної реформи більшість казахських громадян вибрало саме цей фонд, але з часом все більше громадян переходить до недержавних пенсійних фондів.
Наступною системою, що заслуговує на увагу, є угорська, в якій на додаток до внесків, що сплачуються до солідарної системи, також перераховуються кошти до приватної пенсійної схеми з визначеними внесками.
Латвійська - тут запроваджено умовно-накопичувальні рахунки. Відповідно до цієї моделі при виході на пенсію виплати мають складатися з накопиченої суми внесків та нарахованого на них інвестиційного доходу.
У Польщі була введена у дію модель, відповідно до якої внески за станом на початок дії нової системи обліковуються як умовно-накопичувальні, а внески, що сплачуються з 1 січня 1999 року, дійсно інвестуються приватними пенсійними фондами, і від їх інвестування платники отримують реальний інвестиційний дохід. У момент виходу на пенсію їм має сплачуватись ануїтет, розрахований на основі цих обох складових частин.
Російський варіант пенсійної системи складається з базової пенсії для всіх громадян, а також додаткових пенсійних виплат, які формуються за рахунок номінального і реального інвестування внесків. Одна частина другого рівня складається з умовно- накопичувальних внесків, а друга (для осіб у віці до 50 років) – з коштів від інвестування внесків, що здійснюється як недержавними пенсійними фондами, так і єдиним державним накопичувальним фондом, схожим на фонд у Казахстані.
Будова системи, яка існує в Україні часткового нагадує угорську. Про схожість з угорською системою свідчить той факт, що Україна зберігає солідарний компонент, хоча він є істотно меншим ніж в Угорщині та матиме обов’язковий накопичувальний компонент.
У колишніх соціалістичних країнах був помітний ентузіазм щодо добровільних пенсійних заощаджень [33]. Перші закони були ухвалені в Угорщині і Чеській Республіці (1994 рік), пізніше – у Словацькій Республіці (1996 рік). Туреччина розглядає розвиток добровільних схем як наступний важливий крок, в той час як на Мальті добровільні додаткові плани були запропоновані як складова трирівневої пенсійної системи. На Кіпрі добровільні заощадження здійснюються переважно через ощадні фонди, які здійснюють одноразові виплати при виході на пенсію.
Перший досвід показує, що основні завдання створення добровільних схем приваблюють молодших за віком працівників і працівників з нижчими доходами, оскільки вони можуть заощадити значні суми коштів, а також стимулюють роботодавців робити внески у додаткове пенсійне забезпечення.
У Чеській Республіці у 1994 році запроваджено в дію закон, який передбачав створення добровільних приватних пенсійних фондів, а протягом 1990-их років було зроблено 13 модифікацій державної пенсійної схеми. На сьогодні половина робочої сили країни охоплена добровільною додатковою пенсійною схемою.
У Словенії у 1999 році запроваджено ряд змін: підвищено пенсійний вік жінок, створено нову систему винагород і стягнень за пізній і ранній вихід на пенсію відповідно, надані повноваження і податкові пільги з метою поширення схем приватних заощаджень. На сьогодні в Словенії нові приватні фонди охоплюють кожного четвертого працівника.
Важливо, що в трьох країнах – Чеській Республіці, Румунії і Словенії – активно обговорюється можливість приватизації державних пенсійних схем, що вже позитивно вирішено першою групою країн [33].
Слід порівняти Україну та інші країни світу, які запровадили три рівні пенсійної системи в розрізі частки отримуваних пенсій з кожного рівня пенсійної системи (табл. 2.2) [21].
Таблиця 2.2
Частка пенсій з кожного рівня пенсійної системи, %
| Країна | Рівень 1 | Рівень 2 | Рівень 3 | Всього |
| Франція | 51 | 34 | 15 | 100% |
| Нідерланди | 50 | 40 | 10 | 100% |
| Швейцарія | 42 | 32 | 26 | 100% |
| Великобританія | 65 | 25 | 10 | 100% |
| США | 45 | 13 | 42 | 100% |
| Україна | 99,99 | 0,0 | 0,01 | 100% |
Взагалі недержавні пенсійні фонди як добровільний та ефективний засіб накопичення на старість з’явилися в Англії більше двох з половиною століть тому, пізніше і в Росії (у другій половині ХVIIІ сторіччя). У 1897 році в Росії і, зокрема, в Україні успішно діяли більше 200 емеритальних, пенсійних і страхових кас, найбільш потужними з яких були каси залізничників, вчителів, службовців Товариства пароплавства по Дніпру, деяких великих підприємств.
Принцип «зроби пенсію собі сам» відійшов на другий план з появою державних пенсійних систем. Німеччина запровадила цей соціальний інститут у 1889 році за часів канцлера Бісмарка, Австралія та Велика Британія - у 1908 році, в Сполучених Штатах Америки державна пенсійна система з’явилась в 30-ті роки ХХ сторіччя, у Радянському Союзі – в 1956 році [19].
У світі практика використання недержавних пенсійних фондів існує вже досить давно, і наразі світовий ринок недержавних пенсійних фондів займає вагому частку світового інвестиційного капіталу (рис. 2.1).
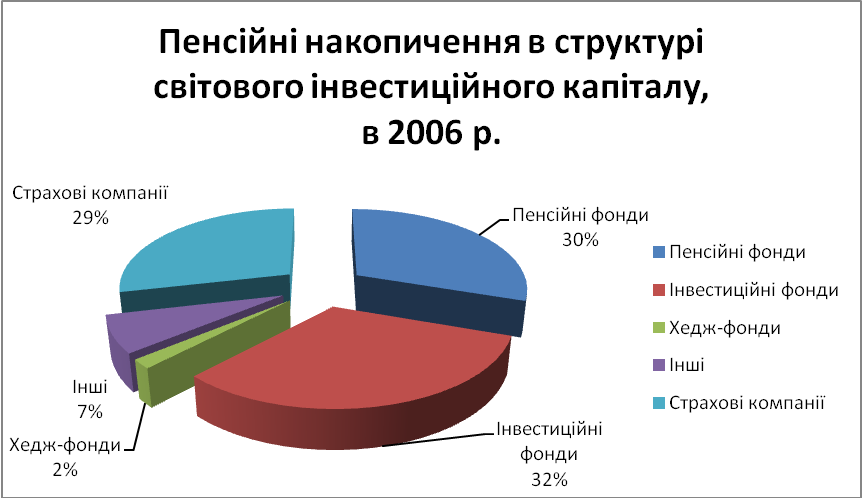
Рис. 2.1. Пенсійні накопичення в структурі світового інвестиційного капіталу в 2006 році
Таким чином, недержавний рівень пенсійної системи сьогодні є невід’ємною складовою переважної більшості пенсійних систем в країнах світу [25]. З одного боку наявність недержавного рівня пенсійної системи забезпечує додаткові гарантії соціально-економічного захисту громадян відповідної країни та підтримує стабільність пенсійної системи в цілому, а з іншого – запровадження недержавного рівня пенсійної системи створює передумови для формування в економіці країни значного обсягу довгострокових пенсійних накопичень як суттєвого інвестиційного ресурсу. Так, наприклад, на початок 2006 р. Сполучені Штати Америки нагромадили суму пенсійних активів у розмірі більше ніж 160 % ВВП, в той же час в Ірландії, Норвегії, Данії і Японії загальна сума накопичених пенсійних активів також перевищила 100 % ВВП.
Взагалі в США у пенсійному забезпеченні громадян важливу роль відіграють добровільні приватні пенсійні програми. В 90-х pp. XX ст. цими програмами було охоплено 40—45% найманих працівників приватного сектора, а пенсії, що були отримані з приватних фондів, становили в середньому 20% сукупних прибутків всіх пенсіонерів США. Існує два види внесків — або на особисті рахунки в банки, або виплати за місцем роботи. У 1974 р. прийнято закон, котрий передбачає не лише контроль, а й ще систему податкових пільг, які стимулюють створення таких фондів. Завдяки ППФ роботодавець закріплює потрібні кадри, підвищує конкурентоспроможність продукції. Крім цього, він може використати фінансові активи фондів для інвестування [18].
90% ППФ формуються за рахунок внесків роботодавців незалежно від видів програм. Взагалі система ППФ складається з двох видів програм: з фіксованим розміром внесків (підприємець створює початкову фінансову базу, але розмір пенсій залежить від наступних внесків майбутніх пенсіонерів); з встановленим розміром пенсій, який визначається залежно від стажу роботи і розміру зарплати на момент виходу на пенсію. Підприємець зобов'язаний забезпечити фінансову базу фонду. Фонд з фіксованим розміром внесків нині домінує в США, незважаючи на те, що не завжди забезпечує бажаний рівень виплат. Якщо коштів не вистачає, то підприємці, які створили цей фонд, не зобов'язані покривати нестачу із своїх прибутків. В американських пенсіонерів пенсія складається на 43% із приватних пенсійних фондів [29].
Досить високими темпами відзначається процес накопичення пенсійних активів на недержавних рівнях пенсійної системи в країнах Центральної й Східної Європи. Зокрема у Чеській Республіці пенсійні активи з 2001 по 2005 р. виросли в 3,57 раза (4% до ВВП), в Угорщині – в 4,4 раза (3,9% до ВВП), в Польщі – в 5,7 раза (9% до ВВП) [25].
У країнах, де найбільш розвинутий фінансовий і фондовий ринки – Австралії, Канаді, Франції, Німеччині, Гонконгу, Ірландії, Японії, Швейцарії, Нідерландах, Великобританії, США, – у 1996 р. активи пенсійних фондів складали $11,6 трлн. (58% ВВП), а у 2006-му – $23,3 трлн. (81% ВВП) (табл. 2.3) [21].
Таблиця 2.3
Співвідношення пенсійних активів до ВВП, початок 2007 року, %
| Країна | Пенсійні активи, % до ВВП |
| Швейцрія | 148 |
| Нідерланди | 132 |
| США | 105 |
| Польща | 11,1 |
| Угорщина | 9,9 |
| Болдгарія | 3,1 |
| Росія | 2,2 |
| Україна | 0,3 |
Активи недержавної пенсійної системи у Латвії вже складають $0,301 млрд., Чехії – $7,2 млрд., Казахстані – $6,3 млрд., Росії – $15,5 млрд., Польщі – $40,7 млрд., Великобританії – $2,3 трлн., у США – $13,9 трлн. А в Україні активи недержавної пенсійної системи складають лише $0,033 млрд. (табл. 2.4).
Таблиця 2.4
Активи НПФ на початок 2007 року [35]
| Країна |
Всього активів (трл. дол.) |
Всього активів (трл. дол.) |
| Початок 1997 року | Початок 2007 року | |
| Австралія | 192.0 | 743.4 |
| Канада | 429.0 | 1,026.8 |
| Франція | 68.0 | 157.9 |
| Німеччина | 204.0 | 311.7 |
| Гонконг | 25.0 | 62.0 |
| Ірландія | 33.0 | 111.9 |
| Японія | 2,007.0 | 3,083.7 |
| Нідерланди | 349.0 | 873.3 |
| Швейцарія | 261.0 | 565.3 |
| Великобританія | 950.0 | 2338.4 |
| США | 6,774.2 | 13,963.1 |
| Всього (дол.) | 11,292.2 | 23,237.4 |
За показниками 10 найбільших ринків світу, в 1997 році розмір активів пенсійних фондів складав 11,6 трл. дол., а на початок 2007 року цей показник збільшився до 23,3 трл. дол. (рис. 2.2)
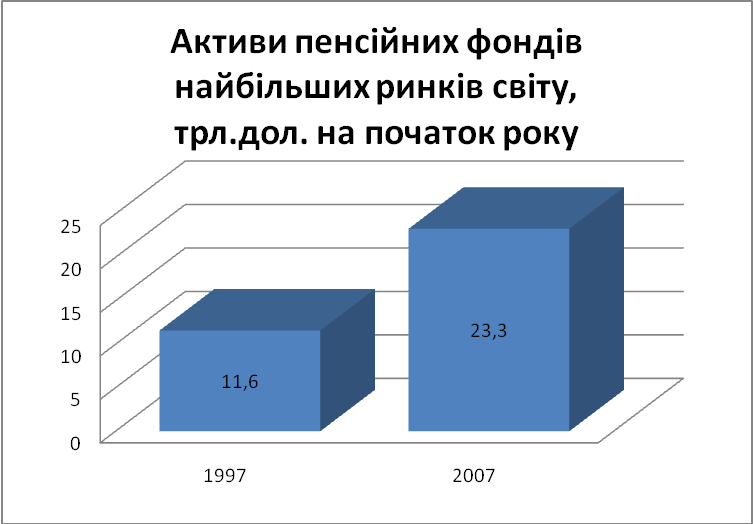
Рис. 2.2. Активи пенсійних фондів найбільших ринків світу, трл. дол. [35]
Розглянувши структуру активів, тобто інвестиції пенсійних фондів 7 найбільших світових пенсійних ринків (Австралії, Канади, Японії, Нідерландів, Швейцарії, Великобританії та США), слід зазначити, що найбільшу частку займають акції – 60,2%, 25,5% займають облігації, 7% - грошові інструменти та 7,3% - нерухомість (рис. 2.3):
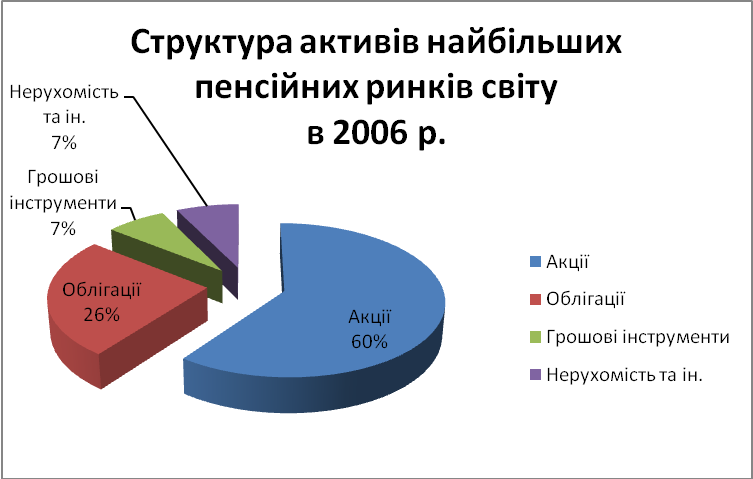
Рис. 2.3. Структура активів найбільших пенсійних ринків світу в 2006 році [35]
При розгляді структури активів недержавних пенсійних фондів у світі за останні 10 років, тобто з 1996 року по 2006 рік (рис. 2.4) видно, що суттєво зменшилась частка облігацій в структурі недержавних пенсійних фондів - на кінець 2006 року вона складала 25,5% порівняно з 1996 роком, тобто зменшилась на 11%, разом з тим відбулося зменшення частки цінних паперів в структурі НПФ, проте лише на 0,6%:
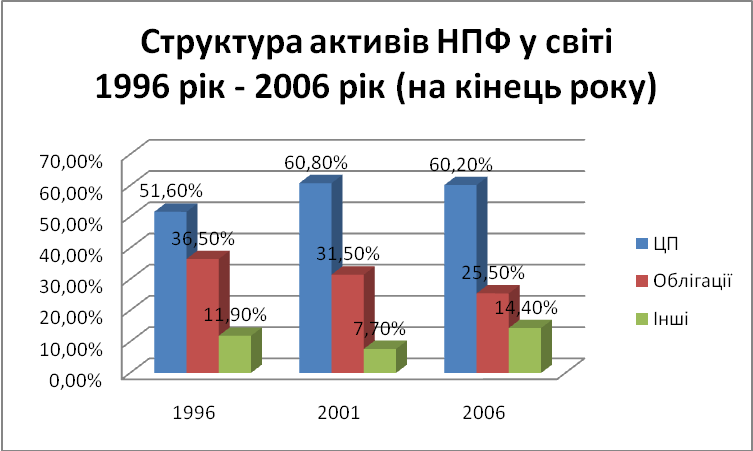
Рис. 2.4. Структура активів НПФ у світі 1996рік-2006 рік [35]
В Україні закон жорстко регламентує інвестування пенсійних активів. Так, 40% їх дозволено вкладати в акції, 50% – в облігації державної позики, 20% – в облігації місцевої позики, 40% – в корпоративні облігації, 40% – в іпотечні цінні папери, 10% – у нерухомість, 10% – у банківські метали, 20% – в акції та облігації іноземних емітентів. А ось в Австрії немає обмежень щодо інвестування в облігації, у нерухомість можна вкладати 20%. В Угорщині закон не дозволяє вкладати пенсійні кошти у нерухомість, в акції ж можна інвестувати 50-60%, у банківські депозити – без обмежень. В Італії немає обмежень щодо інвестування в акції та облігації, на банківські депозити можна покласти 20% пенсійних коштів, а в нерухомість не можна вкладати ні копійки. У Бельгії, Німеччині та Люксембурзі ніяких обмежень щодо інвестування пенсійних активів закон не передбачає.
У світі існують різні схеми сплати внесків. Однак, неможливо однозначно визначити, яка з них найкраща. Це повністю залежить від конкретної ситуації у країні.
Наприклад, в Австралії працівник не зобов’язаний нічого сплачувати у вигляді внесків на пенсійне забезпечення. Всі внески сплачує роботодавець. Схожа модель застосовується і у Данії. Але все-таки працівники сплачують кошти опосередковано, оскільки державні пенсії у цих країнах у повному обсязі фінансуються за рахунок бюджетних коштів, які складаються з податкових платежів роботодавців і працівників. При запровадженні у Австралії і Данії систем, у яких внески сплачуються лише роботодавцем, виникали протести з приводу того, що