Фінансове забуспечення недержавних пенсійних фондів
Рис. 3.5 Дані Breusch-Godfrey Serial Correlation LM Test
В даному випадку значення p-value = 60%, тобто автокореляція відсутня.
Результати тестування показали, що дана модель є адекватною та вірно специфікованою, тому на цій основі можна здійснити прогноз на наступний період, тобто на 4 квартал 2007 року.
При побудові прогнозу, були отримані наступні дані (рис. 3.6):
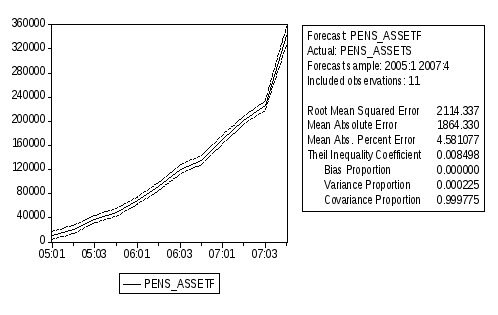
Рис. 3.6 Прогноз активів пенсійних фондів на 4 квартал 2007 року.
Перевірка якості пронозу показує, що: показник MAPE (Mean Abs. Percent Error), який використовується для міри точності прогнозів дорівнює 4,58%, тобто він є меншим 10%, тому слід зазначити що точність прогнозу є досить високою; показник розбіжності Theil Inequality Coefficient дорівнює 0,008%, а для ідеального прогнозування він повинен знаходитись в межах від 0 до 1.
На основі прогнозу було отримане прогнозне значення, яке дорівнює 341(млн. грн.). Порівнявши прогнозоване значення активів пенсійних фондів з реальним, яке дорівнює за даними Державної комісії з регулювання ринків фінансових послуг України 278 (млн. грн.), можна зробити висновок, що відхилення прогнозного значення від реального є досить значним. Проте, слід зазначити, що причиною такого відхилення могли стати політична криза та високий показник інфляції за даний період, який спричинив зниження рівня реальних доходів населення. Взагалі інфляція – це ключовий системний ризик для вкладників, які довіряють свої кошти недержавним пенсійним фондам на довгий срок.
Отже, дані дослідження вказують на залежність темпів росту активів недержавних пенсійних фондів від таких макроекономічних показників, як кредити в економіку, рівень доходів та інвестицій в основний капітал.
3.2 Удосконалення державного регулювання
Побудова ефективно функціонуючих недержавних пенсійних фондів в Україні означає створення нового механізму пенсійного забезпечення. Значущість таких фондів визначається їх спроможністю бути суттєвим джерелом підтримки соціальних стандартів та одночасно акумулятором внутрішніх інвестиційних ресурсів для прискореного розвитку національної економіки. Одночасно не в повній мірі сформувалося сприятливе середовище для розвитку недержавних пенсійних фондів в Україні.
Розвиток ринку недержавних пенсійних фондів сповільнюється через недоліки у правовій та регулятивній базі, а також через нестабільне економічне середовище у країні.
Як показує досвід інших ринків, що розвиваються, створення адекватних умов розвитку фондового ринку є надзвичайно важливим для розвитку недержавних пенсійних фондів.
Тому, на сьогоднішній день можна визначити такі головні пріоритети Держфінпослуг щодо подальшого розвитку функціонування недержавних пенсійних фондів в Україні:
підвищення якості послуг, які надаються пенсійними фондами учасникам ринку. Для цього Держфінпослуг повинна вжити такі системні заходи:
запровадження системи здійснення оцінки фінансового стану недержавних пенсійних фондів на засадах публічності;
уніфікація методологій та правил визначення фінансових показників, ведення облікових процедур шляхом внесення відповідних змін до нормативно-правової бази, що регулює діяльність НПФ, насамперед щодо ведення персоніфікованого обліку учасників НПФ, оцінки активів НПФ та складання звітності. Така уніфікація дозволить, по-перше, встановити єдині стандарти щодо облікових та звітних процедур у діяльності НПФ, визначення дохідності активів НПФ; по-друге, зробити прозорим та зрозумілим механізм обліку пенсійних внесків та визначення обсягу накопичень щодо кожного учаснику, в тому числі шляхом встановлення нормативними актами порядку розрахунку такого показника, як чиста вартість одиниці пенсійного внеску;
підвищення прозорості роботи НПФ та юридичних осіб, які надають їм послуги, шляхом запровадження нових стандартів розкриття інформації про діяльність НПФ з оприлюдненням основних показників діяльності НПФ на базі визначених критеріїв та запровадження спеціального веб-сайту для обов’язкового розміщення такої інформації.
Запровадження зазначених заходів надасть можливість підвищити об’єкивність та відображуваність оцінки фінансового стану недержавних пенсійних фондів, яка базуватиметься на чітких, єдиних для всіх НПФ критеріях.
Крім зазначених вище завдань по збільшенню ефективності функціонування недержавних пенсійних фондів, можна виділити ще такі проблеми та шляхи їх вирішення:
Рівень інформованості населення про діяльність недержавних пенсійних фондів є дуже низьким - двома найважливішими інформаційними джерелами про пенсійну реформу та недержавне пенсійне забезпечення виступають телебачення та преса. У доповнення до цього керівники підприємств вважають за актуальне проведення на підприємствах спеціальної роз’яснювальної роботи про функціонування системи недержавного пенсійного забезпечення, випуск спеціалізованих видань та проведення спеціалізованих семінарів, так як рівень поінформованості населення складає лише загальне уявлення про пенсійну реформу [6]. Ґрунтовні знання про функціонування нової пенсійної системи мають не більше 20-25% опитаних працівників та керівників підприємств. Існує значна різниця в рівні поінформованості про пенсійну реформу та розумінні її суті між Києвом та всіма іншими регіонами. Поінформованість в Києві є суттєво вищою. Рівень поінформованості регіонів (без Києва) є відносно однорідним. У віковому аспекті спостерігається невелике підвищення рівня інформованості із зростанням віку, за винятком вікової групи 25-35 років, представники якої інформовані дещо вище за інші.
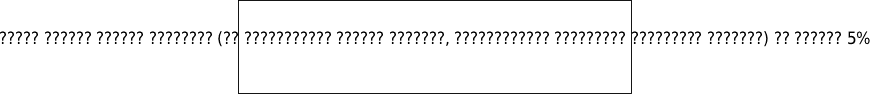
Загалом, оплата послуг за управління активами в Україні на третьому рівні є вищою, ніж в інших країнах. Рекомендується, щоб Україна розглянула можливість запровадження регресивної шкали для третього рівня на зразок, як пропонується для другого рівня. Проте, результати досліджень по третьому рівню показують, що шкала відсотків з оплати послуг для третього рівня повинна бути в чотири рази вищою, ніж на другому рівні. Виходячи з аналізу третього рівня пенсійної системи, Румунія та Болгарія – це країни, які найбільш схожі на Україну що стосується адміністрування. Плата за адміністрування у цих країнах на третьому рівнї складає 7% від внесків. На сьогодні середня вартість адміністрування пенсійних фондів на третьому рівні в Україні складає між 7% та 8% від внесків. Рекомендується встановити граничний розмір оплати за адміністрування на третьому рівні спочатку на рівні 9% з поступовим зниженням на 0,5% на рік, до тих пір поки він не досягне 5%. На це піде 8 років, протягом яких недержавні пенсійні фонди будуть мати час залучити більше внесків, а адміністратори час для покращення ефективності своєї роботи [6].
Держфінпослуг не має достатніх повноважень для отримання інформації про осіб, які мають повний контроль в недержавних пенсійних фондах (НПФ). Внаслідок цього, 96 недержавних пенсійних фондів, які наразі функціонують на ринку, недостатньо перевірені регулятором щодо кримінальних даних, а також інформації про економічну і фінансову діяльність цих осіб. На додачу, нагляд за НФП, який здійснює регулятор, зосереджується на контролі за дотриманням ними вимог, однак Комісія не контролює правила і практики корпоративного управління НПФ.
Держфінпослуг не використовує механізми правозастосування щодо дотримання обмежень на певні види активів з боку НПФ. Саме тому деякі НПФ багато інвестують у національні акції, що є досить ризикованим, зважаючи на низьку ліквідність і недостатню прозорість ринку національних акцій, зокрема з огляду на крадіжки цінних паперів через систему реєстраторів.
Держфінпослуг не прийняла жодних положень щодо оцінки вартості цінних паперів, які торгуються рідко, що є причиною високої невпевненості щодо вартості портфелів НПФ.
Для того, щоб виправити таку ситуацію, органам влади слід розглянути можливість застосування таких заходів: забезпечення політичної незалежності та фінансової автономії Держфінпослуг; Держфінпослуг слід розробити регуляторну базу і потенціал для нагляду за НПФ на основі оцінки ризиків, а особливу увагу приділити нагляду за правилами і практиками управлінням ризиками НПФ; Держфінпослуг варто здійснювати нагляд за корпоративним управлінням НПФ, зокрема вимагати створення незалежних підрозділів з контролю за дотриманням вимог, підзвітних наглядовим радам; Держфінпослуг слід ухвалити положення про оцінку вартості цінних паперів, які рідко торгуються, у портфелі НПФ. Зазначені шляхи покращення функціонування недержавних пенсійних фондів можна виконувати поетапно (табл. 3.1):
Таблиця 3.1
Запровадження запропонованих заходів по покращенню функціонування недержавних пенсійних фондів
| Завдання | Короткотермінова перспектива | Середньотермінова перспектива | Довготермінова перспектива |
| Розвиток системи добровільних пенсійних внесків | Забезпечити політичну незалежність і фінансову автономію Держфінпослуг | Провести повторне ліцензування всіх НПФ, включно з перевіркою осіб, які мають повний контроль над компаніями | Розробити регуляторну базу і розвинути аналітичний потенціал для здійснення нагляду за НПФ на основі оцінки ризиків у їх діяльності |
| Посилити повноваження з правозастосування департаменту регулювання пенсійних фондів Держфінпослуг | Вимагати створення незалежних підрозділів з контролю за дотриманням вимог недержавними пенсійними фондами | ||
| Виконати заходи щодо удосконалення інфраструктури ринку |
Таким чином, об'єктивний процес розвитку недержавних пенсійних фондів України зумовлює необхідність напрацювання та впровадження цілісного механізму державного регулювання діяльності НПФ, посилення таких його основних напрямів, як створення сприятливого інвестиційного середовища для вкладення їх коштів та сприяння розвитку інфраструктури фінансових ринків. Існування значної кількості невирішених проблем може стати в майбутньому серйозною перешкодою на шляху розвитку існування недержавних пенсійних фондів, якщо у середньостроковій перспективі не буде досягнуто позитивних результатів.
ВИСНОВКИ
Характерною ознакою розвитку ринків фінансових послуг в останні десятиріччя є зростання попиту на послуги з недержавного накопичувального пенсійного забезпечення. З одного боку це зумовлено природною потребою людини здійснювати протягом працездатного віку довгострокові накопичення на старість, з другого – стимулюється розвиток системних відносин на ринку праці, спрямованих на досягнення балансу інтересів сторін щодо розширення системи соціальних гарантій найманих працівників. Накопичені в пенсійних фондах заощадження постійно зростають і вже складають в розвинених країнах суттєву частку інвестиційного потенціалу.
Недержавні пенсійні фонди в кожній країні мають свої особливості, позаяк враховують демографічні, культурні, соціальні, політичні, фінансові фактори. Світовий досвід доводить доцільність і необхідність існування різних інститутів недержавного пенсійного забезпечення.
Завдання забезпечення стабільності функціонування недержавного рівня пенсійної системи само по собі є завданням державного рівня, оскільки можливі проблеми функціонування системи недержавних пенсійних фондів можуть стати чинником дестабілізації як пенсійної системи країни в цілому, так і руйнівним чинником для ринку капіталу та інвестиційних процесів в економіці країни.
Державний нагляд за діяльністю недержавних пенсійних фондів здійснюється досить активно, проте, через те, що пенсійна реформа в Україні була здійснена нещодавно (2004 рік) і через малий досвід функціонування НПФ на ринку ще існують певні недоліки недостатнього їх регулювання.
Участь у недержавних пенсійних фондах має ряд переваг та вигод, якими не можна скористатися при участі у загальнообов’язковому державному пенсійному страхуванні. Незважаючи на те, що недержавні пенсійні фонди з'явилися на ринку України порівняно недавно, з врахуванням світового досвіду була побудована досить чітка структура їх функціонування, проте ще й досі залишається багато недоліків в розрізі регулювання та ставлення населення до недержавних пенсійних фондів.
Рівень поінформованості про впровадження пенсійної реформи в Україні є досить високим як серед працівників, так і серед керівників, проте у більшості є лише загальне уявлення про пенсійну реформу через нестачу інформації про функціонування системи недержавного пенсійного забезпечення. Загалом ставлення населення до діяльності недержавних пенсійних фондів не є позтивним насамперед через недовіру до них, низьку поінформованість, відсутність доступної інформації про діяльність таких фондів та низький розвиток інфраструктури недержавних пенсійних фондів у регіонах країни.
Незважаючи на те, що система добровільного пенсійного забезпечення в Україні перебуває на початковому етапі розвитку, обсяг активів недержавних пенсійних фондів швидко зростає, однак вони все ще становлять невелику частину фінансової системи України. Протягом останніх двох років НПФ накопичили значний досвід роботи, наявна позитивна динаміка розвитку системи НПЗ за всіма показниками.
Активи пенсійних фондів є не тільки гарантією безбідного життя громадян, вони виконують роль потужного елементу довгострокових інвестицій для економіки держави. Саме тому, темпи їхнього зростання відіграватимуть все більшу роль для економіки держави. Дані дослідження вказують на залежність темпів росту активів недержавних пенсійних фондів від таких макроекономічних показників, як кредити в економіку, рівень доходів та інвестицій в основний капітал. В ході роботи була розроблена економіко-математична модель для прогнозування динаміки зростання активів недержавних пенсійних фондів.
При дослідженні проблем функціонування ринку фінансових послуг недержавних пенсійних фондів були розроблені шляхи покращення стану даного ринку і запропоновані завдання, які повинні бути виконані в короткотерміновій, середньотерміновій та довготерміновій перспективі.
Об'єктивний процес розвитку недержавних пенсійних фондів України зумовлює необхідність напрацювання та впровадження цілісного механізму державного регулювання діяльності НПФ, посилення таких його основних напрямів, як створення сприятливого інвестиційного середовища для вкладення їх коштів та сприяння розвитку інфраструктури фінансових ринків. Існування значної кількості невирішених проблем може стати в майбутньому серйозною перешкодою на шляху розвитку існування недержавних пенсійних фондів, якщо у середньостроковій перспективі не буде досягнуто позитивних результатів.
СПИСОК ВИКОРИСТАНИХ ДЖЕРЕЛ
Закон України «Про недержавне пенсійне забезпечення» N 1057-IV від 9 липня 2003 року
Закон України «Про загальнообов’язкове пенсійне страхування» N 1058-IV від 9 липня 2003 року
Бахмач А. О. Державна політика у сфері недержавного пенсійного забезпечення. Державний нагляд за НПФ та адміністраторами НПФ, дані офіційного веб-сайту Державної комісії з регулювання ринків фінансових послуг України www.dfp.gov
Вітка Ю. В. 2005 наукові записки. Том 38. Юридичні науки Недержавні пенсійні фонди: теоретичні та практичні аспекти, стор. 19-20
Гендрікс Гері Поширеність пенсійних моделей у Східній Європі та країнах СНД, 2008р. Проект розвитку ринків капіталу USAID www.capitalmarkets.kiev
Гендрікс Гері Плата за послуги на другому та третьому рівнях пенсійної системи, 2008р., Проект розвитку ринків капіталу USAID www.capitalmarkets.kiev
Горовий О., Старі інвестори//Український дiловий тижневик "Контракти" № 16 вiд 21-04-2008 kontrakty/show/ukr/article/10358/16200810358.html
Дані офіційного веб-сайту Державної комісії з регулювання ринків фінансових послуг України www.dfp.gov
Дані офіційного веб-сайту Державної комісії з цінних паперів та фондового ринку www.ssmsc.gov
Дані офіційного веб-сайту Міністерства праці та соціальної політики України www.mlsp.gov
Дані офіційного веб-сайту Національного банку України www.bank.gov
Дані веб-сайту Пенсійний капітал – Адміністратор недержавних пенсійних фондів www.pension-capital
Дані веб-сайту Пенсійна реформа в Україні www.pension.kiev
Дані веб-сайту Пенсійного фонду України www.pfu.gov
Дані веб-сайту Українського національного інформаційного агентства www.pension.ukrinform
Дані офіційного веб-сайту World Bank www.worldbank
Динамика развития пенсионных фондов // Журнал Финанс Ревю №1-2 (6) январь-февраль 2007г.
Кіндратець О. Пенсійна політика в країнах Заходу lawbook/magaz/PravoUkr/0403/33.shtml
Дані веб-сайту КУА КІНТО pf.kinto/advantage/motivation.html
Інвестування активів НПФ // Газета Цінні папери України № 30 (370) 28 липня 2005р.
Кінто, Мельничук В. Г. Майбутня пенсія – чи варто про це думати сьогодні? 2008 р. дані веб-сайту КУА КІНТО www.pf.kinto
КІНТО про недержавні пенсійні фонди, 2007 р., дані сайту ділової преси bizpress/2007/05/31/16322/
Кравченко Наталія Основні питання функціонування недержавних пенсійних фондів // Щомісячний бюлетень «Соціальне страхування» № 1(11)2008 р. Розділ пенсійне забезпечення - стор. 57-60
Лазебна М. В. Організаційно-економічний механізм державного регулювання діяльності недержавних пенсійних фондів 2004 года. Автореферат дисертації на здобуття наукового ступеня к.е.н.; Н.-д. екон. ін-т М-ва економіки та з питань європ. інтегр. України. — К., 2004. — 18 с. – укp.
Леонов Д. Реорганізація та ліквідація недержавних пенсійних фондів: міжнародний досвід//Журнал Ринок цінних паперів України № 3-4 за 2007 рік
Мактаггарт Грег Досвід реформування пенсійної системи у країнах східної Європи та СНД у порівнянні з проведенням пенсійної реформи в Україні, 2004 р. Проект розвитку ринків капіталу USAID www.capitalmarkets.kiev
Марек Гура Пенсійна реформа: Виклик для України // За ред.. Марчіна Свєнчіцкі, Інни Чапко, Анастасії Єрмошенко. - К.: Аналітично-дорадчий центр Блакитної стрічки ПРООН, 2008.-68 с.
Нечай А., Грег МакТаггарт Прийшла пора: Треба сім разів порахувати і вирішити // Газета "Україна-Business", №5, 2-9 лютого 2004 р. pension.kiev/pensref/publs/arch-2004.html
Пенсійна реформа: погляд у майбутнє // Газета Цінні папери України № 1 (493) 10 січня 2008р.
Рибальченко Андрій Державний нагляд та контроль у сфері недержавного пенсійного забезпечення, 2003. Дані офіційного веб-сайту Української асоіціації інвестиційного бізнесу wwwib
Розвиток ринків фінансових послуг // Газета Цінні папери України № 19 (511) 22 травня 2008р.
Сандлер Дмитро Особливості впровадження системи недержавного пенсійного забезпечення // Віче журнал Верховної Ради України, №22 (2007) viche/archive/722/
Фултц Елейн Сучасні тенденції та впровадження пенсійних реформ у країнах - кандидатах на вступ до ЄС // Міжнародна організація праці, Cубрегіональне бюро для країн Центральної та Східної Європи // Міжнародне бюро праці 2003 р.
Чому буксує пенсійна реформа? Всеукраїнський загальнополітичний освітянський тижневик Персонал Плюс № 6 (209) 15 - 21 лютого 2007 року personal-plus/209/1774.html
Global pension assets study, 2007, Watson Wyatt watsonwyatt
Додаток А
Схема функціонування недержавних пенсійних фондів












Додаток Б
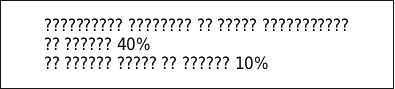
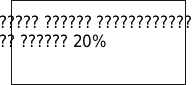
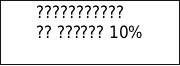
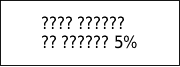
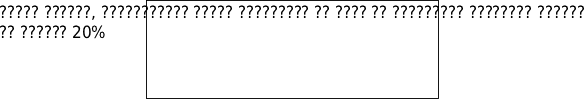
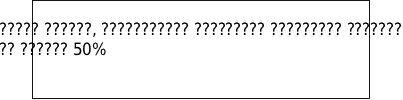
Інвестиційна декларація повинна враховувати:

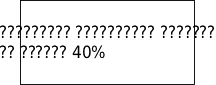
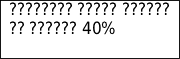




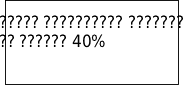
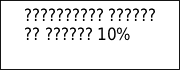





Додаток В
Відповідність структури інвестицій пенсійних активів НПФ до вимог законодавства станом на 31.12.2007 року
|
Напрямки розміщення пенсійних коштів |
Розміщення інвестицій, тис. грн. |
Частка розміщених інвестицій, % від інвестиційного портфелю | Встановлені нормативи відповідно до законодавства,% від загальної вартості пенсійних активів |
| Банківські депозитні рахунки та ощадні сертифікати | 56741,5 | 35,3 | 40 |
| Придбання або додаткове інвестування в цінні папери, доходи за якими гарантовано КМУ | 2073,1 | 1,3 | 50 |
| Придбання або додаткове інвестування в цінні папери, доходи за якими гарантовано Радою Міністрів АРК, та облігації місцевих позик | 1914,0 | 1,2 | 20 |
| Придбання або додаткове інвестування в облігації підприємств, емітентами яких є резиденти України | 66338,2 | 41,3 | 40 |
| Придбання або додаткове інвестування в акції українських емітентів | 19997,9 | 12,4 | 40 |
| Придбання або додаткове інвестування в цінні папери іноземних емітентів | 0 | 0 | 20 |
| Придбання або додаткове інвестування в іпотечні цінні папери, визначені законодавством | 20,3 | 0,01 | 40 |
| Придбання або додаткове інвестування в об'єкти нерухомості | 2533,9 | 1,6 | 10 |
| Придбання або додаткове інвестування в банківські метали | 3600,7 | 2,2 | 10 |
| Придбання або додаткове інвестування в інші активи, не заборонені законодавством | 4998,7 | 3,1 | 5 |
За даними Державної комісії з регулювання ринків фінансових послуг України www.dfp.gov
Додаток Г
Основні показники діяльності десяти найефективніших НПФ за результатами 2006 року
| №№ | Назва НПФ | КУА | Вартість одиниці пенсійних внесків 1 | Активи (тис. грн.) |
Приріст активів, у % |
Чиста вартість активів (тис. грн.) | Приріст чистої вартості активів, у % | ||||||||
| 2005 | 2006 | 2007 | 2005 | 2006 | 2007 | за 2006 | за 2007 | 2005 | 2006 | 2007 | за 2006 | за 2007 | |||
| 11 | ВНПФ* "Соціальний стандарт" | КУА "Кінто" | 0,9957 | 1,3450 | 1,9800 | 349,34 | 2047,91 | - | 486,22% | - | 348,05 | 2024,31 | 9241,699 | 481,61% | 356,53% |
| 12 | ВНПФ "Укрсоцфонд" | КУА АПФ*** "Укрсоц-Капітал" | 1,0700 | 1,2200 | - | 429,00 | 1136,00 | - | 164,80% | - | 429,00 | 1136,00 | - | 164,80% | - |
| 13 | ВНПФ "Всі" | КУА "Всесвіт" | 1,1350 | 1,2159 | 1,471 | 3966,21 | 9112,21 | 15880,00 | 129,75% | 74,27% | 3965,9 | 9085,88 | - | 129,1% | - |
| 14 | ВНПФ "Прикарпаття" | КУА "Прінком" | 1,1100 | 1,2100 | 1,52 | 72,7 | 443,3 | 1255,22 | 509,77% | 183,15% | 72,7 | 443,3 | 1255,22 | 509,77% | 183,15% |
| 15 | ВНПФ "Приватфонд" | УАПФ**** "Паритет" | 1,0367 | 1,2045 | - | 153,54 | 1057,98 | - | 589,07% | - | 153,54 | 1057,98 | - | 589,07% | - |
| 16 | ВНПФ "Універсальний" | КУА АПФ "Parex asset management Ukraine" | 1,0000 | 1,1200 | - | 1,35 | 183,52 | - | 13494,15% | - | 1,35 | 183,00 | - | 13455,78% | - |
| 17 | ВНПФ "Дністер" | КУА "Портфельні інвестиції" | 1,0176 | 1,1126 | 1,239 | 70,21 | 1166,77 | 2059,13 | 1561,73% | 76,48% | 56,12 | 1142,79 | 1989,34 | 1936,29% | 74,08% |
| 18 | ВНПФ "Перший національний" | АНПФ "Пенсійне забезпечення" | 1,0517 | 1,0889 | - | 5473,61 | 15160,05 | - | 176,97% | - | 5472,91 | 15159,32 | - | 176,99% | - |
| 19 | ВНПФ "Взаємодопомога" | КУА "IQ - Technology" | 1,0600 | 1,0800 | - | 102,40 | 811,24 | - | 692,23% | - | 98,95 | 799,02 | - | 707,50% | - |
| 110 | КНПФ** "Аваль" | АПФ "Пенсійний Капітал" | 0,9990 | 1,0784 | - | 48,51 | 104,80 | - | 116,05% | - | 48,41 | 104,58 | - | 116,02% | - |
Дані приведені на кінець періоду
ВНПФ "Укрсоцфонд" з червня 2008 року перейшов під адміністрування компанії "VAB Пенсія"
*ВНПФ – відкритий недержавний пенсійний фонд
** КНПФ – корпоративний недержавний пенсійний фонд
*** АПФ – адміністратор пенсійних фондів; АНПФ – адміністратор НПФ
**** УАПФ – управляючий адміністратор пенсійних фондів
1 вартість одиниці пенсійних внесків = чиста вартість активів пенсійного фонду (грн.) / загальна кількість одиниць пенсійних внесків (шт.)
Додаток Д
Фактори впливу на динаміку росту активів недержавних пенсійних фондів
| Період | Фактори, що впливають на динаміку росту активів недержавних пенсійних фондів | ||||
|
Середня сума внеску учасника НПФ (активи/к-сть учасників) AVER_PEN_EXP 2 |
Інвестиції в основний капітал Invest млн. грн. 1 |
Рівень кредитування Credits млн. грн. 1 |
Доходи населення, млн. грн. Income млн. грн. 1 |
Пенсійні активи Pens_assets тис. грн. 2 |
|
| 2005:1 |
382.269796634.00 66544.00 13376.00 |
12638.09 |
|||
| 2005:2 | 353.8726 | 17977.56 | 112688.0 | 76233.00 | 21391.60 |
| 2005:3 | 492.4947 | 20936.25 | 130702.0 | 84997.00 | 33805.33 |
| 2005:4 | 522.3852 | 41544.20 | 143981.0 | 99106.00 | 46154.30 |
| 2006:1 | 601.7748 | 16485.68 | 162948.0 | 87883.00 | 66963.10 |
| 2006:2 | 779.8155 | 22590.62 | 187272.0 | 100537.0 | 94689.10 |
| 2006:3 | 854.7016 | 29125.12 | 217080.0 | 106332.0 | 118289.0 |
| 2006:4 | 710.5242 | 57051.98 | 244978.0 | 127648.0 | 137369.2 |
| 2007:1 | 763.9915283115.0 |
25304.00 116852.0 |
169681.0 | ||
| 2007:2 | 815.8441 | 34721.90 | 329763.0 | 143397.0 | 199912.0 |
| 2007:3 | 870.0973 | 42099.50 | 370160.0 | 172389.0 | 226493.3 |
| 2007:4 | 920.3873 | 86360.60 | 494748.0 | 193230.0 | 278500.0 |
1 За даними Національного Банку України bank.gov/
2 За даними Державної комісії з регулювання ринків фінансових послуг України www.dfp.gov
Размещено на