Фінансове забуспечення недержавних пенсійних фондів
Зовсім протилежною є ситуація у Чилі і Казахстані, де відповідальність за сплату внесків покладена на працівників, проте Чилі не можна вважати добрим прикладом, оскільки там реформа проводилась під час диктатури Піночета. При проведенні реформи у Казахстані передбачалось, що роботодавці мали підвищити заробітну плату своїх працівників, щоб величина їх чистого доходу залишилась незмінною. Однак, так відбулось лише у тих місцях, де уряд міг застосувати і контролювати застосування законодавства.
В Угорщині для тих, хто має трудовий стаж, перерахування коштів у недержавний пенсійний фонд здійснюється на добровільних засадах, але для тих, хто тільки-но починає трудову кар’єру, такі внески є обов’язковими. У Чехії і Словаччині подібні відрахування добровільні, а у Швеції, Австралії та Чилі – обов’язкові.
Безперечно, існують інші схеми сплати внесків, у яких величина їх ставки, що сплачується працівником і роботодавцем, у деяких випадках змінюється завдяки розподілу її між ними.
Наприклад, у Польщі було прийняте рішення про паритетну участь працівників і роботодавців у сплаті внесків, і у зв’язку з цим стало відомо про проблеми при коригуванні заробітної плати для працівників приватного сектору.
Зміна у структурі сплачуваного внеску не завжди допомагає роботодавцю. Його цікавить лише величина загальних витрат на соціальне страхування. Хоча відсоток, що належить до сплати роботодавцем, може зменшитись, загальна величина фактично сплаченої суми може істотно зрости, якщо відповідно підвищується заробітна плата працівника [26].
Таким чином, характерною ознакою розвитку ринків фінансових послуг в останні десятиріччя є зростання попиту на послуги з недержавного накопичувального пенсійного забезпечення. З одного боку це зумовлено природною потребою людини здійснювати протягом працездатного віку довгострокові накопичення на старість, з другого – стимулюється розвиток системних відносин на ринку праці (між державою, роботодавцями та професійними спілками, як сторонами «соціального партнерства»), спрямованих на досягнення балансу інтересів сторін щодо розширення системи соціальних гарантій (в тому числі і пенсійного забезпечення) найманих працівників. Накопичені в пенсійних фондах заощадження постійно зростають і вже складають в розвинених країнах суттєву частку інвестиційного потенціалу.
Отже, пенсійні реформи в кожній країні мають свої особливості, позаяк враховують демографічні, культурні, соціальні, політичні, фінансові фактори. Світовий досвід доводить доцільність і необхідність існування різних інститутів недержавного пенсійного забезпечення. Завдання забезпечення стабільності функціонування недержавного рівня пенсійної системи само по собі є завданням державного рівня, оскільки можливі проблеми функціонування системи недержавних пенсійних фондів можуть стати чинником дестабілізації як пенсійної системи країни в цілому, так і руйнівним чинником для ринку капіталу та інвестиційних процесів в економіці країни.
2.2 Ставлення до системи недержавного пенсійного забезпечення в Україні
У відповідності до реформи, третім рівнем пенсійної системи є добровільне недержавне пенсійне забезпечення, основу якого складає діяльність недержавних пенсійних фондів. В межах третього рівня працівники мають можливість перераховувати внески до обраного ними недержавного пенсійного фонду. Важливим є те, що система недержавних пенсійних фондів дозволяє залучати також і кошти роботодавців до формування пенсійних заощаджень їх працівників, що сприятиме підвищенню рівня життя громадян на пенсії [13].
В даний момент, за результатами дослідження, проведеного USAID, лише 21% опитаних працівників позитивно відповіли на запитання про самостійне накопичення коштів на пенсію. При цьому суттєво виявилася різниця між Києвом та іншими регіонами України: в Києві за даними опитування приблизно 40-50% так чи інакше накопичують кошти на пенсію, а в регіонах цей показник складає 10-12%. Така ситуація характеризує потенціал недержавної пенсійної системи України не дуже високим.
Розглянувши готовність працівників брати участь у недержавному пенсійному забезпеченні було визначено, що тільки 19% працівників готові брати в ньому участь і вкладати кошти в недержавні пенсійні фонди (рис. 2.5):
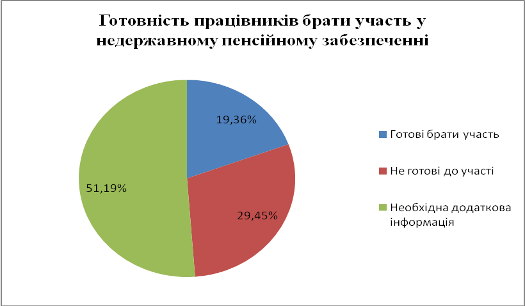
Рис. 2.5. Готовність працівників брати участь у недержавному пенсійному забезпеченні
Основною причиною того, що дуже високий відсоток складають відповіді респондентів, що не можуть визначитися стосовно свого ставлення до участі в недержавному пенсійному забезпеченні (51,19%) полягає у відсутності необхідної інформації про умови та особливості функціонування цього рівня пенсійної системи.
При аналізі факторів, що приваблюють працівників брати участь у недержавному пенсійному забезпеченні було виявлено, що майже половина респондентів бачить у недержавному пенсійному забезпеченні можливість отримати в майбутньому стабільний матеріальний стан. Саме цей фактор слід вважати визначальним, так як всім іншим факторам респонденти приділили значно менше уваги. Другим фактором за значимістю виступає фактор, пов’язаний із надійністю збереження коштів, відкладених на пенсію через систему недержавних пенсійних фондів. Самостійне накопичення на пенсію не можна вважати в повному сенсі накопиченням на старість, адже ці кошти можуть бути витрачені раніше, а думка щодо потенційної можливості втратити кошти, вкладені в недержавні пенсійні фонди, породжена пострадіанським минулим а також невпевненістю населення в стабільності політичної системи та виступає суттєвим фактором (рис. 2.6):
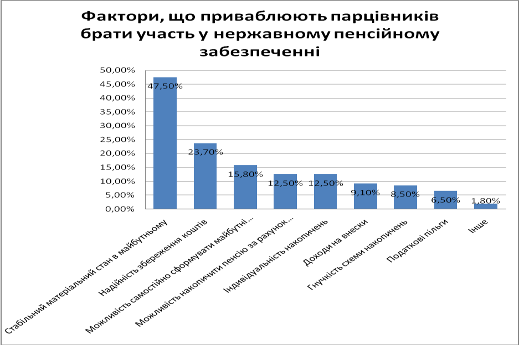
Рис. 2.6. Фактори, що приваблюють працівників брати участь у недержавному пенсійному забезпеченні
Факторами, що стримують працівників брати участь у нержавному пенсійному забезпеченні є (рис. 2.7):
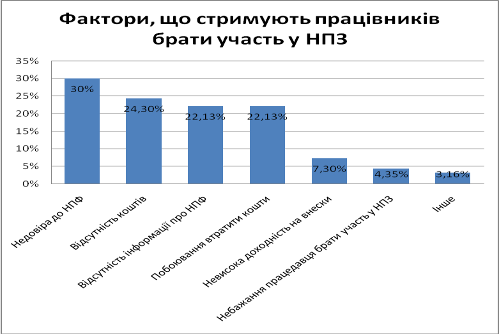
Рис. 2.7. Фактори, що стримують працівників брати участь у НПЗ
Факторами зацікавленості керівників у нержавному пенсійному забезпеченні є (рис. 2.8):
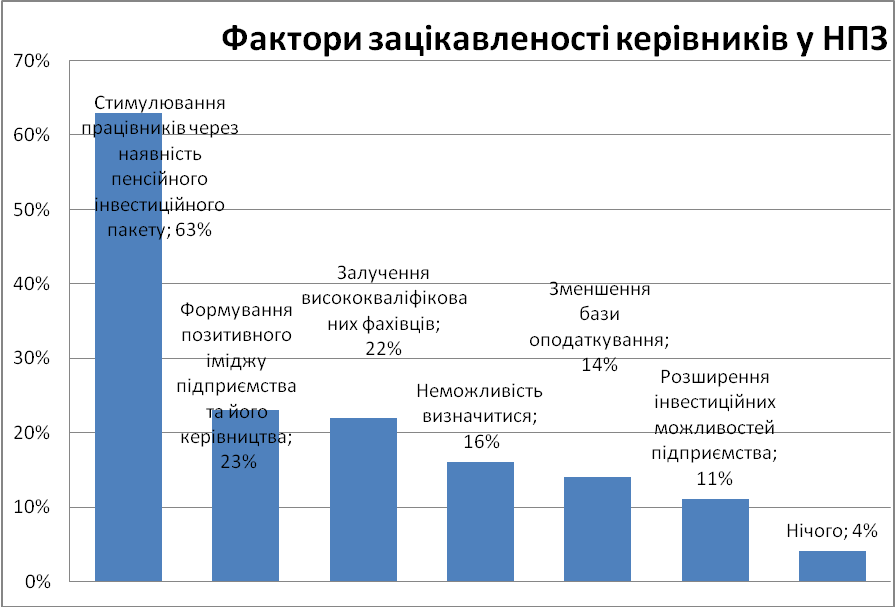
Рис. 2.8. Фактори зацікавленості керівників у НПЗ
Отже, можна зробити висновок, що рівень поінформованості про впровадження пенсійної реформи в Україні є досить високим як серед працівників, так і серед керівників, проте у більшості є лише загальне уявлення про пенсійну реформу. Також існує значна різниця в рівні поінформованості про пенсійну реформу та розумінні її суті між Києвом та іншими регіонами України – В Києві вона є суттєво вищою. Існує значна різниця в ставленні до пенсійної реформи працівників та керівників: переважна більшість керівників підприємств підтримує реформу, в той час як майже половина працівників не може визначитися відносно підтримки чи не підтримки пенсійної реформи. Майже половина опитаних керівників підприємств готові брати участь у системі недержавного пенсійного забезпечення і основним фактором, який їх приваблює – це можливість матеріального стимулювання працівників через наявність «пенсійного пакету». Головним фактором, який їх від цього утримує – це нестача інформації про функціонування системи недержавного пенсійного забезпечення.
Прчинами такого ставлення населення до діяльносіт недержавних пенсійних фондів є насамперед недовіра до них, низька поінформованість, відсутність доступної інформації про діяльність таких фондів та низький розвиток інфраструктури недержавних пенсійних фондів у регіонах.
2.3 Аналіз сучасного стану ринку фінансових послуг недержавних пенсійних фондів України
На відміну від розвинених країн світу, в Україні ринок недержавного пенсійного забезпечення суттєво поступається ринку послуг інвестиційних фондів. Основною проблемою відставання є відсутність державної підтримки у розвитку третього рівня пенсійної системи та зволікання із запуском другого Накопичувального рівня, який би суттєво мобілізував діяльність недержавних пенсійних фондів.
Готовність вітчизняного ринку недержавного пенсійного забезпечення до активної роботи з пенсійними внесками підтверджується створенням відповідної інфраструктури ринку, налагодженням механізму взаємодії між основними учасниками системи НПЗ тощо. Система добровільного пенсійного забезпечення в Україні нині перебуває на початковому етапі розвитку. Обсяг активів недержавних пенсійних фондів швидко зростає, однак вони все ще становлять невелику частину фінансової системи України.
Швидкий вихід на ринок був пов’язаний з деякими новоствореними НПФ, які приваблювали учасників, не приділяючи уваги грошовим внескам. З 1 січня 2004 року введений в дію Закон України «Про недержавне пенсійне забезпечення». В інших країнах не спостерігалося діяльності таких пенсійних фондів з великою кількістю учасників і близькими до нуля активами. На момент прийняття Закону в Україні вже існували 47 недержавних пенсійних фондів, проте, після введення нового закону лише 5 із них реорганізувалися, інші ж припинили своє існування [5].
Наразі показники зростання ринку, на перший погляд, вражають, однак його обсяг є все ж таки невеликим. У США та Великій Британії активи НПФ становлять 60% ВВП. У країнах, що розвиваються, наприклад у Росії та Казахстані, активи недержавних пенсійних фондів сягають 10% ВВП, в Україні це лише соті частки ВВП [7].
Темпи збільшення накопичень в системі НПЗ у відсотковому відношенні є найбільшими порівняно з іншими фінансовими ринками, але при цьому обсяги накопичень все ще залишаються занадто малими. Сьогодні зі всіх сегментів фінансового ринку недержавні пенсійні фонди демонструють найшвидші темпи росту (рис. 2.9) [3]:
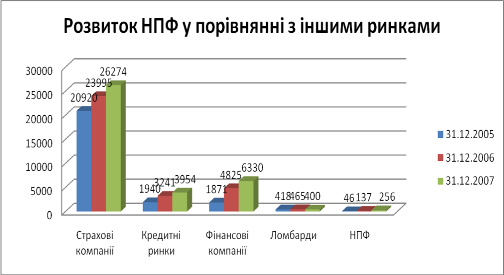
Рис. 2.9. Динаміка розвитку НПФ у порівнянні з іншими ринками у 2005-2007 рр.
Починаючи з 2004 року зберігається стала тенденція щодо збільшення кількості установ, які надають послуги в системі недержавного пенсійного забезпечення (табл. 2.5).
Таблиця 2.5
Кількість НПФ, адміністраторів, компаній з управління активами НПФ та зберігачів НПФ, внесених до реєстру
|
Реєстрація суб’єктів системи недержавного пенсійного забезпечення |
2004 | 2005 | 2006 |
І півріччя 2007 |
| Кількість НПФ на кінець періоду | 29 | 54 | 79 | 85 |
| Кількість адміністраторів на кінець періоду | 21 | 37 | 41 | 45 |
| Кількість компаній з управління активами НПФ (КУА) | 44 | 75 | 135 | 218 |
| Кількість банків-зберігачів пенсійних активів | 68 | 80 | 95 | 107 |
Кількість НПФ, що мають статус фінансової установи, на кінець 2007 року збільшилась на 17, або 21, 5 % порівняно з 2006 роком і становила 96 одиниць. Серед них налічується 75 відкритих, 13 корпоративних та 8 професійних фондів (рис. 2.10).
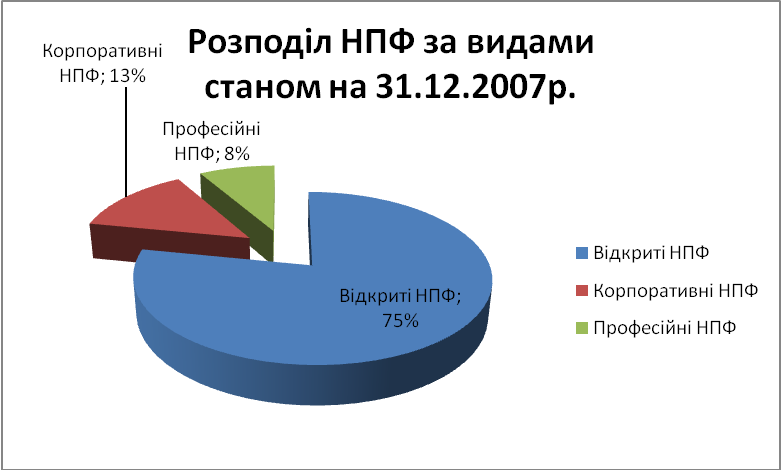
Рис. 2.10. Розподіл недержавних пенсійних фондів за видами станом на 31.12.2007 року
Висока частка відкритих НПФ пояснюється більшою свободою вступу до них нових учасників, без прив’язки їх до конкретної галузі або підприємства.
Активну діяльність по залученню вкладників і учасників та формуванню пенсійних активів здійснюють лише 50 фондів. Слід зазначити, що вже цієї кількості НПФ достатньо для обслуговування всіх бажаючих роботодавців та громадян країни брати участь у недержавному пенсійному забезпеченні. Для прикладу, в Польщі, де учасників НПФ більше 11 млн. громадян, працює всього 16 фондів. В Угорщині із 60 НПФ, створених у перші декілька років, зараз залишилось всього 21 фонд, в яких бере участь більше 40 відсотків зайнятого населення. В Чилі 80 відсотків учасників зосереджені у 5 великих фондах [3].
З урахуванням світового досвіду можливо зробити висновок про поступове зниження динаміки росту чисельності в Україні недержавних пенсійних фондів та інфраструктури, що їх обслуговує з одночасним їх укрупненням в процесі зростання конкуренції переваг, які несе консолідація цього ринку.
Питання формування пенсійних активів та функціонування всієї системи НПЗ напряму пов’язане із зацікавленістю юридичних та фізичних осіб у задоволенні своїх економічних потреб шляхом участі у системі недержавного пенсійного забезпечення.
Станом на 01.07.07 з одного мільйона суб’єктів підприємницької діяльності-юридичних осіб виступило засновниками недержавних пенсійних фондів лише 198, а в якості вкладників – 1729. Це свідчить про незначну зацікавленість на цьому етапі розвитку економіки власників та керівників підприємств і установ у створенні та участі в діяльності недержавних пенсійних фондів.
Серед засновників НПФ майже 60% складають підприємства реального сектора економіки, 12% – фінансові компанії. Найбільший інтерес до участі у системі недержавного пенсійного забезпечення виявили представники промислових підприємств. Це пов’язано як із необхідністю залучення додаткових «довгих» фінансових ресурсів, так і закріплення професійних кадрів на виробництві. В той же час, кількість підприємств і установ, які виступають засновниками та вкладниками пенсійних фондів постійно зростає, що свідчить про поступове розуміння власниками та керівниками підприємств користі накопичувального пенсійного забезпечення з одного боку, та тиску трудових колективів, профспілок на роботодавців з метою покращення соціального захисту найманих працівників.
Слід зазначити, що загальна кількість вкладників НПФ у 2007 році склала 42 315 осіб, що на 12 842 особи, або на 43, 6 % більше, ніж на кінець 2006 року, серед них кількість вкладників НПФ – юридичних осіб складає у 2007 році 1764 проти 1098 на кінець 2006 року (збільшення на 60,7 %), а кількість вкладників НПФ – фізичних осіб становила в 2007 році 40 551 особу (збільшення складає 12 176 осіб, або 42, 9 %) (рис. 2.11).
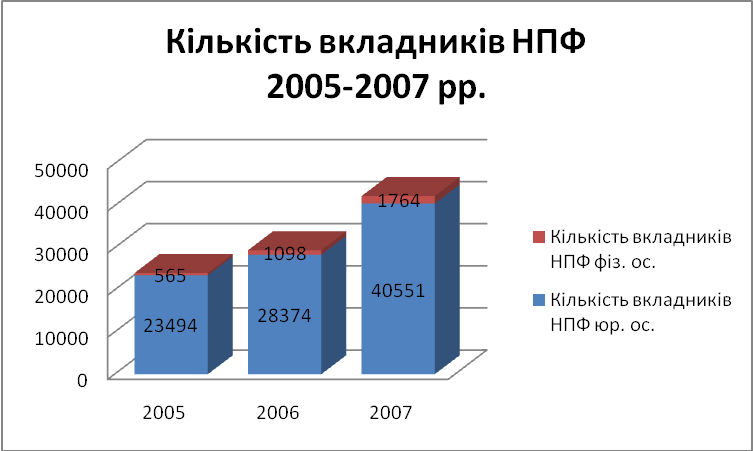
Рис. 2.11. Динаміка зростання вкладників недержавних пенсійних фондів
Проаналізувавши кількість вкладників, необхідно також виділити, що загальна кількість учасників НПФ на кінець 2007 року становила 278 687 осіб, що на 85352 особи, або на 44, 2 % більше, ніж на кінець 2006 року. У розрізі вікових груп найбільшою є кількість учасників у віковій групі від 40 до 55 років і складає 43% від загальної кількості учасників та від 25 до 40 років – 35% від загальної кількості учасників.
Як підтверджує досвід інших країн, така кількість учасників цілком достатня для ефективного управління мільярдами пенсійних коштів, які могли б потрапили на ринок спільного інвестування після запуску другого рівня пенсійної системи.
Проте навіть такі темпи ще не можуть забезпечити найближчими роками запровадження добровільного пенсійного накопичення в масштабах, які б суттєво впливали на економіку та розв’язання проблем пенсіонерів.
За результатами 1 півріччя 2007 року лише 1,12% працездатного населення України є учасниками недержавних пенсійних фондів. По відношенню до «середнього класу», який за розрахунками досліджень складає 8 – 10% всього населення, частка учасників НПФ складає біля 10-12 %.
Основним фактором формування пенсійних активів у перші роки функціонування залишаються пенсійні внески, сплачені вкладниками до недержавних пенсійних фондів.
Середньомісячні внески у січні – липні 2007 року на користь учасників, сплачених вкладниками корпоративних НПФ, у середньому становили 982,36 грн., що складає 12,9% від середньомісячної заробітної плати одного штатного працівника. У більшості корпоративних фондів ця сума частково сплачується за рахунок коштів роботодавця і частково за рахунок самого учасника.
Вкладниками професійних НПФ на користь одного учасника сплачується 62,55 грн. або 0,8% середньомісячної заробітної плати, для відкритих НПФ – 220,23 грн. або 2,9%. Разом з тим, найбільша питома вага по сплаті внесків належить саме вкладникам відкритих пенсійних фондів, а саме 66,9% пенсійних внесків. Питома вага пенсійного внеску у загальній частині доходів населення на сьогодні не перевищує 4,3%.
Простежується зв'язок між збільшенням розміру пенсійних відрахувань та зростанням загального достатку населення. Низький рівень доходів населення негативно впливає на його участь в системі недержавного пенсійного забезпечення.
В цілому сукупні активи НПФ, які спрямовуються на інвестування хоча і збільшилися за останній рік майже в 2 рази, проте склали станом на 01.07.07 лише 185,2 млн. грн. Враховуючи, що інвестиції в основний капітал у 2006 році склали 125 254 млн. грн., можливо зробити висновок, що активи недержавних пенсійних фондів поки що не мають вирішального впливу на інвестиційний клімат в Україні. Для порівняння, кредити банків в інвестиційну діяльність в 2006 році склали 19 406 млн. грн.
З метою захисту пенсійних активів на законодавчому рівні встановлені вимоги до напрямків інвестування пенсійних активів та загальні обмеження за окремими напрямками.
Враховуючи необхідність часу для акумулювання активів в обсягах, які дають можливість диверсифікації інвестування, вимоги законодавства до складу та структури активів застосовуються до недержавних пенсійних фондів лише після 18 місяців з дати реєстрації НПФ. Таким чином, вимоги законодавства щодо структури активів перших, внесених до Державного реєстру фінансових установ, почали застосовуватися лише наприкінці 2006 року.
В той же час, аналіз даних щодо диверсифікації активів свідчить, що частина фондів і після 18 місяців роботи не виконали вимоги щодо диверсифікації своїх активів або внаслідок неефективної діяльності рад фондів щодо здійснення контролю за інвестиційною політикою фонду, або за діяльністю осіб, що здійснюють управління активами фонду (додаток В).
Наведені дані показують, що НПФ вкладають дуже недостатні кошти у внутрішні державні боргові зобов’язання (1,2%). Для порівняння, в Угорщині більше 70%, в Болгарії та Польщі – біля 50%. Така ситуація пов’язана з низькою доходністю українських державних цінних паперів, яка не перекриває рівень інфляції в Україні. Причиною такої ситуації є недостатньо розвинутий ринок державних боргових інструментів та низька дохідність державних цінних паперів.
Недержавні пенсійні фонди не інвестують в іноземні активи фактично через недоліки вітчизняного законодавства. Інвестиції у високоякісні та ліквідні іноземні цінні папери з належно встановленою ціною можуть істотно поліпшити співвідношення між ризиками та прибутками українських НПФ. Водночас, макроекономічні наслідки потенційного відпливу капіталу залишатимуться дуже незначними протягом найближчих років, оскільки розміри НПФ є відносно невеликими порівняно з рештою фінансової системи.
НПФ переважно інвестують в облігації українських підприємств; значну частку інвестиційного портфеля НПФ становлять також банківські депозити. Відсутність можливостей інвестувати в державні облігації та іноземні цінні папери, а також обмежена ліквідність місцевих акцій змушує українські НПФ вкладати кошти в облігації українських підприємств та банківські депозити. Було навіть порушено загальне граничне обмеження, накладене законодавством на інвестиції в облігації українських підприємств. Зважаючи на (велику) кількість таких облігацій і (малу) кількість трансакцій на неліквідних ринках, НПФ стикаються з високим ризиком, пов’язаним з українськими емітентами корпоративних облігацій. Отож, значна частина інвестиційного портфеля НПФ складається з цінних паперів, які можуть мати невідповідні ціни.
Як вже було зазначено, чинне українське законодавство передбачає обмеження щодо інвестування активів пенсійних фондів у різні фінансові інструменти. Зокрема, в акції можна інвестувати не більше 40% активів, аналогічна межа існує і щодо інвестування у корпоративні облігації. Разом із тим у більшості розвинених країн не існує обмежень щодо інвестування активів пенсійних фондів в акції і корпоративні облігації. Певні обмеження застосовуються щодо цінних паперів, не включених до лістингу фондових бірж. Цінні папери, які котируються на фондових майданчиках, в усьому світі вважаються надійними фінансовими інструментами, а діяльність їх емітентів є досить прозорою [20].
Таким чином, протягом всього періоду відстежується тенденція до постійного зростання як кількості НПФ та інфраструктури, що їх обслуговує так і вкладників та учасників НПФ, а також обсягів вкладень в НПФ (рис. 2.12) [31]. За минулий рік кількість недержавних пенсійних фондів збільшилася зі 79 до 96, адміністраторів НПФ – із 41 до 50.
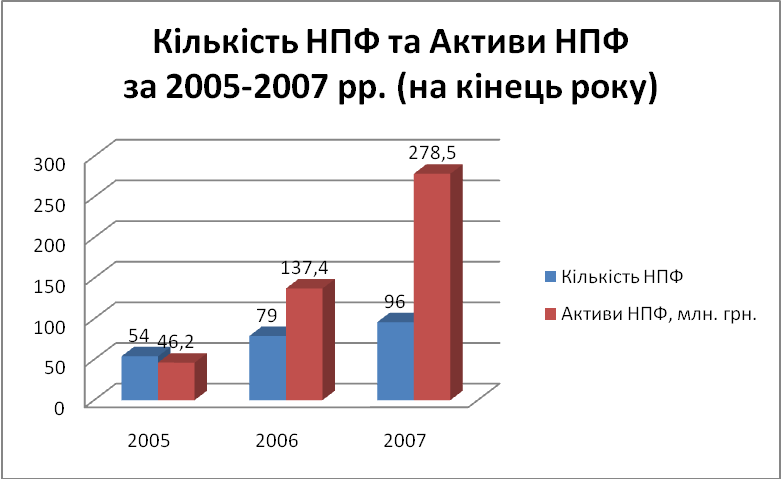
Рис. 2.12. Динаміка зростання кількості НПФ та активів НПФ за 2005-2007 рр.
Кількість НПФ з активами більше 10 млн. гривень склала 10 (з них 7 -відкритих, 2 - корпоративних и 1 - професійний). В Україні спостерігається швидкий вихід на ринок новостворених НПФ. При цьому не приділяється належної уваги грошовим внескам до пенсійних фондів. В інших країнах не відбувалося такого розвитку пенсійних фондів з відносно великою кількістю учасників і близькими до нуля активами.
Активи НПФ, якими управляють КУА, вимірюються значно меншими значеннями: станом на кінець третього кварталу 2007 року активи НПФ в управлінні КУА складали 213,4 млн. грн. Найбільше коштів акумулювали відкриті фонди – понад 118 млн. грн або 55,5% загальної вартості активів НПФ (рис. 2.13).
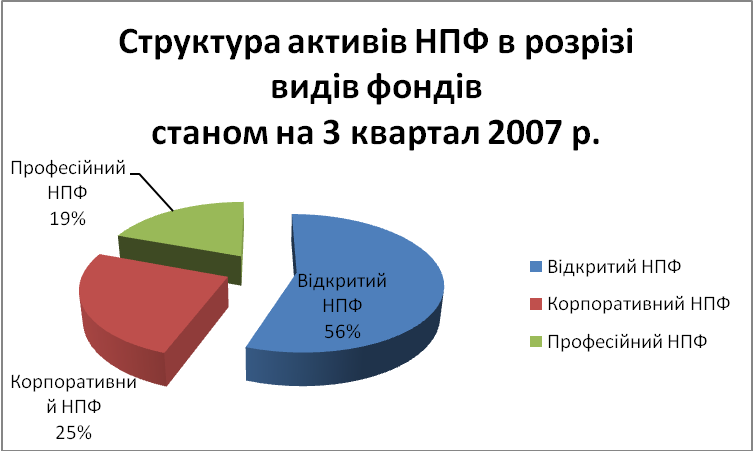
Рис. 2.13. Структура активів НПФ у розрізі видів фондів станом на 3 квартал 20007 року
Середня доходність пенсійних активів зменшилась і склала 16,1% проти 17, 1 % у 2006 році. Зниження доходності пенсійних активів у 2007 році обумовлене складною ситуацією на фондовому ринку в цілому та частково - запровадженням обмежень щодо інвестування пенсійних активів у цінні папери з боку ДКЦПФР. Крім того, на це мало вплив і зниження ставок по депозитних вкладах у банках (депозити складають значний відсоток в інвестиційних портфелях недержавних пенсійних фондів).119 74381 975,8
Витрати, які відшкодовуються за рахунок пенсійних фондів за І півріччя 2007 року склали 11,4 млн. грн. або 5,7 від загальної суми активів, з них 6 млн. грн. або 53% витрат припадає на оплату послуг адміністратора. 3,7 млн. грн. або 32% припадає на оплату послуг КУА, 0,27 млн. грн. або2% – на оплату послуг банка-зберігача.
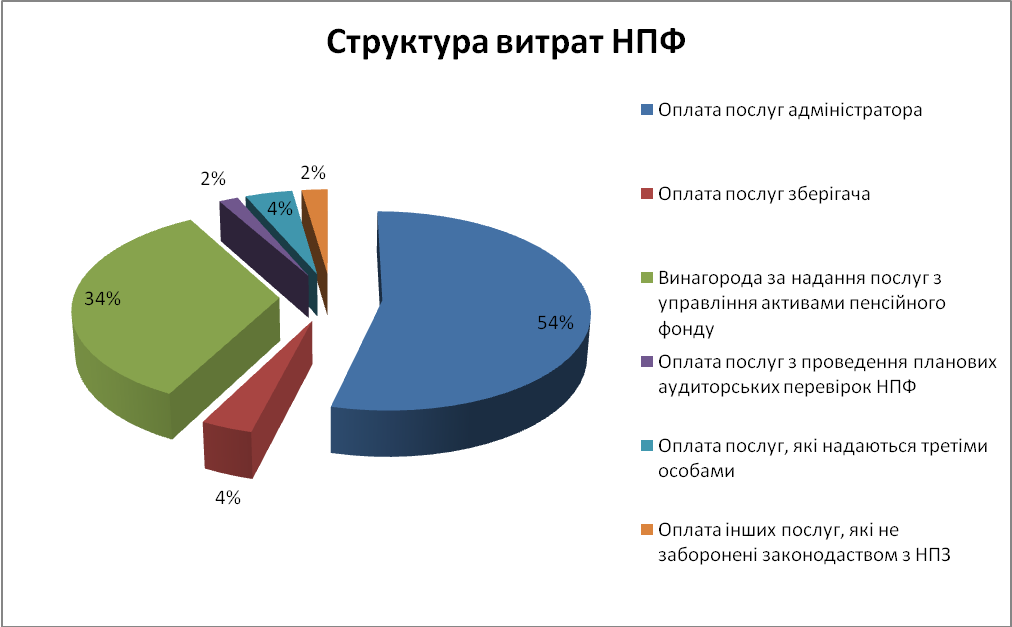
Рис. 2.14. Структура витрат НПФ
Наскільки успішно буде надалі просуватися пенсійна реформа та розвиватися ринок пенсійних послуг, залежить від позиції керівників підприємств та установ, їх розуміння можливостей, які надає їм та їх трудовим колективам нова пенсійна система.
Таким чином, система добровільного пенсійного забезпечення в Україні перебуває на початковому етапі розвитку. Обсяг активів недержавних пенсійних фондів швидко зростає, однак вони все ще становлять невелику частину фінансової системи України. Протягом останніх двох років НПФ накопичили значний досвід роботи, наявна позитивна динаміка розвитку системи НПЗ за всіма показниками (додаток Г).
Досягнення оптимального для учасників пенсійних фондів співвідношення між рівнями ризиків та прибутковістю в інвестиційних портфелях НПФ ускладнюється недостатнім розвитком ринків капіталу в Україні та тим, що законодавче регулювання операцій з іноземною валютою перешкоджає закордонним інвестиціям НПФ у безпечніші інструменти, які перебувають в обігу на розвинутих, ліквідних іноземних ринках. Як наслідок, НПФ вимушені інвестувати активи в інструменти, що характеризуються вищим ризиком – переважно у внутрішні корпоративні облігації. Набуття населенням позитивного досвіду вкладення коштів у фонди сприятиме розвитку недержавного пенсійного забезпечення, практиці та довірі до довгострокового інвестування у недержавні пенсійні фонди.
РОЗДІЛ 3. НАПРЯМИ УДОСКОНАЛЕННЯ ФІНАНСОВОГО ЗАБЕЗПЕЧЕННЯ
3.1 Оптимізація джерел НПФ
Недержавні пенсійні фонди є явище порівняно новим для України, проте в світі практика акумулювання доходів за допомогою пенсійних інститутів має багату історію, яка засвідчує ефективність та перспективність застосування даної системи соціального страхування.
Розвиток пенсійних фондів залежить від виконання поточних зобов’язань по нарахуванню та виплаті пенсії, збереження та примноження пенсійних нагромаджень.
Активи пенсійних фондів є не тільки гарантією безбідного життя громадян, вони виконують роль потужного елементу довгострокових інвестицій для економіки держави. Саме тому, темпи їхнього зростання відіграватимуть все більшу роль для економіки держави.
Розглянута модель покликана визначити та описати чинники, які впливають на зростання активів недержавних пенсійних фондів. Активи недержавних пенсійних фондів – загальна величина акумульованих всіма фондами внесків учасників.
Для побудови моделі були використані дані Державної комісії з регулювання ринків фінансових послуг та дані Національного Банку України поквартально за період з 2005 року (1 квартал) по 2007 рік (3 квартал) (додаток Д).
В процесі моделювання було відібрано наступні фактори, які можуть впливати на динаміку росту активів недержавних пенсійних фондів: рівень доходів, інфляція, депозити, рівень кредитування населення, інвестиції в основний капітал, чисельність учасників, рівень безробіття, середня зарплата (за видами економічної діяльності) та середня сума внеску учасника НПФ (активи НПФ/к-сть учасників НПФ).
Серед відібраних чинників частина мають прямий, а частина обернений зв'язок з величиною активів НПФ. Очікується, що вплив факторів буде наступний:
Доходи населення – вплив може бути негативним, оскільки це випливає із залежності розподілу доходу – чим більші доходи, тим більшим є споживання, тим менше залишається в населення коштів для інвестицій.
Інфляція – даний фактор може мати вплив як прямий, так і обернений. В короткостроковому періоді зростання цін може спричинити збільшення витрат учасника та одночасне зменшення частки, що спрямовується на заощадження. Хоча в довгостроковому періоді ефект може нівелюватися: зарплати з деяким лагом індексуються і відповідно номінально зростає їх розмір та відрахування у фонди.
Рівень депозитів – має обернену залежність. Депозити є в деякій мірі альтернативою пенсійним заощадженням. Багато банків пропонують ряд довгострокових програм, які орієнтовані на створення клієнтами “довгих грошей”.
Рівень кредитування – матиме прямий вплив. Населення збільшує витрати, разом з тим залишається більше кошті в для відрахування в пенсійні фонди.
Інвестиції в основний капітал – може мати як прямий, так і зворотній вплив. Збільшення інвестицій підприємств у виробничі потужності передбачають зростання ефективності процесу виробництва, а отже - продуктивності праці. Вища продуктивність працівників дасть змогу підвищити їхню заробітню плату, відповідно, доходи робітників зростуть. Оскільки в багатьох корпоративних фондах закріплено відрахування до НПФ як частку зарплати, то відрахування до фондів зростуть. В той же час, інвестиції підприємств можуть здійснюватися частково за рахунок стримування росту винагороди працівників.
Чисельність учасників – має прямий вплив на величину активів. Це пояснюється тим, що при приєднанні до системи нових учасників збільшується кількість щомісячних платежів. На даний час, кількість учасників пенсійних фондів в значній мірі зростає за рахунок приєднання до системи корпоративних клієнтів, тому активи збільшуватимуться.
Середня заробітна плата (за видами економічної діяльності) – її збільшення дозволить заощаджувати більше та більше відраховувати у фонди.
Середня сума внеску учасника НПФ – у випадках коли учасники самостійно здійснюють накопичення на рахунках пенсійних внесків, величину платежів вони визначають самостійно. Збільшення величини платежів автоматично збільшує активи ПФ.
В даній роботі була здійснена спроба побудувати модель та визначити вплив основних макроекономічних показників на приріст фінансових активів населення.
В процесі моделювання було досліджено зв'язок вище приведених величин (рис. 3.1):
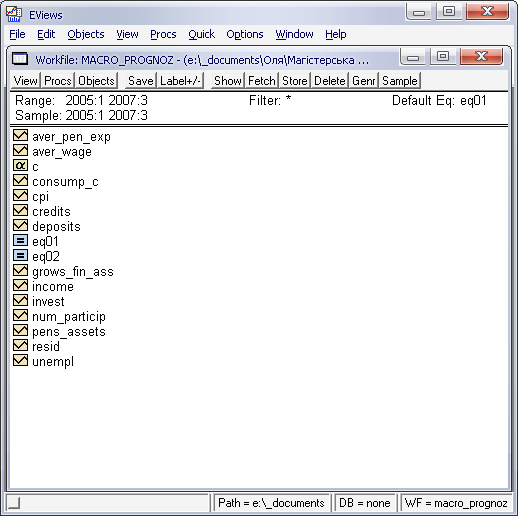
Рис. 3.1 Попередньо обрані фактори
Дослідивши залежність факторів за допомогою пакета Eviews, було знайдено вплив п’яти факторів на величину активів, решта факторів виявилися несуттєвими. (рис. 3.2) Тому, для спрощення користування моделлю, статистично не значимі фактори були виключені.
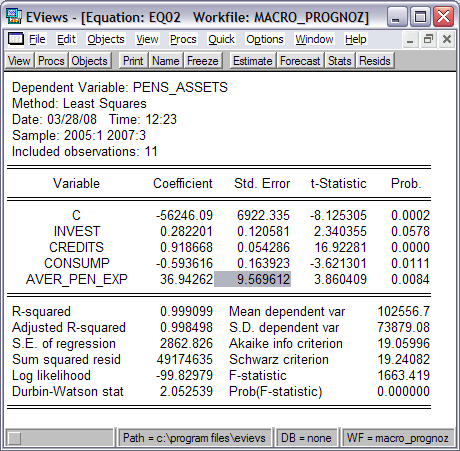
Рис. 3.2 Результати моделювання
Найбільше значення для досліджуваного показника мають величина середньої суми внеску учасника НПФ, отже збільшення активів фонду відбувається в значній мірі через зростання середньої суми сплачуваної учасником до пенсійного фонду, також позитивний вплив на динаміку активів НПФ мають інвестиції в основний капітал та кредити в економіку, а доходи мають обернену залежність з досліджуваним показником.
В ході моделювання були отримані такі результати:
Коефіцієнт детермінації R^2 = 0,99, що означає, що дана модель пояснена на 99%, тобто зміна досліджуваного показника пояснюється на 99% зміною відібраних факторів;
На основі критерій Фішера модель перевіряється на адекватність, тобто виявляється чи є зв’язок між відібраними факторами та залежною змінною. Критерій Фішера: Prob(F-statistic) = 0,000, що є меншим 10%, тобто модель адекватна;
Тест Дарбіна-Уотсона (DW) перевіряє модель на відсутність автокореляції першого порядку: значення критерію DW (2,05) трохи перевищує 2, що вказує на відсутність автокореляції.
Далі в ході моделювання було проведено кілька тестів для перевірки даної моделі на адекватність. Сопчатку слід розглянути Ramsey Reset Test, який досліджує модель на стабільність та на специфікацію та перевіряє її на відсутність мультиколінеарності (рис. 3.3).
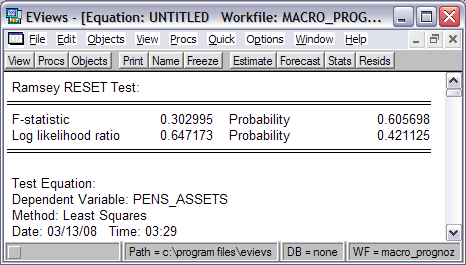
Рис. 3.3 Дані Ramsey Reset Test
Показник F-statistic є більшим 10% тому модель є стабільною та вірно специфікованою.
Далі слід звернути увагу на White Heterosckedasticity Test, який перевіряє модель на відсутність гетероскедастичності результатів (рис. 3.4).
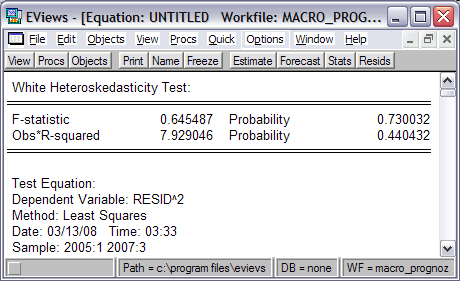
Рис. 3.4 Дані White Heterosckedasticity Test
В даному випадку p-value даної статистики = 44% , що є більшим 10%, тобто це означає що гетероскедастичність відсутня.
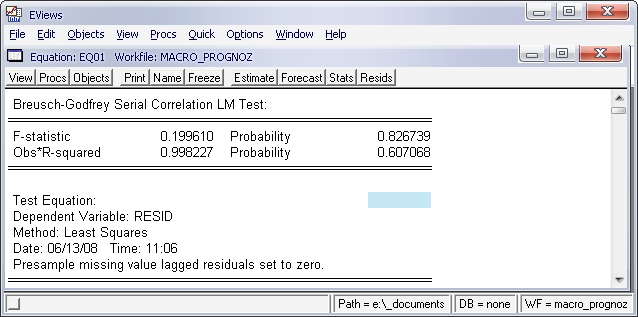
Для перевірки моделі на автокореляцію слід застосувати LM-test (рис. 3.5).