Анализ финансового состояния ОАО "Третье Нефтекамское монтажное управление" и пути его оптимизации
ОИ = СДИ + КК + КЗ, (1.9)
где КК – краткосрочные кредиты;
КЗ – краткосрочные займы.
На основе выше указанных трех вспомогательных показателей рассчитываются три абсолютных показателя:
- излишек (+) или недостаток (-) собственного оборотного капитала, рассчитывается по формуле (1.10):
ΔСОК = СОК – З, (1.10)
где З – запасы;
- излишек (+) или недостаток (-) собственных и долгосрочных источников формирования запасов рассчитывается по формуле (1.11):
ΔСДИ = СДИ – З; (1.11)
- излишек (+) или недостаток (-) общей величины источников покрытия запасов - рассчитывается по формуле (1.12):
ΔОИ = ОИ – З. (1.12)
На базе абсолютных показателей финансовой устойчивости можно определить тип финансовой устойчивости. Рассмотренные показатели обеспеченности запаса соответственными источниками финансирования складываются в трех факторную модель, представленную формулой (1.13):
М (ΔСОК, ΔСДИ, ΔОИ) (1.13)
Выделяют 4 типа финансовой устойчивости:
- абсолютная финансовая устойчивость представлена формулой (1.14):
М1 (1;1;1) ΔСОК ≥ 0; ΔСДИ > 0; ΔОИ >0; (1.14)
- нормальная финансовая устойчивость представлена формулой (1.15):
М2 (0;1;1) ΔСОК < 0; ΔСДИ > 0; ΔОИ >0; (1.15)
- неустойчивое финансовое состояние представлено формулой (1.16):
М3 (0;0;1) ΔСОК < 0; ΔСДИ < 0; ΔОИ >0; (1.16)
- кризисное финансовое состояние представлено формулой (1.17):
М4 (0;0;0) ΔСОК < 0; ΔСДИ < 0; ΔОИ < 0. (1.17)
Наряду с абсолютными показателями финансовой устойчивости рассчитываются относительные показатели:
- коэффициент финансовой независимости. Он характеризует долю собственных средств в валюте баланса и определяется по формуле (1.18):
Кфн = СК / ВБ, (1.18)
где СК – собственный капитал;
ВБ – валюта баланса.
Рекомендуемое значение показателя не меньше 0,5. Превышение значений указывает на укрепление финансовой независимости предприятия от внешних источников;
- коэффициент финансовой напряженности характеризует долю заемных средств в валюте баланса и определяется по формуле (1.19):
Кфн = ЗК / ВБ, (1.19)
где ЗК – заемный капитал.
Рекомендуемое значение не более 0,5. превышение верхней границы свидетельствует о повышении зависимости предприятия от внешних источников финансирования;
- коэффициент самофинансирования. Он характеризует соотношение между собственными и заемными средствами и определяется по формуле (1.20):
Ксф = СК / ЗК. (1.20)
Рекомендуемое значение не меньше 1. Если величина показателя меньше 1, следует, что большая часть имущества сформирована за счет заемных средств;
- коэффициент задолженности характеризует соотношение заемного и собственного капитала. Он показывает сколько заемных средств привлечено на 1 рубль собственных средств. Значение коэффициента не должно быть больше 1. Рост коэффициента свидетельствует об усилении зависимости предприятия от внешних источников, об утрате финансовой устойчивости и рассчитывается по формуле (1.21):
Кз = ЗК / СК; (1.21)
- коэффициент обеспеченности собственным оборотным капиталом рассчитывается по формуле (1.22):
Косок = СОК / ОА, (1.22)
где СОК – собственный оборотный капитал;
ОА – оборотные активы.
Характеризует долю собственного оборотного капитала в общей стоимости оборотных активов предприятия. Рекомендуемое значение не менее 0,1;
- коэффициент маневренности собственного оборотного капитала показывает степень мобилизации использования собственных средств предприятия. Рекомендуемое значение 0,2-0,5 и определяется по формуле (1.23):
Кмсок = СОК / СК; (1.23)
- коэффициент соотношения мобильных и иммобилизованных активов показывает сколько оборотных активов приходится на каждый рубль внеоборотных активов предприятия и определяется по формуле (1.24):
Ксмиа = ОА / ВА, (1.24)
где ВА – внеоборотные активы.
Рекомендуемое значение индивидуально для каждого предприятия;
- коэффициент имущества производственного назначения характеризует долю имущества производственного назначения в активах предприятия и определяется по формуле (1.25):
Кипн = (ВА + З) / ВБ. (1.25)
Рекомендуемое значение меньше или равно 0,5. При снижении показателя ниже данного значения необходимо привлекать заемные средства для пополнения предприятия.
Анализ осуществляется путем расчета и сравнения отчетных показателей с базисными, а также изучение динамики их изменения за определенный период.
Деловая активность измеряется с помощью системы количественных и качественных критерий. Качественный критерий – это широта рынков сбыта, деловая репутация предприятия его конкурентоспособность, наличие постоянных поставщиков и покупателей готовой продукции. Количественный критерий деловой активности характеризуется абсолютными и относительными. Среди абсолютных показателей необходимо выделить объем продаж готовой продукции, работ, услуг, прибыль, величину авансированного капитала.
Относительные показатели деловой активности характеризуют эффективность использования ресурсов:
- коэффициент оборачиваемости активов характеризует количество оборотов, совершенных им за анализируемый период и определяется по формуле (1.26):
Коа = ВР / А, (1.26)
где ВР – выручка от реализации продукции,
А – средняя стоимость активов;
- продолжительность одного оборота активов в днях характеризует продолжительность одного оборота всего авансируемого капитала активов в днях и определяется по формуле (1.27):
Пооа= Д / Коа, (1.27)
где Д – количество дней в анализируемый период,
Коа – коэффициент оборачиваемости активов;
- коэффициент оборачиваемости оборотных активов показывает скорость оборота мобильных активов предприятия за анализируемый период и определяется по формуле (1.28):
Кооа= ВР / ОА, (1.28)
где ОА – средняя стоимость оборотных активов;
- продолжительность одного оборота оборотных активов выражает продолжительность оборота мобильных активов за анализируемый период, т.е. длительность производственного цикла предприятия и определяется по формуле (1.29):
Поа= Д / Кооа; (1.29)
- коэффициент оборачиваемости собственного капитала отражает активность собственность капитала рост в динамике означает повышение эффективности использования собственного капитала и определяется по формуле (1.30):
Коск = ВР / СК, (1.30)
где СК – средняя стоимость собственного капитала;
- продолжительность одного оборота собственного капитала характеризует продолжительность одного оборота собственного капитала. Снижение показателей динамики отражает благоприятную для предприятия тенденцию и определяется по формуле (1.31):
Пооск = Д / Коск. (1.31)
Финансовое состояние предприятия во многом зависит от ее способности поддерживать достаточный уровень прибыли. Рентабельность - один из важнейших показателей характеризующих эффективность работы предприятия. Рентабельность более полно, чем прибыль характеризует окончательные результаты хозяйствования, т.к. величина показывает соотношение эффекта с использованными ресурсами. Рентабельность является относительным показателем деятельности предприятия и выражается в процентах.
Показатели рентабельности:
- рентабельность продаж – характеризует сколько бухгалтерской прибыли на один рубль объема продаж и рассчитывается по формуле (1.32):
Рп = (БП / ВР) *100% , (1.32)
где БП – бухгалтерская прибыль,
ВР – выручка от реализации продукции;
- рентабельность совокупных активов – отражает величину прибыли приходящейся на каждый рубль совокупных активов предприятия и рассчитывается по формуле (1.33):
Рса = (БП / А) *100%, (1.33)
где А – средняя стоимость совокупных активов;
- рентабельность внеоборотных активов – характеризует бухгалтерскую прибыли приходящейся на каждый рубль внеоборотных активов предприятия и рассчитывается по формуле (1.34):
Рвоа = (БП / ВА) *100%, (1.34)
где ВА – средняя стоимость внеоборотных активов;
- рентабельность оборотных активов – определяется отношением величины бухгалтерской прибыли приходящейся на один рубль оборотных активов предприятия и рассчитывается по формуле (1.35):
Роа = (БП / ОА) *100%, (1.35)
где ОА – средняя стоимость оборотных активов;
- рентабельность собственного оборотного капитала – характеризует величину бухгалтерской прибыли приходящейся на рубль собственного оборотного капитала и определяется по формуле (1.36):
Рсок = (БП / СОК) *100%, (1.36)
где СОК – средняя стоимость собственного оборотного капитала;
- рентабельность собственного капитала – показывает величину чистой прибыли приходящейся на рубль собственного капитала и определяется по формуле (1.37):
Рск = (ЧП / СК) *100%, (1.37)
где ЧП – чистая прибыль,
СК – средняя стоимость собственного капитала;
Таким образом, финансовое состояние является комплексным понятием, которое зависит от многих факторов и характеризуется системой показателей, отражающих наличие и размещение средств, реальные и потенциальные финансовые возможности. Основными показателями, характеризующими финансовое состояние предприятия, являются:
- обеспеченность собственными оборотными средствами и их сохранность;
- эффективность использования банковского кредита и его материальное обеспечение;
- платежеспособность предприятия;
- финансовая устойчивость;
- деловая активность;
- рентабельность.
Анализ финансового состояния состоит в том, чтобы установить и оценить финансовое состояние предприятия и постоянно проводить работу, направленную на его улучшение. Анализ финансового состояния предприятия показывает, по каким направлениям надо вести эту работу, дает возможность выявить сильные и слабые позиции предприятия.
2 Анализ финансового состояния ОАО «Третье Нефтекамское монтажное управление»
2.1 Сравнительный анализ бухгалтерского баланса ОАО «Третье Нефтекамское монтажное управление»
Акционерное общество «Третье Нефтекамское монтажное управление» (в дальнейшем именуемое - общество) является открытым акционерным обществом, созданным в соответствии с Федеральным законом «Об акционерных обществах» и Законом Республики Татарстан «О приватизации государственного имущества в Республике Татарстан». Полное фирменное наименование общества – Открытое акционерное общество «Третье Нефтекамское монтажное управление». Сокращенное фирменное наименование общества – ОАО «НМУ-3». Место нахождения общества – Республика Татарстан, г. Нефтекамск.
Целью общества является выполнение работ, производство продукции, оказание услуг для удовлетворения общественных потребностей и получение прибыли. Основными видами деятельности акционерного общества являются:
- деятельность по строительству зданий и сооружений;
- выполнение строительно-монтажных работ: монтаж, ремонт оборудования;
- ремонт металлоконструкций, грузоподъемных машин с применением сварки;
- монтаж и ремонт металлоконструкций резервуаров;
- производство строительных конструкций, изделий и материалов;
-эксплуатация автотранспорта и грузоподъемных механизмов;
- закупка и реализация горюче смазочных материалов, продукции нефтехимического производства;
- реализация продукции собственного производства предприятиям, учреждениям, зарубежным фирмам, кооперативам и гражданам;
- добыча и переработка полезных ископаемых.
Уставный капитал общества составляет 4 948 000 (четыре миллиона девятьсот сорок восемь тысяч) рублей и состоит из 494 800 обыкновенных акций номинальной стоимостью 10 (десять) рублей. Все акции общества являются именными. В обществе создается резервный капитал в размере 15% от суммы уставного капитала общества. Резервный капитал предназначен для покрытия убытков, а также для погашения облигаций и выкупа акций общества в случае отсутствия иных средств. Резервный капитал не может быть использован для иных целей.
Устойчивость финансового положения предприятия в значительной степени зависит от целесообразности и правильности вложения финансовых ресурсов в активы. В процессе функционирования предприятия и величина активов, и их структура претерпевают постоянные изменения. Наиболее общее представление об имевших место качественных изменениях в структуре средств и их источников, а также динамике этих изменений можно получить с помощью вертикального и горизонтального анализа отчетности.
Горизонтальный анализ отчетности заключается в построении одной или нескольких аналитических таблиц, в которых абсолютные показатели дополняются относительными темпами роста (снижения). Как правило, берутся базисные темпы роста за смежные периоды (годы), что позволяет анализировать не только изменения отдельных показателей, но и прогнозировать их значения.
Горизонтальный анализ бухгалтерского баланса ОАО «НМУ-3» за 2005 – 2006гг. представлен в таблице 2.1.
Из таблицы 2.1 Горизонтальный анализ баланса ОАО «НМУ-3» за 2005-2006гг. видно, что валюта баланса за анализируемый период уменьшилась на 8200 тыс. руб. или 6,6% и составила на конец 2006 года 116234 тыс. рублей. Уменьшение активов произошло за счет уменьшения величины оборотных активов на 8762 тыс. руб., или 8,3%, что связано с сокращением дебиторской задолженности на 10287 тыс. рублей, или 15,2% и денежных средств на 1660 тыс. руб., или на 99,8%. Сокращение дебиторской задолженности может характеризоваться положительно, сокращение денежных средств характеризуется отрицательно. Запасы увеличились на 5050 тыс. руб., или 15,7%.
за 2005 – 2006 гг.
Величина краткосрочных финансовых вложений остается неизменной и составляет 2000 тыс. рублей. Стоимость внеоборотных активов увеличилась с 18610 тыс. руб. до 19172 тыс. руб., т.е. на 562 тыс. руб., или на 3%. Увеличение произошло в основном за счет основных средств на 558 тыс. руб, или 3%.
Анализируя изменение статей пассива баланса за 2005 – 2006 гг., можно отметить, что произошло увеличение источников собственных средств на 15581 тыс. руб., или на 19,7%. Величина долгосрочных обязательств остается неизменной. Краткосрочные обязательства сократились на 23781 тыс. руб., или на 52,3% и составили 21670 тыс. руб. Положительным моментом является снижение кредиторской задолженности на 18308 тыс. руб., или на 46,5%. Сопоставление кредиторской и дебиторской задолженности показывает, что на протяжении анализируемого периода имело активное сальдо задолженности, то есть дебиторская задолженность превышает кредиторскую задолженность.
Аналогичным образом в таблице 2.2 выполнен горизонтальный анализ баланса ОАО «НМУ-3» за 2006 и 2007 гг.
Данные таблицы 2.2 Горизонтальный анализ баланса ОАО «НМУ-3» за 2006-2007гг. свидетельствуют, что за анализируемый период валюта баланса возросла на 11066 тыс. руб., или на 9,5% и составила 127300 тыс. рублей.
| АКТИВ | На конец 2005 г., тыс. руб. | На конец 2006 г., тыс. руб. | Отклонение (+,-)2006г. к 2005г. | |
| абсолютное, тыс.руб. | относительное, процент | |||
| I. Внеоборотные активы | ||||
| Основные средства | 18582 | 19140 | 558 | 3,0 |
| Отложенные налоговые активы | 28 | 32 | 4 | 14,3 |
| Итог по разделу I | 18610 | 19172 | 562 | 3,0 |
| II. Оборотные активы | ||||
| Запасы | 32164 | 37214 | 5050 | 15,7 |
| НДС | 2182 | 317 | -1865 | -85,5 |
| Дебиторская задолженность | 67814 | 57527 | -10287 | -15,2 |
| Краткосрочные финансовые вложения | 2000 | 2000 | - | - |
| Денежные средства | 1664 | 4 | -1660 | -99,8 |
| Итог по разделу II | 105824 | 97062 | -8762 | -8,3 |
| Баланс | 124434 | 116234 | -8200 | -6,6 |
| ПАССИВ | ||||
| III. Капитал и резервы | ||||
| Уставный капитал | 4948 | 4948 | - | - |
| Добавочный капитал | 4455 | 4455 | - | - |
| Резервный капитал | 8614 | 8614 | - | - |
| Нераспределенная прибыль | 60920 | 76501 | 15581 | 25,6 |
| Итог по разделу III | 78937 | 94518 | 15581 | 19,7 |
| IV. Долгосрочные обязательства | 46 | 46 | - | - |
| Итог по разделу IV | 46 | 46 | - | - |
| V. Краткосрочные обязательства | ||||
| Займы и кредиты | - | 631 | 631 | 100,0 |
| Кредиторская задолженность | 39347 | 21039 | -18308 | -46,5 |
| Задолженность участникам по выплате доходов | 104 | - | -104 | -100,0 |
| Резервы предстоящих расходов | 6000 | - | -6000 | -100,0 |
| Итог по разделу V | 45451 | 21670 | -23781 | -52,3 |
| Баланс | 124434 | 116234 | -8200 | -6,6 |
Увеличение активов произошло в основном за счет прироста оборотных активов на 12067 тыс. руб., или на 12,4%. Увеличение суммы оборотных активов связано с увеличением запасов на 7544 тыс. руб., или на 20,3% и денежных средств на 22680 тыс. рублей. Положительным моментом является снижение краткосрочной дебиторской задолженности на 15867 тыс. руб., или на 27,6%. Величина внеоборотных активов уменьшилась с 19172 тыс. руб. до 18171 тыс. руб., т.е. на 1001 тыс. руб., или 5,2%. Уменьшение внеоборотных активов связано со снижением остаточной стоимости основных средств предприятия с 19140 тыс. руб. до 18136 тыс. руб., или на 1004 тыс. руб., т.е. 5,2%. В пассиве баланса произошло увеличение источников собственных средств с 94518 тыс. руб. до 112707 тыс. руб., или на 18189 тыс. руб., т.е. на 19,2%. Сумма долгосрочных обязательств осталась неизменной и составила 46 тыс. рублей. Положительным моментом является уменьшение краткосрочных обязательств на 7123 тыс. руб., или на 32,9%. Снижение произошло в основном за счет сокращения кредиторской задолженности на 6492 тыс. руб., или на 30,9%.
Таблица 2.2 - Горизонтальный анализ бухгалтерского баланса ОАО «НМУ-3» за 2006 – 2007 гг.
| АКТИВ | На конец 2006 г., тыс. руб. | На конец 2007 г., тыс. руб. |
Отклонение (+,-) 2007 г. к 2006 г. |
|
| абсолютное, тыс. руб. | относительное, процент | |||
| I. Внеоборотные активы | ||||
| Основные средства | 19140 | 18136 | -1004 | -5,2 |
| Отложенные налоговые активы | 32 | 35 | 3 | 9,4 |
| Итог по разделу I | 19172 | 18171 | -1001 | -5,2 |
| II. Оборотные активы | ||||
| Запасы | 37214 | 44758 | 7544 | 20,3 |
| НДС | 317 | 27 | -290 | -91,5 |
| Дебиторская задолженность | 57527 | 41660 | -15867 | -27,6 |
| Краткосрочные финансовые вложения | 2000 | - | -2000 | -100,0 |
| Денежные средства | 4 | 22684 | 22680 | 567000 |
| Итог по разделу II | 97062 | 109129 | 12067 | 12,4 |
| Баланс | 116234 | 127300 | 11066 | 9,5 |
| ПАССИВ | ||||
| III. Капитал и резервы | ||||
| Уставный капитал | 4948 | 4948 | - | - |
| Добавочный капитал | 4455 | 4455 | - | - |
| Резервный капитал | 8614 | 8614 | - | - |
| Нераспределенная прибыль | 76501 | 94690 | 18189 | 23,8 |
| Итог по разделу III | 94518 | 112707 | 18189 | 19,2 |
| IV. Долгосрочные обязательства | 46 | 46 | - | - |
| Итог по разделу IV | 46 | 46 | - | - |
| V. Краткосрочные обязательства | ||||
| Займы и кредиты | 631 | - | -631 | -100,0 |
| Кредиторская задолженность | 21039 | 14547 | -6492 | -30,9 |
| Задолженность участникам по выплате доходов | - | - | - | - |
| Резервы предстоящих расходов | - | - | - | - |
| Итог по разделу V | 21670 | 14547 | -7123 | -32,9 |
| Баланс | 116234 | 127300 | 11066 | 9,5 |
Графически динамика внеоборотных и оборотных активов ОАО «НМУ-3» за 2005 – 2007 гг. представлена на рисунке 2.1.
Из рисунка 2.1 следует вывод о том, что в анализируемом периоде в составе актива баланса ОАО «НМУ-3» преобладают оборотные активы. При практически неизменной величине внеоборотных активов стоимость оборотных активов колеблется от 105824 тыс. рублей до 109129 тыс. рублей.
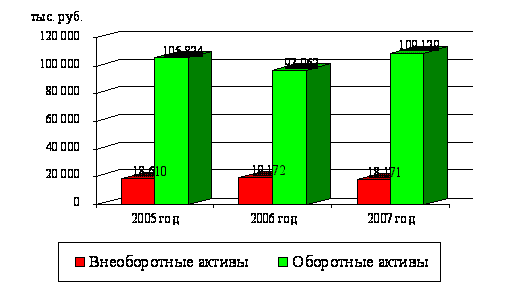
Рисунок 2.1 - Динамика изменения внеоборотных и оборотных активов ОАО «НМУ-3» за 2005 – 2007 гг.
На рисунке 2.2 представлена графически динамика пассива баланса ОАО «НМУ-3» за 2005 – 2007 гг.
Из рисунка 2.2 Динамика изменения пассива баланса ОАО «НМУ-3» за 2005 – 2007 гг. следует вывод о том, что в анализируемом периоде в составе пассива баланса ОАО «НМУ-3» преобладают собственные средства, их стоимость увеличилась с 78937 тыс. руб. до 112707 тыс. рублей. При неизменной величине долгосрочных обязательств краткосрочные обязательства существенно уменьшились с 45451 тыс. рублей до 14547 тыс. рублей.
Вертикальный анализ показывает структуру средств предприятия и их источников. Есть две причины, обуславливающие необходимость и целесообразность проведения такого анализа:
- с одной стороны - переход к относительным показателям позволяет проводить межхозяйственные сравнения экономического потенциала и результатов деятельности предприятий, различающихся по величине используемых ресурсов и другим объемным показателям;
- с другой стороны, - относительные показатели в определенной степени сглаживают негативное влияние инфляционных процессов, которые могут существенно искажать абсолютные показатели финансовой отчетности и тем самым затруднить их сопоставление в динамике.
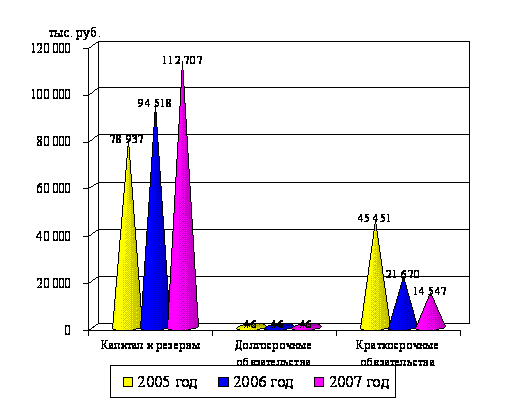
Рисунок 2.2 - Динамика изменения пассива баланса ОАО «НМУ-3» за 2005 – 2007 гг.
Таблица 2.3 - Вертикальный анализ бухгалтерского баланса ОАО «НМУ-3» за 2005 – 2006 гг.
| АКТИВ | На конец 2005 г., тыс. руб. | На конец 2006 г., тыс. руб. | Структура, процент | ||
| 2005 г. | 2006 г. | Абсолютное отклонение | |||
| I. Внеоборотные активы | |||||
| Основные средства | 18582 | 19140 | 15,0 | 16,5 | 1,5 |
| Отложенные налоговые активы | 28 | 32 | - | - | - |
| Итог по разделу I | 18610 | 19172 | 15,0 | 16,5 | 1,5 |
| II. Оборотные активы | |||||
| Запасы | 32164 | 37214 | 25,8 | 32,0 | 6,2 |
| НДС | 2182 | 317 | 1,8 | 0,3 | -1,5 |
| Дебиторская задолженность | 67814 | 57527 | 54,5 | 49,5 | -5,0 |
| Краткосрочные финансовые вложения | 2000 | 2000 | 1,6 | 1,7 | 0,1 |
| Денежные средства | 1664 | 4 | 1,3 | - | -1,3 |
| Итог по разделу II | 105824 | 97062 | 85,0 | 83,5 | -1,5 |
| Баланс | 124434 | 116234 | 100,0 | 100,0 | |
| ПАССИВ | |||||
| III. Капитал и резервы | |||||
| Уставный капитал | 4948 | 4948 | 4,0 | 4,3 | 0,3 |
| Добавочный капитал | 4455 | 4455 | 3,6 | 3,8 | 0,2 |
| Резервный капитал | 8614 | 8614 | 6,9 | 7,4 | 0,5 |
| Нераспределенная прибыль | 60920 | 76501 | 49,0 | 65,8 | 16,8 |
| Итог по разделу III | 78937 | 94518 | 63,5 | 81,3 | 17,8 |
| IV. Долгосрочные обязательства | 46 | 46 | - | - | - |
| Итог по разделу IV | 46 | 46 | - | - | - |
| V. Краткосрочные обязательства | |||||
| Займы и кредиты | - | 631 | - | 0,6 | 0,6 |
| Кредиторская задолженность | 39347 | 21039 | 31,6 | 18,1 | -13,5 |
| Задолженность участникам по выплате доходов | 104 | - | 0,1 | - | -0,1 |
| Резервы предстоящих расходов | 6000 | - | 4,8 | - | -4,8 |
| Итог по разделу V | 45451 | 21670 | 36,5 | 18,7 | -17,8 |
| Баланс | 124434 | 116234 | 100,0 | 100,0 | |
В таблице 2.3 представлен вертикальный анализ баланса на основе данных ОАО «НМУ-3» за 2005 и 2006 гг.. Данные таблицы 2.3 свидетельствуют, что в структуре имущества преобладают оборотные активы 85% на конец 2005 г. и 83,5% на конец 2006 г., т.е. в течение анализируемого периода доля оборотных активов снизилась на 1,5%.
Дебиторская задолженность занимает значительный удельный вес в структуре активов предприятия: 54,5% в начале года, 49,5% в конце года. Необходимо отметить снижение доли дебиторской задолженности на 5%, что может характеризовать улучшение работы с дебиторами. В структуре оборотных активов существенно выросла доля запасов с 25,8% в 2005г. до 32% в 2006г., т.е. выросла доля медленно реализуемых ликвидных средств.
Эта ситуация может привести к замедлению деловой активности и текущей неплатежеспособности организации, так как активы в запасах и дебиторской задолженности отвлечены из оборота. Доля денежных средств незначительна и составит 1,3% на конец 2005 года и 0% на конец 2006 года. Доля внеоборотных активов в стоимости имущества увеличилась с 15% до 16,5%.
В источниках формирования имущества наибольший удельный вес занимают собственные источники. Необходимо отметить увеличение их доли с 63,5% до 81,5%. В том числе удельный вес нераспределенной прибыли увеличился с 49% до 65,8%. Соответственно доля заемных средств сократилась с 36,5% до 18,7%. Уменьшение произошло в основном за счет снижения кредиторской задолженности с 31,6% до 18,1%.
Аналогичным образом выполнен вертикальный анализ баланса ОАО «НМУ-3» за 2006 – 2007 гг.
По данным таблицы 2.4 видно, что структура имущества характеризуется высокой долей оборотных активов: в 2006 году 83,5% и 2007 году 85,7%. Увеличение доли оборотных активов свидетельствует, что сформирована более мобильная структура активов, что улучшает финансовое положение предприятия, так как способствует ускорению оборачиваемости оборотных средств. Доля денежных средства увеличилась на 17,8%. Удельный вес запасов в стоимости имущества составил 32% в 2006 году, 35,2% в 2007 году, т.е. увеличился на 3,2%.
Таблица 2.4 - Вертикальный анализ бухгалтерского баланса ОАО «НМУ-3» за 2006 – 2007 гг.
| АКТИВ | На конец 2006г., тыс. руб. | На конец 2007г., тыс. руб. | Структура, процент | ||
| 2006г. | 2007г. |
Абсолютное отклонение |
|||
| I. Внеоборотные активы | |||||
| Основные средства | 19140 | 18136 | 16,5 | 14,3 | -2,2 |
| Отложенные налоговые активы | 32 | 35 | - | - | - |
| Итог по разделу I | 19172 | 18171 | 16,5 | 14,3 | -2,2 |
| II. Оборотные активы | |||||
| Запасы | 37214 | 44758 | 32,0 | 35,2 | 3,2 |
| НДС | 317 | 27 | 0,3 | - | -0,3 |
| Дебиторская задолженность | 57527 | 41660 | 49,5 | 32,7 | -16,8 |
| Краткосрочные финансовые вложения | 2000 | - | 1,7 | - | -1,7 |
| Денежные средства | 4 | 22684 | - | 17,8 | 17,8 |
| Итог по разделу II | 97062 | 109129 | 83,5 | 85,7 | 2,2 |
| Баланс | 116234 | 127300 | 100 | 100 | - |
| ПАССИВ | |||||
| III. Капитал и резервы | |||||
| Уставный капитал | 4948 | 4948 | 4,3 | 3,9 | -0,4 |
| Добавочный капитал | 4455 | 4455 | 3,8 | 3,5 | -0,3 |
| Резервный капитал | 8614 | 8614 | 7,4 | 6,8 | -0,6 |
| Нераспределенная прибыль | 76501 | 94690 | 65,8 | 74,4 | 8,6 |
| Итог по разделу III | 94518 | 112707 | 81,3 | 88,6 | 7,3 |
| IV. Долгосрочные обязательства | 46 | 46 | - | - | - |
| Итог по разделу IV | 46 | 46 | - | - | - |
| V. Краткосрочные обязательства | |||||
| Займы и кредиты | 631 | - | 0,6 | - | -0,6 |
| Кредиторская задолженность | 21039 | 14547 | 18,1 | 11,4 | -6,7 |
| Задолженность участникам по выплате доходов | - | - | - | - | - |
| Резервы предстоящих расходов | - | - | - | - | - |
| Итог по разделу V | 21670 | 14547 | 18,7 | 11,4 | -7,3 |
| Баланс | 116234 | 127300 | 100 | 100 | - |
Доля дебиторской задолженности в стоимости имущества снизилась с 49,5% до 32,7%, что характеризует улучшение работы с дебиторами. Доля внеоборотных активов в стоимости имущества снизилась с 16,5% до 14,3%. Доля собственных средств в совокупном капитале составила 81,3% в 2006г. и 88,6% в 2007г. Доля заемных средств уменьшилась с 18,7% до 11,4%. Доля кредиторской задолженности в совокупном капитале в 2006г. составила 18,1% и в 2007г. 11,4%.
Динамика структуры актива и пассива баланса ОАО «НМУ-3» за 2005 – 2007 гг. представлена на рисунках 2.3 и 2.4.
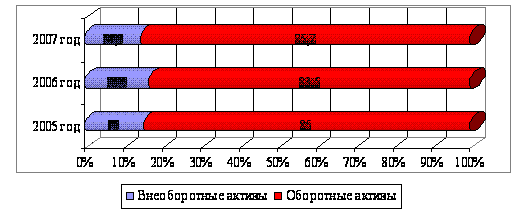
Рисунок 2.3 - Динамика структуры актива баланса ОАО «НМУ-3» за 2005 – 2007 гг.
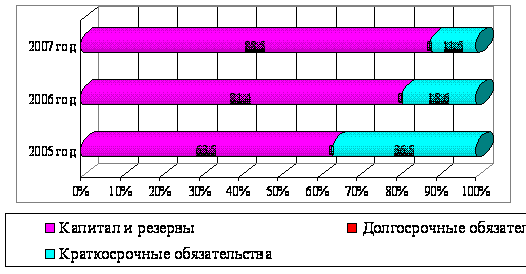
Рисунок 2.4 - Динамика структуры пассива баланса ОАО «НМУ-3» за 2005 – 2007 гг.
По данным рисунка 2.4 видно, что наблюдается тенденция роста удельного веса собственного капитала, при снижении краткосрочных обязательств, что может характеризоваться положительно. Доля долгосрочных обязательств на протяжении 3-х лет остается не изменой.
Таким образом, на ОАО «НМУ-3» за 2005 – 2007 гг. произошёл рост имущественного потенциала. Далее необходимо рассмотреть показатели платёжеспособности и выяснить, сможет ли предприятие погасить свои краткосрочные обязательства без нарушений сроков погашения, имеет ли предприятие достаточное количество денежных средств и их эквивалентов для расчетов по кредиторской задолженности, требующей немедленного погашения.
2.2 Анализ платежеспособности и финансовой устойчивости ОАО «Третье Нефтекамское монтажное управление»
Цель данного анализа - определить способность предприятия оплатить свои краткосрочные обязательства. Согласно представленных в 1 разделе формул 1.3, 1.4, 1.5, 1.6 рассчитываются показатели платежеспособности ОАО «НМУ-3» за 2005 2007гг. Данные расчета представлены в таблице 2.5 Динамика показателей платежеспособности ОАО «НМУ-3» за 2005 – 2007гг.
Из таблицы 2.5 видно, что коэффициент абсолютной ликвидности в течение анализируемого периода не соответствует нормативному значению, это свидетельствует о том, что у хозяйствующего субъекта отсутствует возможность погасить в ближайшее время краткосрочную задолженность за счет денежных средств и краткосрочных финансовых вложений.
В 2006г. наблюдается незначительное увеличение данного коэффициента до 0,09. Можно отметить, что предприятие имеет недостаток денежных средств, это вызывает недоверие к данному предприятию со стороны поставщиков материально - технических ресурсов.
Коэффициент срочной ликвидности на конец 2006 года составил 2,75 и на конец 2007 года увеличился до 4,42, однако в течении всего рассматриваемого периода значение коэффициента больше рекомендуемого уровня, следовательно, предприятие при необходимости может рассчитывать на получение кредитов. Показатель срочной ликвидности высок и имеет тенденцию к дальнейшему росту.
Таблица 2.5 - Динамика показателей платежеспособности ОАО «НМУ-3» за 2005 – 2007 гг.
| Показатели | 2005 г. | 2006 г. | 2007 г. | Нормативное значение | Отклонение, (+,-) | |
| Исходные данные | 2006 г. к 2005 г. | 2007 г. к 2006 г. | ||||
| ДС | 1664 | 4 | 22684 | |||
| КФВ | 2000 | 2000 | - | |||
| КО | 45451 | 21670 | 14547 | |||
| КДЗ | 67814 | 57527 | 41660 | |||
| З | 32164 | 37214 | 44758 | |||
| НДС | 2182 | 317 | 27 | |||
| РБП | - | - | - | |||
| ОА | 105824 | 97062 | 109129 | |||
| Коэффициент абсолютной ликвидности Кал=(ДС+КФВ)/КО | 0,08 | 0,09 | 1,56 | 0,15-0,3 | 0,01 | 1,47 |
| Коэффициент срочной ликвидности Ксл=(ДС+ +КФВ+КДЗ)/КО | 1,57 | 2,75 | 4,42 | 0,7-0,8 | 1,18 | 1,67 |
| Коэффициент ликвидности при мобилизации Клмс=(З+НДС- РБП)/КО | 0,76 | 1,73 | 3,08 | 0,5-0,7 | 0,97 | 1,35 |
|
Коэффициент текущей ликвидности Ктл=(ОА-РБП)/КО |
2,33 | 4,48 | 7,50 | 2-3 | 2,15 | 3,02 |
Коэффициент ликвидности при мобилизации средств на конец 2005 года составил 0,76, что характеризует достаточность мобилизации запасов для покрытия краткосрочных обязательств, на конец 2006 года – 1,73 и на конец 2007 года увеличился до 3,08, что тоже выше нормативного значения, и характеризует достаточность мобилизации запасов для покрытия краткосрочных обязательств.
Коэффициент текущей ликвидности на конец 2005 года составил 2,33, на конец 2006 года увеличился до 4,48 и на конец 2007 года составил 7,50. Показатель также выше нормального значения, т.е. предприятие имеет достаточно средств для покрытия краткосрочных обязательств.
Динамика показателей платежеспособности ОАО «НМУ-3» за 2005 – 2007 гг. представлена на рисунке 2.5.
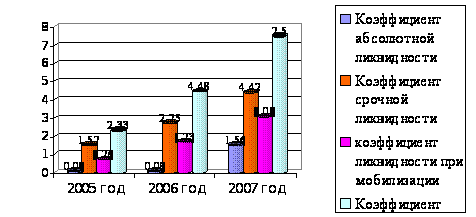
Рисунок 2.5 Динамика показателей платежеспособности ОАО «НМУ-3» за 2005 – 2007 гг.
Из рисунка 2.5 видно, что в динамике показателей платежеспособности за анализируемый период в целом существенных изменений не произошло. Внутри изучаемого периода наиболее предпочтительным является 2006 год.
Финансовая устойчивость предприятия характеризуется рациональным управлением собственных и заёмных средств. Используя формулы 1.7 – 1.13, расчет показателей финансовой устойчивости производится в таблице 2.6.
Из таблицы 2.6 видно, что коэффициент финансовой независимости в 2005 году составил 0,6, к концу 2006 года – 0,8 и на конец 2007 года составляет 0,9, т.е. увеличился с 0,6 до 0,9. Наблюдаемая тенденция свидетельствует об укреплении финансовой независимости предприятия от внешних источников, снижении риска финансовых затруднений в будущих периодах. Такая ситуация, с точки зрения кредиторов, увеличивает гарантии выполнения предприятием своих обязательств.
Коэффициент финансовой напряженности в анализируемый период снижается с 0,4 до 0,1. Эта тенденция свидетельствует о снижении финансовой напряженности предприятия.
Таблица 2.6 - Динамика показателей финансовой устойчивости ОАО «НМУ-3» за 2005 – 2007 гг.
| Показатели | 2005 г. | 2006 г. | 2007 г. | Нормативное значение | Отклонение, (+,-) | |
| 2006г. к 2005г. | 2007г. к 2006г. | |||||
|
Коэффициент финансовой независимости Кфн = СК/ВБ |
0,6 | 0,8 | 0,9 | не меньше 0,5 | 0,2 | 0,1 |
| СК | 78937 | 94518 | 112707 | |||
| ВБ | 124434 | 116234 | 127300 | |||
|
Коэффициент финансовой напряженности Кфн = ЗК/ВБ |
0,4 | 0,2 | 0,1 | не более 0,5 | -0,2 | -0,1 |
| ЗК | 45497 | 21716 | 14593 | |||
|
Коэффициент самофинансирования Ксф = СК/ЗК |
1,7 | 4,3 | 7,7 | больше или равно 1 | 2,6 | 3,4 |
|
Коэффициент задолженности Кз = ЗК/СК |
0,6 | 0,2 | 0,1 | более 0,67 | -0,4 | -0,1 |
|
Коэффициент обеспеченности собственным оборотным капиталом Косок = СОК/ОА |
0,6 | 0,8 | 0,9 | больше или равно 0,1 | 0,2 | 0,1 |
| СОК = СК(III)-ВА(I) | 60327 | 75346 | 94536 | |||
| ОА | 105824 | 97062 | 109129 | |||
|
Коэффициент маневренности собственного оборотного капитала Кмсок = СОК/СК |
0,8 | 0,8 | 0,8 | 0,2-0,5 | - | - |
|
Коэффициент соотношения мобильных и иммобилизованных Ксмиа = ОА/ВА |
5,7 | 5,1 | 6,0 | - | -0,6 | 0,9 |
| ОА | 105824 | 97062 | 109129 | |||
| ВА | 18610 | 19172 | 18171 | |||
|
Коэффициент имущества производственного назначения Кипн = (ВА+З)/ВБ |
0,4 | 0,5 | 0,5 | более или равно 0,5 | 0,1 | - |
| ВА | 18610 | 19172 | 18171 | |||
| З | 34346 | 37531 | 44785 | |||
| ВБ | 124434 | 116234 | 127300 | |||
Коэффициент задолженности в 2005 году составил 0,6, в 2006 году – 0,2, в 2007 – 0,1. Наблюдается снижение коэффициента и свидетельствует о снижении зависимости предприятия от внешних источников, о финансовой устойчивости.
Коэффициент обеспеченности собственным оборотным капиталом на конец 2005 года равен 0,6, в 2006 году увеличивается до 0,8, к