Анализ финансового состояния ОАО "Третье Нефтекамское монтажное управление" и пути его оптимизации
Коэффициент маневренности собственного оборотного капитала составляет 0,8 и остается неизменным в течение анализируемого периода. Данный показатель за исследуемый период имеет значение существенно выше нормального ограничения, что говорит о высоком уровне мобильности собственных средств предприятия.
Коэффициент соотношения мобильных и иммобилизованных активов показывает, сколько оборотных активов приходится на каждый рубль внеоборотных активов. Значение показателя увеличивается с 5,7 до 6,0 Чем выше значение показателя, тем больше средств авансируется в оборотные активы. Коэффициент имущества производственного назначения характеризует долю имущества производственного назначения в активах предприятия. Рекомендуемое значение больше или равно 0,5. На анализируемом предприятии он составляет 0,5. При снижении показателя ниже данного значения необходимо привлечение заемных средств для пополнения источников финансирования деятельности предприятия.
Динамики показателей финансовой устойчивости ОАО «НМУ-3» за 2005 – 2007 гг., представленная на рисунке 2.6., видно, что значение коэффициента самофинансирования за анализируемый период увеличивается. Это указывает на возможность покрытия собственным капиталом заемных средств, высокий уровень мобильности собственных средств предприятия. Коэффициент обеспеченности собственным оборотным капиталам также высок, что свидетельствует о значительной доли собственного оборотного капитала в общей стоимости оборотных активов.
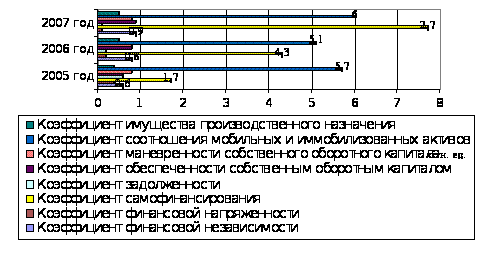
Рисунок 2. 6 - Динамика показателей финансовой устойчивости ОАО НМУ-3» за 2005 – 2007 гг.
Таким образом, показатели финансовой устойчивости ОАО «НМУ-3» свидетельствуют о положительной динамике деятельности предприятия. С точки зрения финансовой устойчивости наиболее благоприятным является 2007 год. Таким образом, исследуемое предприятие в целом является платежеспособным и финансово устойчивым.
2.3 Анализ деловой активности и рентабельности ОАО «Третье Нефтекамское монтажное управление»
Финансовое состояние предприятия находится в непосредственной зависимости от того, насколько быстро средства, вложенные в активы, превращаются в реальные деньги. Длительность нахождения средств в обороте определяется совокупным влиянием ряда разнонаправленных факторов внешнего и внутреннего характера.
Используя формулы 1.26 – 1.31 рассчитываются показатели деловой активности ОАО «НМУ-3» за 2005-2007 гг. Расчет представлен в таблице 2.7 Динамика показателей деловой активности ОАО «НМУ-3» за 2005 – 2007гг.
Из таблицы 2.7 видно, что оборачиваемость всех используемых активов в 2005 году составила 2,7, в 2006 году и в 2007 года коэффициент оборачиваемости активов составил 2,8, что по сравнению с 2006 годом выше 0,1. Каждый рубль активов предприятия оборачивался около трех раз в отчетном году. Наблюдается повышение оборачиваемости активов (с 2,7 до 2,8), что характеризует ускорение оборачиваемости. Продолжительность одного оборота активов в 2005 году составляет 135,2 дней, в 2006 и 2007 гг. – 130,4 дней, что меньше на 4,8 дней.
Коэффициент оборачиваемости оборотных активов на 2005 года составлял 4,27, в 2006 году 3,31 дней. Оборачиваемость оборотных активов в 2007 году составляет 3,21, что по сравнению с 2006 годом ниже на 0,1. Длительность производственного цикла оборотных активов в 2005 году составила 111,6 дней, в 2006 году – 110,27 дней, что меньше на 1,33 дня, так в 2007 году продолжительность оборота мобильных активов составила 113,71, что по сравнению с 2006 годом больше на 3,44 дня.
Коэффициент оборачиваемости собственного капитала в 2005 году составил 4,4, в 2006 году – 3,4, наблюдается снижение на 1,0, в 2007 году – 3,1, что тоже указывает на снижение по сравнению с 2006 годом на 0,3. Наблюдаемая тенденция означает снижение эффективности использования собственного капитала.
Продолжительность одного оборота в 2005г. составила 83 дня, в 2006г. – 107,4, что выше на 24,4. На конец 2007г. уже составило 117,7 по сравнению с 2006г. увеличилось на 10,3 дня.
Коэффициент оборачиваемости дебиторской задолженности в 2005 году составил 5,1, в 2006 году происходит снижение до 5,6, но в 2007 году увеличивается до 8,4. Достаточно высокое значение данного коэффициента подтверждает благоприятную характеристику финансового состояния, а время ее обращения в 2005 году составило 71,6 дней, в 2006 году – 65,2 дней, в 2007 году - 43,5 дней. То есть средний промежуток времени, который требуется для того, чтобы предприятие, реализовав продукцию, получило деньги в 2007 году, равен 65,2 дням.
Таблица 2.7 - Динамика показателей деловой активности ОАО «НМУ-3» за 2005 – 2007 гг.
| Показатели | 2005 г. | 2006 г. | 2007 г. | Отклонение, (+,-) | |
| 2006 г. к 2005 г. | 2007г .к 2006 г. | ||||
|
Коэффициент оборачиваемости активов Коб=ВР/А |
2,7 | 2,8 | 2,8 | 0,1 | - |
| ВР | 346419 | 321078 | 350679 | ||
| А | 124434 | 116234 | 127300 | ||
|
Продолжительность одного оборота активов в днях Пооа=Д/Коб |
135,2 | 130,4 | 130,4 | -4,8 | - |
| Д | 365 | 365 | 365 | ||
|
Коэффициент оборачиваемости оборотных активов Кооа=ВР/ОА |
3,27 | 3,31 | 3,21 | 0,04 | -0,1 |
| ОА | 105824 | 97062 | 109129 | ||
|
Продолжительность одного оборота оборотных активов Поа=Д/ Кооа |
111,6 | 110,27 | 113,71 | -1,33 | +3,44 |
|
Коэффициент оборачиваемости собственного капитала Коск=ВР/СК |
4,4 | 3,4 | 3,1 | -1 | -0,3 |
| СК | 78937 | 94518 | 112707 | ||
|
Продолжительность одного оборота собственного капитала Пооск=Д/Коск |
83,0 | 107,4 | 117,7 | +24,4 | +10,3 |
|
Коэффициент оборачиваемости дебиторской задолженности Коб=ВР/ДЗ |
5,1 | 5,6 | 8,4 | +0,5 | +2,8 |
| ДЗ | 67814 | 57527 | 41660 | ||
|
Продолжительность одного оборота дебиторской задолженности Поодз=Д/Кооз |
71,6 | 65,2 | 43,5 | -6,4 | -21,7 |
|
Коэффициент оборачиваемости запасов Кооз=ВР/З |
10,1 | 8,6 | 7,8 | -1,5 | -0,8 |
| З | 34346 | 37531 | 44785 | ||
|
Продолжительность одного оборота запасов Пооз=Д/Кооз |
36,1 | 42,4 | 46,8 | +6,3 | +4,4 |
Коэффициент оборачиваемости запасов снижается с 10,1 до 7,8. Значение коэффициента оборачиваемости запасов объясняется необходимостью по роду деятельности предприятия инвестировать средства в запасы в значительном объеме. Продолжительность одного оборота запасов за анализируемый период увеличивается с 36,1 до 46,8.
Графически динамика показателей деловой активности ОАО «НМУ-3» за 2005 – 2007 гг представлена на рисунке 2.7., где видно, что наблюдается повышение оборачиваемости активов с 2,7 до 2,8, что характеризует ускорение оборачиваемости. Оборачиваемость собственного капитала уменьшается с 4,4 до 3,1. Оборачиваемость оборотных активов уменьшается с 3,27 до 3,2 до 3,21 в 2007г. В 2006 году происходит ускорение оборачиваемости дебиторской задолженности с 5,1 до 8,4 в 2007г. Таким образом, происходит улучшение расчетов с дебиторами. Коэффициент оборачиваемости запасов снижается с 10,1 до 7,8. Это является положительной тенденцией.
Главной целью функционирования предприятия является получение прибыли. При этом руководство предприятия имеет значительную свободу в регулировании величины финансовых результатов.
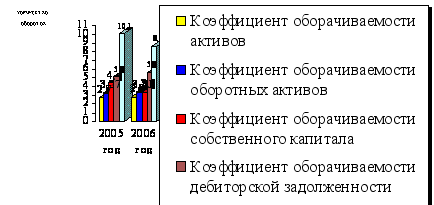
Рисунок 2.7 Динамика показателей деловой активности ОАО «НМУ-3» за 2005 – 2007 гг.
Так, исходя из принятой финансовой стратегии фирма имеет возможность увеличивать или уменьшать величину балансовой прибыли за счет выбора способа оценки имущества, порядка его списания, установления срока использования по способу отнесения затрат на себестоимость продукции. В условиях рыночных отношений велика роль показателей рентабельности продукции, характеризующих уровень прибыльности (убыточности) её производства. Показатели рентабельности являются относительными характеристиками финансовых результатов и эффективности деятельности предприятия. Они измеряют доходность предприятия с различных позиций. Показатели оценки рентабельности предприятия характеризуют прибыль, получаемую с каждого рубля средств вложенных в предприятие.
Показатели рентабельности ОАО «НМУ-3» за 2005 -2007гг. рассчитываются по формулам 1.32 – 1.37. Данные расчета представлены в таблице 2.8 Динамика показателей рентабельности ОАО «НМУ-3» за 2005 – 2007гг.
Из таблицы 2.8 следует, что рентабельность продаж в 2005 году составила 17,2%, в 2006 году – 13,8%, что на 3,4% ниже, чем в 2005 году. В 2007 году рентабельность продаж составила 14,7%, т.е. больше на 0,9% чем в 2006 году. Таким образом, за 2007 года с каждого рубля реализованной продукции предприятие получает 14 рублей 7 копеек прибыли. Рентабельность совокупных активов на начало 2005 года составила 48%, к концу 2006 года снизилась на 10,2% и составила 38,2%, в 2007 году рентабельность совокупных активов составила 40,4%, что на 2,2% выше, чем в 2006 году, так на 2007 год величина прибыли приходящийся на каждый рубль совокупных активов составила 40 рублей 40 копеек (рисунок 2.8).
Рентабельность внеоборотных активов на 2005 год составила 321,1% бухгалтерской прибыли приходящийся на каждый рубль внеоборотных активов, в 2006 году снизилась на 89,7% и составила 231,4 %, на 2007 год увеличилась на 52% и составила 283,4%. Рентабельность оборотных активов на 2005 год составила 56,5%, на 2006 год – 45,7, что показывает снижение 10,8%. В 2007 году рентабельность оборотных активов составила 47,2%, что по сравнению с 2006 годом увеличилось на 1,5%, т.е. с каждого рубля вложенного в оборотные активы за 2007 год предприятие получило 47 рублей 20 копеек прибыли.
Таблица 2.8 - Динамика показателей рентабельности ОАО «НМУ-3» за 2005 –2007 гг.
| Показатели | 2005 г., процент | 2006 г., процент | 2007 г., процент | Отклонение, процент | |
| 2006 г. к 2005 г. | 2007 г .к 2006 г. | ||||
|
Рентабельность продаж Рп= (БП/ВР)*100% |
17,2 | 13,8 | 14,7 | -3,4 | 0,9 |
| БП | 59753 | 44365 | 51488 | ||
| ВР | 346419 | 321078 | 350679 | ||
|
Рентабельность совокупных активов Рса= (БП/А)*100% |
48,0 | 38,2 | 40,4 | -9,8 | 2,2 |
| БП | 59753 | 44365 | 51488 | ||
| А | 124434 | 116234 | 127300 | ||
|
Рентабельность внеоборотных активов Рвоа= (БП/ВА)*100% |
321,1 | 231,4 | 283,4 | -89,7 | 52,0 |
| БП | 59753 | 44365 | 51488 | ||
| ВА | 18610 | 19172 | 18171 | ||
|
Рентабельность оборотных активов Роа= (БП/ОА)*100% |
56,5 | 45,7 | 47,2 | -10,8 | 1,5 |
| БП | 59753 | 44365 | 51488 | ||
| ОА | 105824 | 97062 | 109129 | ||
|
Рентабельность собственного оборотного капитала Рсок=(БП/СОК)*100% |
99,05 | 58,9 | 54,5 | -40,15 | -4,4 |
| БП | 59753 | 44365 | 51488 | ||
| СОК | 60327 | 75346 | 94536 | ||
|
Рентабельность собственного капитала Рск=(ЧП/СК)*100% |
57,0 | 33,8 | 30,6 | -23,2 | -3,2 |
| ЧП | 44997 | 31969 | 34523 | ||
| СК | 78937 | 94518 | 112707 | ||
Рентабельность собственного оборотного капитала в 2005 году составила 99,05%, в 2006 году – 58,9%, рентабельность снизилась на 40,15%, в 2007 году – 54,5% и в сравнении с 2006 годом снизилась на 4,4%. Рентабельность собственного оборотного капитала за 2007 год с каждого рубля вложенного в собственный оборотный капитал предприятие получило 54 рублей 50 копеек прибыли. Рентабельность собственного капитала в 2005 году составила 57%, в 2006 году снизилось на 23,2% и составила 33,8%, в 2007 году рентабельность собственного капитала равна 30,6%, также по сравнению с 2006 годом произошло снижение на 3,2%. Таким образом, на конец 2007 года предприятие получило с каждого вложенного рубля в собственный капитал 0,306 копеек чистой прибыли.
На рисунке 2.8 графически представлена динамика рентабельности ОАО «НМУ-3» за 2005 – 2007 гг.
Из рисунка 2.8 следует, что рентабельность внеоборотных активов в 2005 году высока 321,1%, к 2007 году снизилась до 283,4%. Рентабельность собственного оборотного капитала в 2005 году – 99,05% к 2007 году снизилась до 54,5%. Рентабельность собственного капитала также снижется с 57 до 30,6%. Наглядно видно, что снижаются все показатели рентабельности.
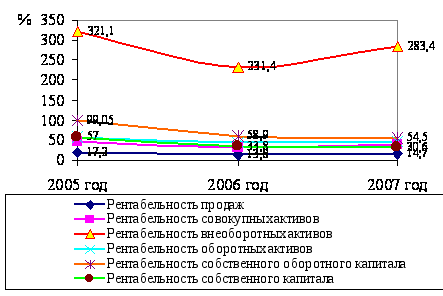
Рисунок 2.8 – Динамика показателей рентабельности ОАО «НМУ-3» за 2005 -2007 гг.
Таким образом, анализ финансового состояния предприятия ОАО «Третье Нефтекамское монтажное управление» за период 2005 – 2007 год свидетельствует о том, что:
- валюта баланса в 2007 году по сравнению с 2005 годом увеличилась на 2866 тыс. рублей (127300 – 124434);
- доля собственного капитала ОАО «НМУ-3» существенна и за период с 2005 года по 2007 год увеличивается с 63,5% до 88,6%;
- доля долгосрочных обязательств на протяжении 3-х лет остается неизменной;
- доля краткосрочных обязательств за анализируемый период снизилась с 36,5% до 11,4%, что связано со снижением величины кредиторской задолженности.
Коэффициенты, характеризующие платежеспособность ОАО «НМУ-3» находятся на уровне выше нормы, кроме коэффициента абсолютной ликвидности, при этом наблюдается его незначительное снижение с 0,09 до 0,08. Это характеризует неспособность предприятия в срочном порядке расплатиться по своим долгам. Показатель текущей ликвидности в течение всего анализируемого периода выше нормативного значения, что свидетельствует о том, что текущие активы существенно превышают текущие обязательства. Наиболее предпочтительным является 2006 год. Таким образом, исследуемое предприятие в целом является платежеспособным.
С точки зрения финансовой устойчивости наиболее предпочтительным является 2007 год. Показатель финансовой независимости выше нормативного значения, что свидетельствует об укреплении финансовой независимости предприятия от внешних, снижение риска финансовых затруднений в будущих периодах. Наибольшее значении коэффициента в 2007 году – 0,9. Показатель самофинансирования высок. В 2006 год он составил 1,7 и к 2007 увеличивается до 7,7. Это указывает на возможность покрытия собственным капиталом заемных средств. Таким образом расчет показателей устойчивости подтвердил, что предприятие обладает финансовой самостоятельностью и не находится в зависимости от кредиторов, инвесторов и других источников привлеченных средств.
Таким образом, по данным финансовой отчетности предприятие ОАО «НМУ-3» достаточно эффективно использует имеющиеся у него активы и акционерный капитал, поскольку рентабельность его активов и собственного капитала возрастает.
Рентабельность продаж в 2007 году составила 14,7%, т.е. в 2007 году с каждого рубля реализованной продукции предприятие получает 15 копеек прибыли, но наиболее рентабельным является 2005 год, т.к. предприятие получило 17 копеек с каждого рубля продаж.
ОАО «НМУ-3» является финансово устойчивым. Анализ свидетельствует о высокой независимости предприятия от внешних источников.
3. Основные направления улучшения финансового состояния предприятия
3.1 Зарубежный опыт оценки финансового состояния предприятия
В зарубежной экономической литературе предлагается большое количество всевозможных методик и математических моделей диагностики финансового состояния предприятий. Однако, как отмечают многие российские авторы, многочисленные попытки применения иностранных моделей прогнозирования банкротства в отечественных условиях не принесли достаточно точных результатов. В связи с отсутствием статистики банкротства предприятий по причине молодости института банкротства в нашей стране затруднены собственные разработки, основанные на реалиях нашей экономики и направленные на достоверное прогнозирование возможного банкротства [9, с.65]. Первые исследования аналитических коэффициентов для предсказания возможных осложнений в финансовой деятельности компаний проводились в США. В современной практике финансово-хозяйственной деятельности зарубежных фирм для оценки вероятности банкротства наиболее широкое применение получили модели, разработанные У. Бивером и Э. Альтманом. Финансовым аналитиком У. Бивером была предложена своя система показателей для оценки финансового состояния предприятия с целью диагностики банкротства. Аналитик изучал проблемы фирм, связанные с неспособностью выполнять свои финансовые обязательства. У. Бивер создал базу данных, которую использовал потом в своей модели для статистического тестирования надежности 30 коэффициентов. Среднее значение данных показателей у фирм, не имевших финансовых проблем, сравнивалось с величиной показателей у компаний, которые позже обанкротились. Система показателей приведена в таблице 3.1.
В оценке вероятности банкротства (американская практика) используется двухфакторная модель. Для нее выбирают два ключевых показателя, по которым оценивается вероятность банкротства организации. В американской практике для определения итогового показателя вероятности банкротства (Z2) используют показатель текущей ликвидности и показатель удельного веса заемных средств в активах.
Таблица 3.1 - Система показателей Бивера
| Показатель | Расчет | Значение показателя | ||
| Группа 1: нормальное финансовое положение | Группа 2: среднее (неустойчивое) финансовое положение | Группа 3: кризисное финансовое положение | ||
| Коэффициент Бивера | Определяется отношением суммы чистой прибыли и амортизации к заемному капиталу | Больше 0,4 | Около 0,2 |
До – 0,15 |
| Коэффициент текущей ликвидности (L4) | Определяется отношением оборотных активов к текущим обязательствам | 2 ≤ L4 ≤ 3,2 и более | 1 ≤ L4 ≤ 2 | L4 ≤ 1 |
| Экономическая рентабельность (R4) | Определяется в процентном отношении чистой прибыли к итогу баланса (актив) | 6ч8 и более | 5ч2 | От 1% до -22% |
| Финансовый леверидж | Определяется в процентном отношении заемный капитал к итогу баланса (пассив) | Меньше 35% | 40% - 60% | 80% и более |
| Коэффициент покрытия оборотных активов собственными оборотными средствами | Определяется отношением разницы между собственным капиталом и внеоборотными активами к оборотным средствам | 0,4 и более | 0,3 ч 0,1 | Менее 0,1 (или отрицательное значение) |
Они умножаются на соответствующие константы – определенные практическими расчетами весовые коэффициенты (α, β, γ). В результате получается следующая формула:
Z2 = α + β * Ктл + γ * d, (3.1)
где d - удельный вес заемных средств в активах (в долях единицы);
α = - 0,3877;
β = - 1,0736;
γ = + 0,0579.
Если в результате расчета значение Z2 < 0, то вероятность банкротства невелика. Если же Z2 > 0, то существует высокая вероятность банкротства анализируемого предприятия. Применение данной модели для российских условий было исследовано в работах М.А. Федотовой, которая считает, что весовые коэффициенты следует скорректировать применительно к местным условиям и что точность прогноза двухфакторной модели увеличится, если добавить к ней третий показатель - рентабельность активов. Это позволяет одновременно сравнивать показатель риска банкротства и уровень рентабельности продаж продукции. Если первый показатель находится в безопасных границах и уровень рентабельности продукции достаточно высок, то вероятность банкротства крайне незначительная.
Однако новые весовые коэффициенты для отечественных предприятий ввиду отсутствия статистических данных по организациям - банкротам в России не были определены. Однако, как отмечают многие российские авторы, многочисленные попытки применения иностранных моделей прогнозирования банкротства в отечественных условиях не принесли достаточно точных результатов [10, с.19].
Исходя, из формулы 3.1 рассчитывается двухфакторная модель Альтмана на примере ОАО «НМУ-3» за 2005 – 2007 год.
Z2005 = -0,3877 + (-1,0736 * 2,33) + (0,0579 * 0,365) = (-0,3877) + (-2,50) + 0,0211 = -2,8;
Z2006 = -0,3877 + (-1,0736 * 4,48) + (0,0579 * 0,187 ) = (-0,3877) + (-4,8097) + 0,0108 = -5,2;
Z2007 = -0,3877 + (-1,0736 * 7,5) + (0,0579 * 0,114) = (-0,3877) + (-8,052) +0,0066 = -8,4.
Таким образом, в 2005 году Z = -2,8, в 2006 году -5,2, в 2007 году – 8,4. Следовательно, для данного предприятия вероятность банкротства невелика.
Двухфакторная модель не обеспечивает комплексной оценки финансового положения организации. Поэтому зарубежные аналитики используют пятифакторную модель (Z5) Альтмана. Она представляет собой линейную дискриминантную функцию и представлена формулой (3.2):
Z5 = 1,2((Та – То) / П) + 1,4(Нпр / А) + 3,3(Пдо налогов / А) + 0,6(Рст-ть /А) +
+1,0( Q/ А) , (3.2)
где Та - текущие активы;
То - текущие обязательства;
П – все обязательства (пассив);
Нпр - нераспределенная прибыль;
А – все активы (актив баланса);
Пдо налогов – прибыль до уплаты процентов и налогов
Рст-ть – рыночная стоимость обыкновенных и привилегированных акций;
Q – объем продаж.
Результаты многочисленных расчетов по модели Альтмана показали, что обобщающий показатель Z может принимать значения в пределах (-14, +22). В зависимости от значения «Z – счета» по определенной шкале производится оценка вероятности наступления банкротства в течение двух лет:
если Z5 < 1,8 – вероятность банкротства очень высока;
1,81 < Z5 < 2,7 – вероятность банкротства средняя;
2,8 < Z5 < 2,9 – банкротство возможно, но при определенных обстоятельствах;
Z5 > 3,0 – очень малая вероятность банкротства.
Итоговый показатель – «показатель Z» Альтмана является результатом дискриминантной функции. Очевидно, что «более здоровыми» являются компании, у которых больше «число Z». Профессор Альтман установил, что предприятия, у которых «показатель Z» превышал 2,99, отличались финансовой стабильностью, и в дальнейшем в их деятельности каких – либо осложнений не наблюдалось. Фирмы у которых данный показатель был меньше 1,81 (разумеется, включая и отрицательные числа), рано или поздно приходили к банкротству. Лишь незначительная группа подобных фирм выжила. Для предприятий с показателем между 1,81 и 2,99 невозможно было составить четкий и убедительный прогноз.
При этом Z – коэффициент имеет общий серьезный недостаток - по существу, его можно использовать лишь в отношении крупных компаний, котирующих свои акции на биржах. Именно для таких компаний можно получить объективную рыночную оценку собственного капитала.
Существует и другая модель Альтмана, которую можно использовать для расчетов не только в акционерных обществах открытого типа. В нее также включены пять показателей, но с другими константами, представленных формулой (3.3):
ZF = 0,717 х1 + 0,847 х2 + 3,107 х3 + 0,42 х4 + 0,995 х5, (3.3)
где х1 – отношение собственного оборотного капитала к величине активов предприятия;
х2 – отношение чистой прибыли к величине активов предприятия, т.е. экономическая рентабельность (R4), в долях единицы;
х3 – отношение прибыли до уплаты процентов и налогов к величине активов предприятия;
х4 – отношение величины собственного капитала к величине заемного капитала предприятия;
х5 – отношение выручки от продажи продукции к величине активов предприятия, т.е. ресурсоотдача (d1).
Если значение показателя ZF < 1,23, то вероятность банкротства очень высокая. А если ZF > 1,23, то банкротство не грозит предприятию в ближайшее время. Следует отметить, что весовые коэффициенты – константы в этих моделях рассчитаны исходя из финансовых условий, сложившихся в США [10, с.22].
Согласно формуле 3.3 рассчитывается пятифакторная модель (ZF) Альтмана на примере ОАО «НМУ-3» за 2005- 2007 год:
ZF2005 = (0,717*0,4848) + (0,847*0,3616) + (3,107*0,4648) + (0,42*1,7350) + (0,995*2,7839) = 0,3476 + 0,3063 + 1,4441 + 0,7287 + 2,7700 = 5,6;
ZF2006 = (0,717*0,6482) + (0,847*0,2750) + (3,107*0,3806) + (0,42*4,3524) + (0,995*2,7623) = 0,4648 + 0,2329 + 1,1825 + 1,8280 + 2,7485 = 6,3;
ZF2007 = (0,717*0,7426) + (0,847*0,2712) + (3,107*0,3724) + (0,42*7,7234) + (0,995*3,2134) = 0,5324 + 0,2297 + 1,1571 + 3,2438 + 3,1973 = 8,4.
Таким образом, ZF за 2005 год равен 5,6, за 2006 год – 6,3, на конец 2007 года – 8,4. Это свидетельствует об очень малой вероятности банкротства.
Практика показывает, что в отдельных случаях можно использовать модель Коннана–Гольдера, которая описывает вероятность наступления кризисной ситуации для различных значений индекса КG и представлена в виде формул (3.4) – (3.5):
КG = - 0,16 * х1 – 0,22 * х2 + 0,87 * х3 – 0,10 * х4 – 0,24 * х5 (3.4)
Х1 = ДС + КФВ + КДЗ, (3.5)
где х1 – доля быстро реализуемых ликвидных средств в активах;
х2 – доля долгосрочных источников финансирования в пассивах;
х3 – отношение финансовых расходов (уплаченные проценты по заемным средствам + налог на прибыль) к нетто-выручке от продаж;
х4 – доля расходов на персонал в валовой прибыли;
х5 – соотношение накопленной прибыли и заемного капитала.
Отсутствие в России статистических материалов по организациям банкротам не позволяет скорректировать методику исчисления весовых коэффициентов и пороговых значений с учетом российских экономических условий, а определение данных коэффициентов экспертным путем, с нашей точки зрения, не обеспечивает их достаточной точности [9, с.70].
Российские ученые Р.С. Сайфуллин и Г.Г. Кадыков предприняли попытку адаптировать модель «Z - счет» Э. Альтмана к российским условиям. Они предложили использовать для оценки финансового состояния предприятия рейтинговое число, представленное формулой (3.6):
R = 2 Ко + 0,1 Ктл + 0,08 Ки + 0,45 Км + Кпр, (3.6)
где Ко – коэффициент обеспеченности собственными средствами;
Ктл – коэффициент текущей ликвидности;
Ки – коэффициент оборачиваемости активов;
Км – коммерческая маржа (рентабельность реализации продукции);
Кпр – рентабельность собственного капитала.
При полном соответствии финансовых коэффициентов их минимальным нормативным уровнем рейтинговое число будет равно единице и организация будет иметь удовлетворительное состояние экономики. Финансовое состояние предприятий с рейтинговым числом менее единицы характеризуется как неудовлетворительное.
Модель Р.С. Сайфуллина и Г.Г. Кадыкова является наиболее точной из всех представленных моделей, однако небольшое изменение коэффициента обеспеченности собственными средствами с 0,1 до 0,2 приводит к изменению итогового показателя («рейтингового числа»), определяемое по формуле (3.7):
R1 = (0,2 – 0,1) * 2 = 0,2 пункта (3.7)
К такому же результату приводит и значительное изменение коэффициента текущей ликвидности от нуля (от полной ликвидности) до двух, что характеризует высоколиквидные предприятия, определяемые по формуле (3.8):
R2 = (2 - 0) * 0,1 = 0,2 пункта (3.8)
Используя формулу (3.6), рассчитывается модель Р.С. Сайфуллина и Г.Г. Кадыкова на примере ОАО «НМУ-3»:
R2005 = (2 * 0,64) + (0,1 * 2,33) + (0,08 * 2,7) + (0,45 * 17,2) + 57,0 = =1,28 + 0,23 + 0,2 + 7,74 + 57,0 = 66,45;
R2006 = (2 * 0,82) + (0,1 * 4,48) + (0,08 * 2,8) + (0,45 * 13,8) + 33,8 = =1,64 + 0,44 + 0,22 + 6,21 + 33,8 = 42,31;
R2007 = (2 * 0,89) + (0,1 * 7,50) + (0,08 * 2,8) + (0,45 * 14,7) + 30,6 = =1,78 + 0,75 + 0,22 + 6,62 + 30,6 = 39,97.
Таким образом, применив модель Сайфуллина Р.С. и Кадыкова Г.Г., можно точно сказать, что ОАО «НМУ-3» является высоколиквидным предприятием с 2005 по 2007гг., а значит нет угроз банкротства.
В Республике Беларусь также разработана дискриминантная факторная модель диагностики риска банкротства предприятий, представленная в виде формулы (3.9):
ZБ = 0,111 х1 + 13,239 х2 + 1,676 х3 + 0,515 х4 + 3,80 х5, (3.9)
где х1 – отношение собственного оборотного капитала к величине активов предприятия;
х2 – отношение оборотных активов к величине внеоборотных активов предприятия;
х3 – отношение выручки от продажи продукции к величине активов предприятия, т.е. ресурсоотдача (d1);
х4 – отношение чистой прибыли к величине активов предприятия, т.е. экономическая рентабельность (R4), %;
х5 – отношение величины собственного капитала к величине совокупного капитала предприятия, т.е. коэффициент финансовой независимости (U3).
Если величина ZБ > 8, то предприятию банкротство не грозит;
Если 5 < ZБ < 8, то риск есть, но небольшой;
Если 3 < ZБ < 5, то финансовое состояние среднее, риск банкротства имеется при определенных обстоятельствах;
Если 3 < ZБ < 1, то финансовое состояние неустойчивое, существует реальная угроза несостоятельности в ближайшее время;
Если ZБ < 1, то такое предприятие – банкрот.
Преимуществом методов, подобных модели Альтмана, является высокая вероятность, с которой предсказывается банкротство приблизительно за два года до фактического объявления конкурса, недостатком – уменьшение статистической надежности результатов при составлении прогнозов относительно отдаленного будущего.
Таким образом, рассмотрев зарубежные модели диагностики финансового состояния предприятий и рассчитав вероятность банкротства по ним используя данные ОАО «НМУ-3» можно сделать вывод, что ОАО «НМУ-3» в ближайшее время имеет малую вероятность стать банкротом. Обобщив зарубежный опыт оценки финансового состояния, следует перейти к поиску путей улучшения финансового состояния ОАО «НМУ-3».
3.2 Основные проблемы и пути улучшения финансового состояния предприятия ОАО «Третье Нефтекамское монтажное управление»
Отдельная проблема, касающаяся возможности использования данных бухгалтерской отчетности в качестве информационной базы финансового анализа, возникает в связи с происходящими в последние годы процессами реформирования бухгалтерского учета в России и сближения с международными стандартами.
Проведение анализа