Управление дебиторской задолженностью на примере ЗАО "Страховая группа "Спасские ворота"
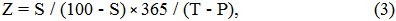
где Z - затраты предприятия от предоставления скидок;
S - размер скидки, %;
Т - дата окончательного расчета;
Р - период действия скидки.
В примере, который мы рассмотрели, она работает следующим образом:
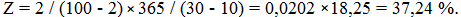
Следовательно, согласно приведенным расчетам можно сделать вывод, что если в качестве условий реализации продукции предприятием используется формула "2/10 нетто 30", когда 2%-ная скидка будет представляться предприятием по всем счетам, оплаченным в течение 10 дней, и полная сумма должна быть выплачена в течение 30 дней, за год сумма потерь предприятия от предоставления скидок будет равняться 37,24 % от объема выручки предприятия по данным счетам.
Таким образом, злоупотребление скидками при срочной оплате продукции предприятия-продавца может привести к недоплате значительных сумм. Следовательно, можно заключить, что скидки при срочной оплате продукции эффективны в течение короткого периода времени для достижения определенных задач, например, восполнить недостаток денежных средств на конкретный момент.
Размер предоставляемого кредита характеризует максимальный предел суммы задолженности покупателя по предоставляемому товарному или потребительскому кредиту. Его размер устанавливается с учетом типа осуществляемой кредитной политики (уровня приемлемого риска), планируемого объема реализации продукции на условиях отсрочки платежей, среднего объема сделок по реализации готовой продукции (при потребительском кредите - средней стоимости реализуемых в кредит товаров), финансового состояния предприятия - кредитора и других факторов. Кредитный лимит дифференцируется по формам предоставляемого кредита и видам реализуемой продукции.
Стоимость предоставления кредита характеризуется системой ценовых скидок при осуществлении немедленных расчетов за приобретенную продукцию. В сочетании со сроком предоставления кредита такая ценовая скидка характеризует норму процентной ставки за предоставляемый кредит, рассчитываемой для сопоставления в годовом исчислении. Алгоритм этого расчета характеризуется следующей формулой [29]:

где ПС - годовая норма процентной ставки за предоставляемый кредит;
ЦС - ценовая скидка, предоставляемая покупателю при осуществлении
немедленного расчета за приобретенную продукцию;
СП - срок предоставления кредита, в днях.
Устанавливая стоимость товарного или потребительского кредита, необходимо иметь в виду, что его размер не должен превышать уровень процентной ставки по краткосрочному финансовому (банковскому) кредиту. В противном случае он не будет стимулировать реализацию продукции в кредит, так как покупателю будет выгодней взять краткосрочный кредит в банке (на срок, равный кредитному периоду, установленному продавцом) и рассчитаться за приобретенную продукцию при ее покупке.
Система штрафных санкций за просрочку исполнения обязательства покупателями, формируемая в процессе разработки кредитных условий, должна предусматривать соответствующие пени, штрафы и неустойки. Размеры этих штрафных санкций должны полностью возмещать все финансовые потери предприятия - кредитора (потерю дохода, инфляционные потери, возмещение риска снижения уровня платежеспособности и другие).
Формирование стандартов оценки покупателей и дифференциация условий предоставления кредита.
В основе установления таких стандартов оценки покупателей лежит их платежеспособность. Платежеспособность покупателя характеризует систему условий, определяющих его способность привлекать кредит в разных формах и в полном объеме в предусмотренные сроки выполнять все связанные с ним финансовые обязательства.
Формирование системы стандартов оценки покупателей включает следующие основные элементы:
определение системы характеристик, оценивающих платежеспособность отдельных групп покупателей;
формирование и экспертизу информационной базы проведения оценки платежеспособности покупателей;
выбор методов оценки отдельных характеристик платежеспособности покупателей;
группировку покупателей продукции по уровню платежеспособности;
дифференциацию кредитных условий в соответствии с уровнем платежеспособности покупателей;
выбор методов инкассации дебиторской задолженности.
Определение системы характеристик, оценивающих платежеспособность
отдельных групп покупателей, является начальным этапом построения системы стандартов их оценки.
Такая обычно оценка осуществляется по следующим критериям:
объем хозяйственных операций с покупателем и стабильность их осуществления;
репутация покупателя в деловом мире;
платежеспособность покупателя;
результативность хозяйственной деятельности покупателя;
состояние конъюнктуры товарного рынка, на котором покупатель осуществляет свою операционную деятельность;
объем и состав чистых активов, которые могут составлять обеспечение кредита при неплатежеспособности покупателя и возбуждении дела о банкротстве.
Формирование и экспертиза информационной базы проведения оценки платежеспособности покупателей имеет целью обеспечить достоверность проведения такой оценки. Информационная база, используемая для этих целей, состоит из сведений, предоставляемых непосредственно покупателем (их перечень дифференцируется в разрезе форм кредита); данных, формируемых из внутренних источников (если сделки с покупателем носят постоянный характер); информации, формируемо из внешних источников (коммерческого банка, обслуживающего покупателя, других его партнеров по сделкам и т.п.).
Экспертиза полученной информации осуществляется путем логической ее проверки; в процессе ведения коммерческих переговоров с покупателями; путем непосредственного посещения клиента (по потребительскому кредиту) с целью проверки состояния его имущества и в других формах в соответствии с объемом кредитования.
Выбор методов оценки отдельных характеристик платежеспособности покупателей определяется содержанием оцениваемых характеристик. В этих целях при оценке отдельных характеристик платежеспособности покупателей, рассмотренных ранее, могут быть использованы статистический, нормативный, экспертный, бальный и другие методы.
Группировка покупателей продукции по уровню платежеспособности основывается на результатах ее оценки и предусматривает выделение следующих их категорий:
покупатели, которым кредит может быть предоставлен в максимальном объеме, т.е. на уровне установленного кредитного лимита (группа «первоклассных заемщиков»);
покупатели, которым кредит может быть предоставлен в ограниченном объеме, определяемом уровнем допустимого риска невозврата долга;
покупатели, которым кредит не предоставляется (при недопустимом уровне риска невозврата долга, определяемом типом избранной кредитной политики).
Дифференциация кредитных условий в соответствии с уровнем платежеспособности покупателя, наряду с размером кредитного лимита, может осуществляться по таким параметрам, как срок предоставления кредита; необходимость страхования кредита за счет покупателей; формы штрафных санкций и т.п.
Выбор методов инкассации дебиторской задолженности определяется отдельно по каждому покупателю в зависимости от уровня его платежеспособности и экономической выгоды от применения того или иного метода.
1.3 Методы инкассации дебиторской задолженности
Комплекс мер по взысканию дебиторской задолженности на предприятии является завершающим этапом всей кредитной политики организации в то же время ее неотъемлемой частью. Многообразие различных экономических ситуаций привело к тому, что помимо традиционного отслеживания состояния дебиторской задолженности и непосредственного контакта с покупателями по поводу оплаты счетов за поставленную продукцию, существует несколько способов инкассации дебиторской задолженности, позволяющих вернуть денежные средства за поставленную продукцию.
Сгруппировать используемые российскими и зарубежными предприятиями методы инкассации дебиторской задолженности можно по признаку их эффективности, которая характеризуется частотой их применения на практике:
1. Коммерческие переговоры с покупателями о сроках оплаты
предоставленных товаров или услуг; взаимозачетные операции.
2. Оформление дебиторской задолженности векселем.
3. Взыскание задолженности через суд.
4. Уступка права требования как способ погашения дебиторской задолженности.
5. Инкассация дебиторской задолженности посредством факторинговых операций.
6. Другие способы взыскания дебиторской задолженности
1. Взыскание дебиторской задолженности путем переговоров. Из всех перечисленных способов инкассации дебиторской задолженности путем переговоров с покупателями является одним из наиболее дешевых и удобных для предприятия-продавца. В процессе переговоров, в особенности, если они проходят при непосредственном посещении покупателя, можно получить важную информацию о финансовом положении покупателя, о его отношении к соблюдению платежной дисциплины и договорных отношений вообще, чего нельзя получить из официальных источников информации.
Однако здесь со стороны представителей предприятия-кредитора требуется достаточно высокая квалификация для правильной оценки финансового состояния предприятия-должника и анализа той экономической ситуации, в которой находится должник. В результате переговоров могут быть определены новые сроки погашения задолженности, передана часть имущества предприятия-должника предприятию-кредитору в счет погашения задолженности либо проведены операции по зачету взаимных обязательств.
Безусловно, зачет взаимных требований приносит ощутимые преимущества обеим сторонам сделки, а при проведении многосторонних взаимозачетов и другим участникам.
Однако, необходимо отметить, операции по взаимозачету, несмотря на их широкое распространение, не способствуют уменьшению количества случаев неплатежей, так как в результате взаимозачета предприятия не получают денежные средства, необходимы для обеспечения нормальной работы предприятия.[67,68]
Следует признать, что зачастую предприятие-должник действительно не имеет средств для немедленного погашения своей задолженности за полученные товары или услуги. В таком случае предприятие-продавец может прибегнуть и к другим методам инкассации дебиторской задолженности.
2. Оформление дебиторской задолженности векселем. Одним из наиболее эффективных методов инкассации дебиторской задолженности является оформление дебиторской задолженности векселем. Вексель, являясь одним из видов безналичных расчетов, по данным Госкомстата, в последние годы приобретает все большую популярность среди предприятий при расчетах за поставленную продукцию или оказанные услуги, и благодаря своим свойствам, выступает одним из наиболее привлекательных способов инкассации дебиторской задолженности.[48] Особенностью векселя в качестве долгового обязательства состоит в том, что он является безусловным, бесспорным, не зависящим от причин, вызвавшим его выдачу, обязательством. Разумеется, получение векселя не уменьшает объем дебиторской задолженности в составе оборотных активов предприятия. Однако, обеспечение дебиторской задолженности векселем предоставляет векселедержателю больше вариантов для управления и оптимизации дебиторской задолженности, обеспеченной векселем. Действительно, наличие векселя не только гарантирует векселедержателю получение указанной в векселе суммы по истечении определенного срока, но и позволяет самому рассчитываться данным векселем со своими контрагентами за полученные товары или услуги. При необходимости векселедержатель получить денежные средства по данному векселю раньше указанного в векселе срока, реализовав его третьим лицам. [28]
Вообще, следует отметить, что вексель, как специфический финансовый инструмент, способный выполнять целый ряд задач, без профессиональной организации вексельного обращения теряет свою силу. Приведем некоторые причины данной ситуации на российском вексельном рынке.
Во-первых, это противоречивость законодательной базы: российское вексельное законодательство подчинено нормам международного права, рассчитанного на развитость вексельного делового оборота, в то время как практика вексельного законодательства в России только начала возрождаться, а соответствующие обычаи цивилизованного вексельного рынка почти полностью отсутствуют.
Во-вторых, неразвитость инфраструктуры торговли векселями: существует необходимость уделять повышенное внимание проверке векселей, так как подделки бланков векселей, а также дефекты формы встречаются довольно часто.
Однако, несмотря на сложившиеся в российской экономике проблемы, связанные с вексельным обращением, по данным статистических исследований вексель остается одним из наиболее привлекательных инструментов для инкассации дебиторской задолженности. [47] Причины такого явления можно определить, проведя сравнительную характеристику векселя и цессии, которая стоит третьей в списке наиболее применяемых инструментов для погашения дебиторской задолженности.
По своим последствиям и процедуре передача векселя по индоссаменту в счет погашения дебиторской задолженности существенно отличается от общегражданской передачи прав требования (цессии) (ГК РФ, Глава 24. Перемена лиц в обязательстве):
Цессия - двусторонний договор, индоссамент - односторонний формальный акт. По индоссаменту передается сам вексель, по цессии — права, вытекающие из обязательства.
Приобретение права при индоссаменте основывается на самом векселе, но не на правах индоссанта, и, следовательно, приобретенное право имеет самостоятельный характер, при цессии оно вытекает исключительно из прав цедента.
При цессии цедент отвечает лишь за существование, действительность права требования в данный момент, но не за то, что его удастся осуществить. Последнее - предмет отдельного соглашения. При индоссаменте действительность требования имеет меньшее значение (пусть даже вексель фальшив), но за его доброкачественность (возможность его осуществить) индоссант несет ответственность.
Формально передача векселя по индоссаменту проще, не требует, в отличие от цессии, нотариального заверения, дополнительного договора.
При передаче векселя по индоссаменту передается вексель, при цессии передача документа не имеет такого значения, поэтому требуется известить должника, чего не требуется в первом случае — нет документа, нет и требования.
Очевидно, что механизм расчетов при погашении задолженности с помощью векселя требует меньше времени, чем при цессии, что в условиях недостатка оборотных средств является определяющим фактором при выборе способа инкассации дебиторской задолженности. Кроме того, согласно главе 24 ГК РФ должник вправе в ряде случаев не соглашаться с переходом прав по обязательству к новому кредитору. При расчетах с использованием векселя подобные случаи не предусмотрены, что в конечном итоге ставит вексель в преимущественное положение по отношению к цессии.
При использовании вексельной формы расчетов по хозяйственным сделкам с отсрочкой платежа нужно иметь в виду, что выдача векселя не означает, что платеж совершен, и дебиторская задолженность покупателя перед поставщиком погашена. Вексель - это не деньги. Поэтому расчеты по договору могут считаться оконченными только после фактической оплаты векселя, если только стороны прямо не предусмотрели в договоре, что выдача векселя прекращает обязательства покупателя оплатить товар.
3. Взыскание задолженности через суд. Взыскание дебиторской задолженности через суд необходимо в том случае, когда ни один из выше перечисленных способов инкассации дебиторской задолженности не дал положительного результата. Задача Арбитражного суда в данном случае сводится к изучению всех доказательств, представленных участниками арбитражного процесса с целью установления степени ответственности каждой из сторон по факту возникновения непогашенной дебиторской задолженности. Таким образом, если предприятие-кредитор выиграет арбитражный процесс, предприятие-должник вынуждено будет погасить дебиторскую задолженность в соответствии с постановлением Арбитражного суда.
Разумеется, перед тем как обратиться в суд, кредитору следует испробовать все способы досудебного взыскания задолженности. Кроме собственно переговоров с дебитором, в ходе которых кредитор должен предложить ему погасить задолженность в максимально короткие сроки, предприятие-кредитор может выставить претензию предприятию-должнику. [75]
Вообще, обращение к дебитору в форме претензии чаще всего нежелательно, поэтому предпочтительный способ досудебного взыскания задолженности - переговоры.
Несомненное преимущество взыскания задолженности через суд -возможность получить не только полную сумму дебиторской задолженности, но и суммы штрафных санкций.
Однако у подобного способа взыскания долга есть и недостатки.
Во-первых, в настоящее время уровень предпринимательской культуры все еще достаточно невысок, поэтому многие предприятия не обращают должного внимания на документальное оформление сделок. В результате этого очень часто на основании имеющихся документов просто невозможно определить не только какие-то нюансы сделки, но и сам факт существования задолженности .[5,6]
Во-вторых, большей частью неплательщики являются потенциальными или фактическими банкротами, по их расчетному счету движение средств не происходит, а имущество чаще всего абсолютно неликвидно. Более того, имущество некоторых должников вообще не подлежит продаже. Например, нельзя взыскать долги сельскохозяйственного кооператива за счет его имущества из неделимого фонда.
В подобной ситуации на смену взысканию имущества должника через суд приходит другая форма истребования долга - принудительное банкротство должника.
4. Уступка права требования как способ погашения дебиторской задолженности. Следующим, после векселя, способом возврата средств предприятия является продажа дебиторской задолженности. Обычно такую задолженность покупают предприятия, которые сами являются должниками дебитора. Они заинтересованы в том, чтобы приобрести дебиторскую задолженность со скидкой от номинала долга (дисконтом), а затем предъявить ее к погашению по полной стоимости.
Одним из самых распространенных способов продажи дебиторской задолженности является договор уступки права требования (так называемая цессия). Уступкой права требования или цессией называют соглашение о замене прежнего кредитора, который выбывает из обязательства, на другого субъекта, к которому переходят все права прежнего кредитора.[1]
5. Инкассация дебиторской задолженности посредством факторинговых операций. Инкассация дебиторской задолженности посредством факторинговых операций по степени своей привлекательности для российских предприятий занимает четвертую позицию согласно приведенной выше группировке методов инкассации дебиторской задолженности. Данный тип операций является сравнительно новым в российской экономике и недостаток практических наработок не позволяют факторинговым операциям получить широкое применение российскими предприятиями. [20]
Операции факторинга служат для финансирования под дебиторскую задолженность (уступку денежного требования), возникающую в процессе торговых операций между коммерческими предприятиями, при поставке товаров и услуг. В соответствии с Конвенцией о международном факторинге, принятой в 1988 г. Международным институтом унификации частного права, операция считается факторингом, если она удовлетворяет одному из следующих признаков [50]:
наличие кредитования в форме предварительной оплаты долговых требований;
оказание поставщику услуг по ведению бухгалтерского учета, прежде всего в части реализации и дебиторской задолженности;
инкассирование дебиторской задолженности поставщика;
страхование поставщика кредитного риска.
Целью факторингового обслуживания кредиторов является своевременное погашение дебиторской задолженности, сокращение потерь из-за задержки платежей, предотвращение появления сомнительных долгов, устранению взаимных неплатежей, ускорению оборачиваемости капитала предприятий и повышение ликвидности предприятий.
Процедура
факторинговой
операции представляет
собой покупку
факторинговой
компанией
дебиторской
задолженности
поставщиков,
и она является
общей для различных
типов факторинговых
сделок. Порядок
совершения
факторинговых
сделок в России
регламентируется
главой 43 "Финансирование
под уступку
денежного
требования"
Гражданского
кодекса РФ. В
частности, в
статье 826 говорится
о том, что "предметом
уступки, под
которую предоставляется
финансирование,
может быть как
денежное требование,
срок платежа
по которому
уже наступил
(существующее
требование),
так и право на
получение
денежных средств,
которое возникнет
в будущем (будущее
требование)".
[1]
Договор финансирования под уступку денежного требования (договор факторинга) представляет собой частный (специальный) случай правил статей 388-390 ГК РФ об уступке права требования, в связи с чем на отношения, возникающие по договору факторинга, распространяются как специальные правила гл. 43 ГК РФ, так и общие нормы об уступке требования в части, не противоречащей специальным предписаниям о данном договоре и существу возникающих на его основе обязательств.
Если сравнить уступку права требования (цессию) и договор финансирования под уступку денежного требования, можно сказать, что с точки зрения осуществления производственных задач, поставленных перед предприятием уступка права требования предпочтительнее операции факторинга, так как взаимоотношения между организациями не всегда носят именно денежный характер, что не исключает возникновения дебиторской задолженности. Однако цессия не предусматривает возвращение новым кредитором сумм, полученных от должника, в то время, как при операциях факторинга финансовый агент полученные от должника денежные суммы обязан вернуть клиенту (ст. 831), что отвечает основной задаче инкассации дебиторской задолженности, а именно - получение от должника денежных средств.
Если же оценивать привлекательность факторинговых операций по сравнению с операциями по расчетам с использованием векселей, то в пользу последних говорит то, что при заключении договора о покупке векселя, предприятие-продавец получает в свое распоряжение документ, который можно использовать в расчетах с другими организациями сразу же по факту получения векселя. В то же время факторинговые операции могут привлечь предприятие-продавца тем, что, в отличие от расчетов векселями, при данных операциях деньги поступают продавцу немедленно, может иметь большое значение в условиях недостатка оборотных средств у предприятия.
Однако, высокие процентные ставки за пользование кредитом по сравнению с годовыми учетными ставками, по которым происходит дисконтирование векселей, свидетельствует о том, что при выборе между факторингом и операциями по учету векселей, последние предпочтительнее.
Тем не менее, очевидно, что несомненным преимуществом факторинга является защита от потерь при неоплате или несвоевременной оплате дебиторами за поставленный им товар, а также защита от упущенной выгоды от потери клиентов за счет невозможности при дефиците оборотных средств предоставлять покупателям конкурентные отсрочки платежа и поддерживать достаточный ассортимент товаров на складе. Важно помнить, что вернуть потенциального клиента, ушедшего сегодня к конкуренту, завтра может быть невозможно.
По заявлениям специалистов финансово-кредитных организаций в настоящее время потенциальный спрос на факторинговые услуги продолжает превышать предложение. Это легко объясняется обострившейся в последние годы проблемой дефицита оборотных средств у поставщиков товаров и услуг. В то же время полный отказ от товарного кредитования своих контрагентов может привести к ощутимому снижению объема продаж. [82]
С другой стороны, одной из наиболее существенных проблем остается неготовность подавляющего большинства отечественных кредитных институтов к развитию факторингового обслуживания. Основная причина здесь чисто методологическая: факторинг в России относят то к кредитным, то к иным банковским операциям. Между тем, в отношении факторинга вообще некорректно говорить об "операциях", поскольку он представляет собой постоянное обслуживание, но никак не разовые сделки. Все это требует специальных процедур принятия решений и управления рисками. [50]
Вторая проблема — это неготовность подавляющей части банков страны к среднесрочным инвестициям в новую для них отрасль деятельности. Основным препятствием здесь является не само факторинговое финансирование — а достаточно длительный и относительно затратный "нулевой цикл", связанный с постановкой дела, который даже при наличии профессиональной команды исполнителей занимает от 6 до 12 месяцев.
6. Другие способы взыскания дебиторской задолженности. Федеральным законом от 26 октября 2002 г. № 127-ФЗ «О несостоятельности (банкротстве)» установлено, что дело о банкротстве предприятия может быть возбуждено арбитражным судом, если требования кредиторов к этому предприятию составляют не менее 100 тыс. руб. [13] Надо сказать, что такая сумма дебиторской задолженности присутствует у многих действующих предприятий. Но от массовых банкротств спасает сложность самого процесса банкротства и слабое развитие института внешнего управления. Если же предприятие имеет значительную дебиторскую задолженность, оно старается решить проблему по-другому.
Согласно ГК РФ можно выделить такие способы погашения дебиторской задолженности как новация и отступное.
Новация. В ГК РФ следующим образом формулируется положение о новации: "Обязательство прекращается соглашением сторон о замене первоначального обязательства, существовавшего между ними, другим обязательством между теми же лицами, предусматривающим иной предмет или способ исполнения (новация)". Такая формулировка представляется удачной и исчерпывающей. Прежде всего, соглашение о новации - это договор о замене обязательства. В данном случае категории "соглашение" и "договор" следует признать синонимичными. В связи с этим на новацию следует перенести все общие положения, касающиеся договоров. Таким образом, правила о недопустимости одностороннего отказа от договора, о свободе договора и другие применимы и к новации. С момента подписания договора о новации (если стороны не предусмотрели иной срок), прежнее обязательство будет считаться прекращенным, а новое - вступившим в силу. Как следует из сказанного, соглашение о новации не может порождать альтернативности прежнего и нового обязательств, так как последние не могут совпадать во времени.
Необходимым признаком новации является то, что она возможна лишь в отношениях между теми же лицами. Данный признак позволяет отграничить новацию от различных случаев перемены лиц в обязательствах.[1]
В качестве последнего признака названа замена предмета или способа исполнения обязательства. Данные элементы договора являются конституирующими. Нельзя говорить о новации, в частности, если стороны, например, изменяют состав документов, подлежащих передаче вместе с товаром по договору купли-продажи.
Отступное. Отступное является довольно известным способом прекращения обязательств. В соответствии со ст. 409 ГК РФ, "по соглашению сторон обязательство может быть прекращено предоставлением взамен исполнения отступного (уплатой денег, передачей имущества и т.п.). Размер, сроки и порядок предоставления отступного устанавливаются сторонами". Таким образом, для отступного, как и для новации характерно волеизъявление двух сторон. Это подтверждается тем, что в ГК РФ говорится о прекращении обязательства "по соглашению сторон".[1]
С предложением отступного может выйти как организация-должник, так и кредитор. При этом соглашение об отступном может быть заключено только в течение исполнения первоначального обязательства, или после истечения указанного в нем срока. Если же соглашение об отступном подписывается одновременно с первоначальным обязательством, то такое соглашение должно быть признано ничтожным.
Реализация условий отступного влечет за собой полное прекращение юридического обязательства (связей между сторонами). В этом отличие отступного от такой формы прекращения обязательств, как новация, при которой всего лишь происходит замена первоначального обязательства, прекратившего свое действие, на новое.
Наиболее же распространенными обязательствами, которые прекращаются по соглашению об отступном, являются обязательства по договорам купли-продажи, возмездного оказания услуг, займа.
2. АНАЛИЗ СИСТЕМЫ УПРАВЛЕНИЯ ДЕБИТОРСКОЙ ЗАДОЛЖЕННОСТЬЮ НА ПРИМЕРЕ ЗАО «СТРАХОВАЯ ГРУППА «СПАССКИЕ ВОРОТА»
2.1 Общая характеристика деятельности ЗАО «Страховая группа «Спасские ворота»
ЗАО "Страховая группа "Спасские ворота" было зарегистрировано в Москве в 1995 году и практически сразу вошло в число лидеров отечественного страхового рынка. На сегодняшний день "Страховая группа "Спасские ворота" – одна из ведущих страховых компаний России.
Закрытое акционерное общество «Страховая группа «Спасские ворота» создано в соответствии с нормами Федерального закона «Об акционерных обществах» от 26 декабря 1995 г. № 208 – ФЗ.
Место нахождения определяется в соответствии с местом нахождения его исполнительного органа и определяется по адресу: 121205, г. Москва, ул. Новый Арбат, д.36/9.
ЗАО «Страховая группа «Спасские ворота» является коммерческой организацией, преследующей извлечение прибыли в качестве основной цели своей деятельности.
Общество осуществляет свою деятельность в соответствии с действующим законодательством (Законом РФ «Об организации страхового дела в Российской Федерации» от 27.11.92 № 4015 – 1,Федеральным законом «Об обязательном страховании гражданской ответственности владельцев транспортных средств» от 25.04,02 № 40 –ФЗ), на основании лицензии Федеральной службы страхового надзора Российской Федерации № С-299277 от 11.01.06 и на основании Устава.
Основными уставными видами деятельности является страхование и перестрахование, помимо этих видов в соответствии с данными лицензиями Компания осуществляет операции:
По личному страхованию: добровольное страхование жизни; добровольное страхование от несчастных случаев и болезней; добровольное медицинское страхование; обязательное страхование от несчастных случаев и болезней.
По имущественному страхованию: добровольное страхование средств наземного, воздушного и водного транспорта, страхование грузов, иных видов имущества и финансовых рисков.
По страхованию ответственности: добровольное страхование ответственности владельцев автотранспортных средств, гражданской ответственности перевозчика, предприятий – источников повышенной опасности, по страхованию гражданской ответственности эксплуатирующих организаций – объектов использования атомной энергии, добровольному страхованию профессиональной ответственности (медицинской деятельности, строителей, риэлторов), страхованию гражданской ответственности юридических лиц, осуществляющих деятельность в качестве таможенного брокера, страхованию ответственности за вред, причиненный вследствие недостатков продукции, страхованию ответственности судовладельцев перед третьими лицами.
ЗАО "Страховая группа "Спасские ворота" имеет также лицензию на право осуществления обязательного государственного страхования жизни и здоровья военнослужащих, граждан, призванных на военные сборы; лиц рядового и начальствующего состава органов внутренних дел РФ; сотрудников учреждений и органов уголовно-исполнительных системы и сотрудников федеральных органов налоговой полиции.
ЗАО "Страховая группа "Спасские ворота" обладает одной из самых развитых региональных сетей в России: 95 филиалов и более чем 150 представительств, агентств и отделений на территории РФ осуществляют страховую защиту граждан по всей стране.
Руководство текущей деятельностью ЗАО «Страховая группа «Спасские ворота» осуществляется единоличным исполнительным органом общества – Генеральным директором – Президентом. Руководство в каждом представительстве осуществляется директором.
Сегодня в компании работают более 2000 только штатных высокопрофессиональных сотрудников.. В филиалах ЗАО "Страховая группа "Спасские ворота" и агентствах работают 3896 страховых агентов.
Организационная структура томского представительства ЗАО «Страховая группа «Спасские ворота» представлена на рис.2.1.
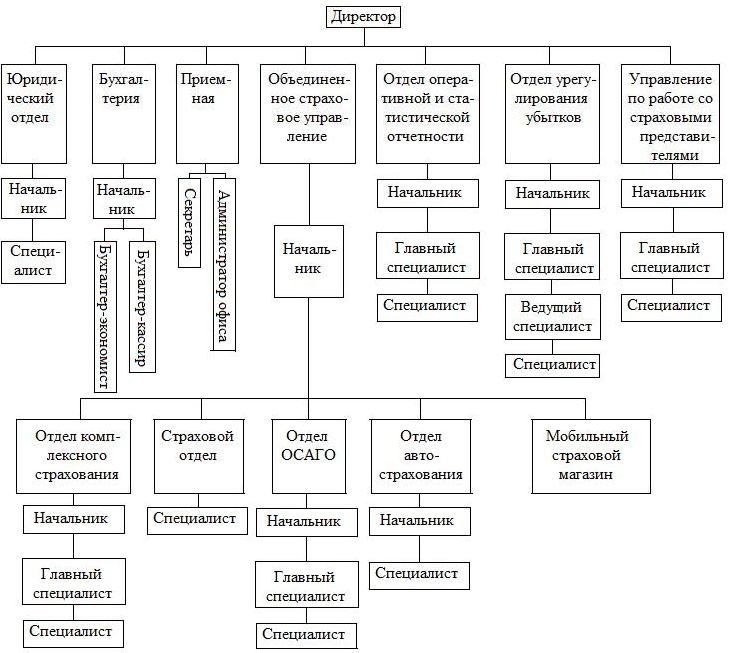
Рис. 2.1. - Организационная структура центрального офиса томского представительства ЗАО «Страховая группа «Спасские ворота».
Благодаря высокой квалификации персонала компания может обеспечить профессиональное оперативное обслуживание. Сотрудники Страховой группы оказывают всестороннюю поддержку клиентам на протяжении всего срока действия договора страхования.
Страховая группа «Спасские ворота» является разработчиком и участником практической реализации следующих крупных страховых проектов и программ.
Межгосударственные программы: соглашение о медицинском страховании граждан стран-участниц СНГ, временно пребывающих в одной из стран Содружества.
Общероссийские программы: программа страхования гражданской ответственности эксплуатирующих организаций-объектов использования атомной энергии; программа страхования предприятий-источников повышенной опасности; программа страхования профессиональной ответственности строителей, проектировщиков и архитекторов при лицензировании строительной деятельности на территории РФ, а также страхование строительно-монтажных рисков и ответственности при проведении строительно-монтажных работ; программа медицинского страхования иностранных граждан, временно находящихся в Российской Федерации, и российских граждан при выезде из Российской Федерации; программа страхования имущества Службы судебных приставов и гражданской ответственности сотрудников при выполнении ими своих профессиональных обязанностей; комплексная программа страхования организаторов и участников Всемирных юношеских игр 1998 года, проведенных в Москве под патронажем Международного Олимпийского Комитета.
Республиканские, краевые и областные программы: комплексная программа страхования Чукотского автономного округа, включающая в себя смешанное страхование жизни коренных малочисленных народов, страхование строительно-монтажных рисков и ответственности при проведении строительно-монтажных работ, страхование сельскохозяйственных животных; комплексная республиканская программа страхования имущества и имущественных интересов республики, жизни, здоровья, медицинского страхования жителей республики, страхования гражданской ответственности (Республики: Коми, Тыва, Бурятия); региональная (областная) комплексная программа страхования имущества и имущественных интересов региона, жизни, здоровья, медицинского страхования жителей региона, страхования гражданской ответственности, страхования строительно-монтажных рисков и ответственности при проведении строительно-монтажных работ, страхования сельскохозяйственных угодий, урожая, сельскохозяйственных животных (Саратовская, Ростовская, Нижегородская, Свердловская, Волгоградская области); программа страхования профессиональной ответственности хозяйствующих субъектов, подлежащих лицензированию в Ростовской области.
Клиентами ЗАО «Страховая группа «Спасские ворота» являются: структуры федеральной и региональной исполнительной власти, банки, гостиницы, авиационные, судоходные и телекоммуникационные компании, среди которых: Управление делами президента, Министерство юстиции РФ, Министерство имущественных отношений, Центральный банк РФ, Мэрия г. Москвы, АКБ «Московский муниципальный банк – Банк Москвы», гостиницы «Россия» и «Интурист», авиакомпании «Красноярские авиалинии», «Полет», "Дальвиа", "Airbas Transportation", судоходные компании "DCS Shipping S.A." (Либерия), "Vagmarine Co. Ltd." (Кипр), телекоммуникационные компании «Би-Лайн» («Вымпелком»), «Макомнет» и «Совинтел», международный аэропорт «Шереметьево-2», Минтопэнерго РФ и многие другие; промышленные предприятия, НИИ и НПО страны: Московский метрополитен, ГК НПЦ им. Хруничева, ГУП «Ижевский механический завод», Красногорский механический завод, ФГУП «Уральский ОМЗ», Пензенский завод точных приборов, Волгоградский шинный завод, ОАО «Химпром», ОАО «Тюменская нефтяная компания», Томская топливная компания, ОАО «Сургутнефтегаз», ООО «Мострансгаз» и многие другие; печатные издания, телекомпании, высшие учебные заведения, деловые и торговые комплексы, музеи, посольства иностранных государств, турфирмы.
За годы существования компания стала лауреатом многих конкурсов, получила ряд российских и международных наград, в том числе "Золотая Саламандра – 2003" за развитие региональной сети, "Финансовый Олимп – 2004" в номинации "Самая надежная страховая компания". Рейтинговое агентство "Эксперт РА" присвоило компании рейтинг класса "А+", что означает "высокий уровень надежности со стабильными перспективами".
Страховая группа «Спасские ворота» является членом Всероссийского союза страховщиков, Московской Ассоциации страховых компаний, Российской ассоциации авиационных и космических страховщиков, Российской ассоциации страховщиков ответственности владельцев автотранспорта, Московской топливной ассоциации, Российского ядерного страхового пула, Пула страховых компаний по страхованию предприятий - источников повышенной опасности. Для обеспечения эффективного развития на страховом рынке в компании имеются аналитические подразделения, занимающиеся вопросами финансово-экономической оптимизации страхового бизнеса, правового регулирования страховых операций, экономической безопасности, исследовательские подразделения развития перспективных видов страховых услуг и страховых продуктов, подразделения, занимающиеся информационно-аналитическим обеспечением страховой деятельности.
В своей деятельности Страховая группа «Спасские ворота» ориентируется на максимальную защиту имущественных интересов своих клиентов. В связи с этим у нас действует надежная система перестрахования, которая позволяет быстро и надежно распределять крупные риски как среди ведущих российских страховых и перестраховочных компаний, так и за рубежом факультативно по каждому конкретному объекту либо облигаторно по видам страхования и по типовым объектам. С начала 1999 года ЗАО «Страховая группа «Спасские ворота» располагает автоматической перестраховочной защитой по страхованию имущества, автотранспорта, грузов и авиационных рисков. Данные перестраховочные программы реализованы через крупнейшего мирового страхового брокера Guy Carpenter (Marsh Ltd.) и размещены на Лондонском страховом рынке. Риски, страховая сумма по которым превышает лимиты, вышеназванных облигаторных договоров, размещаются факультативно, в первую очередь, на Лондонском и континентальном европейском страховых рынках.
Риски по личному страхованию и страхованию ответственности размещаются на Лондонском страховом рынке.
2.2 Анализ финансово-хозяйственной деятельности ЗАО «Страховая группа «Спасские ворота»
Рассмотрим состав имущества ЗАО «Страховая группа «Спасские ворота». Для этого составим аналитическую таблицу на основе данных раздела «Активы» бухгалтерского баланса (приложения 1,2) предприятия за 2006-20078 годы (таблица 1).
Таблица 1
Анализ состава имущества ЗАО «Страховая группа «Спасские ворота» за 2006-2008 годы
| Наименование статей | 2006 год, тыс. руб. | Уд. вес, % | 2007 год, тыс. руб. | Уд. вес, % | 2008 год, тыс. руб. | Уд. вес, % | Изменение 2008 год к 2006 году | ||
| Абсолют., тыс.руб. | Относит., % | ||||||||
| Нематериальные активы | 1005 | 0 | 920 | 0 | 855 | 0 | -150 | 85 | |
| Инвестиции | 11161478 | 57,5 | 17086436 | 66,4 | 15678676 | 54,3 | 4517198 | 140,5 | |
|
Депо премий у перестрахов- щков |
640 | 0 | 612 | 0 | 732 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||