Управление дебиторской задолженностью на примере ЗАО "Страховая группа "Спасские ворота"
Доля перестрахов-
щиков в страховых резервах
462431
БАЛАНС
19406575
100,0
25740757
100,0
28890024
100,0
+9483449
+148,9
За рассматриваемый период с 2006 по 2008 годы валюта баланса ЗАО «Страховая группа «Спасские ворота» увеличилась на 9483449 тыс. рублей, что свидетельствует о расширении деятельности организации.
Наибольшую долю в составе активов занимают инвестиции, на долю которых в 2008 году приходилось 54,3% валюты баланса, еще 15,41% валюты баланса приходилось на долю перестраховщиков в страховых резервах, 11,4% на дебиторскую задолженность по операциям страхования, сострахования, а 7,6% - на долю основных средств (здания, транспортные средства и т.п.). За рассматриваемый период величина дебиторской задолженности увеличилась на 220882 тыс. рублей, что может свидетельствовать о расширении коммерческого кредита, предоставляемого организацией своим клиентам. За период с 2006 года величина основных средств увеличилась на 798066 тыс. рублей, что связано с покупкой помещений, транспортных средств для новых представительств ЗАО «Страховая группа «Спасские ворота».
Рассмотрим далее источники формирования имущества ЗАО «Страховая группа «Спасские ворота» на основании аналитической таблицы, составленной по данным раздела «Пассивы» бухгалтерского баланса предприятия (приложения 1,2 )(таблица 2).
Таблица 2.2
Анализ источников имущества ЗАО «Страховая группа «Спасские ворота» за 2006-2008 годы
| Наименование статей | 2006 год, тыс. руб. | Уд. вес, % | 2007 год, тыс. руб. | Уд. вес, % | 2008 год, тыс. руб. | Уд. вес, % | Изменение 2008 год к 2006 году | ||||||||
| Абсолют., тыс.руб. | Относит., % | ||||||||||||||
|
Капитал и резервы |
4969919 |
25,6 |
5409684 |
21 |
7098145 |
24,6 |
6601226 |
142,8 |
|||||||
| Уставный капитал | 1184180 | 6,1 | 1184180 | 4,6 | 1281201 | 4,4 | 97021 | 108,2 | |||||||
| Собственные акции, выкупленные у акционеров |
- |
- |
- |
- |
- |
- | - | - | |||||||
| Добавочный капитал | 2016951 | 10,4 | 2249677 | 8,7 | 5731 121 | 19,8 | 3714170 | 284,1 | |||||||
| Резервный капитал | 53452 | 0,3 | 59152 | 0,2 | 59209 | 0.2 | 5757 | 110,8 | |||||||
| Нераспределенная прибыль(непокрытый убыток) | 1715336 | 8,8 | 1916675 | 7,4 | 26644 | 0,1 | -1688692 | 1,55 | |||||||
|
Страховые резервы |
13267307 |
68,3 |
15940934 |
61,9 |
19611465 |
67,9 |
6344158 |
147,8 |
|||||||
| Резервы по страхованию жизни | 268469 | 1,4 | 134422 | 0,5 | 132349 | 0,5 | -136120 | 49,3 | |||||||
| Резерв незаработанной премии | 7489050 | 38,6 | 8497420 | 33 | 8496328 | 24,4 | 1007278 | 113,5 | |||||||
| Резервы убытков | 4159921 | 21,4 | 5287855 | 20,5 | 7774497 | 26,9 | 3614576 | 186,9 | |||||||
| Другие страховые резервы | 1349867 | 7 | 2021237 | 7,9 | 3208291 | 11,1 | 1858424 | 237,7 | |||||||
|
Обязательства |
1169349 |
6 |
4390139 |
17,1 |
2180414 |
7,5 |
1011065 |
186,5 |
|||||||
| Задолженность по депо премий перед страховщиками | - | - | - | - | - | - | - | - | |||||||
| Долгосрочные займы и кредиты | - | - | - | - | - | - | - | - | |||||||
| Отложенные налоговые обязательства | 69475 | 0,4 | 48997 | 0,2 | - | - | - | - | |||||||
| Краткосрочные займы и кредиты | 155 | 0 | - | - | 623792 | 2,1 | 623637 | В 40244,5 раз | |||||||
| Кредиторская задолженность по операциям страхования, сострахования | 232310 | 1,2 | 271744 | 0,1 | 200668 | 0,7 | -31642 | 86,4 | |||||||
| Кредиторская задолженность по операциям перестрахования | 528009 | 2,7 | 570255 | 2,2 | 998300 | 3,5 | 470291 | 189,1 | |||||||
| Прочая кредиторская задолженность | 183466 | 0,9 | 3338902 | 12,9 | 197645 | 0,7 | 14179 | 107,7 | |||||||
| Задолженность перед участниками (учредителями) по выплате доходов | |||||||||||||||
| Доходы будущих периодов | |||||||||||||||
| Резервы предстоящих расходов | 26379 | 0,1 | 27154 | 0,1 | 24593 | 0,1 | -1786 | 93,2 | |||||||
| Резервы предупредительных мероприятий | 129534 | 0,7 | 132993 | 0.1 | 135407 | 0,5 | 5873 | 104,5 | |||||||
| Прочие обязательства | - | - | - | - | - | - | - | - | |||||||
|
БАЛАНС |
19406575 |
100 |
25740757 |
100 |
28890024 |
100 |
+9483449 |
+148,9 |
|||||||
В структуре источников имущества преобладают страховые резервы, на долю которых в 2008 году приходилось 67,9% валюты баланса. За рассматриваемый период с 2006 по 2008 годы страховые резервы организации увеличились на 47,8%, или на 6344158 тыс. рублей. Страховые резервы формируются в зависимости от поступающих страховых взносов по договорам страхования, сострахования и перестрахования, и совместно с собственным капиталом являются основными источниками финансирования инвестиционной деятельности страховщика
Увеличение собственного капитала предприятия связано в первую очередь с ростом добавочного капитала организации, на долю которого приходится 19,8% валюты баланса. За период с 2006 по 2008 год добавочный капитал организации увеличился на 84,1%, или на 3714170 тыс. рублей.
В структуре обязательств преобладает кредиторская задолженность по операциям перестрахования – ее доля в структуре валюты баланса составляет 3,5%. За рассматриваемый период величина преобладает кредиторская задолженность по операциям перестрахования увеличилась на 470291 тыс. рублей (на 89,1%).
Рост валюты баланса на 9483449 тыс. рублей (на 48,9%), увеличение инвестиций, превышение собственного капитала над заемным являются положительными тенденциями развития предприятия.
В то же время более высокие темпы роста кредиторской задолженности (на 89,1%) по сравнению дебиторской (на 56,9%) могут в перспективе создать проблемы с ликвидностью предприятия, то есть ограничить ее возможность своевременно и полностью рассчитываться по всем своим обязательствам.
Рассмотрим анализ финансовых результатов ЗАО «Страховая группа «Спасские ворота» по данным «Отчета о прибылях и убытках» (приложения 3,4- форма № 2 за 2006-2008 годы) (таблица 3.).
Таблица 3
Анализ основных финансовых результатов ЗАО «Страховая группа «Спасские ворота» за 2006-2008 годы
| 2006 год | 2007 год | 2008 год | Абсолютное изменение, 2006 год к 2008 году, тыс.рублей | Темп роста, % | |
|
Страхование жизни |
3376 | 8310 | 23965 | 20589 | В 7,1 раз |
|
Страхование иное, чем страхование жизни |
2619318 | 3268485 | 3734776 | 1115458 | 143,7 |
| Прочие доходы | 1242490 | 1660393 | 2335275 | 1092785 | 188 |
| Прочие расходы | 2871089 | 4156547 | 5706901 | 2835812 | 198,8 |
| Прибыль (убыток) до налогообложения | 994095 | 764021 | 387115 | - 606980 | 38,9 |
| Текущий налог на прибыль | 348571 | 158893 | 181686 | - 166885 | 52,1 |
| Чистая прибыль | 646813 | 538236 | 225907 | - 420906 | 34,9 |
Данные, приведенные в таблице показывают, что за период 2006-2008 годы финансовые результаты в разделе «Страхование жизни» увеличились в 7,1 раз: с 3376 тыс.рублей в 2006 году до 23965 тыс. рублей в 2008 году. За этот же период финансовые результаты по разделу «Страхование иное, чем жизнь» увеличились на 43,7%, или на 1115458 тыс. рублей. Одновременно с ростом финансовых результатов по вышеуказанным разделам шло увеличение по статье «Прочие доходы» - на 88%. Также шло увеличение по статье «Прочие расходы» - на 198,8%, т.е. почти в 2 раза, что привело к уменьшению объемов прибыли (убытка) до налогообложения, которая составила в 2008 году 387115 тыс.рублей и уменьшилась на 166885 тыс.рублей, или на 61,1%.
Падение прибыли обусловило уменьшение в 2 раза объем налога на прибыль, уплачиваемый в бюджет: с 348571 тыс.рублей до 181686 тыс.рублей. В результате чистая прибыль, полученная предприятием в 2008 году, составила 225907 тыс.рублей, что ниже уровня 2006 года на 65,1%, или на 420906 тыс. рублей.
Далее рассмотрим показатели ликвидности ЗАО «Страховая группа «Спасские ворота» за период с 2006 по 2008 годы (таблица 4).
Таблица 2.4
Коэффициенты ликвидности ЗАО «Страховая группа «Спасские ворота»за 2006-2008 годы
| Наименование показателя | Расчет |
Нормативное значение |
2006 год | 2007 год | 2008 год |
| Коэффициент абсолютной ликвидности | (стр.260) /(стр.625 +630+640+650) | 0,2-0,7 | 1,086 | 0,173 | 0,404 |
| Коэффициент промежуточной ликвидности | (стр.260+стр.200) /(стр.625+630+640+650) | допуст. 0,7-0,8; желат.≥1.5 | 0,860 | 0,397 | 1,035 |
| Коэффициент текущей ликвидности |
стр.290/стр.625+ +630+640+650) |
необх.1,0; оптим. 2,0 | 20 | 6,15 | 14,300 |
За рассматриваемый период с 2006 по 2008 годы абсолютная ликвидность предприятия снизилась с 1,086 в 2006 году до 0,404 в 2008 году. То есть по итогам работы в 2008 году предприятие способно было погасить 40% своих краткосрочных обязательств за счет денежных средств и краткосрочных финансовых вложений.
Коэффициент промежуточной ликвидности (или «критической оценки») увеличился с 0,860 в 2006 году до 1,035 в 2008 году,и продолжает оставаться выше нормативного значения (0,7-0,8). Это означает что ЗАО «Страховая группа «Спасские ворота» способно в кратчайшие сроки погасить 100% краткосрочных обязательств, используя средства, размещенные на счетах, в краткосрочных ценных бумагах и поступления по расчетам.
Коэффициент текущей ликвидности уменьшился с 20 до 14,3 (при нормативном необходимом значении 1,0), т.е. продолжает находиться выше оптимального значения и организация способна на 100% погасить текущие обязательства.
Для комплексного анализа финансово-хозяйственной деятельности необходимо проанализировать финансовую (рыночную) устойчивость предприятия (таблица 5).
Таблица 5
Анализ рыночной устойчивости ЗАО «Страховая группа «Спасские ворота» за 2006-2008 годы
| Наименование показателя | Расчет | Нормативное значение | 2006 год | 2007 год | 2008 год |
| Коэффициент финансирования | стр.490 / (стр.590 + стр.690) | ≥ 1 | 0,340 | 0,251 | 0,325 |
| Коэффициент финансовой устойчивости | (стр.490 +стр.590) / стр.300 | опт.0,8-0,9, тревожно – ниже 0,75 | 0,943 | 0,829 | 0,924 |
| Коэффициент финансовой независимости | стр.490 / стр.700 | ≥ 0,5 | 0,256 | 0,210 | 0,245 |
Динамика показателей, приведенных в таблице, свидетельствует о том, что оптимальным значениям больше всего соответствует коэффициент финансовой устойчивости, т.е. финансовая устойчивость предприятия наряду с собственными средствами обеспечивается в основном за счет страховых резервов – в 2008 году – 67,9 (в 2006 году – 68,3).
Собственный капитал ЗАО «Страховая группа «Спасские ворота» в общей величине источников финансирования составил в 2007 году 24,6%. Данный коэффициент отражает степень независимости организации от заемных источников.
В рыночной экономике главным мерилом эффективности работы организации является результативность, которая измеряется комплексом показателей: показателями деловой активности, экономическим эффектом (прибылью), экономической эффективностью (рентабельностью).
Одним из направлений анализа результативности является оценка деловой активности анализируемого объекта. Деловая активность проявляется в динамичности развития организации, достижении ею поставленных целей, скорости оборота средств организации. Скорость оборота средств организации измеряется показателями оборачиваемости. Чем выше оборачиваемость средств, тем выше размер годового оборота, тем меньше на каждый оборот приходится условно-постоянных расходов, а значит, тем лучше финансовое положение организации, ее платежеспособность.
Рассмотрим показатели деловой активности ЗАО «Страховая группа «Спасские ворота» (таблица 6).
Таблица 6
Анализ деловой активности ЗАО «Страховая группа «Спасские ворота» за 2007-2008 годы
| Наименование показателя | Расчет | 2007 год | 2008 год |
| Коэффициент оборачиваемости активов | стр.010+080 / сред.стр.300 | 0,586 | 0,713 |
| Коэффициент оборачиваемости собственного капитала | стр.010+080 / сред.стр.490 | 2,289 | 2,904 |
| Оборачиваемость инвестируемых активов |
стр.010+080 / / сред.120+180 |
0,621 | 1,192 |
Анализ показателей, приведенных в таблице, свидетельствует о повышении оборачиваемости капитала ЗАО «Страховая группа «Спасские ворота». Так, если за 2007 год капитал предприятия сделал 0,586 оборота, то в 2008 году уже 0,713. В то же время наблюдается ускорение оборачиваемости собственного капитала предприятия (с 2,289 оборотов в 2007 году до 2,904 оборота в 2008 году), и ускорение оборачиваемости инвестируемых активов (с 0,621 оборотов в 2007 году до 1,192 в 2008году), такая динамика положительное влияние на деятельность страховой организации в целом.
Рентабельность показателей является одним из наиболее комплексных показателей эффективности деятельности предприятия за определенный промежуток времени. Рассмотрим показатели рентабельности ЗАО «Страховая группа «Спасские ворота» за 2006-2008 годы, для чего на основании данных, содержащихся в форме № 1 «Бухгалтерский баланс» и форме № 2 «Отчет о прибылях и убытках», рассчитаем показатели рентабельности (таблица 7).
Таблица 7
Анализ рентабельности ЗАО «Страховая группа «Спасские ворота» за 2006-2008 годы
| Наименование показателя | Расчет | 2006 год | 2007 год | 2008 год |
| Коэффициент расходов |
стр.160 + стр.050 / / стр.010 + стр.080 |
0,166 | 0,169 | 0,188 |
| Коэффициент доходов по инвестициям |
стр.020 – стр.060/ /стр.010 + стр.080 |
0 | 0 | 0 |
|
Коэффициент эффективности инвестированной деятельности |
стр.020 – стр.060 / / стр.120 |
0 | 0 | 0 |
| Рентабельность капитала |
стр.110 + стр.120 + стр.210 + стр.220/ / стр.490 |
2,561 | 3,48 | 2,54 |
| Рентабельность страховой деятельности |
стр.110 + стр.120 + стр.210 + стр.220/ стр. 160 + стр.050 |
6,722 | 6,37 | 4,74 |
За период с 2006 по 2008 годы произошло незначительное увеличение коэффициента расходов, что свидетельствует о снижении рентабельности, о снижении экономической эффективности вложений. Коэффициент рентабельности капитала характеризует эффективность использования капитала страховой компанией, с 2006 г. он также незначительно уменьшился, в 2006 г. - 2,561, и в 2008 г. 2,540 соответственно. Также уменьшился коэффициент рентабельности страховой деятельности.
Таким образом, проведенный анализ финансово-хозяйственной деятельности организации показал, что ЗАО «Страховая группа «Спасские ворота» осуществляет финансово-хозяйственную деятельность преимущественно за доходов от страховых взносов и инвестиционной деятельности.
2.3 Анализ дебиторской задолженности и факторов на нее влияющих
Состояние дебиторской задолженности, его размеры и качество оказывают сильное влияние на финансовое состояние организации.
Для улучшения финансового положения любой организации необходимо:
- следить за соотношением дебиторской и кредиторской задолженности. Значительное превышение дебиторской задолженности над кредиторской создает угрозу финансовой устойчивости организации, приводит к необходимости привлечения дополнительных источников финансирования;
- контролировать состояние расчетов по просроченным задолженностям;
- ориентироваться на увеличение количества клиентов с целью уменьшения риска неуплаты монопольным клиентам.
В соответствии с действующим законодательством Российской Федерации, все взаиморасчеты между производителем и потребителем должны проведены в течение трехмесячного срока со дня фактического получения товаров дебитором. В противном случае задолженность считается просроченной.
Для оценки состава и движения дебиторской задолженности на основании данных, приведенных в форме № 5 «Приложения к бухгалтерскому балансу» составим аналитическую таблицу о дебиторской задолженности ЗАО «Страховая группа «Спасские ворота» за 2008 год (таблица 8).
Таблица 8
Анализ движения дебиторской задолженности за 2008 год
| Показатели | Остаток на начало года | Остаток на конец года | Темп остатка,% | ||
| Сумма, тыс.руб. | Уд. вес, % | Сумма, тыс. руб. | Уд. вес, % | ||
|
Дебиторская задолженность, всего |
4702960 |
100,0 |
5120556 |
100,0 |
108,87 |
| из нее | |||||
|
Дебиторская задолженность по операциям страхования, сострахования, всего |
3333264 |
70,87 |
3304864 |
64,54 |
99,14 |
|
Из нее Дебиторская задолженность по страховым премиям по страхованию иному, чем страхование жизни |
2382921 | 50,66 | 2342660 | 45,75 | 98,31 |
| Из стр. 410 задолженность платежи по которой ожидаются в течение трех месяцев после отчетной даты, не являющаяся просроченной | 594261 | 12,63 | 1472414 | 28,75 | 247,77 |
|
Дебиторская задолженность по операциям перестрахования |
433963 |
9,22 |
491024 |
9,58 |
113,14 |
|
Из нее задолженность платежи по которой ожидаются в течение трех месяцев после отчетной даты, не являющаяся просроченной |
98135 | 2,08 | 313339 | 6,11 | 319,29 |
|
Прочая дебиторская задолженность: Краткосрочная, всего |
935731 |
19,89 |
1274866 |
24,89 |
136,24 |
|
Из нее задолженность по ОСАГО |
450 | 0,01 | 159 | 0 | 35,3 |
| прочее | 935281 | 19,88 | 1274707 | 24,89 | 136,29 |
|
Долгосрочная дебиторская задолженность, всего |
2 |
0 |
49802 |
0,97 |
В 24901 раз |
|
из нее: прочее |
2 | 0 | 49802 | 0,97 | В 24901 раз |
Данные, приведенные в таблице 8, показывают, что за год сумма дебиторской задолженности увеличилась на 8,87%. В структуре дебиторской задолженности преобладает дебиторская задолженность по операциям страхования, сострахования, на долю которой приходится 64,54% общей задолженности. Ее доля в общей величине дебиторской задолженности за год уменьшилась на 0,86%: с 3333264 тыс. рублей на начало года до 3304864 тыс. рублей на конец года. В результате доля дебиторской задолженности по операциям перестрахования увеличилась с 9,22% на 9,58% на конец года.
В общей структуре дебиторской задолженности ЗАО «Страховая группа «Спасские ворота» на долю краткосрочной задолженности приходится 24,89%. За год эта доля увеличилась на 36,24 процентных пункта. Долгосрочная дебиторская задолженность также возросла во множество раз по сравнению с остатком на начало года. Также стоит отметить, что остаток дебиторской задолженности со сроком погашения по операциям страхования, сострахования свыше 3 месяцев увеличился в 2,5 раза; а по операциям перестрахования – в 3,2 раза.
Средняя оборачиваемость дебиторской задолженности предприятия в 2008 году составила:
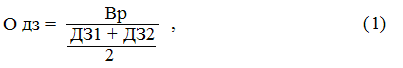
где О дз – оборачиваемость дебиторской задолженности ;
Вр – выручка от реализации (стр.010 + стр. 080 отчета о прибылях и убытках) ;
ДЗ1, ДЗ2 – дебиторская задолженность предприятия на начало и конец анализируемого периода.
Таким образом, средняя оборачиваемость дебиторской задолженности в 2008 году составила :
О дз =19067177 / ((4702960 + 5120556) / 2) = 3,88 оборота
Теперь рассчитаем средний срок погашения (период погашения) дебиторской задолженности:
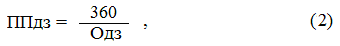
Тогда, средний срок погашения дебиторской задолженности составит:
ППдз = 360 дней / 3,88 = 92,78 дней.
Учитывая, что в 2007 году средний срок погашения дебиторской задолженности составляла 79,82 дней, можно говорить о том, что в 2008 году наблюдается замедление оборачиваемости дебиторской задолженности ЗАО «Страховая группа «Спасские ворота», следовательно, предприятие продлевает кредит, предоставляемый клиентам.
Для более полного анализа дебиторской задолженности рассчитаем показатели доли дебиторской задолженности в общем объеме текущих активов, оборотных активов. Рассчитаем долю дебиторской задолженности в общем объеме текущих активов:
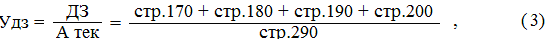
где У дз – доля дебиторской задолженности в общем объеме текущих активов;
ДЗ – дебиторская задолженность;
А тек – текущие активы.
Полученные данные сведем в аналитическую таблицу 9.
Таблица 9
Анализ оборачиваемости дебиторской задолженности
ЗАО «Страховая группа «Спасские ворота» за 2007-2008 годы
| Показатели | 2007 год | 2008год | Абсолютное изменение |
|
Сумма результатов страховых премий (нетто) по страхованию жизни и страховых премий (нетто) по страхованию иному, чем жизнь (стр. 010 + стр. 080) |
20613489 | 19067177 | - 1546312 |
| Оборотные активы, тыс. рублей | 12093169 | 6074282 | - 6018887 |
| Дебиторская задолженность, тыс. рублей | 4702960 | 5120556 | + 417596 |
| Дебиторская задолженность по операциям страхования, сострахования | 3333264 | 3304864 | - 28400 |
| Дебиторская задолженность по операциям перестрахования | 433963 | 491024 | + 57061 |
|
Прочая дебиторская задолженность из нее: краткосрочная |
935731 | 1274866 | + 339135 |
| долгосрочная | 2 | 49802 | + 49800 |
| Оборачиваемость дебиторской задолженности, оборотов | 4,51 | 3,88 | - 0,63 |
| Период погашения дебиторской задолженности, дней | 79,82 | 92,78 | + 12,96 |
| Отношение дебиторской задолженности к сумме результатов страховых премий (нетто) по страхованию жизни и страховых премий (нетто) по страхованию иному, чем жизнь | 0,161 | 0,268 | + 0,107 |
| Доля дебиторской задолженности в общем объеме оборотных активов, % | 38,8 | 26,8 | - 12 |
Приведенные в таблице 2.9 данные показывают, что состояние расчетов с клиентами в 2008 году по сравнению с 2007 годом несколько ухудшилось: возросла с 4,51 до 3,88 оборотов оборачиваемости дебиторской задолженности. Средний период погашения дебиторской задолженности увеличился почти на 13 дней, на что в первую очередь повлияло ухудшение состояния расчетов по дебиторской задолженности по операциям страхования, сострахования, занимающей наибольшую долю в общем объеме дебиторской задолженности ЗАО «Страховая группа «Спасские ворота». Доля дебиторской задолженности в общем объеме выручки от продажи товаров увеличилась с 16,1% до 26,8%.
Для определения состояния обязательств в исследуемой организации ЗАО «Страховая группа «Спасские ворота» необходимо рассмотреть состав и структуру кредиторской задолженности и рассчитать показатель соотношения дебиторской и кредиторской задолженности. Кредиторскую задолженность можно рассматривать как привлечение к собственным оборотным средствам заемных, и если на нее не растут пени, то в принципе фирме выгодно иметь кредиторскую задолженность. В табл. 10 рассмотрим состав и структуру краткосрочных обязательств исследуемого предприятия.
Таблица 10
Состав и структура краткосрочных обязательств ЗАО «Страховая группа «Спасские ворота» за 2007-2008 г.
| Виды пассивов | 2007 г. | 2008 г. | Отклонение (+,-) | |||
| сумма, тыс.руб. |
уд. вес, % |
сумма, тыс. руб. |
уд. вес, % |
сумма, тыс. руб. |
уд. вес, % |
|
| А | 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Займы и кредиты | 0 | 0 | 623792 | 23,34 | 623792 | - |
| 2. Кредиторская задолженность в т.ч. | 4180901 | 100 | 2048474 | 76,66 | - 2132427 | 49 |
| Кредиторская задолженность по операциям страхования, сострахования | 271722 | 6,49 | 200668 | 7,50 | - 71054 | 73,85 |
| В т.ч. страхователи | 191987 | 4,59 | 157612 | 5,90 | - 34375 | 82,09 |
| Страховые агенты | 56239 | 1,35 | 29670 | 1,11 | - 26569 | 52,75 |
| Прочие кредиторы | 23518 | 0,56 | 13386 | 0,50 | - 10132 | 56,91 |
| Кредиторская задолженность по операциям перестрахования | 570255 | 13,63 | 998300 | 37,35 | 428045 | 175 |
|
Прочая кредиторская задолженность В т.ч. |
3338902 | 79,86 | 197645 | 7,40 | - 3141257 |
Уменьшилась в 11 раз |
| А | 1 | 2 | 3 | 4 | 5 | 6 |
| Задолженность перед персоналом | 122 | 0 | 775 | 0,03 | 653 | В6,35раз |
| Задолженность по налогам и сборам | 21099 | 0,05 | 23642 | 0,88 | 2543 | 112,05 |
| Прочие кредиторы | 3317552 | 79,35 | 173228 | 6,48 | - 3144324 | 5,22 |
| Итого: | 4180901 | 100 | 2672266 | 100 | - 1508635 | 63,91 |
Как видно из приведенных в таблице 10 данных, общая сумма краткосрочных обязательств за 2008 г. значительно уменьшилась и уменьшение составило 1508635 тыс. руб. На данное уменьшение повлияла, прежде всего, статья кредиторской задолженности: «кредиторская задолженность по операциям страхования, сострахования», удельный вес которой в структуре краткосрочных обязательств составляет 6,49 % за 2007 г. и 7,50 % за 2008 г., а также статьи «кредиторская задолженность по операциям страхования, сострахования» (79,86 в 2007 г. и 7,40 в 2008 г. соответственно, задолженность уменьшилась почти в 11 раз) и «прочие кредиторы» (79,35 и 6,48 в 2007 и в 2008 годах соответственно, задолженность здесь уменьшилась в 11 раз). Уменьшение по данным статьям говорит о погашении предприятием этих статей.
В 2008 г. наиболее весомой статьей является задолженность персоналом, которая в возросла в 6,5 раз.
Статьи кредиторской задолженности имеют тенденцию к уменьшению, что говорит об уменьшении зависимости ЗАО «Страховая группа «Спасские ворота»от заемных источников.
В анализе большое значение имеет показатель соотношения дебиторской и кредиторской задолженности, то есть отвлеченного из оборота денежного капитала и привлеченного капитала в качестве источника финансирования текущих платежей. Между ними чаще всего прослеживается прямая зависимость. Неплатежи поставщикам зачастую связаны с отвлечением денежного капитала из оборота. Если соотношение равно 1, то это считается нормальным состоянием расчетов.
Коэффициент текущей задолженности рассчитывается по следующей формуле:
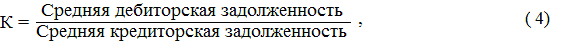
Рассчитаем коэффициент текущей задолженности на основе данных ЗАО «Страховая группа «Спасские ворота»:
К тек. з. (2007) = 4433764 + 4702960 / 943940 + 4180901 = 1,78;
К тек. з. (2008) = 4702960 + 5120556 / 4180901 + 2048474 = 1,57
Рассчитанные коэффициенты говорят о практически равном соотношении дебиторской и кредиторской задолженности и свидетельствует о сбалансированности имеющихся денежных средств на предприятии.
Коэффициент текущей задолженности за анализируемый период имеет тенденцию к сокращению, что свидетельствует о превышении дебиторской задолженности над кредиторской. Таким образом, можно сделать вывод, что принимаемые на ЗАО «Страховая группа «Спасские ворота» меры по возврату дебиторской задолженности недостаточно эффективны.
Рассмотрим влияние дебиторской задолженности на финансовое состояние ЗАО «Страховая группа «Спасские ворота».
2.4 Влияние дебиторской задолженности на финансовое состояние ЗАО «Страховая группа «Спасские ворота»
Дебиторская задолженность напрямую оказывает влияние на финансовое состояние предприятия. Это проявляется в следующих моментах:
- высокая величина дебиторской задолженности свидетельствует о расширении кредита, предоставляемого организацией своим клиентам, внедрение в систему оплаты за поставленные услуги отсрочек платежа, кредитов. В то же время рост дебиторской задолженности «замораживает» оборотные средства и снижает показатели абсолютной ликвидности предприятия за счет увеличения «промежуточного» коэффициента ликвидности;
- значительное превышение дебиторской задолженности создает угрозу финансовой устойчивости организации и ведет к необходимости привлечения дополнительных источников финансирования;
- невысокие темпы роста дебиторской задолженности в сравнении с ростом кредиторской задолженности нарушает ликвидность баланса за счет возможной неспособности покрытия краткосрочных пассивов быстро реализуемыми активами, возникает ситуация дефицита платежеспособных средств, что ведет к неплатежеспособности;
- наличие просроченной дебиторской задолженности ведет к возможной ситуации списания задолженности на уменьшение финансовых результатов организации и, как следствие, может привести к убыткам;
- наличие сомнительной дебиторской задолженности и, особенно, тенденция к ее росту, ухудшают «качество» дебиторской задолженности и ведут к снижению ликвидности предприятия в связи с возможным ее списанием на уменьшение финансовых результатов организации, а следовательно, к возможному возникновению убытков.
Проведенный мной анализ дебиторской задолженности ЗАО «Страховая группа «Спасские ворота» за 2008 год выявил ряд недостатков, которые могут напрямую повлиять на финансовые результаты предприятия, в том числе:
- очень мощный рост долгосрочной дебиторской задолженности;
- увеличение дебиторской задолженности по операциям страхования, сострахования, платежи по которой ожидаются в течение 3-х месяцев с 12,63 до 28,45, т.е. почти в 2 раза;
- рост дебиторской задолженности по операциям страхования, сострахования, платежи по которой ожидаются в течение 3-х месяцев на 36% (на 2270 тыс. рублей);
- снижение качества дебиторской задолженности: рост сомнительной дебиторской задолженности в общем объеме дебиторской задолженности на 0,6 процентных пункта – до 9% и, как следствие, снижение ликвидности текущих активов.
Таким образом, наличие просроченной дебиторской задолженности в размере 22408 тыс. рублей, сомнительной дебиторской задолженности в размере 5686 тыс. рублей, в случае признания их невозможными к взысканию, могут привести к списанию задолженности на уменьшение финансового результата 28094 тыс. рублей. Эта сумма впоследствии отразится по строке «Прочие расходы» в форме № 2 «Отчет о прибылях и убытках» и сформирует отрицательный финансовый результат.
3. РЕЗЕРВЫ И ПУТИ СОВЕРШЕНСТВОВАНИЯ СИСТЕМЫ УПРАВЛЕНИЯ ДЕБИТОРСКОЙ ЗАДОЛЖЕННОСТЬЮ В ЗАО «СТРАХОВАЯ ГРУППА «СПАССКИЕ ВОРОТА»
3.1 Формирование и экспертиза информационной базы оценки платежеспособности покупателей
В условиях, когда кризис экономики в России привел многие предприятия в состояние, близкое к банкротству, необходимо научиться своевременно распознавать ненадежных партнеров, объективно оценивать ситуацию, отличая временные проблемы с ликвидностью от полной неплатежеспособности. Только с помощью комплексного, системного анализа можно объективно оценить положение дел у существующего или потенциального контрагента и принять правильное решение о путях дальнейшего взаимодействия с ним.
В целом информационное обеспечение процесса анализа финансового состояния предприятия — это совокупность информационных ресурсов, необходимых для проведения аналитических процедур и способов их организации.
Это означает на практике, что оценка состояния предприятия зависит от следующих аспектов, связанных с информацией:
Полезности.
Достоверности.
Полноты.
Своевременности.
Правильности интерпретации со стороны исследователя.
Первые 4 аспекта характеризуют качество информации как исходного материала для исследований, а пятый аспект связан непосредственно с процессом анализа.
Полезность информации определяется степенью ее влияния на управленческие решения, позволяя оценивать предыдущие и текущие события, а также делать необходимые прогнозы. Например, сведения о планируемой рентабельности нового инвестиционного проекта оказывают влияние на решение банка при выдаче долгосрочного кредита. Для заключения контракта на поставку продукции предприятию-контрагенту такая информация не требуется.
Полезность информации может быть различной в зависимости не только от ее содержания, но и от типов пользователей (например, информация о выплате дивидендов для акционера полезна, а для кредитора, как правило, избыточна). Понятие "полезности" можно трактовать достаточно широко, включая в него такие аспекты, как достоверность, полнота и своевременность. В самом деле, для принимаемого решения недостоверная или неполная информация теряет свои полезные свойства. Я считаю необходимым рассматривать эти свойства отдельно, применяя термин "полезность" к содержательной стороне информации.
Достоверность информации означает, что она должна адекватно описывать произошедшее событие. Для бухгалтерской информации, например, важно отсутствие ошибок, отражение операций в соответствии с их экономическим содержанием и принятыми правилами учета.
Полнота информации определяется как наличие всех необходимых данных для принятия решения. Вместе с тем, информация не должна быть избыточной (за исключением случаев дублирования информации с целью ее проверки на достоверность). Отсутствие некоторых сведений может привести к принятию неверного решения. Отсутствие этой части информации создает у инвестора ложное впечатление об эффективности деятельности компании.
Такое качество данных как "своевременность" означает, что чем меньше времени прошло с момента события до момента его отражения в различных источниках информации, тем большую ценность эти данные представляют для пользователя. Например, информация об изменениях курса акций 3 года назад менее полезна для инвестора, чем тот же вид информации, но за трехмесячный период перед моментом покупки. Существует способ учета ценности информации в зависимости от момента ее возникновения: в процессе расчетов "старые" данные используются с корректирующим коэффициентом (например, при прогнозировании курсов акций путем экстраполяции цен предыдущих периодов).
Для полного и всестороннего изучения финансового состояния фирмы требуется большой объем разноплановой информации, характеризующей всю деятельность объекта анализа, связанные с ней риски и результаты, полученные за возможно более длительный промежуток времени. Оценка финансового состояния исключительно по данным бухгалтерской отчетности, состоящей из баланса и отчета о прибылях и убытках, возможна только в качестве экспресс-анализа. Подробные данные, полученные из различных источников, являются основой правильного прогноза, т. к. позволяют выявить недостоверность сведений, представленных в финансовой отчетности, и увидеть более полную картину событий, произошедших за исследуемый период. Наибольший объем информации можно получить о компаниях, работающих на рынке ценных бумаг (как его профессиональных участников, так и эмитентов).
Процедура оценки платежеспособности включает в себя три взаимосвязанных шага:
получение информации о лице, сделавшем заявку на предоставление коммерческого кредита;
анализ этой информации с целью определения его платежеспособности;
вынесение решения о предоставлении коммерческого кредита
В свою очередь, при вынесении решения о предоставлении кредита определяется, нужно ли предоставить кредит и каков должен быть его