5.4pt 0cm 5.4pt;height:12.75pt;">0
|
| Добавочный
капитал |
566 405,00 |
552 883,00 |
-13 522,00 |
-2,39 |
| Нераспределенная
прибыль |
-69 415,00 |
-178 250,00 |
-108 835,00 |
-156,79 |
| Прочий
собственный капитал |
0 |
0 |
0 |
|
| СУММАРНЫЙ
ПАССИВ |
1 357 610,00 |
1 463 513,00 |
105 903,00 |
7,8 |
Данные горизонтального анализа
показывают следующее. Актив баланса предприятия за анализируемый период
увеличился на 105 903,00 руб. или на 7,80%, что косвенно может
свидетельствовать о расширении хозяйственного оборота. Анализ баланса показал,
что в структуре активов произошло изменение за счет сокращения суммы
внеоборотных активов на 101 210,00 руб. или на 9,36% и роста суммы текущих
активов на 207 113,00 руб. или на 75,01%. С финансовой точки зрения это
свидетельствует о положительных результатах, так как имущество становится более
мобильным.
Рисунок 3.
Изменения в активе баланса
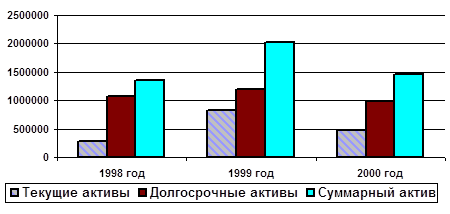
График наглядно иллюстрирует, что в
2000 г. по сравнению с 1998 г. выросли все виды активов. Это уже однозначно свидетельствует
об активизации деятельности предприятия. Причем в структуре текущих активов
исчезли краткосрочные инвестиции, значительно выросла краткосрочная дебиторская
задолженность, товарно-материальные запасы практически не изменились.
Сохранение товарно-материальных
запасов на прежнем уровне при увеличении прочих видов активов (особенно
денежных средств) свидетельствует о рациональной финансовой политике
предприятия.
В то же время, после резкого роста
активов в 1999 г. наметился некоторый их спад.
Данная тенденция может быть
охарактеризована как опасная, если ухудшение результатов продолжится.
Однако благодаря усилиям финансовой
службы (по предварительным данным за 2001 г.) показатели приблизились к
удачному для предприятия 1999 году. Таким образом, спад 2000 года оказался лишь
временным из-за неблагоприятной конъюнктуры рынка.
В структуре пассивов предприятия
также произошли изменения. В абсолютном выражении величина собственного
капитала уменьшилась на 122 357,00 руб., т.е. на 24,34%. Проанализируем, какие
составляющие собственного капитала повлияли на это изменение:
добавочный капитал уменьшился на 13
522,00 руб., или на 2,39%;
нераспределенная прибыль уменьшилась
на 108 835,00 руб., или на 156,79%; .
Рисунок 4.
Изменения в пассиве баланса
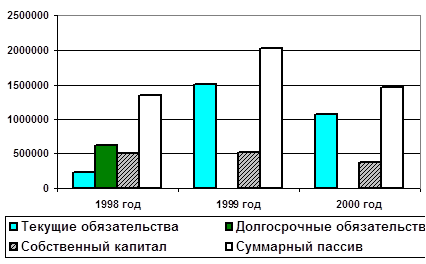
Величина текущих обязательств за
анализируемый период увеличилась на 370,42% и составила 1 083 268,00 руб. На
это увеличение повлияли следующие изменения:
сумма краткосрочных займов
увеличилась на 1 468,36% и составила 341 385,00 руб.
сумма кредиторской задолженности
увеличилась на 255,80% и составила 741 883,00 руб.
Анализ структуры финансовых
обязательств говорит о преобладании краткосрочных источников в структуре
заемных средств, что является негативным фактором, который характеризует
неэффективную структуру баланса и высокий риск утраты финансовой устойчивости. Данная
тенденция при несбалансированности активов (преобладание внеоборотных активов)
может привести к потере ликвидности предприятия.
Следует отметить, что в пассиве
баланса отмечаются как позитивные, так и негативные тенденции. К числу
позитивных можно отнести исчезновение долгосрочной задолженности в связи с
выплатой предприятием всех его долгов за счет полученной прибыли. С другой
стороны, погашение долгосрочных обязательств сопровождалось увеличением текущих
обязательств (краткосрочной кредиторской задолженности), а также уменьшением
величины собственного капитала (в первую очередь за счет увеличения убытков).
Данная тенденция при ее сохранении может привести к весьма неблагоприятным
последствиям: убытки могут увеличиться, и предприятием будет не в состоянии
отвечать по текущим обязательствам. Поэтому в ближайшее время необходимо
принять комплекс мер по реструктуризации задолженности и повышению
рентабельности основной деятельности. Данные отчета о прибылях и убытках
также показывают неблагоприятную тенденцию. В частности, при увеличении объема
продаж чистая прибыль в 2000 г. явилась отрицательной. Увеличение прибыли
прослеживалось лишь в 1999 году. Общие издержки предприятия, не относимые на
себестоимость, весьма велики, и имеют тенденцию к увеличению. Предприятию
необходимо срочно снизить уровень непроизводительных затрат и ввести режим
экономии. Режим экономии расходов в сочетании с активизацией деятельности по
сбыту и усилением платежной дисциплины должен в конечном итоге привести к
выравниванию ситуации и последующему ее улучшению.
Вертикальный анализ отчетности
Таблица 10.
Вертикальный анализ баланса (в процентах)
|
|
1998
год |
1999
год |
2000
год |
| Текущие
активы: |
20,34 |
40,93 |
33,02 |
| Денежные
средства |
0,65 |
1,50 |
0,73 |
| Краткосрочные
инвестиции |
0,53 |
0,71 |
|
| Краткосрочная
дебиторская задолженность: |
12,47 |
33,07 |
26,09 |
| Счета
и векселя к получению |
9,19 |
30,71 |
24,09 |
| Межфирменная
дебиторская задолженность |
|
|
|
| Прочая
дебиторская задолженность |
3,28 |
2,36 |
2,00 |
| Долгосрочная
дебиторская задолженность |
|
|
|
| Товарно-материальные
запасы: |
6,55 |
5,54 |
6,04 |
| Сырье,
материалы и комплектующие |
0,07 |
0,33 |
0,11 |
| Незавершенное
производство |
0,35 |
1,36 |
1,12 |
| Готовая
продукция |
6,13 |
3,86 |
4,81 |
| Прочие
запасы |
|
|
|
| Расходы
будущих периодов |
0,14 |
0,11 |
0,15 |
| Прочие
текущие активы |
|
|
|
| Долгосрочные
активы: |
79,66 |
59,07 |
66,98 |
| Земля,
здания и оборудование |
33,79 |
20,01 |
29,38 |
| Нематериальные
активы |
|
|
|
| Долгосрочные
инвестиции |
0,12 |
0,08 |
0,11 |
| Незавершенные
инвестиции |
|
|
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Поможем написать работу на аналогичную тему
Получить выполненную работу или консультацию специалиста по вашему учебному
проекту
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Страницы: 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17
Похожие рефераты:
-
Анализ показателей прибыльности и безубыточности работы предприятия
Понятие прибыльности и безубыточности, их отличия и общая характеристика, экономическое содержание. Анализ финансовых результатов деятельности ОАО ПО "АМЗ", пути улучшения его показателей методом анализа безубыточности и повышения эффективности.
-
Анализ и диагностика фининсово-хозяйственной деятельности предприятия
Основные положения методики финансово-экономического анализа деятельности предприятия. Показатели финансовых рисков, связанные с вложением капитала предприятия. Расчет коэффициента реальных активов в имуществе предприятия, показателей оборачиваемости.
-
Антикризисное управление предприятием
Ликвидность и рентабельность предприятия: их взаимосвязь, противоречие и воздействие на платежеспособность. Этапы антикризисного управления и их цели. Сущность коэффициентного и графического анализа, составление матрицы финансовой стратегии предприятия.
-
Анализ себестоимости продукции
Понятие и задачи анализа себестоимости на предприятии, его источники информации и значение. Анализ финансово-хозяйственной деятельности себестоимости продукции потребительского общества "Хлебокомбинат", пути его совершенствования и оптимизации.
-
Аналіз беззбитковості проектів
Оцінка фінансової здійсненності проекту. Головний інструментарій оцінки. Розробка декількох сценаріїв аналізу чутливості: песимістичний, нормальний та оптимістичний. Розрахунок точки беззбитковості, обсяг продажів у ній. Критерії ефективності проектів.
-
Акцизы: проблемы и перспективы
Изучение понятия "акцизы" - разновидностей косвенных налоговых платежей. История их возникновения и основные положения законодательства. Роль акцизов в федеральном бюджете. Характеристика налоговых ставок, налоговой базы и порядка исчисления акциза.
-
Анализ управления собственным капиталом Открытого акционерного общества (ОАО "Монтаж-Сервис")
Собственный капитал предприятия, необходимость его формирования, значение собственного капитала для устойчивого функционирования предприятия. Анализ управления собственным капиталом ОАО "Монтаж-Сервис". Дивидендная и эмиссионная политика предприятия.
-
Анализ финансового состояния организации
Краткая организационная характеристика ООО "Слотекс". Исследование структуры имущества предприятия и источников его финансирования. Оценка финансового состояния (ликвидности и платежеспособности) предприятия, разработка направлений по его улучшению.
-
Валютный контроль
Сущность валютного контроля, исторический опыт его становления в России. Затратный и результативный подходы к оценке эффективности валютного контроля, его органы и агенты. Государственное регулирование валютно-кредитных отношений в Российской Федерации.
-
Анализ доходов ООО "Спорт-тайм"
Сущность и виды доходов, их влияние на финансовое состояние предприятия. Значение, задачи, информационное обеспечение прибыли и методика ее анализа. Экономическая характеристика предприятия. Оценка, стратегия развития и пути повышения доходности.
-
Валютные риски и защитные оговорки
Риск как ситуативная характеристика деятельности любого производителя. Теоретические основы, виды валютных рисков, их характеристики и величина. Защитные оговорки, их классификация. Измерение величины валютного риска и эффективности хеджирования.
-
Анализ и прогнозирование финансовой устойчивости предприятия
Понятие, типы и методика прогнозирования финансовой устойчивости предприятия. Краткая характеристика предприятия ЗАО "Росс". Диагностика риска банкротства предприятия по разным методикам. Разработка предложений по повышению финансовой устойчивости.
-
Анализ финансовых результатов деятельности предприятия ОАО "Аквия"
Сущность и задачи анализа финансовых результатов деятельности предприятия. Факторный анализ рентабельности продукции ОАО "Аквия". Анализ рентабельности продаж, прибыли от реализации продукции и основных показателей финансовых доходов и расходов фирмы.
-
Анализ привлекательности инвестиционного проекта на примере строительства жилищного комплекса "Гарибальди" и последующей его продажи
Формы и содержание инвестиционных проектов, основные методы их анализа. Описание проекта, его содержание и структура, организационный план и особенности финансовой модели. Показатели эффективности проекта и его качественный и количественный анализ.
-
Анализ финансового состояния ОАО "Минский завод отопительного оборудования"
Характеристика завода ОАО "МЗОО" по производству отопительного оборудования. Оценка финансовой устойчивости предприятия на основе анализа соотношения собственного и заемного капитала. Анализ платежеспособности на основе показателей ликвидности баланса.
-
Анализ финансового состояния предприятия на примере ОАО "Межрегиональная распределительная сетевая компания Юга"
Финансовое состояние предприятия как важнейшая характеристика его деловой активности и надежности. Характеристика предприятия ОАО "Межрегиональная распределительная сетевая компания Юга". Показатели, характеризующие финансовое состояние предприятия.
-
Анализ финансово-хозяйственной деятельности предприятия ООО "Корпорация Уралшина"
Общая характеристика и организационная структура ООО "Корпорация Уралшина". Организация управленческого учета на предприятии. Анализ финансово-хозяйственной деятельности ООО "Корпорация Уралшина". Порядок финансового планирования и оформления документов.
-
Валютный курс на примере США
Изучение классификации и сущности валютных курсов, влияние разных видов валют на экономику страны. Исследование видов валютного курса на примере валюты США. Анализ проблемы колебаний реального и номинального курса доллара на мировом валютном рынке.
-
Анализ деятельности предприятия "Вуд-Майзер Индустриес Ист"
Характеристика предприятия: номенклатура выпускаемой продукции, структура деятельности экономической службы. Планирование, особенности управления финансовыми ресурсами, характеристика фондов и резервов, платежеспособность и кредитование предприятия.
-
Анализ инвестиционного проекта
Характеристика условий инвестиционной деятельности в Украине. Распределение сметной стоимости по объектам инвестирования. Оценка разброса доходов по средневзвешенному отклонению и коэффициенту вариации. Решение на инвестирование, источники финансирования.