Анализ финансового состояния акционерного общества "Тарусаагроснаб"
Коэффициенты рентабельности/прибыльности
Рентабельность – один из основных качественных показателей эффективности производства на предприятии, характеризующий уровень отдачи и степень использования средств в процессе производства и реализации продукции (работ, услуг). Если деловая активность предприятия в финансовой сфере проявляется прежде всего в скорости оборота ресурсов, то рентабельность предприятия показывает степень прибыльности его деятельности.
Существенно влияют на анализ ФСП и формулирование выводов следующие особенности показателей рентабельности.
Показатели рентабельности отражают результативность работы предприятий за отчетный период. Однако в хозяйственной деятельности предприятий могут происходить изменения, требующие крупных инвестиций и затрат. Но планируемый долгосрочный эффект показатели рентабельности не отражают. Поэтому снижение уровня рентабельности в рассматриваемом периоде не всегда следует рассматривать как негативную тенденцию.
Кроме того, числитель и знаменатель показателя выражены в денежной форме, но в разной покупательной способности и ликвидности. Числитель показателя – прибыль. Она динамична, в ней отражается уровень цен, количество произведенной продукции, результаты деятельности за истекший период. Знаменателем показателя в некоторых формулах может быть или собственный капитал, или внеоборотные активы. Хотя они и имеют стоимостную оценку, но это учетная стоимость (зафиксированная в учетной документации), которая может существенно отличаться от текущей (рыночной) оценки.
Принцип, по которому рассчитываются показатели рентабельности, схож с принципом, по которому рассчитываются показатели оборачиваемости: прибыль/Х, где Х – показатель, для которого рассчитывается рентабельность.
Основные показатели рентабельности можно объединить в следующие группы:
показатели доходности продукции – рассчитываются на основе выручки от реализации продукции (работ, услуг) и затрат на производство (рентабельность продаж, рентабельность основной деятельности);
показатели доходности имущества – формируются на основе расчета уровня рентабельности, в зависимости от изменения размера имущества (рентабельность всего капитала, рентабельность основных средств и прочих внеоборотных активов)
показатели доходности используемого капитала – рассчитываются на базе инвестируемого капитала (рентабельность собственного капитала, рентабельность перманентного капитала).
Расчет показателей, характеризующих рентабельность предприятия (см.таблицу) основан на определении среднегодовых величин, что необходимо для приведения числителя и знаменателя дроби в сопоставимый вид. Это обусловлено тем, что прибыль учитывается нарастающим итогом с начала года и за весь отчетный период. Величина в числителе, например, размеры собственного капитала, может существенно изменяться.
Желательное значение рентабельности определяется самим предприятием в процессе финансового планирования, однако, в отличие от оборачиваемости, возможно ориентироваться на среднеотраслевые показатели в качестве базы для сравнения. При этом следует учитывать, что анормально высокая рентабельность в некоторых случаях может свидетельствовать либо о нелегальности деятельности предприятия, либо об опасностях, которые могут подстерегать руководство в ближайшем будущем. Ведь прибыль, завышенная без учета потенциального изменения эластичности спроса, может способствовать снижению объемов продаж. В тоже время, чрезмерно малая рентабельность (менее 1% в любой отрасли экономики) также свидетельствует о нерациональной и даже опасной финансовой политике коммерческого предприятия.
Коэффициенты рентабельности можно вычислить как в форме абсолютных величин, так и в форме процентов, для чего их необходимо умножить на 100.
Таблица 4.
Система показателей рентабельности
| Показатель | Формула для расчета | Комментарий |
| 1. Коэффициент рентабельности продаж/Return on Sales, ROS | ROS = чистая прибыль/чистый объем продаж | Показывает доходность реализации, т.е. на сколько рублей нужно реализовать продукции, чтобы получить 1 ден. единицу прибыли. Напрямую связан с динамикой цены реализации продукции, уровнем затрат на производство. Демонстрирует долю чистой прибыли в объеме продаж предприятия. |
| 2. Коэффициент рентабельности собственного капитала/Return on Shareholder`s Equity, ROSEQ | ROSEQ = чистая прибыль/собственный капитал | Позволяет определить эффективность использования капитала, инвестированного собственниками предприятия. Обычно этот показатель сравнивают с возможным альтернативным вложением средств в другие ценные бумаги. Рентабельность собственного капитала показывает, сколько денежных единиц чистой прибыли заработала каждая единица, вложенная собственниками компании. |
| 3. Коэффициент рентабельности оборотных активов/Return on Current Assets, ROCA | ROCA = чистая прибыль/текущие активы | Демонстрирует возможности предприятия в обеспечении достаточного объема прибыли по отношению к используемым оборотным средствам компании. Чем выше значение этого коэффициента, тем эффективно используются оборотные средства. |
| 4. Коэффициент рентабельности внеоборотных активов/Return on Fixed Assets, ROFA | ROFA = чистая прибыль/долгосрочные активы | Демонстрирует способность предприятия обеспечивать достаточный объем прибыли по отношению к основным средствам компания выше значение данного коэффициента, тем более эффективно используются основные средства. |
| 5. Коэффициент рентабельности инвестиций/Return on Investment, ROI | ROI = (чистая прибыль /собственный капитал +долгосрочные активы) | Показывает, сколько денежных единиц потребовалось предприятию для получения одной денежной единицы прибыли. Этот показатель является одним из наиболее важных индикаторов конкурентоспособности. |
1.5. Использование метода Дюпон в анализе финансового состояния предприятия
Достаточно интересен с практической точки зрения один из методов финансового анализа, применяемый в основном для аналза акционерных обществ и разработанный специалистами химического концерна DuPont (Дюпон) около 40 лет назад. Хотя, строго говоря, метод DuPont не является самостоятельным видом анализа, он, тем не менее, позволяет прийти к пониманию одного из основных методов классической школы финансового анализа, а именно – факторного анализа.
Суть методики “Дюпон” сводится к разложению формулы расчета рентабельности собственного капитала на факторы, влияющие на эту доходность. Анализ по этой методике ведется по полученным расчетным формулам. Рентабельность собственного капитала не случайно взята в качестве интегрального показателя, т.к. данный показатель позволяет определить эффективность работы менеджмента с точки зрения акционеров, т.е. лиц, являющихся совладельцами акционерного общества. Его ценность тем более важна, что рентабельность собственного капитала обычно сравнивается с доходностью от других альтернативных способов вложения средств. В том случае, если рентабельность собственного капитала оказывается удовлетворительной для акционеров, можно говорить об успешной работе предприятия в отчетном периоде[16].
В основе приведенной системы действует следующая жестко детерминированная факторная зависимость (для трехчленной модели):
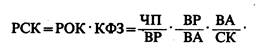
где ЧП – чистая прибыль; ВР – выручка от реализации; ВА – всего активов; СК – собственный капитал; РОК-рентабельность оборотного капитала; КФЗ – коэффициент финансовой зависимости.
Прежде всего, анализируется тенденция изменения показателя рентабельности собственного капитала. Затем, используя формулы разложения этого показателя на факторы, аналитик отвечает на вопрос о том, какой из факторов и в какой степени влияет на результативный показатель. Для этих целей могут использоваться стандартные экономико-статистические методы, например метод цепных подстановок.
Из представленной модели видно, что рентабельность собственного капитала зависит от трех факторов: рентабельности хозяйственной деятельности, ресурсоотдачи и структуры авансированного капитала. Значимость выделенных факторов объясняется тем, что они в определенном смысле обобщают все стороны финансово-хозяйственной деятельности предприятия, его статику и динамику, в частности бухгалтерскую отчетность: первый фактор обобщает форму № 2 «Отчет о финансовых результатах», второй — актив баланса, третий — пассив баланса.
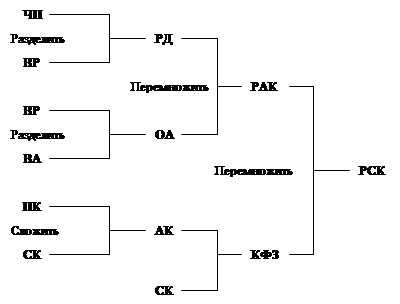
рис. 1. Схема анализа Дюпон
Этим факторам и по уровню значимости, и по тенденциям изменения присуща отраслевая специфика, о которой необходимо знать аналитику. Так, показатель ресурсоотдачи может иметь относительно невысокое значение в высокотехнологичных отраслях, отличающихся капиталоемкостью, напротив, показатель рентабельности хозяйственной деятельности в них будет относительно высоким. Высокое значение коэффициента финансовой зависимости могут позволить себе фирмы, имеющие стабильное и прогнозируемое поступление денег за свою продукцию. Это же относится к предприятиям, имеющим большую долю ликвидных активов (предприятия торговли и сбыта, банки). Значит, в зависимости от отраслевой специфики, а также конкретных финансово-хозяйственных условий, сложившихся на данном предприятии, результаты, полученные при анализе Дюпон, могут изменяться. От результатов проведенного факторного анализа зависит оценка и рекомендации по улучшению эффективности деятельности предприятия для максимизации показателя рентабельности собственного капитала. Эффективность соответствующих управленческих решений можно исследовать в рамках модели методом последовательных подстановок, изменяя значения различных показателей в первичной отчетности.
Помимо рассмотренной трехчленной модели анализа существуют упрощенная (двухчленная) и детальная (пятичленная) модели. Используемые в этих моделях показатели приведены в таблице:
Таблица 5.
Показатели, используемые для расчета двух- и пятичленной модели Дюпон
| Рентабельность собственного капитала | Данный показатель является наиболее важным с точки зрения собственников компании. Он является критерием эффективности использования инвестированных ими средств. Определяется как частное от деления чистой прибыли (из формы №2) на собственный капитал по балансу. |
| Доходность активов | Характеризует эффективность использования активов компании. Показывает сколько единиц прибыли заработано одной единицей активов. Определяется как частное от деления чистой прибыли на общую стоимость активов (среднюю за период или на конец отчетного периода). Показатель связывает баланс и отчет о прибылях и убытках. |
| Финансовый рычаг | Показывает степень использования заемных средств для финансирования деятельности компании. В методике определяется как частное от деления совокупных активов на собственный капитал. При помощи показателя можно оценить предел, до которого предприятию следует полагаться на заемные средства. Принято, что значение коэффициента не должно быть ниже трех, то есть соотношение заемных и собственных средств должно быть не менее 2. |
| Рентабельность продаж | Определяется как деление чистой прибыли на выручку от реализации. Показывает, сколько единиц прибыли остается в распоряжении предприятия с каждого рубля средств, полученных от реализации продукции. |
| Оборачиваемость активов | Показатель характеризует объем продаж, который может быть сгенерирован данным количеством активов. Согласно другому определению показатель характеризует скорость оборачиваемости активов (число оборотов за отчетный период). Показывает, насколько эффективно используются активы компании. |
| Коэффициент процентной нагрузки | Показывает, какая часть прибыли от основной деятельности остается после уплаты процентов. |
| Коэффициент налоговой нагрузки | Определяется как частное от деления чистой прибыли и прибыли от финансово-хозяйственной деятельности (после выплаты процентов). Показывает какая часть прибыли остается в распоряжении предприятия после уплаты налогов. 1-коэффициент налоговой нагрузки = доля налоговых выплат. |
| Операционная рентабельность | Характеризует, во сколько раз прибыль от операционной деятельности превышает чистую прибыль. |
Модели анализа различаются между собой детальностью разложения формулы для расчета показателя рентабельности собственного капитала:
Двухчленная модель: ROE = Чистая прибыль/оборотный капитал = (Чистая прибыль/активы)*(активы*собственный капитал) = рентабельность активов*финансовый рычаг
Пятичленная модель: ROE = операционная рентабельность*бремя процентов*налоговое бремя*оборачиваемость активов*финансовый рычаг
Чем больше факторов используется в модели, тем более детальный анализ причин изменения показателя рентабельности собственного капитала можно проводить. С другой стороны, целесообразно выбирать одну из трех возможных моделей исходя из стоящих перед предприятием управленческих задач (не выбирать излишне детальную модель).
1.6. Другие методы анализа
Кроме рассмотренных нами ранее видов и методов анализа существуют и иные интересные методики финансового анализа, может быть, менее употребимые в традиционной практике, но, тем не менее, использующиеся при решении отдельных задач финансового анализа. Рассмотрим наиболее применимые из них в настоящих условиях.
Анализ структуры баланса (Распоряжение ФУДН РФ N 31-р)
Данная методика была разработана Федеральным управлением по делам несостоятельности при Госкомимуществе РФ и закреплена распоряжением №31-р от 12 августа 1994 г. «Методические положения по оценке финансового состояния предприятий и установлению неудовлетворительной структуры баланса».
Методика состоит из двух основных этапов:
На первом этапе проводятся анализ и оценка структуры баланса предприятия на основании коэффициентов:
коэффициента текущей ликвидности;
коэффициента обеспеченности собственными средствами;
Если выполняется хотя бы одно из следующих условий:
коэффициент текущей ликвидности на конец отчетного периода имеет значение менее 2;
коэффициент обеспеченности собственными средствами на конец отчетного периода имеет значение менее 0,1,
то структура баланса предприятия признается неудовлетворительной, а предприятие – неплатежеспособным.
Если анализ этих показателей подтверждает угрозу потери платежеспособности, то на втором этапе анализа исследуются реальные возможности предприятия восстановить свою платежеспособность, что выявляется на основе анализа показателя восстановления платежеспособности и детального анализа представленных предприятием документов бухгалтерской отчетности. При этом необходимо учитывать отраслевые особенности рассматриваемого предприятия. В ходе детального анализа данных следует рассмотреть динамику изменения валюты баланса, структуры активов и