5.4pt;">РИСК
НИЗКОЙ РЕНТАБЕЛЬНОСТИ ДЕЯТЕЛЬНОСТИ
| Рентабельность
продаж (для торговых предприятий) - К5 |
0 |
-0,02 |
-0,02 |
-1 415,92 |
| Категория по
показателю К5 (для торговых предприятий) |
3 |
3 |
0 |
0 |
| Рентабельность
производства (для промышленных предприятий) - К5 |
0 |
-0,02 |
-0,02 |
-1 386,96 |
| Категория
по показателю К5 (для промышленных предприятий) |
3 |
3 |
0 |
0 |
| РЕЗУЛЬТАТЫ
ДЛЯ ТОРГОВЫХ ПРЕДПРИЯТИЙ |
| Сумма баллов |
1,85 |
3 |
1,15 |
62,16 |
| КЛАСС
ЗАЕМЩИКА |
2 |
3 |
1 |
50 |
| КЛАСС
ЗАЕМЩИКА |
2 |
3 |
1 |
50 |
В
предыдущем параграфе были рассмотрены параметры, интересующие контрагентов и
кредиторов предприятия. Рассмотрим теперь анализ предприятия с точки зрения
банка, предоставившего предприятию кредит.
Расчет необходимых показателей был
произведен автоматически.
По результатам расчета
значений системы финансовых показателей анализируемый заемщик относится к 3-му
классу кредитоспособности. Класс заемщика был определен на основе сравнения
рассчитанных значений основных оценочных показателей с нормативными.
Риск низкой
рентабельности деятельности высокий и имеет тенденцию к снижению.
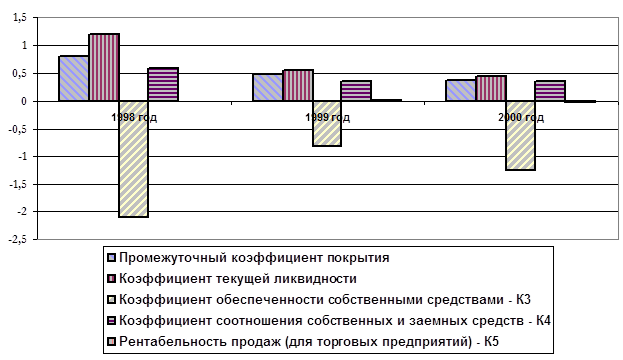
Неудовлетворительные значения принимают следующие показатели:
промежуточный
коэффициент покрытия
коэффициент текущей
ликвидности
коэффициент
обеспеченности собственными средствами
коэффициент соотношения
собственных и заемных средств
рентабельность продаж.
На значения и динамику
этих показателей следует обратить особое внимание. Значения и динамика основных
финансовых коэффициентов наглядно представлены на графике:
Таким образом, данный
заемщик может быть признан сомнительным клиентом и его кредитование
осуществлять нецелесообразно. Возможно предоставить кредит только на особых
условиях, включая оформление особо ликвидного и быстрореализуемого залога.
За отчетный период
состояние предприятия как заемщика ухудшилось, в результате чего класс
предприятия как заемщика снизился со второго до третьего.
2.4. Анализ рентабельности
Теперь посмотрим на финансовое
состояние предприятия с точки зрения акционера. Для этого проведем анализ
рентабельности собственного капитала посредством методики Дюпон.
Таблица 15.
Анализ рентабельности собственного капитала
|
|
1998
год |
1999
год |
2000
год |
| ДВУХЧЛЕННАЯ
МОДЕЛЬ |
|
|
|
| Рентабельность
активов |
-0,04 |
0,01 |
-0,09 |
| Финансовый
рычаг |
2,70 |
3,91 |
3,85 |
| ТРЕХЧЛЕННАЯ
МОДЕЛЬ |
|
|
|
| Рентабельность
продаж |
-0,02 |
0,01 |
-0,03 |
| Оборачиваемость
активов |
1,77 |
2,26 |
3,25 |
| Рентабельность
собственного капитала (ROE) |
-0,10 |
0,06 |
-0,36 |
Данная таблица показывает следующее.
Рентабельность собственного капитала была положительной лишь в 1999 году. В два
остальных года рентабельность оказывалась резко отрицательной, следовательно с
точки зрения акционера руководство предприятия ведет неэффективную финансовую
политику.
Как видно из двучленной модели,
отрицательный результат получился благодаря отрицательной рентабельности
активов. Значительное влияние на величину показателя оказал финансовый рычаг,
характеризующий степень использования заемных средств для финансирования
деятельности предприятия. Итак, еще раз подтвердились замеченные ранее проблемы
предприятия (зависимость от внешнего кредитования и низкая рентабельность). Трехчленная
модель показывает более оптимистичную картину. Однако даже при хорошей
оборачиваемости отрицательная рентабельность приводит к отрицательному
результату для акционеров.
Таким образом, вкладывать средства в
акции предприятия имеет смысл только тем инвесторам, которые планируют получить
стратегический контроль над предприятием и получить отдачу не в настоящий
момент, а в долгосрочной перспективе.
2.5. Анализ возможного банкротства
Рассмотрим
последний аспект анализа предприятия с точки зрения местных органов власти,
которые ведут мониторинг предприятий с целью их финансового оздоровления.
Анализ будет проводиться на основе рассмотренной в главе 1 методики ФСДН.
Таблица 16.
Оценка структуры баланса
|
|
|
|
|
|
|
1998
год |
1999
год |
2000
год |
|
|
|
|
|
| Коэффициент
текущей ликвидности |
1,20 |
0,64 |
0,51 |
| Коэффициент
обеспеченности собственными средствами |
-2,10 |
-1,14 |
-0,97 |
| Коэффициент
утраты платежеспособности предприятия |
0,60 |
0,25 |
0,24 |
| Коэффициент
восстановления платежеспособности |
0,60 |
0,18 |
0,22 |
Как
показывает анализ, и по коэффициенту текущей ликвидности, и по коэффициенту
обеспеченности собственными средствами структура баланса не может быть признана
удовлетворительной.
Второй
этап анализа, включающий в себя расчет коэффициента утраты и восстановления
платежеспособности, также показал отрицательные тенденции финансового состояния
предприятия. Оба коэффициента показывают, что предприятие не сможет при
существующем положении дел восстановить свою платежеспособность. Кроме того,
имеется существенный риск того, что предприятие может в течение ближайших
месяцев еще более утратить платежеспособность.
Рассмотрим
и вторую методику оценки потенциального банкротства.
Таблица 17.
Признаки фиктивного/преднамеренного
банкротства
|
|
|
|
|
|
|
1998
год |
1999
год |
2000
год |
|
|
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Поможем написать работу на аналогичную тему
Получить выполненную работу или консультацию специалиста по вашему учебному
проекту
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Страницы: 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17
Похожие рефераты:
-
Анализ показателей прибыльности и безубыточности работы предприятия
Понятие прибыльности и безубыточности, их отличия и общая характеристика, экономическое содержание. Анализ финансовых результатов деятельности ОАО ПО "АМЗ", пути улучшения его показателей методом анализа безубыточности и повышения эффективности.
-
Анализ и диагностика фининсово-хозяйственной деятельности предприятия
Основные положения методики финансово-экономического анализа деятельности предприятия. Показатели финансовых рисков, связанные с вложением капитала предприятия. Расчет коэффициента реальных активов в имуществе предприятия, показателей оборачиваемости.
-
Антикризисное управление предприятием
Ликвидность и рентабельность предприятия: их взаимосвязь, противоречие и воздействие на платежеспособность. Этапы антикризисного управления и их цели. Сущность коэффициентного и графического анализа, составление матрицы финансовой стратегии предприятия.
-
Анализ себестоимости продукции
Понятие и задачи анализа себестоимости на предприятии, его источники информации и значение. Анализ финансово-хозяйственной деятельности себестоимости продукции потребительского общества "Хлебокомбинат", пути его совершенствования и оптимизации.
-
Аналіз беззбитковості проектів
Оцінка фінансової здійсненності проекту. Головний інструментарій оцінки. Розробка декількох сценаріїв аналізу чутливості: песимістичний, нормальний та оптимістичний. Розрахунок точки беззбитковості, обсяг продажів у ній. Критерії ефективності проектів.
-
Акцизы: проблемы и перспективы
Изучение понятия "акцизы" - разновидностей косвенных налоговых платежей. История их возникновения и основные положения законодательства. Роль акцизов в федеральном бюджете. Характеристика налоговых ставок, налоговой базы и порядка исчисления акциза.
-
Анализ управления собственным капиталом Открытого акционерного общества (ОАО "Монтаж-Сервис")
Собственный капитал предприятия, необходимость его формирования, значение собственного капитала для устойчивого функционирования предприятия. Анализ управления собственным капиталом ОАО "Монтаж-Сервис". Дивидендная и эмиссионная политика предприятия.
-
Анализ финансового состояния организации
Краткая организационная характеристика ООО "Слотекс". Исследование структуры имущества предприятия и источников его финансирования. Оценка финансового состояния (ликвидности и платежеспособности) предприятия, разработка направлений по его улучшению.
-
Валютный контроль
Сущность валютного контроля, исторический опыт его становления в России. Затратный и результативный подходы к оценке эффективности валютного контроля, его органы и агенты. Государственное регулирование валютно-кредитных отношений в Российской Федерации.
-
Анализ доходов ООО "Спорт-тайм"
Сущность и виды доходов, их влияние на финансовое состояние предприятия. Значение, задачи, информационное обеспечение прибыли и методика ее анализа. Экономическая характеристика предприятия. Оценка, стратегия развития и пути повышения доходности.
-
Валютные риски и защитные оговорки
Риск как ситуативная характеристика деятельности любого производителя. Теоретические основы, виды валютных рисков, их характеристики и величина. Защитные оговорки, их классификация. Измерение величины валютного риска и эффективности хеджирования.
-
Анализ и прогнозирование финансовой устойчивости предприятия
Понятие, типы и методика прогнозирования финансовой устойчивости предприятия. Краткая характеристика предприятия ЗАО "Росс". Диагностика риска банкротства предприятия по разным методикам. Разработка предложений по повышению финансовой устойчивости.
-
Анализ финансовых результатов деятельности предприятия ОАО "Аквия"
Сущность и задачи анализа финансовых результатов деятельности предприятия. Факторный анализ рентабельности продукции ОАО "Аквия". Анализ рентабельности продаж, прибыли от реализации продукции и основных показателей финансовых доходов и расходов фирмы.
-
Анализ привлекательности инвестиционного проекта на примере строительства жилищного комплекса "Гарибальди" и последующей его продажи
Формы и содержание инвестиционных проектов, основные методы их анализа. Описание проекта, его содержание и структура, организационный план и особенности финансовой модели. Показатели эффективности проекта и его качественный и количественный анализ.
-
Анализ финансового состояния ОАО "Минский завод отопительного оборудования"
Характеристика завода ОАО "МЗОО" по производству отопительного оборудования. Оценка финансовой устойчивости предприятия на основе анализа соотношения собственного и заемного капитала. Анализ платежеспособности на основе показателей ликвидности баланса.
-
Анализ финансового состояния предприятия на примере ОАО "Межрегиональная распределительная сетевая компания Юга"
Финансовое состояние предприятия как важнейшая характеристика его деловой активности и надежности. Характеристика предприятия ОАО "Межрегиональная распределительная сетевая компания Юга". Показатели, характеризующие финансовое состояние предприятия.
-
Анализ финансово-хозяйственной деятельности предприятия ООО "Корпорация Уралшина"
Общая характеристика и организационная структура ООО "Корпорация Уралшина". Организация управленческого учета на предприятии. Анализ финансово-хозяйственной деятельности ООО "Корпорация Уралшина". Порядок финансового планирования и оформления документов.
-
Валютный курс на примере США
Изучение классификации и сущности валютных курсов, влияние разных видов валют на экономику страны. Исследование видов валютного курса на примере валюты США. Анализ проблемы колебаний реального и номинального курса доллара на мировом валютном рынке.
-
Анализ деятельности предприятия "Вуд-Майзер Индустриес Ист"
Характеристика предприятия: номенклатура выпускаемой продукции, структура деятельности экономической службы. Планирование, особенности управления финансовыми ресурсами, характеристика фондов и резервов, платежеспособность и кредитование предприятия.
-
Анализ инвестиционного проекта
Характеристика условий инвестиционной деятельности в Украине. Распределение сметной стоимости по объектам инвестирования. Оценка разброса доходов по средневзвешенному отклонению и коэффициенту вариации. Решение на инвестирование, источники финансирования.
|