Система фінансового аналізу
Размещено на /
Міністерство освіти і науки України
Національний університет «Львівська політехніка»
Інститут післядипломної освіти
кафедра фінансів
Курсовий проект
з дисципліни «Фінансовий аналіз»
на тему: «Система фінансового аналізу»
Варіант №17
Виконала:
ст. гр. ЕКд7-41Ф
Прийняв:
Львів 2009
АНОТАЦІЯ
Даний курсовий проект присвячений такому питанню, як розрахунок доходу від фінансових операцій в умовах інфляції на підприємстві. Курсовий проект складається з чотирьох розділів.
В першому розділі розкривається теоретична суть питання, характеристика інфляції її види та показники вимірювання. В другому розділі наведений короткий опис підприємства та проведений розрахунок фінансового стану, тобто горизонтальний аналіз ВКП «Дзеркало» за три роки. Третій розділ містить спеціально-розрахункову частину, де проводиться розрахунок основних показників рентабельності підприємства, п’ятифакторна модель Альтмана, а також здійснюється графічна побудова залежності фінансової стійкості та обсягу реалізації продукції. В четвертому розділі подані рекомендації щодо покращання фінансового стану підприємства.
Основною метою курсового проекту - це розрахунок показників , що стосуються інфляції на підприємстві та правильно оцінювати фінансовий стан підприємства. Зроблено висновки по всіх частинах роботи , а також запропоновані зразки необхідних документів , фінансові звіти за 2006-2008 роки ВКП «Дзеркало».
ЗМІСТ
Вступ
Розділ 1. Теоретична частина
1.1 Характеристика інфляції та її види (відповідно до темпів інфляційного процесу).
1.2 Інфляція попиту та витрат, як складові причин інфляції
1.3 Показники вимірювання інфляції
1.4 Регулювання та форми боротьби з інфляцією
1.5 Аналіз впливу інфляції на фінансовий стан підприємства
Розділ 2.Розрахунково-аналітична частина роботи
2.1 Аналіз діяльності ВКП «Дзеркало»
2.2 Розрахунок горизонтального аналізу ВКП «Дзеркало»
2.3 Переоцінка статей балансу ВКП «Дзеркало»
Розділ 3. Спеціально-розрахункова частина
3.1 Аналіз фінансового стану ВКП «Дзеркало» на базі п'ятифакторної
моделі Альтмана
3.2 Розрахунок показників рентабельності підприємства
3.3 Оцінка інтенсивності використання капіталу та ділової активності ВКП «Дзеркало»
3.4 Аналіз швидкості обертання капіталу на підприємстві через тривалість одного обороту
3.5 Оцінка та розрахунок запасу фінансової стійкості
3.6 Графічна побудова залежності запасу фінансової стійкості ВКП «Дзеркало» від вхідних параметрів
3.7 Оцінка зони прибутків та зони збитків ВКП «Дзеркало»
3.8 Оцінка економічного потенціалу ВКП «Дзеркало»
3.9 Оцінка кінцевої результативності виробничо-господарської діяльності підприємства
Розділ 4. Рекомендації та розробка заходів щодо покращання фінансового стану ВКП «Дзеркало»
Висновки
Список використаної літератури
ВСТУП
В складних умовах жорсткої конкуренції фінансовий аналіз, надає можливість правильно, точно та оперативно оцінити реальний стан підприємства та орієнтувати на прийняття оптимальних і ефективних рішень у сфері операційної, фінансової та інвестиційної діяльності,а також чітко охарактеризувати ,як впливає інфляція на фінансовий стан підприємства.
Мета курсового проекту полягає в тому, щоб навчитись приймати управлінські рішення у сфері виробництва, фінансів, інвестицій, використовуючи як набуті теоретичні знання з дисципліни „Фінансовий аналіз", так і одержати ґрунтовні навички практичних розрахунків з вмінням поєднувати логічну послідовність господарських подій з фінансовими відносинами через прогноз фінансового стану об'єкта дослідження.
В даному курсовому проекті розглядається питання про інфляцію. Як наведено нижче, інфляція буває кількох видів,а її вплив буває різним в залежності від темпів інфляції. Інфляція завжди характеризується знецінюванням грошей, зростанням обсягу грошової маси в обігу, загальним підвищенням рівня цін у державі. Незначні інфляційні процеси практично не впливають на фінансовий стан підприємств та їхню звітність. Проте високі темпи інфляції негативно впливають на усі фінансово-господарські сторони діяльності підприємств, внаслідок чого бухгалтерська звітність являє собою необ'єктивну інформацію. Розміри інфляції можна визначити за допомогою таких показників: індексу вартості життя, індексу купівельної спроможності та індексів інфляції.
На даний момент, проблема боротьби з інфляцією вирішується її регулюванням з боку держави. Основна мета такого регулювання полягає в тім, щоб утримати інфляцію в розумних межах і не допустити прискорення її темпів до розмірів, загрозливих для соціально-економічного життя суспільства. Тому, існують форми боротьби з інфляцією,тобто це грошові реформи та антиінфляційна політика.
РОЗДІЛ 1. ТЕОРЕТИЧНАЧАСТИНА
РОЗРАХУНОК ДОХОДУ ВІД ФІНАНСОВИХ ОПЕРАЦІЙ В УМОВАХ ІНФЛЯЦІЇ НА ПІДПРИЄМСТВІ
Характеристика інфляції та її види (відповідно до темпів інфляційного процесу)
Інфляція як наслідок негативних процесів в економіці відома вже кілька століть. Однак в економічній теорії досі не існує одного погляду на суть цього надзвичайно складного економічного явища. В економічній науці сформувалися дві основні концепції інфляції:
інфляція - знецінення нерозмінних на золото паперових грошей
внаслідок переповнення каналів обігу грошовою масою;
інфляція - загальне зростання цін на товари та послуги.
Хід думок щодо першого визначення такий,що золото має високу власну вартість, а тому не знецінюється як його паперові символічні замінники. Щодо другого,вирішальною ознакою інфляції вважають зростання цін незалежно від його причин та умов, за яких воно відбувається. Стабільність цін є головним показником відсутності інфляції [13].
Інфляція - процес знецінення грошей унаслідок надмірної емісії та переповнення каналів обігу і масою. Зовні вона проявляється у зростанні загального рівня цін та зниженні купівельної спроможності грошей. Перебіг інфляційного процесу схематично ілюструє рис.1.1.
Інфляція призводить до стихійного перерозподілу доходів та багатства між соціальними групами населення, зниження матеріального стимулювання праці, до спаду виробництва, скорочення інвестицій, гальмування науково-технічного прогресу, послаблення зовнішньоекономічних позицій країни, зменшення конкурентних можливостей на світовому ринку.
Інфляція не виникає раптово, а розвивається поступово як тривалий процес, який можна розділити на три етапи:
на першому етапі темпи зростання цін (інфляції) відстають відтемпів збільшення грошової маси в обігу;
на другому етапі темпи зростання цін значно випереджають темпи зростання грошової маси в обігу;
- на третьому етапі зростання цін набирає нерівномірного стрибкоподібного характеру, коли темпи зростання цін то випереджають темпи зростання грошової маси, то відстають від них.
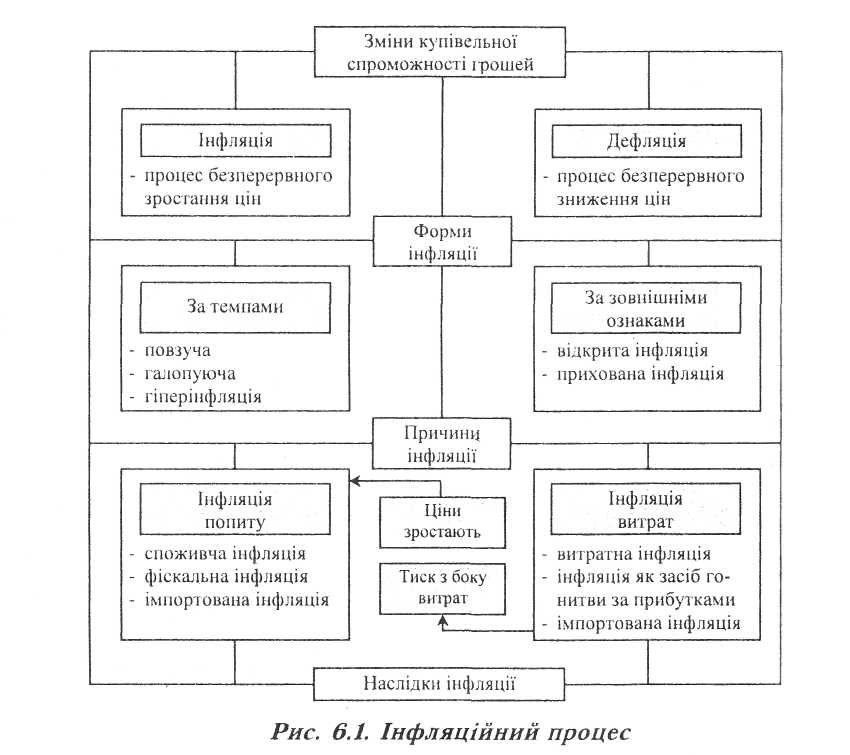
Рис.1.1 Інфляційний процес
У міжнародній практиці(відповідно до темпів інфляційного процесу), виокремлюють три різновиди інфляції: повзучу, галопуючу, гіперінфляцію. Ясна річ,що межі і форми інфляційного процесу досить мінливі і в кожній країні він розвивається по своєму.
Повзуча інфляція настає тоді, коли темпи зростання цін не перевищують 10% на рік. Вона характеризується надмірною емісією та прискореним накопиченням грошової маси в каналах обігу без помітного підвищення чи за незначного зростання цін.
Тобто, на початку інфляційного процесу ще не існує тісного зв'язку між зростанням грошової маси та інфляцією. Суб'єкти ринку певний час не відчувають надмірного випуску грошей в обіг і використовують їх для нагромадження чи збереження. Це тимчасово вилучає надмірно емітовані гроші з каналів обігу, послаблює інфляційний тиск на ціни. Одночасно сповільнюється швидкість обороту грошей, що теж має певний антиінфляційний ефект.
Ці процеси стимулюють підприємницьку активність, збільшують попит на інвестиції, що приводить до розширення виробництва, товарообороту і збільшення пропозиції товарів і послуг. Отже, за умов неповної зайнятості (наявності ненавантажених виробничих потужностей і безробіття) відставання темпів зростання цін від темпів зростання грошової маси може зберігатися протягом тривалого періоду, що й надає інфляції повзучого характеру. Така інфляція не має явних негативних наслідків, мало відчутна для економічних агентів. Тому економіці більшості розвинутих країн нині притаманна повзуча інфляція, якою часто користуються як засобом стимулювання та регулювання економічного розвитку [7.с.201-205].
Галопуюча інфляція настає тоді, коли темпи зростання цін досягають 10-100% на рік. На цій стадії відбувається стрімке зростання цін, тобто прискорена, або галопуюча, інфляція.
На стадії галопуючої інфляції відбувається спад виробництва та скорочення товарообороту, втрачається стимул до інвестицій, стримується процес суспільного нагромадження. Інфляція породжує відтік капіталу з виробничої сфери до сфери обігу, тобто розбалансування економічної рівноваги.
Галопуюча інфляція посилює руйнівний вплив на грошовий обіг. За таких темпів інфляції економічним агентам не вигідно тримати свої активи у грошовій формі. Гроші зі сфери нагромадження чи заощадження переходять у сферу обігу. Виникають так звані «гарячі гроші» - гроші, що втрачають свою вартість і не затримуються надовго на руках. Кожен прагне найшвидше позбутися грошей, довіра до яких втрачається. Прагнення економічних агентів швидше позбутися «гарячих грошей» прискорює їх оборот, що зменшує необхідну для його обслуговування грошову масу. Прискорення обороту грошей стає додатковим стимулятором інфляційного процесу. Агенти ринку втрачають бажання реалізовувати товари за гроші, які постійно втрачають купівельну спроможність, і переходять на бартерні операції або на продаж за іноземну валюту. Як бачимо, гроші не тільки перестають бути засобом нагромадження, а й частково втрачають навіть свою робочу функцію - засобу обігу.
Гіперінфляція. Особливо виразно деформація економічних та соціальних процесів проявляється за гіперінфляції. Вона настає, коли темпи зростання цін сягають 1000 і більше процентів за рік).
Гіперінфляція часто пов'язана з політичним хаосом, наслідками війн та соціальних революцій. Такі ситуації виникали в перші десятиріччя XX століття, після другої світової війни та після розвалу СРСР. На початку 90-х років не було жодної постсоціалістичної країни, яка б не потрапила в «інфляційний полон» і не відчула його руйнівного впливу.
На стадії гіперінфляції домінує нестабільність цін у всіх секторах економіки, яка спричиняє хаос на ринку та несправедливий (нееквівалентний) перерозподіл доходів і багатства у суспільстві.
За умов гіперінфляції гроші продовжують втрачати свої функції, поширюються бартерні операції, порушується фінансово-кредитний механізм, розвиваються неорганізовані стихійні процеси в економіці, що призводять до зростання загальної економічної, соціальної та політичної нестабільності.
Інфляція негативно впливає на якість активів. Вона принципово змінює розподіл доходів і майна. Ті, хто має тверді заробітки, відчувають зменшення їхньої купівельної спроможності. Ті, хто має заощадження, також відчувають вплив інфляції - їхні заощадження постійно знецінюються. Особи, що змогли вкласти свої гроші в реальні цінності (нерухомість, коштовності), бачать вартість їх зростає швидше, ніж інфляція. Високий темп зростання цін робить грошові заощадження настільки незахищеними, що ті, хто може це собі дозволити, переключаються на «безпечні» об'єкти вкладання грошей.
Інфляція «роз'їдає» реальну вартість активів, бо знецінюються не тільки гроші, а й цінні папери, страхові поліси, депозити тощо. За інфляції відбувається перерозподіл доходів між кредиторами і дебіторами. Боржники, котрі раніше отримали позику, розплачуються за неї грішми, які в процесі інфляції помітно втратили свою вартість (купівельну спроможність). Відбувається перерозподіл багатства за рахунок кредиторів чи власників грошових активів на користь боржників, серед яких основним боржником є держава, пасиви котрої (гроші, державні облігації, скарбницькі векселі) втратили вартість. Отже, програють кредитори, а виграють позичальники (дебітори) передовсім держава, оскільки інфляція значно зменшує реальну величину державного боргу. Усе це дестабілізує суспільство, знижуючи реальні доходи широких верств населення. Інфляція також звужує внутрішній ринок, спотворює структуру попиту, посилює спекуляцію, породжує «тіньовий бізнес».
Економічною теорією доведено, що основними причинами інфляції, як ми вже казали, є перевищення товарного попиту над пропозицією - «інфляція попиту» та зростання грошових витрат виробництва - «інфляція витрат»[3.с.160-162].
Інфляція попиту та витрат,як складові причин інфляції
Інфляція попиту генерується надмірним зростанням товарного попиту порівняно з пропозицією. Якщо у відповідь не відбудеться підвищення пропозиції, зростання попиту компенсуватиметься підвищенням цін і рівень інфляції зростатиме. Інфляція попиту безпосередньо пов'язана з дією монетарних чинників. Ідеться передовсім про надто велику грошову емісію, що призводить до перевищення попиту на гроші порівняно з реальною пропозицією товарів і послуг. У цьому разі безпосереднім чинником інфляції є зростання грошової маси, що порушує закон грошового обігу Ms = Md.
Процес генерації інфляції можна наочно розкрити за допомогою «рівняння обміну»:
 (1.1)
де M— номінальна грошова маса (кількість грошей в обігу);
V— швидкість, або норма обороту грошової маси;
Q— реальні доходи, або товарне забезпечення грошей.
Спочатку нагадаємо значення окремих економічних показників. Номінальний дохід (Я<3 - номінальна сума отриманої зарплати, виплати процентів на заощадження, виплати прибутку, дивідендів, рентних платежів тощо. Реальний дохід (ф - кількість товарів і послуг, що їх можна придбати на суму номінального доходу. Динаміка реального доходу визначається як різниця між номінальним доходом та рівнем цін (інфляцією). Якщо за рік середній показник номінального доходу зріс на 15%, а ціни за той самий час - на 10%, то можна вважати, що реальні доходи населення збільшилися на 5%.
Із формули (1.1) випливає, що збалансованість між грошовою масою та її товарним забезпеченням досягається зміною рівня цін.
Рівень цін можна визначити, перетворюючи рівняння (1.1) за формулою:
 (1.2)
Із формули випливає, що рівень цін (норма інфляції) постійно зростає, коли номінальна грошова маса збільшується відносно попиту на реальні залишки. Ціни тим вищі, чим більше в обігу грошей та менша пропозиція товарів і послуг. Кількісна теорія грошей стверджує, що коли Vі С} величини постійні (сопзі.), або змінюються незначно, тоді з рівняння (1.2) випливає пряма залежність між показниками М і Р: якщо грошова маса М подвоюється, те саме відбувається з цінами Р.
Розглянемо механізм дії інфляції на конкретному прикладі. Припустімо, в обігу знаходиться грошова маса в сумі 500 млн. дол., яка має відповідне товарне забезпечення. Держава випускає в обіг іще 250 млн дол., наприклад, для покриття бюджетного дефіциту. При цьому номінальний обсяг виробництва товарів не змінився. Тоді номінальний попит перевищуватиме пропозицію в базових цінах на 250 млн. дол., або в 1,5 рази. Це явище в економічній теорії має назву «інфляційного розриву». Його ліквідують зміною рівня цін. Якщо ціни підвищити в 1,5 рази, то пропозиція товарів знову відповідатиме платоспроможному попиту.
Отже, підвищення попиту за обмеженої пропозиції призводить до підвищення цін. Пояснюється це тим, що еластичність пропозиції стосовно ціни залишається низькою. Це зумовлює дальше зростання «інфляційного розриву» між сукупним попитом та сукупною пропозицією.
Якщо рівняння обміну розглядати з позиції динаміки цін, грошей, випуску продукції (ВВП) і швидкості обороту грошей, то рівняння (1.2) можна переписати в термінах темпів приросту:
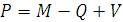 ,(1.3)
або
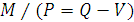 ,(1.4)
Отже, норма інфляції (Р) дорівнює різниці між темпами приросту номінальної грошової маси та реального попиту на гроші (1.3).
Із
рівняння (1.4)
випливає, що
темп приросту
реального
попиту
 на
гроші дорівнює
темпам приросту
реальних доходів
(Q) за мінусом
приросту швидкості
обороту грошей
(V).
Розглядаючи рівняння (1.3) і (1.4), ми можемо дійти висновку, що номінальна грошова маса й реальні доходи впливають на рівень цін у протилежних напрямках: зростання номінальної грошової маси сприяє інфляції, тобто зростанню цін, тоді як збільшення реальних доходів, а значить, збільшення реального попиту на гроші в принципі сприяє зниженню рівня цін. Чистий ефект залежить від співвідношення цих двох показників. Інтенсивне зростання номінальної грошової маси, яке не супроводжується збільшенням попиту на реальні залишки, призводить до виникнення різних різновидів уже відомих нам «гарячих грошей», тобто до збільшення інфляції. Навпаки, якщо інтенсивно зростає реальний попит на гроші (реальні доходи), то за будь-якого рівня зростання грошової маси відбувається певне стримування інфляції. Наприклад, якщо швидкість обороту грошей є величиною постійною, а реальні доходи зростають, скажімо, на 3% за рік, то в цьому разі реальний попит на гроші зросте теж на 3%.
Якщо номінальна грошова маса зросте на 10% за рік, то норма інфляції становитиме 7% (10% - 3%). За зростання грошової маси на 15% норма інфляції становитиме 12% (15% - 3%); відтакпідвищення темпів приросту реальних доходів (скажімо, до 5% замість 3%) означатиме зниження інфляції (15% - 5% = 10%).
Прискорення швидкості обороту грошей є додатковим стимулятором інфляційного процесу. Цей показник визначається,як відношення номінального доходу (ВВП) до номінальної грошової маси:
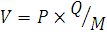 ,(1.5)
звідси
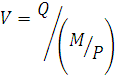 .(1.6)
Це означає, що швидкість обороту грошей дорівнює відношенню реальних доходів до реальних касових залишків. За зростання доходів швидкість обороту грошей теж зростає, а попит на реальні залишки спадає. Цей показник високий на стадії галопуючої, а особливо гіперінфляції, і низький на стадії повзучої інфляції.
Таким чином, на темпи інфляції впливають три агреговані складники: темпи приросту грошової маси, темпи зміни швидкості обороту грошової маси і темпи зміни обсягів виробництва (ВВП). Залежно від конкретної економічної ситуації вилив цих показників на інфляційний процес неоднаковий. Так, в Україні середньомісячна інфляція 1993 р. становила 47% (35,7% - через зростання грошової маси, 8,5% - через зміну швидкості обороту грошей, 2,8% - через спад виробництва).
Інфляційний процес може відбуватись і під впливом цілої низки немонетарних чинників, що зумовлюють зростання цінчерез подорожчання компонентів виробництва і збільшення собівартості продукції. Ідеться про інфляцію витрат, що формується на принципово іншій основі, ніж інфляція попиту.
Інфляція витрат відбувається внаслідок порушення рівноваги товарного обміну МV= РQ.
В основі інфляції витрат лежить взаємозв'язок витрат і цін, рівень яких підвищується під впливом зростання витрат або надприбутків. Найхарактернішою ознакою інфляції витрат у її класичному вигляді є спіраль «зарплата - ціни». Наприклад, якщо в економічному середовищі відбувається загальне підвищення цін, стає неминучим зниження реальних доходів населення. Щоб зберегти їх рівень, необхідно збільшувати грошові доходи (заробітну плату), а це призводить до зростання витрат виробництва або бюджетних видатків. Як наслідок зростає собівартість продукції фірм, що призводить до підвищення цін на товари. Подорожчання товарів та послуг знову робить необхідним підвищення заробітної плати: розкручується інфляційна спіраль «зарплата ціни».
Важливим чинником інфляції витрат виробництва є значне подорожчання матеріальних ресурсів. Наприклад, фірма, що випускає певний товар і діє за ринкових умов (вільного ціноутворення), під час зростання ринкових цін на матеріальні компоненти виробництва (сировину, проміжні продукти, енергоносії) буде прагнути утриматися «на плаву», а тому в ціну свого продукту включатиме як реальні витрати на виробництво, так і ті, що визначатимуться інфляційними очікуваннями, щоб забезпечити собі майбутній прибуток та зарплату своїм працівникам.
Через взаємопов'язаність виробничих процесів в економічному середовищі зростання ціни на сировину спричинятиме зростання цін на всі інші товари [1.с.223-226].
Показники вимірювання інфляції
Інфляція не лише відображає у своєму розвитку динаміку цін, а й вимірюється останньою. Розміри інфляції можна визначити за допомогою таких показників: індексу вартості життя, індексу купівельної спроможності та індексів інфляції.
Розрахунок динаміки цін (вартості життя) у звітному році визначається за формулою Ласпейреса:
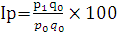 (1.7)
де q0 — вага у базисному році;
ро — ціни у базисному році;
р1— ціни у звітному році.
Індекс вартості життя враховує основні втрати населення від підвищення цін і достатньо широко характеризує динаміку цін, а значить, купівельну спроможність грошей. Справді, якщо Ір = 2, то це означає, що в цілому ціни зросли за певний період у два рази
отже, у два рази знизилась купівельна спроможність грошової одиниці. Показник купівельної спроможності - величина, обернена до індексу вартості життя, розраховується за формулою:
Купівельна
спроможність (1.8)
- рівень цін зростає - купівельна спроможність падає;
- рівень цін падає - купівельна спроможність збільшується.
Для вимірювання інфляції обчислюють темп інфляції - приріст цін у процентах. Динаміку індексу цін можна обчислити за формулою:
 (1.9)
де Іро — рівень індексу цін у базисному році;
Іp1— рівень індексу цін у звітному році.
Збільшення індексу цін (вартості життя) на 10% чи на 12 пунктів означає, що купівельна спроможність грошей зменшилася на 9,1 %.
Щоб не втратити своїх клієнтів, банк, визначаючи процентні ставки, повинен враховувати річний темп інфляції [2.с.152-157].
Регулювання та форми боротьби з інфляцією
Тривалий час економічна наука і практика оцінювали інфляцію тільки негативно. Починаючи з 60-х років ставлення до інфляції дещо змінилося, стало диференційованим. Як зазначалося, більшість економістів (зарубіжних і вітчизняних) визнала, що «повзуча» інфляція справляє позитивний вплив на соціально-економічний розвиток і тільки на вищих стадіях набирає руйнівного характеру. Тому і проблема боротьби з інфляцією вирішується її регулюванням з боку держави. Основна мета такого регулювання полягає в тім, щоб утримати інфляцію в розумних межах і не допустити прискорення її темпів до розмірів, загрозливих для соціально-економічного життя суспільства.
Тому,існують форми боротьби з інфляцією,тобто це грошові реформи та антиінфляційна політика.
Грошова реформа-це повне або часткове перетворювання грошової системи,що здійснює держава з метою впорядкування та налагодження грошового обігу.
Згідно з світовим досвідом грошових реформ,існують наступні методи стабілізації валют:
Нуліфікація;
Ревальвація;
Девальвація;
Деномінація [12].
Аналіз впливу інфляції на фінансовий стан підприємства
Інфляція завжди характеризується знецінюванням грошей, зростанням обсягу грошової маси в обігу, загальним підвищенням рівня цін у державі. Незначні інфляційні процеси практично не впливають на фінансовий стан підприємств та їхню звітність. Проте високі темпи інфляції негативно впливають на усі фінансово-господарські сторони діяльності підприємств, внаслідок чого бухгалтерська звітність являє собою необ'єктивну інформацію. Причому чим вищі темпи інфляції, тим більший ступінь відхилення і активів, і пасивів балансу і загалом фінансових результатів. Суперечливість впливу інфляції полягає у тому, що одні статті активу балансу (матеріальні, основні засоби, виробничі запаси) штучно занижуються порівняно з їхньою реальною вартістю, а інші грошові кошти (окрім валютних рахунків) і кошти на рахунках так само нереально завищуються. Зростання виробництва пов'язано як із збільшенням обсягу реалізації в натуральному вираженні (реальне зростання), так і з підвищенням цін (інфляційне зростання). Чим вище грошове вираження обсягу виробництва, тим більші витрати підприємства. З витратами підприємства ми стикаємось тоді, коли підприємство потребує грошових коштів для придбання сировини, матеріалів, створення запасів готової продукції з метою продовження виробництва і реалізації продукції в майбутньому. За постійних темпів зростання виручки від реалізації на величину грошових витрат впливає не тільки обсяг продажу, але і рівень цін придбання запасів сировини та цін реалізації готової продукції, а також термін розрахунку за сировину і час оплати готової продукції. Чим вища ціна на сировину, тим більші витрати підприємства, тобто між витратами підприємства і цінами на сировину існує прямо пропорційна залежність. Підвищення цін на готову продукцію приводить до зменшення витрат населення, тобто між витратами і цінами на готову продукцію існує вже зворотно пропорційна залежність. Підприємство не може безмежно підвищувати ціну на свою продукцію, оскільки вона залежить від попиту та пропозиції на цю продукцію. Чим швидше здійснюється розрахунок на готову продукцію і, відповідно, менша дебіторська заборгованість, тим менша за інших однакових умов потреба підприємства в оборотних коштах. Розмір дебіторської заборгованості, терміни її погашення прямо впливають на витрати, що зумовлені формуванням та зміною величини оборотних коштів. Чим більша кредиторська заборгованість, тим менші витрати підприємства. Отже, між витратами підприємства і динамікою кредиторської заборгованості існує зворотно пропорційна залежність.
Тобто в умовах інфляції із підвищенням цін на сировину. матеріали, енергію та інші види виробничих запасів збільшуються номінальні фінансові потреби підприємства. Якщо на доходи і витрати однаковою мірою впливає інфляція, то купівельна здатність кожної гривні у складі доходів і витрат залишається незмінною. Але якщо ціни на сировину, енергію і матеріали зростають швидше ніж на готову продукцію, то реальна рентабельність виробництва падає,реальні доходи зменшуються, а реальні витрати збільшуються ще і в результаті того, що інвестиції здійснюються сьогодні, а доходи підприємство одержить лише через деякий проміжок часу вже знеціненими грошима.
Отже, інфляція впливає на фінансовий стан підприємства внаслідок:
"ерозії капіталу", тобто неможливості значного нагромадження підприємством грошових коштів для оновлення основних фондів та формування власних оборотних коштів;
знецінювання доходів підприємства і формування додаткових потреб у збільшенні фонду споживання (підприємство прагне уберегти реальний рівень оплати праці);
заниження собівартості продукції у результаті заниження
вартості матеріалів та амортизаційних відрахувань. Внаслідок цього
обґрунтовано підвищується прибуток, і відповідно зростає податок з нього;
4)заниження вартості активів. В зв'язку з цим в умовах інфляції підвищується ризик фактичного збитку замість реального і навіть номінального прибутку. Цей ризик тим вищий, чим вища матеріаломісткість продукції, тривалість обороту капіталу, вищі і нерівномірніші темпи інфляції.
Існують два підходи до обліку інфляційного знецінювання: 1) приведення даних звітного року до реальної купівельної здатності базового (минулого) року; 2) приведення даних минулого року до умов поточного року. Отже, аналіз полягає у порівнянні параметрів:
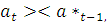 (1.10)
де
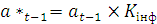 ,
at, at=-1 - показник t-го і t-1-го років;
at-1-показник t-1 -го року, що перерахований за рівнем цін в умовах t-го року.
На практиці найпоширеніший спосіб оцінки темпів інфляції за цінами на всю товарну масу. Переоцінку за індексами цін на всю товарну масу "негрошових активів" виконують так: усі об'єкти групують за роками їхнього придбання (виникнення). Для кожного року відомі за даними статистичного обліку індекси цін стосовно деякого базового року. Для року, на який здійснюється оцінка, цей індекс дорівнює It. Тоді "негрошовий актив", що складається зi=1,п елементів (Ріt ), за купівельною силою t-го року буде дорівнювати:
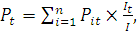 (1.11)
де It- індекс цін на момент придбання активу.
Такий перерахунок по всіх активах забезпечує збереження їхньої сукупної купівельної здатності. Одночасно на підприємстві виникає інфляційний прибуток (збиток).
Згідно з даними міжнародного стандарту обліку та аудиту існують два альтернативні варіанти обліку інфляції: коли переоцінка не потрібна і коли переоцінка необхідна. Розвинуті країни світу ведуть облік за першим варіантом - без переоцінки активу і пасиву. Країни із значними темпами інфляції ведуть облік за другим варіантом, використовуючи для перерахунків своїх активів індекс Iцін, який застосовують: 1) по активу загалом; 2) по кожній окремій позиції
 (1.12)
де S1- сукупна вартість товарів і послуг у цінах аналізованого періоду;
S0—сукупна вартість аналогічних товарів і послуг в цінах базового періоду.
Для розрахунку реальної величини грошового доходу підприємства використовують співвідношення:
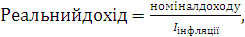 (1.13)
У світовій практиці інфляційно-коректуюча переоцінка об'єктів, що аналізуються, здійснюється або за коливанням курсів валют, або за коливанням рівнів цін. Переоцінка активів, виражених в національній грошовій одиниці по курсу стабільнішої валюти - доволі простий спосіб. Але цей метод дає неточні результати, оскільки курсові співвідношення гривні і долара не збігаються з їхньою реальною купівельною здатністю. Тому точнішою є переоцінка за коливанням рівнів цін. Цей метод диференціюється на два підметоди: 1) метод обліку зміни загального рівня цін; 2) метод перерахунку статей активу балансу у поточні ціни.
Метод обліку зміни загального рівня цін полягає у тому, що різні статті фінансових об'єктів розраховуються в грошових одиницях фінансової купівельної здатності (без обліку структури активів, де оцінюється все майно). За результатами коректування виводиться показник прибутку, який являє собою максимальну величину ресурсів, яка може бути спрямована підприємством на споживання упродовж наступного періоду без втрат для відтворення. Універсальна формула перерахунку статей балансу у грошовій одиниці фінансової купівельної здатності має вигляд:
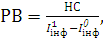 (1.14)
де РВ - реальна величина статті;
НС - номінальна величина статті;
 -
індекс
інфляції у
звітному періоді;
 - індекс
інфляції у
базовому періоді.
Метод перерахунку статей доцільно застосовувати, коли ціни на різні статті балансу зростають неоднаково. Цей метод дає змогу иідобразити різний ступінь цін вартості виробничих запасів, основних коштів, амортизації, що виникли в результаті інфляції. Суть методу полягає у переоцінці усіх статей балансу