Система фінансового аналізу
РОЗДІЛ 2. РОЗРАХУНКОВО-АНАЛІТИЧНО ЧАСТИНА РОБОТИ
2.1 Аналіз діяльності ВКП «Дзеркало»
Аналіз об’єкта дослідження (підприємства) з наведеною характеристикою та аналізом фінансової звітності з урахування Закону України «Про відновлення платоспроможності боржника або визнання його банкрутом» від 14 травня 1992 року №2343-XII.
Дане виробничо-комерційне підприємство «Дзеркало» засноване згідно з рішенням засновників на базі приватизованого державного виробничо-комерційного підприємства «Дзеркало», яке зареєстроване розпорядженням голови виконкому Рожнятівської районної Ради народних депутатів від 31.05.95 року.
Місце знаходження підприємства (товариство) Івано-Франківська область смт. Рожнятів вул. Довбуша, 4.
Предметом діяльності підприємства є:
виробництво та реалізація готової продукції (дзеркал, іншої промислової продукції. Товарів народного споживання);
роздрібна та оптова торгівля промисловими та продовольчими товарами як власного виробництва, так і придбаними у юридичних та фізичних осіб (при наявності ліцензії);
посередницька діяльність в торгівлі, побутовому обслуговуванні;
надання різноманітних побутових послуг.
Зовнішньоекономічна діяльність:
діяльність за межами України по вказаних в попередньому переліку цього статуту напрямках;
вивчення ринків збуту за межами України;
пошук ділових партнерів для українських суб’єктів підприємства за кордоном і для іноземних – в України;
сприяння працевлаштування громадян України за кордоном (за наявності ліцензії та сертифіката);
торгівельно-посередницькі експортно-імпортні операції з товарами, роботами, послугами.
Майно підприємства складають основні фонди і оборотні засоби, а також інші належні йому на праві власності цінності.
Відповідно до внесення коштів учасники мають проценти власності підприємства. Ця сума становить статутний фонд в розмірі чотириста тридцять чотири мільйони чотириста тисяч карбованців (4344000000 крб.).
В утворені статутного фонду приймали участь 21 учасник, кожен з яких має свою відсоткову ставку в залежності від кількості внесених ними грошових коштів до статуту. Найбільший відсоток має Іванишин Михайло Васильович 36,98 %,який і посідає посаду керівника даного підприємства.
Учасник несуть відповідальність у межах своїх вкладів. Підприємство не відповідає по зобов’язаннях учасників ,а учасники по зобов’язаннях підприємства .
Основним узагальнюючим показником фінансових результатів діяльності підприємства є прибуток. Прибуток підприємства утворюється з надходжень від господарської діяльності після покриття матеріальне них та прирівняних до них витрат і витрат на оплату праці. З балансового прибутку підприємства сплачується проценти по кредитах банків, а також вносяться передбачені законодавством України податки на інші платежі до бюджету. Чистий прибуток,одержаний після зазначених розрахунків, розприділяється пропорційно частками учасників в Статутному фонді.
Зробимо короткий аналіз фінансового стану підприємства на основі горизонтального аналізу за 3 роки.
2.2 Горизонтальний аналіз ВКП «Дзеркало»
Баланс на 1 січня 2006 року
Таблиця 2.1
| Форма №1 | Горизонтальний аналіз | |||||
| Актив | код рядка | На початок звітного періоду | На кінець звітного періоду | Абс-не відх-ня | Від-не відх-ня % | Темп приросту % |
| І.Необоротні активи | ||||||
| Незавершене будівництво | 0 20 | |||||
| Основні засоби: | ||||||
| Залишкова вартість | 0 30 | 91,50 | 110,70 | 19,20 | 120,90 | 0,21 |
| Первісна вартість | 0 31 | 277,30 | 302,90 | 25,60 | 109,20 | 0,1 |
| Знос | 0 32 | 185,80 | 192,20 | 6,40 | 103,40 | 0,03 |
| Довгострокові фінансові інвестиції: | 40 | |||||
| Інші необоротні активи | 0 70 | |||||
| Разом за розділом І | 0 80 | 91,50 | 110,70 | 19,20 | 120,90 | 0,21 |
| ІІ.Оборотні активи | ||||||
| Запаси: | ||||||
| виробничі запаси | 100 | 97,50 | 87,10 | -10,40 | 89,3 | -0,11 |
| тварини на вирощуванні та відгодівлі | 110 | |||||
| готова продукції | 130 | |||||
| Дебіторська заборгованість за товари, | ||||||
| роботи, | ||||||
| послуги: | ||||||
| чиста реалізаційна вартість | 160 | 0,50 | 0,50 | 0,00 | 0 | 0 |
| Первісна вартість | 161 | 0,50 | 0,50 | 0,00 | 0 | 0 |
| резерв сумнівних боргів | 162 | |||||
| Дебіт. заборгованість за розрах.: | ||||||
| з бюджетом | 170 | 0,5 | 0,6 | 0,1 | 120 | 0,2 |
| Інша поточна дебіт.заборгованість | 210 | 4 | 3,5 | -0,5 | 87,5 | -0,125 |
| Поточні фінансові інвестиції | 220 | |||||
| Грошові кошти та їх еквіваленти: | ||||||
| у національній валюті | 230 | 4,10 | 3,10 | -1,00 | 75,6 | -0,24 |
| у іноземній валюті | 240 | |||||
| Інші оборотні активи | 250 | |||||
| Разом за розділом ІІ | 260 | 106,60 | 94,80 | 11,80 | 88,9 | -0,11 |
| ІІІ.Витрати майбутніх періодів | 270 | |||||
| Баланс | 280 | 198,10 | 205,50 | 70,40 | 915,70 | 0,17 |
| Горизонтальний аналіз | ||||||
| Пасив | Код рядка | На початок звітного періоду | На кінець звітного періоду | Абсолютне відхилення | Відносне відхилення % | Темп приросту% |
| І.Власний капітал | ||||||
| Статутний капітал | 300 | 4,30 | 4,30 | 0,00 | 0 | 0 |
| Пайовий капітал | 310 | |||||
| Додатковий вкладений капітал | 320 | 139,10 | 139,10 | 0 | 0 | 0 |
| Інший додатковий капітал | 330 | |||||
| Резервний капітал | 340 | 9,00 | 9,00 | 0,00 | 0 | 0 |
| Нероз-ий приб.(непокритий збиток) | 350 | 331,00 | 11,50 | 21,60 | 34,7 | 0,65 |
| Неоплачений капітал | 360 | |||||
| Вилучений капітал | 370 | |||||
| Разом за розділом І | 380 | 185,50 | 163,90 | -21,60 | 88,3 | -0,12 |
| ІІ.Заб-ня наступних витрат і платежів | ||||||
| Забезпечення виплат персоналу | 400 | 67,00 | 47,00 | -20,00 | 70,1493 | -29,8507 |
| ІІІ.Довгострокові зобов'язання | ||||||
| ІV.Поточні зобовязання | ||||||
| Короткострокові кредити банків | 500 | 25,00 | 25,00 | 0 | 0 | |
| Поточна заборг-сть за довго-ми зобов. | 510 | |||||
| Кред. заборг-сть за тов.,роботи,послуги | 530 | 0,20 | -0,20 | 128,8 | 0 | |
| Поточні зобов'язання за розрахунками: | ||||||
| з одержаних авансів | 540 | |||||
| з бюджетом | 550 | 4,50 | 5,80 | 1,60 | 128,8 | 0,38 |
| зі страхування | 570 | 0,90 | 2,50 | 1,6 | 277,9 | 1,7 |
| з оплати праці | 580 | 6,60 | 8,00 | 1,40 | 121,2 | 0,21 |
| з учасниками | 590 | -0,1 | ||||
| Інші поточні зобов'язання | 610 | 0,40 | 0,30 | -0,1 | 75 | -0,25 |
| Разом за розділом ІV | 620 | 12,60 | 41,60 | 29 | 330,1 | 2,3 |
| V. Доходи майбутніх періодів | 630 | |||||
| Баланс | 640 | 198,10 | 205,50 | 58,30 | 1184,8 | 4,87 |
Баланс на 1 січня 2007року
Таблиця 2.2
| Форма №1 |
Горизонтальний аналіз |
|||||
| Актив | код рядка | На початок звітного періоду | На кінець звітного періоду | Абс-не відх-ня | Від-не відх-ня % | Темп приросту % |
| Залишкова вартість | 0 10 | |||||
| Первісна вартість | 0 11 | |||||
| Знос | 0 12 | |||||
| Незавершене будівництво | 0 20 | |||||
| Основні засоби: | ||||||
| Залишкова вартість | 0 30 | 110,70 | 98,60 | -12,10 | 89,00 | 0,11 |
| Первісна вартість | 0 31 | 302,90 | 299,00 | -3,90 | 98,70 | -0,01 |
| Знос | 0 32 | 192,20 | 200,40 | 8,20 | 104,30 | 0,04 |
| Довгострокові фінансові інвестиції: | 40 | |||||
| Які облік-ся за мет. участі в капіталі | 40,00 | |||||
| інших підприємств | 41,00 | |||||
| інших фінансові інвестиції | 0 45 | |||||
| Довго-ва дебіт. заборгованість | 0 50 | |||||
| Відстрочені податкові активи | 0 60 | |||||
| Інші необоротні активи | 0 70 | |||||
| Разом за розділом І | 0 80 | 110,70 | 98,60 | -12,10 | 89,00 | 0,11 |
| ІІ.Оборотні активи | ||||||
| Запаси: | ||||||
| виробничі запаси | 100 | 87,10 | 18,20 | -68,90 | 21 | -0,79 |
| тварини на вирощуванні та відгодівлі | 110 | |||||
| Незавершене будівництво | 120 | |||||
| готова продукції | 130 | |||||
| Товари | 140 | |||||
| Векселі одержані | 150 | |||||
| Дебіторська заборгованість за товари,роботи,послуги: | ||||||
| чиста реалізаційна вартість | 160 | 0,50 | 0,80 | 0,30 | 1,6 | 0,6 |
| Первісна вартість | 161 | 0,50 | 0,80 | 0,30 | 1,6 | 0,6 |
| резерв сумнівних боргів | 162 | |||||
| Дебіт. заборгованість за розрах.: | ||||||
| з бюджетом | 170 | 0,6 | 0,06 | 0 | 1 | |
| за виданими авансами | 180 | |||||
| з нарахованих доходів | 190 | |||||
| із внутрішніх розрахунків | 200 | |||||
| Інша поточна дебіт.заборгованість | 210 | 3,5 | 3,4 | -0,1 | 97,1 | -0,03 |
| Поточні фінансові інвестиції | 220 | |||||
| Грошові кошти та їх еквіваленти: | ||||||
| у національній валюті | 230 | 3,10 | 3,30 | 0,20 | 102,3 | 0,06 |
| у іноземній валюті | 240 | |||||
| Інші оборотні активи | 250 | |||||
| Разом за розділом ІІ | 260 | 94,80 | 25,70 | -69,10 | 27,1 | -0,73 |
| ІІІ.Витрати майбутніх періодів | 270 | |||||
| Баланс | 280 | 205,50 | 124,30 | -157,14 | 631,70 | 0,96 |
| Пасив | Код рядка | На початок звітного періоду | На кінець звітного періоду | Абсолютне відхилення | Відносне відхилення % | Темп приросту% |
| І.Власний капітал | 4,3 | 4,3 | 0 | 0 | 0 | |
| Статутний капітал | 300 | 139,10 | 139,10 | 0,00 | 0 | 0 |
| Пайовий капітал | 310 | |||||
| Додатковий вкладений капітал | 320 | 9,00 | 9,00 | 0 | 0 | 0 |
| Інший додатковий капітал | 330 | |||||
| Резервний капітал | 340 | 11,50 | -45,50 | -34,00 | -395 | -2,96 |
| Нероз-ий приб.(непокритий збиток) | 350 | |||||
| Неоплачений капітал | 360 | |||||
| Вилучений капітал | 370 | |||||
| Разом за розділом І | 380 | 163,90 | 106,90 | -57,00 | 65,2 | -0,35 |
| ІІ.Заб-ня наступних витрат і платежів | ||||||
| Забезпечення виплат персоналу | 400 | |||||
| Інші забезпечення | 410 | |||||
| Цільове фінансування | 420 | |||||
| Разом за розділом ІІ | 430 | |||||
| ІІІ.Довгострокові зобов'язання | ||||||
| Довгострокові кредити банків | 440 | |||||
| Довгострокові фінансові зобов'язання | 450 | |||||
| Відстрочені податкові зобов'язання | 460 | |||||
| Інші довгострокові зобов'язання | 470 | |||||
| Разом за розділом ІІІ. | 480 | |||||
| ІV.Поточні зобовязання | ||||||
| Короткострокові кредити банків | 500 | |||||
| Поточна заборг-сть за довго-ми зобов. | 510 | 25,00 | 25 | 0 | 1 | |
| Векселі видані | 520 | |||||
| Кред. заборг-сть за тов.,роботи,послуги | 530 | |||||
| Поточні зобов'язання за розрахунками: | ||||||
| з одержаних авансів | 540 | |||||
| з бюджетом | 550 | 5,80 | 10,80 | 5,00 | 186,2 | 0,86 |
| з позабюджетних платежів | 560 | |||||
| зі страхування | 570 | 2,50 | 0,70 | -1,8 | 0,28 | 0,72 |
| з оплати праці | 580 | 8,00 | 5,60 | 2,40 | 7 | 0,3 |
| з учасниками | 590 | |||||
| із внутрішніх розрахунків | 600 | |||||
| Інші поточні зобов'язання | 610 | 0,30 | 0,30 | 0 | 0 | 0 |
| Разом за розділом ІV | 620 | 41,60 | 17,40 | -24,2 | 41,8 | -0,58 |
| V. Доходи майбутніх періодів | 630 | |||||
| Баланс | 640 | 205,50 | 124,30 | -84,60 | -94,52 | -0,66 |
Баланс на 1 січня 2008року
Таблиця 2.3
| Форма №1 | Горизонтальний аналіз | |||||
| Актив | код рядка | На початок звітного періоду | На кінець звітного періоду | Абс-не відх-ня | Від-не відх-ня % | Темп приросту % |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| І.Необоротні активи | ||||||
| Залишкова вартість | 0 10 | |||||
| Первісна вартість | 0 11 | |||||
| Знос | 0 12 | |||||
| Незавершене будівництво | 0 20 | |||||
| Основні засоби: | ||||||
| Залишкова вартість | 0 30 | 98,60 | 89,40 | -9,20 | 90,60 | -0,09 |
| Первісна вартість | 0 31 | 299,00 | 272,50 | -26,50 | 91,10 | -0,09 |
| Знос | 0 32 | 200,40 | 183,10 | -17,30 | 91,30 | -0,08 |
| Довгострокові фінансові інвестиції: | 40 | |||||
| Які облік-ся за мет. участі в капіталі | 40,00 | |||||
| інших підприємств | 41,00 | |||||
| інших фінансові інвестиції | 0 45 | |||||
| Довго-ва дебіт. заборгованість | 0 50 | |||||
| Відстрочені податкові активи | 0 60 | |||||
| Інші необоротні активи | 0 70 | |||||
| Разом за розділом І | 0 80 | 98,60 | 89,40 | -9,20 | 90,60 | -0,09 |
| ІІ.Оборотні активи | ||||||
| Запаси: | ||||||
| виробничі запаси | 100 | 18,20 | 39,00 | 20,80 | 214 | 1,4 |
| тварини на вирощуванні та відгодівлі | 110 | |||||
| Незавершене будівництво | 120 | |||||
| готова продукції | 130 | |||||
| Товари | 140 | |||||
| Векселі одержані | 150 | |||||
| Дебіторська заборгованість за товари, | ||||||
| роботи, | ||||||
| послуги: | ||||||
| чиста реалізаційна вартість | 160 | 0,80 | 0,30 | -0,50 | 37,5 | -0,625 |
| Первісна вартість | 161 | 0,80 | 0,30 | -0,50 | 37,5 | -0,625 |
| резерв сумнівних боргів | 162 | |||||
| Дебіт. заборгованість за розрах.: | ||||||
| з бюджетом | 170 | |||||
| за виданими авансами | 180 | |||||
| з нарахованих доходів | 190 | |||||
| із внутрішніх розрахунків | 200 | |||||
| Інша поточна дебіт.заборгованість | 210 | 3,4 | 13 | 9,6 | 237,5 | 2,8 |
| Поточні фінансові інвестиції | 220 | |||||
| Грошові кошти та їх еквіваленти: | ||||||
| у національній валюті | 230 | 3,30 | 18,90 | 15,60 | 282 | 4,72 |
| у іноземній валюті | 240 | |||||
| Інші оборотні активи | 250 | |||||
| Разом за розділом ІІ | 260 | 25,70 | 71,20 | 45,50 | 177 | 1,77 |
| ІІІ.Витрати майбутніх періодів | 270 | |||||
| Баланс | 280 | 124,30 | 160,60 | 28,30 | 1349,10 | 9,09 |
| Горизонтальний аналіз | ||||||
| Пасив | Код рядка | На початок звітного періоду | На кінець звітного періоду | Абсолютне відхилення | Відносне відхилення % | Темп приросту% |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| І.Власний капітал | ||||||
| Статутний капітал | 300 | 4,30 | 4,30 | 0,00 | 0 | 0 |
| Пайовий капітал | 310 | |||||
| Додатковий вкладений капітал | 320 | 139,10 | 139,10 | 0 | 0 | 0 |
| Інший додатковий капітал | 330 | |||||
| Резервний капітал | 340 | 9,00 | 9,00 | 0,00 | 0 | 0 |
| Нероз-ий приб.(непокритий збиток) | 350 | -45,50 | 14,50 | -31,00 | -38 | -0,68 |
| Неоплачений капітал | 360 | |||||
| Вилучений капітал | 370 | |||||
| Разом за розділом І | 380 | 106,90 | 137,90 | 31,00 | 128,9 | 0,29 |
| ІІ.Заб-ня наступних витрат і платежів | ||||||
| Забезпечення виплат персоналу | 400 | |||||
| Інші забезпечення | 410 | |||||
| Цільове фінансування | 420 | |||||
| Разом за розділом ІІ | 430 | |||||
| ІІІ.Довгострокові зобов'язання | ||||||
| Довгострокові кредити банків | 440 | |||||
| Довгострокові фінансові зобов'язання | 450 | |||||
| Відстрочені податкові зобов'язання | 460 | |||||
| Інші довгострокові зобов'язання | 470 | |||||
| Разом за розділом ІІІ. | 480 | |||||
| ІV.Поточні зобовязання | ||||||
| Короткострокові кредити банків | 500 | |||||
| Поточна заборг-сть за довго-ми зобов. | 510 | |||||
| Векселі видані | 520 | |||||
| Кред. заборг-сть за тов.,роботи,послуги | 530 | 3,10 | 3,10 | 0 | 1 | |
| Поточні зобов'язання за розрахунками: | ||||||
| з одержаних авансів | 540 | |||||
| з бюджетом | 550 | 10,80 | 7,00 | -3,80 | 64,8 | -0,35 |
| з позабюджетних платежів | 560 | |||||
| зі страхування | 570 | 0,70 | 3,00 | 2,3 | 428,5 | 3,25 |
| з оплати праці | 580 | 5,60 | 9,10 | 3,50 | 162,5 | 0,625 |
| з учасниками | 590 | |||||
| із внутрішніх розрахунків | 600 | |||||
| Інші поточні зобов'язання | 610 | 0,30 | 0,50 | 0,2 | 166,6 | 5 |
| Разом за розділом ІV | 620 | 17,40 | 22,70 | 5,3 | 130,4 | 0,3 |
| V. Доходи майбутніх періодів | 630 | |||||
| Баланс | 640 | 124,30 | 160,60 | 7,10 | 1043,7 | 9,44 |
2.3 Перерахунок статей балансу ВКП «Дзеркало»
Проведемо перерахунок статей балансу за допомогою універсальної формули у грошовій одиниці фінансово купівельної здатності на прикладі балансу за 2006 ВКП «Дзеркало».
Реальна величина кожної статті агрегованого балансу з урахуванням темпу інфляції
Таблиця 2.4
| Баланс на 1 січня 2006р. | ||
| Форма №1 | ||
| Актив | код рядка | На кінець звітного періоду |
| 1 | 2 | 4 |
| І.Необоротні активи | ||
| Незавершене будівництво | 0 20 | |
| Основні засоби: | ||
| Залишкова вартість | 0 30 | 691,80 |
| Первісна вартість | 0 31 | 1893,10 |
| Знос | 0 32 | 1201,20 |
| Довгострокові фінансові інвестиції: | 040 | |
| Які облік-ся за мет. участі в капіталі | 0,40 | |
| Інші необоротні активи | 0 70 | |
| Разом за розділом І | 0 80 | 691,80 |
| ІІ.Оборотні активи | ||
| виробничі запаси | 100 | 544,40 |
| тварини на вирощуванні та відгодівлі | 110 | |
| готова продукції | 130 | |
| Товари | 140 | |
| Дебіторська заборгованість за товари, | ||
| чиста реалізаційна вартість | 160 | 3,10 |
| Первісна вартість | 161 | 3,10 |
| резерв сумнівних боргів | 162 | |
| Дебіт. заборгованість за розрах.: | 3,9 | |
| Інша поточна дебіт.заборгованість | 210 | 21,9 |
| Поточні фінансові інвестиції | 220 | |
| Грошові кошти та їх еквіваленти: | ||
| у національній валюті | 230 | 19,40 |
| у іноземній валюті | 240 | |
| Інші оборотні активи | 250 | |
| Разом за розділом ІІ | 260 | 595,80 |
| ІІІ.Витрати майбутніх періодів | 270 | |
| Баланс | 280 | 1287,60 |
| Пасив | Код рядка | |
| 1 | 2 | |
| І.Власний капітал | ||
| Статутний капітал | 300 | 26,90 |
| Додатковий вкладений капітал | 320 | 869,70 |
| Резервний капітал | 340 | 57,40 |
| Нероз-ий приб.(непокритий збиток) | 350 | 72,10 |
| Неоплачений капітал | 360 | |
| Разом за розділом І | 380 | 1026,10 |
| ІІ.Заб-ня наступних витрат і платежів | ||
| Забезпечення виплат персоналу | 400 | |
| ІІІ.Довгострокові зобов'язання | ||
| Довгострокові кредити банків | 440 | |
| ІV.Поточні зобовязання | ||
| Короткострокові кредити банків | 500 | 156,60 |
| Поточні зобов'язання за розрахунками: | ||
| з бюджетом | 550 | 36,40 |
| з позабюджетних платежів | 560 | |
| зі страхування | 570 | 16,60 |
| з оплати праці | 580 | 50,00 |
| з учасниками | 590 | |
| Інші поточні зобов'язання | 610 | 1,90 |
| Разом за розділом ІV | 620 | 261,50 |
| V. Доходи майбутніх періодів | 630 | |
| Баланс | 640 | 1287,60 |
РОЗДІЛ 3. СПЕЦІАЛЬНО-РОЗРАХУНКОВА РОБОТА
3.1 Аналіз фінансового стану ВКП «Дзеркало» на базі п'ятифакторної моделі Альтмана
Z = 3.3 * k1+ 1.0 * k2 + 0.6 * k3 + 1.4 * k4+ 1-2 * k5,
де
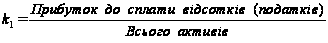 ,
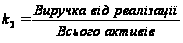 ,
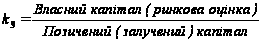 ,
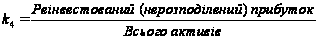 ,
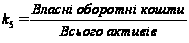 .
За 2006 Рік
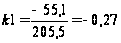 ,
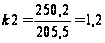 ,
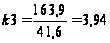 ,
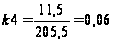 ,
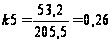 .
Z= 3,3Ч(-0,27)+ 1,0 Ч1,2+0,6Ч3,94+ 1,4 0,06+ 1,2 Ч0,26 =3,07
Z> 3 - це означає, що у об'єкта дослідження низька ймовірність банкрутства.
За 2007 Рік
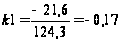 ,
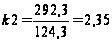 ,
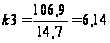 ,
 ,
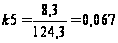 .
Z = 3,3 Ч(-0,17)+ 1,0 Ч2,35+ 0,6 Ч6,14+ 1,4 Ч0 + 1,2 Ч0,067= 5,55
Z>3 - це означає, що у об'єкта дослідження низька ймовірність банкрутства.
За 2008 Рік
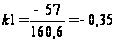 ,
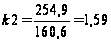 ,
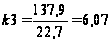 ,
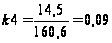 ,
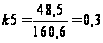 .
Z = 3,3 Ч(-0,35)+ 1,0 Ч1,59+0,6 Ч6,07+ 1,4 Ч0,09+ 1,2 Ч0,3 = 4,55
Z> 3 - це означає, що у об'єкта дослідження низька ймовірність банкрутства.
Результати розрахунку фінансових результатів за допомогою моделі Альтмана
Таблиця 3.1
| Показники | Значення показника станом на: | ||
| На 2006 року | На2007 року | На 2008року | |
| k1 | -0,27 | -0,17 | -0,35 |
| k2 | 1,2 | 2,35 | 1,59 |
| k3 | 3,94 | 6,14 | 6,07 |
| k4 | 0,06 | 0 | 0,09 |
| k5 | 0,26 | 0,067 | 0,3 |
| Z-рахунок | 3,07 | 5,55 | 4,55 |
3.2. Розрахунок показників рентабельності ВКП «Дзеркало»
1) рентабельність активів (майна) (Ра):
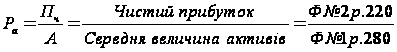
де Пч - прибуток, що залишається в розпорядженні підприємства (чистий прибуток); А - середня величина активів.
2) рентабельність поточних активів (Рпа)
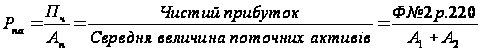
де Ап- середня величина поточних активів.
3) рентабельність інвестицій (Pi)
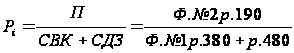
де П - загальна сума прибутку за звітний період; СВК - середня величина власного капіталу; СДЗ - середня величина довгострокових зобов'язань.
4)рентабельність власного капіталу (Рвк)
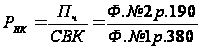
5)рентабельність основної діяльності (Рд):
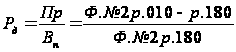
де Пр- прибуток від реалізації; В - витрати на виробництво продукції.
6)рентабельність виробництва (виробничих фондів) (РВф):
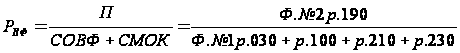 ,
де СОВФ - середня величина основних виробничих фондів; СМОК середня величина матеріальних оборотних коштів.
7)рентабельність реалізованої продукції (Рпр):
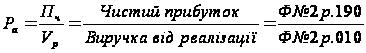
де Vp- виручка від реалізованої продукції.
8)рентабельність обсягу продаж (РVп):
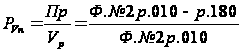
де Пр - прибуток від реалізації продукції.
За 2006 Рік
1)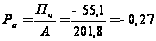 , 2)
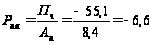 ,4)
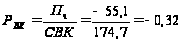 ,
5)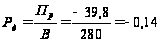 ,
7)
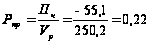 , 8)
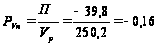 .
За 2007 Рік
1)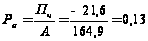 , 2)
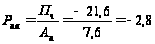 ,4)
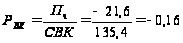 ,
5)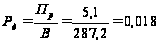 ,
7)
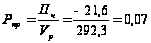 , 8)
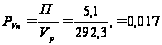 .
За 2008Рік
1)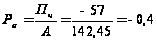 , 2)
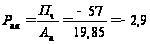 , 4)
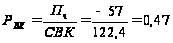 ,
5)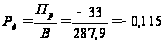 ,
7)
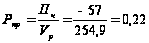 , 8)
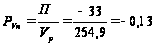 .
3.3 Оцінка інтенсивності використання капіталу та ділової активності об'єкту дослідження
Інтенсивність (ефективність) використання капіталу характеризується його віддачею (рентабельністю), як відношення суми прибутку до середньорічної суми основного та оборотного капіталу. Для характеристики інтенсивності використання капіталу розраховують коефіцієнт його обертання (kобер.)
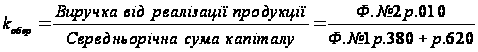
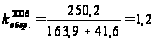 ,
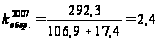 ,
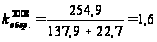 .
Доходність інвестованого капіталу (Dik) розраховується як добуток рентабельності продаж та коефіцієнта обертання:
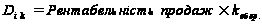 ,
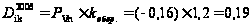 ,
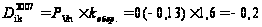 ,
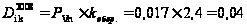 .
3.4 Аналіз швидкості обертання капіталу через тривалість одного обороту
Швидкість обертання капіталу характеризується такими показниками: коефіцієнтом обертання (kобер.);тривалістю одного обороту (Тоб)
де
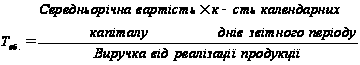
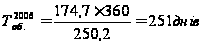 ;
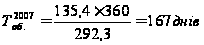 ;
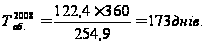
3.5 Оцінка та розрахунок запасу фінансової стійкості ВКП «Дзеркало»
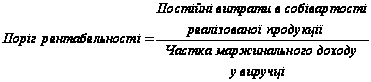 ,
Відповідно:

За 2006рік
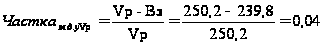
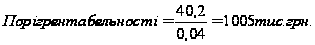
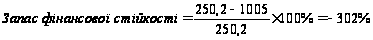
За 2007 рік
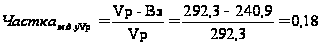
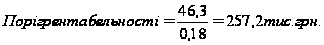
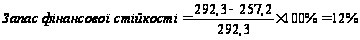
За 2008 рік
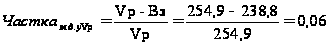
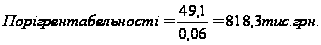
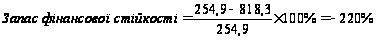
3.6 Графічна побудова залежності запасу фінансової стійкості об'єкту дослідження від вхідних параметрів 2006 рік
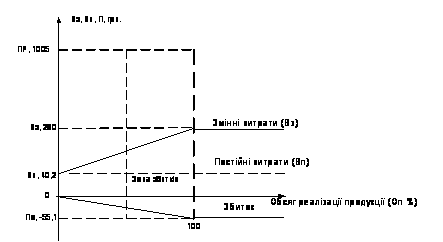
Рис. 3.1 Геометрична інтерпретація визначення запасу фінансової стійкості ВКП «Дзеркало» 2007 рік
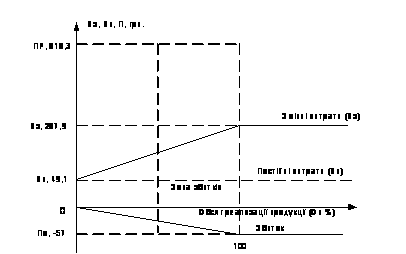
Рис. 3.2 Геометрична інтерпретація визначення запасу фінансової стійкості ВКП «Дзеркало» 2008 рік
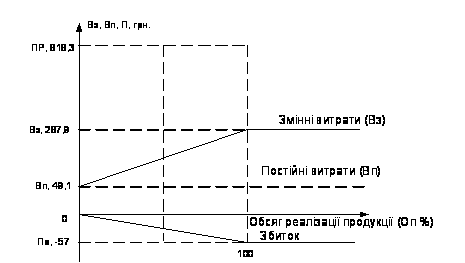
Рис.3.3 Геометрична інтерпретація визначення запасу фінансової стійкості ВКП «Дзеркало»
Примітка: перетин лінії виручки реалізованої продукції і змінних витрат є порогом рентабельності ; вище знаходиться зона прибутку , нижче відповідно зона збитків. Поділ витрат на постійні та змінні і використання показника маржинального доходу ( частки маржинального доходу у виручці ) дозволяє розрахувати поріг рентабельності ( суму виручки , яка необхідна для того , щоб покрити усі постійні витрати ) – прибуток і збиток при цьому відсутні ( рентабельність при такій виручці нульова ).
Відрізок лінії виручки реалізованої продукції від порогу рентабельності до верхньої точки є запасом фінансової стійкості ( ЗФС ) .
3.7 Оцінка зони прибутків та зони збитків об’єкту дослідження
В попередньому пункті було побудовано порівняльні графіки залежності запасу фінансової стійкості підприємства від вхідних параметрів. Отже у 2006 році на даному підприємстві складалась така ситуація : обсяг реалізації продукції складав 250,2тис.грн. , постійні витрати 40,2 тис.грн., змінні витрати 239,8 тис.грн., а поріг рентабельності 1005 тис.грн.. Звідси можна зробити висновок, що підприємств мало як постійні так і змінні витрати, але прибутку підприємство не одержало,був збиток,тому на графіку відзначено тільки зону збитків,а сам графік змістився і лінія прибутку,тобто збитку перемістилась в нижню (від’ємну) частину графіка.
Стосовно ситуації на підприємстві у 2007 році, то вона була змінена : обсяг реалізації підвищився до 292,3 тис.грн., та погіршилась ситуація з витратами – вони зросли. Постійні витрати збільшились до 46,3 тис.грн. , змінні витрати 240,9 тис.грн. , поріг рентабельності становить 257,2тис.грн. Отже, можна підсумувати, що через збільшення змінних витрат, а саме собівартості, матеріальних затрат, і інших операційних операцій знизився чистий прибуток підприємства,що знову негативно відображається на підприємстві.
Щодо 2008 року, обсяг реалізації продукціївпав до 254,9 тис.грн. Постійні витрати збільшились до 49,1 тис.грн., змінні витрати 238,8 тис.грн., поріг рентабельності становить 818,3 тис.грн., що є меншим на 186,7 ніж у 2006 році, але більшим на 561,1 від попереднього року. В результаті, прибуток зріс на 35,4.
3.8 Оцінка економічного потенціалу ВКП «Дзеркало»
Таблиця 3.2
| Напрямок аналізу | Показники | Розрахункова формула | Розрахунок і результат | Рекомендації щодо покращення фінансового показника |
| 1 | 2 | 3 | 5 | 6 |
|
1. Оцінка майнового стану |
1. Частка основних засобів в активах | ОЗ/А | 0,54 | Значення даного показника є нормальним, оскільки показник> 0,5 |
| 2. Частка дебіторської заборгованості в активах | ДЗ/А | 0,02 | Скорочення продажу в кредит; розробка конкретних умов та розмірів знижок при достроковій сплаті | |
| 3. Знос основних засобів | З/ОЗп | 0,63 | Шоста частина (17%) вартості ОЗ перенесена на продукцію; підприємство матиме змогу відносно швидко оновити ОЗ | |
|
2. Оцінка фінансового стану |
1. Частка власних коштів в активах | ВК/А |
0,8 |
Значення коефіцієнта автономії менше норми (норма> 0,5); вперспективі збільшити величину ВК за рахунок прибутку |
| 2. Забезпеченість чистим робочим капіталом | РКч/А |
163,9 |
Зменшення поточних зобов'язань; збільшення оборотних активів | |
| 3. Забезпеченість власними оборотними коштами | ВОК/ОА | 0,56 | Збільшення частки власного капіталу, яка йде на фінансування оборотних активів | |
| 4. Загальний коефіцієнт покриття | Ап/ПЗ | 2,28 | Зменшення поточної заборгованості; збільшення обсягу ліквідних активів | |
| 5. Рівень дебіторської заборгованості | ДЗ/ОА |
53,2 |
Зменшення продажу продукції в кредит; уважний вибір партнерів | |
|
3. Зовнішні показники неплатоспро-можності |
1. Збитки | Сума збитків | 204,07 | |
| Зб./А | ||||
| 2. Протерміновані позики | Позики не погашені вчасно | - | - | |
| Протермін. заборг./ВК | ||||
| 3. Протермінованакредит.забор. | Протер.кредиторська заборгованість | - | - | |
| Протермін. кр. заборг. /А |
Оцінка економічного потенціалу ВКП «Дзеркало» у 2007 році
Таблиця 3.3
| Напрямок аналізу | Показники | Розрахункова формула | Розрахунок і результат | Рекомендації щодо покращення фінансового показника |
| 1 | 2 | 3 | 5 | 6 |
|
1. Оцінка майнового стану |
1. Частка основних засобів в активах | ОЗ/А | 0,79 | Значення даного показника є нормальним, оскільки показник> 0,5 |
| 2. Частка дебіторської заборгованості в активах | ДЗ/А |
0,034 |
Скорочення продажу в кредит; розробка конкретних умов та розмірів знижок при достроковій сплаті | |
| 3. Знос основних засобів | З/ОЗп |
0,67 |
9,4% вартості ОЗ перенесена на продукцію; підприємство не матиме змогу швидко оновити ОЗ | |
|
2. Оцінка фінансового стану |
1. Частка власних коштів в активах | ВК/А |
0,86 |
Значення коефіцієнта автономії більше норми (норма> 0,5); вперспективі збільшити величину ВК за рахунок прибутку |
| 2. Забезпеченість чистим робочим капіталом | РКч/А |
106,9 |
Зменшення поточних зобов'язань; збільшення оборотних активів | |
| 3. Забезпеченість власними оборотними коштами | 0,32 |
0,32 |
Збільшення частки власного капіталу, яка йде на фінансування оборотних активів | |
| 4. Загальний коефіцієнт покриття | Ап/ПЗ |
1,48 |
Зменшення поточної заборгованості; збільшення обсягу ліквідних активів | |
| 5. Рівень дебіторської заборгованості | ДЗ/ОА |
0,09 |
Зменшення продажу продукції в кредит; уважний вибір партнерів | |
| 3. Зовнішні показники неплат-сть | 1. Збитки | Сума збитків | 123,5 | - |
| Зб./А | ||||
| 2. Протерміновані позики | Позики не погашені вчасно | - | - | |
| Протермін. заборг./ВК | ||||
| 3. Протермінована кредиторська заборгованість | Протермінована кредиторська заборгованість | - | - | |
| Протермін. кр. заборг. /А |
Оцінка економічного потенціалу ВКП «Дзеркало» у 2008 році
Таблиця 3.4
| Напрямок аналізу | Показники | Розрахункова формула | Розрахунок і результат | Рекомендації щодо покращення фінансового показника |
| 1 | 2 | 3 | 5 | 6 |
|
1. Оцінка майнового стану |
1. Частка основних засобів в активах | ОЗ/А | 0,56 | Значення даного показника є нормальним, оскільки показник> 0,5 |
| 2. Частка дебіторської заборгованості в активах | ДЗ/А | 0,08 | Скорочення продажу в кредит; розробка конкретних умов та розмірів знижок при достроковій сплаті | |
| 3. Знос основних засобів | З/ОЗп | 0,67 | Шоста частина (17%) вартості ОЗ перенесена на продукцію; підприємство матиме змогу відносно швидко оновити ОЗ | |