Система фінансового аналізу
2. Оцінка фінансового стану
0,86
1,6
3.9 Оцінка результативності виробничо-господарської діяльності підприємства
Оцінка результативності ВКП «Дзеркало» у 2006 році
Таблиця 3.5
| Напрямок аналізу | Показники | Розрахункова формула | Розрахунок і результат | Рекомендації щодо покращення фінансового показника |
| 2006р. | ||||
| 1 | 2 | 3 | 5 | 6 |
|
1. Динаміка розвитку підприємства |
1. Порівняльні темпи зростання активів, обсягів продажу, прибутку без врахування інфляції | а) темп приросту активів за період, Тза | 3,6% | Зменшення зносу основних засобів, збільшення активів підприємства |
| б) темп приросту виручки за два суміжні періоди, Тзв | -16,8% | Збільшення виручки від реалізації шляхом пошуку нових ринків збуту; зниження собівартості виробництва | ||
| в) темп приросту прибутку за суміжні періоди, Тзп |
60,8% |
Пошук шляхів зниження собівартості продукції; пошук ринків збуту, активна маркетингова діяльність | ||
| Ідеальне співвідношення |
|
Ідеальне співвідношення не виконується. | ||
| 2. Зміна оцінок фінансового стану за коефіцієнтами | а) зміна частки власних коштів в активах упродовж планового періоду | -0,14 | Частка власних коштів в активах зросла; подальше зростання можливе за умови збільшення величини власного капіталу | |
| б) зміна частки власних оборотних коштів в сумі оборотних коштів упродовж планового періоду | 0,06 | Зменшення поточних зобов'язань; збільшення власного капіталу | ||
| в) відносна зміна загального коефііцієнта покриття |
0,27 |
Збільшення частки ліквідних активів; зменшення кредиторської заборгованості | ||
| г) відносна зміна дебіторської заборгованості |
0,9 |
Об'єктивний підхід до формування портфеля замовлень та умов оплати вироблених товарів; систематичне проведення контролю стану розрахунків за протермінованими заборгованостями | ||
|
2. Ефективність використання економічного потенціалу |
1. Рентабельність продажів | Прибуток/Виручка |
-0,16 |
Пошук шляхів зниження собівартості реалізованої продукції; пошук нових ринків збуту |
| 2. Рентабельність активів | Прибуток/Активи |
-0,27 |
Усунення надмірних витрат; зниження обсягу запасів | |
| 3. Рентабельність власного капіталу |
Прибуток/ Власний капітал |
-0,34 | Пошук шляхів прискорення оборотності капіталу; ефективніше управління витратами |
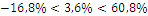
Оцінка результативності ВКП «Дзеркало» у 2007 році
Таблиця 3.6
| Напрямок аналізу | Показники | Темп приросту величини | Розрахунок і результат | Рекомендації щодо покращання фінансового показника |
| 1 | 2 | 3 | 4 | 5 |
| 1. Динаміка розвитку підприємства | 1. Порівняльні темпи зростання активів, обсягів продажу, прибутку розраховують без врахування інфляції | а) темп приросту за рік . Тза | -65,3% | Зменшення зносу основних засобів, збільшення активів підприємства |
| б) темп приросту виручки за два суміжні періоди, Тзв | 12,8% | Збільшення виручки від реалізації шляхом пошуку нових ринків збуту; | ||
| в) темп приросту прибутку за два суміжні роки, Тзп | -163,9% | Пошук шляхів зниження собівартості продукції; активна маркетингова діяльність | ||
| Ідеальне співвідношення Тза<Тзв<Тзп |
|
Ідеальне співвідношення не виконується | ||
| 2. Ефективність використання економічного потенціалу | 2. Зміна оцінок фінансового стану за коефіцієнтами | а) зміна частки власних коштів в активах упродовж планового періоду | 0,06 | подальше зростання можливе за умови збільшення величини власного капіталу |
| б) зміна частки власних оборотних коштів в сумі оборотних коштів упродовж планового періоду | 0,23 | Зменшення поточних зобов'язань; збільшення власного капіталу |
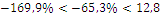 %
| в) відносна зміна загального коефіцієнта покриття | 0,65 | Збільшення частки ліквідних активів; зменшення кредиторської заборгованості | ||
| г) відносна зміна дебіторської заборгованості | 1,05 | Об'єктивний підхід до формування портфеля замовлень та умов оплати вироблених товарів | ||
| 2. Ефективність використання економічного потенціалу | 1. Рентабельність продажів | Прибуток / Виручка | 0,017 | Пошук шляхів зниження собівартості реалізованої продукції; |
| 2. Рентабельність активів | Прибуток / Активи | -0,17 | Усунення надмірних витрат; зниження обсягу запасів | |
| 3. Рентабельність власного капіталу | Прибуток / Власний капітал | -0,2 | Пошук шляхів прискорення оборотності капіталу; |
Оцінка результативності ВКП «Дзеркало» у 2008 році
Таблиця 3.7
|
Напрямок аналізу |
Показники |
Розрахункова формула |
Розрахунок і результат |
Рекомендації щодо покращення фінансового показника |
|
2008р. |
||||
|
1 |
2 |
3 |
5 |
6 |
|
1. Динаміка розвитку підприємства |
1. Порівняльні темпи зростання активів, обсягів продажу, прибутку без врахування інфляції | а) темп приросту активів за період, Тза | 22,6% | Зменшення зносу основних засобів, збільшення активів підприємства |
| б) темп приросту виручки за два суміжні періоди, Тзв | -40,3% | Збільшення виручки від реалізації шляхом пошуку нових ринків збуту; зниження собівартості виробництва | ||
| в) темп приросту прибутку за суміжні періоди, Тзп |
154,4% |
Пошук шляхів зниження собівартості продукції; пошук ринків збуту, активна маркетингова діяльність | ||
| Ідеальне співвідношення |
|
Ідеальне співвідношення не виконується. |
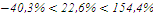
| б) зміна частки власних оборотних коштів в сумі оборотних коштів упродовж планового періоду | 1,22 | Зменшення поточних зобов'язань; збільшення власного капіталу | ||
| в) відносна зміна загального коефііцієнта покриття |
1,8 |
Збільшення частки ліквідних активів; зменшення кредиторської заборгованості | ||
| г) відносна зміна дебіторської заборгованості |
3,17 |
Об'єктивний підхід до формування портфеля замовлень та умов оплати вироблених товарів; систематичне проведення контролю стану розрахунків за протермінованими заборгованостями | ||
|
2. Ефективність використання економічного потенціалу |
1. Рентабельність продажів | Прибуток/Виручка |
-0,13 |
Пошук шляхів зниження собівартості реалізованої продукції; пошук нових ринків збуту |
| 2. Рентабельність активів | Прибуток/Активи |
-0,35 |
Усунення надмірних витрат; зниження обсягу запасів | |
| 3. Рентабельність власного капіталу |
Прибуток/ Власний капітал |
-0,4 | Пошук шляхів прискорення оборотності капіталу; ефективніше управління витратами |
РОЗДІЛ 4. РЕКОМЕНДАЦІЇ ТА РОЗРОБКА ЗАХОДІВ ЩОДО ПОКРАЩЕННЯ ФІНАНСОВОГО СТАНУ ВКП «ДЗЕРКАЛО»
Підприємство, що аналізується, виробляє дзеркала та іншу будь-яку продукцію яка виготовляється зі скла, а також займається реалізацією власної продукції як резидентам, так і нерезидентам України. На думку фахівців, вироби підприємства відрізняються досить високою якістю.
Основними шляхами зниження витрат є економія всіх видів ресурсів, що споживаються у виробництві: трудових та матеріальних. Так, значну долю в структурі витрат виробництва займає оплата праці-35%. Тому актуальною є задача зниження трудоємкості продукції, що виготовляється, зростання продуктивності праці, скорочення чисельності персоналу.
Зниження трудоємкості продукції, збільшення продуктивності праці можна досягнути різними шляхами. Найбільш важливі з них – механізація та автоматизація виробництва, розробка та застосування прогресивних, високопродуктивних технологій, заміна та модернізація застарілого обладнання. На даному підприємстві дуже багато застарілого обладнання, яке можна продати без будь-якої шкоди для виробництва. Отримані кошти можна вкласти в нове, ресурсозберігаюче обладнання, яке підвищить фондовіддачу.
Матеріальні ресурси займають 28% в структурі витрат на виробництво продукції.
Скорочення витрат по амортизації основних виробничих фондів можна досягнути шляхом кращого використання цих фондів, максимізації їх завантаження, а також списання з балансу непрацюючого, морально застарілого обладнання.
Як і в інших підприємств, в умовах кризи неплатежів у даного підприємства є нестача грошових коштів, та з отриманням дебіторської заборгованості.
Щодо джерел отримання грошових коштів, то до них відносяться:
Реалізація продукції з негайною оплатою.
Отримання дебіторської заборгованості.
Продаж резервних грошових активів.
Продаж матеріальних і нематеріальних активів (зайвих запасів).
Отримання банківських кредитів.
Залучення інвестицій, приватного капіталу та інших внесків.
Перші чотири шляхи більш доцільні, тому що не приводять до збільшення валюти балансу. В цих випадках грошові кошти формуються шляхом реструктуризації активів. Два останніх – можуть використовуватись для підтримки поточної платоспроможності в крайніх випадках, тому що вони приводять до відволікання залучених фінансових ресурсів від цільового використання.
Щодо управління дебіторською заборгованістю, то найбільш ефективними будуть такі шляхи:
визначення термінів прострочених залишків на рахунках дебіторів і порівняння цих термінів із середніми показниками в галузі, показниками конкурентів і даними минулих років;
періодичний перегляд граничної суми кредиту, виходячи з реального фінансового становища клієнтів;
якщо виникають проблеми з одержанням грошей, то необхідно вимагати заставу на суму, не меншу, ніж сума на рахунку дебітора;
використання арбітражних судів для стягнення боргів при наявності порук чи гарантій;
продаж рахунків дебіторів факторинговій компанії чи банку, що надає факторингові послуги, якщо це вигідно;
при продажу великої товарної партії негайне виставлення рахунку покупцю;
використання циклічної виписки рахунків для підтримання одноманітності операцій;
відправлення поштою рахунків покупцям за декілька днів до настання терміну платежу;
страхування кредитів для захисту від значних збитків за безнадійними боргами;
обминання дебіторів з високим ризиком, наприклад, якщо покупці належать до країни чи галузі, що переживають істотні фінансові труднощі.
Слід приділити значну увагу збуту продукції за готівку. Цьому має сприяти правильна маркетингова політика (пошук нових, більш платоспроможних споживачів продукції, нових ринків, розширення збутової мережі тощо). Треба розробити гнучку систему знижок та кредитування для оптових покупців, вивчити ефективність організації та проведення сезонних розпродаж зі знижками в ціні. Ці всі заходи будуть закладом підвищення виручки, а також прибутку, що, в свою чергу, дозволить підвищити рентабельність капіталу.
Для поповнення власного капіталу треба, перш за все, оцінити вартість його залучення з різних джерел. До того, як звертатись до зовнішніх джерел формування власного капіталу, повинні бути реалізовані всі можливості його формування за рахунок внутрішніх джерел. А основні внутрішні джерела – прибуток та спеціальні фонди.
Але якщо сума власного капіталу із внутрішніх джерел є недостатньою, треба звертатись до зовнішніх джерел залучення. Це вимагає необхідність розробки емісійної політики підприємства. Основною метою цієї політики є залучення на фондовому ринку необхідного обсягу фінансових коштів в мінімально можливі строки і за мінімальну плату.
Процес управління вартістю залученого капіталу за рахунок зовнішніх джерел характеризуються високим рівнем складності і потребує відповідної кваліфікації виконавців.
Не слід також нехтувати позиковим капіталом. В розвинутих країнах за питомою вагою у складі залучених джерел фінансування значне місце займають саме банківські кредити та кредиторська заборгованість, в тому числі комерційний і товарний кредити. Необхідність кредиту як джерела поповнення фінансових ресурсів підприємства визначається характером кругообігу основних і оборотних активів. Як джерело фінансування, позиковий капітал теж має свої особливості:
відносна простота формування базових показників оцінки вартості. Це вартість обслуговування боргу в формі процентів за кредит;
виплати по обслуговуванню боргу відносяться на собівартість, що зменшує розмір оподатковуваної бази підприємства, тобто розмір вартості позикового капіталу зменшується на ставку податку на прибуток;
вартість залучення позикового капіталу має високу ступінь зв'язку з рівнем кредитоздатності підприємства, оціненого кредитором. Чим віще кредитоздатність підприємства по оцінці кредитора, тим нижче вартість залученого позикового капіталу;
залучення позикового капіталу пов'язано із зворотним грошовим потоком по обслуговуванню боргу та по погашенню зобов'язань по основній сумі боргу.
Вартість внутрішньої кредиторської заборгованості при визначенні вартості капіталу враховується по нульовій ставці, тому що це, фактично, безплатне фінансування підприємства. Але не можна збільшувати суму капіталу за рахунок цього джерела, бо якщо кошти затримуються на тривалий час в обігу і своєчасно не повертаються, це може стати причиною простроченої кредиторської заборгованості, що в кінці призведе до сплати штрафів, санкцій та погіршення фінансового стану.
Щодо позикового капіталу, то у підприємства при існуючій структурі коштів і низькій рентабельності активів у порівнянні з процентними ставками за кредит є дуже незначні можливості по його залученню. Треба в першу чергу вирішувати збутові проблеми і підвищувати кредитоздатність підприємства.
ВИСНОВКИ
Викрнуючи цей курсовий проект, я в деякій мірі набагато ближче познайомилася з таким поняттям, як інфляція. Зрозуміла, що інфляція не виникає раптово, а розвивається поступово, як тривалий процес. Інфляція, як економічне явище характеризує якісний стан грошового обігу в умовах, коли перестає діяти механізм автономного забезпечення сталості грошей.
Завдяки цьому проекту я зрозуміла також, що інфляція не завжди приносить шкоду (якщо це, звичайно, не гіперінфляція), а навіть в період інфляції можливо дещо збільшити свій власний капітал. При постійному загальному обсязі продукції реальні доходи зростуть у тих, хто має фіксовані грошові прибутки. Кредитори виграють за рахунок дебіторів. А у власників заощаджень в результаті падіння ціни зросте купівельна спроможність їх заощаджень. Але неочікувана інфляція може призвести і до дуже значних збитків. У інфляції відсутня загальна суспільна свідомість, тому вона забирає у одних і віддає іншим, чи то багатим, чи бідним, чи молоді, чи літнім людям, чи здоровим, чи хворим.
Не менш важливим є те, як інфляція впливає на фінансовий стан підприємства. На рахунок цього був проведений метод перерахунку статей на прикладі балансу ВКП «Дзеркало» за 2006 рік, цей метод доцільно застосовувати, коли ціни на різні статті балансу зростають неоднаково. Він дає змогу відобразити різний ступінь цін вартості виробничих запасів, основних коштів, амортизації, що виникли в результаті інфляції. Суть методу полягає у переоцінці усіх статей балансу на підставі їхньої поточної вартості. Як поточну вартість використовують вартість відтворення, ціну можливої реалізації або економічну вартість.
інфляція рентабельність фінансовий стійкість
СПИСОК ВИКОРИСТАНИХ ДЖЕРЕЛ
1.Гроші та кредит: Підручник / М. І. Савлук, А. М. Мороз, М. Ф. Пуховкіна за ред. М. І. Савлука. К.: КНЕУ, 2001.
2. Гроші та кредит / За ред.д.е.н. М.І. Савлука .-К.,2001.
3. Гроші та кредит / За ред. Б. С. Івасіва. - К., 1999.
4.Гроші і кредит. Гриньова В.М., Проскура О.Ю.Харьков,2003
5.Маслова.С.О.:Гроші і кредит-20.карлбланш 2000.
6.Гроші, банки та кредит у схемах та коментарях,навч.посібник/За ред. Б.Л.Луцева.Тернопіль. 2000.
7.Гроші та кредит/За ред. проф. Б.С.Івасіва.Тернопіль
8.Фінвнсовий аналіз: Навч. Посібник / І.Б.Хома, Н.І.Андрушко, К.М. Слюсарчик. Львів : видавництво національного університету «Львівська політехніка»,2009.-344с.
9.Фінансовий аналіз. Литвин Б. М., Стельмах М. В.2008
10. Финанси / Под ред. В.М. Родионовой. - М.: Финансиі статистика, 1996.
11. Фінанси підприємств: Підручник / За ред. А.М. Поддєрьогіна. — К.:
КНЕУ, 1998.
12.6201/load/72-1-0-634
13.book-ye/product_1787.html
14.diplomna/moreinfo.php?diplomID=11775
15.Коробов М.Я. Фінансово-економічний аналіз діяльності підприємств: Навч.посіб. – К.: Т-во “Знання”, КОО, 2000. – 378 с.
Размещено на