Разработка рекомендаций по улучшению финансового состояния коммерческой организации (на примере ООО "ЭДЕМ")
Участник ООО "ЭДЕМ" обязан:
- соблюдать требования Устава, выполнять решения органов управления общества, принятые в рамках их компетенции;
- не разглашать конфиденциальную информацию о деятельности общества;
- немедленно новые участники общества обязаны сообщать директору о невозможности оплатить заявленную долю в уставном капитале;
- беречь имущество общества;
- выполнять принятые на себя обязательства по отношению к обществу и другим участникам;
- оказывать содействие обществу в осуществлении им своей деятельности.
Участник ООО "ЭДЕМ" имеет право:
- участвовать в управлении делами общества;
- получать информацию о деятельности общества и знакомиться с его бухгалтерскими книгами и другой документацией;
- принимать участие в распределении прибыли;
- получать пропорционально своей доле в уставном капитале долю прибыли (дивиденды);
- избирать и быть избранным в органы управления;
- осуществлять иные права, предусмотренные законодательством, уставом и решениями общего собрания, принятыми в соответствии с его компетенцией.
Общество осуществляет следующие виды деятельности::
- розничная торговля алкогольными и другими напитками;
- розничная торговля в неспециализированных магазинах преимущественно пищевыми продуктами, включая напитки, и табачные изделия;
- розничная торговля вне магазинов;
- деятельность ресторанов и кафе;
- деятельность баров;
- другие виды деятельности, не запрещенные и не противоречащие действующему законодательству РФ.
ООО "ЭДЕМ" может быть добровольно реорганизовано по решению Общего собрания. Другие основания и порядок реорганизации общества определяются действующим законодательством РФ.
Реорганизация общества может быть осуществлена в форме слияния, присоединения, разделения, выделения и преобразования. Общество имеет в собственности обособленное имущество, учитываемое на его самостоятельном балансе, может от своего имени приобретать и осуществлять имущественные и личные неимущественные права, нести обязанности, быть истцом и ответчиком в суде. Общество имеет гражданские права и несет гражданские обязанности, необходимые для осуществления любых видов деятельности, не запрещенных федеральными законами, если это не противоречит предмету и целям деятельности Общества. Целью деятельности Общества является удовлетворение общественных потребностей юридических и физических лиц в работах, товарах и услугах и получение прибыли.
2.2 Общая характеристика имущества и источников финансирования ООО "ЭДЕМ"
Исследование баланса предприятия дает возможность оценить динамику отдельных показателей финансовой деятельности, проследить основные направления изменения структуры баланса, сопоставить полученные в ходе анализа данные с аналогичными показателями других предприятий отрасли.
Имущество предприятия представляется в виде двухсторонней таблицы: актива и пассива. Активы предприятия отражают инвестиционные решения, принятые организацией за период деятельности, то есть отвечают на вопрос, куда были вложены средства. Пассив предприятия отражает решения предприятия по выбору источников финансирования, то есть отвечает на вопрос кому должно предприятие. На первом этапе анализа финансового состояния предприятия необходимо представить отчетные данные в агрегированном виде. . На первом этапе анализа финансового состояния предприятия представим отчетные данные в агрегированном виде в виде таблицы 2.1 (см. таблица А.6 "Агрегированный баланс" Приложение А).
Таблица 2.1 – Агрегированный баланс ООО "ЭДЕМ", тыс.руб.
| Наименования позиций | Отчетные даты | ||||
| 01.01.2009 | 01.04.2009 | 01.07.2009 | 01.10.2009 | 01.01.2010 | |
| АКТИВ | |||||
| Внеоборотные (постоянные) активы: | |||||
| - нематериальные активы | 0 | 0 | 0 | 0 | 0 |
| - основные средства | 0 | 0 | 0 | 0 | 0 |
| - незавершенное строительство | 0 | 0 | 0 | 0 | 0 |
| - долгосрочные финансовые вложения | 0 | 0 | 0 | 0 | 0 |
| - прочие внеоборотные активы | 0 | 0 | 0 | 0 | 0 |
| === Итого внеоборотные активы | 0 | 0 | 0 | 0 | 0 |
| Оборотные (текущие) активы: | |||||
| - производственные запасы и МБП | 0 | 0 | 0 | 0 | 0 |
| - незавершенное производство | 0 | 0 | 0 | 0 | 0 |
| - готовая продукция и товары | 174 | 106 | 207 | 80 | 188 |
| - дебиторская задолженность | 150 | 241 | 395 | 497 | 306 |
| - денежные средства | 1 | 0 | 1 | 1 | 1 |
| === Итого оборотные активы | 459 | 347 | 603 | 578 | 495 |
| ИТОГО АКТИВОВ | 459 | 347 | 603 | 578 | 495 |
| ПАССИВ | |||||
| Собственный капитал: | |||||
| - уставный капитал | 150 | 150 | 150 | 150 | 150 |
| - добавочный капитал | 0 | 0 | 0 | 0 | 0 |
| - накопленный капитал | 38 | 95 | 333 | 324 | 116 |
| === Итого собственный капитал | 188 | 245 | 483 | 474 | 266 |
| Заемный капитал: | |||||
| Долгосрочные обязательства: | |||||
| - займы и кредиты | 0 | 0 | 0 | 0 | 0 |
| - прочие долгосрочные обязательства | 0 | 0 | 0 | 0 | 0 |
| = Итого долгосрочные обязательства | 0 | 0 | 0 | 0 | 0 |
| Краткосрочные обязательства (текущие пассивы): | |||||
| - краткосрочные кредиты | 0 | 0 | 0 | 0 | 0 |
| - кредиторская задолженность | 271 | 102 | 120 | 104 | 229 |
| - авансы покупателей | 0 | 0 | 0 | 0 | 0 |
| - расчеты с бюджетом | 0 | 0 | 0 | 0 | 0 |
| - расчеты с персоналом | 0 | 0 | 0 | 0 | 0 |
| - прочие краткосрочные обязательства | 0 | 0 | 0 | 0 | 0 |
| = Итого краткосрочные обязательства | 271 | 102 | 120 | 104 | 229 |
| Итого заемный капитал | 271 | 102 | 120 | 104 | 229 |
| ИТОГО ПАССИВОВ | 459 | 347 | 603 | 578 | 495 |
| Отклонения | 0 | 0 | 0 | 0 | 0 |
Агрегирование баланса – это объединение однородных по экономическому содержанию статей баланса. Статьи актива баланса группируются по степени их ликвидности. Текущие пассивы – по сроку погашения. Для оценки финансового состояния предприятия необходимо, в первую очередь, провести горизонтальный и вертикальный анализ его агрегированного баланса. [16]
2.3 Горизонтальный и вертикальный анализ агрегированного баланса ООО "ЭДЕМ"
Для проведения горизонтального анализа необходимо определить изменение статей агрегируемого баланса за исследуемый период по формуле:
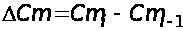 (2.1)
где ΔСm – изменение статьи агрегированного баланса, тыс.руб.;
Сmi – статья агрегированного баланса за отчетный период, тыс.руб.;
Сmi-1 – статья агрегированного баланса за предыдущий период, тыс.руб.
Представим результаты горизонтального анализа в таблице 2.2 (см. таблица А.7 "Анализ изменения статей баланса" Приложение А).
Таблица 2.2 – Анализ изменения статей баланса ООО "ЭДЕМ", тыс.руб.
| Наименования позиций | Отчетные даты | ||||
| 01.01.2009 | 01.04.2009 | 01.07.2009 | 01.10.2009 | 01.01.2010 | |
| АКТИВ | |||||
| Внеоборотные (постоянные) активы: | |||||
| - нематериальные активы | 0 | 0 | 0 | 0 | |
| - основные средства | 0 | 0 | 0 | 0 | |
| - незавершенное строительство | 0 | 0 | 0 | 0 | |
| - долгосрочные финансовые вложения | 0 | 0 | 0 | 0 | |
| - прочие внеоборотные активы | 0 | 0 | 0 | 0 | |
| Итого внеоборотные активы | 0 | 0 | 0 | 0 | |
| Оборотные (текущие) активы: | |||||
| - производственные запасы и МБП | 0 | 0 | 0 | 0 | |
| - незавершенное производство | 0 | 0 | 0 | 0 | |
| - готовая продукция и товары | -68 | 101 | -127 | 108 | |
| - дебиторская задолженность | 91 | 154 | 102 | -191 | |
| - авансы поставщикам | 0 | 0 | 0 | 0 | |
| - денежные средства | -1 | 1 | 0 | 0 | |
| - прочие оборотные активы | -134 | 0 | 0 | 0 | |
| Итого оборотные активы | -112 | 256 | -25 | -83 | |
| ИТОГО АКТИВОВ | -112 | 256 | -25 | -83 | |
| ПАССИВ | |||||
| Собственный капитал: | |||||
| - уставный капитал | 0 | 0 | 0 | 0 | |
| - добавочный капитал | 0 | 0 | 0 | 0 | |
| - накопленный капитал | 57 | 238 | -9 | -208 | |
| Итого собственный капитал | 57 | 238 | -9 | -208 | |
| Заемный капитал: | |||||
| Долгосрочные обязательства: | |||||
| - займы и кредиты | 0 | 0 | 0 | 0 | |
| - прочие долгосрочные обязательства | 0 | 0 | 0 | 0 | |
| Итого долгосрочные обязательства | 0 | 0 | 0 | 0 | |
| Краткосрочные обязательства (текущие пассивы): | |||||
| - краткосрочные кредиты | 0 | 0 | 0 | 0 | |
| - кредиторская задолженность | -169 | 18 | -16 | 125 | |
| - авансы покупателей | 0 | 0 | 0 | 0 | |
| - расчеты с бюджетом | 0 | 0 | 0 | 0 | |
| - расчеты с персоналом | 0 | 0 | 0 | 0 | |
| - прочие краткосрочные обязательства | 0 | 0 | 0 | 0 | |
| = Итого краткосрочные обязательства | -169 | 18 | -16 | 125 | |
| Итого заемный капитал | -169 | 18 | -16 | 125 | |
| ИТОГО ПАССИВОВ | -112 | 256 | -25 | -83 | |
| Изменение чистого оборотного капитала | 57 | 238 | -9 | -208 | |
| Прирост износа основных средств | 0 | 0 | 0 | 0 | |
| Прирост износа нематериальных активов | 0 | 0 | 0 | 0 | |
Итак, проанализировав общую сумму изменений по активу баланса, можно сделать следующие выводы.
На 01.01.09 валюта баланса снизилась на 112 тысяч рублей по сравнению с предыдущим периодом. Это связано с сокращением денежных средств.
На 01.07.09 валюта баланса увеличилась на 256 тысяч рублей по сравнению с предыдущим периодом. Это связано с увеличением дебиторской задолженности на 91 тысячу рублей, денежных средств.
На 01.10.09 валюта баланса снизилась на 25 тысяч рублей по сравнению с предыдущим периодом.
На 01.01.10 валюта баланса уменьшилась на 83 тысячи рублей. Такое изменение валюты баланса связано с сокращением дебиторской задолженности на 191 тысячу рублей.
В общем, по итогу активов можно сделать вывод, что валюта баланса изменялась скачкообразно, это связано:
- доля готовой продукции изменяется скачкообразно это связано с сезонным спросом на продукцию;
- значительной долей дебиторской задолженности, что говорит о не налаженной работе с дебиторами.
Анализируя общую сумму изменений по пассиву баланса, делаем вывод что:
На 01.04.09 валюта баланса снизилась на 112 тысяч рублей по сравнению с предыдущим периодом. Это связано с уменьшением кредиторской задолженности на 169 тысяч рублей.
На 01.07.09 валюта баланса увеличилась на 256 тысяч рублей. Это связано с увеличением кредиторской задолженности на 18 тысяч рублей и увеличением накопленного капитала на 238 тыс.руб. по сравнению с предыдущим периодом.
На 01.10.09 валюта баланса снизилась на 25 тысяч рублей по сравнению с предыдущим периодом. Это связано с уменьшением накопленного капитала на 9 тысяч рублей.
На 01.01.10 валюта баланса уменьшилась на 83 тысячи рублей. Такое изменение связано с уменьшением накопленного капитала на 217 тысяч рублей.
В общем, по итогу пассивов делаем вывод, что валюта баланса так же как и в активе изменяется скачкообразно, это связано:
- доля накопленного капитала изменяется интенсивно, в первом квартале накопленный капитал увеличивается на 57 тысяч рублей, это характеризует эффективное распределение прибыли предприятия. В четвертом квартале накопленный капитал уменьшается на 208 тысяч рублей по сравнению с предыдущим периодом. Снижение капитала, как правило, является следствием неэффективной, убыточной деятельности предприятия.
Итак, представим график, на котором наглядно видно изменение валюты баланса.
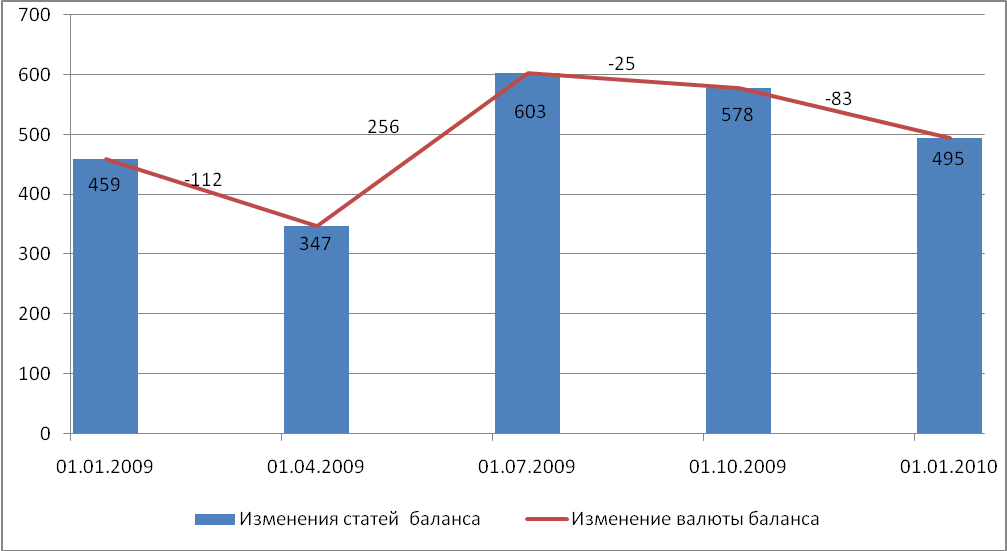
Рисунок 2.1 – Изменение валюты баланса по статьям баланса ООО "ЭДЕМ"
Задачей вертикального анализа является оценка степени влияния изменения значений отдельных статей баланса на общую структуру баланса.
Для проведения данного этапа анализа необходимо провести расчеты по формуле:
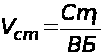 (2.2)
где Vcm – доля соответствующей статьи агрегированного баланса, в общем итоге;
Сmi – соответствующая статья агрегированного баланса предприятия, руб.;
ВБ – валюта агрегированного баланса, руб.
Результаты вертикального анализа представлены в таблице 2.3 (см. таблица А.8 "Структура баланса" Приложение А).
Таблица 2.3 – Вертикальный анализ агрегированного баланса ООО "ЭДЕМ"
| Наименования позиций | Отчетные даты | |||||
| 01.01.2009 | 01.04.2009 | 01.07.2009 | 01.10.2009 | 01.01.2010 | ||
| СТРУКТУРА ВНЕОБОРОТНЫХ АКТИВОВ | ||||||
| Нематериальные активы | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | |
| Основные средства | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | |
| Незавершенное строительство | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | |
| Долгосрочные финансовые вложения | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | |
| Прочие внеоборотные активы | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | |
| Итого внеоборотные активы | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | |
| Доля в общих активах | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | |
| Коэффициент износа основных средств | 0% | 0% | 0% | 0% | 0% | |
| Коэффициент износа нематериальных активов | 0% | 0% | 0% | 0% | 0% | |
| СТРУКТУРА ОБОРОТНЫХ АКТИВОВ | ||||||
| Производственные запасы и МБП | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | |
| Незавершенное производство | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | |
| Готовая продукция и товары | 37,9% | 30,5% | 34,3% | 13,8% | 38,0% | |
| Дебиторская задолженность | 32,7% | 69,5% | 65,5% | 86,0% | 61,8% | |
| Авансы поставщикам | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | |
| Денежные средства | 0,2% | 0,0% | 0,2% | 0,2% | 0,2% | |
| Прочие текущие активы | 29,2% | 0,0% | 0,0% | 0,0% | 0,0% | |
| Итого оборотные активы | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | |
| Доля в общих активах | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | |
| СТРУКТУРА ИНВЕСТИРОВАННОГО КАПИТАЛА | ||||||
| Уставный капитал | 79,8% | 61,2% | 31,1% | 31,6% | 56,4% | |
| Добавочный капитал | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | |
| Накопленный капитал | 20,2% | 38,8% | 68,9% | 68,4% | 43,6% | |
| Долгосрочные обязательства | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | |
| Итого инвестированный капитал | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | |
| Доля в общих пассивах | 41,0% | 70,6% | 80,1% | 82,0% | 53,7% | |
| СТРУКТУРА КРАТКОСРОЧНЫХ ОБЯЗАТЕЛЬСТВ (ТЕКУЩИХ ПАССИВОВ) | ||||||
| Краткосрочные кредиты | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | |
| Кредиторская задолженность | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | |
| Авансы покупателей | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | |
| Расчеты с бюджетом | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | |
| Расчеты с персоналом | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | |
| Прочие краткосрочные обязательства | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | |
| Итого краткосрочные обязательства | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | |
| Доля в общих пассивах | 59,0% | 29,4% | 19,9% | 18,0% | 46,3% | |
| Уровень чистого оборотного капитала в общих активах (фактический) (ЧОК/Всего активов) | 41,0% | 70,6% | 80,1% | 82,0% | 53,7% | |
| Достаточный уровень чистого оборотного капитала в общих активах | 0,0% | 1,6% | 38,3% | 14,4% | 54,1% | |
| Уровень собственного капитала в общих пассивах | 41,0% | 70,6% | 80,1% | 82,0% | 53,7% | |
| Достаточный уровень собственного капитала в общих пассивах | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | |
Проведя вертикальный анализ агрегированного баланса, приведем следующие выводы.
Проанализируем оборотные активы. Можно смело утверждать, что это наиболее значимая часть активов. Во всех кварталах она равна 100%.
Значительную часть оборотных активов занимает дебиторская задолженность. Во всех периодах этот показатель принимает значение от 32,7% в первом квартале до максимального – 86,0% в четвертом квартале. Высокая дебиторская задолженность связана с падением спроса платежеспособности населения, т.е. падения выручки. Денежные средства во всех кварталах занимают 0,2% кроме второго квартала во время, которого этот показатель равен 0%. Готовая продукция на складах в первом квартале занимает 37,9% однако с последующих кварталов она начинает постепенно снижаться до 13,8%. К началу следующего года показатель значительно изменился до 38%. Скачкообразное изменение готовой продукции говорит о сезонном спросе. Прочие текущие активы значительную долю занимают в 1 квартале (29,2%), в последующих кварталах этот показатель равен 0%.
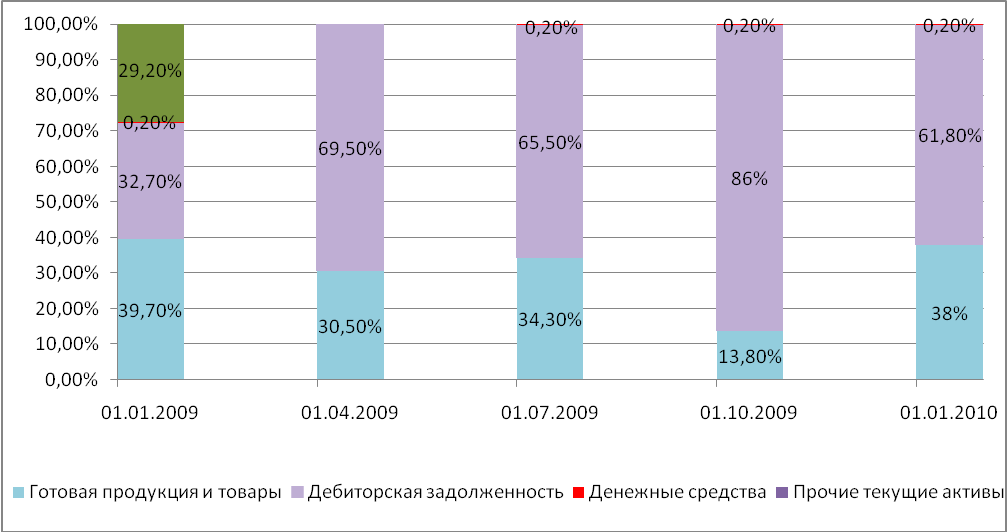
Рисунок 2.2 – Структура оборотных активов ООО "ЭДЕМ"
Проанализируем инвестиционный капитал. Основную долю инвестиционного капитала занимает уставный капитал, с первого квартала по четвертый он снижается от 79,8% до 31,6%. Однако на начало следующего года он повышается до 56,4%.
Накопленный капитал принимает значение 20,2% с первого квартала до максимального - 68,4% в третьем квартале. На начало следующего года накопленный капитал снизился до 43,6% .
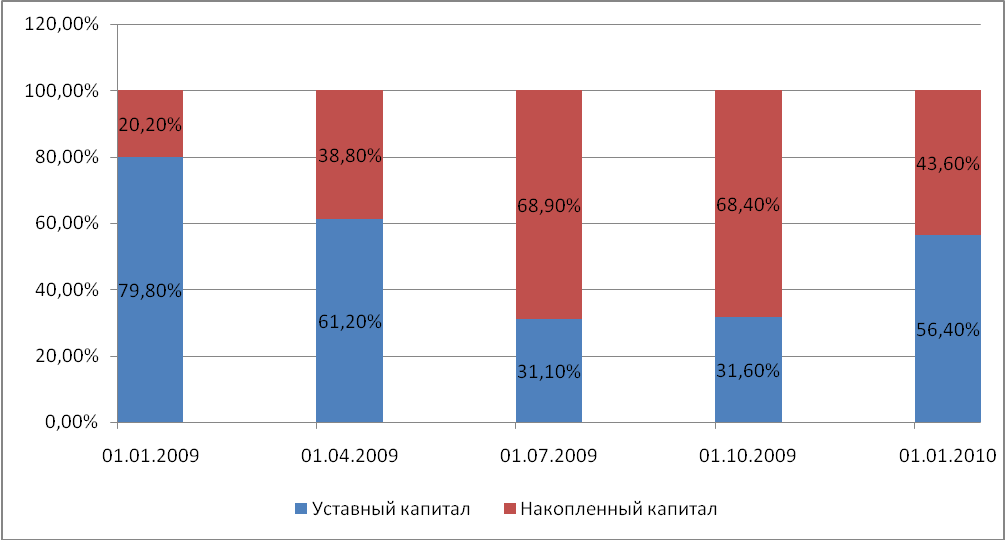
Рисунок 2.3 – Структура инвестиционного капитала ООО "ЭДЕМ"
Общая доля инвестиционного капитала в пассивах высока. Максимум приходиться на 4 квартал – 82%. Минимум – на 1 квартал – 41%.
Проанализировав текущие пассивы, видно, что основной элемент текущих пассивов – кредиторская задолженность. Ее величина постоянна. Из этого мы можем сделать вывод, что помимо кредитов в кредитных организациях, предприятие работает с поставщиками, предоставляющими свой товар в кредит, причем учитывая неизменность долевого процента, величина кредита постоянна и предприятие стабильно ее погашает.
Предприятие не имеет - задолженности перед бюджетом (налоги и сборы) и персоналом (заработная плата). Отметим, что доля кредиторской задолженности в текущих пассивах составляет, максимум первый квартал – 59%, минимум четвертый квартал – 18%.
Итак, представим наглядно долю инвестиционного капитала и долю краткосрочных обязательств в общих пассивах.
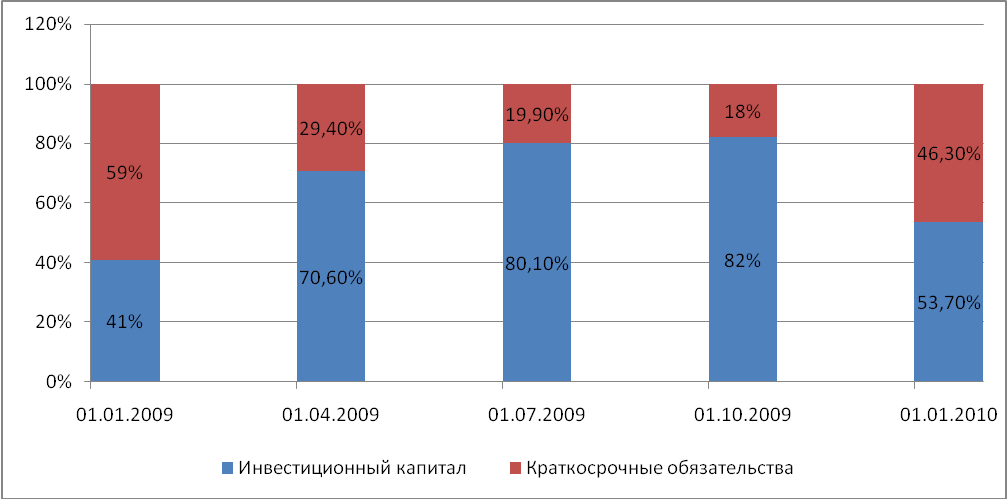
Рисунок 2.4 – Структура пассивов ООО "ЭДЕМ"
В целом можно сказать, что финансовое состояние предприятие целиком зависит от его деятельности и не взаимосвязано с сезонными колебаниями.
Можно отметить, что валюта баланса резко возрастает только во втором квартале. Резкое возрастание валюты баланса со второго периода связано с значительным увеличением кредиторской задолженности. К третьему и четвертому периоду предприятие рассчитывается с частью долгов.
2.4 Анализ ликвидности ООО "ЭДЕМ"
Ликвидность характеризует способность предприятия погашать краткосрочные обязательства в срок и в полном объеме. [15]
Коэффициент текущей ликвидности характеризует общую обеспеченность предприятия оборотными средствами для ведения хозяйственной деятельности и своевременного погашения краткосрочных обязательств. Коэффициент текущей ликвидности показывает, сколько рублей текущих активов предприятия приходится на один рубль текущих обязательств. Его можно определить по следующей формуле:
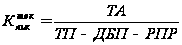 (2.3)
где Кликтек – коэффициент текущей ликвидности;
ТА – текущие активы предприятия, тыс. руб.;
ТП – текущие пассивы предприятия, тыс. руб.;
ДБП – доходы будущих периодов, руб.;
РПР – резервы предстоящих расходов, руб.
Доходы будущих периодов так же, как и резервы предстоящих платежей, не являются обязательными к погашению, поэтому их целесообразно исключить из текущих пассивов. Рекомендуемое значение данного коэффициента не менее 2.
Коэффициент быстрой ликвидности (коэффициент промежуточной ликвидности) аналогичен коэффициенту текущей ликвидности, однако он исчисляется по более узкому кругу показателей, из расчетов исключаются производственные запасы, так как это наименее ликвидная статья в текущих активах. Рекомендуемое значение показателя составляет от 0,9 до 1. Коэффициент определяется по формуле:
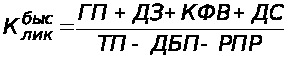 (2.4)
где ГП – готовая продукция предприятия, руб.;
ДЗ – дебиторская задолженность предприятия, руб.;
КФВ – краткосрочные финансовые вложения руб.;
ДС – денежные средства, руб.
Коэффициент абсолютной ликвидности является наиболее жестким критерием ликвидности, т.к. показывает, какая часть краткосрочных обязательств может быть при необходимости погашена немедленно. Рекомендуемый коэффициент равен от 0,2 до 0,3. [18] Рассчитывается он по формуле:
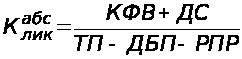 (2.5)
Результаты расчетов коэффициентов ликвидности представлены в таблице 2.4 (см.также таблица А.9 "Показатели ликвидности" Приложение А)
Таблица 2.4 – Оценка ликвидности предприятия ООО "ЭДЕМ"
| Наименование показателя | периоды | |||
| 1 | 2 | 3 | 4 | |
| Коэффициент текущей ликвидности | 3,402 | 5,025 | 5,558 | 2,162 |
| Коэффициент промежуточной ликвидности | 3,402 | 5,025 | 5,558 | 2,162 |
| Коэффициент абсолютной ликвидности | 0 | 0,008 | 0,01 | 0,005 |
Коэффициент текущей ликвидности во всех периодах принимает рекомендуемое значение >2. Это свидетельствует о том, что предприятие ООО "Эдем" обеспечено оборотными средствами для ведения хозяйственной деятельности и имеющихся у него средств хватит для того, чтобы покрыть все краткосрочные обязательства. Коэффициент скачкообразно повышается в период с 1 по 3 квартал, принимая в последнем свое минимальное значение – 2,162. Проиллюстрируем наглядно динамику текущей ликвидности.
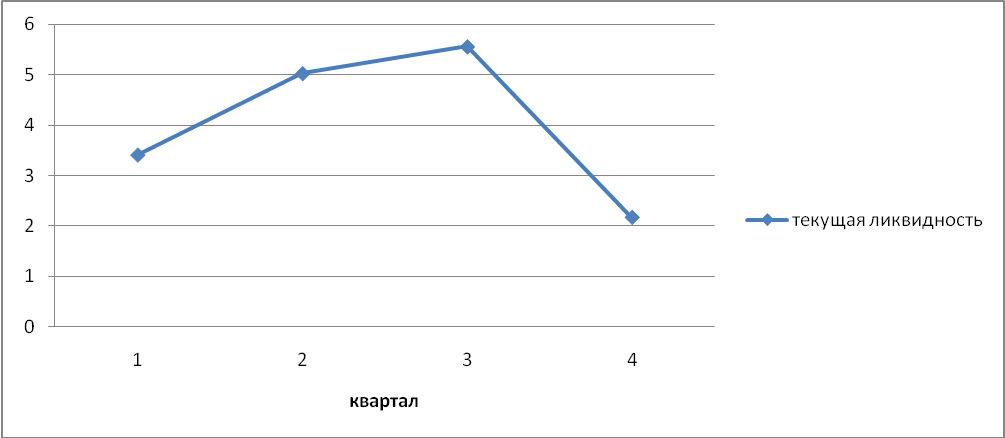
Рисунок 2.5 – Динамика текущей ликвидности ООО "ЭДЕМ"
Коэффициент промежуточной ликвидности при максимальном размере превышает рекомендуемое значение >0,8, более того, это означает, что предприятие способно выполнить все краткосрочные обязательства за счет среднереализованных активов.
Коэффициент абсолютной ликвидности показывает, что предприятие абсолютно не в состоянии погасить свои краткосрочные обязательства. Данный коэффициент принимает в одном из кварталов нулевое значение. На данном предприятии значение показателя ниже рекомендуемого, что говорит о нехватке предприятию денежных средств для покрытия краткосрочных обязательств.
Высокое значение текущей ликвидности говорит о том, что на предприятии большая доля готовой продукции.
Таким образом, проведя анализ ликвидности предприятия можно сделать следующие выводы. Предприятие не располагает достаточным уровнем денежных средств для мгновенного погашения обязательств. Рассматривая коэффициент среднесрочной ликвидности, видим, что величина дебиторской задолженности не позволяет ему выполнять краткосрочные обязательства. Коэффициент текущей ликвидности показывает, что предприятие достаточно обеспеченно оборотными средствами для ведения хозяйственной деятельности и своевременного погашения краткосрочных обязательств. В целом, повышение ликвидности организации может быть достигнуто путем:
- высвобождение денежных средств;
- совершенствования работы по управлению оборотным капиталом, прежде всего за счет ускорения оборачиваемости дебиторской задолженности.
2.5 Анализ финансовой устойчивости ООО "ЭДЕМ"
Финансовая устойчивость предприятия связана с общей финансовой структурой предприятия, степенью зависимости от инвесторов и кредиторов и способностью маневрировать собственными оборотными средствами.
Величина собственных оборотных средств предприятия характеризует величину оборотных средств, финансируемых за счет инвестированного капитала. Величина собственных оборотных средств определяется, как разница инвестированного капитала и внеоборотных активов предприятия по следующей формуле:
СОС = СК +ДО – ВА (2.6)
где СОС – собственные оборотные средства предприятия, тыс.руб.;
СК – собственный капитал предприятия, тыс.руб.;
ДО – долгосрочные обязательства предприятия, тыс.руб.;
ВА – внеоборотные активы предприятия, тыс.руб.
Данный показатель рассматривают как один из основных индикаторов общего финансового положения предприятия на рынке товаров и услуг, так как его суть заключается в потенциальной возможности предприятия к дальнейшему развитию своей деятельности и характеризует управленческие решения прошлого периода. На финансовом положении предприятия отрицательно сказывается как недостаток, так и излишек собственных оборотных средств. Значительное превышение показателя над оптимальной потребностью в нем свидетельствует о неэффективном использовании ресурсов.[15]
Сохранение финансовой устойчивости требует, чтобы собственные ресурсы покрывали основные средства и частично оборотные. Коэффициент обеспеченности собственными оборотными средствами характеризует долю оборотных активов, образованных средствами за счет собственных оборотных средств, определяется отношением величины собственных оборотных средств к величине текущих активов предприятия:
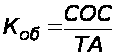 (2.7)
где Коб – коэффициент обеспеченности собственными оборотными средствами;
ТА – текущие активы предприятия, тыс.руб.
Рекомендуемое значение коэффициента обеспеченности собственными оборотными средствами › 0,1. Увеличение показателя в динамике свидетельствует о росте финансовой устойчивости предприятия.
Коэффициент обеспеченности запасов собственными оборотными средствами характеризует долю СОС в покрытии материальных запасов, рассчитывается по формуле:
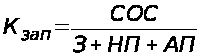 (2.8)
где Кзап – коэффициент обеспеченности запасов СОС;
НП – незавершенное производство предприятия, тыс.руб.;
АП – авансы поставщикам, тыс. руб.
Данный коэффициент характеризует степень покрытия запасов (сырье и материалы) и затрат (незавершенное производство, авансы поставщикам) собственными источниками финансирования. Для финансово устойчивого предприятия эта величина должна превышать 0,6. Уровень коэффициента оценивается в зависимости от состояния материальных запасов. [19]
Кроме общей финансовой структуры предприятия, для финансовой устойчивости важны степень зависимости предприятия от инвесторов и кредиторов. Показателя финансовой устойчивости оценивают состав источников финансирования и динамику соотношений между ними.
Коэффициент общей платежеспособности определяется по формуле:
 (2.9)
где Кпл – коэффициент общей платежеспособности;
ВБ – валюта баланса, тыс.руб.
Коэффициент платежеспособности определяет долю собственного капитала в общей величине источников финансирования предприятия. Принято считать, что чем выше значение этого показателя, тем менее зависимо от внешних источников финансирования анализируемое предприятие. С точки зрения кредиторов, предприятие, имеющее высокий показатель платежеспособности, потенциально имеет более высокую вероятность возврата всех видов обязательств, т.к. возможно их погашение за счет собственных средств.
Коэффициент автономии рассчитывается как отношение величин собственного и заемного капиталов:
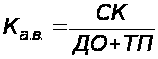 (2.10)
где Ка.в. – коэффициент автономии предприятия.
Коэффициент показывает зависимость анализируемого предприятия от внешних источников финансирования. Для финансово устойчивого предприятия величина коэффициента автономии определяется условиями деятельности каждого предприятия и оборачиваемостью оборотных средств.
Для деятельности предприятия представляет интерес рассмотрение показателя, характеризующего соотношение выписанных и полученных счетов, который рассчитывается по формуле:
 (2.11)
где Ксч – коэффициент выписанных и полученных счетов;
ДЗ – дебиторская задолженность, тыс.руб.;
КЗ – кредиторская задолженность, тыс.руб.
Это отношение определяется условиями деятельности предприятия.[15]
При проведении финансового анализа предприятия возникает необходимость определения будущего прогнозного состояния организации. Одним из прогнозных методов является метод-индекс Альтмана. Этот метод представляет собой функцию от некоторых показателей, характеризующих экономический потенциал предприятия и результаты его работы за отчетный период. В общем виде индекс кредитоспособности (Z) - Индекс Альтмана определяется:
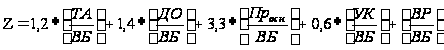 ,
(2.12)
где
 - анализируемый
индекс Альтмана;
 -
прибыль от
основного вида
деятельности
до уплаты налога
на прибыль,
тыс. руб.;
 -
уставный капитал
предприятия,
тыс. руб.;
 -выручка
за отчетный
период, тыс.
руб.
Для данного показателя устанавливаются нормативные значения, отражающие вероятность наступления банкротства. [20]
Таблица 2.5 – Показатели вероятности банкротства
| Показатель | Вероятность банкротства |
| Z<1,8 | очень высокая |
| 1,81< Z<2,7 | Высокая |
| 2,71< Z<2,99 | Средняя |
| Z>3 | Низкая |
Результаты расчетов представлены в таблице 2.6.
Таблица 2.6 – Оценка финансовой устойчивости предприятия ООО "Эдем"
| Наименование показателя | периоды | |||
| 1 | 2 | 3 | 4 | |
| Величина собственных | ||||
| оборотных средств | 245 | 483 | 474 | 266 |
| Коэффициент | ||||
| обеспеченности ЧОК | 0,706 | 0,801 | 0,82 | 0,537 |
| Коэффициент | ||||
| обеспеченности запасов | 0 | 0 | 0 | 0 |
| ЧОК | ||||
| Коэффициент общей | ||||
| платежеспособности | 0,706 | 0,801 | 0,82 | 0,537 |
| Коэффициент автономии | 2,402 | 4,025 | 5,558 | 1,162 |
| Коэффициент соотношения | ||||
| выписанных и полученных | 2,4 | 3,3 | 4,8 | 1,3 |
| счетов | ||||
| Показатель Альтмана Z | 10,87 | 6,52 | 9,53 | 6,87 |
По результатам проведенного анализа опишем уровень и динамику показателей финансовой устойчивости (см. таблица А.6 "Агрегированный баланс" и таблица А.10 "Показатели финансовой устойчивости" Приложение А).
Величина собственных оборотных средств во всех четырёх кварталах ›0, это означает, что структура баланса удовлетворительна, предприятие финансово устойчиво.
Коэффициент обеспеченности собственными оборотными средствами в течение всего года ›0,1. Это говорит о том, что предприятие само обеспечивает себя оборотными средствами. Что в свою очередь свидетельствует о финансовой устойчивости предприятия.
Коэффициент обеспеченности запасов собственными источниками финансирования < 0,6. Отсюда можно сделать вывод, что запасы (сырье и материалы) и затраты не покрываются собственными источниками финансирования. Для финансово устойчивого предприятия эта величина должна превышать 0,6.
Коэффициент платежеспособности определяет долю собственного капитала в общей величине источников финансирования предприятия. В первых трех кварталах коэффициент превышает рекомендуемое значение › 0,6. А вот в четвертом квартале показатель снизился ниже рекомендуемого.
Коэффициент автономии имеет максимальное значение 4,558 в третьем периоде, а минимальное 1,162 в четвертом, он должен принимать значение не меньше 1, что говорит о финансовой устойчивости предприятия. Предприятие может существовать без стороннего финансирования.
Коэффициент соотношения выписанных и полученных счетов в целом увеличивался. Во втором периоде по сравнению с первым отмечается значительное увеличение с 2,4 до 3,3. Общее увеличение говорит о том, что у предприятия увеличивалась дебиторская задолженность, а это приводит к временному оттоку денежных средств из производства. В четвертом квартале величина данного коэффициента снижается с 4,8 до 1,3, что говорит о том, что с предприятием частично рассчитались.
Индекс Альтмана в первом квартале равен 10,87, во втором 6,52, в третьем 9,53, а в четвертом 6,87. можно сделать вывод, что во всех кварталах вероятность банкротства будет низкая.
Для наглядного рассмотрения представим оценку финансовой устойчивости предприятия ООО "ЭДЕМ" на рисунке 2.6.
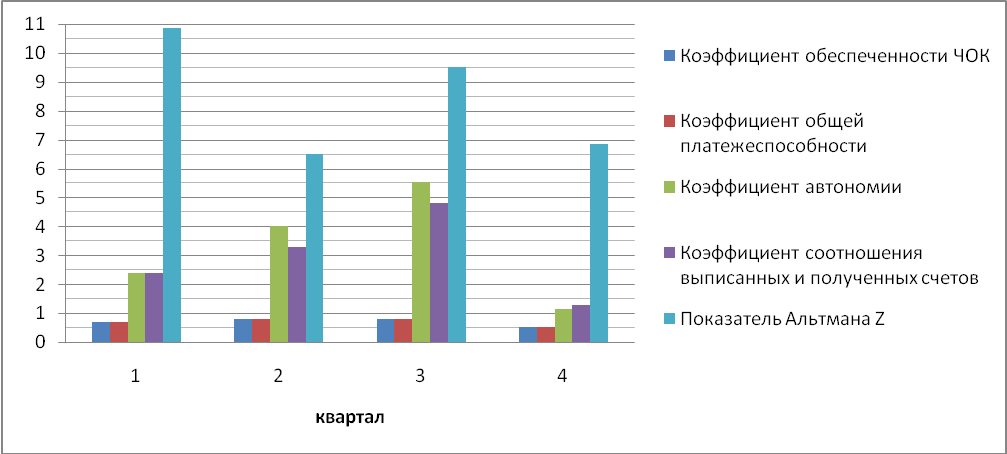
Рисунок 2.6 – Оценка финансовой устойчивости предприятия ООО "ЭДЕМ"
Таким образом, можно сделать следующий вывод. Предприятие имеет достаточного собственного финансирования для прибыльной деятельности.
Поэтому можно сказать, что в целом предприятие финансово устойчиво, его финансовая структура оптимальна, зависимость от кредиторов невысокая, вероятность банкротства очень низкая. Предприятие способно в будущем успешно функционировать.
2.6 Анализ деловой активности ООО "ЭДЕМ"
Оценка деловой активности предприятия основана на показателях использования, управления и оборачиваемости текущих активов и пассивов, собственных оборотных средств. Анализ текущих активов проводят по следующим показателям:
оборот запасов материалов;
оборот незавершенного производства;
оборот готовой продукции;
оборот выставленных счетов;
5) оборот денежных средств;
6) затратный цикл. [15]
Необходимые показатели, характеризующие деловую активность ООО "Эдем" представлены в таблице 2.7 (см. таблица А.15 "Показатели оборачиваемости" Приложение А).
Таблица 2.7 – Показатели оборачиваемости ООО "ЭДЕМ"
| Наименование показателя | Ед.из. | периоды | |||
| м | 1 | 2 | 3 | 4 | |
| Период оборачиваемости | |||||
| запасов, материалов | дн | 0 | 0 | 0 | 0 |
| Период оборачиваемости | |||||
| незавершенного производства | дн | 0 | 0 | 0 | 0 |
| Период оборачиваемости | |||||
| готовой продукции и товаров | дн | 30 | 37 | 32 | 25 |
| Период оборачиваемости | |||||
| дебиторской задолженности | дн | 42 | 74 | 101 | 76 |
| Период оборачиваемости | |||||
| прочих оборотных активов | дн | 14 | 0 | 0 | 0 |
| Продолжительность затратного | |||||
| цикла | дн | 87 | 111 | 133 | 101 |
| Период оборачиваемости | |||||
| кредиторской задолженности | дн | 40 | 26 | 25 | 31 |
| Период оборачиваемости расчетов | |||||
| с бюджетом и персоналом | дн | 0 | 0 | 0 | 0 |
| Продолжительность кредитного | |||||
| цикла | дн | 40 | 26 | 25 | 31 |
| Продолжительность чистого цикла | дн | 48 | 85 | 108 | 70 |
Период оборачиваемости запасов материалов характеризует среднюю продолжительность хранения запасов на складе. В нашем случае этот период равен 0. Это означат, что на складе нет запасов для хранения.
Период оборачиваемости незавершенного производства также равен 0. Период оборачиваемости готовой продукции в среднем равен одному месяцу. Это может объясняться характером сбыта. Продукция предприятия требует не очень длительного процесса сбыта. И в течении месяца сбывается потребителям.
Оборот дебиторской задолженности занимает основную часть в затратном цикле. От 42дней в первом периоде до 76 дней в последнем.
Прочие оборотные активы занимают процентную долю в затратном цикле только в первом квартале – 16,6%.
Общей характеристикой оборачиваемости текущих активов является "затратный цикл", представляющий собой сумму периодов оборотов элементов текущих активов. Относительно первого квартала этот показатель в дальнейшем имел очень выраженную тенденцию к повышению. От 87 дней он к третьему кварталу возрос до 133 и снизился в четвертом до 101 дня. Это, как уже говорилось, объясняется снижением размеров основных фондов.
Сумма периодов оборотов текущих пассивов представляет собой "кредитный цикл". Наибольший удельный вес в "кредитном цикле" имеет кредиторская задолженность. Количественный показатель показывает, что период оборота с 40 дней в первом периоде возрос до 31дня в четвертом. Во втором и третье показатель почти вполовину меньше чем в первом и во втором. Предприятие стало намного медленнее погашать обязательства перед кредиторами.
В целом, "кредитный цикл" показывает период, за который предприятие может потенциально выплатить краткосрочные обязательства различным кредиторам. За весь период исследования можно пронаблюдать тенденцию то к снижению, то к увеличению кредитного цикла. Таким образом, можно сказать, что наиболее быстро – за 25-26 дней, предприятие способно погасить свои обязательства только