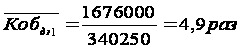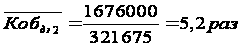Разработка рекомендаций по улучшению финансового состояния коммерческой организации (на примере ООО "ЭДЕМ")
Размер "чистого цикла" представляет собой разницу величин "затратного цикла" и "кредитного цикла". Поскольку мы видим, что на протяжении всех периодов величина чистого цикла имеет тенденцию к увеличению, это означает, что текущих активов профинансировано за счет непосредственных участников производства будет меньше.
На рисунке 2.7 представлены периоды оборотов оборотных активов о текущих пассивов ООО "ЭДЕМ".
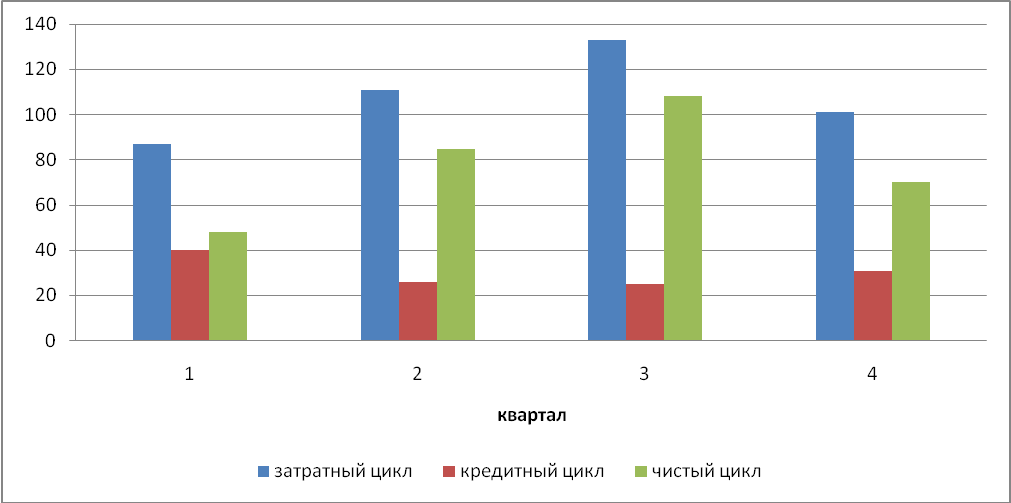
Рисунок 2.7 – Периоды оборотов оборотных активов и текущих пассивов ООО "ЭДЕМ"
2.7 Анализ прибыльности ООО "ЭДЕМ"
Цель анализа прибыльности – это оценка способности предприятия приносить доход на вложенные в текущую деятельность средства.
Для проведения анализа прибыльности предприятия используют форму №2 "Отчет о прибылях и убытках предприятия".
Существенное влияние на чистую прибыль оказывает структура ресурсов предприятия. Для управления ресурсами и определения их оптимальной структуры для заданного объема производства применяют показатель – производственный рычаг, который характеризует потенциальную возможность оказывать влияние на валовый доход путем изменения структуры ресурсов и объема выпуска продукции.
При расчете операционного (производственного) рычага используют понятие маржинальной прибыли. Маржинальная прибыль характеризует степень покрытия постоянных затрат выручкой от реализации. В отличие от переменных большую часть постоянных затрат при сокращении деятельности предприятия и снижении выручки от реализации нелегко уменьшить, т.к. предприятие обязано начислять амортизацию, выплачивать проценты по ранее полученным кредитам и производить другие выплаты. Показатели прибыльности характеризуют возможность предприятия влиять на объем получаемой выручки и соответственно прибыли через управление уровнем переменных и постоянных затрат. Для выявления причин, влияющих на данные показатели, рассчитывается ряд коэффициентов.
Показатель прибыльности переменных затрат показывает, как изменится прибыль от основной деятельности при изменении переменных затрат на одну денежную единицу.
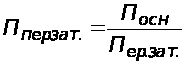 (2.13)
где Ппер.зат. – прибыльность переменных затрат предприятия;
Посн. – прибыль от основной деятельности предприятия, тыс.руб.;
Пер.зат. – переменные затраты предприятия, тыс.руб.
Прибыльность всех затрат отражает влияние общих затрат на изменение прибыли. Данный показатель определяется по формуле:
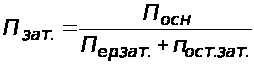 (2.14)
где Пзат – прибыльность всех затрат.
Для определения запаса финансовой прочности предприятия определяют точку безубыточности, или порог рентабельности. Точка безубыточности – это такая выручка от реализации продукции, при которой предприятие уже не имеет убытков, но еще и не получает прибыли. Валовой маржи в точности хватает на покрытие постоянных затрат. Точку безубыточности можно определить по формуле:
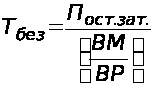 (2.15)
где Тбез – точка безубыточности, тыс.руб.;
ВМ – валовая маржа, тыс.руб.
Запас финансовой прочности в абсолютном выражении показывает превышение выручки от реализации над точкой безубыточности. Чем больше данное превышение, тем меньше присутствует риск потери предприятием платежеспособности и возникновения ситуации банкротства.
Запас финансовой прочности определяется по формуле:
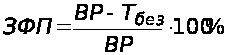 (2.16)
где ЗФП – запас финансовой прочности, %.
Для проведения анализа прибыльности предприятия используют форму №2. Существенное влияние на чистую прибыль оказывает структура себестоимости.
Переменные затраты увеличиваются и уменьшаются пропорционально объему производства продукции. Эти расходы сырья, материалов, топлива, заработной платы работникам, отчисления и налоги от зарплаты и выручки и т.д.
Постоянные затраты не зависят от объема производства и реализации продукции. К ним относятся амортизация основных средств и нематериальных активов, суммы выплаченных процентов за кредиты банка, арендная плата, расходы на управление и организацию производства, зарплата персонала предприятия на повременной оплате и т.д. Постоянные затраты в месте с прибылью составляют маржинальных доходов предприятия
Результаты расчета показателей прибыльности предприятия представлены в таблице 2.8.
Таблица 2.8 – Оценка прибыльности предприятия ООО "ЭДЕМ"
| Наименование показателя | Период | исследования | ||
| 1 | 2 | 3 | 4 | |
| Прибыльность переменных | ||||
| затрат | 59,2% | 34,8% | 152,2% | 18,8% |
| Прибыльность постоянных | ||||
| затрат | 59,2% | 34,8% | 152,2% | 18,8% |
| Прибыльность всех затрат | 29,6% | 17,4% | 76,1% | 9,4% |
| Точка безубыточности, | ||||
| тыс.руб. | 261 | 286 | 158 | 401 |
| Запас финансовой прочности | 37,2% | 25,8% | 60,4% | 15,8% |
| Абсолютное отклонение от | ||||
| точки безубыточности, | 155 | 99 | 240 | 76 |
| тыс.руб. | ||||
Наглядное изображение уровня выручки и точки безубыточности ООО "ЭДЕМ" отражено на рисунке 2.8.
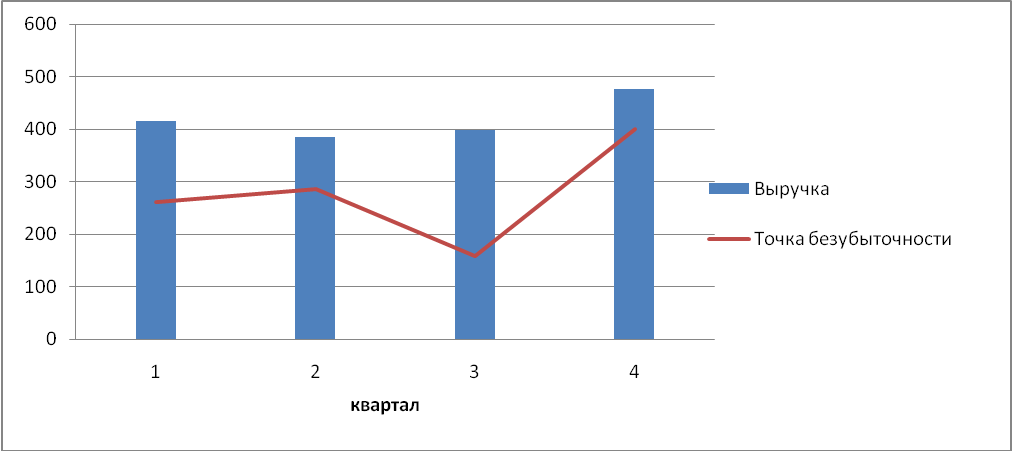
Рисунок 2.8 – Уровень выручки и точки безубыточности ООО "ЭДЕМ"
Проанализируем полученные данные (см. таблица А.13 "Показатели прибыльности" Приложение А).
Показатель прибыльность переменных затрат наибольшее значение принимает в первом квартале – 152%.
Анализируя запас финансовой прочности предприятия, видим, что наиболее велико его значение в 3 квартале – 60,4%. То есть на 60,4% может быть снижен объем реализации продукции (услуг), чтобы предприятие не понесло убытков.
Исследуемое предприятие имеет прибыль во всех четырех кварталах. Так же имеется запас финансовой прочности. Предприятие получает прибыль от постоянных и переменных затрат, а так же от всех затрат. Наиболее прибыльным оказался третий квартал. Данное предприятие работает без убытков, оно способно покрывать все свои расходы при этом получая прибыль.
2.8 Анализ показателей рентабельности ООО "ЭДЕМ"
Коэффициенты рентабельности показывают, насколько прибыльна деятельность предприятия. Базой для расчета данных коэффициентов служит полученная прибыль и ее отношение либо к вложенным средствам, либо к объему реализованной продукции. Рентабельность всего капитала позволяет определить эффективность использования всего капитала предприятия по формуле:
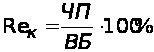 (2.17)
где Reк – рентабельность всего капитала предприятия, %;
ЧП – чистая прибыль, тыс. руб.
Рентабельность всего капитала показывает, сколько чистой прибыли принесли вложения собственникам предприятия.
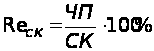 (2.18)
где Reск – рентабельность собственного капитала, %.
Одним из приемов анализа является оценка взаимозависимости рентабельности активов, рентабельности реализации, оборачиваемости активов. Рассмотрим формулу Дюпона, с помощью которой осуществляют факторный анализ рентабельности собственного капитала:
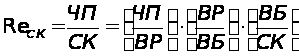 (2.19)
Данный показатель отражает зависимость рентабельности активов не только от рентабельности реализации, но и от оборачиваемости активов, а также показывает:
значение коэффициента оборачиваемости активов для обеспечения конкурентного уровня рентабельности активов;
значение коэффициента реализованной продукции;
возможность альтернативного выбора между рентабельностью реализованной продукции и скоростью оборота активов компании. [18]
Такое представление рентабельности собственного капитала на составляющие позволяет выявить, что является причиной недостаточно высокого уровня этого показателя.
Результаты расчета рентабельности предприятия сведены в таблицу 2.9.
Таблица 2.9 – Оценка рентабельности предприятия ООО "ЭДЕМ"
| Наименование показателя | Период исследования, квартал | |||
| 1 | 2 | 3 | 4 | |
| Рентабельность всего капитала | 27,4% | 12% | 29,1% | 7,6% |
| Рентабельность собственного капитала | 43,9% | 15,7% | 35,9% | 11,1% |
| Анализ формулы Dupont | ||||
| Прибыльность продаж | 0,228 | 0,148 | 0,432 | 0,086 |
| Оборачиваемость активов | 1,032 | 0,811 | 0,674 | 0,889 |
| Коэффициент капитализации | 1,861 | 1,305 | 1,234 | 1,45 |
(для анализа см. таблица А.16 "Показатели рентабельности" Приложение А)
В результате анализа рентабельности всего капитала было выяснено, что наивысшей прибыльностью капитал предприятия характеризовался в третьем периоде, когда прибыльность всего капитала предприятия составила 29,1%.
В четвертом периоде рентабельность капитала значительно уменьшилось по сравнению с третьим кварталом до 7,6%. Это объясняется снижением объема основных средств и сокращения выпуска продукции.
Рентабельность собственного капитала имела тенденцию к снижению во втором и четвертом квартале.
Показатель рентабельности продаж (оборота) показывает, сколько прибыли приходится на единицу реализуемой продукции. Как показали расчеты, реализуемая продукция приносила прибыль во всех периодах.
Оценка рентабельности наглядно представлена на рисунке 2.9.
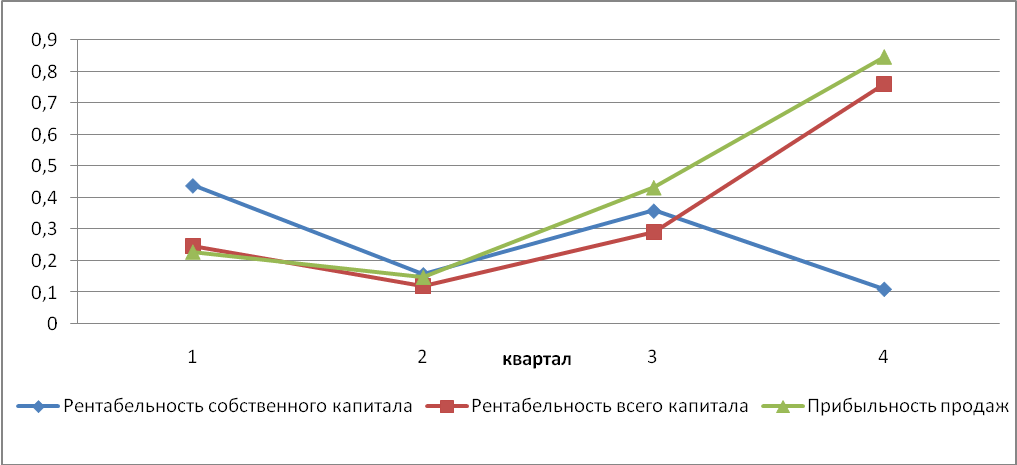
Рисунок 2.9 – Оценка рентабельности предприятия ООО "ЭДЕМ"
В результате анализа отдельных показателей, характеризующих финансовое состояние организации можно сделать следующие выводы:
В результате горизонтального и вертикального анализа баланса было выявлено незначительное снижение с начала года валюты баланса, одновременно с этим прослеживается значительное снижение объемов производства предприятия.
В структуре активов предприятия весомую часть занимали оборотные средства до тех пор, пока предприятие не реализовало часть из них. В дальнейшем значительную долю стало занимать дебиторская задолженность.
Анализ показателей ликвидности предприятия в большинстве случаев подтвердил способность предприятия своевременно и в полном объеме выполнять краткосрочные обязательства за счет текущих активов;
В ходе анализа деловой активности общества было выявлено увеличение периода оборачиваемости текущих активов к концу года, что свидетельствует о снижение эффективности производства.
Предприятие в последнем квартале получило маленькую прибыль. Это свидетельствует о необходимости руководства пересмотреть политику в отношении управления резервами и системой руководства, дабы повысить ликвидность и рентабельность производства.
В целом, можно сделать вывод, что значительных трудностей в общей финансовой структуре ООО "ЭДЕМ" в 2009 году не наблюдалось. Показатели ликвидности свидетельствуют о том, предприятие достаточно обеспеченно оборотными средствами для ведения хозяйственной деятельности и своевременного погашения краткосрочных обязательств, но имеются незначительные трудности с величиной денежных средств и дебиторской задолженностью. На протяжении всего периода исследования предприятие финансово устойчиво, его финансовая структура оптимальна, зависимость от кредиторов невысокая, вероятность банкротства очень низкая. Предприятие способно в будущем успешно функционировать. Но к концу года наблюдается снижение финансовой устойчивости ООО "ЭДЕМ", повышается его зависимость от внешних источников финансирования, связано это, прежде всего, с снижением прибыли, увеличением дебиторской задолженности. В связи с этим возникает необходимость разработать ряд рекомендаций по совершенствованию управления финансовым состоянием ООО "ЭДЕМ".
3. Основные направления по улучшению финансового состояния ООО "ЭДЕМ"
Прежде чем приступить к поиску направлений укреплений финансового состояния предприятия и разработке организационно-технических мероприятий, рассмотрим проблемы в финансово-хозяйственной деятельности предприятия, выявленные в ходе проведенного финансового анализа.
В течение отчетного года сохраняется низкий уровень абсолютной ликвидности предприятия это означает, что предприятие абсолютно не в состоянии погасить свои краткосрочные обязательства. Данный коэффициент принимает в одном из кварталов нулевое значение. На данном предприятии значение показателя ниже рекомендуемого, что говорит о нехватке предприятию денежных средств для покрытия краткосрочных обязательств.
Что касается финансовой устойчивости предприятия, то ее уровень достаточно высок. В течение отчетного года соблюдаются важнейшие условия финансовой устойчивости: наличие собственных оборотных средств и превышение суммы собственного капитала над заемным. В то же время, необходимо дальнейшее увеличение суммы собственных оборотных средств с целью повышения мобильности собственного капитала.
В ходе анализа деловой активности предприятия было выявлено увеличение периода оборачиваемости текущих активов к концу года, что свидетельствует о снижение эффективности производства. Основной проблемой деятельности предприятия в отчетном году является высокий уровень дебиторской задолженности. Таким образом, первоочередной задачей является повышение эффективности деятельности предприятия. Также необходимо осуществлять контроль над состоянием расчетов с дебиторами, чтобы минимизировать риск возникновения безнадежной дебиторской задолженности. С целью повышения уровня рентабельности предприятию необходимо разработать мероприятия по снижению себестоимости реализованной продукции и операционных расходов, не включаемых в себестоимость. Также положительное влияние на уровень рентабельности активов и собственного капитала окажет ускорение оборачиваемости средств предприятия. Таким образом, было выяснено, что для стабилизации и улучшения финансового состояния ООО "ЭДЕМ" необходимо провести ряд мероприятий, в ходе которых необходимо:
уменьшить сумму дебиторской задолженности;
увеличить финансовые результаты деятельности предприятия;
поиск новых источников получения доходов;
активизация работы с дебиторами.
3.1 Разработка рекомендаций по управлению дебиторской задолженностью ООО "ЭДЕМ"
В ходе проведенного анализа дебиторской задолженности выяснилось, что на предприятии за 2009 год произошло резкое ее увеличение с 150 т.р. в первом квартале до 306 т.р. в четвертом. Дебиторская задолженность может привести к следующим последствиям, отраженным на рисунке 3.1.
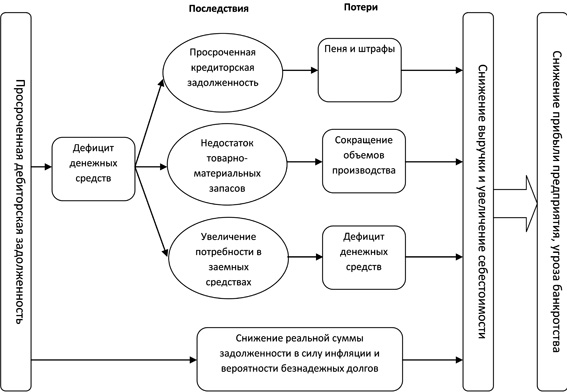
Рисунок 3.1 - Просроченная дебиторская задолженность
В целях улучшения управления дебиторской задолженности в ООО "Эдем" необходимо:
- постоянно контролировать состояние расчетов с покупателями, особенно по отсроченным задолженностям;
- разработать определенные условия кредитования дебиторов, среди которых могут быть: скидки покупателям в случае уплаты полученного товара в течение 10 дней с момента получения товара; оплата покупателем полной стоимости товара, в случае если он приобретает товары с 11-го по 30-й день кредитного периода; оплата покупателем штрафа в случае неуплаты за товар в течение месяца и так далее;
- ориентироваться на большое число покупателей, чтобы уменьшить риск неуплату одним или несколькими покупателями;
- отслеживать соотношение дебиторской и кредиторской задолженности;
- осуществлять регулярный анализ финансовой отчетности клиентов в сопоставлении с данными предыдущих лет;
- формировать своеобразное досье на покупателей, как существующих, так и на потенциальных;
- разрабатывать эффективную дифференцированную политику работы с покупателями. Так, например, всех покупателей можно условно разбить на группы в зависимости от их надежности, финансового состояния и других показателей, важных с точки зрения возможности своевременного расчета за приобретаемую продукцию. Для каждой группы покупателей можно разработать собственную программу предоставления скидок и отсрочек за продукцию;
- проводить политику привлечения добросовестных клиентов, предлагая им новые подходы в обслуживании. Например, предоставление скидок за своевременную оплату продукции, досрочную оплату продукции, доставку по месту требования и т.д.;
- проводить мероприятия, в том числе с привлечением органов власти по взысканию просроченной дебиторской задолженности.
В целях улучшения контроля за состоянием дебиторской задолженности необходимо:
1) проводить регулярный мониторинг и контролировать дебиторскую задолженность предприятия, отслеживания при этом соотношение дебиторской и кредиторской задолженности;
2) контролировать состояние расчетов по просроченным задолженностям;
3) по возможности ориентироваться на увеличение количества заказчиков с целью уменьшения риска неуплаты монопольным заказчиком.
В целях повышения эффективности контроля и анализа дебиторской задолженности целесообразно ввести в практику работы бухгалтерии ООО "Эдем" форму отчетности "Анализ состояния дебиторской задолженности по срокам ее возникновения", что позволит бухгалтеру представлять четкую картину состояния расчетом с разными дебиторами, своевременно выявлять просроченную задолженность и принимать меры по ее устранению.
Проведем анализ дебиторской задолженности по срокам ее возникновения. Это позволит оценить эффективность и сбалансированность политики кредита и предоставления скидок; определит области, в которых необходимы дополнительные усилия по возврату долгов; позволяет сделать прогноз поступлений средств и определить взвешенное старение дебиторской задолженности.
Взвешенное старение счетов определено как разница между крайней границей срока возникновения и 30 днями отсрочка платежа, умноженная на удельный вес.[24]
Таблица 3.1 – Анализ дебиторской задолженности по срокам ее возникновения
| Классификация | Сумма дебиторской | Удельный вес (У) | Взвешенное |
| дебиторов по | задолженности, | старение счетов, | |
| срокам ее возник- | тыс.руб. (ДЗ) | дни | |
| новения (Д) | |||
| 0-30 | 189 | 0,61 | - |
| 30-60 | 64 | 0,21 | 6,3 |
| 60-90 | 30 | 0,09 | 5,4 |
| 90-120 | 8 | 0,02 | 1,8 |
| 120-150 | 7 | 0,02 | 2,4 |
| 150-180 | 5 | 0,01 | 1,5 |
| 180-360 | 3 | 0,009 | 2,9 |
| Итого | 306 | 1 | 20 |
Предприятие реализует свою продукцию, предоставляя отсрочку покупателям не более 30 дней. На практике нередки задержки платежей сверх этого срока, что отражено в таблице. Из-за просроченной дебиторской задолженности средний реальный срок оплаты счетов дебиторами больше установленного на 20 дней.
Для того чтобы представить реальную оценку средств, которые сможет получить предприятие от дебиторов, нужно оценить вероятность безнадежных долгов в группах по срокам возникновения задолженности.
Сумма безнадежных долгов определяется умножением суммы дебиторской задолженности на вероятность безнадежных долгов Реальная величина задолженности рассчитывается путем вычитания из суммы дебиторской задолженности суммы безнадежных долгов).[24]
Рассчитаем реальную величину дебиторской задолженности предприятия в таблице 3.2.
Таблица 3.2 – Расчет суммы безнадежных долгов
| Классификация дебиторов по срокам ее возникновения (Д) | Сумма дебиторской задолженности, тыс.руб. (ДЗ) | Вероятность безнадежных долгов | Сумма безнадежных долгов, тыс. руб. | Реальная величина задолженности, тыс.руб. |
| 0-30 | 189 | 0,02 | 3,78 | 185,2 |
| 30-60 | 64 | 0,025 | 1,6 | 62,4 |
| 60-90 | 30 | 0,03 | 0,9 | 29,1 |
| 90-120 | 8 | 0,06 | 0,48 | 7,5 |
| 120-150 | 7 | 0,09 | 0,63 | 6,4 |
| 150-180 | 5 | 0,1 | 0,5 | 4,5 |
| 180-360 | 3 | 0,3 | 0,9 | 2,1 |
| Итого | 306 | 0,6 | 8,8 | 297,2 |
Расчет показывает, что предприятие не получит 8,8 тыс. руб. или 6% от общей суммы дебиторской задолженности. На эту сумму должен быть сформирован резерв по сомнительным долгам. Реальная величина задолженности составит 297,2 тыс. руб.
Для данного предприятия необходимо принять меры по уменьшению дебиторской задолженности за счет продажи дебиторской задолженности (факторинга).
Факторинг важен в первую очередь для мелких и средних компаний, стремящихся сохранить, увеличить объем своих продаж в несколько раз. Он дает возможность компании развиваться более эффективно.[14]
Факторинговые операции опираются на коммерческий кредит, или кредит поставщика, поскольку факторинговое обслуживание расчетов между контрагентами имеет предпосылкой согласованную отсрочку платежа по контракту. Предметом факторинговых операций служит приобретение срочных обязательств клиентов, отсрочка по которым, не превышает полугода. Схема факторинга представлена на рисунке 3.2
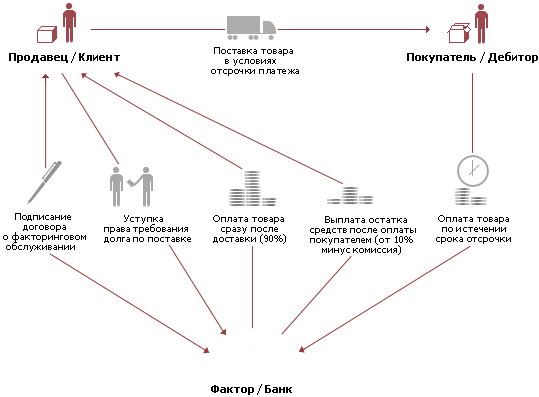
Рисунок 3.4 – Схема факторинга
Факторинговое обслуживание является весьма эффективным, прежде всего, для малого бизнеса, располагающим хорошей перспективой наращивания объемов производства, не обремененного проблемой временной нехватки денежных средств из-за несвоевременных расчетов дебиторов[11], что и характерно для предприятия ООО "ЭДЕМ", или трудностей, связанных с совершенствованием производственного процесса. Клиент (поставщик) получает от факторинговой компании (посредника между поставщиком и покупателем) платежное средство, как правило – деньги, а в исключительных случаях долговое обязательство – вексель.
Цель факторингового обслуживания – это устранение риска, являющегося неотъемлемой частью любой кредитной операции. Деятельность факторинговых компаний призвана решать проблемы рисков и сроков платежей в отношениях между поставщиком и покупателем и придавать этим отношениям большую устойчивость. Факторинг предусматривает обслуживание продавца, цель которого – получить денежные средства от существующей дебиторской задолженности.[14] А так как дебиторская задолженность ООО "ЭДЕМ" имеет весомое место в структуре оборотных активов, то получение денежных средств по ней будет положительной динамикой и способствует дальнейшему развитию предприятия, улучшению его финансового состояния, ликвидности.
Для начала осуществления факторинговой сделки необходимо заключить договор факторинга (договор о переуступке права требования платежных документов). В период заключения договора необходимо оговорить сумму факторинговой сделки. Сумма реальной величины дебиторской задолженности составляет 297,2 тыс. руб. Переуступим фактор – фирме платежные требования на сумму 148,6 тыс. руб., что составляет 1/2 от суммы оставшейся дебиторской задолженности.
Заключив договор на факторинговое обслуживание, клиент (т.е. предприятие OOО "ЭДЕМ"), несет расходы в виде оплаты услуг факторинговой компании.
В России факторинговой компании клиент оплачивает платеж, состоящий из двух частей: фиксированной ставки комиссии и процента, начисляемого на полученное финансирование. Вторая часть по смыслу есть не что иное, как процент за беззалоговый кредит. Факторинговые компании уменьшают ее по надежным группам должников. [11]
Комиссия, или тариф на обслуживание, зависит от количества переданных дебиторов на факторинговое обслуживание, объема переданных денежных требований, отсрочки платежа предоставленной дебитору клиентом. Комиссия устанавливается в процентах от суммы счета-фактуры (обычно 1,5-2,5%). Соответственно с увеличением объема сделки увеличивается и сумма комиссий. Процентная ставка за кредит, как правило, на 1-2% выше ставок рынка краткосрочных кредитов.
Комиссия за финансовый сервис зависит от среднемесячного оборота клиента по факторингу и количества дебиторов, переданных на обслуживание. Данный вид комиссии взимается от суммы накладной. Оборот поставщика считается по отгрузке. Комиссия за финансовый сервис не зависит от размера досрочного платежа и от времени пользования денежными ресурсами, поэтому не могут рассчитываться в процентах годовых. [25]
Плата за факторинг в процентном выражении рассчитывается по формуле:
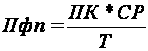 ,
(3.1)
где Пфп – стоимость факторинга, %;
ПК – стоимость кредитных ресурсов, %;
СР – средний срок оборачиваемости средств в расчетах с покупателями, дней;
Т – количество дней в году, дней.
Стоимость кредитных ресурсов факторинговой компании составляет 18% годовых.
Средний срок оборачиваемости средств в расчетах с покупателями найдем по формуле 3.2:
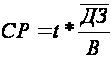 ,
(3.2)
где
 – средний остаток
суммы дебиторской
задолженности,
руб.;
 –
сумма
выручки предприятия,
руб.;
 – количество
дней исследуемого
периода, дней.
Средний остаток суммы дебиторской задолженности равен:
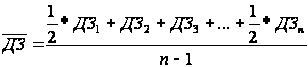 (3.3)
где
 - остаток дебиторской
задолженности
на первое число
каждого периода,
руб.;
 - количество
периодов.
В соответствии с формулой 3.3 средний остаток суммы дебиторской задолженности составит:
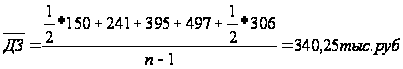
Таким образом, средний срок оборачиваемости средств в расчетах с покупателями составит в соответствии с формулой:
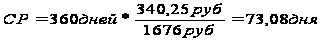
Плата за классический факторинг в процентном выражении, в соответствии с формулой 3.1, будет равна:

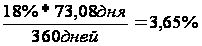
Плата за факторинг в стоимостном выражении рассчитывается по формуле:
Пфс = СД * Пфп, (3.4)
где Пфс – стоимость факторинга, руб.;
СД – сумма факторинговой сделки, руб.
Размер оплаты классического факторинга в стоимостном выражении:
Пфс = 148600*0,0365 = 5423,9 руб.
Данную сумму ООО "ЭДЕМ" должно выплатить факторинговой компании за предоставление денежных средств от переуступленных прав по дебиторской задолженности.
Как уже было отмечено, в оплату услуг факторинговой компании, кроме процента начисляемого на полученное финансирование, входит еще комиссионное вознаграждение. Размер комиссионного вознаграждения рассчитаем по формуле:
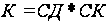 (3.5)
где
 – размер комиссионного
вознаграждения,
руб.;
 – ставка
комиссии, %
Фиксированная ставка комиссии обычно составляет 1,5-2,5% от суммы счета-фактуры, (для расчетов возьмем максимальную ставку комиссии равную 2,5%).
Так как по операции классического факторинга предприятие ООО "ЭДЕМ" переуступает факторинговой компании платежные требования на сумму 148600руб., то размер комиссионного вознаграждения составит:
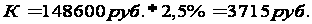
Следовательно, общая сумма затрат предприятия ООО "ЭДЕМ" на проведение факторинговой операции (З), выраженная в оплате услуг факторинговой компании, составит:
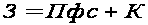 (3.6)
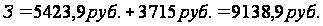
Таким
образом, общая
сумма денежных
средств ( ),
которые поступят
на расчетный
счет предприятия
от факторинговой
компании, при
проведении
операции
классического
факторинга,
по договору
факторингового
обслуживания
составит:
 (3.7)
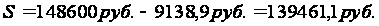
Рассмотрим изменение показателей оборачиваемости, после проведения факторинговой операции.
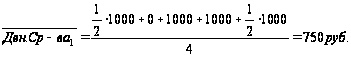
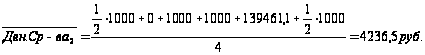
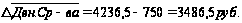
После проведения факторинговой операции денежные средства в среднем увеличились на 3486,5рублей. Это очень благоприятно для предприятия. Рассчитаем изменение дебиторской задолженности.
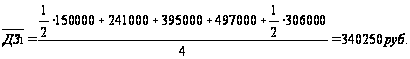
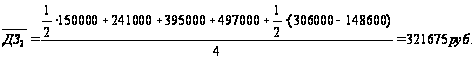
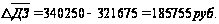
Дебиторская задолженность в среднем сократилась в результате факторинговой операции на 185755 рублей. Далее произведем расчет показателей оборачиваемости.
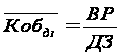 ,
(3.9)
где Коб- коэффициент оборачиваемости дебиторской задолженности;
ВР – выручка;
ДЗ – дебиторская задолженность.