Особенности финансового оздоровления и реструктуризация предприятия на основе выделения центров финансовой ответственности (ЦФО)
| Полное наименование: | Общество с ограниченной ответственностью Альпина, ООО «Альпина» |
| Сокращенное наименование: | ООО «Альпина» |
| ИНН: | 6607000027 |
| Место нахождения: | город Нижний Тагил, Свердловской области |
| Сведения о гос. регистрации: | 04.09.2002, 2026600784241, Межрайонная инспекция МНС России Свердловской области |
Таблица 2.2 Выпуски ценных бумаг
| Номинал | Количество бумаг | Гос. регистрация | Способ размещения | Период/дата размещения | Текущее состояние | Фактически размещено | Дата регистрации отчета |
| 1. Акции обыкновенные именные бездокументарные | |||||||
| 1 | 356 013 |
20.12.1994 62-1-976 |
распределение среди акционеров | 20.12.1994 | размещение завершено | 356 013 | 20.12.1994 |
Основными направлениями финансово-хозяйственной деятельности предприятия в 2004 году явились:
1. Снижение затрат на производство и реализацию продукции, работ и услуг.
2. Увеличение объема выпуска и продаж.
Основным видом продукции ООО «Альпина» в 2004 году являлись металлоизделия для производства двигателей и тормозных систем автомобильной промышленности.
Предпосылки для финансового оздоровления предприятия в 2005 году.
Разработан бизнес-план на 2005 год с целью обеспечения текущих затрат и частичного погашения кредиторской задолженности (согласно соглашений с кредиторами).
Бизнес-план предусматривает:
1. Увлечение объема выпуска товарной продукции.
2. Повышение средней цены за тонну товарной продукции.
3. Снижение себестоимости продукции за счет:
- экономии энергетических затрат;
- организационно-технических мероприятий;
- снижения уровня брака;
- экономия трудовых затрат.
2.2. Основные направления и показатели финансово-хозяйственной деятельности предприятия в период 2004 - 2006 гг
Исходные данные. Основой для проведения финансового анализа ООО «Альпина» стала бухгалтерская информация представленная в таблице 2.3.
Таблица 2.3 Источники для анализа
| № п.п. | Наименование документа | Расположение |
| Актив баланса | Приложение 1 | |
| Пассив баланса | Приложение 2 | |
| Отчет о прибылях и убытках | Приложение 3 | |
| Дополнительные данные об основных средствах и затратах на производство | Приложение 4 |
Количество рассматриваемых при проведении анализа периодов - 3
Данные по первому рассматриваемому периоду приведены на январь 2004 года, по последнему рассматриваемому периоду на январь 2006 года.
В качестве базового интервала для анализа выбран январь 2004 года.
В качестве отчетного периода для анализа выбран январь 2006 года.
Рассмотрим Структуру баланса. Бухгалтерский баланс представляет собой перечень имущества предприятия и источников его приобретения на конкретную дату.
Имущество предприятия, отраженное в активе баланса (см. приложение 1) делится на внеоборотные (долгосрочного пользования) активы (I раздел актива баланса) и оборотные (краткосрочного пользования) активы (II раздел актива баланса).
К внеоборотным активам относятся основные средства, оборудование предприятия, нематериальные активы, а также долгосрочные финансовые вложения сроком использования обычно более одного года.
К оборотным активам относятся ресурсы предприятия, использующиеся в процессе производственного цикла, то есть производственные запасы, товары, хранящиеся на складе, текущая дебиторская задолженность и т.д.
Источники формирования имущества находящегося в активе, отражены в пассиве баланса, который в свою очередь состоит из трех разделов:
- капитал и резервы
- долгосрочные обязательства
- краткосрочные обязательства
Ликвидность и эффективность использования текущих активов определяются величиной чистого оборотного капитала, который является разницей между текущими оборотными активами и краткосрочной задолженностью предприятия.
Так как величина чистого оборотного капитала напрямую зависит от структуры баланса, рассмотрим четыре основные модели построения структуры капитала, и определим - к какой из них относится структура ООО «Альпина»:
- идеальная модель;
- агрессивная модель;
- консервативная модель;
- компромиссная модель.
Представленные модели рассматриваются с учетом того, что в финансовом менеджменте понятие оборотных средств делится на постоянный оборотный капитал, который является минимумом, необходимым для осуществления производственной деятельности предприятия, и переменный оборотный капитал, который отображает величину дополнительных оборотных активов. Переменный оборотный капитал необходим в качестве страховых запасов, либо в пиковые периоды деятельности предприятия.
1. Идеальная модель - основывается на предположении, что текущие активы в статическом представлении совпадают по своей величине с краткосрочными обязательствами.
Такая ситуация в реальной жизни практически не встречается, так как при неблагоприятных условиях, например, при необходимости срочного погашения кредиторской задолженности, предприятие будет вынуждено реализовывать внеоборотные активы (основные средства и т.д.), что еще больше ухудшит его положение.
2. Агрессивная модель - эта модель основывается на предположении, что краткосрочная кредиторская задолженность служит лишь для покрытия переменной части текущих активов, необходимой как страховой запас. Постоянная часть текущих активов в этом случае покрывается за счет долгосрочной кредиторской задолженности и части собственного капитала.
Эту ситуацию, также как и идеальную модель, следует рассматривать как достаточной рискованную, так как на практике ограничиться минимумом текущих активов невозможно.
3. Консервативная модель - модель предполагает отсутствие краткосрочных обязательств и финансирование текущих активов за счет долгосрочных обязательств и части собственного капитала.
Однако в долгосрочной перспективе эта модель нецелесообразна.
4. Компромиссная модель - является наиболее реальной моделью. В случае этой модели чистый оборотный капитал равен по величине сумме постоянных текущих активов и половине их переменной части.
Прежде всего следует отметить, что величина чистого оборотного капитала ООО «Альпина» на конец анализируемого периода (янв. 2006 года) составила 48972,0 тыс.руб. что говорит о том, что предприятие имеет чистый оборотный капитал для поддержания своей деятельности и на отчетную дату положение предприятия можно назвать достаточно стабильным. Однако все же необходимо более подробно изучить структуру имущества ООО «Альпина».
Структуру имущества организации на конец отчетного периода можно отнести к чему - то среднему между агрессивной и идеальной моделями, что характерно для большинства Российских предприятий.
В графическом виде структура имущества ООО «Альпина» на протяжении всех рассматриваемых периодов представлена на рисунке 2.1.
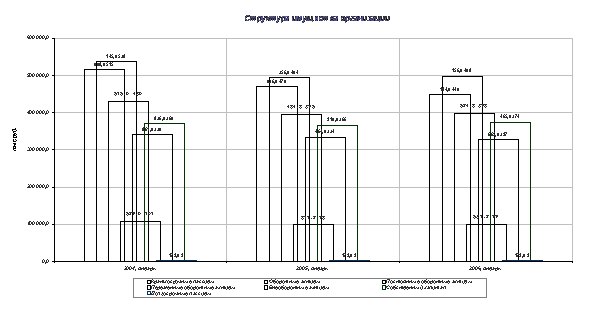
Рис. 2.1 Структура имущества ООО «Альпина»
Рассмотрим актив баланса, см. Приложение 1. Структура актива баланса и изменения в анализируемом периоде представлены в таблицах 2.4, 2.5.
Таблица 2.4 Структура актива баланса ООО «Альпина»
| СТАТЬЯ БАЛАНСА | Код строки | 2004, январь | 2005, январь | 2006, январь |
| АКТИВ | ||||
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | ||||
| Нематериальные активы | 110 | 1,1% | 1,1% | 1,5% |
| Основные средства | 120 | 32,8% | 34,4% | 32,7% |
| Незавершенное строительство | 130 | 4,7% | 4,7% | 5,4% |
| Доходные вложения в материальные ценности | 135 | 0,0% | 0,0% | 0,0% |
| Долгосрочные финансовые вложения | 140 | 0,1% | 0,1% | 0,1% |
| Отложенные финансовые активы | 145 | 0,0% | 0,0% | 0,0% |
| Прочие внеоборотные активы | 150 | 0,0% | 0,0% | 0,0% |
| Итого по разделу I | 190 | 38,7% | 40,4% | 39,7% |
| II ОБОРОТНЫЕ АКТИВЫ | ||||
| Запасы, в том числе: | 210 | 33,1% | 38,9% | 33,5% |
| - сырье, материалы и другие аналогичные ценности | 1,2% | 1,6% | 1,8% | |
| - животные на выращивании и откорме | 0,0% | 0,0% | 0,0% | |
| - затраты в незавершенном производстве | 25,7% | 37,2% | 31,5% | |
| - готовая продукция и товары для перепродажи | 6,0% | 0,0% | 0,1% | |
| - товары отгруженные | 0,0% | 0,0% | 0,0% | |
| - расходы будущих периодов | 0,1% | 0,1% | 0,1% | |
| - прочие запасы и затраты | 0,0% | 0,0% | 0,0% | |
| Налог на добавленную стоимость по приобретенным ценностям | 220 | 2,8% | 2,5% | 2,1% |
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 230 | 0,0% | 0,0% | 0,0% |
| - в том числе покупатели и заказчики | 0,0% | 0,0% | 0,0% | |
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 240 | 13,2% | 12,7% | 13,3% |
| - в том числе покупатели и заказчики | 6,0% | 7,9% | 10,9% | |
| Краткосрочные финансовые вложения | 250 | 2,3% | 1,0% | 3,7% |
| Денежные средства | 260 | 9,8% | 4,1% | 6,9% |
| Прочие оборотные активы | 270 | 0,0% | 0,4% | 0,9% |
| Итого по разделу П | 290 | 61,3% | 59,6% | 60,3% |
| БАЛАНС (сумма строк 190+290) | 300 | 100,0% | 100,0% | 100,0% |
Анализируя актив баланса видно, что общая величина активов предприятия в отчетном периоде, по сравнению с базовым незначительно уменьшилась. По сравнению с янв. 2004 года активы и валюта баланса снизились на -5,9%, что в абсолютном выражении составило -52185,0 тыс.руб. Таким образом в отчетном периоде актив баланса и валюта баланса стали находится на уровне 825821,0 тыс.руб.
Таблица 2.5 Изменения в активе баланса ООО «Альпина»
| Дата начала | Дата окончания | Изменения | |||
| АКТИВ | 1 | 3 | В абс. выражении | Темп прироста | Удельного веса |
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | |||||
| Нематериальные активы | 10 000,0 | 12 400,0 | 2 400,0 | 24,0% | 0,4% |
| Основные средства | 288 232,0 | 270 435,0 | -17 797,0 | -6,2% | -0,1% |
| Незавершенное строительство | 40 985,0 | 44 290,0 | 3 305,0 | 8,1% | 0,7% |
| Доходные вложения в материальные ценности | 0,0 | 0,0 | 0,0 | 0,0% | 0,0% |
| Долгосрочные финансовые вложения | 644,0 | 540,0 | -104,0 | -16,1% | -0,0% |
| Отложенные налоговые активы | 0,0 | 0,0 | 0,0 | 0,0% | 0,0% |
| Прочие внеоборотные активы | 0,0 | 0,0 | 0,0 | 0,0% | 0,0% |
| Итого по разделу I | 339 861,0 | 327 665,0 | -12 196,0 | -3,6% | 1,0% |
| II ОБОРОТНЫЕ АКТИВЫ | |||||
| Запасы, в том числе: | 290 543,0 | 276 894,0 | -13 649,0 | -4,7% | 0,4% |
| сырье, материалы и другие аналогичные ценности | 10 880,0 | 14 994,0 | 4 114,0 | 37,8% | 0,6% |
| животные на выращивании и откорме | 0,0 | 0,0 | 0,0 | 0,0% | 0,0% |
| затраты в незавершенном производстве | 225 741,0 | 260 000,0 | 34 259,0 | 15,2% | 5,8% |
| готовая продукция и товары для перепродажи | 52 985,0 | 700,0 | -52 285,0 | -98,7% | -5,9% |
| товары отгруженные | 74,0 | 0,0 | -74,0 | -100,0% | -0,0% |
| расходы будущих периодов | 863,0 | 1 200,0 | 337,0 | 39,0% | 0,0% |
| прочие запасы и затраты | 0,0 | 0,0 | 0,0 | 0,0% | 0,0% |
| Налог на добавленную стоимость по приобретенным ценностям | 24 851,0 | 17 145,0 | -7 706,0 | -31,0% | -0,8% |
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 0,0 | 0,0 | 0,0 | 0,0% | 0,0% |
| - в том числе покупатели и заказчики | 0,0 | 0,0 | 0,0 | 0,0% | 0,0% |
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 116 033,0 | 109 652,0 | -6 381,0 | -5,5% | 0,1% |
| - в том числе покупатели и заказчики | 52 938,0 | 90 123,0 | 37 185,0 | 70,2% | 4,9% |
| Краткосрочные финансовые вложения | 20 475,0 | 30 654,0 | 10 179,0 | 49,7% | 1,4% |
| Денежные средства | 86 082,0 | 56 722,0 | -29 360,0 | -34,1% | -2,9% |
| Прочие оборотные активы | 161,0 | 7 089,0 | 6 928,0 | 4 303,1% | 0,8% |
| Итого по разделу II | 538 145,0 | 498 156,0 | -39 989,0 | -7,4% | -1,0% |
| БАЛАНС (сумма строк 190+290) | 878 006,0 | 825 821,0 | -52 185,0 | -5,9% | 0,0% |
В наиболее значительной степени это произошло за счет снижения статьи «готовая продукция и товары для перепродажи». За прошедший период снижение значения этой статьи составило -52285,0 тыс.руб. (в процентном соотношении снижение этой статьи составило -98,7%) и уже на конец анализируемого периода значение статьи «готовая продукция и товары для перепродажи « установилось на уровне 700,0 тыс.руб.
В общей структуре активов внеоборотные активы ООО «Альпина», величина которых на янв. 2004 года составляла 339861,0 тыс.руб., снизились на -12196,0 тыс.руб. (темп уменьшения внеоборотных активов составил -3,6%), и на конец янв. 2006 года величина внеоборотных активов составляла уже 327665,0 тыс.руб. (39,7% от общей структуры имущества).
Величина оборотных активов, составлявшая на янв. 2004 года 538145,0 тыс.руб. также снизилась на -39989,0 тыс.руб. (темп уменьшения оборотных активов составил -7,4%), и на конец янв. 2006 их величина составила 498156,0 тыс.руб. (60,3% от общей структуры имущества).
Доля основных средств в общей структуре активов на конец янв. 2006 составила 32,7%, что говорит о том, что предприятие имеет «легкую» структуру активов и свидетельствует о мобильности имущества ООО «Альпина».
Как видно из. Таблицы 2.4, на конец отчетного периода наибольший удельный вес в структуре совокупных активов приходится на оборотные активы (60,3%), что говорит о достаточно мобильной структуре активов, способствующей ускорению оборачиваемости средств предприятия. Однако наблюдается отрицательная тенденция: по сравнению с базовым анализируемым периодом, в отчетном периоде удельный вес оборотных активов в общей структуре баланса снизился на -1,0%, что в динамике может привести к снижению оборачиваемости.
В структуре внеоборотных активов наибольшее изменение было вызвано уменьшением статьи «Основные средства» на -17797,0 тыс.руб. по сравнению с базовым периодом. В структуре оборотных активов наибольшее изменение было вызвано уменьшением статьи «готовая продукция и товары для перепродажи» на -52285,0 тыс. руб.
В структуре оборотных активов ООО «Альпина» на конец отчетного периода следует отметить высокую долю дебиторской задолженности. Величина долгосрочной и краткосрочной дебиторской задолженности покупателей и заказчиков на конец янв. 2006 года составила 0,1тыс.руб., в том числе - 0,0 - долгосрочная (более 12 месяцев) дебиторская задолженность покупателей и заказчиков, и 0,1 - краткосрочная дебиторская задолженность покупателей и заказчиков. Размер дебиторской задолженности за анализируемый период увеличился на 37185,0 тыс.руб. , что является негативным изменением и может быть вызвано проблемой с оплатой продукции, либо активным предоставлением потребительского кредита покупателям, т.е. отвлечением части текущих активов и иммобилизации части оборотных средств из производственного процесса.
Кроме того, рассматривая дебиторскую задолженность «ООО «Альпина» следует отметить что предприятие на конец янв. 2006 имеет пассивное сальдо (кредиторская задолженность больше дебиторской), таким образом предприятие финансирует свою текущую деятельность за счет кредиторов. Размер дополнительного финансирования составляет 301452,0
Таким образом, динамику изменения актива баланса ООО «Альпина» нельзя назвать положительной, в первую очередь за счет уменьшения валюты баланса за рассматриваемый период.
Рассмотрим пассив баланса, см. Приложение 2. Структура пассива баланса и изменения в анализируемом периоде представлены в таблицах 2.6, 2.7, структура агрегированного баланса представлена в таблице 2.8 .
Как видно из таблиц, со стороны пассивов, снижение валюты баланса ООО «Альпина» произошло за счет уменьшения статьи «прочие кредиторы». За прошедший период снижение значения этой статьи составило -41077,0 тыс.руб., что в процентном соотношении составило -10,4% и уже на конец анализируемого периода значение статьи «прочие кредиторы» установилось на уровне 355569,0 тыс.руб.
Рассматривая изменение собственного капитала ООО «Альпина» отметим, что его значение за анализируемый период незначительно увеличилось. На конец янв. 2006 величина собственного капитала предприятия составила 374465,0 тыс.руб. (45,3% от общей величины пассивов. ).
Таблица 2.6 Структура пассива баланса
| ПАССИВ | Код строки | 2004, январь | 2005, январь | 2006, январь |
| III. КАПИТАЛ И РЕЗЕРВЫ | ||||
| Уставной капитал | 410 | 13,7% | 14,5% | 14,5% |
| Собственные акции, выкупленные у акционеров | 0,0% | 0,0% | 0,0% | |
| Добавочный капитал | 420 | 20,6% | 21,8% | 21,9% |
| Резервный капитал, в том числе: | 430 | 0,0% | 0,0% | 0,0% |
| - резервы, образованные в соответствии с законодательством | 0,0% | 0,0% | 0,0% | |
| - резервы, образованные в соответствии с учредительными документами | 0,0% | 0,0% | 0,0% | |
| Нераспределенная прибыль (непокрытый убыток) | 470 | 7,8% | 7,6% | 8,4% |
| Итого по разделу III | 490 | 42,1% | 43,9% | 44,8% |
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | 0,0% | 0,0% | 0,0% | |
| Займы и кредиты | 510 | 0,0% | 0,0% | 0,0% |
| Отложенные налоговые обязательства | 515 | 0,2% | 0,3% | 0,3% |
| Прочие долгосрочные пассивы | 520 | 0,0% | 0,0% | 0,0% |
| Итого по разделу IV | 590 | 0,2% | 0,3% | 0,3% |
| V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||||
| Займы и кредиты | 610 | 7,9% | 3,3% | 4,5% |
| Кредиторская задолженность, в том числе: | 620 | 50,6% | 53,6% | 49,8% |
| - поставщики и подрядчики | 2,7% | 3,9% | 4,1% | |
| - задолженность перед персоналом организации | 1,3% | 1,3% | 1,2% | |
| - задолженность перед государственными внебюджетными фондами | 0,5% | 0,5% | 0,6% | |
| - задолженность по налогам и сборам | 1,0% | 0,9% | 0,8% | |
| - прочие кредиторы | 45,2% | 46,9% | 43,1% | |
| Задолженность участникам (учредителям) по выплате доходов (75) | 630 | 0,2% | 0,0% | 0,1% |
| Доходы будущих периодов (98) | 640 | 0,0% | 0,3% | 0,5% |
| Резервы предстоящих расходов и платежей (96) | 650 | 0,0% | 0,0% | 0,0% |
| Прочие краткосрочные пассивы | 660 | 0,0% | 0,0% | 0,0% |
| Итого по разделу V | 690 | 58,8% | 57,1% | 54,9% |
| БАЛАНС (сумма строк 490+590+690) | 700 | 101,1% | 101,3% | 100,0% |
Доля заемных средств в совокупных источниках формирования активов за анализируемый период снизилась. На конец янв. 2006 величина совокупных заемных средств предприятия составила 451356,0 тыс.руб. (54,7% от общей величины пассивов). Снижение заемных средств предприятия ведет к снижению степени его финансовых рисков и положительно влияет на его финансовую устойчивость, повышая степень независимости от заемных средств.
Таблица 2.7 Изменения пассива баланса
| ПАССИВ | Изменения | ||||
| В абс. выражении | Темп прироста | Удельного веса | |||
| III. КАПИТАЛ И РЕЗЕРВЫ | |||||
| Уставной капитал | 120 000,0 | 120 000,0 | 0,0 | 0,0% | 0,9% |
| Собственные акции, выкупленные у акционеров | 0,0 | 0,0 | 0,0 | 0,0% | 0,0% |
| Добавочный капитал | 180 835,0 | 180 835,0 | 0,0 | 0,0% | 1,3% |
| Резервный капитал | 46,0 | 189,0 | 143,0 | 310,9% | 0,0% |
| - в том числе резервы, образованные в соответствии с законодательством | 0,0 | 0,0 | 0,0 | 0,0% | 0,0% |
| - в том числе резервы, образованные в соответствии с учредительными документами | 46,0 | 189,0 | 143,0 | 310,9% | 0,0% |
| Нераспределенная прибыль (непокрытый убыток) | 68 854,0 | 69 234,0 | 380,0 | 0,6% | 0,5% |
| Итого по разделу III | 369 735,0 | 370 258,0 | 523,0 | 0,1% | 2,7% |
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |||||
| Займы и кредиты | 0,0 | 0,0 | 0,0 | 0,0% | 0,0% |
| Отложенные налоговые обязательства | 2 172,0 | 2 172,0 | 0,0 | 0,0% | 0,0% |
| Прочие долгосрочные пассивы | 0,0 | 0,0 | 0,0 | 0,0% | 0,0% |
| Итого по разделу IV | 2 172,0 | 2 172,0 | 0,0 | 0,0% | 0,0% |
| V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |||||
| Займы и кредиты | 69 709,0 | 37 540,0 | -32 169,0 | -46,1% | -3,4% |
| Кредиторская задолженность, в том числе: | 444 309,0 | 411 104,0 | -33 205,0 | -7,5% | -0,8% |
| поставщики и подрядчики | 23 418,0 | 34 000,0 | 10 582,0 | 45,2% | 1,4% |
| задолженность перед персоналом организации | 11 559,0 | 10 147,0 | -1 412,0 | -12,2% | -0,1% |
| задолженность перед государственными внебюджетными фондами | 4 073,0 | 4 959,0 | 886,0 | 21,8% | 0,1% |
| задолженность по налогам и сборам | 8 613,0 | 6 429,0 | -2 184,0 | -25,4% | -0,2% |
| прочие кредиторы | 396 646,0 | 355 569,0 | -41 077,0 | -10,4% | -2,1% |
| Задолженность участникам (учредителям) по выплате доходов (75) | 1 980,0 | 540,0 | -1 440,0 | -72,7% | -0,2% |
| Доходы будущих периодов (98) | 78,0 | 4 186,0 | 4 108,0 | 5 266,7% | 0,5% |
| Резервы предстоящих расходов и платежей (96) | 23,0 | 21,0 | -2,0 | -8,7% | -0,0% |
| Прочие краткосрочные пассивы | 0,0 | 0,0 | 0,0 | 0,0% | 0,0% |
| Итого по разделу V | 516 099,0 | 453 391,0 | -62 708,0 | -12,2% | -3,9% |
| БАЛАНС (сумма строк 490+590+690) | 888 006,0 | 825 821,0 | -62 185,0 | -7,0% | -1,1% |
Таблица 2.8 Агрегированный баланс ООО «Альпина»
| Агрегированный баланс | Изменения | ||||
| АКТИВ | Январь, 2004 | Январь, 2006 | в абс. выражении | темп прироста | Удельного веса |
| Внеоборотные активы | 339 861,0 | 327 665,0 | -12 196,0 | -3,6% | 1,0% |
| Оборотные активы | 538 145,0 | 498 156,0 | -39 989,0 | -7,4% | -1,0% |
| Запасы и затраты | 315 320,0 | 294 039,0 | -21 281,0 | -6,7% | -0,3% |
| Краткосрочная дебиторская задолженность | 116 107,0 | 109 652,0 | -6 455,0 | -5,6% | 0,1% |
| Денежные средства и краткосрочные финансовые вложения | 106 557,0 | 87 376,0 | -19 181,0 | -18,0% | -1,6% |
| Прочие оборотные активы. | 161,0 | 7 089,0 | 6 928,0 | 4 303,1% | 0,8% |
| Баланс | 878 006,0 | 825 821,0 | -52 185,0 | -5,9% | 0,0% |
| ПАССИВ | 0,0% | ||||
| Собственный капитал | 369 836,0 | 374 465,0 | 4 629,0 | 1,3% | 3,2% |
| Долгосрочные пассивы | 2 172,0 | 2 172,0 | 0,0 | 0,0% | 0,0% |
| Займы и кредиты | 0,0 | 0,0 | 0,0 | 0,0% | 0,0% |
| Прочие долгосрочные пассивы | 2 172,0 | 2 172,0 | 0,0 | 0,0% | 0,0% |
| Краткосрочные пассивы | 515 998,0 | 449 184,0 | -66 814,0 | -12,9% | -4,4% |
| Займы и кредиты | 69 709,0 | 37 540,0 | -32 169,0 | -46,1% | -3,4% |
| Кредиторская задолженность | 444 309,0 | 411 104,0 | -33 205,0 | -7,5% | -0,8% |
| Прочие краткосрочные пассивы | 1 980,0 | 540,0 | -1 440,0 | -72,7% | -0,2% |
| Баланс | 888 006,0 | 825 821,0 | -62 185,0 | -7,0% | -1,1% |
Обращая внимание на совокупное изменение резервов ООО «Альпина» и нераспределенной прибыли можно отметить, что за анализируемый период их совокупная величина возросла на 523,0 тыс.руб. и составила 523,0 тыс.руб. Изменение резервов составило 143,0 тыс.руб., а нераспределенной прибыли 380,0 тыс.руб. Это в целом можно назвать положительной тенденцией так как увеличение резервов, фондов и нераспределенной прибыли может говорить о эффективной работе предприятия.
В общей структуре пассивов величина собственного капитала ООО «Альпина», которая на янв. 2004 года составляла 369735,0 тыс.руб., возросла на 523,0 тыс.руб. (темп прироста составил 0,1%), и на конец янв. 2006 его величина составила 370258,0 тыс.руб. (44,8% от общей структуры имущества). В наибольшей степени это изменение произошло за счет роста статьи «Нераспределенная прибыль (непокрытый убыток) - на 380 тыс.руб.
В общей структуре задолженности долгосрочные пассивы на конец янв. 2006 превышают краткосрочные на -447012,0 тыс.руб. что говорит о неплохой финансовой устойчивости предприятия и, возможно, о будущем увеличении оборотов предприятия, в случае если долгосрочные пассивы направлены на расширение парка оборудования и объемов производства. Следует сопоставить вышеописанные факторы и провести более углубленный анализ.
Долгосрочная кредиторская задолженность, величина которой на янв. 2004 года составляла 2172,0 тыс.руб., осталась на прежнем уровне. (0,3% от общей структуры имущества).
Величина краткосрочной дебиторской задолженности, которая на янв. 2004 года составляла 516099,0 тыс.руб. напротив снизилась на -62708,0 тыс.руб. (темп снижения дебиторской задолженности составил -12,2%), и на конец янв. 2006 ее величина установилась на уровне 453391,0 тыс.руб. (54,9% от общей структуры имущества).
Наибольшее влияние на снижение краткосрочной дебиторской задолженности ООО «Альпина» оказало уменьшение статьи «прочие кредиторы». За прошедший период снижение значения этой статьи составило 41077,0 тыс.руб. (в процентном соотношении снижение составило -10,4%) и уже на конец анализируемого периода значение статьи «прочие кредиторы» установилось на уровне 355569,0 тыс.руб.
Наибольший удельный вес в структуре краткосрочной кредиторской задолженности ООО «Альпина» на янв. 2006 составляет статья «прочие кредиторы». На конец анализируемого величина задолженности по данной статье составляет 355569 тыс.руб. (доля в общей величине краткосрочной дебиторской задолженности 78,4%) За анализируемый период снижение по этой статье задолженности составило -10,4%, что в абсолютном выражении составило -41077,0 тыс.руб.
Таким образом, можно сделать вывод изменение за анализируемый период структуры пассивов ООО «Альпина» следует признать в подавляющей части позитивным.
Проведем анализ финансовых результатов деятельности ООО «Альпина». Изменение отчета о прибылях и убытках в отчетном периоде, по сравнению с базовым, представлено в таблице 2.9. Изменение показателей финансово - хозяйственной деятельности в отчетном периоде по сравнению с базовым представлено в таблице 2.10.
Таблица 2.9 Изменение отчета о прибылях и убытках ООО «Альпина» в отчетном периоде по сравнению с базовым периодом
| ФОРМА №2 | Изменения | ||||
| Наименование показателя | Январь, 2004 | Январь, 2006 | В абс. выражении | Темп прироста | Удельного веса |
| Доходы и расходы по обычным видам деятельности | |||||
| Выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей) | 641 300,0 | 288 020,0 | -353 280,0 | -55,1% | 0,0% |
| Себестоимость проданных товаров, продукции, работ, услуг | 613 569,0 | 259 000,0 | -354 569,0 | -57,8% | -5,8% |
| Валовая прибыль | 27 731,0 | 29 020,0 | 1 289,0 | 4,6% | 5,8% |
| Коммерческие расходы | 1 170,0 | 1 900,0 | 730,0 | 62,4% | 0,5% |
| Управленческие расходы | 300,0 | 300,0 | 0,0 | 0,0% | 0,1% |
| Прибыль (убыток) от продаж | 26 261,0 | 26 820,0 | 559,0 | 2,1% | 5,2% |
| Прочие доходы и расходы | |||||
| Проценты к получению | 832,0 | 67,0 | -765,0 | -91,9% | -0,1% |
| Проценты к уплате | (15 452,0) | (3 261,0) | 12 191,0 | -78,9% | 1,3% |
| Доходы от участия в других организациях | 12,0 | 14,0 | 2,0 | 16,7% | 0,0% |
| Прочие операционные доходы | 108 631,0 | 85 230,0 | -23 401,0 | -21,5% | 12,7% |
| Прочие операционные расходы | (111 759,0) | (82 450,0) | 29 309,0 | -26,2% | -11,2% |
| Внереализационные доходы | 32 203,0 | 8 849,0 | -23 354,0 | -72,5% | -1,9% |
| Внереализационные расходы | (32 743,0) | (19 420,0) | 13 323,0 | -40,7% | -1,6% |
| Прибыль (убыток) до налогообложения | 7 985,0 | 15 849,0 | |||
| Отложенные налоговые активы | 9 995,0 | 0,0 | -9 995,0 | -100,0% | -1,6% |
| Отложенные налоговые обязательства | (10 257,0) | 0,0 | 10 257,0 | -100,0% | 1,6% |
| Текущий налог на прибыль | (5 177,0) | (106,0) | 5 071,0 | -98,0% | 0,8% |
| Чистая прибыль (убыток) отчетного периода | 2 546,0 | 15 743,0 | 13 197,0 | 518,3% | 5,1% |
| Справочно | |||||
| Постоянные налоговые обязательства (активы) | 0,0 | 0,0 | 0,0 | 0,0% | 0,0% |
| Базовая прибыль (убыток) на акцию | 0,0 | 0,0 | 0,0 | 0,0% | 0,0% |
| Разводненная прибыль (убыток) на акцию | 0,0 | 0,0 | 0,0 | 0,0% | 0,0% |
Таблица 2.10 Изменение показателей финансово - хозяйственной деятельности ООО «Альпина» в отчетном периоде по сравнению с базовым периодом
| Оценка показателей финансово - хозяйственной деятельности | Изменения | |||
| Наименование показателя | Январь, 2004 | Январь, 2006 | В абс .выражении | Темп прироста |
| 1. Объем продаж | 641 300,0 | 288 020,0 | -353 280,0 | -55,1% |
| 2. Прибыль от продаж | 26 261,0 | 26 820,0 | 559,0 | 2,1% |
| 3. Чистая прибыль | 2 546,0 | 15 743,0 | 13 197,0 | 518,3% |
| 4. Рентабельность продаж, % | 4,1% | 9,3% | 5,2% | 127,4% |
| 5. Чистые активы | 359 813,0 | 374 444,0 | 14 631,0 | 4,1% |
| 6. Оборачиваемость чистых активов, % | 178,23% | 76,92% | -101,3% | -56,8% |
| 7. Рентабельность чистых активов, % | 7,30% | 7,16% | -0,1% | -1,9% |
| 8. Собственный капитал | 369 836,0 | 374 465,0 | 4 629,0 | 1,3% |
| 9. Рентабельность собственного капитала, % | 7,10% | 7,16% | 0,1% | 0,9% |
| 10. Кредиты и займы | 69 709,0 | 37 540,0 | -32 169,0 | -46,1% |
| 11. Финансовый рычаг | 1,4 | 1,2 | -0,2 | -14,0% |
| 12. Реинвестированная прибыль | 0,0 | 0,0 | 0,0 | 0,0% |
| 13. Коэффициент реинвестирования | 0,0 | 0,0 | 0,0 | 0,0% |
| 14. Экономический рост предприятия | 0,0 | 0,0 | 0,0 | 0,0% |
| 15. Сумма процентов за кредиты | 0,0 | 0,0 | 0,0 | 0,0% |
| 16. Средневзвешенная стоимость капитала | 11,9% | 11,9% | 0,0% | 0,3% |
Из таблицы 2.9 видно, что выручка от реализации компании по сравнению с базовым периодом значительно уменьшился (с 641300,0 тыс.руб. на конец янв. 2004 до 288020,0 тыс.руб. на конец янв. 2006). За анализируемый период изменение объема продаж составило -353280,0 тыс.руб. Тем прироста составил -55,1%
Валовая прибыль на конец янв. 2004 составляла 27731,0 тыс.руб. За анализируемый период она и за анализируемый период осталась на прежнем уровне что в условиях инфляции следует рассматривать скорее как негативный момент.
Чистая прибыль на конец янв. 2004 составляла 26261,0 тыс.руб. За анализируемый период она и за анализируемый период, также как и валовая прибыль осталась на прежнем уровне.
Показателем повышения эффективности деятельности предприятия можно назвать более высокий темп снижения себестоимости по отношению к снижению выручки, который составил -57,8% по сравнению со снижением выручки (-55,1%).
Отрицательным моментом являются убытки по внерелизационным и операционным доходам и расходам - на конец янв. 2004 сальдо по внерелизационным и операционным доходам установилось на уровне -10971,0 тыс.руб., однако наблюдается положительная тенденция - за период с янв. 2004 по янв. 2006 сальдо по ним увеличилось на 7305,0 тыс.руб.
Как видно из таблицы 2.9 чистая прибыль за анализируемый период выросла на 13197,0 тыс.руб., и наконец янв. 2006 установилась на уровне 15743,0 тыс.руб. (темп прироста составил 518,3%).
Рассматривая динамику показателей финансово - хозяйственной деятельности ООО «Альпина» особое внимание следует обратить на рентабельность чистых активов и средневзвешенную стоимость капитала.
Для успешного развития деятельности необходимо, чтобы рентабельность чистых активов была выше средневзвешенной стоимости капитала, тогда предприятие способно выплатить не только проценты по кредитам и объявленные дивиденды, но и реинвестировать часть чистой прибыли в производство.
В рассматриваемом в таблице 2.10 случае, на конец анализируемого периода рентабельность собственного капитала равна 7,16%, что ниже показателя средневзвешенной стоимости капитала, значение которого составило в соответствующем периоде 11,95%. Это говорит о том, что у предприятия могут возникнуть сложности с привлечением нового капитала.
Таким образом, рассматривая динамику доходов и расходов ООО «Альпина», в целом за анализируемый период ее можно назвать негативной.
Рассмотрим Показатели рентабельности. Рентабельность - показатель эффективности единовременных и текущих затрат. В общем виде рентабельность определяется отношением прибыли к единовременным или текущим затратам, благодаря которым получена эта прибыль.
Динамика показателей рентабельности ООО «Альпина» за янв. 2004 - янв. 2006 представлены в таблице 2.11.
Таблица 2.11 Динамика показателей рентабельности ООО «Альпина» за янв. 2004 - янв. 2006
| Показатели рентабельности | Изменения | |||
| Наименование показателя | Январь2004 | Январь, 2006 | В абс. выражении | Темп прироста |
| Общая рентабельность, % | 1,2% | 5,5% | 4,3% | 341,9% |
| Рентабельность собственного капитала, % | 4,3% | |||
| Рентабельность акционерного капитала, % | 2,1% | 13,1% | 11,0% | 518,3% |
| Рентабельность оборотных активов, % | 0,5% | 3,2% | 2,7% | 568,0% |
| Общая рентабельность производственных фондов, % | 2,6% | |||
| Рентабельность всех активов, % | 0,3% | 1,9% | 1,6% | 557,4% |
| Рентабельность финансовых вложений, % | 4,0% | 0,3% | -3,7% | -93,5% |
| Рентабельность основной деятельности | 4,3% | 10,1% | 5,8% | 133,0% |
| Рентабельность производства, % | 4,5% | 11,2% | 6,7% | 147,9% |
Показатели рентабельности ООО «Альпина» за весь рассматриваемый период представлены в таблице 2.12.
Таблица 2.12 Показатели рентабельности ООО «Альпина» за весь рассматриваемый период
| Показатели рентабельности | |||
| Наименование показателя | 2004, январь | 2005, январь | 2006, январь |
| Общая рентабельность, % | 1,25% | 0,46% | 5,50% |
| Рентабельность собственного капитала, % | 0,40% | 4,25% | |
| Рентабельность акционерного капитала, % | 2,12% | 1,23% | 13,12% |
| Рентабельность оборотных активов, % | 0,47% | 0,30% | 3,16% |
| Общая рентабельность производственных фондов, % | 0,25% | 2,61% | |
| Рентабельность всех активов, % | 0,29% | 0,18% | 1,91% |
| Рентабельность финансовых вложений, % | 4,00% | 0,90% | 0,26% |
| Рентабельность основной деятельности | 4,32% | 6,73% | 10,08% |
| Рентабельность производства, % | 4,52% | 7,21% | 11,20% |
Рассматривая показатели рентабельности, прежде всего, находясь в условиях рыночной экономики, следует отметить, что и на начало, и на конец анализируемого периода величина прибыли до налогообложения, деленная на выручку от реализации (показатель общей рентабельности) находится у ООО «Альпина» ниже среднеотраслевого значения, установившегося на уровне 10,0%. На начало периода показатель общей рентабельности на предприятии составлял 1,2%, а на конец периода 5,5% (изменение в абсолютном выражении за период - (4,3%)). Это следует рассматривать как отрицательный момент и искать пути повышения эффективности деятельности организации.
Как видно из таблицы 2.11, за анализируемый период значения большинства показателей рентабельности увеличились, что следует скорее рассматривать как положительную тенденцию, см. рисунок 2.2.
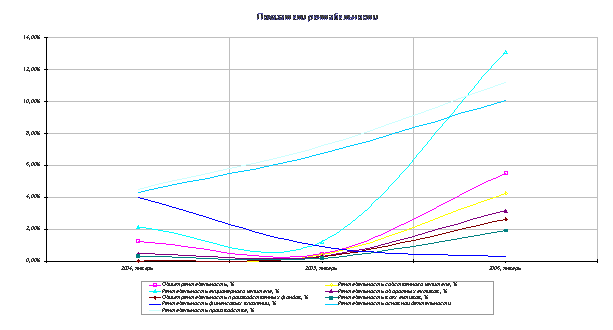
Рис. 2.2 Показатели рентабельности ООО «Альпина»
Проведем анализ финансовой устойчивости ООО «Альпина». Анализ изменения показателей финансовой устойчивости ООО «Альпина» в абсолютном выражении за весь рассматриваемый период представлен в таблице 2.13.
Анализ показателей финансовой устойчивости ООО «Альпина» за весь рассматриваемый период представлен в таблице 2.14.
Анализ изменения показателей финансовой устойчивости ООО «Альпина» в относительном выражении за весь рассматриваемый период представлен в таблице 2.16.
Таблица 2.13 Изменения показателей финансовой устойчивости ООО «Альпина» в абсолютном выражении за весь рассматриваемый период
| Анализ финансовой устойчивости по абсолютным показателям | Изменения | |||
| показатели | ||||
| Январь, 2004 | Январь, 2006 | В абс. выражении | Темп прироста | |
| 1. Источники собственных средств | 369836,0 | 374465,0 | 4 629,0 | 1,3% |
| 2. Внеоборотные активы | 339861,0 | 327665,0 | -12 196,0 | -3,6% |
| 3. Источники собственных оборотных средств для формирования запасов и затрат | 29975,0 | 46800,0 | 16 825,0 | 56,1% |
| 4. Долгосрочные кредиты и займы | 2172,0 | 2172,0 | 0,0 | 0,0% |
| 5. Источники собственных средств, скорректированные на величину долгосрочных заемных средств | 32147,0 | 48972,0 | 16 825,0 | 52,3% |
| 6. Краткосрочные кредитные и заемные средства | 69709,0 | 37540,0 | -32 169,0 | -46,1% |
| 7. Общая величина источников средств с учетом долгосрочных и краткосрочных заемных средств | 101856,0 | 86512,0 | -15 344,0 | -15,1% |
| 8. Величина запасов и затрат, обращающихся в активе баланса | 315320,0 | 294039,0 | -21 281,0 | -6,7% |
| 9. Излишек источников собственных оборотных средств | -285345,0 | -247239,0 | 38 106,0 | -13,4% |
| 10. Излишек источников собственных средств и долгосрочных заемных источников | -283173,0 | -245067,0 | 38 106,0 | -13,5% |
| 11. Излишек общей величины всех источников для формирования запасов и затрат | -213464,0 | -207527,0 | 5 937,0 | -2,8% |
| 12.1. З-х комплексный показатель (S) финансовой ситуации | 0 | 0 | 0,0 | 0,0% |
| 12.2. | 0 | 0 | 0,0 | 0,0% |
| 12.3. | 0 | 0 | 0,0 | 0,0% |
| финансовая устойчивость предприятия | ||||
| Кризисно неустойчивое состояние предприятия | Кризисно неустойчивое состояние предприятия | |||
Проводя анализ типа финансовой устойчивости предприятия в динамике, заметно улучшение финансовой устойчивости предприятия.
Как видно из таблицы 2.13, на конец янв. 2004, и на конец янв. 2006 финансовую устойчивость ООО «Альпина» по 3-х комплексному показателю финансовой устойчивости, можно охарактеризовать как «Кризисно неустойчивое состояние предприятия», так как у предприятия не хватает средств для формирования запасов и затрат для осуществления текущей деятельности.
Таблица 2.14 Анализ показателей финансовой устойчивости ООО «Альпина» за весь рассматриваемый период
| Анализ финансовой устойчивости по абсолютным показателям | |||
| показатели | |||
| 2004, январь | 2005, январь | 2006, январь | |
| 1. Источники собственных средств | 369836,0 | 366210,0 | 374465,0 |
| 2. Внеоборотные активы | 339861,0 | 334464,0 | 327665,0 |
| 3. Источники собственных оборотных средств для формирования запасов и затрат | 29975,0 | 31746,0 | 46800,0 |
| 4. Долгосрочные
кредиты
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |