Особенности финансового оздоровления и реструктуризация предприятия на основе выделения центров финансовой ответственности (ЦФО)
| Кризисно неустойчивое состояние предприятия | Кризисно неустойчивое состояние предприятия |
Анализ финансовой устойчивости по относительным показателям, представленный в таблице 2.14 говорит о том, что, по представленным в таблице показателям, по сравнению с базовым периодом (янв. 2004) ситуация на ООО «Альпина» в целом улучшилась.
Показатель «Коэффициент автономии», за анализируемый период увеличился на 0,04 и на конец янв. 2006 составил 0,45. Это ниже нормативного значения (0,5) при котором заемный капитал может быть компенсирован собственностью предприятия.
Таблица 2.15 Анализ изменения показателей финансовой устойчивости ООО «Альпина» в относительном выражении за весь рассматриваемый период
| Анализ финансовой устойчивости по относительным показателям | Изменения | |||
| Наименование финансового коэффициента | ||||
| Январь2004 | Январь, 2006 | В абс. выражении | Темп прироста | |
| Коэффициент автономии | 0,42 | 0,45 | 0,04 | 8,9% |
| Коэффициент отношения заемных и собственных средств (финансовый рычаг) | 1,40 | 1,21 | -0,20 | -14,0% |
| Коэффициент соотношения мобильных и иммобилизованных средств. | 1,58 | 1,52 | -0,06 | -4,0% |
| Коэффициент отношения собственных и заемных средств | 0,71 | 0,83 | 0,12 | 16,2% |
| Коэффициент маневренности | 0,08 | 0,12 | 0,04 | 54,2% |
| Коэффициент обеспеченности запасов и затрат собственными средствами | 0,10 | 0,17 | 0,06 | 63,4% |
| Коэффициент имущества производственного назначения | 0,75 | 0,75 | 0,01 | 0,9% |
| Коэффициент долгосрочно привлеченных заемных средств | 0,01 | 0,01 | -0,00 | -1,2% |
| Коэффициент краткосрочной задолженности | 13,5% | 8,3% | -5,1% | -38,2% |
| Коэффициент кредиторской задолженности | 86,1% | 91,2% | 5,1% | 5,9% |
Таблица 2.16 Анализ показателей финансовой устойчивости ООО «Альпина» за весь рассматриваемый период
| Анализ финансовой устойчивости по относительным показателям | |||
| Наименование финансового коэффициента | |||
| 2004, январь | 2005, январь | 2006, январь | |
| Коэффициент автономии | 0,42 | 0,44 | 0,45 |
| Коэффициент отношения заемных и собственных средств (финансовый рычаг) | 1,40 | 1,29 | 1,21 |
| Коэффициент соотношения мобильных и иммобилизованных средств. | 1,58 | 1,48 | 1,52 |
| Коэффициент отношения собственных и заемных средств | 0,71 | 0,77 | 0,83 |
| Коэффициент маневренности | 0,08 | 0,09 | 0,12 |
| Коэффициент обеспеченности запасов и затрат собственными средствами | 0,10 | 0,10 | 0,17 |
| Коэффициент имущества производственного назначения | 0,75 | 0,82 | 0,75 |
| Коэффициент долгосрочно привлеченных заемных средств | 0,01 | 0,01 | 0,01 |
| Коэффициент краткосрочной задолженности | 13,45% | 5,71% | 8,32% |
| Коэффициент кредиторской задолженности | 86,13% | 93,83% | 91,20% |
Показатель «Коэффициент отношения заемных и собственных средств (финансовый рычаг)», за анализируемый период увеличился на -0,20 и на конец янв. 2006 составил 1,21. Чем больше этот коэффициент превышает 1, тем больше зависимость предприятия от заемных средств. Допустимый уровень часто определяется условиями работы каждого предприятия, в первую очередь, скоростью оборота оборотных средств. Поэтому дополнительно необходимо определить скорость оборота материальных оборотных средств и дебиторской задолженности за анализируемый период. Если дебиторская задолженность оборачивается быстрее оборотных средств, что означает довольно высокую интенсивность поступления на предприятие денежных средств, т.е. в итоге - увеличение собственных средств. Поэтому при высокой оборачиваемости материальных оборотных средств и еще более высокой оборачиваемости дебиторской задолженности коэффициент соотношения собственных и заемных средств может намного превышать 1.
Показатель «Коэффициент соотношения мобильных и иммобилизованных средств.», за анализируемый период снизился на -0,06 и на конец янв. 2006 составил 1,52. Коэффициент определяется как отношение мобильных средств (итог по второму разделу) и долгосрочной дебиторской задолженности) к иммобилизованным средствам (внеоборотные активам, скорректированным на дебиторскую задолженность долгосрочного характера). Нормативное значение специфично для каждой отдельной отрасли, но при прочих равных условиях увеличение коэффициента является положительной тенденцией.
Показатель «Коэффициент отношения собственных и заемных средств», за анализируемый период увеличился на 0,12 и на конец янв. 2006 составил 0,83. Это выше нормативного значения (0,5). Коэффициент маневренности характеризует какая доля источников собственных средств находится в мобильной форме. Нормативное значение показателя зависит от характера деятельности предприятия: в фондоемких производствах его нормальный уровень должен быть ниже, чем в материалоемких. На конец анализируемого периода ООО «Альпина» обладает легкой структурой активов. Доля основных средств в валюте баланса менее 40,0%. Таким образом предприятие нельзя причислить к фондоемким производствам.
Показатель «Коэффициент обеспеченности запасов и затрат собственными средствами», за анализируемый период увеличился на 0,06 и на конец янв. 2006 составил 0,17. Это ниже нормативного значения (0,6-0,8). Предприятие испытывает недостаток собственных средств для формирования запасов и затрат, что показал и анализ показателей финансовой устойчивости в абсолютном выражении. Коэффициент равен отношению разности между суммой источников собственных оборотных средств, долгосрочных кредитов и займов и внеоборотных активов к величине запасов и затрат.
Проведем анализ ликвидности. Под ликвидностью подразумевается способность активов к быстрой и легкой мобилизации. Основные моменты банковской ликвидности находили свое отражение в экономической литературе, начиная со второй половины ХХ в., в связи с убыточной деятельностью государственных банков, а также с процессов образования коммерческих банков. Например, о важности соблюдения соответствия между сроками активных и пассивных операций с позиций ликвидности экономисты писали еще в конце ХIХ в.
Ликвидность - легкость реализации, продажи, превращения материальных или иных ценностей в денежные средства для покрытия текущих финансовых обязательств.
Ликвидность - способность активов превращаться в деньги быстро и легко, сохраняя фиксированной свою номинальную стоимость.
Анализ ликвидности предприятия - анализ возможности для предприятия покрыть все его финансовые обязательства.
Коэффициент ликвидности - показатель способности компании вовремя выполнять свои краткосрочные финансовые обязательства.
Анализ ликвидности баланса по относительным показателям за анализируемый период представлен в таблице 2.17.
Таблица 2.17 Анализ ликвидности баланса ООО «Альпина» по относительным показателям
| Анализ ликвидности баланса по относительным показателям | Изменения | |||
| Наименование коэффициента | ||||
| Январь2004 | Январь, 2006 | В абс. выражении | Темп прироста | |
| Коэффициент абсолютной ликвидности | 0,21 | 0,19 | -0,01 | -5,8% |
| Коэффициент промежуточной (быстрой) ликвидности | 0,43 | 0,44 | 0,01 | 1,6% |
| Коэффициент текущей ликвидности | 1,04 | 1,11 | 0,07 | 6,3% |
| Коэффициент покрытия оборотных средств собственными источниками формирования | 0,06 | 0,10 | 0,04 | 64,6% |
| Коэффициент восстановления (утраты) платежеспособности | 0,57 | - | - |
Анализ ликвидности баланса по относительным показателям за весь рассматриваемый период представлен в таблице 2.18.
Таблица 2.18 Анализ ликвидности баланса ООО «Альпина» по относительным показателям
| Анализ ликвидности баланса по относительным показателям | |||
| Наименование коэффициента | Значение коэффициента | ||
| 2004, январь | 2005, январь | 2006, январь | |
| Коэффициент абсолютной ликвидности | 0,21 | 0,09 | 0,19 |
| Коэффициент промежуточной (быстрой) ликвидности | 0,43 | 0,31 | 0,44 |
| Коэффициент текущей ликвидности | 1,04 | 1,05 | 1,11 |
| Коэффициент покрытия оборотных средств собственными источниками формирования | 0,06 | 0,07 | 0,10 |
| Коэффициент восстановления (утраты) платежеспособности | 0,53 | 0,57 | |
Как видно из представленных таблиц, на начало анализируемого периода - на конец янв. 2004 значение показателя абсолютной ликвидности составило 0,21. На конец янв. 2006 значение показателя снизилось, что можно рассматривать как отрицательную тенденцию и составило 0,19. На конец анализируемого периода показатель находится ниже нормативного значения (0,2), что говорит о том, что предприятие не в полной мере обеспечено средствами для своевременного погашения наиболее срочных обязательств за счет наиболее ликвидных активов.
Коэффициент промежуточной (быстрой) ликвидности показывает, какая часть краткосрочной задолженности может быть погашена за счет наиболее ликвидных и быстро реализуемых активов. Нормативное значение показателя - 0,6-0,8, означающее, что текущие обязательства должны покрываться на 60-80% за счет быстрореализуемых активов. На начало анализируемого периода - на конец янв. 2004 значение показателя быстрой (промежуточной) ликвидности составило 0,43. На конец янв. 2006 значение показателя возрасло, что можно рассматривать как положительную тенденцию и составило 0,44.
Коэффициент текущей ликвидности и на начало и на конец анализируемого периода (янв. 2004-янв. 2006) находится ниже нормативного значения (2), что говорит о том, что предприятие не в полной мере обеспечено собственными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств. На начало анализируемого периода - на конец янв. 2004 значение показателя текущей ликвидности составило 1,04. На конец анализируемого периода значение показателя возрасло, и составило 1,11.
Так как на конец анализируемого периода и Коэффициент текущей ликвидности находится ниже своего нормативного значения (2), и Коэффициент покрытия оборотных средств собственными источниками формирования ниже своего (0,1), рассчитывается показатель восстановления платежеспособности предприятия. Показатель восстановления платежеспособности говорит о том, сможет ли предприятие, в случае потери платежеспособности в ближайшие шесть месяцев ее восстановить при существующей динамике изменения показателя текущей ликвидности. На конец периода значение показателя установилось на уровне 0,57, что говорит о том, что предприятие не сможет восстановить свою платежеспособность, так как показатель меньше единицы.
Анализ деловой активности. В общем случае оборачиваемость средств, вложенных в имущество, оценивается следующими основными показателями: скорость оборота (количество оборотов, которое совершают за анализируемый период капитал предприятия или его составляющие) и период оборота - средний срок, за который совершается один оборот средств.
Чем быстрее оборачиваются средства, тем больше продукции производит и продает организация при той же сумме капитала. Таким образом, основным эффектом ускорения оборачиваемости является увеличение продаж без дополнительного привлечения финансовых ресурсов. Кроме того, так как после завершения оборота капитал возвращается с приращением в виде прибыли, ускорение оборачиваемости приводит к увеличению прибыли. С другой стороны, чем ниже скорость оборота активов, прежде всего, текущих (оборотных), тем больше потребность в финансировании. Внешнее финансирование является дорогостоящим и имеет определенные ограничительные условия. Собственные источники увеличения капитала ограничены, в первую очередь, возможностью получения необходимой прибыли. Таким образом, управляя оборачиваемостью активов, организация получает возможность в меньшей степени зависеть от внешних источников средств и повысить свою ликвидность.
Анализ показателей деловой активности (в днях) за анализируемый период представлен в таблице 2.19.
Анализ показателей деловой активности (в днях) за весь рассматриваемый период представлен в таблице 2.20.
Анализ показателей деловой активности ООО «Альпина» (в оборотах) за анализируемый период представлен в таблице 2.21.
Анализ показателей деловой активности (в оборотах) за весь рассматриваемый период представлен в таблице 2.22.
Таблица 2.19
Анализ показателей деловой активности ООО «Альпина» (в днях)
| Показатели деловой активности (в днях) | Изменения | |||
| Наименование показателя | Январь, 2004 | Январь, 2006 | В абс .выражении | Темп прироста |
| Отдача активов, дней | 1034,1 | |||
| Отдача основных средств (фондоотдача), дней | 360,9 | |||
| Коэффициент оборачиваемости незавршенного производства | 394,8 | |||
| Оборачиваемость оборотных активов, дней | 620,3 | |||
| Коэффициент оборачиваемости запасов и затрат, дней | 442,8 | |||
| Коэффициент оборачиваемости текущих активов, дней | 620,3 | |||
| Коэффициент оборачиваемости дебиторской задолженности, дней | 134,3 | |||
| Коэффициент оборачиваемости кредиторской задолженности, дней | 534,3 | |||
| Отдача собственного капитала, дней | 534,3 |
Таблица 2.20
Анализ показателей деловой активности ООО «Альпина» (в днях)
| Показатели деловой активности (в днях) | |||
| Наименование показателя | 2004, январь | 2005, январь | 2006, январь |
| Отдача активов, дней | 893,04 | 1034,08 | |
| Отдача основных средств (фондоотдача), дней | 310,23 | 360,94 | |
| Коэффициент оборачиваемости незавршенного производства | 299,44 | 394,78 | |
| Оборачиваемость оборотных активов, дней | 540,22 | 620,28 | |
| Коэффициент оборачиваемости запасов и затрат, дней | 369,37 | 442,77 | |
| Коэффициент оборачиваемости текущих активов, дней | 540,22 | 620,28 | |
| Коэффициент оборачиваемости дебиторской задолженности, дней | 115,82 | 134,31 | |
| Коэффициент оборачиваемости кредиторской задолженности, дней | 464,73 | 534,35 | |
| Отдача собственного капитала, дней | 385,11 | 462,89 |
Таблица 2.21
Анализ показателей деловой активности ООО «Альпина» (в оборотах)
| Показатели деловой активности (в оборотах за период) | Изменения | |||
| Наименование показателя | Январь2004 | Январь, 2006 | В абс. выражении | Темп прироста |
| Отдача активов, об | 0,3 | |||
| Отдача основных средств (фондоотдача), об | 1,0 | |||
| Коэффициент оборачиваемости незавершенного производства, об | 0,9 | |||
| Оборачиваемость оборотных активов, об | 0,6 | |||
| Коэффициент оборачиваемости запасов и затрат, об | 0,8 | |||
| Коэффициент оборачиваемости текущих активов, об | 0,6 | |||
| Коэффициент оборачиваемости дебиторской задолженности, об | 2,7 | |||
| Коэффициент оборачиваемости кредиторской задолженности, об | 0,7 | |||
| Отдача собственного капитала, об | 0,8 |
Таблица 2.22
Анализ показателей деловой активности ООО «Альпина» (в оборотах)
| Показатели деловой активности (в оборотах за период) | Изменения | |||
| Наименование показателя | Январь, 2004 | Январь, 2006 | В абс. выражении | Темп прироста |
| Отдача активов, об | 0,3 | |||
| Отдача основных средств (фондоотдача), об | 1,0 | |||
| Коэффициент оборачиваемости незавершенного производства, об | 0,9 | |||
| Оборачиваемость оборотных активов, об | 0,6 | |||
| Коэффициент оборачиваемости запасов и затрат, об | 0,8 | |||
| Коэффициент оборачиваемости текущих активов, об | 0,6 | |||
| Коэффициент оборачиваемости дебиторской задолженности, об | 2,7 | |||
| Коэффициент оборачиваемости кредиторской задолженности, об | 0,7 | |||
| Отдача собственного капитала, об | 0,8 |
Показатели деловой активности характеризуют, во-первых, эффективность использования средств, а во-вторых, имеют высокое значение для определения финансового состояния, поскольку отображают скорость превращения производственных средств и дебиторской задолженности в денежные средства, а также срок погашения кредиторской задолженности.
Показатели деловой активности, представленные в таблице 2.19, показывают, за какое количество дней оборачивается тот либо иной актив или источник формирования имущества организации. В общем случае для расчета используется формула отношения выручки или себестоимости к активу.
Показатели деловой активности (в днях) за весь рассматриваемый период представлены рисунке 2.3.
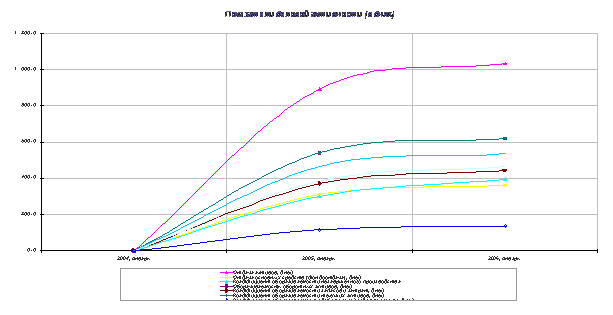
Рис. 2.3 Показатели деловой активности ООО «Альпина» в днях
Продолжая наше исследование, отметим, что при изучении сравнительной динамики абсолютных показателей деловой активности оценивается соответствие следующему оптимальному соотношению, получившему название «золотого правила экономики организации»:
ТРчп > ТРв > ТРа > 0% (2.1)
где:
ТРчп - темп роста чистой прибыли;
ТРв - темп роста выручки от продаж;
ТРа - темп роста средней величины активов.
Выполнение первого соотношения (чистая прибыль растет опережающим темпом по сравнению с выручкой) означает повышение рентабельности деятельности (Рд):
Рд = ЧП / В *100 (2.2)
Выполнение второго соотношения (выручка растет опережающим темпом по сравнению с активами) означает ускорение оборачиваемости активов (Оа):
Оа = В / А * 100 (2.3)
Опережающие темпы увеличения чистой прибыли по сравнению с увеличением активов (ТРчп > ТРа) означают повышение чистой рентабельности активов (ЧРа):
ЧРа = ЧП / А * 100 (2.4)
Выполнение последнего неравенства (увеличение средней величины активов в динамике) означает расширение имущественного потенциала. Однако его исполнение необходимо обеспечить лишь в долгосрочной перспективе. В краткосрочной перспективе (в пределах года) допустимо отклонение от этого соотношения, если, например, оно вызвано уменьшением дебиторской задолженности или оптимизацией внеоборотных активов и запасов.
Для ООО «Альпина» формула «золотого правила экономики» за анализируемый период выглядит следующим образом:
518,34% > -55,09% > -5,94% > 0%
Таким образом на ООО «Альпина» «золотое правило экономики» не выполняется.
Проведем анализ платежеспособности на базе расчета чистых активов. Анализ платежеспособности на базе расчета чистых активов проводится в соответствии с приказом Минфина РФ и Федеральной комиссии по рынку ценных бумаг от 29 января 2003 г. N 10н, 03-6/пз «Об утверждении Порядка оценки стоимости чистых активов акционерных обществ»
1. Под стоимостью чистых активов понимается величина, определяемая путем вычитания из суммы активов, принимаемых к расчету, суммы его пассивов, принимаемых к расчету.
2. Оценка имущества, средств в расчетах и других активов и пассивов производится с учетом требований положений по бухгалтерскому учету и других нормативных правовых актов по бухгалтерскому учету. Для оценки стоимости чистых активов составляется расчет по данным бухгалтерской отчетности.
3. В состав активов, принимаемых к расчету, включаются:
- внеоборотные активы, отражаемые в первом разделе бухгалтерского баланса (нематериальные активы, основные средства, незавершенное строительство, доходные вложения в материальные ценности, долгосрочные финансовые вложения, прочие внеоборотные активы);
- оборотные активы, отражаемые во втором разделе бухгалтерского баланса (запасы, налог на добавленную стоимость по приобретенным ценностям, дебиторская задолженность, краткосрочные финансовые вложения, денежные средства, прочие оборотные активы), за исключением стоимости в сумме фактических затрат на выкуп собственных акций, выкупленных у акционеров для их последующей перепродажи или аннулирования, и задолженности участников (учредителей) по взносам в уставный капитал.
4. В состав пассивов, принимаемых к расчету, включаются:
- долгосрочные обязательства по займам и кредитам и прочие долгосрочные обязательства;
- краткосрочные обязательства по займам и кредитам;
- кредиторская задолженность (за исключением задолженности участникам (учредителям) по выплате доходов);
- резервы предстоящих расходов;
- прочие краткосрочные обязательства.
Анализ платежеспособности на базе расчета чистых активов за анализируемый период представлен в таблице 2.23.
Анализ платежеспособности на базе расчета чистых активов за весь рассматриваемый период представлен в таблице 2.24.
Таблица 2.23 Анализ платежеспособности ООО «Альпина» на базе расчета чистых активов
| Анализ платежеспособности на базе расчета чистых активов | Изменения | |||
| Январь, 2004 | Январь, 2006 | В абс. выражении | Темп прироста | |
| Активы, принимающие участие в расчете | ||||
| 1. Нематериальные активы | 10000,0 | 12400,0 | 2 400,0 | 24,0% |
| 2. Основные средства | 288232,0 | 270435,0 | -17 797,0 | -6,2% |
| 3. Незавершенное строительство | 40985,0 | 44290,0 | 3 305,0 | 8,1% |
| 4. Доходные вложения в материальные ценности | 0,0 | 0,0 | 0,0 | 0,0% |
| 5. Долгосрочные и краткосрочные финансовые вложения | 21119,0 | 31194,0 | 10 075,0 | 47,7% |
| 6. Прочие внеоборотные активы | 0,0 | 0,0 | 0,0 | 0,0% |
| 7. Запасы. | 290543,0 | 276894,0 | -13 649,0 | -4,7% |
| 8. НДС по приобретенным ценностям | 24851,0 | 17145,0 | -7 706,0 | -31,0% |
| 9. Дебиторская задолженность | 116033,0 | 109652,0 | -6 381,0 | -5,5% |
| 10. Денежные средства | 86082,0 | 56722,0 | -29 360,0 | -34,1% |
| 11. Прочие оборотные активы | 161,0 | 7089,0 | 6 928,0 | 4 303,1% |
| 12. Итого активов (1-11) | 878006,0 | 825821,0 | -52 185,0 | -5,9% |
| Пассивы, принимающие участие в расчете | ||||
| 13. Долгосрочные обязательства по займам и кредитам | 0,0 | 0,0 | 0,0 | 0,0% |
| 14. Прочие долгосрочные обязательства | 2172,0 | 2172,0 | 0,0 | 0,0% |
| 15. Краткосрочные обязательства по займам и кредитам | 69709,0 | 37540,0 | -32 169,0 | -46,1% |
| 16. Кредиторская задолженность | 444309,0 | 411104,0 | -33 205,0 | -7,5% |
| 17. Задолженность участникам по выплате доходов | 1980,0 | 540,0 | -1 440,0 | -72,7% |
| 18. Резервы предстоящих расходов и платежей | 23,0 | 21,0 | -2,0 | -8,7% |
| 19. Прочие краткосрочные пассивы | 0,0 | 0,0 | 0,0 | 0,0% |
| 20. Итого пассивов (13-19) | 518193,0 | 451377,0 | -66 816,0 | -12,9% |
| 21. Стоимость чистых активов (12-20) | 359813,0 | 374444,0 | 14 631,0 | 4,1% |
Исходя из приведенных данных можно сделать вывод, за анализируемый период величина чистых активов, составлявшая на янв. 2004 года 359813,0 тыс.руб. возросла на 14631,0 тыс.руб. (темп прироста составил 4,1%), и на конец янв. 2006 года их величина составила 374444,0 тыс.руб.
Проведем расчет точки безубыточности. Точка безубыточности - это уровень производства или другого вида экономической деятельности, при котором величина выручки от реализации произведенного продукта, работ, либо услуг равна постоянным издержкам производства и обращения этого продукта (постоянные издержки - издержки предприятия, не зависящие от объёма производимой продукции). Чтобы получать прибыль, собственник должен производить количество продукта, иметь объем деятельности, превышающие величину постоянных издержек, соответствующую точке безубыточности. Если же объем ниже соответствующего этой точке, деятельность становится убыточной.
Анализ точки безубыточности и динамика ее изменения, а также изменения ее составляющих за анализируемый период представлены в таблице 2.22.
Таблица 2.24 Анализ платежеспособности ООО «Альпина» на базе расчета чистых активов
| Анализ платежеспособности на базе расчета чистых активов | |||
| 2004, январь | 2005, январь | 2006, январь | |
| Активы, принимающие участие в расчете | |||
| 1. Нематериальные активы | 10000,0 | 9500,0 | 12400,0 |
| 2. Основные средства | 288232,0 | 285202,0 | 270435,0 |
| 3. Незавершенное строительство | 40985,0 | 39082,0 | 44290,0 |
| 4. Доходные вложения в материальные ценности | 0,0 | 0,0 | 0,0 |
| 5. Долгосрочные и краткосрочные финансовые вложения | 21119,0 | 8964,0 | 31194,0 |
| 6. Прочие внеоборотные активы | 0,0 | 0,0 | 0,0 |
| 7. Запасы. | 290543,0 | 322066,0 | 276894,0 |
| 8. НДС по приобретенным ценностям | 24851,0 | 20998,0 | 17145,0 |
| 9. Дебиторская задолженность | 116033,0 | 105256,0 | 109652,0 |
| 10. Денежные средства | 86082,0 | 34127,0 | 56722,0 |
| 11. Прочие оборотные активы | 161,0 | 3625,0 | 7089,0 |
| 12. Итого активов (1-11) | 878006,0 | 828820,0 | 825821,0 |
| Пассивы, принимающие участие в расчете | |||
| 13. Долгосрочные обязательства по займам и кредитам | 0,0 | 0,0 | 0,0 |
| 14. Прочие долгосрочные обязательства | 2172,0 | 2172,0 | 2172,0 |
| 15. Краткосрочные обязательства по займам и кредитам | 69709,0 | 27025,0 | 37540,0 |
| 16. Кредиторская задолженность | 444309,0 | 443911,0 | 411104,0 |
| 17. Задолженность участникам по выплате доходов | 1980,0 | 0,0 | 540,0 |
| 18. Резервы предстоящих расходов и платежей | 23,0 | 34,0 | 21,0 |
| 19. Прочие краткосрочные пассивы | 0,0 | 0,0 | 0,0 |
| 20. Итого пассивов (13-19) | 518193,0 | 473142,0 | 451377,0 |
| 21. Стоимость чистых активов (12-20) | 359813,0 | 355678,0 | 374444,0 |
Таблица 2.22 Анализ точки безубыточности ООО «Альпина» и динамика ее изменения
| Точка безубыточности | Изменения | |||
| Наименование показателя | Январь, 2004 | Январь, 2006 | В абс. выражении | Темп прироста |
| Выручка | 641300,0 | 288020,0 | -353 280,0 | -55,1% |
| Переменные затраты | 123007,8 | 65300,0 | -57 707,8 | -46,9% |
| Постоянные затраты | 492031,2 | 195900,0 | -296 131,2 | -60,2% |
| Точка безубыточности | 608806,4 | 253336,6 | -355 469,8 | -58,4% |
| Валовая маржа | 518292,2 | 222720,0 | -295 572,2 | -57,0% |
| Отклонение от точки безубыточности в абсолютном выражении | 32493,6 | 34683,4 | 2 189,8 | 6,7% |
| Запас прочности по точке безубыточности | 5,1% | 12,0% | 7,0% | 137,7% |
Анализ точки безубыточности за весь рассматриваемый период представлен в таблице 2.26.
Таблица 2.26 Анализ точки безубыточности ООО «Альпина»
| Точка безубыточности | |||
| Наименование показателя | 2004, январь | 2005, январь | 2006, январь |
| Выручка | 641300,0 | 344026,0 | 288020,0 |
| Переменные затраты | 123007,8 | 80419,5 | 65300,0 |
| Постоянные затраты | 492031,2 | 241258,5 | 195900,0 |
| Точка безубыточности | 608806,4 | 314860,2 | 253336,6 |
| Валовая маржа | 518292,2 | 263606,5 | 222720,0 |
| Отклонение от точки безубыточности в абсолютном выражении | 32493,6 | 29165,8 | 34683,4 |
| Запас прочности по точке безубыточности | 5,1% | 8,5% | 12,0% |
Как видно из таблицы 2.25 на конец анализируемого периода (конец янв. 2006), точка безубыточности снизилась на -355469,84 тыс.руб., и составила 253336,56 тыс.руб., что говорит о том, что предприятию для безубыточной работы необходимо поддерживать уровень выручки не ниже 253336,56 тыс.руб. Снижение показателя точки безубыточности в абсолютном выражении было связано прежде всего со снижением выручки , а также с превышением темпа снижения выручки над темпами снижения затрат
Отклонение от точки безубыточности в абсолютном выражении показывает при снижении выручки, на какую величину предприятие перестанет получать прибыль. Значение показателя, на начало анализируемого периода составлявшее 32493,60 тыс.руб. увеличилось на 2189,84 тыс.руб. , что следует рассматривать как положительную тенденцию, и составило на конец анализируемого периода 32493,60 тыс.руб.
Запас прочности по точке безубыточности показывающий на сколько процентов может быть снижена выручка также увеличился на 6,98%, что следует рассматривать как положительную тенденцию, и составил на конец анализируемого периода 5,07%
Точка безубыточности, за весь рассматриваемый период, а также основные показатели, влияющие на нее, представлены на рисунке 2.4.
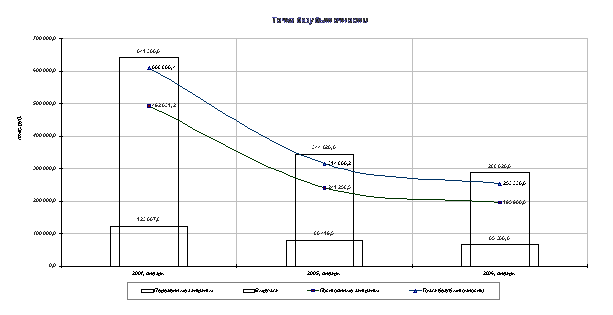
Рис. 2.4 Точка безубыточности ООО «Альпина»
2.3. Организационная структура, функциональные связи и процедуры в ООО «Альпина»
Проведя финансовый анализ деятельности ООО «Альпина» мы установили критические показатели его деятельности. В целях исправления сложившейся ситуации необходимо исследовать организационную структуру и штатное расписание предприятия, что бы затем предложить мероприятия по измененению и стабилизации финансовой ситуации.
В таблице 2.27, 2.28 и Приложении 5 представлена организационная структура ООО «Альпина».
Рассмотрим функциональные связи и процедуры:
1. ЗАДАЧИ. Рациональное использование ТМЦ при осуществлении производственно-хозяйственной деятельности.
2. ФУНКЦИИ. Производство узлов и агрегатов повышенной категории сложности.
3. ПРАВА. В соответствии с законодательством РФ.
4. ОТВЕТСТВЕННОСТЬ. В соответствии с законодательством РФ.
Таблица 2.27 Состав подразделения
| № | Подразделение | Должность/профессия | Количество ставок |
| 1 | ООО «Альпина» | Директор | 1 |
| Главный инженер | 1 | ||
| Зам.директора по качеству | 1 | ||
| Зам.директора по экономике | 1 | ||
| Секретарь | 1 | ||
| 1.1 | ПДО | Диспетчер | 2 |
| 1.2 | Отдел сбыта | Начальник отдела сбыта | 1 |
| Экономист по сбыту | 1 | ||
| Оператор | 1 | ||
| Кладовщик | 1 | ||
| 1.3 | Бухгалтерия | Главный бухгалтер | 1 |
| Бухгалтер | 2 | ||
| 1.4 | Отдел снабжения | Начальник отдела снабжения | 1 |
| Экономист по снабжению | 1 | ||
| Кладовщик | 1 | ||
| 1.5 | ОТК | Контролер | 3 |
| 1.6 | Цех №1 | Начальник цеха | 1 |
| Мастер | 1 | ||
| 1.6.1 | Участок упаковки | Упаковщик | 1 |
Таблица 2.28 Численный состав
| Всего сотрудников из них: | 23,00 |
| Служащие | 3,00 |
| Специалисты | 5,00 |
| Рабочие | 7,00 |
| Руководители | 8,00 |
Перечисленные нами процедуры ООО «Альпина» можно представить в виде таблицы, см. таблицу 2.29.
Таблица 2.29 Процедуры ООО «Альпина»
| № | Наименование процедуры | Начало | Результат | Ответственный |
| 1 | A1 Анализ контрактного предложения | Поступление заявки-спецификации от потребителя. | Передача директором заявки-спецификации, листа согласования экономисту по сбыту. | Начальник отдела сбыта |
| 2 | A2 Заключение контракта | Получение экономистом по сбыту заявки-спецификации, листа согласования от директора. | Контракт у бухгалтера. | Экономист по сбыту |
| 3 | A1 Первичная оценка поставщика | Получение экономистом по снабжению лимитов и заявок на ТМЦ. | Утверждение поставщика начальником отдела снабжения. | Начальник отдела снабжения |
| 4 | A2 Заключение договора | Утверждение поставщика начальником отдела снабжения. | Получение договора, протокола разногласий от поставщика. | Начальник отдела снабжения |
| 5 | A3 Приемка ТМЦ на склад | Получение ТМЦ, договора, протокола разногласий от поставщика. | ТМЦ на складе. | Начальник отдела снабжения |
| 6 | A1 Прием продукции на склад | Получение кладовщиком готовой продукции от упаковщика. | Готовая продукция, соответствующая требованиям. | Начальник отдела сбыта |
| 7 | A2 Хранение готовой продукции | Готовая продукция, соответствующая требованиям. | Готовая продукция на складе. | Кладовщик |
| 8 | A3 Отгрузка готовой продукции | Готовая продукция на складе, получение экономистом по сбыту плана отгрузки готовой продукции. | Готовая продукция у потребителя. | Начальник отдела сбыта |
Рассматривая документооборот ООО «Альпина» можно представить его в табличной форме, таким образом, входящий документооборот подразделения см. в таблице 2.30, исходящий в таблице 2.31.
Таблица 2.30 Входящие документы
| Документ | Категория документа | Действия | Источник | Получатель | Требования к выполнению действия | ||
| Договор | Бумажный документ | A2.13 Передача договора, протокола разногласий | Поставщик | Экономист по снабжению | Не более 4 часов. | ||
| Заявка-спецификация | Бумажный документ | A1.2 Регистрация заявки-спецификации в журнале регистрации | Потребитель | Экономист по сбыту | Не более 2 часов. | ||
| Накладная М-11 | Бумажный документ | A3.2 Контроль количества ТМЦ, состояния их упаковки, документов. Формирование приходного ордера (М-4). В случае выявления нарушений приемка ТМЦ осуществляется в соответствии с СТП 43.35.03-2004 | Поставщик | Кладовщик | Не более 4 часов. | ||
| Опросный лист | Бумажный документ | A1.3 Формирование справки «Выбор первичного поставщика» | Поставщик | Экономист по снабжению | Не более 2 часов. | ||
| Документ | Категория документа | Действия | Источник | Получатель | Требования к выполнению действия | ||
| Паспорт качества | Бумажный документ | A3.2 Контроль количества ТМЦ, состояния их упаковки, документов. Формирование приходного ордера (М-4). В случае выявления нарушений приемка ТМЦ осуществляется в соответствии с СТП 43.35.03-2004 | Поставщик | Кладовщик | Не более 4 часов. | ||
| Проект договора | Бумажный документ | A2.8 Оформление договора | Поставщик | Экономист по снабжению | Не более 1 дня. | ||
| Протокол разногласий | Бумажный документ | A2.13 Передача договора, протокола разногласий | Поставщик | Экономист по снабжению | Не более 4 часов. | ||
| A2.8 Передача протокола разногласий | Потребитель | Экономист по сбыту | Не более 2 часов. | ||||
| Сертификат | Бумажный документ | A3.2 Контроль количества ТМЦ, состояния их упаковки, документов. Формирование приходного ордера (М-4). В случае выявления нарушений приемка ТМЦ осуществляется в соответствии с СТП 43.35.03-2004 | Поставщик | Кладовщик | Не более 4 часов. | ||
| Документ | Категория документа | Действия | Источник | Получатель | Требования к выполнению действия | ||
| Счет-фактура | Бумажный документ | A3.2 Контроль количества ТМЦ, состояния их упаковки, документов. Формирование приходного ордера (М-4). В случае выявления нарушений приемка ТМЦ осуществляется в соответствии с СТП 43.35.03-2004 | Поставщик | Кладовщик | Не более 4 часов. | ||
Таблица 2.31 Исходящие документы
| Документ | Категория документа | Действия | Источник | Получатель | Требования к выполнению действия | |
| Договор | Бумажный документ | A2.11 Регистрация и отправка договора и протокола разногласий | Секретарь | Поставщик | Не более 2 часов. | |
| Заявка | Бумажный документ | A2.6 Отправка заявки поставщику | Экономист по снабжению | Поставщик | Не более 4 часов. | |
| Накладная МХ-18 | Бумажный документ | A1.3 Оформление нового комплекта документов. Разукомплектация готовой продукции в соответствии с СТП 458.15.02-2004 | Упаковщик | Не регламентируются | ||
| Документ | Категория документа | Действия | Источник | Получатель | Требования к выполнению действия | |
| A3.7 Передача готовой продукции, накладной ТОРГ-12, комплекта документов | Кладовщик | Потребитель | Не более 2 часов | |||
| Накладная ТОРГ-12 | Бумажный документ | A3.7 Передача готовой продукции, накладной ТОРГ-12, комплекта документов | Кладовщик | Потребитель | Не более 2 часов | |
| Опросный лист | Бумажный документ | A1.1 Формирование опросного листа | Экономист по снабжению | Поставщик | Не более 2 часов. | |
| Паспорт-сертификат | Бумажный документ | A1.3 Оформление нового комплекта документов. Разукомплектация готовой продукции в соответствии с СТП 458.15.02-2004 | Упаковщик | Не регламентируются | ||
| A3.7 Передача готовой продукции, накладной ТОРГ-12, комплекта документов | Кладовщик | Потребитель | Не более 2 часов | |||
| Документ | Категория документа | Действия | Источник | Получатель | Требования к выполнению действия | |
| Проект контракта | Бумажный документ | A2.6 Регистрация даты отправления контракта потребителю в журнале регистрации почтовых отправлений | Секретарь | Потребитель | Не более 2 часов. | |
| Протокол разногласий | Бумажный документ | A2.11 Регистрация и отправка договора и протокола разногласий | Секретарь | Поставщик | Не более 2 часов. | |
| A2.11 Регистрация даты отправления протокола разногласий потребителю в журнале регистрации почтовых отправлений | Секретарь | Потребитель | Не более 2 часов. | |||
| Сопроводительное письмо | Бумажный документ | A2.6 Регистрация даты отправления контракта потребителю в журнале регистрации почтовых отправлений | Секретарь | Потребитель | Не более 2 часов. | |
| Документ | Категория документа | Действия | Источник | Получатель | Требования к выполнению действия |
| Упаковочный лист | Бумажный документ | A1.3 Оформление нового комплекта документов. Разукомплектация готовой продукции в соответствии с СТП 458.15.02-2004 | Упаковщик | Не регламентируются | |
| A3.7 Передача готовой продукции, накладной ТОРГ-12, комплекта документов | Кладовщик | Потребитель | Не более 2 часов |
Входящие и исходящие товарно-материальные ценности (ТМЦ) ООО «Альпина» представлены в таблице 2.32 и таблице 2.33.
Таблица 2.32 Входящие товарно-материальные ценности
| № п.п. | Наименование | Откуда поступает |
| 1 | ТМЦ | Поставщик |
Таблица 2.33 Исходящие товарно-материальные ценности
| № п.п. | Наименование | Куда поступает |
| 1 | Готовая продукция | Потребитель |
Таким образом, по итогам исследования настоящей главы можно сделать выводы. За анализируемый период ( с янв. 2004 по янв. 2006) ключевыми стали следующие моменты:
- Динамику изменения актива баланса нельзя назвать положительной, в первую очередь за счет уменьшения валюты баланса за рассматриваемый период.
- Рассматривая динамику доходов и расходов ООО «Альпина», в целом за анализируемый период ее можно назвать негативной.
Выявленные отрицательные моменты требуют реагирования, которое может выражаться в реструктуризации предприятия путем создания центров финансовой ответственности (ЦФО).
3. РЕСТРУКТУРИЗАЦИЯ ПРЕДПРИЯТИЯ ООО «АЛЬПИНА» ПУТЕМ СОЗДАНИЯ ЦЕНТРА ФИНАНСОВОЙ ОТВЕТСТВЕННОСТИ
3.1. Разработка финансовой структуры и сбор информации о производственно-хозяйственной и управленческой деятельности предприятия
Разработка финансовой структуры ООО «Альпина» требует сбора информации о производственно-хозяйственной и управленческой деятельности предприятия. В целом процесс разработки финансовой структуры включает следующие этапы работ:
-Сбор информации о производственно-хозяйственной и управленческой деятельности.
-Выделение и описание бизнесов (основных бизнес-процессов).
-Анализ организационной структуры предприятия;
-Сопоставление бизнесов и элементов организационной структуры.
-Проектирование финансовой структуры.
-Закрепление прав, обязанностей и порядка взаимоотношений ЦФО в »Положении о финансовой структуре предприятия».
Расмотрим порядок сбора информации о производственно-хозяйственной и управленческой деятельности предприятия.
Сбор информации о деятельности предприятия предваряет работы по разработке финансовой структуры, и проводится в следующих формах:
-сбор документов;
-анкетирование;
-интервьюирование.
Использование такого подхода позволяет получить точную и максимально объективную информацию о специфике деятельности предприятия и его элементов.
Полученная информация должна отражать:
-задачи, решаемые подразделениями и