Земельно-имущественные отношения
Сметная документация подлежит государственной экспертизе и утверждению в составе проектов строительства в соответствии с постановлением Правительства Российской Федерации от 20.06.93 г. № 585 "О государственной экспертизе градостроительной и проектно-сметной документации и об утверждении проектов строительства". Экспертиза сметной документации осуществляется в соответствии с Порядком проведения государственной экспертизы градостроительной документации и проектов строительства в Российской Федерации, утвержденным постановлением Госстроя России от 29.10.93 г. № 18-41 по согласованию с Минэкономики, Минприроды и Минтруда России.
При составлении смет могут применяться следующие методы определения стоимости: ресурсный, ресурсно-индексный, базисно-индексный, базисно-компенсационный. В настоящее время приоритетное значение имеют ресурсный и ресурсно-индексный методы.
Ресурсный метод определения стоимости — это калькулирование в текущих (прогнозных) ценах и тарифах ресурсов (элементов затрат), необходимых для создания объекта. Калькулирование ведется на основе выраженной в натуральных измерителях потребности в материалах, изделиях, конструкциях (в том числе вспомогательных, применяемых в процессе производства работ), данных о расстоянии и способах доставки на место строительства, расхода энергоносителей на технологические цели, времени эксплуатации строительных машин и их состава, затрат труда рабочих. Данные об указанных ресурсах берутся из проектных материалов, различных нормативных и других источников. При применении ресурсного метода отслеживание и фиксация текущих сметных цен производятся по полной номенклатуре материалов, изделий и конструкций.
Ресурсно-комплексный метод — это сочетание ресурсного метода с системой индексов на ресурсы, используемые в строительстве. Индексы стоимости (цен, затрат) в строительстве — это отношение текущих (прогнозных) стоимостных показателей к базисным стоимостным показателям на сопоставимые по номенклатуре и структуре ресурсы, наборы ресурсов и т. п. Индексы выражаются в безразмерных величинах.
Из множества возможных разновидностей данного метода рекомендуется к применению метод определения сметной стоимости строительства на базе показателей на отдельные виды работ. При применении ресурсно-индексного метода отслеживание и фиксация текущих сметных цен производятся по материалам-представителям (т. е. основным материалам, цены на которые в решающей мере влияют на общую стоимость строительной продукции), а по остальным материалам это осуществляется через индексацию.
При применении ресурсного (ресурсно-индексного) метода в качестве исходных данных для определения прямых затрат в локальных сметных расчетах (сметах) выделяются следующие ресурсные показатели:
• данные о трудоемкости работ для определения оплаты труда рабочих, выполняющих соответствующие работы и обслуживающих строительные машины;
• данные о времени использования строительных машин, о расходе материалов, изделий (деталей) и конструкций (в принятых физических единицах измерения: м3, м2 и т. п.).
Для выделения ресурсных показателей могут на равноправной основе использоваться:
• проектные материалы (в составе проектов, рабочей документации) о потребных ресурсах;
• ведомости потребности в материалах, в том числе сводные, составляемые раздельно на конструкции, изделия и детали (спецификации) и на остальные строительные материалы, необходимые для строительных, специальных строительных и монтажных работ;
данные о затратах труда рабочих и времени использования строительных машин, приводимые в разделе проекта "Организация строительства" (в проектах организации строительства, организации работ или в проекте производства работ);
общие производственные нормы расхода материалов, применение которых предусматривается различными программными комплексами, а также ведомственные и местные производственные нормы расхода материалов, применяемые для конкретных подрядчиков и заказчиков;
сметно-нормативная (нормативно-информационная) база;
сборники строительных норм и правил (СНиП 4.02-91, СНиП 4.05-91);
сборники ресурсных сметных норм на монтаж оборудования и на специальные строительные работы;
сборники укрупненных ресурсных нормативов и показателей на объекты производственного назначения, разрабатываемые по отдельным видам строительства (транспортное, энергетическое и т. п.), учитывающие отраслевую специфику и применяемые на любой стадии разработки технической документации для строительства;
собственная нормативная база оценщика.
Метод учета затрат по укрупненным конструктивным элементам и видам работ. Этот метод представляет собой модификацию количественного метода, но он гораздо менее трудоемок, так как основан на использовании не единичных, а укрупненных сметных норм и расценок. Некоторое снижение точности расчетов компенсируется их оперативностью, а возможная погрешность почти всегда вписывается в диапазон обоснованных колебаний рыночной стоимости недвижимости.
При этом методе в качестве единиц измерения стоимости конструктивных элементов принимаются наиболее характерные их показатели (1 м3 извлеченного грунта, монолитного бетона или кирпичной кладки, 1 м2 оштукатуренной или окрашенной поверхности, кровельных покрытий, 1 т смонтированных металлоконструкций и т. п.).
Основным источником информации для этого метода являются укрупненные сметные нормы по отдельным видам строительных работ и подотраслям строительства. Эти нормы были рассчитаны в сметных ценах 1984 г. и требуют индексации на дату оценки.
Метод сравнительных единиц. В данном методе единицей измерения стоимости является унифицированный показатель потребительской полезности оцениваемого здания (1 м2 общей площади жилых зданий, 1 м3 емкости складских помещений, 1 койко-место больниц, 1 машино-место гаражей и автостоянок и т. п.). Общая стоимость здания по этому методу определяется произведением стоимости нормативных или сравнительных затрат, приведенных к данной единице, и числа таких единиц в оцениваемом здании.
Очевидная простота метода сравнительных единиц не всегда адекватна его точности. Поэтому ему находят рациональное применение главным образом при оценке зданий, построенных по типовым проектам, на которые разработаны прейскуранты стоимости сравнительной единицы. Оценщики охотно прибегают к нему при наличии Удельных показателей стоимости строительства (УПСС), соответствующих оцениваемому объекту, используя корректирующие коэффициенты, помещенные в технической части сборников УПСС.
Метод объектов-аналогов. Этот метод сходен с предшествующим с той разницей, что им определяется стоимость оцениваемого объекта непосредственно по стоимости объекта-аналога, а корректировки при необходимости выполняются по совокупности их конструктивных различий. Достоверную информацию о сметной стоимости и конструктивных характеристиках интересующих оценщика аналогов можно получить в отраслевых проектных институтах по профилю оцениваемого объекта.
При всех вышеуказанных методах оценки необходимо привести сметную стоимость оцениваемого объекта (объекта-аналога или сравнительной единицы) на дату ее утверждения к существующему уровню сметных цен. Пересчет осуществляется относительно базисного уровня сметных норм и цен, введенных в действие с 1 января 1984 г. или 1991 г.
Например, сметная стоимость строительства оцениваемого здания в июле 1993 г. составляла 62 млн. руб. Здание оценивается в сентябре 1997 г. Индекс роста цен на строительно-монтажные работы в данной области с 1.01.84г. по июль 1993г. составил 484, а по сентябрь 1997 г. — 16 280. (16 280/484) х 62 = 2085,45 млн. руб.
Следовательно, восстановительная стоимость здания на дату оценки составляет 2085 млн. руб.
Расчетные региональные индексы пересчета стоимости строительно-монтажных работ к ценам 1984 г. регулярно разрабатываются и распространяются отделами (центрами) ценообразования в строительстве лицензионно-экспертных управлений администрации каждой области РФ, осуществляющими свою деятельность под методическим руководством Межреспубликанского центра по ценообразованию в строительстве Госстроя РФ. Они также ежеквартально публикуются фирмой "Ко-инвест" в информационных бюллетенях "Индексы цен в строительстве" и рассылаются ею заказчикам в виде распечатки на факс или факс-модем.
11.6. Измерение накопленного износа
Определение понятий. Износ — многоаспектное понятие. В зависимости от сферы применения в него вкладывается различное смысловое содержание. С позиции оценщика недвижимости под износом понимается потеря стоимости собственности под воздействием различных факторов. Иными словами, износ определяется как разница между издержками по воспроизводству новых улучшений на дату оценки и их текущей рыночной стоимостью.
Оба приведенных определения выражают единую суть, которая состоит в том, что износ проявляется в уменьшении рыночной стоимости оцениваемого имущества относительно ее первоначальной величины. Количественно он измеряется абсолютной величиной снижения стоимости имущества или в процентах от его первоначальной стоимости.
Иногда даже опытные оценщики смешивают понятие износа как уменьшения рыночной стоимости с понятием бухгалтерского износа, учитываемого в нормах амортизации. Вместе с тем между ними существует принципиальное различие. Оно состоит в том, что оценочный износ всегда отражает реакцию рынка на старение объекта, тогда как бухгалтерский износ — нормативная величина запрограммированного возмещения стоимости снашивания материальных активов. Оценочный износ может не соответствовать возрасту улучшений, а бухгалтерский всегда пропорционален ему.
В зависимости от факторов снижения стоимости недвижимости износ подразделяется на физический, функциональный и внешний.
Физический износ — уменьшение стоимости имущества из-за утраты им заданных потребительских свойств по естественным причинам или вследствие неправильной эксплуатации.
Функциональный износ — уменьшение стоимости имущества из-за его несоответствия современным рыночным требованиям по архитектурно-эстетическим, объемно-планировочным, конструктивным решениям, благоустроенности, безопасности, комфортности и другим функциональным характеристикам.
Внешний (экономический) износ — уменьшение стоимости имущества вследствие изменения внешней среды: социальных стандартом общества, законодательных и финансовых условий, демографической ситуации, градостроительных решений, экологической обстановки и других качественных параметров окружения.
Физический и функциональный типы износа определяются состоянием самого объекта, внешний — воздействием окружающей среды. Соответственно каждый из износов первых двух типов разделяется на устранимый и неустранимый виды, внешний износ всегда носит неустранимый характер.
Устранимым называется такой вид износа, расходы по ликвидации которого превышают достигаемое в результате этого увеличение стоимости имущества. Если расходы по устранению больше последующего увеличения стоимости имущества, то такой износ считается неустранимым. Таким образом, износ классифицируется не с позиции технической осуществимости мероприятия по его устранению, а с точки зрения их экономической целесообразности.
Поскольку накопленный износ по совокупности всех его типов в той или иной мере зависит от срока жизни объекта недвижимости, рассмотрим содержание основных оценочных понятий, характеризующих этот срок (рис. 12.2).
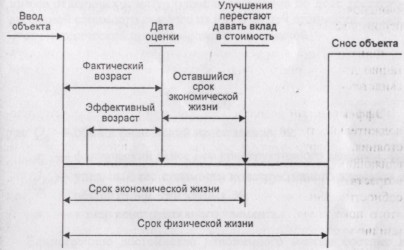
Рис. 12.2. Срок жизни объект
Срок физической жизни — отрезок времени, в течение которого объект способен реально использоваться по своему назначению. Упрощенно этот срок определяется в зависимости от группы капитальности зданий. В оценочной практике он выступает естественным ограничителем срока их экономической жизни.
Срок экономической жизни — время, в течение которого улучшения вносят вклад в стоимость объекта, превышающий затраты на улучшение, т. е. когда износ носит устранимый характер. Этот срок может быть продлен благодаря качественному обслуживанию здания, его своевременной модернизации и ремонтам. В отечественной практике при технико-экономическом обосновании проекта определяется нормативный (расчетный) срок жизни здания. Обычно он указывается в паспортах типового проекта и построенного объекта. На его основе устанавливаются нормы амортизации и периодичности ремонтного обслуживания. Этот нормативный срок по своей природе близок к оценочному понятию срока экономической жизни и может использоваться для ориентировочных расчетов.
Фактический возраст — время от сдачи объекта в эксплуатацию до даты оценки, устанавливаемое по паспорту объекта, свидетельству о его регистрации либо акту госкомиссии.
Эффективный возраст — время, которым оценивается про-должительность, жизни здания исходя из его физического состояния, оборудования, дизайна, экономических факторов, влияющих на его стоимость. При определении эффективного возраста в полной мере проявляются профессиональные способности оценщика, так как от него требуется рыночная оценка этого показателя, которая может существенно отличаться в ту или иную сторону от практического возраста здания.
Оставшийся срок экономической жизни — определяемое оценщиком время от момента обследования объекта до завершения срока его экономической жизни.
Методы оценки износа. В отечественной практике определение физического износа зданий всегда было и остается прерогативой Бюро технической инвентаризации и экспертов проектно-технологических институтов по обследованию строительных конструкций. В этой работе они руководствуются межотраслевыми или ведомственными инструкциями, например Правилами оценки физического износа жилых зданий (ВСН 53-86 (р). М., ГГС, 1988). В них перечислены визуальные признаки физического износа отдельных конструктивных элементов, дана их количественная оценка. В сомнительных случаях предусмотрено вскрытие недоступных визуальному наблюдению участков строительных конструкций, что нарушает нормальный режим эксплуатации зданий и требует значительных затрат на устранение нанесенных ему повреждений. Если целью оценки является определение восстановительной, инвентаризационной стоимости здания, то общая величина его износа определяется суммированием величин физического износа отдельных конструктивных элементов по доле восстановительной стоимости каждого из них в общей стоимости здания. Этот методический прием выражается формулой
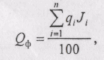
где Qф— общий физический износ здания, %;
qi — фактический износ i-го конструктивного элемента, %;
Ji— удельный вес стоимости конструктивного элемента в
общей стоимости здания, %;
n — номер конструктивного элемента.
Единственное достоинство изложенного метода состоит в том, что его результаты внешне выглядят достаточно убедительно и их трудно перепроверить. Однако они всегда субъективны вследствие разного уровня квалификации экспертов. Процедура определения износа таким способом требует больших затрат времени, труда, денежных средств и может проводиться изредка, с продолжительными интервалами. Ее результаты к моменту оценки здания, как правило, безнадежно устаревают. Кроме того, они совершенно не учитывают функционального и внешнего износа, так что дают весьма скудный объем информации для оценщика недвижимости.
В мировой оценочной практике износ, понимаемый как снижение рыночной стоимости имущества, определяется тремя классическими методами:
сравнения продаж;
эффективного возраста;
разбиения.
Метод сравнения продаж состоит в выявлении рыночной оценки накопленного износа здания путем сопоставления его восстановительной стоимости с текущими ценами продаж аналогичных объектов. При использовании этого метода рекомендуется такая последовательность процедур:
Отбор недавних продаж объектов, аналогичных оцениваемому по характеру улучшений, корректировка их цен и формирование информации для определения восстановительной стоимости зданий.
Определение стоимости участка земли для каждого сопоставимого объекта.
Определение цен зданий с учетом износа путем исключения стоимости участков земли из цен продаж сопоставимых объектов.
Расчет текущей восстановительной стоимости зданий каждого сопоставимого объекта по методике, описанной в данной главе.
Определение величины накопленного износа сопоставимых зданий вычитанием их цен с учетом износа (п. 3) из текущей восстановительной стоимости тех же зданий (п. 4).
Определение среднего процента износа сопоставимых зданий для его перенесения на оцениваемый объект.
Пример использования изложенной методики представлен в табл. 12.1.
Достоинство рассмотренного метода состоит в объективности его результатов, так как с помощью сравнения продаж оценщик только выявляет реакцию рынка на старение объекта недвижимости и изменение окружающей среды. Естественно, чем достовернее рыночная информация и чем большее число сравнимых продаж проанализирует оценщик, тем точнее полученный им результат.
Однако в российских условиях это достоинство метода превращается в его недостаток. При отсутствии активного рынка недвижимости и конфиденциальности сделок метод лишается информационной базы. Другой его недостаток состоит в обезличенности выявленного износа, т. е. в отсутствии дифференциации по типам и видам износа, что ограничивает использование этого показателя в управлении недвижимостью. И наконец, метод достаточно трудоемок, ибо требует проведения расчетов не только по сравнению продаж, но также по определению стоимости земельных участков и восстановительной стоимости улучшений всех сравниваемых объектов.
Таблица 12.1
Определение накопленного износа методом сравнения продаж
| Показатель | Объект 1 | Объект 2 | Объект 3 |
| Откорректированная цена продажи сопоставимых объектов, млн. руб. | 250 | 300 | 370 |
| Стоимость участка земли, млн. руб. | 50 | 70 | 120 |
| Рыночная иена здания, млн. руб. | 200 | 230 | 250 |
| Текущая восстановительная стоимость здания, млн. руб. | 260 | 310 | 340 |
| Накопленный износ, млн. руб. | 60 | 80 | 90 |
| Износ в процентах от восстановительной стоимости | 23,1 | 25,8 | 26.5 |
| Средний процент износа | 25,1 | ||
Метод эффективного возраста гораздо проще технически и менее зависим от состояния рынка. Он основан на экспертизе строений оцениваемого объекта и апробированной гипотезе о том, что эффективный возраст так относится к типичному сроку экономической жизни, как накопленный износ к текущей восстановительной стоимости. Из этого отношения вытекает следующая формула накопленного износа:
И = (ЭВ/ЭЖ) ВС,
где ЭВ — эффективный возраст;
ЭЖ — срок экономической жизни;
ВС — восстановительная стоимость.
Рассмотрим варианты применения данной формулы. Например, на основании методических приемов, изложенных в этой главе, оценщик определил текущую восстановительную стоимость здания, построенного 15 лет назад, в 360 млн. руб. По паспорту типового проекта этого здания он получил сведения о типичном сроке его экономической жизни, который составляет 80 лет.
Если это здание, по мнению оценщика, построено согласно действовавшим стандартам и эксплуатировалось в нормальном режиме, его эффективный возраст будет равен фактическому, а износ — бухгалтерской амортизации. Он составит 18,75% восстановительной стоимости, или 67,5 млн. руб.
Если в результате осмотра здания у оценщика сложилось профессиональное суждение, что эффективный возраст здания вследствие плохого обслуживания превышает фактический и может быть оценен в 20 лет, то накопленный износ составит 25%, или 90 млн. руб.
Оценщик может учесть, что здание удачно спланировано, отличается улучшенным дизайном и высоким качеством строительных работ. Это дает ему основания прогнозировать более продолжительный срок экономической жизни, например 90 лет, а заботливое содержание объекта позволяет оценить эффективный возраст в 12 лет. Тогда накопленный износ составит 13,3%, или 48 млн. руб.
Квалифицированный оценщик способен при определении эффективного возраста здания учесть воздействие факторов функционального износа и влияние изменения окружающей среды, но все его предположения будут иметь интуитивный характер. В спорных ситуациях ему трудно убедить настороженного оппонента, и результаты такой оценки юридически уязвимы. Кроме того, метод эффективного возраста, как и метод сравнения продаж, не дает различий между типами и видами износа, а также по срокам жизни отдельных элементов здания.
Метод разбиения лишен этих недостатков. Он состоит в последовательной оценке всех видов износа, включая:
устранимый физический износ;
неустранимый физический износ;
устранимый функциональный износ;
неустранимый функциональный износ;
внешний износ.
Для оценки устранимого физического износа здание разбивают на отдельные конструктивные элементы по срокам их экономической жизни, выделяя:
короткоживущие элементы, оставшийся срок экономической жизни которых меньше оставшейся экономической жизни здания;
долгоживущие элементы, оставшийся срок экономической жизни которых равен оставшейся экономической жизни здания.
При оценке исходят из принципа однократного и последовательного учета влияния на стоимость здания отдельных видов износа.
Для сквозного примера примем следующие исходные данные: оцениваемое двухэтажное здание общей площадью 600 м2 расположено на участке 800 м2; здание построено 20 лет назад и имеет расчетный срок физической жизни 100 лет; текущая восстановительная стоимость здания составляет 2,2 млрд. руб.
Оценка начинается с измерения устранимого физического износа. Обычно он вызывается плохой эксплуатацией здания, и потому его часто называют отложенным ремонтом. Оценочное содержание этого понятия состоит в предположении, что потенциальный покупатель при осмотре недвижимости сделает корректировку цены покупки на величину стоимости отложенного ремонта, который он должен будет произвести после приобретения имущества для восстановления его начальных потребительских свойств.
Предположим, что при оценке здания установлена необходимость незамедлительной замены кровли и косметического ремонта интерьеров. На местном рынке строительных услуг эти работы оцениваются соответственно в 70 и 56 млн. руб., а полная восстановительная стоимость указанных элементов на дату оценки составляет 70 и 130 млн. руб. (табл. 12.2).
Таблица 12.2
Оценка устранимого физического износа
| Название работы | Восстановительная стоимость, млн. руб. | Стоимость устранения, млн. руб. | Остаток, млн. руб. |
| Замена кровли | 70 | 70 | 0 |
| Отделка интерьеров | 130 | 56 | 74 |
| Итого | 126 |
Теперь измеряют неустранимый физический износ короткоживущих элементов. Он определяется разностью между полной восстановительной стоимостью элемента и суммой его устранимого износа, умноженной на процентное отношение фактического возраста к общей физической жизни элемента.
Эта зависимость выражается формулой
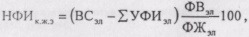
где НФИк.ж.э—неустранимый физический износ короткоживущего элемента;
ВСэл — полная восстановительная стоимость элемента на дату оценки;
УФИэл — устранимый физический износ элемента;
ФВэл — фактический возраст элемента;
ФЖел — срок физической жизни элемента.
Расчеты по данной формуле приведены в табл. 12.3.
Таблица 12.3
Оценка неустранимого физического износа короткоживущих элементов
|
Название работы |
Остаточная восстановительная стоимость, млн. руб. | Фактический возраст, лет | Срок физической жизни, лет |
Отношение физического возраста к сроку физической жизни, % |
Неустранимый млн. руб. |
| Замена кровли | 0 | 0 | 25 | 0 | 0 |
| Покрытие пола | 110 | 10 | 15 | 66,7 | 73,4 |
| Отделка интерьеров | 74 | 5 | 10 | 50 | 370 |
| Замена сантехники | 40 | 15 | 20 | 75 | 30,0 |
| Итого | 224 | ||||
Стоимость неустранимого физического износа в долгоживущих элементах определяется произведением остаточной восстановительной стоимости здания (за вычетом стоимости отложенного ремонта и остаточной восстановительной стоимости короткоживущих элементов с неустранимым физическим износом) и процентного отношения фактического возраста к общей физической жизни здания.
Эта зависимость выражается формулой:
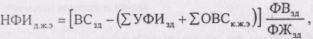
где НФИд.ж.э— неустранимый физический износ долгоживущих элементов здания;
ВСзд — полная восстановительная стоимости здания на момент оценки;
УФИзд — устранимый физический износ здания;
ОВСд.ж.э —остаточная восстановительная стоимость короткоживущих элементов с неустранимым физическим износом;
ФВзд — фактический возраст здания;
ФЖзд — срок физической жизни здания.
Расчеты по данной формуле на рассматриваемом сквозном примере и оценка неустранимого физического износа долгоживущих элементов приведены ниже.
Полная восстановительная стоимость здания, млн. руб. 2200
Стоимость устранимого физического износа, млн. руб. 126
Остаточная восстановительная стоимость короткоживущих элементов с неустранимым физическим износом, млн. руб. 224
Восстановительная стоимость долгоживущих элементов с неустранимым физическим износом, млн. руб. 1850
Фактический возраст здания, лет 20
Срок физической жизни здания, лет 100
Неустранимый физический износ долгоживущих элементов
(20/100) 1850. млн. руб. 370
Функциональный износ теоретически представляет собой разницу между величинами восстановительной стоимости здания и стоимости его замещения. Поскольку в стоимости замещения отражены затраты на воспроизводство потребительских свойств здания с учетом современных стандартов и рыночных требований, правомерно считать, что она исключает стоимость функционального износа, присутствующую в восстановительной стоимости. Однако в оценочной практике при существующей технике расчетов восстановительная стоимость часто подменяется стоимостью замещения, и тогда этот подход лишается смысла. Но даже при сложности расчетов восстановительной стоимости и стоимости замещения их прямое сопоставление не характеризует виды и источники функционального износа.
В методе разбиения износ подлежит дифференцированной оценке — по видам (устранимый и неустранимый) и генерирующим его факторам. В частности, исходя из техники расчетов устранимый функциональный износ оценивается по трем группам факторов, обусловленных:
•недостаточностью отдельных элементов здания или их качественных характеристик;
потребностями в замене или модернизации элементов;
переизбытком отдельных элементов, так называемых сверх улучшений.
Во всех случаях устранимый функциональный износ оценивается по стоимости его ликвидации.
Износ, обусловленный недостаточностью элементов, определяется разностью в стоимости их установки на дату оценки и в процессе строительства объекта. Например, в оцениваемом здании элементом устранимого функционального износа можно считать отсутствие камина, затраты на установку которого с лихвой перекрываются увеличением доходности и рыночной стоимости недвижимости. Величина этого износа определяется следующим расчетом (в млн. руб.):
Стоимость установки камина в существующем здании
на дату оценки 12
Текущая восстановительная стоимость его установки
при строительстве здания 5
Потеря стоимости вследствие износа 7
В этом же здании сантехоборудование, по мнению оценщика, утратило соответствие уровню покупательского спроса в секторе рынка, где может быть реализовано данное имущество. Согласно предварительным расчетам затраты по замене сантехоборудования компенсируются привлечением более состоятельных покупателей и повышением стоимости недвижимости.
Устранимый функциональный износ, обусловленный потребностями в замене элементов здания, измеряется суммой затрат по его устранению за вычетом ранее учтенного физического износа заменяемых элементов и их ликвидационной стоимости, как это продемонстрировано нижеследующим расчетом (в млн. руб.):
Текущая восстановительная стоимость существующего сантехоборудования 40
Его физический износ -30
Возврат материалов (по цене их реализации) -2
Стоимость демонтажа старого оборудования 7
Стоимость его монтажа 55
Потеря стоимости вследствие износа 70
Подобным образом измеряется устранимый функциональный износ за счет "сверхулучшений". В нашем примере к таковым можно отнести наличие мастерской для резьбы по дереву, которой увлекается владелец недвижимости. Стоимость устранения износа определяется следующим расчетом (в млн. руб.):
Текущая восстановительная стоимость мастерской 90
Ее физический износ -18
Стоимость ликвидации мастерской 15
Потеря стоимости вследствие износа 87
Неустранимый функциональный износ оценивается по двум группам факторов, обусловленных:
недостаточностью отдельных элементов здания или их качественных характеристик;
переизбытком отдельных элементов ("сверхулучшений").
Неустранимый функциональный износ вследствие недостаточности отдельных элементов измеряется потерей чистого дохода из-за их отсутствия, капитализированной по норме капитализации для зданий такого типа, за вычетом стоимости устройства этих улучшений в процессе нового строительства.
На практике величина потерь чистого дохода устанавливается из рыночных сравнений арендной платы за здания, имеющие соответствующие элементы улучшений и не обладающие ими. Так, в нашем примере анализ местного рынка недвижимости показал, что наличие электрообогрева полов дает возможность увеличить годовую арендную плату на 24 000 руб. за 1 м2 общей площади.
Текущие затраты на устройство такой системы в существующем здании превышают достигаемое благодаря этому увеличение стоимости, вследствие чего износ, обусловленный ее отсутствием, признан неустранимым. Очевидно, для его оценки должны учитываться гипотетические затраты, которые понес бы застройщик на создание недостающего элемента при возведении здания. Расчет выполняется по следующему алгоритму:
Потеря чистого дохода, млн. руб. 14,4
Коэффициент капитализации для зданий, % 12
Потеря стоимости здания из-за отсутствия
электрообогрева полов (14,4/0,12), млн. руб. 120
Стоимость устройства системы электрообогрева полов
при строительстве здания, млн. руб. -96
Неустранимый функциональный износ
из-за недостаточности элементов, млн. руб. 24
Неустранимый функциональный износ вследствие перс-избытка отдельных элементов оценивается как восстановительная стоимость этих элементов за вычетом их физического износа и с добавлением алгебраической суммы всех текущих расходов и доходов владельца, связанных с использованием "сверхулучшений".
Допустим, в оцениваемом нами здании построен плавательный бассейн, восстановительная стоимость которого на дату оценки составляет 160 млн. руб. Текущие дополнительные издержки владельца на эксплуатацию бассейна 6 млн. руб., а его доходы от периодического предоставления бассейна в почасовую аренду 7.2 млн. руб. в год. Как отмечалось, коэффициент капитализации составляет 12% (0,12). Сравнения продаж аналогичных объектов свидетельствуют, что наличие бассейна увеличивает стоимость недвижимости на 100 млн. руб. Таким образом, налицо неустранимый функциональный износ по причине "сверхулучшений". Его величина оценивается в следующем порядке (в млн. руб.):
Текущая восстановительная стоимость бассейна 160
Его физический износ (160 х 20/100) -32
Настоящая стоимость дополнительных издержек владельца
(6.0/0,12) 50
Настоящая стоимость дополнительных доходов (7,2/0,12) -60
Неустранимый функциональный износ из-за "сверхулучшений" 118
Внешний износ характеризует ущерб, нанесенный стоимости недвижимости внешними по отношению к ней факторами. Он присущ исключительно недвижимому имуществу в силу фиксированности его местоположения. Как ранее отмечалось, воздействие окружения объекта на его стоимость можно измерить благодаря интуиции оценщика через эффективный возраст здания. Однако более достоверные результаты способно дать непосредственное измерение реакции рынка на изменение самого имущества и его окружения. Она проявляется в двух формах: изменении арендной платы и цен продаж.
Соответственно этому в оценочной практике сложились два подхода к изменению внешнего износа:
• капитализация потери доходов из-за внешнего воздействия;
• сравнение продаж аналогичных объектов при наличии и без учета внешних воздействий.
Рассмотрим технику их применения на нашем примере. Допустим, изменение схемы районной планировки за период эксплуатации здания привело к перемещению основной транспортной магистрали непосредственно к границе оцениваемого объекта. Повышение уровня шума, запыленности и другие неблагоприятные последствия обусловили снижение чистой арендной платы за дома, прилегающие к транспортной магистрали, в среднем на 5 долл. (30 тыс. руб.) в год за 1 м2 общей площади по сравнению с такими же домами, расположенными в глубине квартала. Ниже приводится расчет внешнего износа (в млн. руб.), обусловленного действием данного фактора, с учетом того, что на стоимость здания приходится 80% стоимости всего объекта недвижимости (т. е. включая стоимость земельного участка) и коэффициент капитализации для зданий составляет 12%.
Общая потеря чистой арендной платы (30 000 х 600 м2) 18
Потеря чистого дохода, относящаяся к зданию (18 х 0,8) 14,4
Снижение стоимости здания,
связанное с внешним износом (14.4/0,12) 120
Если в ближайшем окружении нашего здания зарегистрированы недавние продажи аналогичных объектов, неподверженных упомянутому неблагоприятному воздействию транспортной магистрали, то путем последовательных корректировок остальных отличительных признаков их приводят к сопоставимому виду, оставляя исключительное воздействие данного фактора. Тогда разница в цене продаж сравниваемых объектов выразит количественное значение этого фактора внешнего износа.
Результаты проведенных расчетов накопленного износа (в млн. руб.) по оцениваемому зданию приведены ниже.
Физический износ — всего 636
В том числе:
устранимый 126
неустранимый:
короткоживущие элементы 140
долгоживущие элементы 370
Функциональный износ — всего 306
В том числе:
устранимый:
недостаточность элементов 7
замена элементов 70
"сверхулучшения" 87
неустранимый:
недостаточность элементов 24
"сверхулучшения" 118
Внешний износ 120
Общий накопленный износ 1062
Таким образом, в рассмотренном нами примере накопленный износ составил 48,3% восстановительной стоимости здания, а его текущая стоимость за вычетом износа составила 1138 млн. руб.
Полученная информация дает материал для серьезного анализа не только оценщику, но и владельцу недвижимости.
Глава 12. ПРАКТИКА ОЦЕНКИ НЕДВИЖИМОСТИ
12.1. Процесс оценки
В этой главе рассмотрены взятые из практики примеры оценки конкретных объектов недвижимости, позволяющие обратить внимание на решение следующих проблем, возникающих в реальных условиях российского рынка при оценке:
Недвижимости в составе чистых активов предприятия.
Объекта промышленной недвижимости для взноса в уставный капитал.
Офисного здания для купли-продажи.
Торгового здания для взноса в уставный капитал.
Приведенные ниже примеры взяты из практики работы специалистов "Национального агентства оценки" и преподавательского состава Академии оценки.
Представленный материал имеет следующую специфику:
текст каждого примера содержит только наиболее существенные данные, характеризующие специфику, связанную с решением обозначенной проблемы, и вошедшие в отчет об оценке;
общие положения, являющиеся обязательной частью полного письменного отчета об оценке, исключены;
разделы, требующие дополнительного рассмотрения и прямо не связанные с указанной задачей, не приведены;
• приведенные в примерах данные, позволяющие идентифицировать реальные объекты оценки, изменены на сопоставимые.
Процесс оценки — логически обоснованная и систематизированная процедура последовательного решения поставленных задач с использованием известных приемов и методов оценки для вынесения окончательного суждения о стоимости.
Основной задачей первого этапа в процессе оценки следует считать определение цели оценки или в более общем виде — идентификацию объекта оценки и соответствующих объекту имущественных прав, согласование требуемого стандарта (вида) стоимости и даты, па которую будет определена стоимость. Большое значение имеет также выявление намерений относительно использования в дальнейшем заключения о стоимости объекта и интересов различных сторон в оцениваемой собственности.
На втором этапе процесса оценки составляется ее план с применением в каждом конкретном случае известных методов, позволяющих избегать непродуктивных затрат и формулировать требования к необходимой информации. План оценки дает возможность оценить затраты на подготовку заключения о стоимости объекта и определить процесс поиска и анализа уместной в каждом конкретном случае информации. Договор на оценку содержит обоснованные сроки и стоимость выполнения отчета заданной формы с учетом всех вышеперечисленных аспектов.
Третий этап процесса оценки заключается в сборе и подтверждении той информации, на которой будут основаны мнения и выводы о стоимости объекта. Важность этого этапа очевидна, поскольку от качества и полноты собранной информации из доступных достоверных источников напрямую зависят результаты работы в целом. Особое внимание уделяется инспекции объекта оценки, подтверждению достоверности собранной информации, ее полезности и актуальности.
Четвертый этап является основным в отношении методически обоснованных результатов оценки объекта, полученных с применением в