Земельно-имущественные отношения
Все плательщики налога уплачивают его в соответствии с извещениями налоговых органов в два срока: не позднее 15 сентября и 15 ноября, равными долями.
Обложение подоходным налогом сумм доходов, полученных физическими лицами от сдачи имущества в аренду и от его продажи. Доход, получаемый физическими лицами от сдачи имущества в аренду, должен включаться в общую сумму годового о дохода физического лица. Этот доход облагается в составе совокупного дохода соответствующего календарного года в порядке, предусмотренном Законом Российской Федерации « О подоходном налоге с физических лиц”, принятым 7 декабря 1991 г., с учетом внесенных в него изменений и дополнений, а i Инструкцией Госналогслужбы России К 35 “0 подоходном налоге с физических лиц” от 29 июня 1995 г.
Если суммы, полученные в течение года от продажи квартир, Жилых домов, дач, земельных участков, принадлежащих гражданам на праве собственности, превышают 5000-кратный уставленный законом размер минимальной месячной оплаты уда, то они облагаются подоходным налогом на общих основаниях (в составе совокупного дохода соответствующего календарного года).
По прочему имуществу установлена граница необлагаемой суммы дохода, полученного от продажи недвижимого имущества, в 1000 минимальных месячных заработных плат
Изменения в налогообложении имущества физических и юридических лиц, предусмотренные проектом Налогового кодекса. В проекте Налогового кодекса предусматриваются следующие изменения:
• замена налогов на имущество юридических лиц, физических лиц, а также землю одним налогом — на недвижимость. Он предусматривается как местный налог и вводится представительными органами местного самоуправления в соответствии с порядком, предусмотренным Налоговым кодексом;
• поступления от налога на недвижимость направляются в качестве доходов в местные (районные, муниципальные) бюджеты;
• объектами обложения налогом на недвижимость являются земельные участки, здания, сооружения, иное недвижимое имущество. Налогооблагаемая база налога исчисляется исходя из оценки рыночной стоимости объектов недвижимости на первое января того года, за который исчисляются платежи;
• плательщиками налога выступают собственники недвижимости, осуществляющие платежи налога по ставкам, установленным местными властными структурами. Ставки могут дифференцироваться в пределах ставок налога, устанавливаемых федеральным законодательством;
• уплаченная сумма налога включается юридическим лицом в состав себестоимости продукции и услуг (относится на издержки производства). Суммы уплаченного налога для устранения двойного налогообложения исключаются физическими лицами из сумм совокупного годового дохода.
Для проверки эффективности нового порядка налогообложения недвижимости в настоящее время проводится эксперимент в городах Твери и Новгороде. Он осуществляется на основе Федерального закона, принятого Федеральным Собранием РФ 3 июля 1997 г. (}Г2 11О-Ф3 — см. Российская газета. 1997. 24 июля). Именно по итогам этого эксперимента и будет внедряться новый порядок налогообложению недвижимости. Для снижения налоговой нагрузки предусмотрено, что при исчислении налога база налогообложения не должна превышать 50% рыночной (оценочной) стоимости квартир и жилых помещений. Но это, как представляется, незначительно уменьшит налоговую нагрузку на население, поскольку оценка рыночной стоимости и инвентаризационная оценка — это величины, часто отличающиеся друг от друга в несколько, а иногда и в десятки раз.
В Налоговом кодексе налогу на недвижимость отводится роль регионального (местного) налога с предоставлением регионам больших прав по его регулированию (в пределах федерального законодательства). Поэтому при анализе налога на недвижимость (а сейчас — налога на землю, на имущество Юридических лиц, на имущество физических лиц) требуется всесторонний учет местных особенностей.
Глава 6. ДОХОДНЫЙ МЕТОД ОЦЕНКИ НЕДВИЖИМОСТИ
Доходный метод оценки отражает мотивацию типичного покупателя доходной недвижимости: ожидаемые будущие доходы с требуемыми характеристиками. Учитывая, что существует не посредственная связь между размером инвестиций и выгодами от коммерческого использования объекта инвестиций, стоимость недвижимости определяется как стоимость прав на получение приносимых ею доходов. Эта стоимость (рыночная, инвестиционная) определяется как текущая стоимость будущих доходов, генерируемых оцениваемым активом.
Основное преимущество доходного метода по сравнению с рыночным и затратным заключается в том, что он в большой степени отражает представление инвестора о недвижимости как источнике дохода, т. е. это качество недвижимости учитывается как основной ценообразующий фактор. доходный метод оценки тесно связан с рыночным и затратным методами. Например, ставки дохода, применяемые в доходном методе, обычно определяются из анализа сопоставимых инвестиций; затраты на реконструкцию используются при определении денежного потока как дополнительные инвестиции; методы капитализации используются при корректировке различий рыночного и затратного методов. Основным недостатком метода является то, что он в отличие от двух других методов оценки основан на прогнозных данных.
6.1. Структура доходного метода
На первом этапе при использовании доходного метода составляется прогноз будущих доходов от сдачи оцениваемых площадей в аренду за период владения, т. е. за время, в течение которого инвестор собирается сохранить за собой право собственности на объект недвижимости. Арендные платежи очищаются от всех эксплуатационных периодических затрат, необходимых для поддержания недвижимости в требуемом коммерческом состоянии и управления, после чего прогнозируется стоимость объекта в конце периода владения в абсолютном или долевом относительно первоначальной стоимости выражении — так называемая величина реверсии. На последнем этапе спрогнозированные доходы и реверсия пересчитываются в текущую стоимость посредством методов прямой капитализации или дисконтированного денежного потока. Выбор способа капитализации определяется характером и качеством ожидаемых доходов.
Прямая капитализация используется, если прогнозируются постоянные или плавно изменяющиеся с незначительным темпом доходы. Если динамика изменения дохода значительна или эти изменения имеют нерегулярный характер, то используется дисконтирование денежного потока.
Так, оценивая относительно новое здание стабильно функционирующего офисного центра в плотно застроенном центре крупного города, оценщик вправе с достаточной уверенностью предположить, что доходы от аренды за прогнозный период не будут значительно меняться. Напротив, высокую нестабильность доходов следует предположить, например, при оценке не строенного, но близкого к завершению коттеджного поселка вне давно застраиваемом районе, еще не успевшем завоевать не Обходимого признания.
Если в перспективе ожидается неопределенная ситуация относительно будущих доходов, то Целесообразно использовать также метод прямой капитализации, опираясь на ретроспективы и текущие данные по продажам и арендным соглашениям применительно к объектам-аналогам.
Величина стоимости определяется по методу прямой капитализации с использованием только двух переменных: спрогнозированной величины чистого годового дохода и соответствую щей ставки капитализации. Основой метода является тот факт, что в условиях свободного и конкурентного рынка отношения значений арендного дохода к ценам продажи для каждого из выявленных объектов недвижимости одинакового использования распределяются вокруг определенной величины, которая и является основным индикатором для выбора ставки капитализации.
Таким образом, стоимость определяется делением спрогнозированного годового дохода на рыночное значение ставки капитализации, которая или выявляется на основе ретроспективной и текущей информации о продажах и арендных соглашениях, или рассчитывается как ставка дохода на капитал, скорректированная на условия компенсации изменения стоимости первоначального капитала за период владения. Ниже будет приведен еще ряд методов определения показателей дохода.
Второй метод капитализации, как уже отмечалось, определяет стоимость недвижимости как сумму текущих стоимостей будущих доходов путем раздельного дисконтирования каждого из периодических доходов и спрогнозированной будущей стоимости недвижимости. При этих расчетах используется ставка дисконтирования, в качестве которой применяется соответствующая ставка дохода на капитал, иначе называемая нормой прибыли или нормой отдачи.
6.2. Основополагающие принципы доходного метода
Теоретической базой доходного метода являются принципы оценки, которые представляют собой обобщение анализа поведенческих характеристик участников рынка недвижимости и функциональных связей между ценами и ценообразующими факторами.
Ниже приведены принципы, которые наиболее значимы для доходного метода, а также факторы и обстоятельства, анализ которых базируется на соответствующем принципе.
ПРИНЦИП СФЕРА ВЛИЯНИЯОжидания Весь спектр прогнозных данных:
(основной принцип, ценообразуюшие факторы,
на котором базируется характеристики дохода, капитала,
оценка по доходу) коэффициенты
Замещения Выбор и анализ объектов-аналогов,
анализ альтернативных инвестиций
Спроса Учет и анализ факторов:
и предложения полезность, дефицитность,
конкурентоспособность,
доступность рынка капитала,
монопольный, государственный контроль,
деловая активность, характеристики населения
Предельной Анализ объекта недвижимости:
Продуктивности экономическое соответствие элементов
(баланса, вклада) недвижимости,
ее использование и тип землепользования
6.3. Ставки капитализации, дисконтирования
Ставка капитализации R0 используется в методе прямой капитализации в соответствии с формулой
V = NOI
R0
где V — стоимость;
NOI — репрезентативная величина ожидаемого чистого операционного годового дохода.
Ставка капитализации включает ставку дохода на капитал (вложенные средства, или первоначальная инвестиция) и норму возврата, учитывающую возмещение первоначально вложенных средств.
Как и любая ставка дохода, ставка капитализации прежде всего отражает риски, которым подвергаются средства, вкладываемые в данный актив. Доходы, которые приносит недвижимость, должны удовлетворять двум группам экономических интересов: физические интересы (земля, улучшения) и финансовые интересы (собственный капитал, заемный капитал). Финансовые интересы отражают естественную экономическую ситуацию, когда для приобретения актива в виде недвижимости привлекаются заемные средства. Соответственно при анализе доходной недвижимости возникает потребность в оценке этих интересов, каждому из которых соответствует своя ставка капитализации (табл. 7.1).
Ставка дисконтирования (норма прибыли, норма отдачи) используется во втором методе капитализации — методе дисконтированного денежного потока. Общее выражение для определения стоимости выглядит следующим образом:
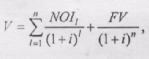
где i —ставка дисконтирования;
FV — цена перепродажи объекта недвижимости в конце
периода владения (реверсия);
n —период владения;
l — помер платежного периода.
Стоимость определяется как сумма текущих стоимостей доходов за каждый период и реверсии, рассчитанных по соответствующей ставке. Ставка дисконтирования i иначе называется нормой отдачи на инвестиции. Эта величина также характеризует эффективность капиталовложений. Она учитывает весь совокупный доход (доход на инвестиции и доход от изменения стоимости актива), приводя в соответствие по факторам времени и риска первоначальные инвестиции и реализуемый экономический эффект. Ставку дисконтирования следует рассматривать с учетом того, что рынок капитала, рынок ценных бумаг и рынок недвижимости представляют собой единую систему инвестиционных инструментов. Единство этой системы, в частности, определяется едиными критериями выбора: риск и доходность. Эти критерии отражают ставки дохода (в частности, ставку капитализации и ставку дисконтирования), являясь их функциями. Выбор ставки дисконтирования основан на анализе доступных альтернативных вариантов инвестиций с сопоставимым уровнем риска, т. е. эта ставка рассматривается как альтернативная стоимости капитала.
Ставки капитализации
| Обозначение ставки | Наименование ставки | Отражаемый интерес |
| R0 | Общая | Стоимость недвижимости = NOI / R0 |
| Re | Для собственного капитала |
Стоимость собственного капитала = = Доход на собственный капитал / Rе |
| Rl | Для заемных средств |
Стоимость заемных средств = = Доход на заемные средства / Rl |
| Rm | Для земли |
Стоимость земли = = Доход, приходящийся на землю / Rm |
| Rb | Для улучшения |
Стоимость улучшения = = Доход, приходящийся на улучшение / Rb |
Как и ставка капитализации, норма прибыли для инвестиционного проекта в целом должна учитывать отдельные финансовые интересы, включенные в структуру капитала. Каждому из этих интересов соответствует своя норма прибыли:
У0 — норма прибыли (отдачи), учитывающая доход на всю сумму инвестиций;
Ye — норма прибыли, учитывающая доход, приходящийся на собственный капитал инвестора;
Ут — норма прибыли, учитывающая доход, который приходится па заемные средства (только процентные платежи), иначе называемая ставкой процента по кредиту.
Норма отдачи, пли просто отдача, рассматриваемая как ставка дисконтирования, учитывает доход и изменение первоначального капитала за весь рассматриваемый период, поэтому эту величину еще называют конечной отдачей. Хотя ставка капитализации и ставка дисконтирования — самостоятельные параметры, при определенных условиях между ними существует функциональная связь, которая будет рассмотрена ниже.
6.4. Условия арендных отношений
Основа для прогнозирования доходов от недвижимости — анализ арендных соглашений. Оценщику или аналитику недвижимости нужно собрать всю доступную ретроспективную и текущую информацию по арендным договорам и на основе их анализа выявить влияние условий, содержащихся в арендных договорах, на характеристики арендных платежей.
Ниже приведены основные условия, по которым могут различаться арендные соглашения, хотя на практике спектр этих условий может быть значительно шире. Необходимо выявить условия аренды, наиболее типичные для местного рынка недвижимости конкретного назначения, и сделать поправки к значениям контрактных арендных ставок для объектов-аналогов для приведения их к рыночным условиям.
Контрактная арендная ставка — величина арендных платежей, указанная и арендном соглашении. Рыночная арендная ставка — наиболее вероятная величина арендной платы, за которую осведомленный и не обязанный сдавать свое имущество в аренду арендодатель согласился бы сдать, а осведомленный и не обязанный арендовать арендатор согласился бы взять это имущество в аренду.
6.5. Реконструированный отчет о доходах и расходах
Реконструированный отчет о доходах и расходах для оценки составляется, чтобы в итоге получить очищенный доход относительно того интереса, который требуется оценить. Для этого, помимо определения величины рыночной стоимости, оценщику необходимо проанализировать всю доступную бухгалтерскую документацию по объекту оценки и по возможности по сопоставимым объектам. Имеется в виду как текущая отчетность, так и данные за несколько предыдущих отчетных периодов.
Основные документы — баланс и отчет о доходах. Кроме того, полезными источниками информации являются результаты личных переговоров оценщика с собственниками и арендаторами, изучение коммунальных счетов, страховых полисов, отчеты по налоговым платежам, результаты переоценок и т. д.
В результате проведенного анализа оценщик должен составить корректные прогнозные оценки по доходным и затратным статьям для построения реконструированного отчета о доходах и расходах применительно к оцениваемому объекту. Если для оценки используется метод дисконтированного денежного потока, то статьи отчета заполняются для каждого года прогнозного периода, если используется метод прямой капитализации, — то для последующего относительно даты оценки года. В последнем случае используются репрезентативные величины доходов и расходов, соответствующие типичному году прогнозного периода, и сглаживаются разовые нетипичные по величине поступления или выплаты за весь прогнозный период или оставшийся срок жизни короткоживущих элементов улучшений. Ниже следует описание статей отчета в соответствующей последовательности.
Потенциальный валовой доход — это доход, приносимый недвижимостью при 100%-й загрузке площадей, предназначенных для сдачи в аренду, до вычета эксплуатационных затрат. Это первая статья отчета. Рассчитывается на ежегодной основе.
Прочие доходы — это доходы, получаемые от функционирования недвижимости сверх арендных платежей, например за пользование дополнительными услугами — прачечной, игровыми автоматами, автомобильной стоянкой и т. д. Не следует включать в прочие доходы результаты предпринимательской деятельности владельца (бизнеса).
Возможны потери арендной платы от вакансий и недосбора платежей, например вследствие смены арендаторов, нарушения графика арендных платежей, неполной занятости площадей. Потери иногда оцениваются в виде коэффициента недоиспользования, определяемого как отношение потерь арендной платы от вакансий и неплатежей к величине потенциального валового дохода. Такая оценка удобна, когда существуют характерные значения этой величины для какого-либо из видов использования недвижимости.
Действительный валовой доход — это потенциальный валовой доход, уменьшенный на вакансии, недосбор платежей и прочие доходы.
Операционные расходы — это периодические ежегодные расходы на содержание недвижимости, непосредственно связанные с получением действительного валового дохода. Операционные расходы состоят из постоянных и переменных расходов и расходов по формированию фонда замещения.
Постоянные операционные расходы не зависят от коэффициента недозагрузки площадей и включают налоги на имущество, страховые отчисления, некоторые элементы переменных расходов, которые фактически являются постоянными.
Переменные операционные расходы — это периодические ежегодные расходы, величина которых зависит от загрузки площадей. Наиболее типичны переменные расходы:
коммунальные;
на текущие ремонтные работы;
заработная плата обслуживающего персонала;
налоги на заработную плату;
на пожарную охрану и обеспечение безопасности;
на рекламу и заключение арендных договоров;
на консультации и юридическое обслуживание;
на управление.
Расходы на управление включаются в отчет независимо от того, кто управляет объектом — собственник или нанятый управляющий. Оценщик должен из данных по сопоставимым объектам определить, какой вид вознаграждения управляющему типичен па данном рынке для подобных объектов. Иногда оплата труда управляющего определяется в процентах от действительного валового дохода.
Отчисления в фонд замещения необходимы, поскольку владельцу приходится заменять элементы здания, узлы и оборудование, срок жизни которых короче, чем срок экономической жизни здания. Эти замены требуют значительных единовременных денежных затрат. Стабилизация подобных расходов осуществляется через создание фонда возмещения путем ежегодных отчислений под процент, характерный для местных кредитно-сберегательных учреждений, т. е. создается денежный поток, эквивалентный предстоящим единовременным затратам.
При построении отчета о доходах и расходах полезен анализ такого экономического показателя, как коэффициент эксплуатационных расходов, равный отношению эксплуатационных расходов к потенциальному (или действительному) валовому доходу. Этот показатель специфичен для каждого вида доходной недвижимости, и его величина для конкретного рынка более или менее стабильна. Отклонение этого коэффициента от типичных значений связано, скорее всего, с нестандартным способом управления.
Чистый операционный годовой доходNOI равен действительному валовому доходу за вычетом эксплуатационных расходов за год. Это чистый доход на всю сумму физических, или финансовых, или правовых интересов. Капитализируя этот доход (с учетом реверсии), получаем стоимость объекта недвижимости, или стоимость права собственности.
Доход на собственные средства равен чистому операционному годовому доходу за вычетом ежегодного обслуживания долга или дохода, который приходится на заемные средства.
Доход на собственные средства используется при анализе доходной недвижимости, которая приобретается с привлечением заемных средств. Эта тема подробно рассматривается в гл. 8.
Реконструированный отчет о доходах составляется на основе балансового отчета и отчета о доходах. Из-за различия целей бухгалтерского и оценочного отчетов нельзя непосредственно использовать содержание статей бухгалтерского учета для оценки. Статьи реконструированного отчета — это реальные периодические денежные потоки. Кроме того, для определения рыночной стоимости следует рассматривать не конкретную ситуацию, а типичные условия функционирования объекта. Следовательно, показатели в отчетах, связанные с какими-либо нетипичными элементами функционирования объекта, следует исключить или скорректировать. Традиционный перечень статей, которые или не включаются в реконструированный отчет, или корректируются:
процентные платежи относятся к финансовым затратам, а не к операционным расходам и учитываются при определении денежного потока на собственные средства инвестора (доход до налогообложения);
начисление износа не является реальным движением денежных средств;
расходные или доходные статьи, связанные с личной предпринимательской деятельностью владельца;
дополнительные капиталовложения учитываются при построении итогового потока денежных средств;
подоходный налог учитывается при анализе инвестиционных проектов;
затраты, относящиеся к правовым аспектам, не связаны непосредственно с недвижимостью.
ПРИМЕР 1
Составление реконструированного отчета о доходах офисного центра
Предполагается составить реконструированный отчет о доходах офисного центра с тремя отдельно арендуемыми помещениями. Каждое из помещений имеет по 100 м2 сдаваемых в аренду площадей по ставкам 300, 400 и 500 долл. за 1 м2 в год соответственно. Эти значения близки к рыночному уровню арендных ставок за помещения подобного типа. Потери от недозагрузки и нерегулярности выплат на местном рынке для офисных объектов составляют 8; 7 и 5% валового дохода в соответствии с эксплуатационными характеристиками этих помещений.
Прочие доходы составляют 15 000 долл. за пользование автоматами по продаже напитков и сигарет, из них 3000 долл. — доходы от личной предпринимательской деятельности владельца. Оценщик считает, что существующий страховой полис отражает заниженную стоимость имущества, и в результате корректировки определил размер страховых выплат в 1000 долл. в год. Сумма коммунальных платежей за весь комплекс составляет 4500 долл. в год. Платежи первого арендатора включают коммунальные услуги, второй и третий арендаторы оплачивают 50% коммунальных затрат. Предполагается, что затраты на коммунальные услуги распределяются по трем помещениям равномерно. В пределах периода владения требуется замена сантехнического оборудования, кровли и напольного покрытия.
Зная размер единовременных затрат на замену этих элементов, оценщик трансформирует эти платежи в ежегодные отчисления в фонд замещения, формируемый с учетом существующих ставок процента по вкладам.
Рассчитаем ежегодные отчисления для замены напольного покрытия. Замена стоит 3000 долл., предполагается через 5 лет и осуществляется раз в 7 лет. Местные ставки по вкладам на этот срок составляют 12% годовых. Таким образом, ежегодные отчисления = 3000 х sff (7лет, 12%) = 3000 х 0,099 =297 долл./год.
Остальные статьи отчета определены и скорректированы в соответствии со среднерыночными условиями функционирования офисных объектов. Ниже представлен реконструированный отчет за год о доходах (в долл.) для офисного центра.
|
Потенциальный валовой доход |
||
| Офис№1: 100x300 = | 30000 | |
| Офис№2: 100x400 = | 40 000 | |
| Офис№3: 100x500 = | 50000 | |
| Итого 120000 | ||
|
Прочие доходы |
12000 | |
| Потери арендной платы | ||
| 30 000 х 0,08 = | (2 400) | |
| 40 000 х 0,07 = | (2 800) | |
| 50 000 х 0,05 = | (2 500) | |
| Итого (7 700) | ||
|
Действительный валовой доход (ДВД) |
124300 | |
|
Операционные расходы |
||
| Постоянные расходы | ||
| Налоги на имущество | (16000) | |
| Страховка объекта | (1 000) | |
| Прочие постоянные расходы | (1 000) | |
|
Итого |
(18000) | |
| Переменные расходы | ||
| Расходы на управление (8% ДВД) | (9 944) | |
| Заработная плата персонала с налогами | (12000) | |
| Коммунальные услуги (для офисов № 1 и 2): | ||
| 1500x2x0,5= 1500 | (1 500) | |
| Эксплуатация и текущий ремонт | (10000) | |
| Содержание территории | (3 000) | |
| Уборка помещений | (500) | |
| Обеспечение безопасности | (10000) | |
| Прочие | (1 000) | |
|
Итого |
(47 944) | |
| Расходы на замещение | ||
| Напольные покрытия: | ||
| 3000 х 0,99 (7лет. 12%) = 297 | (297) | |
| Кровля | (500) | |
| Сантехническое оборудование | (1 000) | |
|
Итого |
(1 797) | |
|
Итого операционные расходы |
(67741) | |
| Коэффициент операционных расходов, % | ||
| 67741/124300 = 0,545 | 54,5 | |
|
Чистый операционный доход |
56,559 | |
6.6. Метод прямой капитализации
Как уже было сказано, стоимость недвижимости при использовании метода прямой капитализации рассчитывается по формуле (7.1), значение N01 в которой определяется в результате выполнения реконструированного отчета о доходах.
Методы расчета ставки капитализации выбираются в зависимости от конкретных условий, в которых функционирует объект оценки. Наиболее значимы:
• информация о доходах и ценах сделок на основе репрезентативной выборки по сопоставимым объектам;
• источники и условия финансирования сделок;
• возможность корректного прогноза относительно стоимости объекта в конце прогнозного периода.
Рассмотрим существующие методы определения общей ставки капитализации.
Метод анализа рыночных аналогов — основной и наиболее корректный метод определения ставки капитализации. Осведомленный рациональный инвестор учитывает все последствия от приобретения недвижимости. Следовательно, цена, уплаченная инвестором, отражает его требования к экономическим характеристикам объекта инвестирования, среди которых непосредственной (прямой) является ставка капитализации. Можно много гадать относительно того, что будет с недвижимостью в течение прогнозного периода. Использование ставки капитализации освобождает нас от этого процесса, но только при наличии надежной информации по текущим и прошлым продажам и арендным ставкам, т. е. требуется развитой и информативный рынок (табл. 7.2). При этом должны соблюдаться важные условия:
• наиболее эффективное использование сопоставимых объектов совпадает с таковым для объекта оценки;
• условия финансирования типичные;
• качество управления соответствует требуемому;
• коэффициенты потерь и эксплуатационных расходов отличаются незначительно;
• местоположение и отделка объекта принципиально не отличаются.
Таблица 7.2
Определение величины R0 методом рыночных аналогов
| Показатель | Объект | |||
| № 1 | № 2 | № 3 | №4 | |
| Цена продажи, долл. | 100000 | 800000 | 120000 | 95000 |
| NOI, долл./год | 17000 | 12500 | 21 500 | 14250 |
|
Ставка капитализации x Весовой коэффициентВзвешенное значение R |
0,17 x 0,4 0,068 |
1,156 x 0,15 0,023 |
0,18 x 0,3 0,054 |
0,15 x 0,15 0,023 |
|
Средневзвешенное значение R0= 16,8% (сумма значений предыдущей строки) |
||||
Весовые коэффициенты отражают степень похожести аналогов на объект оценки по основным ценообразующим факторам и являются результатом выбора оценщика.
Метод коэффициента покрытия долга DCR — один из трех методов расчета общей ставки капитализации в случае использования заемных средств. Коэффициент покрытия долга представляет собой отношение ежегодных выплат по обслуживанию долга DS, рассчитываемых из условий самоамортизирующегося кредита, к чистому операционному годовому доходу NOI:
DCR = DS/NOI ,
где DS — ежегодное обслуживание долга.
Коэффициент DCR используется кредиторами в качестве требования к кредитуемому инвестиционному проекту, если последним оценивается как более рискованный, чем другие варианты кредитования. В этом случае кредитующее учреждение ограничивает величину DCR минимально допустимым значением. При использовании этого метода предполагается, что стоимость недвижимости за период времени не изменится или, по крайней мере, не уменьшится.
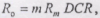
По этому методу коэффициент капитализации равен произведению коэффициента ипотечной задолженности т, ипотечной постоянной Rm и коэффициента покрытия долга:
Где т =Vm /V ,
Vm — стоимость заемных средств;
V — стоимость объекта (вся сумма инвестиций);
Rm = DS/Vm — ипотечная постоянная, или ставка капитализации для заемных средств.
Параметры, используемые в этом методе, представляют собой открытую банковскую информацию (легкодоступны). Этот метод не является основным, а скорее используется как корректирующий, дающий ориентирующее значение ставки капитализации в случаях, когда рыночные данные недостаточно надежны.
Метод (связанных инвестиций также используется, если для приобретения недвижимости привлекается заемный капитал. В этом случае величина R0 должна учитывать интересы как собственного, так и заемного капитала. Эти интересы выражаются в виде соответствующих ставок капитализации Re и Rm.
Общая ставка капитализации в этом методе определяется как средневзвешенная величина относительно вышеуказанных финансовых составляющих с коэффициентами, равными долям заемного и собственного капитала соответственно:
Ro=mRm + (1-m)Re.
Значение ставки капитализации для собственного капитала определяется из данных по сопоставимым объектам делением значения дохода до налогообложения на величину собственного капитала. Этот метод иначе называется методом инвестиционной группы и применяется в предположении, что инвестор сохраняет недвижимость в собственности в течение всего срока самоамортизирующегося кредита, а стоимость недвижимости в конце срока владения равна нулю.
ПРИМЕР 2
Оценщик получил следующую информацию по объекту-аналогу: т = 0,6; доход на собственный капитал Iе = 15000 долл./год; стоимость собственных средств Ve = 60 000 долл. Ставка капитализации для заемных средств Rm = 15%.
Решение приведено в табл. 7.3.
Таблица 7.3
Расчет общей ставки капитализации
| Характеристика капитала |
Доля участия |
Ставка капитализации | Взвешенное значение |
| Заемные средства | 0,6 | 0,15 | 0,09 |
| Собственные средства | 0,4 | 0,25 | 0.1 |
| Общая ставка капитализации | 0,19 (19%) |
Метол связанных инвестиций по физическим компонентам аналогичен методу связанных инвестиций по финансовым компонентам. Здесь общая ставка капитализации определяется как средневзвешенная величина между ставкой капитализации для земли Rl и ставкой для улучшения Rb
R0 = LR1+(1-L)Rb,
где L — доля стоимости земли в стоимости недвижимости.
Этот метод применим, если информация по сопоставимым объектам позволяет достаточно точно определить ставки капитализации для физических компонентов недвижимости, а также долю компонентов (земля, улучшения) в общей стоимости.
Расчет общего коэффициента капитализации с корректировкой на изменение стоимости актива учитывает как доход на инвестиции, так и компенсацию изменения стоимости объекта за рассматриваемый период. Доход на инвестиции отражает норма отдачи, или ставка дисконтирования, или, более точно, конечная норма отдачи (конечная отдача), в силу того что учитывается весь период владения.
Существует функциональная связь между общей ставкой капитализации и конечной отдачей:
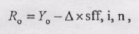
где Δ= FV –V / V — долевое изменение стоимости;
Δ х sff, i, n — член уравнения, корректирующий или компенсирующий изменение стоимости, или норма возврата (при потере стоимости).
Это выражение представляет собой уравнение Эллвуда при условии, что недвижимость инвестируется без привлечения заемного капитала. При этом предполагается, что доход носит аннуитетный характер, а стоимость актива может изменяться в ту или иную сторону. При уменьшении стоимости за период владения инвестор требует, чтобы компенсация потерянной стоимости происходила за счет периодического дохода; увеличение стоимости как части дохода можно заменить эквивалентом по текущей стоимости в виде дополнительного потока дохода.
Замена изменения стоимости эквивалентным периодическим доходом позволяет для определения текущей стоимости вместо дисконтирования использовать ставку капитализации как ставку дисконтирования, скорректированную на изменение стоимости первоначального капитала. Фактор фонда возмещения sff позволяет сформировать денежный поток, эквивалентный величине изменения первоначальной стоимости. Этот фактор представляет собой периодические отчисления в фонд возмещения (при потере стоимости) в долевом выражении относительно первоначальной стоимости или в фонд компенсации при увеличении стоимости.
Если стоимости капитала не изменяется, то в приведенном выражении величина Δ равна нулю и доход можно капитализировать по ставке капитализации, равной ставке дисконтирования, т. е. R0=Y0 .
В случае, когда поток дохода бесконечен, а капитал обесценивается, возврат капитала обеспечивается за счет дохода, а параметр sff стремится к нулю. Здесь стоимость также определяется делением годового дохода на ставку капитализации, равную ставке дисконтирования R0 = Y0. При