Земельно-имущественные отношения
R0 = Y0 + sff, i, n ,
так как Δ = -1 и фонд возмещения должен учесть возврат всего первоначального капитала.
Определение R0 зависит от того, исходя из каких условий формируется фонд возмещения.
Эти условия диктуются доступными вариантами реинвестирования. При этом используются метод Инвуда и метод Хоскольда.
Метод Инвуда предполагает, что фонд возмещения формируется по ставке процента, равной норме прибыли на инвестиции. Этот метод используется для доходов в виде постоянного аннуитета.
Хорошей иллюстрацией метода служит самоамортизирующийся кредит, где ставка капитализации для кредита, т. е. ипотечная постоянная, представляет собой сумму процента, который в этом случае является нормой прибыли на сумму кредита, и фактора фонда, определяемого по ставке кредитного процента.
ПРИМЕР 3Самоамортизирующийся кредит, выданный на 10 лет под 12% годовых, обеспечивает ежемесячные платежи в размере 1000 долл. Какова первоначальная величина кредита?
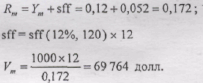
ПPИМЕР 4
Предполагается, что актив исходя из 10% годовых приносит 10 000 долл. ежегодного дохода в течение 5 лет, после чего полностью обесценивается.
Инвестор приобрел этот актив с условием, что 10% годовых учитывают кроме дохода возврат первоначального капитала. За какую сумму приобретен актив исходя из допущения Инвуда?
Rо = Yо + sff = 0,1 +sff(5 лет, 10%) = 0,1 + 0,164 = 0,264;
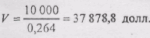
Метод Хоскольда предполагает, что инвестор не располагает доступными вариантами для реинвестирования по ставке, равной ставке па первоначальные инвестиции. .
Предположим, инвестор приобрел актив с существенно большей доходностью по сравнению с другими возможностями, осознавая при этом риск, которому подвержены его вложения. Чтобы обезопасить возврат своих средств, инвестор формирует фонд возмещения, реинвестируя по минимальной из возможных ставок.
В этом и заключается допущение Хоскольда — фонд возмещения формируется по "безрисковой" ставке.
ПРИМЕР 5Изменим, условия предыдущей задачи с учетом допущений Хоскольда, предположив, что инвестору доступно реинвестирование под 7% годовых, а отдача на первоначальное капиталовложение составляет 20%.
R0 = 0,1 + sff(5 лет, 7%) = 0,1 + 0,174 = 0,274 ;
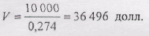
Формирование фонда возмещения при линейном возврате капитала выполняется так. Определение ставки капитализации по норме отдачи и линейному фонду возмещения (метод Ринга) предполагает возврат капитала равными частями в течение срока владения активом.
Норма возврата в этом случае представляет собой ежегодную долю первоначального капитала, отчисляемую в беспроцентный фонд возмещения. Эта доля при 100%-м возмещении капитала равна 1/n , где n — время амортизации, исчисляемое в годах.
Выражение для общей ставки капитализации по методу Ринга выглядит следующим образом:

ПРИМЕР 6
Чистым доход, приходящийся на офисное здание с оставшимся сроком экономической жизни 15 лет, равен 25 000 долл. за 1-й год, норма отдачи для объекта оценивается в 15%. Какова стоимость здания? К концу срока экономической жизни оно полностью обесценивается. Этот пример соответствует допущению Ринга о линейном возврате капитала, которое обычно используется при оценке истощающихся активов, например подверженных износу (табл. 7,4).
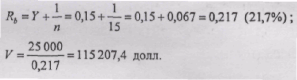
Таблица 7.4 Поток доходя за первые 5 лет (долл.)
| Год | Возврат основной суммы | Доход на инвестиции |
Ежегодный доход |
Отток первоначального капитала |
| 1-й | 7680,5 | 17281 | 24961,5 | 107 526,9 |
| 2-й | 7680,5 | 16129 | 23 809,5 | 99 846,4 |
| 3-й | 7680,5 | 14977 | 22 657,5 | 92 165,9 |
| 4-й | 7680,5 | 13795 | 21475,5 | 84 485,4 |
| 5-й | 7680,5 | 12643 | 20 323,5 | 76 804,9 |
Таблица 7.4 показывает, что линейное возмещение капитала характерно для убывающих доходов. Если бы задача решалась по методу Инвуда, то стоимость получилась бы завышенной.
При долевом изменении стоимости норма возврата учитывает частичное возмещение, или компенсацию, первоначальной стоимости с учетом допущения относительно способа компенсации.
ПРИМЕР 7
Недвижимость, приносит 10 000 долл. чистого дохода. Предполагается, что к моменту продажи через 5 лет ее стоимость увеличивается на 30%, т. е. Δ = 0,3. Ставка дисконтирования для подобных объектов составляет 15%. Рассчитать стоимость недвижимости в предположении, что норма для компенсации изменения стоимости определяется по ставке, равной норме прибыли.
R0 = Y0 - 0,3 sff = 0,15 + 0,3 х sff (5 лет, 15%) = 0,15 - 0,3 x 0,148 = 0,106 (10,6%);
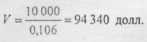
ПРИМЕР 8
Те же условия, что и в примере 7, но предполагается, что недвижимость приносит 10 000 долл. чистого дохода за 1-й год и уменьшение стоимости линейное (на 30%).
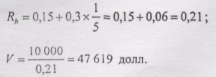
6.7. Оценка с применением техники остатка
Техника остатка использует положение из классической теории экономики земли о том, что доход, приписываемый земле, является остатком от общего дохода, приносимого производственным объектом, после того как из этого общего дохода вычли все составляющие для удовлетворения остальных факторов производства: труда, капитала, управления. Таким образом, доход, приходящийся на земельный ресурс, носит остаточный характер и соответствует так называемой земельной ренте при условии, что все производственные ресурсы экономически сбалансированы.
Техника остатка для оценки земли позволяет определять стоимость различных интересов, объединенных в доходной недвижимости: физических, финансовых и правовых. Использование техники остатка для оценки всех составляющих, помимо земли, носит достаточно формальный характер, но успешно используется при экономическом анализе доходной недвижимости. Исходными величинами являются общий чистый годовой доход, ставки доходности (предположим, для земли и для улучшения) и стоимость одной из составляющих (физических или финансовых).
Сначала определяется доход, необходимый для привлечения инвестиций в составляющую с известной стоимостью, умножением соответствующей ставки капитализации на величину стоимости. Затем определяется доход, который приходится на вторую составляющую, вычитанием дохода, приходящегося на первую составляющую, из общего дохода. Далее доход для второй составляющей капитализируется в ее стоимость.
Наиболее распространено применение техники остатка при анализе наиболее эффективного использования земли и при оценках земли в случаях, когда отсутствует информация о продажах свободных земельных участков. Оценка земельного участка с помощью техники остатка целесообразна, когда имеющиеся на ней постройки достаточно новые, т. е. когда определение стоимости строительства не составляет труда, а износ незначителен.
ПРИМЕР 9
Для оценки свободного земельного участка оценщик выявил близкорасположенный аналогичный земельный участок с не-давно построенным зданием. Объект приносит 25 000 долл. чистого годового дохода, норма дохода на инвестиции для подобных объектов составляет 15%, срок экономической жизни здания = 40 лет, стоимость постройки определена затратным методом в размере 120 000 долл. Оценщик считает, что фонд возмещения должен формироваться исходя из линейного вида потери стоимости и неизменной стоимости земли.
Решение приведено ниже (стоимости и доходы в долл.).
Чистый операционный годовой доход 25 000
Ставка капитализация для зданий Rb = 0,15+ 1/40 = 0,175
Доход, приходящийся на здание 0,175x120000= 21000
Доход, относящийся к земле 25000-21000= 4000
Стоимость земли 4000/0,15 = 26667
Стоимости, недвижимости 120000 + 26667 = 146667
Техника остатка для оценки здания обычно используется, когда применение затратного метода проблематично, например в случае сильно изношенных зданий. При этом для оценки земли имеется достаточно данных о продажах сопоставимых свободных участков.
ПРИМЕР 10
Из сопоставимых продаж определена стоимость земельного участка в 5000 долл. Объект недвижимости приносит 25 000 долл. чистого годового операционного дохода; ставка дисконтирования (норма прибыли) определена в размере 15%. Оставшийся срок экономической жизни здания составляет 30 лет, норма возврата для здания формируется по линейной схеме. Решение приведено ниже (стоимости и доходы в долл.)
Чистый операционный годовой доход 25000
Доход, не относимый к земле 0,15x5000 = 7500
Доход, относимый к зданию 25000-7500 = 17500
Ставка капитализации для здания Rb = 0,15 + 0,033 - 0,183
Стоимость здания 17500/0,183 - 95628
Стоимость недвижимости 5000 + 95628 = 100628
6.8. Второй метод капитализации
Анализ дисконтированного денежного потока DCFA предполагает использование операции дисконтирования как способа капитализации ожидаемых будущих доходов в стоимость. Расчет текущей стоимости выглядит (как было показано в п. 7.3) следующим образом:
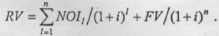
По сравнению с прямой капитализацией, где используются одномоментные параметры, этот метод при определенных условиях более предпочтителен, так как требует учета и анализа показателей дохода и капитала за весь инвестиционный период.
Применение DCF-метода требует знания:
• величины и динамики будущих доходов;
времени получения этих доходов;
величины стоимости актива или изменения стоимости в конце инвестиционного периода (спрогнозированного времени владения активом);
значения ставки дохода на капиталовложения (ставки дисконтирования, нормы прибыли);
уровня риска, характерного для инвестирования подобных активов.
Динамика будущих доходов определяется на основе данных о текущих доходах и ретроспективной информации о доходах и влияющих на них рыночных факторах. В итоге оценщик должен определить тенденции в изменении будущих доходов за спланированный им прогнозный период. Обычно прогноз заключается в определении годового темпа изменения дохода относительно текущего значения. Ошибка в прогнозе дохода тем более значима, чем короче период владения. То же самое относится и к прогнозу относительно возможной цены продажи в конце периода владения: чем длительнее этот период, тем эта ошибка меньше влияет па величину текущей стоимости.
На российском рынке недвижимости еще не сложились, условия для корректной оценки типичного периода владения, т. е. нет данных для определения временных предпочтений инвесторов. Кроме того, политическая и экономическая нестабильность значительно сокращает возможность длительных прогнозов. Исходя из потребностей метода и условий его применения среди российских оценщиков сложилась практика оценивать период владения в диапазоне 3-5 лет.
При прогнозе цены продажи в конце периода владения редко представляется возможность определить абсолютное значение этой величины. Естественно определять относительное изменение стоимости, опираясь на выявленные тенденции изменения ценообразующих факторов, т. е. цена перепродажи определяется как (1 ± Δ)V, где Δ — долевое изменение стоимости за период владения, а V— первоначальная (текущая) стоимость. Тогда
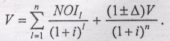
Определить цену будущей продажи можно также, используя метод прямой капитализации, применяя ставку капитализации к доходу, следующему после периода владения.
ПРИМЕР 11
Недвижимое имущество приносит чистый операционный доход за первый год, равный 20 000 долл. Определить возможную цену продажи в конце 5-летнего периода исходя из темпа роста дохода на 5% в год и ставки капитализации для реверсии, равной 20%.
Для получения стоимости в конце 5-го года нужно доход за 6-й год разделить на ставку капитализации (доходы в конце года):
NOI6 = 20 000 (1 + 0,05)5 = 25 526;
FV= 25 526/0,2 = 127 630долл.
Применимость этого способа оценки величины реверсии ограничивается возможностью прогноза ставки капитализации. При прогнозировании будущей стоимости следует учитывать фактор физического разделения недвижимости: земля и улучшения. Земля не подвержена износу, и, как правило, со временем ее стоимость или растет, или не изменяется, если система землепользования рациональна, а земля используется наиболее эффективным образом. Для строений, помимо всех прочих ценообразующих факторов, наиболее существенен износ, неизбежно приводящий к потере стоимости.
Оценка инвестиционной стоимости базируется не на прогнозе значений возможных рыночных параметров, а на информации, отражающей интересы и предложения конкретного инвестора, т. е. применение метода дисконтированного денежного потока при определении инвестиционной стоимости (а также анализе инвестиционных проектов) менее проблематично, чем при определении рыночной стоимости.
Определение ставки дисконтирования ожидаемой нормы прибыли на доступные альтернативные инвестиционные возможности с сопоставимыми рисками. Определение значения этой величины представляет собой наиболее сложную проблему оценки.
В практике оценочной деятельности наиболее популярны следующие три метода расчета ставки дисконтирования: метод суммирования, метод рыночного анализа и метод инвестиционной группы.
Метод суммирования основан на сопоставлении доходности и рисков доступных альтернативных инвестиций. Инвесторы требуют более высокой премии за использование своих денежных средств в том варианте, в котором эти средства подвержены более высокому риску в части получения дохода и возврата этих средств. Повышение осознанного уровня риска выражается в увеличении ставки дисконтирования.
Суть метода заключается в прибавлении процентных составляющих (премий), отражающих дополнительные риски, присущие данному инвестиционному решению, к ставке дохода на инвестиции, которые в сравнении с другими инвестиционными инструментами считаются безрисковыми. В российской оценочной практике в качестве очищенной от риска нормы прибыли обычно используют среднюю доходность по государственным краткосрочным облигациям или по банковскому валютному депозиту.
К безрисковой (безопасной) ставке добавляются премии, в качестве которых в сделках с недвижимостью обычно рассматривают надбавки за несистематический риск (связанный с особенностями конкретной недвижимости), ликвидность и инвестиционный менеджмент (условия по управлению инвестициями в оцениваемый объект) (табл. 7.5).
Таблица 7.5
Определение ставки дисконтирования методом суммирования (в %)
| Компоненты ставки дисконтирования |
Гостиница на морском побережье |
Помещение, сданное в долгосрочную аренду государственному предприятию со стабильным доходом | Здание крупного бизнес-центра |
|
Премия за несистематический риск |
8 |
5 |
3 |
| Премия за ликвидность | 4 | 6 | 7 |
| Премия за инвестиционный менеджмент | 6 | 3 | 8 |
| Безрисковая ставка | 9 | 9 | 9 |
| Ставка дисконтирования | 27 | 23 | 27 |
Для гостиницы высокая премия за несистематический риск отражает сезонный характер доходов, значительный возраст и конструктивные особенности здания, могущие повлечь дополнительные расходы на ремонт и реконструкцию. Для завоевавшего репутацию здания бизнес-центра среднего возраста этот риск минимален. Премия за ликвидность для бизнес-центра наибольшая ввиду того, что в данной местности офисные площади используются преимущественно на правах аренды. Низкая премия за инвестиционный менеджмент для помещения, сданного в аренду государственной организации, отражает незначительность, управленческих усилий. Для бизнес-центра эта премия, естественно, максимальна, так как такой объект требует интенсивного управления.
Метод рыночногоанализа наиболее корректен, так как напрямую учитывает мнение и предпочтения инвесторов посредством опроса или анализа реальных сделок. Здесь необходимо учитывать информацию по продажам и арендным соглашениям всех сопоставимых инвестиционных объектов аналогичного назначения. При анализе требуемая ставка дисконтирования определяется как ставка конечной отдачи для сопоставимых объектов. Для выявления ставки конечной отдачи используется понятие внутренней нормы прибыли IRR — ставки дисконтирования, при которой текущая стоимость всех денежных поступлений за время развития инвестиционного проекта (период владения) равна текущей стоимости инвестиций. Следовательно, метод IRR определяет ставку дисконтирования, которая устанавливает соответствие между спрогнозированными поступлениями в виде дохода и цены перепродажи для сопоставимого объекта и размером капиталовложения (известной ценой приобретения).
ПРИМЕР 12
Оценщик выявил недавнюю продажу сопоставимого объекта за 100000 долл., что, по его мнению, отражает среднерыночную цену на подобные объекты. Оценщик также считает, что текущая величина чистого операционного дохода, приносимого недвижимостью, равная 14000 долл., сохранится в течение последующих пяти лет, а стоимость собственности увеличится на 30%. Улучшение соответствует наиболее эффективному использованию земельного участка. Требуется рассчитать IRR для данного инвестиционного сценария, которая может послужить индикатором для ставки дисконтирования применительно к объекту оценки.
100 000 = pvaf (5 лет, Y0) NOI + pvf (5 лет, Y0) 130 000 .
Уравнение решается относительно Y0 методом подбора или с помощью финансового калькулятора.
Ответ: Y0 = 18,2%.
Использование метода IRR требует осторожности в силу ряда особенностей, присущих этому показателю. Его целесообразно применять, когда во время владения отсутствуют промежуточные капиталовложения, которые приводят к смене знака денежного потока.
Метод инвестиционной группы требует определения четырех параметров: доли заемного и доли собственного капиталов в общем объеме инвестиций и требуемых ставок дохода на каждый из этих компонентов в соответствии с выражением:
Y0=mYm+(1-m)Ye.
Таким образом, ставка дисконтирования в качестве конечной отдачи определяется как средневзвешенная по долевым коэффициентам между финансовыми компонентами величина. Метод применим, когда привлечение заемного капитала для инвестиций в недвижимость типично, известны среднерыночные условия кредитных соглашений, особенно в отношении коэффициента ипотечной задолженности m и ставки процента Ym, а также известны в качестве самостоятельных показателей среднерыночные значения ставок отдачи на собственные средства инвесторов.
Из приведенных трех методов определения ставки дисконтирования наиболее точным является метод рыночного анализа. В двух других методах также используют рыночный подход для определения необходимых исходных параметров, а расчет требуемой ставки дисконтирования с помощью них только корректируется. Чистая текущая стоимость NPV, или чистая дисконтированная стоимость, в анализе инвестиционных проектов представляет собой алгебраическую сумму текущей стоимости всех положительных и отрицательных элементов денежного потока за инвестиционный период. В оценке NPV это разница между текущей стоимостью всего потока чистого годового дохода N01 за период владения, включая выручку от реверсии, и текущей стоимостью инвестиций — первоначального и последующих капиталовложений.
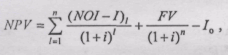
где Ii — дополнительная инвестиция в i-и период;
(NOI - I)i — i-и элемент потока денежных средств (CF);
I0— первоначальная инвестиция.
ПРИМЕР 13
В качестве примера использования NPV рассмотрим задачу на определение стоимости земельного участка в предположении, что на нем планируется офисная постройка в качестве одного из вариантов наиболее эффективного использования. Затраты на постройку офисного здания составляют 500 000 долл., из которых 300 000 долл. приходятся на начало 1-го года, 150 000 долл. — на конец 1-го и 50000 долл. — на конец 2-го гола. Предполагается, что объект недвижимости начнет приносить доход в виде чистой аренды начиная с конца 2-го года в соответствии с данными, приведенными в табл. 7.6, и будет продан через 6 лет после первоначальной инвестиции за 850 000 долл. за вычетом расходов на продажу. Ставка дисконтирования определена в 15%.
Таблица 7.6
Итоговый поток денежных средств (в долл.)
| Статья | 0 | 1 | 2 | 3 | 4 | 5 | 6 |
| Первоначальная инвестиция | (300 000) | ||||||
| Дополнительные затраты | (150000) | (50000) | |||||
| N0I | 50000 | 70000 | 100000 | 100000 | 100000 | ||
| Чистая реверсия | 850000 | ||||||
| Поток денежных средств | (300 000) | (150000) | 0 | 70000 | 100000 | 100000 | 950000 |
Стоимость земельного участка рассчитывается как разница между текущей стоимостью денежных поступлений и текущей стоимостью капиталовложений за весь период (6 лет), т. е. как текущая стоимость потока денежных средств CF.
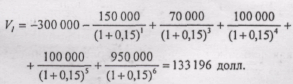
Глава 7. ОСНОВЫ ИНВЕСТИЦИОННО-ИПОТЕЧНОГО АНАЛИЗА
7.1. Влияние финансового левереджа
По мере развития институтов финансирования и роста доступности кредитов все большее число инвесторов привлекают заемные средства в развитие инвестиционных проектов, связанных с недвижимостью. Если обеспечением долгосрочного долгового обязательства выступает в качестве залога инвестируемый актив заемщика, то такой кредит называется ипотечным. Именно такая форма кредитования наиболее типична для сделок, связанных с передачей прав на недвижимость, и наиболее предпочтительна из-за минимизации рисков для кредиторов. Интерес к использованию заемного капитала наряду с уменьшением риска вложений вызван и рядом других экономических причин.
Основная из них заключается в том, что при определенных условиях использование кредита увеличивает доходы его получателя, так как прибыль, заработанная с помощью этих средств, в размере, превышающем уплаченные проценты, увеличивает собственный капитал инвестора, если отдача на весь инвестированный капитал превышает стоимость заемных средств. В этом и заключается эффект финансового левереджа (рычага), который обычно определяют как использование заемных средств для реализации инвестиционного проекта.
Помимо использования финансового левереджа заемный капитал создает еще ряд существенных преимуществ для инвестора: увеличение стоимости всего инвестированного актива за время его использования увеличивает собственный капитал владельца; доля кредита, самортизированная за инвестиционный период, реализуется как прибавление к собственному капиталу при перепродаже недвижимости; привлечение заемного капитала позволяет инвестору размещать свои ограниченные средства в несколько проектов. Следовательно, оценщик должен учитывать, что инвестор рассматривает доходную недвижимость как финансовый актив, объединяющий собственные и заемные средства и служащий источником увеличения собственного капитала.
Положительное или отрицательное влияние заемных средств, а также интенсивность этого влияния определяются соотношением между ставками дохода на весь инвестируемый и заемный капитал. Эффективность этого влияния (как бы плечо рычага) определяется отношением величины заемного капитала ко всей сумме вложенных средств, т. е. коэффициентом ипотечной задолженности.
Рассмотрим влияние рычага на доходность собственного капитала с помощью метода инвестиционной группы, используя в качестве показателя доходности норму отдачи на собственный капитал:
Y0=mYm+(1-m)Yе,
где т — коэффициент ипотечной задолженности;
Ym — норма отдачи на заемный капитал;
Ye — норма отдачи на собственный капитал.
Запишем эту задолженность в виде
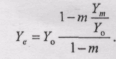
Приведенное выражение показывает, как изменяется норма отдачи на собственный капитал от доли задолженности т при определенных значениях Ym /Yo. Его графическая интерпретация представлена на рис. 8.1.
Точки на оси ординат показывают отдачу на всю сумму инвестиций (и соответствии с денежными потоками до уплаты процентов за кредит) для трех вариантов инвестирования.
Интенсивность влияния левереджа можно записать через производную отдачи на собственный капитал Ye от доли заемных средств т:
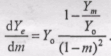
Это выражение показывает, что если отдача на заемный капитал больше отдачи на всю сумму инвестиций, т. е.Ym /Yo > 1 , то выражение для Ye имеет отрицательную производную, или отдача на собственный капитал уменьшается с увеличением доли заемных средств (отрицательный левередж), что и показано на примере (вариант 3).
Интенсивность влияния левереджа ΔYe/Δm тем выше при зафиксированном значении т, чем больше разница между отдачей на весь капитал Y0 и отдачей на заемные средства Ym или чем меньше отношение Ym /Yo.Таким образом, в варианте 1 левередж более эффективен и с увеличением коэффициента ипотечной задолженности т, но эффективность нарастает большими темпами, чем в варианте 2. При стремлении отношения Ym /Yo к единице отдача на собственный капитал приближается к общей отдаче Y0 и становится равной ей. Область значений Ym /Yo < 1— область положительного влияния левереджа, при Ym /Yo > 1— область отрицательного влияния левереджа.
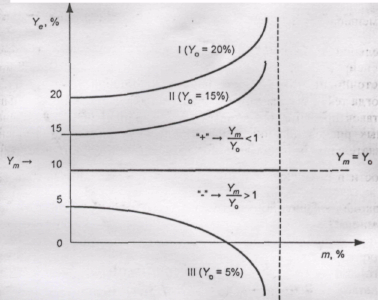
Рис. 8.1. Зависимость отдачи на собственный капитал от коэффициента ипотечной задолженности
В области отрицательного финансового рычага с увеличением доли заемного капитала отдача на собственный капитал уменьшается и после того, как m=Yo/Ym, становится отрицательной. В этом случае дефицит в обслуживании долга компенсируется за счет собственного капитала или сторонних источников. Возможность наступления такой ситуации (т. е. когда текущая отдача на весь капитал вдруг становится меньше ставок процента) представляет собой один из наиболее значимых рисков для инвестора. Последнему необходимо очень тщательно согласовывать коэффициент ипотечной задолженности и соотношение Ym/Yo, имея в виду возможные колебания дохода и эксплуатационных расходов, чтобы свести этот риск к минимуму.
7.2. Виды кредитов и залоговое законодательство
В настоящее время существует множество схем ипотечного кредитования, которые отличаются в основном по условиям получения кредитов, схемам процентных платежей и амортизации основной суммы долга. В России в настоящее время ипотечное кредитование весьма ограниченно, сами кредиты очень дороги, а долгосрочные кредиты практически отсутствуют. В основном это связано со значительными рисками, которыми обременен российский рынок недвижимости, и отсутствием частной собственности на землю, которая является основной составляющей залога недвижимости. Кроме того, пока нет и закона об ипотечном кредитовании.
Однако нет сомнений, что в ближайшем будущем институт ипотечного кредитования неизбежно обретет цивилизованные формы. Следовательно, аналитики, работающие в области оценки инвестиционных проектов, связанных с недвижимостью, должны хорошо ориентироваться в формах ипотечного кредитовании, схемах выполнения заемных обязательств инвесторов и влиянии этих факторов на цену инвестируемых объектов.
Наиболее распространены следующие виды кредитов:
с шаровым платежом;
самоамортизирующиеся;
с переменной ставкой процента;
канадский ролл-овер;
завершающая ипотека;
совместное участие;
кредит с дисконтными пунктами.
Кредиты с шаровым платежом предусматривают платеж и процент к основной сумме долга в конце срока кредита. Бывают промежуточные варианты, например периодические выплаты процентов и погашение суммы долга в конце кредитного периода. Шаровые кредиты наиболее характерны для инвесторов, которые стремятся минимизировать расходы за время развития проекта и в конце этого срока выполняют долговые обязательства после продажи своих активов.
Самоамортизирующийся кредит предусматривает равновеликие периодические платежи, включающие падающие по мере амортизации долга процентные платежи и растущие платежи по амортизации кредита. Эти кредиты выдаются в размере, составляющем часть стоимости недвижимости, в основном в зависимости от представлений кредитора о ликвидности инвестируемого актива. Самоамортизирующийся ипотечный кредит наиболее удобен при анализе структуры инвестиций и экономических характеристик доходной недвижимости, поэтому в дальнейшем при рассмотрении методов ипотечно-инвестиционного анализа будем использовать кредит именно этого типа.
Кредит с переменной ставкой процента обычно применяется, когда инвесторы и кредиторы стремятся учесть быстро изменяющуюся ценовую ситуацию на рынке капиталов и ресурсов. При этом процентная ставка может изменяться или непосредственно, или через изменение размеров платежей или сроков амортизации.
Канадский ролл-овер — форма кредита с переменной ставкой, когда корректировка процентной ставки происходит через заранее установленные временные интервалы (обычно несколько лет).
Завершающая ипотека предоставляется третьей стороной или владельцем первой закладной, образуя при этом младшую закладную. Владелец завершающего залогового права берет на себя обязательства по остатку первого кредита, требуя более высоких процентных платежей с суммы завершающего кредита, включающей остаток старого и собственный кредит. Таким образом, новый кредитор использует финансовый рычаг для собственного кредита.
Совместное участие — в этом случае кредитор участвует в распределении прибыли от дохода и (или) увеличения стоимости активов помимо процентных платежей, предоставляя кредит под более льготный процент.
Кредит с дисконтными пунктами означает, что заемщик реально получает сумму меньшую, чем та, которая указана в кредитном соглашении. Однако процентные и амортизационные платежи должны выплачиваться со всей долговой суммы. Инвестор соглашается на скидку с суммы кредита взамен низкого процента, в то время как кредитор, предоставляя кредит а скидкой, увеличивает конечную отдачу относительно реального займа. Скидка с договорной суммы измеряется в дисконтных пунктах. Один дисконтный пункт равен одному проценту контрактной долговой суммы.
На практике применяются еще несколько видов ипотечного кредита, но все они являются модификациями вышеуказанных.
Анализ ипотечных обязательств как составной части инвестиционного проекта создает необходимую базу для определения денежных потоков, текущей стоимости активов и собственного капитала. Оценщику необходимо знать текущие интересы и предпочтения собственников и кредиторов, а также сложившиеся условия на рынке капиталов, чтобы грамотно скорректировать номинальную стоимость заемных обязательств как составной части текущей стоимости собственности.
Анализируя недвижимость как объект финансирования, оценщик должен хорошо ориентироваться в законодательстве, в частности знать, подлежит ли данная недвижимость воздействию таких прав, как право отчуждения, право оборота и право быть предметом ипотечного кредитования.
Ниже излагаются основные положения проекта Федерального закона "Об ипотеке (залог недвижимости)", на которые целесообразно ориентироваться практикующему оценщику недвижимости
• Основание возникновения ипотеки — договор о залоге не движимого имущества (договор об ипотеке), по которому залогодержатель, являющийся кредитором по заемному обязательству, обеспеченному ипотекой, имеет право на обеспечение своих денежных требований из стоимости заложенного недвижимого имущества залогодателя.
Право залога распространяется на земельные участки, предприятия, здания, сооружения, квартиры и другое недвижимое имущество в пределах, установленных федеральными законами.
Предметом ипотеки может являться недвижимое имущество, права па которое подлежат государственной регистрации:
земельные участки;
предприятия, а также здания, сооружения и иное недвижимое имущество, используемое в предпринимательской деятельности;
жилые дома, квартиры и части жилых домов и квартир, состоящие из одной или нескольких изолированных комнат;
дачи, садовые дома, гаражи и другие строения потребительского назначения;
воздушные и морские суда, суда