Анализ ликвидности и платежеспособности банка
Для анализируемого банка характерно, что в течение года уставный фонд в абсолютной сумме увеличился в 2 раза, а его доля в общей сумме собственных средств возросла с 15 до 70,4%. Это говорит о положительной работе банка по наращиванию собственной капитальной базы. Резервы на покрытие кредитных рисков увеличились на 24 процентных пункта, но в структуре собственных средств они занимают незначительную долю.
Таким образом, анализ структуры собственных средств банка показывает, что основную долю в них составляет уставный фонд банка, т.е. источник, характеризующий деятельность банка. При неблагоприятной ситуации для банка с поступлением доходов доля собственных средств может значительно снизиться. Поэтому очень важно для обеспечения ликвидности банка наращивание наиболее стабильной части собственных средств — уставного и резервного фондов.
За счет прибыли увеличим сумму собственных средств-брутто на период 01.01.2009 года, например на 20% до 304659 тыс.руб. (253883 тыс.руб.+20%), соответственно увеличится величина собственных средств-нетто и будет выглядеть следующим образом:
ССнетто = 304659-216897-2960=84802 тыс.руб.
Следовательно, значение коэффициента иммобилизации, который показывает степень обеспечения собственными оборотными средствами банка активов, отвлеченных из оборота составит:
 ,
На период 01.01.2009 г.: 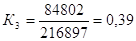
Значение данного показателя за период с 01.01.2007 г. по 01.01.2009 г.составило 0,38, 0,34 и 0,16, что говорит о снижающейся тенденции, которая свидетельствует о том, что в банке снижается обеспеченность собственными средствами, а увеличивается иммобилизация.
Проведение таких изменений в структуре собственных средств банка вызовет увеличение коэффициента иммобилизации, а это свидетельствует о целенаправленной политике банка на улучшение финансового положения.
Далее рассчитаем коэффициент маневренности собственных оборотных средств, который показывает степень мобильности собственных оборотных средств:
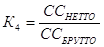
Критическое значение должно быть больше 0.
В данном случае, значение данного показателя за анализируемый период составило 0,37, 0,25 и 0,13 соответственно, но здесь же наблюдается снижение, которое может привести к немобильности банка в случае возникновения кредитного и процентного рисков.
Проведение изменений в структуре собственных средств банка даст следующий результат:
На период 01.01.2009 г.: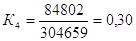
То есть динамика коэффициента маневренности за период с 01.01.2007 г. по 01.01.2009 г. составит 0,37, 0,25 и 0,30.
В анализе промежуточного коэффициента покрытия или коэффициента автономности также наблюдается снижающаяся тенденция (значение показателя за анализируемый период составило 0,05, 0,04 и 0,02 соответственно), которая свидетельствует о низкой устойчивости банка, то есть зависимость банка от заемных средств. Он рассчитывается следующим образом:

На период 01.01.2006.г.: 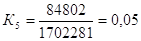
То есть динамика данного показателя составит на 01.01.2007 г. 0,05, на 01.01.2008 г. 0,04 и на 01.01.2009 г. 0,05., а это говорит о снижении совокупных рисков банка.
Проведение таких изменений в структуре собственных средств банка не вызовет изменения всех остальных показателей, рассчитанных во второй главе, а неудовлетворительное значение рассмотренных коэффициентов будет исправлено.
Деятельность Сбербанка будет направлена на дальнейшее укрепление своего имиджа, как универсального и надежного кредитного учреждения, олицетворяющего стабильность и финансовую устойчивость.
Главная стратегическая задача – формирование оптимальной структуры активов и пассивов, планомерное и устойчивое повышение эффективности использования привлекаемых ресурсов.
Одной из главных задач является повышение уровня обслуживания клиентов и расширение номенклатуры предоставляемых им услуг, что должно привести к значительному росту остатков на счетах частных вкладчиков. Более доступным станут банковские продукты для клиентов с невысоким уровнем доходов.
Широкое развитие получит обслуживание корпоративных клиентов с учетом их отраслевых особенностей и применение банковских технологий обслуживания на уровне западных стандартов. Для оптимизации сотрудничества с VIP-клиентами в банке создается институт персональных менеджеров.
Намечено активизировать участие банка на рынке ссудного капитала, увеличить объемы финансирования приоритетных отраслей производства, с использованием гибкой процентной политики и различных схем кредитования. Динамичное развитие получит инвестиционное кредитование, а также выдача потребительских кредитов населению.
За счет освоения новых банковских технологий и совершенствования имеющихся форм и методов работы с клиентами банк расширит спектр предоставляемых услуг на фондовом и валютном рынках, расширит объем операций с драгоценными металлами.
Банк стремится к укреплению своих позиций на рынке безналичных расчетов через наращивание эмиссии международных и рублевых пластиковых карт, зарплатных проектов для частных вкладчиков и корпоративных клиентов. Продолжится совершенствование функционирования системы расчетов, укрепление материально-технической базы и повышение уровня автоматизации банковских операций.
На более высокую степень будет поставлена работа с персоналом банка с целью дальнейшего его совершенствования его профессиональной подготовки и уровня квалификации. Также банк последовательно развивает безналичные расчеты с использованием пластиковых карт.
Автоматизация банковских технологий и операций осуществляется на основе развивающейся двухуровневой (для головного офиса и отделения) автоматизированной банковской системы (АБС), обеспечивающей формирование единого операционного дня, с ежедневным балансом, комплексное решение операционных и учетных задач, проведение для клиентов финансовых расчетов на всей территории.
Сбербанку необходимо дальнейшее развитие операции по кредитованию населения на потребительские цели и улучшение жилищных условий. Планируется существенно расширить кредитование реального сектора экономики на основе анализа и определения приоритетных отраслей экономики в сочетании с гибкой процентной политикой и использованием различных форм кредитования.
Инвестиционное кредитование в реальный сектор экономики предполагается осуществлять при участии правительства Республики Бурятия. В целях снижения рисков при размещении займов разрабатываются схемы предусматривающие стопроцентное обеспечение инвестиционных кредитов.
Предусмотрена реструктуризация и оптимизация портфеля ценных бумаг с целью повышения его доходности и ликвидности. Реализация данных направлений развития позволит сохранить устойчивость банка, упрочить лидирующие позиции в банковской сфере региона.
Повышение надежности банка зависит от того, насколько диверсифицирована структура источников его доходов. Сбербанку рекомендуется расширять спектр платных услуг и прочих операций, брокерские и трастовые операции, оказание консультативной помощи и т.д. Банк, создавая дополнительный доход от предоставления такого рода услуг, может значительно увеличить свою прибыль без увеличения объема статей баланса. Однако устойчивая тенденция высоких темпов роста данной группы доходов может свидетельствовать и об ухудшении управления активными операциями банка либо об ухудшающейся конъюнктуре рынка кредитных услуг. Кроме того, может иметь место и неоправданно высокий рост непроцентных расходов, связанных с обслуживанием клиентов.
3.2. Пути регулирования ликвидности путем развития дилерских операций
Как мы предложили выше в п.3.1., Сбербанку рекомендуется расширять спектр платных услуг.
Структура активов банка нуждается в перераспределении:
1. В сторону увеличения сроков размещения с целью нормализации ликвидности
2. В сторону увеличения вложений в ценные бумаги с целью расширения и диверсификации доходной базы банка, а также понижения общего риска банка за счет расширения видов деятельности.
Проблему оперативного регулирования ликвидности в целом, и проблему ликвидации избыточной ликвидности в частности, предлагаем решить путем проведения операций РЕПО с Банком России.
Операции РЕПО с Банком России
Под операциями РЕПО понимаются сделки по продаже/покупке эмиссионных ценных бумаг (первая часть РЕПО) с обязательной последующей обратной покупкой/продажей ценных бумаг того же выпуска в том же количестве (вторая часть РЕПО) через определенный договором срок по цене, установленной этим договором при заключении первой части сделки. Таким образом, сделки РЕПО представляют собой кредитование под залог ценных бумаг. Так как сделки РЕПО представляют собой кредитование, то наиболее распространенная задача, которую решают эти операции для заемщика, - это покрытие временно образовавшегося дефицита рублевой ликвидности, а для кредитора - размещение избыточных средств на короткие сроки под рыночный процент.
Для банков механизм сделок РЕПО с Центральным Банком является инструментом регулирования банковской ликвидности. При недостатке ресурсов коммерческие банки заключают сделки прямого РЕПО, т.е. кредитуются у ЦБ под залог государственных ценных бумаг (ГЦБ) из собственного портфеля, а при избытке ресурсов – сделки обратного РЕПО или БМР (биржевое модифицированное РЕПО), или размещает свободные деньги в ЦБ.
Под сделками прямого РЕПО понимаются сделки РЕПО с блокировкой обеспечения, по которым продавцом облигаций по первой части и покупателем облигаций по второй части является кредитная организация, а покупателем облигаций по первой части и продавцом облигаций по второй части является Банк России.
В качестве обеспечения операций прямого РЕПО принимаются все ГКО, ОФЗ и еврооблигации РФ, допущенные к обращению на рынке ГЦБ, кроме имеющих срок до погашения (кроме частичного погашения) или исполнения обязательств Банка России по выкупу менее 2 рабочих дней на дату исполнения второй части сделки прямого РЕПО.
Банк России осуществляет сделки прямого РЕПО только с кредитными организациями – Дилерами, заключившими с Банком России соглашение о проведении операций прямого РЕПО.
Банк России посредством Торговой системы доводит до сведения Дилера информацию о сроке РЕПО, начальном значении дисконта, верхнем предельном значении дисконта, нижнем предельном значении дисконта, форме проведения Сделок прямого РЕПО, лимите Дилера/Инвестора по Сделкам прямого РЕПО, фиксированной ставке РЕПО, ставке отсечения на аукционе прямого РЕПО и временном регламенте заключения Сделок прямого РЕПО, а также сообщать об изменениях в перечне ценных бумаг, которые могут включаться в обеспечение по Сделкам прямого РЕПО, до начала торгов по заключению сделок прямого РЕПО.
Сделки прямого РЕПО заключаются на ММВБ в режиме «РЕПО: ЦБ-Дилер» на следующие сроки:
· при сроке до 7 дней ставка не менее 6,0% годовых, дисконта нет, проводятся ежедневно;
· при сроке 1 неделя ставка не менее 6,5% годовых, дисконт 0-5%, проводятся каждый вторник (кроме третьего вторника месяца);
· при сроке 3 месяца ставка не менее 9,0% годовых, дисконт 5-15% для ОФЗ со сроком окончательного погашения более 1 года и 2,5-7,5% для ОФЗ и ГКО со сроком окончательного погашения менее 1 года, проводятся в третий вторник месяца;
Чем же привлекателен для Сбербанка механизм РЕПО с ЦБ? Рассмотрим экономический эффект от вложений в государственные ценные бумаги. Доходность к погашению составляет 5-6% по коротким бумагам и 7-8% по длинным, текущая доходность – 8-12%. Как видим, доходность по госбумагам ниже и уровня инфляции (12% в 2009г.), и стоимости привлеченных средств банка (11-13% по вкладам населения). Прямое сравнение явно не в пользу госбумаг. Во-первых, банк вынужден покупать госбумаги для выполнения обязательных нормативов ликвидности ЦБ, иначе активы будут на 100% состоять из кредитов. Во-вторых, под залог госбумаг можно осуществлять рефинансирование у ЦБ по минимальным на рынке ставкам и либо оперативно восполнять недостаток ликвидности, либо размещать привлеченные средства по более высокой ставке.
Продемонстрируем это на следующем примере.
Предположим стандартную ситуацию, когда банк привлекает вклады населения на 1 год в размере 10 млн. руб. по ставке 12% и выдает кредиты также на 1 год под 24%. Пусть начисление и выплата процентов по вкладам и кредитам будут производиться в конце года. Норматив отчислений в фонд обязательного резервирования по вкладам населения 7%, следовательно, 0,7 млн. руб. уходит в резервы, а кредиты могут быть выданы только на сумму 9,3 млн. руб. Через год будет погашен кредит с процентами на сумму 11,53 млн. руб., вклады будут изъяты (11,2 млн. руб.), резервы (0,7 млн. руб.) будут восстановлены. Расчеты приводятся в табл. 3.3.
Таблица 3.3.
Стандартные операции:
| Дебет, млн. руб. | Кредит, млн. руб. |
| 0,7 – ФОР | 10,0 - вклады |
| 9,3 – кредиты | 1,2 - % по вкладам |
| 2,23 - % по кредитам | 1,03 - прибыль |
Если же будет применяться схема с прямым РЕПО с ЦБ, то:
1. На сумму 9,3 млн. руб. будут куплены 9000 амортизационных ОФЗ 46014 по цене 103,3% от номинала (купон 12% годовых). При расчете необходимо условие, чтобы цена ОФЗ осталась неизменной через год, исходя из рыночной конъюнктуры, вероятность этого весьма высока.
2. С Банком России последовательно заключаются четыре сделки прямого РЕПО на срок 3 месяца под залог купленных ОФЗ по ставке 9,0% годовых с дисконтом 10%. Сумма привлеченных средств 8,37 млн. руб. Проценты составят 0,75 млн. руб. Вернуть будет нужно 9,12 млн. руб.
3. 8,37 млн. руб. размещаются в виде кредитов под 24%. В конце года наращенная сумма составит 10,38 млн. руб.
4. В конце года ОФЗ будут проданы по 103,3% с учетом накопленного купонного дохода (НКД) на сумму 10,4 млн. руб.
Таблица 3.4.
Операции с использованием сделок прямого РЕПО с Банком России:
| Дебет, млн. руб. | Кредит, млн. руб. |
| 0,7 – ФОР | 10,0 - вклады |
| 9,3 – ОФЗ | 8,37 – кредит ЦБ |
| 1,1 - НКД | 0,75 - % по кредиту ЦБ |
| 8,37 - кредиты | 1,2 - % по вкладам |
| 2,0 - % по кредитам | 1,15 - прибыль |
Как видим, за счет использования сделок прямого РЕПО с ЦБ прибыль увеличивается на 0,12 млн. руб. или на 11,6%. Дополнительный доход возникает из-за положительной разницы между купонной доходностью ОФЗ и ставкой кредита ЦБ, поэтому покупать следует только госбумаги с достаточным купоном – это наиболее длинные ОФЗ, хотя они и обладают большей дюрацией (чувствительностью цены к изменению рыночных процентных ставок). Но, как уже отмечалось, вероятность роста доходности госбумаг невелика из-за положения на фондовом рынке РФ в условиях кризиса, а во-вторых, рынок ГКО-ОФЗ практически полностью контролируется Министерством финансов РФ, Банком России, Сбербанком РФ и Пенсионным Фондом РФ, которые придерживаются весьма консервативной стратегии