Анализ ликвидности и платежеспособности банка
 ):
К1=(Фб+ПР-Пу)/ССбрутто,
где Фб - фонды банка: уставный, резервный, фонды специального назначения, фонд накопления, другие фонды, руб.;
ПР- прибыль отчетного года и предыдущих лет, руб.;
Пу- права участия банка, руб.
К1/2006=0.819; К1/2007=0.964; К1/2008=1.032;
Темпы роста К1 (коэффициента покрытия собственного капитала) за анализируемые периоды возросли. Они составили в 2007 году 107%, в 2008 году 118%, т.е. степень покрытия собственного капитала в 2007 году увеличилась на 7%, в 2008 году на 18%. Наблюдается тенденция к росту, это увеличивает потенциальные возможности банка, снижает банковские риски.
Обеспечение собственными средствами банка в части доходных
активов отражает коэффициент степени покрытия капиталом наиболее рискованных
видов активов ( ).
К2=(ФБ+ПР-Пу)/АПД,
где  - активы, приносящие доход, руб.
К2/2006=0.034; К2/2007=0.166; К2/2008=0.144;
Темпы роста К2 (степени покрытия капиталом наиболее рискованных видов активов) составили 488% и 87% соответственно. Наблюдается скачкообразное изменение показателя в сторону уменьшения в 2008 году, это свидетельствует об уменьшении удельного реального обеспечения активов в составе собственных средств, что неблагоприятно сказывается на работе банка, возникает процентный риск и риск ликвидности. Для нормализации возникшего положения необходимо наращивать капитал, чтобы обеспечить покрытие наиболее рискованных видов активов.
Степень обеспечения собственными оборотными средствами банка
активов, отвлеченных из оборота, показывает коэффициент иммобилизации ( ), он же является
обобщающим показателем состояния собственных оборотных средств коммерческого
банка.
К3=ССнетто/Аим,
где  - собственные средства нетто, руб.
 -
иммобилизационные активы, руб.
К3/2006=58514/186252=0.314
К3/2007=472058/343644=1.374
К3/2008=95667/382966=0.249
К3 (коэффициент иммобилизации) он показывает состояние собственных оборотных средств коммерческого банка. В анализируемых периодах он составил 0.314; 1.374; 0.249, соответственно за три года. Это больше чем ноль, поэтому можно сказать, что банк финансово устойчив. В третьем году наблюдается тенденция к снижению. Это говорит о том, что понижается уровень достаточности собственных средств для поддержки сбалансированности баланса за счет свободного остатка собственных средств-нетто, что отрицательно для банка, потому что при снижении обеспеченности собственными средствами увеличивается иммобилизация, при этом возрастает риск ликвидности, неплатежеспособности. Банку необходимо выявить и устранить причину недостатка в собственных средствах.
Дополнительным показателем, оценивающим правильность выводов
по является
показатель маневренности собственных оборотных средств, который определяется
как соотношение собственных средств-нетто и средств-брутто ( ).
К4=ССнетто/ССбрутто,
К4/2006=58514/216557=0,270
К4/2007=472058/1511966=0.312
К4/2008=95667/1437249=0.066
Однако показатель маневренности собственных оборотных средств (К4) выше нуля. Он составил 0.270; 0.312; 0.066. Это говорит о мобильности собственных оборотных средств. Но все-таки к третьему году также наблюдается тенденция к снижению, что является отрицательным в работе банка. Если и далее показатель будет понижаться, то в случае возникновения кредитного и процентного рисков банк может оказаться немобильным.
Вывод об адекватности собственных и привлеченных средств
коммерческого банка и их структурной динамики можно сделать на основе анализа
промежуточного коэффициента покрытия ( ) или коэффициента автономности.
К5=ССнетто/ПР,
где ПР - привлеченные средства, руб.
К5/2006=0.009; К5/2007=0.052; К5/2008=0.008;
Значение К5 отражает уровень покрытия заемных средств собственными. Он составил 0.009; 0.052; 0.008. В 2008 году показатель понижается. Это отрицательно для банка, может возникнуть риск не возврата средств вкладчикам, снижается устойчивость, это обусловлено увеличением иммобилизационных активов.
Степень обеспечения собственными средствами заемных средств отражает показатель финансовой напряженности (К6):
К6=(ССбрутто-ДБП)/ПС
Где ДБП – доходы будущих периодов, руб.
ПС – привлеченные средства, руб.
К6/2006=216557/6171200=0.035
К6/2007=1511966/9027301=0.167
К6/2008=1437249/11075816=0.130
К6 – показатель финансовой напряженности, отражает степень обеспечения собственными средствами заемных средств. В анализируемых периодах он составил 0.035; 0.167; 0.130. Темпы роста – 477% во 2007 году и 78% в 2008 году, они снизились. Это говорит о снижении управляемости активными операциями. Уменьшение роста показателя – свидетельство агрессивной политики. Все эти показатели можно рассмотреть на рисунке 2.4.
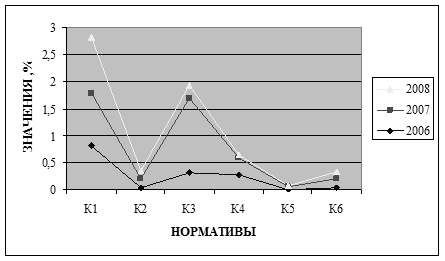
Рис.2.4. Изменение показателей финансовой устойчивости.
Результаты расчетов вышеуказанных показателей представлены в приложении 3.
Оценивая результаты по показателям финансовой устойчивости коммерческого банка можно сказать, что наблюдается практически по всем показателям рост, но они снижаются в 2008 году. Для эффективной работы банка и его финансовой устойчивости необходимо принять меры, нормализующие ситуацию.
Проведенный анализ деятельности Бурятского Отделения Сбербанка России в 2008 году показывает, что банком в целом осуществлялась политика на повышение ликвидности и рентабельности своей деятельности и как следствие увеличение прибыли. Несмотря на определенные сложности, банк выполняет свои обязательства перед клиентами, занимает лидирующее положение на рынке банковских услуг и улучшает свое финансовое положение.
Глава 3 Пути повышения ликвидности и платежеспособности банка
3.1 Рекомендации по повышению ликвидности и платежеспособности банка
В качестве итогов всего вышеизложенного необходимо предоставить рекомендации, способствующие повышению ликвидности и платежеспособности банка.
Банку необходимо оценивать ликвидность баланса путем расчета коэффициентов ликвидности. В процессе анализа баланса на ликвидность могут быть выявлены отклонения в сторону как снижения минимально допустимых значений, так и их существенного превышения. В первом случае коммерческим банкам нужно в месячный срок привести показатели ликвидности в соответствие с нормативными значениями. Это возможно за счет сокращения прежде всего межбанковских кредитов, кредиторской задолженности и других видов привлеченных ресурсов, а также за счет увеличения собственных средств банка. Однако следует иметь в виду, что привлечение дополнительного капитала в форме выпуска новых акций вызовет сокращение дивидендов и неодобрение пайщиков.
С другой стороны, для коммерческого банка, как и любого другого предприятия, общей основой ликвидности выступает обеспечение прибыльности выполняемых операций. Таким образом, если фактическое значение основного нормативного коэффициента ликвидности оказывается намного больше, чем установленное минимально допустимое, то деятельность такого банка будет отрицательно оцениваться его пайщиками, с точки зрения неиспользованных возможностей, для получения прибыли. В этой связи следует заметить, что анализ ликвидности баланса должен проводиться одновременно с анализом доходности банка. Опыт работы коммерческих банков показывает, что банки получают больше прибыли, когда функционируют на грани минимально допустимых значений нормативов ликвидности, т.е. полностью используют предоставляемые им права по привлечению денежных средств в качестве кредитных ресурсов.
В то же время особенности работы банка как учреждения, основывающего свою деятельность на использовании средств клиентов, диктует необходимость применения показателей ликвидности. Максимальная ликвидность достигается при максимизации остатков в кассах и на корреспондентских счетах по отношению к другим активам. Но именно в этом случае прибыль банка минимальна. Максимизация прибыли требует не хранения средств, а их использования для выдачи ссуд и осуществления инвестиций. Поскольку для этого необходимо свести кассовую наличность и остатки на корреспондентских счетах к минимуму, то максимизация прибыли ставит под угрозу бесперебойность выполнения банком своих обязательств перед клиентами.
Следовательно, существо банковского управления ликвидностью состоит в гибком сочетании противоположных требований ликвидности и прибыльности. Целевая функция управления ликвидностью коммерческим банком заключается в максимизации прибыли при обязательном соблюдении устанавливаемых и определяемых НБУ и самим банком экономических нормативов.
Далее. Банк должен определять потребность в ликвидных средствах хотя бы на краткосрочную перспективу. Как уже отмечалось, прогнозирование этой потребности может осуществляться двумя методами. Один из них предполагает анализ потребностей в кредите и ожидаемого уровня вкладов каждого из ведущих клиентов, а другой - прогнозирование объема ссуд и вкладов. Оба рассмотренных метода имеют недостаток: они опираются на средний, а не предельный уровень ликвидности. Это может быть достаточным для оценки ликвидности банковской системы в целом, но оно не подскажет руководству банка, какова должна быть его кассовая наличность на следующей неделе, чтобы покрыть изъятие вкладов и заявки на кредит. Только анализ счетов отдельных клиентов банка позволят определить потребности в наличных деньгах на данный момент.
В решении этой задачи поможет также предварительное изучение хозяйственных и финансовых условий на местном рынке, специфики клиентуры, возможностей выхода на новые рынки, а также перспективы развития банковских услуг, в том числе, открытие новых видов счетов, проведение операций по трасту, лизингу, факторингу и т.д. Причем, кроме местных факторов, необходимо учитывать также и общенациональные. Например, изменения в денежно-кредитной политике, в законодательстве и т.д.
Изучение всего этого, а также прогнозирование поможет банку более точно определить необходимую долю ликвидных средств в активе банка. При этом банк должен опираться на свой опыт.
Исходя из спрогнозированной величины необходимых ликвидных средств банку нужно сформировать ликвидный резерв для выполнения непредвиденных обязательств, появление которых может быть вызвано изменением состояния денежного рынка, финансового положения клиента или банка партнера.
Поддержание ликвидности на требуемом уровне осуществляется при помощи проведения определенной политики банка в области пассивных и активных операций, вырабатываемой с учетом конкретных условий денежного рынка и особенностей выполняемых операций. То есть банк должен разработать грамотную политику управления активными и пассивными операциями.
При этом в управлении активами банку следует обратить внимание на следующие моменты:
1. Управление наличностью должно быть более эффективным, то есть необходимо планировать притоки и оттоки наличности и разработать графики платежей.
2. Сроки, на которые банк размещает средства, должны соответствовать срокам привлеченных ресурсов. Недопустимо превышение денежных средств на счетах актива над денежными средствами на счетах пассива.
3. Акцентировать внимание на повышении рентабельности работы в целом и на доходности отдельных операций в частности.
В управлении кредитным портфелем необходимо:
- контролировать размещение кредитных вложений по степени их риска, форм обеспечения возврата ссуд, уровню доходности. Кредитные вложения банка можно классифицировать с учетом ряда критериев (уровень кредитоспособности клиента, форма обеспечения возврата кредита, возможность страхования ссуд, оценка надежности кредита экономистом банка и др.). Доля каждой группы кредитов в общей сумме кредитных вложений коммерческого банка и ее изменение служат основой для прогнозирования уровня коэффициента ликвидности, показывают возможности продолжения прежней кредитной политики банка или необходимость ее изменения. Группировка ссуд по отдельным заемщикам, осуществляемая при помощи вычислительной техники, позволяет ежедневно контролировать уровень коэффициентов ликвидности и анализировать возможности дальнейшей выдачи крупных кредитов самостоятельно банком или путем участия в банковских консорциумах;
- анализ размещения кредитов по срокам их погашения, осуществляемый путем группировки остатков задолженности по ссудным счетам с учетом срочных обязательств или оборачиваемости кредитов на шесть групп (до 1 мес.; от 1 до 3 мес.; от 3 до 6 мес.; от 6 до 12 мес.; от 1 до 3 лет: свыше 3 лет), который служит основой для прогнозирования уровня текущей ликвидности баланса банка, раскрытия «узких» мест в его кредитной политике;
- анализировать размещение кредитов по срокам на основе базы данных. В частности, разработан метод анализа предстоящего погашения и предстоящей выдачи кредитов в ближайшие 30 дней по отдельным клиентам и видам ссуд (на основе кредитных договоров и оборачиваемости кредитов), который позволяет контролировать высвобождение ресурсов или возникновение потребности в них. Такой анализ можно делать ежедневно, а также с учетом данных кредитных договоров, находящихся на стадии проработки. Результаты анализа могут использоваться коммерческими банками для оперативного решения вопросов по покупке или продаже ресурсов. Такой анализ раскрывает глубинные, скрытые процессы, выявляет те тенденции, которые при прочих неизменных обстоятельствах могут вызывать падение уровня ликвидности и платежеспособности коммерческого банка, дает возможность предупредить эти последствия путем внесения коррективов в политику банка.
- тщательно изучать кредитоспособность заемщиков;
- ограничить размер кредита, предоставляемого одному заемщику частью собственных средств;
- выдавать кредиты возможно большему числу клиентов при сохранении общего объема кредитования;
- повысить возвратность кредитов, в том числе за счет более надежного обеспечения;
- принять меры по взысканию просроченной ссудной задолженности и начисленных процентов за пользование кредитами.
4. Применять методы анализа группы расчетных счетов клиентов и интенсивности платежного оборота по корреспондентскому счету банка. Результаты такого анализа служат основой для аргументированной перегруппировки активов баланса банка.
5. Изменить структуру активов, т.е. увеличить долю ликвидных активов за счет достаточного погашения кредитов, расчистки баланса путем выделения на самостоятельный баланс отдельных видов деятельности, увеличение собственных средств, получение займов у других банков и т.п.
6. Работать над снижением риска операций. При этом необходимо помнить, что срочные меры, предпринимаемые кредитными институтами для поддержания своей ликвидности и платежеспособности, как правило, связаны с ростом расходов банка и сокращением их прибыли. Управление рисками несбалансированности баланса и неплатежеспособности банка снижает возможные убытки банков, создает прочную основу для их деятельности в будущем. Система управления рисками несбалансированности баланса и неплатежеспособности банка ориентируется на требования ЦБ РФ о соблюдении коммерческими банками установленных норм ликвидности и платежеспособности. Для распознавания рисков несбалансированности ликвидности баланса и неплатежеспособности коммерческого банка требуется создание специальной системы ежедневного контроля за уровнем показателей ликвидности, анализа факторов, влияющих на их изменение. Для этого целесообразно создание базы данных, позволяющей оперативно получать всю необходимую информацию для выполнения аналитической работы, на основе которой будет формироваться политика банка.
В управлении пассивами банку можно порекомендовать:
1. Применять метод анализа размещения пассивов по их срокам, который позволяет управлять обязательствами банка, прогнозировать и менять их структуру в зависимости от уровня коэффициентов ликвидности, проводить взвешенную политику в области аккумуляции ресурсов, влиять на платежеспособность.
2. Разработать политику управления капиталом, фондами специального назначения и резервами.
3. Следить за соотношением собственного капитала к привлеченному.
4. Проанализировать депозитную базу банка:
- обратить внимание на структуру депозитов: срочные и сберегательные депозиты более ликвидны, чем депозиты до востребования;
- определить стратегию поддержания устойчивости депозитов. Частью такой стратегии выступает маркетинг - повышение качества обслуживания клиентов, с тем, чтобы они оставались верными банку и во время кризисных ситуаций. Повышение срока сберегательных депозитов, их средней суммы также смягчает колебания депозитов во время кризисов.
-учитывать не только стабильность, но и источник депозитов, то есть депозиты физических лиц более надежны, чем депозиты юридических лиц, в силу различий в размерах вкладов.
- привести в соответствие учет кредитных ресурсов;
- оценивать надежность депозитов и займов, полученных от других кредитных учреждений.
- сократить обязательства до востребования при помощи перегруппировки пассивов по их срокам.
В целом же, для распознавания рисков несбалансированности ликвидности баланса и неплатежеспособности коммерческого банка требуется создание специальной системы ежедневного контроля за уровнем показателей, анализа факторов, влияющих на их изменение. Для этого целесообразно создание базы данных, позволяющей оперативно получать всю необходимую информацию для выполнения аналитической работы, на основе которой будет формироваться политика банка. На основе базы данных банком ежедневно должны раскрываться значения показателей платежеспособности и ликвидности и проводиться анализ перспектив развития операций банка с учетом норм платежеспособности и ликвидности. Это позволяет получить взаимосвязь между решением вопросов по размещению средств, привлечению ресурсов, увеличению собственных средств банка, расширению участия банка в других предприятиях и банках, по поиску источников дополнительных доходов и развитию новых операций коммерческого банка с требованиями соблюдения его ликвидности и платежеспособности. Рассмотренный анализ дает возможность предвидеть различные изменения уровня ликвидности и платежеспособности коммерческого банка и своевременно принять необходимые меры по их стабилизации.
В международной практике менеджеры по управлению ликвидности банков разработали ряд практических рекомендаций по улучшению этого вида деятельности. Первая из них состоит в том, что менеджеры по управлению ликвидностью должны контролировать деятельность всех отделов банка, отвечающих за использование и привлечение средств, и координировать свою деятельность с работой этих отделов.
Вторая рекомендация заключается