Анализ ликвидности и платежеспособности банка
Обязательства коммерческих банков, как известно, возникают по мере привлечения ресурсов. Качество обязательств оценивается на основе четырех критериев: стабильность, срочность, платность и диверсифицированность привлеченных и заемных средств. Однако решение многих практических задач требует оценки качества обязательств по типу летучих, срочных и некоторых других признаков, определяющих возможность использования привлеченных средств для кредитования отраслей экономики.
Совокупность факторов, под воздействием которых формируются платежеспособность и ликвидность банка, свидетельствует о первостепенной важности поддержания определенных объективно необходимых соотношений между тремя составляющими: собственным капиталом, привлеченными и размещенными средствами путем оперативного управления их структурными элементами.
Таким образом, анализ активных и пассивных операций банка, оценка соответствия привлеченных и размещенных средств по срокам и объемам, а также достаточности капитала являются необходимыми направлениями оценки платежеспособности банка.
В процессе анализа ликвидности баланса коммерческого банка ставится задача определения фактической ликвидности, соответствие ее нормативам, выявление факторов, вызвавших отклонения фактического значения коэффициентов ликвидности от установленных Центральным банком РФ.
Основными качественными факторами, определяющими ликвидность, являются виды привлеченных депозитов, их источники и стабильность. Поэтому анализ депозитной базы служит отправным моментом в анализе ликвидности банка в поддержании его надежности.
Используя методы сравнительного анализа пассивных операций, можно выявить изменения в объемах этих операций, определить воздействие их на ликвидность банка. Основное место в ресурсах банка занимают привлеченные депозиты, расчетные и текущие счета. Привлеченные средства по срокам востребования, т.е. степени ликвидности, могут быть подразделены для анализа на следующие подгруппы: 1. Срочные депозиты. 2. Депозиты да востребования (средства государственного бюджета и бюджетных организаций, расчетные и текущие счета предприятий, организаций, кооперативов, арендаторов, предпринимателей, населения, а также средства в расчетах). 3. Средства, поступившие от продажи ценных бумаг. 4. Кредиторы. 5. Кредиты других банков. Удельный вес отдельных подгрупп в общей сумме привлеченных средств характеризует место и роль в кредитном потенциале каждого вида ресурса и соответствующих экономических контрагентов.
В процессе осуществления депозитной политики коммерческим банкам целесообразно использовать следующий математический инструментарий.
1. При определении среднего срока хранения вкладов, который отражает в динамике стабильность вкладов, что особенно важно для оценки вкладов в качестве ресурсов краткосрочного кредитования.[26, 34]
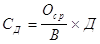 , (1.1)
где: СД - средний срок хранения в днях;
Оср - средний остаток вкладов;
В - оборот по выдаче вкладов;
Д - количество дней в периоде.
2. При определении уровня оседания средств, поступивших во вклады:
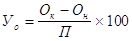 , (1.2)
где: Ок - остаток вкладов на конец года;
Он - остаток вкладов на начало года;
П - поступления во вклады.
3. При определении доли средств от плановой выручки, оседающей на расчетном счете, которая без ущерба для предприятия может быть помещена на срочный депозитный счет:
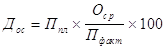 , (1.3)
где: Дос - доля средств от плановой выручки предприятия, которая может быть помещена на срочный депозитный счет в планируемом периоде:
Оср - средний остаток средств на расчетном счете за соответствующий период прошлого года (3, 6, 9, 12 месяцев), рассчитывается как средняя хронологическая на основании фактических остатков на месячные или квартальные даты;
Пфакт - фактические поступления на расчетный счет (фактическая реализация за соответствующий период прошлого года);
Ппл - ожидаемые поступления на расчетный счет (план по реализации) в планируемом периоде.
Важнейшим инструментом депозитной политики является процент. Чем надежнее пассивы, т.е. чем больше срок и сумма депозитов, тем больший процент гарантирует банк. Кроме того, процент по депозиту должен учитывать уровень инфляции.
Банки должны иметь свою стратегию поддержания устойчивости депозитов. Частью такой стратегии выступает маркетинг - повышение качества обслуживания клиентов, с тем чтобы они оставались верными банку и во время кризисных ситуаций. Повышение срока сберегательных депозитов, их средней суммы также смягчает колебания депозитов во время кризисов.
В процессе анализа ликвидности баланса целесообразно выявить меру соблюдения принципов ликвидности с помощью поддержания оптимального соотношения между сроками депозитов и сроками средств, размещаемых в активных операциях. Анализ целесообразно проводить путем расчета следующих коэффициентов: [28, 55]
К1 - коэффициент ликвидности для ресурсов с ограниченной ликвидностью (средства на счетах до востребования, средства на срочных вкладах со сроками до 6 месяцев);
К2 - коэффициент ликвидности для ресурсов со средней ликвидностью (средства на срочных счетах со сроком от 6 месяцев до 1 года);
К3 - коэффициент ликвидности для ресурсов с высокой ликвидностью (средства на срочных счетах со сроком от года до 4 лет).
Все три коэффициента ликвидности могут быть рассчитаны по одной формуле:
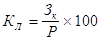 , (1.4)
где: Кл - коэффициент ликвидности (К1, К2, К3);
Зк - задолженность по ссудам, предоставленным соответственно на 6 месяцев, на год, от года до 4 лет;
Р - привлеченные депозиты соответственно с указанными коэффициентами на срок до 6 месяцев, до года, от года до 4 дет.
Указанные коэффициенты должны быть, как правило, ниже 100%.
Дополнительными факторами поддержания ликвидности являются ограничение размера кредита, предоставленного одному заемщику частью собственных средств учреждения банка, и выдача кредита возможно большему числу клиентов при сохранении общего объема кредитования, что минимизирует потери банка от нарушения возврата ссуд.
Банки обычно с участием государства практикуют “трансформацию” ликвидных денежных накоплений, прежде всего депозитов, в средне- и долгосрочные кредиты. Некоторые банки сокращают краткосрочные ссуды при одновременном расширении среднесрочного и долгосрочного кредитования, в частности, жилищного строительства, добиваясь высокого коэффициента “трансформации” ресурсов краткосрочных в долгосрочные. Коэффициент рассчитывается по формуле:
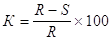 , (1.5)
где: R - краткосрочные ресурсы;
S - краткосрочные ссуды;
К - трансформация ресурсов по сроку может явиться одной из причин обострения банковской ликвидности. Поэтому необходимо регулировать трансформацию ресурсов путем страхования и резервирования части краткосрочных ресурсов на уровне 10-20%.
Коэффициенты расчета показателей ликвидности представлены в приложении 1.
Опыт зарубежных и отечественных коммерческих банков свидетельствует о том, что главными факторами, определяющими ликвидность, являются тип привлеченных депозитов (срочный или до востребования), источник их происхождения и стабильность. Как известно, Центральный банк РФ для поддержания коммерческими банками своей ликвидности, т.е. способности своевременно, полностью и бесперебойно производить платежи по своим обязательствам, устанавливает определенные обязательные соотношения между собственными средствами банка и привлеченными ресурсами. В процессе анализа баланса на ликвидность могут быть выявлены отклонения в сторону как снижения минимально допустимых значений, так и их существенного превышения. В первом случае коммерческим банкам предписывается в месячный срок привести показатели ликвидности в соответствие с нормативными значениями. Это возможно за счет сокращения прежде всего межбанковских кредитов, кредиторской задолженности и других видов привлеченных ресурсов, а также за счет увеличения собственных средств банка. Однако следует иметь в виду, что привлечение дополнительного капитала в форме выпуска новых акций вызовет сокращение дивидендов и неодобрение пайщиков.
Если фактическое значение основного нормативного коэффициента ликвидности оказывается намного больше, чем установленное минимально допустимое. то деятельность такого банка будет отрицательно оцениваться его пайщиками, с точки зрения неиспользованных возможностей, для получения прибыли. В этой связи следует заметить, что анализ ликвидности баланса должен проводиться одновременно с анализом доходности банка. Опыт работы коммерческих банков показывает, что банки получают больше прибыли, когда функционируют на грани минимально допустимых значений нормативов ликвидности, т.е. полностью используют предоставляемые им права по привлечению денежных средств в качестве кредитных ресурсов. Состояние ликвидности активов анализируется через отклонения фактических значений от нормативно установленных соотношений различных групп активных статей баланса и капитала банка, депозитных счетов, выделение и сравнение ликвидных активов с общей суммой актива баланса. Если соотношение выданных кредитов и суммы расчетных текущих счетов, вкладов и депозитов систематически превышает нормативно установленное, то банку следует изменить свою стратегию и тактику в сторону активизации депозитной политики, развития сопутствующих привлечению вкладов банковских услуг в целях расширения ресурсного потенциала.
1.3 Состояние банковской ликвидности в РФ в современных условиях
В 2008 году Банк России при реализации денежно-кредитной политики учитывал влияние совокупности макроэкономических факторов на динамику спроса на деньги и денежного предложения.
Объем денежного агрегата М2 по состоянию на 1 января текущего года составил 13493,2 млрд. руб., увеличившись за 2008 год на 1,7% (в 2007 году его прирост был равен 47,5 процента).[43, 80]
В 2008 году объем безналичных средств возрос на 1,3%, наличных денег в обращении – на 2,5% (в 2007 году соответствующие показатели сложились на уровне 54,1% и 32,9%). Общий объем срочных депозитов, входящих в состав агрегата М2, за 2008 год возрос на 9,7%, а объем депозитов до востребования снизился на 8,9% (в 2007 году рост данных показателей достигал 55,8% и 52% соответственно). Соответственно изменилась и доля указанных составляющих безналичных средств в общем объеме денежного агрегата М2: доля срочных депозитов за 2008 год увеличилась на 3,1 процентного пункта – до 43%, а доля депозитов до востребования за указанный период снизилась до 28,9% (на 3,4 процентного пункта).
Депозиты нефинансовых организаций в национальной валюте за 2008 год увеличились на 5,6% (в 2007 году они возросли на 67,9%). Темп прироста срочных депозитов нефинансовых организаций за 2008 год составил 39,3% (в 2007 году депозиты указанной группы увеличились более чем в 2 раза – на 108%); остатки средств на текущих и расчетных счетах нефинансовых организаций в 2008 году снизились на 10,9% (годом ранее наблюдался их рост на 53,4%). Удельный вес срочных депозитов в структуре рублевых депозитов нефинансовых организаций повысился за 2008 год на 10,5 процентного пункта – до 43,4 процента.
Объем вкладов населения в национальной валюте за 2008 год снизился на 3,4% (в 2007 году наблюдался его рост на 41,3%). При этом срочные депозиты населения в рублях в 2008 году сократились на 3,7%, а вклады до востребования – на 1,9% (в 2007 году соответствующие группы депозитов возросли на 39,9% и 47 процентов).
Общий объем депозитов в иностранной валюте в 2008 году увеличился на 102,8% в долларовом эквиваленте, в 3,8 раза превысив темпы их прироста в 2007 году. При этом депозиты населения в иностранной валюте возросли на 99,3%, нефинансовых организаций – на 105,9% (в 2007 году – на 13,3% и 42,3% соответственно).
С учетом опережающей М2 динамики депозитов в иностранной валюте прирост широкой денежной массы в 2008 году составил 14,6% (в 2007 году – 44,2%). Основным источником роста широкой денежной массы в 2008 году было увеличение требований кредитных организаций к нефинансовым организациям и населению – на 35,6%. Прирост чистых иностранных активов банковской системы в 2008 году составил 23,1% (в 2007 году – 44,2 процента).
На фоне ослабления рубля относительно евро и доллара США возрос спрос населения на наличную иностранную валюту. По данным Банка России о движении наличной иностранной валюты через уполномоченные банки, в декабре 2008 года чистый спрос населения на наличную иностранную валюту составил 10,3 млрд. долл. США (в том числе чистый спрос на наличный евро в долларовом эквиваленте составил 5 млрд. долл., чистый спрос на доллары – 5,2 млрд. долларов).
Объем денежной базы в широком определении, характеризующей денежное предложение со стороны органов денежно-кредитного регулирования, за 2008 год увеличился на 1,2% (за 2007 год увеличение составило 33,7 процента).
На протяжении большей части января текущего года на внутреннем валютном рынке наблюдалось превышение спроса на иностранную валюту над ее предложением, формировавшееся в условиях проводимой Банком России корректировки курсовых границ технического коридора, определяющего допустимые колебания стоимости бивалютной корзины. Дополнительным фактором высокого спроса на иностранную валюту в этот период на фоне ожиданий дальнейшего ослабления рубля стал значительный объем рублевой ликвидности банковского сектора, накопленной в конце 2008 года в результате высоких расходов федерального бюджета, а также предоставляемой посредством инструментов рефинансирования Банка России.
Ситуация на денежном рынке в январе текущего года была неоднородной. В первой половине января в результате высоких бюджетных расходов в конце прошедшего года и значительного объема средств, предоставленного банковскому сектору посредством инструментов рефинансирования Банка России, ситуация с банковской ликвидностью оставалась стабильной, однако во второй половине месяца напряженность на денежном рынке возросла.
В этих условиях спрос банковского сектора на инструменты рефинансирования Банка России сохранялся на рекордно высоком уровне. Совокупный объем сделок прямого РЕПО за январь увеличился более чем в 1,5 раза по сравнению с предыдущим месяцем, составив 8268,77 млрд. рублей. Средний дневной объем операций прямого РЕПО был равен 516,80 млрд. рублей.
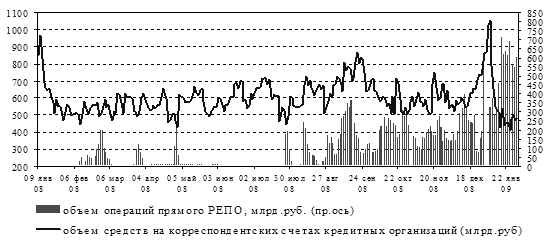
Рис.1.1. Объем средств на корсчетах кредитных организаций и операций прямого РЕПО [49, 28]
В январе Банк России продолжил проведение аукционов по предоставлению кредитным организациям кредитов без обеспечения. Общий объем предоставленных средств по данным операциям за рассматриваемый период составил 532,66 млрд. рублей.
В условиях дефицита банковской ликвидности в январе 2009 года состоялся только один аукцион по размещению ОБР на первичном рынке, объем размещения составил 0,31 млрд. руб. по рыночной стоимости. Банком России проводились операции по покупке ОБР на вторичном рынке на общую сумму 0,97 млрд. руб. и операции по продаже на общую сумму 0,3 млрд. рублей.
В рамках мер, направленных на расширение возможностей рефинансирования банковского сектора, с 20 января 2009 года Банк России начал предоставлять кредиты, обеспеченные «нерыночными» активами или поручительствами, на срок от 181 до 365 календарных дней по ставке 13% годовых, а также приостанавливал установление ограничений на объем операций «валютный своп» на день.
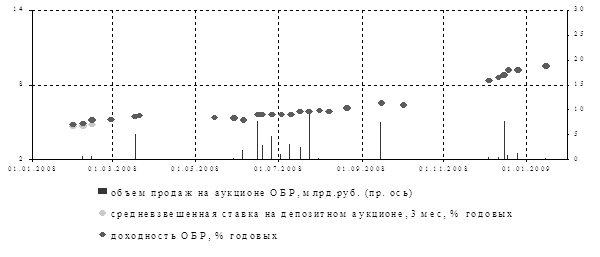
Рис.1.2. Стерилизационные операции Банка России на денежном рынке
Финансовые результаты деятельности кредитных организаций. Совокупная прибыль кредитных организаций за 2008 год составила 409,2 млрд. руб., что на 19,4% меньше результата 2007 года. Прибыль в сумме 446,9 млрд. руб. получили 1050 кредитных организаций (94,8% от числа действующих на 01.01.09). Убытки в сумме 37,8 млрд. руб. понесли 56 кредитных организаций (5,1% от числа действующих). Для сравнения: в 2007 году прибыль в сумме 508,9 млрд. руб. получили 1123 кредитные организации (98,9% от числа действовавших на 01.01.08), а убытки в сумме 0,9 млрд. руб. понесли 11 кредитных организаций (1% от числа действовавших).
В сложившихся условиях Банк России проводил денежно-кредитную политику с учетом необходимости снижения инфляции, превысившей целевое значение, и поддержания уровня ликвидности банковского сектора, достаточного для обеспечения его устойчивого функционирования и развития.
В период с января по июль 2008 года Банк России для сдерживания роста денежного предложения и снижения инфляционных ожиданий четыре раза повышал процентные ставки по своим операциям. Кроме того, Банк России принял ряд решений по повышению обязательных резервных требований, депонируемых кредитными организациями на счетах в Банке России.
Существенное ухудшение с августа 2008 года ситуации на мировых финансовых рынках обусловило масштабный отток капитала из России, как и из других стран с развивающимися рынками. Значительная переоценка рисков участниками как на международных, так и на