Фінансова діагностика ЗАТ "Сіверянка"
Зміст
Вступ
Вихідні дані
1. Фінансова діагностика підприємства
1.1 Дослідження даних фінансової звітності
1.1.1 Аналіз руху грошових коштів
1.2 Горизонтальний і вертикальний аналіз
1.3 Аналіз фінансових коефіцієнтів діяльності підприємств
2. Аналіз і оцінка потреби підприємства в капіталі
2.1 Визначення потреби в капіталі в рамках фінансової, операційної та інвестиційної діяльності
2.2 Потреба в капіталі для фінансування основних засобів і нематеріальних активів
2.3 Потреба в капіталі для фінансування оборотних активів
3. . Оцінка вартості капіталу підприємства
Висновки
Список використаної літератури
Вступ
Оцінка фінансового і майнового стану підприємства має на меті виявлення сильних і слабких сторін в діяльності суб’єкта господарювання.
Діяльність будь-якого підприємства складається з трьох основних складових:
- основна діяльність включає надходження і використання коштів, що забезпечують виконання основних виробничо-комерційних функцій;
- інвестиційна діяльність включає надходження і використання коштів, пов’язаних із придбанням, продажем довгострокових активів і доходів від інвестицій;
- фінансова діяльність включає надходження коштів у результаті одержання кредитів або емісії акцій, а також відтоки, пов’язані з погашенням заборгованості по раніше отриманих кредитах і виплатою дивідендів.
Метою даної курсової роботи є аналіз структури всіх видів діяльності підприємства, проведення горизонтального і вертикального аналізу, що дозволяє оцінити за рахунок чого саме відбулися зміни в фінансовій звітності підприємства. Аналіз фінансових коефіцієнтів підприємства дозволить узагальнити отриману інформацію.
Завданням даної роботи є:
- дослідження фінансової діяльності суб’єкта господарювання;
- виявлення його переваг і недоліків;
- зробити оцінку власного капіталу;
- провести детальну оцінку потреби підприємства в капіталі;
- запропонувати шляхи покращення фінансового стану підприємства.
Об’єктом даної курсової роботи є діяльність такого суб’єкта господарювання як – закрите акціонерне товариство «Сіверянка», а саме його річна фінансова звітність. (Форма №1, №2, №3, №4).
|
Коди |
|||
|
Дата |
01.01.2008 | ||
|
Підприємство |
Закрите акцiонерне товариство "Виробничо-торгова фiрма "Сiверянка" |
за ЄДРПОУ |
00310143 |
|
Територія |
за КОАТУУ |
7410136300 | |
|
Форма власності |
ПРИВАТНА ВЛАСНIСТЬ |
за КФВ |
10 |
|
Орган державного управління |
АКЦІОНЕРНІ ТОВАРИСТВА ВІДКРИТОГО ТИПУ,СТВОРЕНІ НА |
за СПОДУ |
6024 |
|
Галузь |
ВИРОБНИЦТВО ШВЕЙНИХ ВИРОБIВ (КРIМ ПОШИТТЯ НА ЗАМОВЛЕННЯ НАСЕЛЕННЯ) |
за ЗКГНГ |
17210 |
|
Вид економічної діяльності |
Виробництво робочого одягу |
за КВЕД |
18.21.0 |
|
Одиниця виміру: |
тис. грн. |
Контрольна сума |
|
|
Адреса: |
Україна Чернігівська Чернiгiвський 14020 м.Чернiгiв Малиновського, 36 | ||
|
Баланс на 31.12.2007 |
|
Актив |
Код рядка |
На початок звітного періоду |
На кінець звітного періоду |
|
1 |
2 |
3 |
4 |
|
I. Необоротні активи |
|||
| Нематеріальні активи: | |||
| - залишкова вартість | 010 | 127.2 | 102.8 |
| - первісна вартість | 011 | 286 | 286 |
| - накопичена амортизація | 012 | ( 158.8 ) | ( 183.2 ) |
| Незавершене будівництво | 020 | 416.9 | 420.9 |
| Основні засоби: | |||
| - залишкова вартість | 030 |
|
|
| - первісна вартість | 031 |
|
|
| - знос | 032 |
(
|
(
|
| Довгострокові біологічні активи: | |||
| - справедлива (залишкова) вартість | 035 | 0 | 0 |
| - первісна вартість | 036 | 0 | 0 |
| - накопичена амортизація | 037 | ( 0 ) | ( 0 ) |
| Довгострокові фінансові інвестиції: | |||
| - які обліковуються за методом участі в капіталі інших підприємств | 040 | 85.6 | 65.3 |
| - інші фінансові інвестиції | 045 | 207.2 | 207.2 |
| Довгострокова дебіторська заборгованість | 050 | 0 | 0 |
| Відстрочені податкові активи | 060 | 0 | 0 |
| Інші необоротні активи | 070 | 0 | 0 |
|
Усього за розділом I |
080 |
9608.9 |
8166.1 |
|
II. Оборотні активи |
|||
| Виробничі запаси | 100 | 3466.1 | 2468.5 |
| Поточні біологічні активи | 110 | 0 | 0 |
| Незавершене виробництво | 120 | 227.2 | 70.9 |
| Готова продукція | 130 | 518 | 1306.8 |
| Товари | 140 | 6.3 | 5.7 |
| Векселі одержані | 150 | 0 | 0 |
| Дебіторська заборгованість за товари, роботи, послуги: | |||
| - чиста реалізаційна вартість | 160 | 3475.3 | 1927.4 |
| - первісна вартість | 161 | 3632.5 | 2063.2 |
| - резерв сумнівних боргів | 162 | ( 157.2 ) | ( 135.8 ) |
| Дебіторська заборгованість за рахунками: | |||
| - за бюджетом | 170 | 3 | 0.1 |
| - за виданими авансами | 180 | 26.2 | 28 |
| - з нарахованих доходів | 190 | 0 | 0 |
| - із внутрішніх розрахунків | 200 | 79.5 | 91.9 |
| Інша поточна дебіторська заборгованість | 210 | 135.5 | 105.7 |
| Поточні фінансові інвестиції | 220 | 0 | 0 |
| Грошові кошти та їх еквіваленти: | |||
| - в національній валюті | 230 | 1.8 | 1.7 |
| - в іноземній валюті | 240 | 0 | 0 |
| Інші оборотні активи | 250 | 38.6 | 46.4 |
|
Усього за розділом II |
260 |
|
|
|
III. Витрати майбутніх періодів |
270 |
5 |
16.2 |
|
Баланс |
280 |
|
|


 )
 )


|
Пасив |
Код рядка |
На початок звітного періоду |
На кінець звітного періоду |
|
1 |
2 |
3 |
4 |
|
I. Власний капітал |
|||
| Статутний капітал | 300 | 1326.8 | 1326.8 |
| Пайовий капітал | 310 | 0 | 0 |
| Додатковий вкладений капітал | 320 | 0 | 0 |
| Інший додатковий капітал | 330 | 6584.3 | 5606.8 |
| Резервний капітал | 340 | 334.8 | 334.8 |
| Нерозподілений прибуток (непокритий збиток) | 350 | 292.5 | -1364.3 |
| Неоплачений капітал | 360 | ( 0 ) | ( 0 ) |
| Вилучений капітал | 370 | ( 0 ) | ( 0 ) |
|
Усього за розділом I |
380 |
8538.4 |
5904.1 |
|
II. Забезпечення наступних виплат та платежів |
|||
| Забезпечення виплат персоналу | 400 | 172.7 | 86.6 |
| Інші забезпечення | 410 | 0 | 0 |
| Сума страхових резервів | 415 | 0 | 0 |
| Сума часток перестраховиків у страхових резервах | 416 | 0 | 0 |
| Цільове фінансування | 420 | 3.9 | 3.2 |
|
Усього за розділом II |
430 |
176.6 |
89.8 |
|
ІІІ. Довгострокові зобов’язання |
|||
| Довгострокові кредити банків | 440 | 0 | 0 |
| Інші довгострокові фінансові зобов’язання | 450 | 174.4 | 130.9 |
| Відстрочені податкові зобов’язання | 460 | 468.5 | 590.5 |
| Інші довгострокові зобов’язання | 470 | 0 | 0 |
|
Усього за розділом III |
480 |
642.9 |
721.4 |
|
ІV. Поточні зобов’язання |
|||
| Короткострокові кредити банків | 500 | 1228.2 | 1786.9 |
| Поточна заборгованість за довгостроковими зобов’язаннями | 510 | 0 | 0 |
| Векселі видані | 520 | 2665.3 | 2531 |
| Кредиторська заборгованість за товари, роботи, послуги | 530 | 2855.3 | 1135.9 |
| Поточні зобов’язання за розрахунками: | |||
| - з одержаних авансів | 540 | 31.8 | 689.5 |
| - з бюджетом | 550 | 141.2 | 156.4 |
| - з позабюджетних платежів | 560 | 0 | 0 |
| - зі страхування | 570 | 106.9 | 139.1 |
| - з оплати праці | 580 | 266.1 | 325.8 |
| - з учасниками | 590 | 662.5 | 618 |
| - із внутрішніх розрахунків | 600 | 0 | 0 |
| Інші поточні зобов'язання | 610 | 276.2 | 137.5 |
|
Усього за розділом IV |
620 |
|
|
|
V. Доходи майбутніх періодів |
630 |
0 |
0 |
|
Баланс |
640 |
|
|


|
Звіт про фінансові результати за 2007 рік |
|||
| I. ФІНАНСОВІ РЕЗУЛЬТАТИ | |||
|
Стаття |
Код рядка |
За звітний період |
За попередній період |
|
1 |
2 |
3 |
4 |
| Доход (виручка) від реалізації продукції (товарів, робіт, послуг) | 010 |
|
|
| Податок на додану вартість | 015 | ( 1553.9 ) | ( 1416.6 ) |
| Акцизний збір | 020 | ( 0 ) | ( 0 ) |
| 025 | ( 0 ) | ( 0 ) | |
| Інші вирахування з доходу | 030 | ( 231.3 ) | ( 866.8 ) |
| Чистий доход (виручка) від реалізації продукції (товарів, робіт, послуг) | 035 |
|
|
| Собівартість реалізації продукції (товарів, робіт, послуг) | 040 | ( 8259.1 ) | ( 7593 ) |
| Валовий прибуток: | |||
| - прибуток | 050 | 1488.8 | 499.2 |
| - збиток | 055 | ( 0 ) | ( 0 ) |
| Інші операційні доходи | 060 | 10959.6 | 7147.6 |
| Адміністративні витрати | 070 | ( 1638 ) | ( 1411.7 ) |
| Витрати на збут | 080 | ( 213.7 ) | ( 467.3 ) |
| Інші операційні витрати | 090 | ( 11680.8 ) | ( 6031.5 ) |
| Фінансові результати від операційної діяльності: | |||
| - прибуток | 100 | 0 | 0 |
| - збиток | 105 | ( 1084.1 ) | ( 263.7 ) |
| Доход від участі в капіталі | 110 | 0 | 0 |
| Інші фінансові доходи | 120 | 4663.8 | 0.5 |
| Інші доходи | 130 | 26.6 | 1.4 |
| Фінансові витрати | 140 | ( 5082.2 ) | ( 1178.4 ) |
| Втрати від участі в капіталі | 150 | ( 20.3 ) | ( 57 ) |
| Інші витрати | 160 | ( 27.8 ) | ( 1.5 ) |
| Фінансові результати від звичайної діяльності до оподаткування: | |||
| - прибуток | 170 | 0 | 0 |
| - збиток | 175 | ( 1524 ) | ( 1498.7 ) |
| Податок на прибуток від звичайної діяльності | 180 | ( 132.8 ) | ( 24.8 ) |
| Дохід з податку на прибуток від звичайної діяльності | 185 | 0 | 0 |
| Фінансові результати від звичайної діяльності: | |||
| - прибуток | 190 |
|
|
| - збиток | 195 |
(
|
(
|
| Надзвичайні: | |||
| - доходи | 200 | 0 | 0 |
| - витрати | 205 | ( 0 ) | ( 0 ) |
| Податки з надзвичайного прибутку | 210 | ( 0 ) | ( 0 ) |
|
Чистий: |
|||
|
- прибуток |
220 |
|
|
|
- збиток |
225 |
(
|
(
|


 )
 )

 )
 )
| II. ЕЛЕМЕНТИ ОПЕРАЦІЙНИХ ВИТРАТ | |||
|
Найменування показника |
Код рядка |
За звітний період |
За попередній період |
|
1 |
2 |
3 |
4 |
| Матеріальні затрати | 230 | 3959.5 | 4066.6 |
| Витрати на оплату праці | 240 | 4569.3 | 3803.3 |
| Відрахування на соціальні заходи | 250 | 1736.3 | 1443.8 |
| Амортизація | 260 | 621.3 | 691.7 |
| Інші операційни витрати | 270 | 1905.1 | 1976.1 |
| Разом | 280 | 12791.5 | 11981.5 |
| III. РОЗРАХУНОК ПОКАЗНИКІВ ПРИБУТКОВОСТІ АКЦІЙ | |||
|
Назва статті |
Код рядка |
За звітний період |
За попередній період |
|
1 |
2 |
3 |
4 |
| Середньорічна кількість простих акцій | 300 | 368544 | 368544 |
| Скоригована середньорічна кількість простих акцій | 310 | 368544 | 368544 |
| Чистий прибуток, (збиток) на одну просту акцію | 320 | 0.001 | 0.001 |
| Скоригований чистий прибуток, (збиток) на одну просту акцію | 330 | 0.001 | 0.001 |
| Дивіденди на одну просту акцію | 340 | 0 | 0 |
|
Звіт про рух грошових коштів за 2007 рік |
|||||
|
Стаття |
Код рядка |
За звітний період |
За попередній період |
||
|
Надходження |
Видаток |
Надходження |
Видаток |
||
|
1 |
2 |
3 |
4 |
5 |
6 |
|
I. Рух коштів у результаті операційної діяльності |
|||||
| Прибуток (збиток) від звичайної діяльності до оподаткування | 010 | 0 | 1524 | 0 | 1498.7 |
| Коригування на: | |||||
| - амортизацію необоротних активів | 020 | 621.3 | X | 691.7 | X |
| - збільшення (зменшення) забезпечень | 030 | 0 | 86.8 | 11.7 | 0 |
| - збиток (прибуток) від нереалізованих курсових різниць | 040 | 0 | 0 | 0 | 0.1 |
| - збиток (прибуток) від неопераційної діяльності | 050 | 0 | 4642.3 | 56.6 | 0 |
| Витрати на сплату відсотків | 060 | 5082.2 | X | 1178.4 | X |
| Прибуток (збиток) від операційної діяльності до зміни в чистих оборотних активах | 070 | 0 | 549.6 | 439.6 | 0 |
| Зменшення (збільшення): | |||||
| - оборотних активів | 080 | 1938.1 | 0 | 0 | 1174.8 |
| - витрат майбутніх періодів | 090 | 0 | 11.2 | 0 | 1.1 |
| Збільшення (зменшення): | |||||
| - поточних зобов’язань | 100 | 0 | 1251.2 | 1487.9 | 0 |
| - доходів майбутніх періодів | 110 | 0 | 0 | 0 | 0 |
| Грошові кошти від операційної діяльності | 120 | 126.1 | 0 | 751.6 | 0 |
| Сплачені: | |||||
| - відсотки | 130 | X | 5061.8 | X | 1161.3 |
| - податки на прибуток | 140 | X | 12.9 | X | 119.8 |
| Чистий рух коштів до надзвичайних подій | 150 | 0 | 4948.6 | 0 | 529.5 |
| Рух коштів від надзвичайних подій | 160 | 0 | 0 | 0 | 0 |
| Чистий рух коштів від операційної діяльності | 170 | 0 | 4948.6 | 0 | 529.5 |
|
II. Рух коштів у результаті інвестиційної діяльності |
|||||
| Реалізація: | |||||
| - фінансових інвестицій | 180 | 0 | X | 0 | X |
| - необоротних активів | 190 | 31.9 | X | 1 | X |
| - майнових комплексів | 200 | 0 | 0 | 0 | 0 |
| Отримані: | |||||
| - відсотки | 210 | 4663.8 | X | 0.5 | X |
| - дивіденди | 220 | 0 | X | 0 | |
| Інші надходження | 230 | 0 | X | 0 | X |
| Придбання: | |||||
| - фінансових інвестицій | 240 | X | 0 | X | 0 |
| - необоротних активів | 250 | X | 217.9 | X | 354.1 |
| - майнових комплексів | 260 | X | 0 | X | 0 |
| Інші платежі | 270 | X | 43.5 | X | 0 |
| Чистий рух коштів до надзвичайних подій | 280 | 4434.3 | 0 | 0 | 352.6 |
| Рух коштів від надзвичайних подій | 290 | 0 | 0 | 0 | 0 |
| Чистий рух коштів від інвестиційної діяльності | 300 | 4434.3 | 0 | 0 | 352.6 |
|
III. Рух коштів у результаті фінансової діяльності |
|||||
| Надходження власного капіталу | 310 | 0 | X | 0 | X |
| Отримані позики | 320 | 11258.4 | X | 7838.3 | X |
| Інші надходження | 330 | 0 | X | 0 | X |
| Погашення позик | 340 | X | 10699.7 | X | 6761.3 |
| Сплачені дивіденди | 350 | X | 44.5 | X | 198.3 |
| Інші платежі | 360 | X | 0 | X | 0 |
| Чистий рух коштів до надзвичайних подій | 370 | 514.2 | 0 | 878.7 | 0 |
| Рух коштів від надзвичайних подій | 380 | 0 | 0 | 0 | 0 |
| Чистий рух коштів від фінансової діяльності | 390 | 514.2 | 0 | 878.7 | 0 |
| Чистий рух коштів за звітній період | 400 | 0 | 0.1 | 0 | 3.4 |
| Залишок коштів на початок року | 410 | 1.8 | X | 5.1 | X |
| Вплив зміни валютних курсів на залишок коштів | 420 | 0 | 0 | 0.1 | 0 |
| Залишок коштів на кінець року | 430 | 1.7 | X | 1.8 | X |
|
Звіт про власний капітал за 2007 рік |
|
Стаття |
Код |
Статутний капітал |
Пайовий капітал |
Додатковий вкладений капітал |
Інший додатковий капітал |
Резервний капітал |
Нерозподілений прибуток |
Неоплачений капітал |
Вилучений капітал |
Разом |
||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
11 |
||||
| Залишок на початок року | 010 | 1326.8 | 0 | 0 | 6584.3 | 334.8 | 292.5 | 0 | 0 | 8538.4 | ||||
|
Коригування: |
||||||||||||||
| Зміна облікової політики | 020 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ||||
| Виправлення помилок | 030 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ||||
| Інші зміни | 040 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ||||
| Скоригований залишок на початок року | 050 | 1326.8 | 0 | 0 | 6584.3 | 334.8 | 292.5 | 0 | 0 | 8538.4 | ||||
|
Переоцінка активів: |
||||||||||||||
| Дооцінка основних засобів | 060 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ||||
| Уцінка основних засобів | 070 | ( 0 ) | ( 0 ) | ( 0 ) | ( -977.5 ) | ( 0 ) | ( 0 ) | ( 0 ) | ( 0 ) | ( -977.5 ) | ||||
| Дооцінка незавершеного будівництва | 080 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ||||
| Уцінка незавершеного будівництва | 090 | ( 0 ) | ( 0 ) | ( 0 ) | ( 0 ) | ( 0 ) | ( 0 ) | ( 0 ) | ( 0 ) | ( 0 ) | ||||
| Дооцінка нематеріальних активів | 100 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ||||
| Уцінка нематеріальних активів | 110 | ( 0 ) | ( 0 ) | ( 0 ) | ( 0 ) | ( 0 ) | ( 0 ) | ( 0 ) | ( 0 ) | ( 0 ) | ||||
| 120 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | |||||
| Чистий прибуток (збиток) за звітний період | 130 | 0 | 0 | 0 | 0 | 0 | -1656.8 | 0 | 0 | -1656.8 | ||||
|
Розподіл прибутку: |
||||||||||||||
| Виплати власникам (дивіденди) | 140 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ||||
| Спрямування прибутку до статутного капіталу | 150 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ||||
| Відрахування до резервного капіталу | 160 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ||||
| 170 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | |||||
|
Внески учасників: |
||||||||||||||
| Внески до капіталу | 180 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ||||
| Погашення заборгованості з капіталу | 190 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ||||
| 200 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | |||||
|
Вилучення капіталу: |
||||||||||||||
| Викуп акцій (часток) | 210 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ||||
| Перепродаж викуплених акцій (часток) | 220 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ||||
| Анулювання викуплений акцій (часток) | 230 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ||||
| Вилучення частки в капіталі | 240 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ||||
| Зменшення номінальної вартості акцій | 250 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ||||
|
Інші зміни в капіталі: |
||||||||||||||
| Списання невідшкодованих збитків | 260 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ||||
| Безкоштовно отримані активи | 270 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ||||
| 280 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | |||||
|
Разом змін в капіталі |
290 |
0 |
0 |
0 |
-977.5 |
0 |
-1656.8 |
0 |
0 |
-2634.3 |
||||
| Залишок на кінець року | 300 | 1326.8 | 0 | 0 | 5606.8 | 334.8 | -1364.3 | 0 | 0 | 5904.1 | ||||
|
Примітки до річної фінансової звітності за 2007 рік |
| I. Нематеріальні активи |
|
Групи нематеріальних активів |
Код рядка |
Залишок на початок року |
Надійшло за рік |
Переоцінка (дооцінка +, уцінка -) |
Вибуло за рік |
Нараховано амортизації за рік |
Втрати від зменшення корисності за рік |
Інші зміни за рік |
Залишок на кінець року |
|||||
|
первісна (пероцінена) вартість |
накопичена амортизація |
первісної (переоціненої вартості) |
накопиченої амортизації |
первісна (пероцінена) вартість |
накопичена амортизація |
первісної (переоціненої вартості) |
накопиченої амортизації |
первісна (пероцінена) вартість |
накопичена амортизація |
|||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
11 |
12 |
13 |
14 |
15 |
| Права користування природними ресурсами | 010 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Права користування майном | 020 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Права на знаки для товарів і послуг | 030 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Права на об'єкти промислової властивості | 040 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Авторські та суміжні з ними права | 050 | 286 | 158.8 | 0 | 0 | 0 | 0 | 0 | 24.4 | 0 | 0 | 0 | 286 | 183.2 |
| 060 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | |
| Інші нематеріальні активи | 070 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Разом | 080 | 286 | 158.8 | 0 | 0 | 0 | 0 | 0 | 24.4 | 0 | 0 | 0 | 286 | 183.2 |
| II. Основні засоби |
|
Групи основних засобів |
Код рядка |
Залишок на початок року |
Надійшло за рік |
Переоцінка (дооцінка +, уцінка -) |
Вибуло за рік |
Нараховано амортизації за рік |
Втрати від зменшення корисності за рік |
Інші зміни за рік |
Залишок на кінець року |
у тому числі |
||||||||
|
одержані за фінансовою орендою |
передані в оперативну оренду |
|||||||||||||||||
|
первісна (пероцінена) вартість |
знос |
первісної (переоціненої вартості) |
зносу |
первісна (пероцінена) вартість |
знос |
первісної (переоціненої вартості) |
зносу |
первісна (пероцінена) вартість |
знос |
первісна (пероцінена) вартість |
знос |
первісна (пероцінена) вартість |
знос |
|||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
11 |
12 |
13 |
14 |
15 |
16 |
17 |
18 |
19 |
| Земельні ділянки | 100 | 96.1 | 0 | 113.9 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 210 | 0 | 0 | 0 | 0 | 0 |
| Капітальні витрати на поліпшення земель | 110 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Будинки, споруди та передавальні пристрої | 120 | 13050.6 | 5759.1 | 10.4 | 0 | 0 | 1708.4 | 710.8 | 324.3 | 0 | 0 | 0 | 11352.6 | 5372.6 | 0 | 0 | 269.2 | 159.5 |
| Машини та обладнання | 130 | 3711.2 | 2455.8 | 5.5 | 0 | 0 | 9.2 | 8.4 | 218 | 0 | 0 | 0 | 3707.5 | 2665.4 | 0 | 0 | 13.9 | 10.6 |
| Транспортні засоби | 140 | 792.6 | 698.8 | 58.1 | 0 | 0 | 120.1 | 113.2 | 38.6 | 0 | 0 | 0 | 730.6 | 624.2 | 0 | 0 | 0 | 0 |
| Інструменти, прилади, інвентар (меблі) | 150 | 186 | 154.9 | 3.6 | 0 | 0 | 0.3 | 0.3 | 6.5 | 0 | 0 | 0 | 189.3 | 161.1 | 0 | 0 | 5.3 | 3.6 |
| Робоча і продуктивна худоба | 160 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Багаторічні насадження | 170 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Інші основні засоби | 180 | 4.3 | 0.4 | 0 | 0 | 0 | 0 | 0 | 0.7 | 0 | 0 | 0 | 4.3 | 1.1 | 0 | 0 | 0 | 0 |
| Бібліотечні фонди | 190 | 0.7 | 0.5 | 0 | 0 | 0 | 0 | 0 | 0.2 | 0 | 0 | 0 | 0.7 | 0.7 | 0 | 0 | 0 | 0 |
| Малоцінні необоротні матеріальні активи | 200 | 114.1 | 114.1 | 8.6 | 0 | 0 | 18.3 | 18.3 | 8.6 | 0 | 0 | 0 | 104.4 | 104.4 | 0 | 0 | 0 | 0 |
| Тимчасові (нетитульні) споруди | 210 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Природні ресурси | 220 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Інвентарна тара | 230 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Предмети прокату | 240 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Інші необоротні матеріальні активи | 250 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Разом | 260 | 17955.6 | 9183.6 | 200.1 | 0 | 0 | 1856.3 | 851 | 596.9 | 0 | 0 | 0 | 16299.4 | 8929.5 | 0 | 0 | 288.4 | 173.7 |
| III. Капітальні інвестиції | |||
|
Найменування показника |
Код рядка |
За рік |
На кінець року |
|
1 |
2 |
3 |
4 |
| Капітальне будівництво | 280 | 5.3 | 418.7 |
| Придбання (виготовлення) основних засобів | 290 | 191.5 | 2.2 |
| Придбання (виготовлення) інших необоротних матеріальних засобів | 300 | 7.3 | 0 |
| Придбання (створення) нематеріальних активів | 310 | 0 | 0 |
| Формування основного стада | 320 | 0 | 0 |
| Інші | 330 | 0 | 0 |
| Разом | 340 | 204.1 | 420.9 |
| IV. Фінансові інвестиції | ||||
|
Найменування показника |
Код рядка |
За рік |
На кінець року |
|
|
довгострокові |
поточні |
|||
|
1 |
2 |
3 |
4 |
5 |
|
А. Фінансові інвестиції за методом участі в капіталі в: асоційовані підприємства |
350 | 0 | 0 | 0 |
| дочірні підприємства | 360 | 0 | 65.3 | 0 |
| спільну діяльність | 370 | 0 | 0 | 0 |
|
Б. Інші фінансові інвестиції в: частки і паї у статутному капіталі інших підприємств |
380 | 0 | 0 | 0 |
| акції | 390 | 0 | 207.2 | 0 |
| облігації | 400 | 0 | 0 | 0 |
| інші | 410 | 0 | 0 | 0 |
| Разом (розд. А + розд. Б) | 420 | 0 | 272.5 | 0 |
| V. Доходи і витрати | |||
|
Найменування показника |
Код рядка |
Доходи |
Витрати |
|
1 |
2 |
3 |
4 |
|
А. Інші операційні доходи і витрати Операційна оренда активів |
440 | 0 | 0 |
| Операційна курсова різниця | 450 | 11.5 | 5.4 |
| Реалізація інших оборотних активів | 460 | 7406.9 | 7337.9 |
| Штрафи, пені, неустойки | 470 | 0 | 300 |
| Утримання об'єктів житлово-комунального соціально-культурного призначення | 480 | 642.5 | 739.9 |
| Інші операційні доходи і витрати | 490 | 2898.7 | 3297.6 |
| у тому числі: відрахування до резерву сумнівних боргів | 491 | X | 50.5 |
| непродуктивні витрати і втрати | 492 | X | 0 |
|
Б. Доходи і втрати від участі в капіталі за інвестиціями в: асоційовані підприємства |
500 | 0 | 0 |
| дочірні підприємства | 510 | 0 | 20.3 |
| спільну діяльність | 520 | 0 | 0 |
|
В. Інші фінансові доходи і витрати Дивіденди |
530 | 0 | X |
| Проценти | 540 | X | 5082.2 |
| Фінансова оренда активів | 550 | 0 | 0 |
| Інші фінансові доходи і витрати | 560 | 4663.8 | 0 |
|
Г.
Інші доходи
та витрати |
570 | 0 | 0 |
| Реалізація необоротних активів | 580 | 26.6 | 26.4 |
| Реалізація майнових комплексів | 590 | 0 | 0 |
| Неопераційна курсова різниця | 600 | 0 | 0 |
| Безоплатно одержані активи | 610 | 0 | X |
| Списання необоротних активів | 620 | X | 1.4 |
| Інші доходи і витрати | 630 | 0 | 0 |
| VI. Грошові кошти | ||
|
Найменування показника |
Код рядка |
На кінець року |
|
1 |
2 |
3 |
| Каса | 640 | 0.5 |
| Поточний рахунок у банку | 650 | 0.1 |
| Інші рахунки в банку (акредитиви, чекові книжки) | 660 | 1.1 |
| Грошові кошти в дорозі | 670 | 0 |
| Еквіваленти грошових коштів | 680 | 0 |
| Разом | 690 | 1.7 |
| VII. Забезпечення і резерви |
|
Види забезпечень і резервів |
Код рядка |
Залишок на початок року |
Збільшення за звітний рік |
Використано у звітному році |
Сторновано використану суму у звітному році |
Сума очікуваного відшкодування витрат іншою стороною, що врахована при оцінці забезпечення |
Залишок на кінець року |
|
|
нараховано (створено) |
додаткові відрахування |
|||||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
| Забезпечення на виплату відпусток працівникам | 710 | 172.7 | 244.5 | 0 | 330.6 | 0 | 0 | 86.6 |
| Забезпечення наступних витрат на додаткове пенсійне забезпечення | 720 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Забезпечення наступних витрат на виконання гарантійних зобов’язань | 730 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Забезпечення наступних витрат на реструктуризацію | 740 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Забезпечення наступних витрат на виконання зобов’язань щодо обтяжливих контрактів | 750 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 760 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | |
| 770 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | |
| Резерв сумнівних боргів | 775 | 157.2 | 50.5 | 0 | 71.9 | 0 | 0 | 135.8 |
| Разом | 780 | 329.9 | 295 | 0 | 402.5 | 0 | 0 | 222.4 |
| VIII. Запаси | ||||
|
Найменування показника |
Код рядка |
Балансова вартість на кінець року |
Переоцінка за рік |
|
|
збільшення чистої вартості реалізації |
уцінка |
|||
|
1 |
2 |
3 |
4 |
5 |
| Сировина і матеріали | 800 | 2320.2 | 0 | 0 |
| Купівельні напівфабрикати та комплектуючі вироби | 810 | 0 | 0 | 0 |
| Паливо | 820 | 2.5 | 0 | 0 |
| Тара і тарні матеріали | 830 | 6.3 | 0 | 0 |
| Будівельні матеріали | 840 | 12.8 | 0 | 0 |
| Запасні частини | 850 | 90.9 | 0 | 0 |
| Матеріали сільськогосподарського призначення | 860 | 0 | 0 | 0 |
| Тварини на вирощування та відгодівлі | 870 | 0 | 0 | 0 |
| Малоцінні та швидкозношувані предмети | 880 | 35.8 | 0 | 0 |
| Незавершене виробництво | 890 | 70.9 | 0 | 0 |
| Готова продукція | 900 | 1306.8 | 0 | 0 |
| Товари | 910 | 5.7 | 0 | 0 |
| Разом | 920 | 3851.9 | 0 | 0 |
| IX. Дебіторська заборгованість | |||||
|
Найменування показника |
Код рядка |
Всього на кінець року |
у т.ч. за строками не погашення |
||
|
до 3 місяців |
від 3 до 6 місяців |
від 6 до 12 місяців |
|||
|
1 |
2 |
3 |
4 |
5 |
6 |
| Дебіторська заборгованість за товари, роботи, послуги | 940 | 2063.2 | 383.4 | 91.5 | 1588.3 |
| Інша поточна дебіторська заборгованість | 950 | 105.7 | 62.5 | 13.7 | 29.5 |
| X. Нестачі і втрати від псування цінностей | ||
|
Найменування показника |
Код рядка |
Сума |
|
1 |
2 |
3 |
| Виявлено (списано) за рік нестач і втрат | 960 | 0 |
| Визнано заборгованістю винних осіб у звітному році | 970 | 0 |
| Сума нестач і втрат, остаточне рішення щодо винуватців за якими на кінець року не прийнято (позабалансовий рахунок 072) | 980 | 0 |
| XI. Будівельні контракти | ||
|
Найменування показника |
Код рядка |
Сума |
|
1 |
2 |
3 |
| Дохід за будівельними контрактами за звітний рік | 1110 | 0 |
| Заборгованість на кінець звітного року: | ||
| - валова замовників | 1120 | 0 |
| - валова замовникам | 1130 | 0 |
| - з авансів отриманих | 1140 | 0 |
| Сума затриманих коштів на кінець року | 1150 | 0 |
| Вартість виконаних субпідрядниками робіт за незавершеними будівельними контрактами | 1160 | 0 |
| XII. Податок на прибуток | ||
|
Найменування показника |
Код рядка |
Сума |
|
1 |
2 |
3 |
| Поточний податок на прибуток | 1210 | 10.8 |
| Відстрочені податкові активи: | ||
| - на початок звітного року | 1220 | 0 |
| - на кінець звітного року | 1225 | 0 |
| Відстрочені податкові зобов’язання: | ||
| - на початок звітного року | 1230 | 468.5 |
| - на кінець звітного року | 1235 | 590.5 |
| Включено до Звіту про фінансові результати - усього | 1240 | 132.8 |
| у тому числі: | ||
| - поточний податок на прибуток | 1241 | 10.8 |
| - зменшення (збільшення) відстрочених податкових активів | 1242 | 0 |
| - збільшення (зменшення) відстрочених податкових зобов’язань | 1243 | 122 |
| Відображено у складі власного капіталу - усього | 1250 | 0 |
| у тому числі: | ||
| - поточний податок на прибуток | 1251 | 0 |
| - зменшення (збільшення) відстрочених податкових активів | 1252 | 0 |
| - збільшення (зменшення) відстрочених податкових зобов’язань | 1253 | 0 |
| XIII. Використання амортизаційних відрахувань | ||
|
Найменування показника |
Код рядка |
Сума |
|
1 |
2 |
3 |
| Нараховано за звітний рік | 1300 | 621.3 |
| Використано за рік - усього | 1310 | 204.1 |
| в тому числі на: | ||
| - будівництво об’єктів | 1311 | 5.3 |
| - придбання (виготовлення) та поліпшення основних засобів | 1312 | 191.5 |
| - з них машини та обладнання | 1313 | 77.6 |
| - придбання (створення) нематеріальних активів | 1314 | 0 |
| - погашення отриманих на капітальні інвестиції позик | 1315 | 0 |
| 1316 | 7.3 | |
| 1317 | 0 | |
1. Фінансова діагностика підприємства
1.1 Дослідження даних фінансової звітності
Для даної курсової роботи я взяла фінансову звітність закритого акціонерного товариства «Сіверянка».
Основною метою дiяльностi ЗАТ «Сіверянка» є виробництво робочого одягу, виробництво верхнього одягу, оптова торгівля одягом, навіть спортивним.
Директор - Лавренюк Олександр Федорович. Закрите акціонерне товариство "Виробничо-торгова фірма "Сіверянка" є багатопрофільним комплексом, що поєднав в собі розробку та випуск одягу ( пальта, півпальта жіночі; плащі жіночі; костюми жіночі; сукні жіночі; брюки жіночі; спідниці жіночі; блузи жіночі; пальта чоловічі; піджаки чоловічі; плащі чоловічі; костюми чоловічі; брюки чоловічі; сорочки чоловічі), виробництво прогумованих тканин та виробів з них (човни надувні (2; 3 місця); вироби з прогумованих тканин власного виробництва (костюми рибалки, шахтаря, комбінезони з гумовими чоботями, інше)), широку торговельну мережу, цілий ряд допоміжних служб та цехів.
Фірма "Сіверянка" створена в 1987 році на базі Чернігівської фабрики гумотехнічних виробів, яка на той час випускала два види спеціального одягу - плащ-накидки та плащі хімзахисту для військових.
Зараз же щомісяця бюро конструювання та моделювання одягу представляє на розгляд художньої ради більше 30 нових моделей різноманітного одягу, а взагалі їх налічується понад 600. На фірмі створено центр розвитку моди "Лавіс", який професійно розробляє свою інтерпретацію сучасної моди. Ринкове виробництво на підприємстві складається з окремих міні-фабрик, які мають можливість випускати новий асортимент швейних виробів. Придбання устаткування таких фірм, як "Дюркопп-Адлер АГ"(Німеччина) і "Джукі" (Японія) дозволило автоматизувати цілий ряд основних та допоміжних операцій.
Сьогодні освоєно власне виробництво широкого асортименту прогумованих тканин, з яких випускається спеціальне обмундирування, тенти, намети та човни.
Крім того, на спеціальному обладнанні виготовляються допоміжні матеріали і комплектуючі вироби: гумові клеї, пластмасову і гумова фурнітура, які не поступаються світовим аналогам. Фірма пропонує не тільки готову продукцію, а й виконує індивідуальні замовлення по виготовленню та ремонту гумотехнічних виробів.
Споживачі: продукція продається в торговельній мережі України, в тому числі у фірмових магазинах м. Чернігова та 20 універмагах м. Києва. Конкурентами є пiдприємства України, якi здiйснюють аналогiчнi роботи.
Облiкова полiтика на пiдприємствi проводиться згiдно вимог чинного законодавства України.
Відповідно до наявної фінансової звітності по даному товаристві проведемо фінансову діагностику підприємства, а саме проаналізуємо операційну, інвестиційну і фінансову діяльність ЗАТ «Сіверянка».
Аналіз руху грошових коштів
Розрахуємо притоки та відтоки грошових коштів за кожним видом діяльності. Необхідна інформація міститься у формі 3 «Звіт про рух грошових коштів».
Зазвичай діяльність підприємства поділяють на:
- Основна діяльність – включає надходження і використання коштів, що забезпечують виконання основних виробничих і комерційних функцій.
- Інвестиційна діяльність – включає надходження і використання коштів, пов’язаних із придбанням, продажем довгострокових активів і доходів від інвестицій.
- Фінансова діяльність – включає надходження коштів у результаті одержання кредитів або емісії акцій, а також відтоки, пов’язані з погашенням заборгованості по раніше отриманих кредитах і виплатою дивідендів.
Розглянемо потоки грошових коштів за основною діяльністю.
Таблиця 1. – Потоки грошових коштів за основною діяльністю підприємства у 2007 році (тис.грн)
|
Притоки: |
Відтоки: |
||
|
Коригування на: амортизацію необоротних активів |
621,3 |
Збиток від звичайної діяльності до оподаткування та від неопераційної діяльності |
1524 +4642,3= 6166,3 |
|
Погашення дебіторської заборгованості |
- |
Зменшення забезпечень, збільшення витрат майбутніх періодів |
86,8+11,2=98 |
|
Витрати на сплату відсотків |
5082,2 |
Збільшення поточних зобов’язань |
1251,2 |
|
Відрахування в бюджет та позабюджетні фонди |
12,9 | ||
|
Збільшення оборотних активів |
1938,1 |
Виплата процентів за кредит |
5061,8 |
|
Разом: |
7641,6 |
Разом: |
12590,2 |
Чистий рух грошових коштів від операційної діяльності складає: (7641,6 – 12590,2) = -4948,6 тис.грн.
Для того щоб більш детальніше проаналізувати даний показник візьмемо до уваги те, що чистий рух грошових коштів від операційної діяльності у 2006 році був вищим ніж у 2007 році і становив -529,5 тис.грн. У попередньому році ЗАТ «Сіверянка» отримало збиток від операційної діяльності, а у звітному – ще більший збиток. Зменшення виручки від реалізації, а потім і неотримання прибутку було викликано зменшенням обсягу реалізованих послуг.
На Cash-flow від операційної діяльності, а саме його зростання, у 2007 році дуже вплинуло збільшення поточних зобов’язань та сплачені відсотки. Таку ситуацію можна пояснити за допомогою того, що закупили нове обладнання (спостерігається збільшення оборотних активів). Для даного підприємства характерний низький рівень зношування обладнання і великий коефіцієнт оновлення основних засобів. Нові машини та обладнання позитивно впливають на конкурентоспроможність підприємства.
Таблиця 2.
Потоки грошових коштів по інвестиційній діяльності (тис.грн)
|
Притоки: |
Відтоки: |
||
|
Продаж основних засобів, необоротних активів |
31,9 |
Придбання основних засобів, необоротних активів |
217,9 |
|
Дивіденди, проценти від довгострокових фінансових вкладень |
4663,8 |
Капітальні вкладення, інші платежі |
43,5 |
|
Повернення інших фінансових вкладень |
- |
Довгострокові фінансові вкладення |
- |
|
Разом: |
4695,7 |
Разом: |
261,4 |
Чистий рух коштів від інвестиційної діяльності складає:
(4695,7-261,4) = 4434,3 тис.грн.
Порівнюючи з минулим роком мали збиток від інвестиційної діяльності – 352,6 (тис.грн.). Проте, у 2007 році підприємство отримало прибуток в сумі 4434,3 (тис.грн.). Такий результат був досягнутий тим що, керівництво проводило активну інвестиційну діяльність (були куплені акції інших підприємств, і отримані дивіденди склали 4663,8).
В результаті того, що притоки більше ніж відтоки по інвестиційній діяльності, кількість грошових коштів на рахунку повинна збільшуватися, в результаті чого коефіцієнти ліквідності стають більшими.
Таблиця 3
Потоки грошових коштів по фінансовій діяльності (тис.грн)
|
Притоки: |
Відтоки: |
||
|
Короткострокові кредити й позики |
11258,4 |
Повернення короткострокових кредитів й позик |
10699,7 |
|
Довгострокові кредити й позики |
Повернення довгострокових кредитів й позик |
||
|
Надходження від емісії акцій |
Виплата дивідендів |
44,5 | |
|
Цільове фінансування |
Погашення векселів |
||
|
Разом: |
11258,4 |
Разом: |
10744,2 |
Чистий рух коштів від фінансової діяльності складає:
(11258,4-10744,2) = 514,2 (тис.грн.)
Притоки грошових коштів по фінансовій діяльності у звітному році свідчать про, те що товариство протягом року залучало короткострокові кредити, але на кінець року воно змогло погасити більшу частину боргу. Така ситуація свідчить про те, що підприємство могло користуватися, наприклад, таким видом кредиту, як кредитна лінія.
Порахувавши притоки і відтоки по трьом видам діяльності можна сказати, що:
1. Оскільки операційна діяльність будь-якого підприємства є основним джерелом прибутку, то вона повинна забезпечувати грошовими коштами суб’єктів господарювання. Відтоки від основного виду діяльності перевищують притоки на 4948,6 тис.грн. Це безумовно негативний фактор. Тому доцільно буде проводити активну інвестиційну та фінансову політки.
2. Дуже часто при вдалому веденні справ підприємство прагне до розширення і модернізації виробничих можливостей. Загалом притоки по інвестиційній діяльності перевищують відтоки на 4434,3 тис.грн. У структурі цього показника значна частина припадає на купівлю основних засобів та нематеріальних активів, тобто підприємство прагне до розширення діяльності. Та вагома частина притоку по інвестиційній діяльності припадає на отримані дивіденди ( 4663,8 тис.грн.). Цей факт свідчить про те, що керівництво підприємства вдало проводить інвестиційну політику, та ефективно вклало кошти підприємства задля отримання прибутку.
3. Фінансова діяльність покликана підвищити грошові кошти в розпорядженні суб’єкта господарювання для фінансового забезпечення операційної та інвестиційної діяльності. Взагалі політика проведення фінансової діяльності підприємства має важливе значення для збереження самостійності, платоспроможності і конкурентності. Показники притоків перевищують показники відтоків на суму 514,2 тис. грн. Аналізуючи структуру потоків грошових коштів фінансової діяльності видно, що підприємство у звітному розі залучило короткостроковий кредит, але більшу частину його було повернено. Цей момент можна пояснити тим, що протягом року товариству негайно були потрібні кошти на проведення певних операцій (наприклад для розрахунків з постачальниками), а на рахунку підприємства такої суми кошті не було, тому було прийнято рішення про взяття кредиту. Але до кінця року підприємство знайшло можливість повернути більшу частину боргу. Тобто, можна стверджувати, що підприємство є ліквідним, платоспроможним, що підвищує авторитет ЗАТ «Сіверянка» в інвестиційній та фінансовій сферах.
Для більш детального аналізу руху грошових коштів розрахуємо чистий грошовий потік або Cash-flow.
Cash-flow являє собою рух грошових коштів в результаті діяльності суб’єкта господарювання. Величиною чистого грошового потоку буде сума чистих потоків по операційній, інвестиційній і фінансовій діяльності, котрі були розраховані вище.
Отже, сash-flow = 4434,3 - 4948,6 + 514,2 = - 0,1 (тис. грн).
Показники сash-flow, широко використовуються при оцінці фінансового стану підприємства та визначенні його кредитоспроможності.
Показники сash-flow, які розраховуються для фінансової діагностики підприємства:
Показник тривалості погашення заборгованості. Визначається шляхом ділення позичкового капіталу нетто (зменшеного на суму грошових коштів, їх еквівалентів, поточних фінансових інвестицій та чистої реалізаційної вартості поточної дебіторської заборгованості) на Cash-flow операційний.
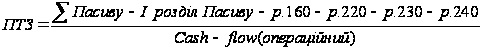 (1.1.1)
ПЗТ = (14235,4 – 5904,1 – 1927,4 – 1,7) / (- 4948,6) = [- 1,294] = 1,294
Цей показник показує, що підприємству необхідно 1,294 року (за даного рівня операційного Cash-flow), щоб розрахуватися зі своїми боргами за рахунок результатів операційної діяльності. Оскільки тривалість погашення заборгованості становить 1,294 року, то це свідчить про нормальну ситуацію з погляду перспектив виконання підприємством своїх зобов’язань.
Показник оберненого пропорційний до тривалості погашення заборгованості. Цей показник визначається як відношення Cash-flow до заборгованості (нетто). Показує здатність підприємства розраховуватись зі своїми зобов’язаннями за рахунок грошових надходжень від операційної діяльності.
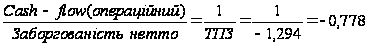 (1.1.2)
Так як даний показник становить -0,778, то це означає, що підприємство не може розраховуватись зі своїми зобов’язаннями за рахунок коштів, що надійшли від операційної діяльності.
3. Показник самофінансування інвестицій, %. Визначається шляхом ділення операційного Cash-flow на величину чистих інвестицій (сума приросту нематеріальних активів, основних засобів і довгострокових фінансових інвестицій). Показує