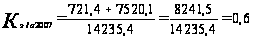Фінансова діагностика ЗАТ "Сіверянка"
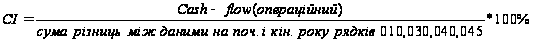 (1.1.3)
СІ = (- 4948,6) / ((102,8 – 127,2) + (7369,9 – 8772) + (65,3 – 85,6) + (207,2 – 207,2)) = 3,420*100% = 342%
Даний показник вказує на можливість підприємства до самофінансування, тому не потрібне залучення додаткових інвестицій. ВАТ «Сіверянка» навіть може фінансувати діяльність інших підприємств, вкладаючи кошти і отримуючи з них дивіденди.
4. Чиста Cash-flow- маржа, % - показує відношення Cash-flow (операційного) до обороту від реалізації продукції. Характеризує величину Cash-flow, яка припадає на одиницю обороту від реалізації. Показує скільки процентів виручки від реалізації залишається на підприємстві після здійснення всіх платежів у рамках операційної діяльності.
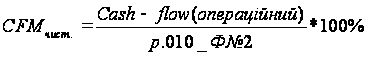 (1.1.4)
CFM = (- 4948,6) / (11533,1) *100% = - 42,908%
Найкраще для будь-якого підприємства коли даний показник є високим. Характеризуючи діяльність ЗАТ «Сіверянка» варто зазначити, що даний показник бажає бути кращим. Розрахунки показують, що даний показник після здійснення всіх платежів у рамках операційної діяльності не дозволяє підприємству розраховуватися з кредиторами і акціонерами (можливо, підприємству слід давати позички на закупку сировини, або здійснювати покупку з відстрочкою платежу у вексельній формі).
5. Показник відношення Cash-flow до власного капіталу. Показує чистий грошовий потік на одиницю власного капіталу.
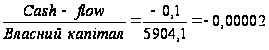 (тис.грн) (1.1.5)
Чим вищий цей показник тим краще для підприємства.
Зробивши аналіз операційної, інвестиційної та фінансової діяльності ЗАТ «Сіверянка» вже можна зазначити про певні труднощі на підприємстві. Так наприклад, отримання збитку у звітному році було викликано за рахунок зменшення обсягів реалізованих виробів і робіт; взяті великі позикові кошти, виплачені високі проценти за кредит. А також були здійснені витрати на закупівлю нового обладнання. Проте є і позитивні сторони: активна інвестиційна політика підприємства (отримання значних дивідендів), та оновлення і модернізація обладнання. Більш детальний аналіз буде досягнутий в результаті розрахунку інших фінансових показників діяльності даного підприємства, розглянутих у розділі 1.2.
Горизонтальний та вертикальний аналіз
фінансової звітності
Для проведення горизонтального та вертикального аналізу фінансової звітності необхідно скласти порівняльний аналітичний баланс (таблиця4).
Такий аналіз дозволяє оцінити структуру капіталу, прослідкувати за рахунок чого відбулися зміни у структурі балансу підприємства.
Таблиця 4. – Порівняльний аналітичний баланс ЗАТ «Сіверянка»
| Найменування статей | Код рядка | Базовий період | Звітний період | Зміни | ||||
| Абс.вел.,тис.грн | Відн. вел.,% | Абс.вел,тис.грн | Відн.вел,% | В абс. велич, тис.грн | В структурі,% | Темпи росту, % | ||
|
Актив |
||||||||
|
1. Нематеріальні активи Нематеріальні активи: Залишкова вартість |
010 | 127.2 | 0,72 | 102.8 | 0,72 | -24,4 | 0 | 81 |
| Незавершене будівництво | 020 | 416.9 | 2,37 | 420.9 | 2,96 | 4 | 0,59 | 101 |
|
Основні засоби: Залишкова вартість |
030 | 8772 | 49,87 | 7369,9 | 51,77 | -1402,1 | 1,9 | 84 |
| Довгострокові фінансові інвестиції які обліковуються за методом участі в капіталі ін. підпр. | 040 | 85,6 | 0,49 | 65.3 | 0,46 | -20,3 | -0,03 | 76 |
| Інші фінансові інвестиції | 045 | 207,2 | 1,18 | 207.2 | 1,46 | 0 | 0,28 | 100 |
|
Усього за розділом 1 |
080 |
9608,9 |
54,63 |
8166.1 |
57,36 |
-1442,8 |
2,73 |
85 |
|
2. Оборотні активи Виробничі запаси |
100 | 3466.1 | 19,71 | 2468.5 | 17,34 | -997,6 | -2,37 | 71 |
| Незавершане виробництво | 120 | 227.2 | 2,94 | 70.9 | 0,50 | -156,3 | -2,44 | 31 |
| Готова продукція | 130 | 518 | 2,94 | 1306.8 | 9,17 | 788,8 | 6,23 | 252 |
| Товари | 140 | 6.3 | 0,04 | 5,7 | 0,04 | -0,6 | 0 | 90 |
| Дебіторська заборгованість за товари, роботи, послуги | 160 | 3475.3 | 19,76 | 1927.4 | 13,54 | -1547,9 | -6,22 | 55 |
| Дебіторська заборгованість за рахунками з бюджетом | 170 | 3 | 0,02 | 0,1 | 0 | -2,9 | -0,02 | 3 |
| За виданими авансами | 180 | 26.2 | 0,15 | 28 | 0,20 | 1,8 | 0,05 | 107 |
| Дебіторська заборгованість із внутрішніх розрахунків | 200 | 79.5 | 0,45 | 91,9 | 0,65 | 12,4 | 0,20 | 78 |
| Інша поточна дебіторська заборгованість | 210 | 135.5 | 0,77 | 105.7 | 0,74 | -29,8 | -0,03 | 78 |
| Грошові кошти в національній валюті | 230 | 1,8 | 0,01 | 1,7 | 0,01 | -0,1 | 0 | 94 |
| В іноземній валюті | 240 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Ін. оборотні активи | 250 | 38,6 | 0,22 | 46.4 | 0,33 | 7,8 | 0,11 | 120 |
|
Усього за розділом2 |
260 |
7977,5 |
45,35 |
6053,1 |
42,52 |
-1924,4 |
-2,83 |
76 |
|
3. Витрати майбут. періодів |
270 |
5 |
0,03 |
16,2 |
0,11 |
11,2 |
0,08 |
324 |
|
Баланс |
280 |
17589,4 |
100 |
14235,4 |
100 |
-3354 |
0 |
81 |
|
Пасив |
||||||||
|
1. Власний капітал Статут. капітал |
300 | 1326,8 | 7,54 | 1326,8 | 9,32 | - | 1,78 | 100 |
| Інший додатковий капітал | 330 | 6584,3 | 37,43 | 5606.8 | 39,39 | -977,5 | 1,96 | 85 |
| Резервний капітал | 340 | 334,8 | 1,9 | 334.8 | 2,35 | - | 0,45 | 100 |
| Нерозподілений прибуток (непокритий збиток) | 350 | 292,5 | 1,66 | -1364.3 | -9,58 | -1656,8 | -11,24 | -466 |
|
Усього за розділом 1 |
380 |
8538,4 |
48,53 |
5904.1 |
41,47 |
-2634,3 |
-7,06 |
69 |
| Забезпечення виплат персоналу | 400 | 172,7 | 0,98 | 86.6 | 0,61 | -86,1 | -0,37 | 50 |
| Цільове фінансування | 420 | 3,9 | 0,02 | 3,2 | 0,02 | -0,7 | 0 | 82 |
|
Усього за розділом 2 |
430 |
176,6 |
1,0 |
89.8 |
0,63 |
-86,8 |
-0,37 |
51 |
| Ін. довгострокові фінансові зобов'язання | 450 | 174,4 | 0,99 | 130.9 | 0,92 | -43,5 | -0,07 | 75 |
| Відстрочені податкові зобов'язання | 460 | 468,5 | 2,66 | 590.5 | 4,15 | 122 | 1,49 | 126 |
|
Усього за розділом 3 |
480 |
642,9 |
3,65 |
721.4 |
5,07 |
78,5 |
1,42 |
112 |
|
4. Поточні зобов’язання Короткострокові кредити банків |
500 | 1228,2 | 6,98 | 1786.9 | 12,55 | 558,7 | 5,57 | 145 |
| Векселі видані | 520 | 2665,3 | 15,15 | 2531 | 17,78 | -134,3 | 2,63 | 95 |
| Кредиторська заборгованість за товари, роботи, послуги | 530 | 2855,3 | 16,2 | 1135.9 | 7,98 | -1719,4 | -8,22 | 40 |
| Поточні зобов’язання за розрахунками: | ||||||||
| З одержаних авансів | 540 | 31,8 | 0,18 | 689.5 | 4,84 | 657,7 | 4,66 | 2168 |
| З бюджетом | 550 | 141,2 | 0,8 | 156.4 | 1,10 | 15,2 | 0,3 | 111 |
| Зі страхування | 570 | 106,9 | 0,61 | 139.1 | 0,98 | 32,2 | 0,37 | 130 |
| З оплати праці | 580 | 266,1 | 1,5 | 325.8 | 2,29 | 59,7 | 0,79 | 122 |
| З учасниками | 590 | 662,5 | 3,77 | 618 | 4,34 | -44,5 | 0,57 | 93 |
| Інші поточні зобов’язання | 610 | 276,2 | 1,57 | 137,5 | 0,97 | -138,7 | -0,6 | 50 |
|
Усього за розділом 4 |
620 |
8233,5 |
46,76 |
7520,1 |
52,83 |
-713,4 |
6,1 |
91 |
|
Баланс |
640 |
17589,4 |
100 |
14235,4 |
100 |
-3354 |
- |
81 |
Бухгалтерський баланс – одне з найінформативніших джерел фінансово-економічного аналізу діяльності підприємства. Після складання порівняльного аналітичного балансу з’являються ряд важливих показників, які характеризують фінансово-майновий стан підприємства.
Взагалі актив балансу відображає загальну вартість майна підприємства. Насамперед, варто зазначити, що валюта балансу у звітному році порівняно з базовим зменшилась на суму 3354 тис. грн. або на 19%. Це безумовно негативне явище для фінансово-господарської діяльності підприємства, що могло бути викликане різноманітними як зовнішніми так і внутрішніми чинниками. Більш детально це можна проаналізувати за допомогою вивчення структури активу і пасиву балансу.
Актив балансу складається з трьох розділів. Перший розділ - це нематеріальні активи. В таблиці 4 дуже добре видно структуру цього розділу (де що збільшилось, або зменшилось). Підсумок за першим розділом у звітному періоді порівняно з попереднім зменшився на 1442,8 тис. грн. або на 15 %. Найбільші структурні зрушення відбулися у складі основних засобів, їх залишкова вартість поступово зменшується, що свідчить про старіння обладнання.
Так як частка необоротних активів перевищує 40%, то це свідчить про «важку» структуру активів, тобто про значні накладні витрати і високу чутливість до зміни виручки.
За допомогою даних форми 3 «Звіт про рух грошових коштів» можна сказати, що у звітному році товариство придбало необоротних активі на суму 217,9 тис. грн., натомість воно ж реалізувало необоротних активів – на 31,9 тис.грн.
Вартість оборотних активів дорівнює підсумку другого і третього розділу активу балансу. Варто зазначити, що дебіторська заборгованість із внутрішніх розрахунків у звітному періоді збільшилась, що знайшло відображення на зменшення грошових коштів на рахунках підприємства (рядок 230). Це факт є як позитивним (зросла кількість споживачів), так і негативним (кошти знаходяться не на рахунку підприємства). Щоб дебіторська заборгованість сплачувалась, слід вимагати, щоб покупці виплачували кошти згідно з договорами, а не прострочували платежі.
Великий вплив на фінансовий стан здійснює стан виробничих запасів. З метою нормального хода виробництва і збуту продукції запаси повинні бути оптимальними. Обсяг виробничих запасів в 2007 році (2468,5 тис. грн.) в порівнянні з 2006 роком (3466,1 тис. грн.) зменшився на 997,6 тис. грн. В той же час обіговість оборотного капіталу в 2007 році складала: 10375,6 / 7977,5= 1,3 а в 2006: 11533,1 / 6053,1= 1,9. Розрахувавши дані показники, можемо сказати, що нестача запасів негативно впливає на фінансовий стан підприємства, що може позначитися на зменшенні суми прибутку. Але ми за 2007 рік спостерігаємо збільшення суми прибутку (була проведена ефективна економія виробничих запасів та їх безвідходне використання).
Аналізуючи майновий стан підприємства, необхідно оцінити стан основних засобів, які використовуються. Для цього необхідно розрахувати такі показники:
Коефіцієнт зношування основних засобів (Кзн.) – характеризує частку вартості основних засобів, яка була списана на витрати в попередніх періодах, в первісній вартості.
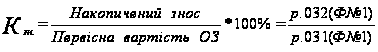 (1.2.1)
Відповідно до вихідних даних цей показник буде дорівнювати:
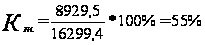
 (1.2.2)
Кпр.=100-55=45%
Доповненням цього показника до 100% є коефіцієнт придатності основних засобів, що дорівнює 45 %. Дані показники хоч і є умовними, бо залежать від методу нарахування амортизації (методи нарахування амортизаціїї встановлюються державою), але вони свідчать про старіння обладнання і невисоку придатність основних засобів.
Коефіцієнт поновлення основних засобів (Кпон.) – визначає частину нових основних засобів на кінець звітного періоду в складі сукупних основних засобів.
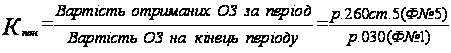 *100%
(1.2.3)
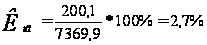
Даний показник є низьким в порівнянні з коефіцієнтами вибуття і зношування основних засобів. При формування стратегії або плану розвитку підприємства варто звернути увагу на даний коефіцієнт, а також забезпечити його зростання у майбутньому, оскільки він визначає рівень модернізації підприємства.
Коефіцієнт вибуття (Квиб.) – показує, яка частина основних засобів, з якими підприємство почало свою діяльність в звітному періоді, вибула з різних причин.
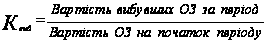 *100%=
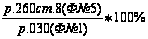 (1.2.4)
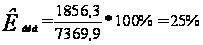
Дані два коефіцієнти характеризують основні засоби з огляду на їх вибуття або надходження на підприємство. Всі необхідні дані про основні засоби знаходяться в примітках до річної фінансової звітності. З огляду, на вище розраховані показники, варто зазначити, що коефіцієнт вибуття вищий за коефіцієнт оновлення, що свідчить про старіння виробничого обладнання та використання на підприємстві досить зас тарілої технології.
Дані пасиву балансу дозволяють визначити, які зміни відбулися у структурі власного і позичкового капіталу та скільки залучено у оборот підприємства довгострокових та короткострокових позик. Тобто, пасив показує звідки взялися кошти, спрямовані на формування майна підприємства (кошти на фінансування підприємства для здійснення операційної, інвестиційної та фінансової діяльностей.)
Перший розділ пасиву балансу – власний капітал у звітному періоді зменшився на суму 2634,3 тис.грн. Це стало результатом зменшення іншого додаткового капіталу та нерозподіленого прибутку.
У структурі балансу власний капітал займає менше 50%, що свідчить не про високу забезпеченість товариства власним капіталом, а позиковим. А це означає, що власні кошти не є основним джерелом формування активів балансу. Також можемо спостерігати тенденцію зменшення власного капіталу (7,06%). Цей факт свідчить про те, що з часом підприємство здійснює свою діяльність в основному за допомогою позикових коштів, що в подальшому негативно відзначиться на платоспроможності та ліквідності ЗАТ «Сіверянка». Це ми можемо спостерігати на прикладі короткострокових кредитів, тому що вони у звітному періоді збільшились (на 558,7 тис.грн).
Але поточні зобов’язання у звітному періоді зменшились у порівнянні з попереднім на суму 713,4 тис.грн, що є в принципі позитивним моментом для підприємства. Такий ефект був досягнутий погашенням кредиторської заборгованісті за товари, роботи, послуги (підприємством було виплачено 1719,4 тис.грн).
Варто зазначити, що така структура пасиву балансу, не дуже буде приваблювати інвесторів і кредиторів, так як частка власного капіталу є невисокою, за рахунок чого збільшується ризик інвестування або кредитування. Також якщо робити трендові моделі для даного підприємства інвестори та кредитори можуть спостерігати тенденцію до зміни власного капіталу (зменшення частки власного капіталу у балансі підприємства, а натомість формування коштів підприємства за допомогою позик). Цей процес є відлякующим фактором. Для більш детального аналізу розрахуємо значення фінансових коефіцієнтів.
Аналіз фінансових коефіцієнтів діяльності підприємства
Для більш детального аналізу фінансово-господарської діяльності підприємства розраховуються ряд економічних показників за різними напрямками.
Операційний аналіз
Даний аналіз дозволяє нам дізнатися наскільки ефективно працює ЗАТ «Сіверянка».
Коефіцієнт зміни валових продаж – досліджує кількісну характеристику прирощення обсягу продаж поточного періоду по відношенню до обсягу валових продаж попереднього (дані з форми №2, рядок 010):
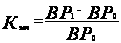 *100%,
(1.3.1)
де ВР0, ВР1 - виручка від реалізації продукції відповідно у попередньому і звітному періоді.
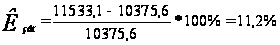
Даний показник показує, що обсяг продаж у звітному періоді збільшився на 11,2% (або на суму 1157,5 тис. грн) порівняно з попереднім. На даний показник вплинуло багато факторів, наприклад за рахунок збільшення обсягу випуску продукції,за рахунок зниження витрат на виробництво і реалізацію продукції, за рахунок економії і раціонального використання коштів на оплату праці робітників та службовців, за рахунок запровадження досягнень науково-технічного прогресу, в результаті чого зростає продуктивність праці.
Коефіцієнт валового прибутку – показує, яку частку у виручці підприємства від реалізації продукції займає валовий прибуток (форма №2, рядки 050,010):
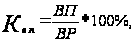 (1.3.2)
де ВП - валовий прибуток
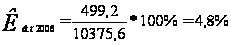
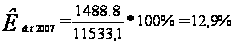
Коефіцієнт валового прибутку в попередньому році був менший порівняно зі звітнім, а це означає, що рівень прибутковості на кожну гривню обсягу продажу фірми (тобто потенційна дохідність фірми) збільшилась у звітному році. Тобто витрати на одну гривню робіт, послуг у 2007 році зменшились.
Коефіцієнт операційного прибутку – показує ефективність основної (операційної) діяльності підприємства поза зв’язку з фінансовими операціями і нормами фіскального регулювання, що прийняті в країні (форма №2, рядки 100,010):
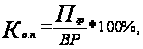 (1.3.3)
де Пгр – прибуток (збиток) до процентних виплат і оподаткування.
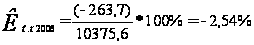
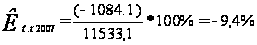
Даний показник свідчить про те, що ефективність операційної діяльності підприємства, що є основною, знизилась на значну величину, що негативно відобразилось на фінансовий результатах товариства в цілому. Негативними факторами, що позначились на даному показнику є зростання собівартості на 1 грн. виготовлених товарів, збільшення адміністративних витрат. Ми навіть спостерігаємо збиток від операційної діяльності вже на протязі 2-х досліджуваних років. Даний факт свідчить про те, що підприємство не отримує прибуток від своєї основної діяльності.
Коефіцієнт чистого прибутку (прибутковість продаж) – показує на скільки ефективно працює команда менеджерів в основній діяльності підприємства (форма №2, рядки 220,010):
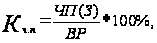 (1.3.4)
де ЧП – чистий прибуток (збиток).
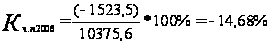
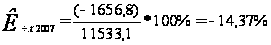
Розрахований коефіцієнт показує, що ефективність роботи менеджерів в основній діяльності підприємства знизилась до такого низького рівня, що утворився збиток, виручки не вистачило для сплати всіх процентів та податків. Проте, можемо передбачити, що управлінський персонал більш ефективно працював у 2007 році, оскільки коефіцієнт чистого прибутку зріс на 0,31%. Можливо менеджери підприємства підвищили свою кваліфікацію, або був набраний новий більш прогресивний управлінський персонал.
Аналіз операційних витрат
Даний напрямок аналіз дозволяю побачити наскільки економічно розраховують витрати для здійснення операційної діяльності.
Коефіцієнт виробничої собівартості реалізованої продукції – показує, яку частку собівартість продукції займає у виручці підприємства від реалізації (форма №2, рядки 040,010):
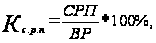 (1.3.5)
де СРП – собівартість реалізованої продукції.
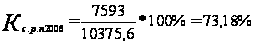 та
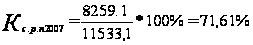
Цей коефіцієнт показує, що в структурі виручки від реалізації продукції собівартість реалізованої продукції в 2006 році займало більшу частку порівняно з 2007 роком. Це можна пояснити тим, що собівартість однієї грн. реалізованих послуг, робіт збільшилась у звітному році на певну суму.
Коефіцієнт витрат по реалізації – показує, яку частину витрати на збут займають у складі виручки від реалізації (форма №2, рядок 080):
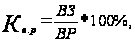 (1.3.6)
де ВЗ – витрати на збут.
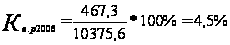 та
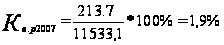
Даний показник свідчить про зменшення витрат на збут у звітному році порівняно з попереднім більш ніж у 2 рази, що по-своєму позитивно вплинуло на фінансовий стан підприємства. Зменшення витрат на збут пов’язано з використанням більш дешевих каналів збуту, укладання нових договорів зі споживачами, зменшенням витрат на рекламу тощо.
Аналіз управління активами
А цей напрямок аналізу показує нам наскільки ефективно підприємство може управляти своїми активами.
Обіговість активів – показує, яка частина вкладених активів необхідна для забезпечення даного рівня реалізації (форма №2, рядок 010; форма №1, рядок 280):
 ,
(1.3.7)
де А - активи підприємства.
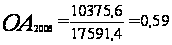 та
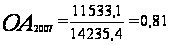
Він показує, що у 2007 році порівняно з 2006 роком для отримання 1 грн. виручки слід витрати на 0,22 грн. більше ніж у 2007. Даний показник збільшився у звітному році, це можна пояснити тим, що підприємство для досягнення даного рівня реалізації почало використовувати більше вкладених активів (модернізувало основні фонди, почало використовувати дорожчу сировину, проте якісну).
Обіговість чистих активів – показує, яка кількість вкладених чистих активів необхідна для забезпечення даного рівня реалізації (форма №2, рядок 010; форма №1, рядки 280,620):
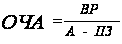 (1.3.8)
де ПЗ – поточні зобов’язання підприємства.
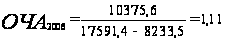 та
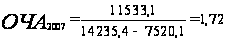
Даний коефіцієнт свідчить про те, що у звітному році вже треба більша кількість вкладених чистих активів для того, щоб досягти даний рівень реалізації. Цей показник є логічним результатом того, що обсяг реалізованих послуг, робіт збільшився. Тобто у 2007 році треба було вкласти на 0,61 грн. більше ніж у 2006 році для отримання 1 грн. виручки.
Обіговість постійних активів – показує, яка сума доходу припадає на одиницю грошових коштів підприємства (форма №2, рядок 010, форма №1, рядки 260-280):
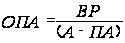 (1.3.9)
де ПА - поточні активи підприємства.
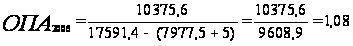 та
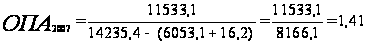
Даний показник показує, що у 2006 році грошові кошти здійснили 1,08 оберти, а у 2007 році 1,41. Таке збільшення даних коефіцієнтів є позитивним фактором для діяльності усього підприємства. Даний факт обумовленим тим, що у звітному періоді ЗАТ «Сіверянка» проводило активну та ефективну інвестиційну діяльність.
Обіговість дебіторської заборгованості (ДЗ) – показує, скільки в середньому разів протягом звітного періоду дебіторська заборгованість перетворюється в грошові кошти (форма №2, рядок 010; форма №1, рядки 050,060,160-210):
 (1.3.10)
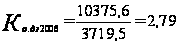 (разів)
та
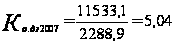 (разів)
Як бачимо, порівняно з попереднім періодом, дебіторська заборгованість майже у 2 рази частіше ніж у попередньому році перетворюється у грошові кошти. Даний факт може свідчити проте, що підприємство має надійних споживачів.
Середній період погашення дебіторської заборгованості – показує розрахункову кількість днів для погашення кредиту, взятого дебіторами.
 (1.3.11)
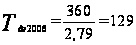 (день) та
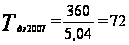 (день)
Дані показники свідчать, що у 2007 році дебітори розраховувалися швидше за отриману продукцію (роботи, послуги) порівняно з 2006 роком. Така тенденція є позитивною для діяльності, тому що підприємство стало швидше отримувати кошти від боржників, і має змогу ефективно розпоряджатися даними грошовими коштами у наступному періоді. Цей факт може позитивно відзначитися на інвестиційній політиці підприємства.
Обіговість товарно-матеріальних запасів – характеризує швидкість з якою ТМЗ обертались протягом досліджуваного періоду (форма №2, рядок 010; форма №1, рядки 100-140):
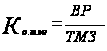 (1.3.12)
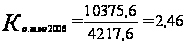 ;
та
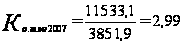 ;
Вартість товарно-матеріальних запасів у звітному році зменшилась на суму 365,7 тис.грн, при цьому їх обіговість збільшилась, що є без сумніву позитивним фактором, адже підприємство почало більш ефективно використовувати ТЗМ. Можливо була введена в дії максимальна система економії та безвідходності сировини і матеріалів.
Обіговість ТМЗ за собівартістю - характеризує швидкість з якою ТМЗ за собівартістю обертались протягом досліджуваного періоду (форма №2, рядок 040; форма №1, рядки 100-140):
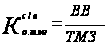 (1.3.13)
де ВВ – витрати на виробництво (собівартість).
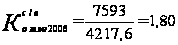 ;
та
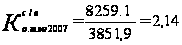 ;
Даний показник ще більше підтверджує і доповнює попередній. В 2007 році ТМЗ за собівартістю ЗАТ «Сіверянка» обертались швидче ніж у 2006 році, а саме зі швидкістю 2,14 дні, що на 0,34 дні швидше.
Показники ліквідності
Показники ліквідності показують наскільки ліквідним є дане підприємство.
Коефіцієнт поточної ліквідності – показує в якій мірі оборотні активи, що є в наявності, достатні для задоволення поточних зобов’язань (форма №1, рядки 100-250, окрім 161,162, рядок 270; рядки 380,430,480,530,620,630,640):
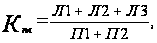 (1.3.14)
де Л1 – найбільш ліквідні активи (Л1=ряд.220+ряд.230+ряд.240)
Л2 – активи, що швидко реалізуються
(Л2= ряд.130+ряд.140+ряд.150+ряд.160+ряд.170+ряд.180+ряд.190+ряд.200+ряд.210)
Л3 – активи, що реалізуються повільно
(Л3=ряд.100+ряд.110+ряд.120+ряд.250+ряд.270)
П1 – найбільш строкові зобов’язання (П1= ряд.530)
П2 – короткострокові пасиви (П2=4рП-ряд.530+2рП+5рП)
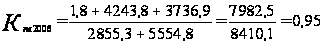
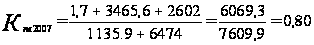
На задоволення кожної гривні поточних потреб в 2006 році наявні 0,95 грн. оборотних активів, що на 0,15 грн. більше, ніж в 2007 році. Тобто бачимо, що підприємство у 2007 році почало гірше працювати.
Коефіцієнт строкової (проміжної) ліквідності - є більш жорстким тестом на ліквідність, оскільки при його розрахунку не враховують активи, що повільно реалізуються(форма №1, рядки 130-240, окрім рядків 161,162; рядки 380,430,480,530,620,630,640):
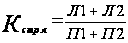 (1.3.15)
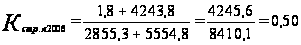
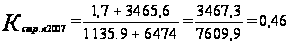
При неврахуванні активів, що повільно реалізуються (Л3) на задоволення кожної гривні поточних потреб в 2006 році наявні 0,5 грн. оборотних активів, що на 0,04 грн. більше, ніж в 2007 році.
Коефіцієнт абсолютної ліквідності – характеризує ліквідність за показниками грошових коштів та фінансових інвестицій.
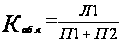 (1.3.16)
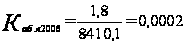
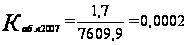
Отже, по всіх розрахованих показниках видно, що ліквідність підприємства зменшилась. Ліквідність підприємства зменшилась за рахунок таких показників:
- зменшення ліквідних активів;
- збільшення зобов’язань підприємства.
Показники структури капіталу
Дані показники аналізуються, щоб дізнатися яка структура капіталу у данного підприємства, та яку частку заборгованості має ЗАТ «Сіверянка».
Відношення заборгованості до активів – цей показник по суті є первісною оцінкою ризику кредитора. Цей показник розраховується як (форма №1, рядки 280,480,620):
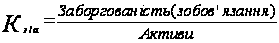 (1.3.17)
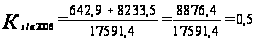 та