Вплив податкоавої політики на діяльність підприємства
Зміни в податковому законодавстві необхідно в оперативному порядку доводити до платників, запобігаючи тим самим порушенням платіжно-розрахункової дисципліни.
Важливим принципом побудови податкових систем є недопущення податкової дискримінації. Формою її вияву є індивідуальний підхід при наданні податкових пільг, тобто перевагами від зниження податкового тиску користуються не всі платники як суб'єкти оподаткування, а окремі їх категорії. Як показує вітчизняний фіскальний досвід — це передумови для порушення цінових пропорцій, структури споживання та нагромадження, переміщення капіталу в тіньовий сектор економіки. З огляду на це доцільно впорядкувати правовий режим пільгового оподаткування, оптимізувати структуру податкових пільг на основі їхньої економічної ефективності та соціальної значимості для суспільства, ліквідувати пільгові важелі для індивідуальних платників і окремих секторів господарювання.
Податки є важливим джерелом формування доходів бюджету, гарантом фінансової стабільності держави, що виражається у можливості повного та своєчасного фінансування урядових витрат. Водночас процес податкової роботи передбачає низку витрат на адміністрування податків, які в свою чергу забезпечуються бюджетними надходженнями. Фіскальній історії відомі випадки, коли державні видатки на розроблення та заповнення документації, перерахунки податкових зобов'язань у поєднанні з широким діапазоном пільг призводили до того, що сума податкових надходжень була меншою за здійснені витрати. Традиційно високими витратами вирізняється система оподаткування доходів фізичних осіб, особливо в умовах відносно низького рівня доходів середнього класу. З великими витратами пов'язане, як правило, запровадження нових форм оподаткування, які передбачають повну заміну старих форм звітності. Тому принцип рентабельності податкових заходів має набути особливої актуальності, лежати в основі функціонування кожного виду податкових платежів, усебічно враховуватися в умовах проведення податкових реформ.
Принцип нейтральності оподаткування щодо форм і методів економічної діяльності не суперечить регулювальній функції податків. Умови оподаткування впливають на прийняття рішень в економіці поряд з такими чинниками, як вартість засобів виробництва, витрати на оплату праці, рівень процентних ставок, темпи інфляції.
Виправданим є використання податків для стимулювання приросту капіталу в пріоритетних секторах економіки, створення сприятливих умов для національних товариств, стримування перенаселення великих міст, зниження споживання промисловими підприємствами енергетичних і природних ресурсів. Податки можуть також використовуватися як протекціоністський інструмент при зовнішньоекономічних операціях. Придбання устаткування, сировини, матеріалів, іноземної валюти, залучення кредитів, створення нових підприємств, їхніх структурних підрозділів і філіалів підприємства повинні здійснювати з метою підвищення ефективності господарювання, а не залежно від умов оподаткування. Наслідком грубого порушення принципу нейтральності податків є поширення організаційно-правових форм підприємницької діяльності (банків, бірж, страхових компаній, інноваційних фірм, підприємств з великою кількістю працівників-інвалідів тощо), для яких встановлені особливі умови оподаткування — особливості формування податкової бази, специфічні пільги, відмінний від інших порядок виконання податкових зобов'язань перед бюджетом.
До основних принципів побудови цивілізованої податкової системи належить доступність і відкритість інформації про нарахування й сплати податкових платежів, а також даних про використання коштів платників податків. Практичне застосування цього принципу означає, що податковий орган зобов'язаний надати будь-яку інформацію з питань регламентування податкової сфери кожній особі, що звернулася по неї. Відкритість і доступність інформації може обмежуватися лише галуззю правил щодо контролю за справлянням податків.
Дотримання податкової таємниці є обов'язковим атрибутом для податкових служб правових держав. У багатьох країнах діє законодавча заборона на розголошення й публікацію в засобах масової інформації даних, які б давали підстави для оприлюднення показників економічної діяльності суб'єктів оподаткування.
Законодавче закріплення та практична реалізація окреслених принципів функціонування податкової системи дають належний ефект за умови комплексного реформування всіх сегментів ринкової економіки як чинника забезпечення загальнополітичної та соціально-економічної рівноваги в державі, активізації проведення інституційних, структурних, правових реформ.
1.3 Основні напрями податкової політики в Україні
Як зазначав один з «батьків» соціального ринкового господарства Л. Ерхард, система оподаткування повинна будуватися на таких принципах:
забезпечувати по можливості якнайменший податковий тиск;
не перешкоджати конкуренції;
відповідати структурній політиці держави;
забезпечувати більш справедливий розподіл доходів;
поважати приватне життя людини;
виключати подвійне оподаткування;
забезпечувати адекватність розміру податків обсягові державних послуг14.
Забезпечення довгострокового інноваційно орієнтованого економічного зростання та якісної структурної перебудови національної економіки потребує зосередження навколо цього завдання усіх напрямів державної економічної політики. Відтак на даному етапі перебудова податкової політики повинна виходити насамперед з потреби максимізації регуляторної та стимулюючої функцій податків.
Серед сучасних експертів основними завданнями податкової реформи вважаються значне зниження і вирівнювання податкового тягаря, спрощення податкової системи, посилення податкового контролю за рівнем витрат виробництва, мінімізація витрат виконання й адміністрування податкового законодавства, зниження ставок податків. Система оподаткування має бути гранично спрощена, що дозволить розширити базу оподаткування, суттєво скоротити витрати на документообіг і утримання податкової служби і таким чином збільшити обсяг надходжень до бюджету без підвищення (або навіть за зниження) ставок податків. Слід істотно підвищити оподаткування непродуктивних видів діяльності: бізнесу розваг, деяких видів посередництва тощо. Фахівці наголошують на необхідності поступового відходу від податку на додану вартість як одного з головних джерел формування бюджетних надходжень. ПДВ ефективно спрацьовує в розвинутих економіках як важіль стримування платоспроможного попиту та упередження «перегріву» економіки, проте в Україні — гальмує економічне зростання та, до того ж, збільшує державний борг.
Формуючи стратегію здійснення податкової реформи на зазначених вище принципах, слід, на наш погляд, зважати й на можливий негативний ефект, який така реформа може мати, враховуючи поточний стан економіки.
1. Одномоментна заміна існуючого податкового законодавства на цілком нове в умовах нестачі висококваліфікованих спеціалістів у галузі фінансів як на підприємствах, так і в податковій службі призведе до масового виникнення непорозумінь і збоїв у механізмі сплати і збирання податків. Це загрожує різким зростанням видатків на функціонування податкової системи, що, враховуючи тотальний дефіцит коштів у суб’єктів економіки, пригальмує економічний розвиток і поглибить і без того значну нестабільність. Отже, доцільніше говорити про поступові зміни чинного законодавства.
2. Безумовно, різке зниження податкового тиску сприятиме збільшенню вільних коштів у підприємств, але значно, принаймні у короткостроковому плані, скоротить доходи бюджету, а відтак і можливості впливу держави на процес реформування економічної системи і суспільства в цілому. На думку експертів, часовий лаг з моменту зміни податкової політики до початку реального зростання доходів бюджету становить від 0,5 до 2 років. А зміни в темпах економічного зростання виявляються ще пізніше15. Розрахунки, проведені по країнах ОЕСР (Організація економічного співробітництва і розвитку) за 35-річний період, довели, що скорочення податкового тиску на 10 процентних пунктів приводить до зростання ВВП на 0,5 — 1 процентний пункт на рік16. Наведені дані свідчать, що зниження рівня податкових ставок не вестиме до збільшення бази оподаткування, достатньо значного, щоб компенсувати це зниження для бюджету.
Запровадження пропорційної ставки оподаткування доходів фізичних осіб на рівні 13%, як це передбачається прийнятим у травні 2003 р. Законом України «Про податок з доходів фізичних осіб», може не привести до скільки-небудь відчутної детінізації доходів. Адже їх більшу частку складає заробітна плата, яка виштовхується в «тінь» не лише прибутковим податком, але й нарахуваннями на фонд оплати праці (скорочення яких не входить в найближчі плани уряду та потребує широкомасштабних змін щодо запровадження пенсійного та медичного страхування).
Скорочення ставки податку на прибуток з 30 до 25 або й 20% було б відчутним за умов розвиненої ринкової економіки, чутливої до щонайменших змін, але не для українських суб’єктів господарювання, які давно використовують різноманітні методи штучного завищення собівартості. Відтак збільшення податкових надходжень не компенсуватиме їх скорочення внаслідок зниження ставок, що спричинить валове скорочення бюджетних доходів.
Зниження ставок оподаткування має відбуватися поступово та поетапно і обов’язково бути компенсоване синхронним розширенням податкової бази. Надмірне зниження ставок може втягти українську економіку до спіралі зниження ефективності бюджетної політики.
3. Сподівання на те, що зниження ставок оподаткування негайно суттєво скоротить «тіньову» економіку, можуть не виправдатися, і база оподаткування в такому разі автоматично не зросте. Справді, структури, що звикли працювати в «тіні» і налагодили відповідні схеми розрахунків та збуту, навряд чи добровільно почнуть свою легалізацію навіть за пом’якшення податкового тиску. Отже, податкова реформа повинна відбуватися в комплексі з заходами щодо стимулювання конверсії некримінального «тіньового» капіталу, надання відповідних механізмів та гарантій збереження недоторканості легалізованого капіталу та його власника.
4. Сумнівним є поширене твердження про те, що, чим меншою є кількість податків, тим ефективнішою є податкова система і тим краще виконується регулююча функція оподаткування. Реальність та досвід доводять, що господарська діяльність в сучасному світі настільки різноманітна, що невеликою кількістю засобів бюджетно-податкової політики регулювати їх неможливо. Відтак слід обережно ставитися до спрощення податкової системи. Для успішного управління економікою за допомогою податкової політики потрібен адекватний набір інструментів у вигляді податків, податкових пільг та спеціальних податкових програм.
5. Практика економічної політики в Україні засвідчила використання фіскальної системи як монетарного стабілізатора — засобу стерилізації приросту грошової пропозиції. Тому зниження рівня оподаткування, що вестиме до зростання особистого та виробничого споживання, міститиме інфляційний потенціал і може викликати відповідні рестриктивні заходи у монетарній сфері. Тому стратегія реалізації податкової реформи потребуватиме узгодження її також зі стратегією діяльності Національного банку та запровадження заходів грошово-кредитного регулювання, здатних уникнути потенційних монетарних шоків.
6. Як відомо, стабільність умов ведення бізнесу — одна з необхідних складових економічного розвитку. Проте, у разі безумовного прийняття мораторію на зміни у податковому законодавстві, державна влада залишиться без найважливішого важеля оперативного впливу на мінливу економічну систему. Перехідна економіка характеризується системними зрушеннями, що потребуватимуть гнучкої бюджетної та податкової політики. Тому податкова система не повинна бути статичною, її слід постійно удосконалювати, змінювати разом зі зміною економічних умов у країні. На нашу думку, слід залишити за державою право надалі вносити зміни до податкового законодавства, обмеживши, проте, механізми внесення та перелік суб’єктів, які це можуть робити.
7. У більшості випадків недоцільним видається перехід від надання пільг до адресного бюджетного фінансування. Адже, по-перше, якщо податкові преференції сприяють тому, що додаткові кошти безпосередньо залишаються у платників податку, субсидування вимагає подвійного руху коштів через державний бюджет. Це створює додаткове навантаження як на бюджетну, так і на монетарну сфери, формує додаткове підґрунтя для «тіньових» та корупційних процесів. По-друге, звичайною практикою останніх років стало бюджетне недофінансування насамперед саме таких видатків, через що задекларований принцип бюджетного стимулювання може виявитися фікцією. По-третє, хоча пряме субсидування (наприклад, сільського господарства) й поширене у багатьох розвинутих країнах світу, наслідування цього досвіду потребує розвинених адміністративної та фінансової систем.
Очевидно, що зниження податкового тиску не повинно супроводжуватися скороченням доходів бюджету. Інакше таке скорочення відбиватиметься скороченням видатків (отже, зменшенням ефективності бюджетної політики) чи спробами емісійного (інфляційного) або позичкового фінансування дефіциту. Відтак податкова реформа має неодмінно містити стимулюючі складові, які б безпосередньо сприяли пожвавленню економічного зростання та компенсації втрат податкових надходжень за рахунок зростання податкової бази вже на перших етапах реалізації цієї реформи.
Жорстка фіскальна політика, що зберігається в українській економіці сьогодні та зберігатиметься, в разі поступового здійснення податкової реформи, тривалий час, суттєво посилює відповідальність держави за використання вилучених до бюджету ресурсів у спосіб, який максимально стимулюватиме економічний розвиток та інвестиційні процеси. Отже, податкова реформа має здійснюватися у жорсткій ув’язці з підвищенням ефективності бюджетної політики. Політика пристосування бюджету під обсяги виробництва і доходів, що знижуються, безперспективна. За роки ринкових перетворень в Україні значно скоротилися державні витрати на фінансування закладів науки, культури, соціальної сфери. Тому подальше зниження сукупних видатків є неприпустимим, оскільки спричиняє як стратегічне відставання українського суспільства від прогресу світової цивілізації, так і наростання соціальної напруженості, зневіру в ринкових реформах та державній незалежності України. Існує певний оптимум розміру бюджету, що визначає його ефективність як макроекономічного регулятора, нижче якого фіскалізація бюджетної політики неминуча.
На нашу думку, і в стратегічній перспективі навряд чи слід орієнтуватися на зниження рівня перерозподілу коштів через державний бюджет. Навпаки, і це підтверджує, зокрема, досвід багатьох країн з перехідною економікою, з часом рівень фіскального навантаження на ВВП в Україні зростатиме. Реальний зміст бюджетно-податкової реформи має полягати у переорієнтації податкової системи та бюджетних видатків на стимулювання процесів розвитку.
Податкова реформа як складова стратегії інноваційного розвитку
На жаль, Програма діяльності Кабінету Міністрів України, затверджена Верховною Радою в квітні 2003 р., лише перелічує заходи щодо реформування податкового законодавства, проте жодним чином не вказує на цілі податкової політики, орієнтири, за якими впроваджуватиметься реформа, податкові стимули, що застосовуватимуться з метою структурного регулювання, розвитку визначених проектом пріоритетних видів економічної діяльності. Програма також цілком ігнорує проблему узгодження податкової реформи з необхідністю забезпечення належних податкових надходжень.
На нашу думку, впровадження елементів реформування податку на прибуток підприємств та прибуткового податку, які буде запроваджено з 2004 року, не приведе до істотних позитивних результатів. Запропоноване зниження ставок податків є недостатнім для відчутного стимулюючого впливу на економічну активність, натомість відразу негативно позначиться на обсязі податкових надходжень. Скорочення пільг через спричинене ним погіршення фінансового стану підприємств може не компенсувати зниження бюджетних доходів, що на тлі піку платежів за державним боргом у 2004 році призведе до бюджетної кризи, недофінансування соціальної сфери. Останнє зведе нанівець ефект зниження оподаткування доходів громадян, що особливо небезпечно напередодні президентських виборів.
Як відомо, зміни до Закону України «Про оподаткування прибутку підприємств», внесені у грудні 2002 р., не містять практично жодних стимулів інвестиційного спрямування прибутку. Відтак суттєве скорочення оподаткування доходів фізичних осіб призведе лише до певної легалізації великих доходів без відповідного збільшення інвестицій, що наочно засвідчив російський досвід аналогічного реформування. Натомість зросте попит суб’єктів з високими доходами на імпортовану продукцію. Податкові пропозиції Уряду здебільшого не ґрунтуються на вичерпних економічних розрахунках, є традиційним механічним запозиченням досвіду інших країн, а отже, їх реалізація може мати непередбачувані наслідки.
Реформування податкової системи України повинне мати форму цілісної стратегії та враховувати соціально-економічне становище в країні, завдання національної економіки і бути інструментом економічної політики, а не її метою. Податкова реформа має розглядатися не як достатня умова, але як необхідна складова загальної скоординованої політики економічної трансформації і забезпечення прискореного економічного зростання.
Цілями податкової політики, а відтак — орієнтирами податкової реформи в Україні мають стати:
підвищення добробуту населення та розвиток людського капіталу;
стимулювання динамічного розвитку економіки;
структурна перебудова економіки, заохочення інвестиційної та інноваційної діяльності;
стимулювання розвитку зайнятості та самозайнятості.
Однією з важливих складових оптимізації податкової системи України є радикальне посилення її стимулюючого впливу на економіку і насамперед на формування повноцінних суб’єктів ринку і всієї ринкової інфраструктури, створення конкурентного середовища як механізму реалізації найбільш ефективних господарських рішень. Податкова система має бути звернутою до виробництва, стимулюючи його зростання. Визначальним у податковій реформі має бути розуміння необхідності стабілізації фінансів мікрорівня та формування мікроекономічних передумов економічного розвитку. До речі, ще у Посланні Президента України Верховній Раді «Європейський вибір» було визначено, що «основою вирішення фінансових проблем держави, головною передумовою соціальної та структурно-інноваційної переорієнтації економіки є першочергове зміцнення фінансів суб’єктів господарювання, інших юридичних осіб та домашніх господарств»17.
Одним з актуальних завдань реформування податкової системи у напрямі стимулювання сталості економічного зростання є внесення змін, які б мінімізували «вимивання» оборотних коштів підприємств у зв’язку зі сплатою податків. Особливе місце в стратегії розвитку економічних суб’єктів посідають інвестиції, пов’язані з формуванням матеріально-технічної бази виробництва на більш прогресивних технологічних засадах. Але сьогодні існуюча податкова система стимулює «проїдання» основного капіталу та де-факто фінансово «карає» підприємства, які здійснюють вкладення у довгостроковий розвиток.
При формуванні податкової системи слід мінімізувати оподаткування результатів діяльності капіталу як таких, підвищуючи рівень оподаткування для засобів, що виводяться з виробничого обороту18. Зокрема, цікавою видається практика диференціації ставки податку на прибуток для розподіленого та нерозподіленого капіталу деяких європейських країн, що заохочує інвестування в розвиток виробництва. Так само й в індивідуальних доходах в ідеалі має оподатковуватися лише той їхній обсяг, що перевищує вартість простого відтворення робочої сили (виражений в офіційному прожитковому мінімумі).
Таким чином, реформування податкової системи для реалізації її стимулюючої функції має ґрунтуватися на засадах:
спрощення податкової системи у спосіб оптимального скорочення кількості податків та перенесення їх на більш прозору та зручну для платника податкову базу, скасування податків (зборів, обов’язкових платежів), витрати на адміністрування яких перевищують доходи від їх стягнення;
звільнення від оподаткування прибутку, який інвестується в межах України;
обґрунтованого зниження рівня податкового навантаження на суб’єктів оподаткування;
трансформації механізму «транзитного» ПДВ;
збереження економічно обґрунтованих пільг для стимулювання обмеженого кола пріоритетних галузей та видів діяльності.
Слід враховувати потенційний ефект взаємодії податкової та інших складових державної політики. Зокрема, збільшення неоподатковуваного мінімуму для прибуткового податку, навіть без зміни прогресивної шкали, дозволяє очікувати збільшення обсягів споживання. Це, в свою чергу, сприятиме зростанню надходжень від ПДВ та акцизу, що дає змогу здійснювати їхнє реформування у другу чергу. Між тим без внесення необхідних змін до оподаткування прибутку підприємств зростання споживчого попиту не сприятиме модернізації вітчизняного виробництва та, зрештою, слугуватиме зростанню імпорту. Відтак довгостроковий стимулюючий ефект зниження податкових ставок матиме згасаючий характер. Отже, зміни податків на прибуток та доходи громадян мають запроваджуватися одночасно.
Слід зазначити, що наростання податкової заборгованості значною мірою було обумовлене використанням цього боргу підприємствами як альтернативи залученню кредитних ресурсів, вартість яких надмірно висока. Зниження величини кредитної ставки комерційних банків може зменшити цю зацікавленість, що сприятиме поліпшенню становища з виконання плану податкових надходжень. Тому податкова реформа має бути пов’язана і з перебудовою фінансово-банківської системи. Підвищення доступності кредитних ресурсів, зменшення дефіциту ліквідних коштів (збільшення частки грошових коштів в оборотних коштах підприємств та переведення принаймні частини дебіторської заборгованості в ліквідну форму) сприятимуть полегшенню пресу з боку ПДВ, спростять для підприємств процедуру сплати прямих податків.
Пом’якшенню монетарних обмежень податкової системи сприяло б «цивілізоване» використання залікових схем, спрямоване на мінімізацію відволікання оборотних коштів на податкові потреби та запобігання зустрічному руху коштів. Наприклад, підприємство, що здійснює фінансування місцевих потреб, може звільнятися від сплати прибуткового податку чи певних місцевих податків та зборів. Доцільно також вивчити можливість скасування прямого оподаткування підприємств, які фінансуються з бюджету, в обсягах цього фінансування (йдеться, наприклад, про оподаткування прибутковим податком заробітної плати працівників бюджетних організацій, сплачуваної з бюджету).
Окремим питанням є вдосконалення нарахувань на фонд оплати праці, зниження яких сьогодні є неможливим з огляду на необхідність здійснення соціальних виплат. Розв’язання цієї проблеми можливе у два етапи: запровадження єдиного соціального збору за зразком російського — на першому, поступове, за розрахованого на багато років графіка скорочення ставок відповідно до розвитку накопичувального сегмента пенсійної системи — на другому.
Необхідність збереження спрощених механізмів оподаткування, спрямованих на підтримку малого бізнесу та самозайнятості населення, не викликає сумніву. Проте діючі спрощені системи оподаткування малих підприємств через оборотний принцип оподаткування, придатні переважно лише для сфери послуг і малопридатні або взагалі не придатні для виробництва та інших галузей з великим оборотом матеріальних ресурсів, тобто для основної частини економіки. Модернізація цієї системи потребує диференціації порогових величин господарських оборотів, що мають бути різними для виробничої, торговельної діяльності та сфери послуг, а також інтелектуального виробництва. Необхідне застосування більш гнучких форм спрощеного оподаткування, які б враховували рівень витрат принаймні на малих промислових та сільськогосподарських підприємствах. Слід удосконалити механізм розподілу єдиного податку між державним бюджетом, місцевими бюджетами та позабюджетними цільовими фондами, що повинен мати регіональну диференціацію. Вельми важливою є розробка механізму, який впорядковуватиме відносини між підприємствами-платниками ПДВ та суб’єктами малого підприємництва — платниками єдиного податку.
До пільгового оподаткування малого бізнесу слід підходити виважено, не допускаючи його використання з метою ухиляння від сплати податків. Цій меті може слугувати запровадження презумптивного податку в окремих сферах діяльності малого бізнесу, що добре зарекомендував себе в Росії.
Конструктивним елементом прийнятого у другому читанні проекту Податкового кодексу є запровадження податку на майно. Проте, як свідчить російський досвід, на початковому (досить тривалому) етапі надходження цього податку лише компенсуватимуть витрати на його справляння. Для уникнення російських помилок слід справляти податок не з балансової, а з ринкової вартості майна. При цьому необхідно запровадити обґрунтовані пільги, насамперед соціального спрямування, та забезпечити адресність податку, передбачивши, наприклад, прогресивне оподаткування залежно від кількості об’єктів нерухомого майна.
Слід забезпечити збільшення обсягів рентних платежів, плати за користування природними ресурсами (в тому числі плати за землю).
Продуктивною є ідея поступового переходу в прибутковому податку до оподаткування домогосподарства замість особи. Це дає змогу враховувати за оподаткування особистого доходу наявність споживачів — непрацездатних, дітей, пенсіонерів, які перебувають на утриманні працюючого.
Відокремлені податковий та бухгалтерський обліки дають несуттєві розбіжності для доходів бюджету, проте призводять до зростання непродуктивних витрат на їх ведення та, врешті-решт, до ускладнення самого процесу адміністрування податку. Тому важливою складовою податкової реформи є уникнення подвійного оподаткування та максимальне спрощення системи звітності підприємств.
Принципи надання податкових преференцій
Створення рівних умов господарювання для різних галузей за нерозвиненості механізмів ринкового перерозподілу ресурсів та регулювання сприятиме консервації існуючої структури економіки, її уповільненої адаптації до сучасних вимог19. Широкомасштабне скасування податкових пільг неодмінно призведе до кризового погіршення фінансового стану та неплатоспроможності провідних галузей (що відбулося, наприклад, після закінчення експерименту в гірничо-металургійному комплексі). Завдання стратегії інноваційного розвитку потребують запровадження в Україні селективної податкової політики. Тому невід’ємною складовою податкової стратегії має стати встановлення чітких та прозорих критеріїв та методик надання податкових преференцій.
Надмірний обсяг податкових пільг робить їхнє скорочення безальтернативним питанням. До того ж значна частина пільг не відповідає вимогам міжнародних організацій, до яких входитиме Україна (і насамперед — СОТ) і, отже, скасовуватиметься під зовнішнім тиском. Між тим слід узгодити зменшення обсягів податкових пільг із зниженням загального рівня оподаткування економіки. Потрібно усвідомлювати, що податкові пільги є свого роду «ціною» економічного зростання, а спроба вилучення хоча б частини цієї суми з господарського обігу у фіскальних цілях в будь-якому разі, принаймні — в короткостроковому періоді, вестиме до його уповільнення.
На нашу думку, найбільш адекватним стратегії зростання є функціональний підхід до податкового регулювання. Йдеться про надання податкових пільг не за галузевим принципом (чи й безпосередньо окремому підприємству), як це, переважно, відбувається за існуючої системи, а як «винагороди» за виконання суб’єктами господарювання певних суспільно важливих функцій відповідно до завдань державної економічної стратегії. Пільги не завжди мають бути незмінними протягом тривалого часу. Варто лишати можливість із часом коригувати або встановлювати регресивні (змінні) пільги.
З огляду на першочергові завдання економічної стратегії, найважливішим завданням бюджетно-податкової політики є запровадження податкового стимулювання інвестиційних процесів за спрощення доступу до цих стимуляторів за рахунок забезпечення прозорості процесів надання останніх та надання допомоги в одержанні належних пільг та відстрочок. Слід повністю або частково звільнити від податків прибуток, що реінвестується, та запровадити «податкові канікули» на повернення підприємством інвестиційного кредиту (прибутки, що використовуються на повернення кредиту, не повинні обкладатися податком). Поряд з іншим, це сприятиме скороченню терміну повернення кредитів, більш швидкій окупності інвестиційних проектів та, відповідно, можливості більш точно планувати інвестиційну діяльність, що дозволить банкам знизити кредитні ставки у відповідь на зменшення ризику кредитування. Потрібно запровадити суворий контроль за обсягом та результатами використання інвестиційних податкових пільг.
Найдоречнішим видається синхронне зі скасуванням необґрунтованої галузевої пільги надання аналогічної функціональної пільги з метою стимулювання певного виду діяльності, наприклад, в інноваційній чи соціальній сферах, або й пряме спрямування отриманих від скасування пільги коштів на інвестиційні потреби через інструменти державного бюджету. В останньому випадку розпорядником та гарантом цільового використання коштів має врешті-решт виступити Український банк реконструкції та розвитку (УБРР), створення якого, поки що «на папері», триває в Україні ще з 1997 року.
Кошти, отримані підприємствами завдяки пільговому оподаткуванню, мають акумулюватися на їхніх спеціальних інвестиційних рахунках та використовуватися, наприклад, за схемою, яка діяла в 2002 р. в рамках податкового експерименту в гірничо-металургійному комплексі. За повідомленнями офіційних осіб, така схема не дала очікуваного ефекту. Проте, на наш погляд, причина цього полягає саме у відсутності суб’єкта, зацікавленого у стратегічно ефективному використанні нагромаджуваних на казначейських рахунках коштів. Утворення УБРР дало б можливість вирішити і цю проблему.
Серед можливих податкових пільг, які відповідають функціональному принципу пільгового оподаткування, слід відзначити такі:
застосування пільг в оподаткуванні прибутку інноваційних підприємств згідно з чинним законодавством (показово, що практично перша спроба запровадження пільг функціонального характеру, передбачена Законом України «Про інноваційну діяльність», у 2003 р. була призупинена з метою «бюджетної консолідації»);
звільнення від оподаткування коштів підприємств, спрямованих на інформаційно-консалтингові послуги, підвищення кваліфікації і перепідготовку кадрів, витрат на соціальне забезпечення (пенсійне, медичне страхування, оздоровлення тощо) з прирівнюванням їх до інвестицій в людський капітал;
звільнення від оподаткування коштів підприємств, що спрямовуються на фінансування наукових досліджень;
податкові пільги підприємствам, що здійснюють експортне та імпортозамінне виробництво, діють у трудонадлишкових чи депресивних регіонах тощо — в межах та за напрямами, визначеними відповідними державними програмами (за таким орієнтиром могла б еволюціонувати політика щодо спеціальних економічних зон та територій пріоритетного розвитку);
звільнення від оподаткування коштів комерційних банків, страхових компаній, пенсійних фондів та інших фінансових установ, які інвестуються в інноваційні підприємства; встановлення пільг з оподаткування коштів, отриманих внаслідок цих інвестицій, зокрема — диференціювання ставки податку на прибуток комерційних банків залежно від напрямів використання ресурсів у спосіб зниження їх у разі довгострокового кредитування високотехнологічних проектів, пільгове оподаткування прибутків від страхування інноваційних підприємств тощо;
надання пільг в оподаткуванні комерційних банків, що здійснюють довгострокове інвестиційне кредитування;
вилучення з бази оподаткування доходів фізичних осіб витрат (в обумовлених межах) на отримання середньої та вищої освіти, охорону здоров’я тощо, а також інвестицій на відкриття власної справи.
З метою забезпечення цільового використання отриманих внаслідок податкової пільги коштів, видається за доцільне здійснювати надання пільги на основі конкретної угоди між уповноваженим державним органом та платником податку. Така угода має передбачати зустрічне зобов’язання платника щодо цільового використання отриманих коштів чи виконання ним певних супутніх функцій (наприклад, дотримання цінових умов, підтримка розвитку територіальної громади, соціальні витрати тощо) та його відповідальність у разі порушення цього зобов’язання.
Розділ 2. ста н податкової політики в сфері оподаткування доходів фізичних осіб в Україні
2.1. Альтернативні зміни в оподаткуванні доходів фізичних осіб в Україні
У світлі проголошеної податкової реформи, яка має на меті зниження податкового тягаря і створення сприятливих умов для економічного росту, відхід від попередньо проголошених ставки та розміру соціальної пільги не сприятиме зростанню довірі до уряду з боку платників податків та потенційних інвесторів. Натомість, головним учасникам бюджетного процесу – уряду та Верховній Раді, слід, на нашу думку, переглянути планові показники надходжень податку з доходів фізичних осіб, які закладаються в бюджеті на наступний рік, з метою їх зменшення.
Мета цього дослідження - розрахувати прогнозний обсяг надходжень податку з доходів фізичних осіб за умови зміни розміру ставки податку та розміру соціальної пільги.
Розрахунок надходження прибуткового податку з громадян на 2004 за ставкою 13% та 15% показано на додатку 1.
Рядок 3. Відрахування до Пенсійного та фондів загальнообов'язкового соціального страхування. Згідно стаття 3.5 Закону про податок з доходів фізичних осіб (№889) при нарахуванні у вигляді зарплати об’єкт оподаткування визначається як нарахована сума такої зарплати, зменшена на суму збору до Пенсійного фонду України чи внесків до фондів загальнообов’язкового державного соціального страхування. Отже, платник податку (податковий агент) матиме право зменшити нараховану зарплату або на суму збору до Пенсійного фонду (2%), або на суму внесків до фондів соціального страхування (0.5% + 0.5%). Очевидно, що платники користуватимуться вищою ставкою Пенсійного фонду (2%), що дасть об’єкт оподаткування в 10714,4 млн. грн. В той же час, в розрахунках Міністерства Фінансів об’єкт оподаткування зменшується на 3.5%, що дає 10550,4.
Таким чином, в розрахунках Міністерства Фінансів об’єкт оподаткування занижено на 1261,5 млн. грн., а податок на 164 млн. грн.
Рядок 6. Соціальна пільга. Розрахунок соціальної пільги за ставкою 15% наводиться у додатку 2:
Таким чином, застосування соціальної пільги за ставкою 15% призведе до зменшення надходжень на 1880 млн. грн., що на 250 млн. грн. більше ніж за ставкою 13%
Рядок 8в. Дохід у вигляді дивідендів (стаття 4.2.12) – додатковий податок оцінений у 89,7 млн. гривень
довідково: населенням за 2002р. отримано близько 520 млн. гривень у вигляді дивідендів. З урахуванням темпів зростання прибутку прибуткових підприємств за 2003-2004 роки українці таких дивідендів можуть отримати 597,8 млн. гривень. За ставкою 15% податку буде сплачено 89,7 млн. гривень.
Рядок 8г. Оцінка можливого затримання виплати зарплати в 2003 і виплата її на початку 2004. Найбільш вагомим фактором, який може вплинути на збільшення прогнозного обсягу податку на 2004 рік, на думку експертів є можливе затримання виплат заробітної плати наприкінці 2003 року, про що свідчить досвід застосування аналогічного законодавства у Російській Федерації. Так, можна емпірично оцінити обсяг затриманого для виплат у кінці 2003 року фонду оплати праці з метою його оподаткування вже у 2004 році за нижчою ставкою. Фактично, у Росії обсяг такого “зсуву виплат” склав трохи менше 25 відсотків до місячного ФОП і продовжувався два місяці. Отже розрахунок зроблено за наступною формулою:
([{ФОП без в/с за 2003р}: 12 * 2] * 25% * 13%) = 73850,8 : 12 * 2 * 0,25 * 0,15 = 461 млн.грн.) (2.1.1)
В той же час, слід зазначити, що застосування ставки 15%, замість очікуваної 13%, може негативно вплинути на поведінку платників податків.
Рядок 11. При оцінці розміру податку з військовослужбовців (як в разі застосування ставки 13% так і 15%) було враховано зменшення об’єкту оподаткування на суму збору до Пенсійного Фонду (стаття 3.5), тому цей показник відрізняється від показника Міністерства Фінансів.
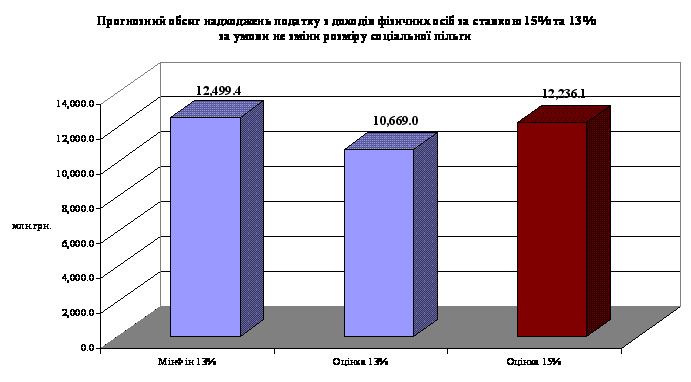
В разі застосування ставки 15% замість 13% для оподаткування доходів фізичних осіб (за умови не зміни розміру соціальної пільги) надходження бюджету від цього податку складуть 12.2 млрд. грн. Це на 1,5 млрд. грн. більше показника розрахованого експертами і на 263 млн. грн. менше показника Міністерства Фінансів.
Це проілюстровано на наступному графіку:
2. В разі застосування соціальної пільги в розмірі 25%, 20%