Вплив податкоавої політики на діяльність підприємства
Эрхард Л. Благосостояние для всех. — М.: Начала-Пресс, 1991. — 352 с.
Bovos French farmers return to Mcdonald’s. "The Guardian" від 13 серпня 2001 року.
Chossudovsky M. The Globalisation of Poverty: Impacts of IMF and World Bank Reforms, 1997, 280 р.
J. Wagner A. Finanazw / В 2. - 1883 — S. 304
Marty Logan. High-tech “gold” fever grips poor Malaysians. “Reuters BUTTERWORTH” від 2 травня 2001 року.
Myanmar Emphasizes Importance of Trade Sector in Economic Plan. February 09, 2001 YANGON Xinhua News Agency.
Додатки
Додаток 1
Таблиця 2.1.1.
Розрахунок надходження прибуткового податку з громадян на 2004 за ставкою 13% та 15%
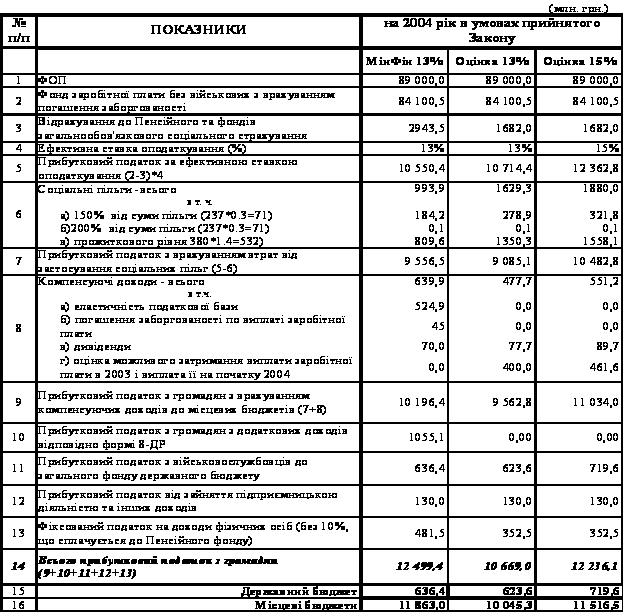
Додаток 2
Розрахунок соціальної пільги за ставкою 15%
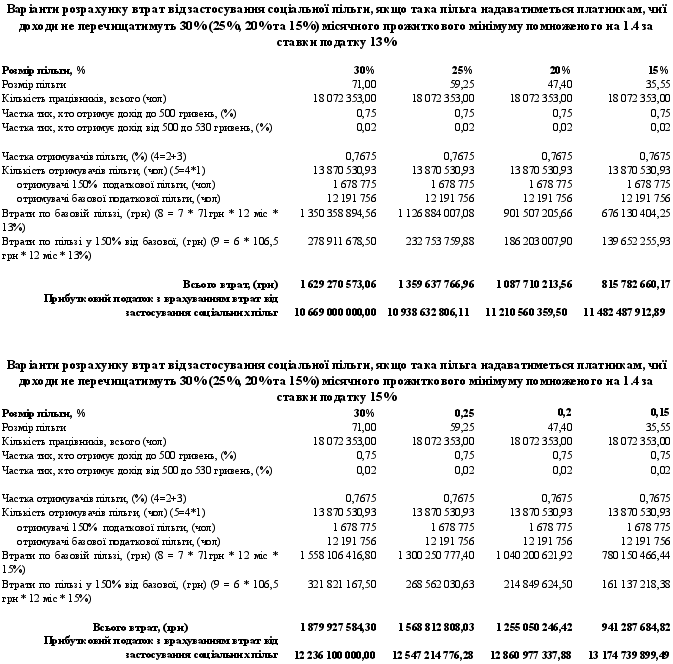 Додаток
3
Додаток 4
Таблиця 3.2.1
Оподаткування типу sales tax (приклад українського ПДВ ставки 20% моделі 90-х років): вплив на технологічні переділи
|
Технологічні переділи |
Ціна матеріалів + ПДВ "на вході" |
Ціна енергії + ПДВ "на вході" |
Ціна послуг + ПДВ "на вході" |
Норма та обсяг амортизації | Технологічні витрати + ПДВ "на вході" + зарплата = собівартість | Собівартість + прибуток = проміжна ціна |
Норма прибутку |
| 1. Боксити | - | 6,65+1,33 | 5,5+1,1 | 10% 0,01 | 12,16+2,43+0,1 = 14,69 |
14,69+1,81 = 16,5 |
11% |
| 2. Глинозем | 32,73*+ 6,55 | 76+15,2 | 57+11,4 |
11% 1,03 |
166,76+33,15+ 3,16=203,07 | 203,07+26,93 =230 | 11,7% |
| 3. Алюміній | 460* +92 | 285+57 | 292+58,4 |
12% 8,7 |
1015,7+207,4+ 125=1348,1 | 1348,1+211,9 = 1560 | 13,6% |
| 4. Прокат | 1638* + 327,6 | 120+24 | 190+38 | 13% 20,6 | 1968,6+389,6+ 140=2498,2 | 2498,2+91,8 =2590 | 3,5% |
| 5. Деталь | 3108*+ 621,6 | 95+19 | 168+33,6 | 14% 41,2 | 3412,2+674,2+ 330,3=4416,7 | 4416,7-86,7 =4330 6844,2-144,2 =6700 | збиток |
| б. Вузол | 4849,6*+ 969,9 | 40+8 | 358+71,6 | 15% 67,1 | 5314,7+1049,5+480=6844,2 | 6844,2-144,2=6700 | збиток |
| 7. Блок | 7169*+ 1433,8 | 28+5,6 | 550+110 | 16% 99,6 | 7846,6+1549,4+270=9666 | 9666-166 =9450 | збиток |
| 8. Модуль | 9884,7*+ 1976,9 | 40+8 | 505+101 | 17% 142,9 | 10572,6+2085,9+160=12818,5 | 12818,5-468,5=12350 | збиток |
| 9. Літак | 12720,5* +2544, 1 | 36+7,1 | 455,9+ 91,2 |
18% 192,5 |
13404,9+2642,4+76=16123,3 | 16123,3+ 292,5+3283,2 =19699 | 1,5% |
| Собівартість ± прибуток + ПДВ "на виході" = ціна продажу літака | |||||||
*Споживання "на вході" тут скрізь є більшим, ніж "на виході", оскільки кожний технологічний переділ для виробництва 1 т продукції споживає понад 1 т сирцю (з урахуванням відходів, аварійних втрат, неповноти і дорожнечі утилізації).
Додаток 5
Таблиця 3.2.2
Оподаткування типу consumption tax (приклад західноєвропейського КОН ставки 76%): вплив на технологічні переділи*
| Технологічні переділи | Ціна матеріалів + КОН* | Ціна енергії + КОН "на вході" | Ціна послуг + КОН "на вході" | Норма та обсяг амортизації | Технологічні витрати + КОН + зарплата = собівартість | Собівартість + прибуток = проміжна ціна |
Норма прибутку |
| 1. Боксити | — | 6,65+5,05 | 5,5+4,18 | 10% 0,01 | 12,16+9,23+0,1 =21,49 | 21,49-4,99 = 16,5 | збиток |
| 2. Глинозем | 32,73+0 | 76+57,76 | 57+43,32 | 11% 1,03 | 166,76+101,08 +3,16=271 | 271-41=230 | збиток |
| 3. Алюміній | 460+0 | 285+216,6 | 292+221,9 | 12% 8,7 | 1015,7+438,5 + 125=1579,2 | 1579,2-19,2=1560 | збиток |
| 4. Прокат | 1638+ 123,5 | 120+91,2 | 190+144,4 | 13% 20,6 |
1968,6+359,1 + 140=2467,7 |
2467,7+122,3 =2590 | 4,7% |
| 5. Деталь | 3108+ 608,7 | 95+72,2 | 168+127,7 | 14% 41,2 | 3412,2+808,6 +330,3=4551,1 |
4551,1- 221,1=4330 |
збиток |
| 6. Вузол | 4849,6+ 509,2 | 40+30,4 | 358+272,1 | 15% 67,1 | 5314,7+811,7 +480=6606,4 | 6479,7+93,6 =6700 | 1,4% |
| 7. Блок | 7169+ 843,4 | 28+21,3 | 550+418 | 16% 99,6 | 7850,3+1282,7 +270=10955,7 | 10955,7-1505,7=9450 | збиток |
| 8. Модуль | 9884,7+ 649,8 | 40+30,4 | 505+383,8 | 17% 142,9 | 10572,6+1064 + 160=11796,6 |
11796,6 +553,4=12350 |
4,5% |
| 9. Літак | 12720,5+ 932,4 | 36+27,4 | 455,9+ 346,5 | 18% 192,5 | 13404,9+1306,3 +76=14787,2 | 14787,2 -6166,6 + 11078,4 =19699 | збиток |
| Собівартість + прибуток + КОН "на виході" = ціна продажу літака | |||||||
* Розраховано за формулою: додана вартість у межах даного технологічного переділу = вихідна вартість - вхідна вартість. Тобто додана вартість є повною ціною реалізації з вирахуванням витрат на товари і послуги, куплені в інших підприємств (але Ј й 0).
Додаток 6
Таблиця 3.2.3
МПП ставки 84%: вплив на технологічні переділи
| Технологічні переділи | Ціна матеріалів | Ціна енергії + МПП "на вході" | Ціна послуг + МПП "на вході" | Норма та обсяг амортизації | Технологічні витрати + МПП + зарплата = собівартість | Собівартість ± прибуток = проміжна ціна | Норма прибутку |
| Боксити | - | 6,65+ 5,59 | 5,5+4,62 | 10% 0,01 |
12,16+10,21 + 0,1-22,47 |
22,47-5,97= 16,5 | збиток |
| Глинозем | 32,73 | 76+ 63,8 | 57+47,88 | 11% 1,03 | 166,76+111,68 + 3,16=281,6 | 281,6- 51,6=230 | збиток |
| Алюміній | 460 | 285+ 239,4 | 292+245,3 | 12% 8,7 | 1015,7+484,7 + 125= 1625,4 |
1625,4- 65,4=1560 |
збиток |
| Прокат | 1638 | 120+100,8 | 190+159,6 | 13% 20,6 | 1968,6+260,4 + 140=2369 | 2369+221 = 2590 | 8,5% |
| Деталь | 3)08 | 95+ 79,8 | 168+141,1 | 14% 41,2 | 3412,2+220,9 + 330,3= 3963,4 | 3963,4+368,5 = 4330 | 8,5% |
| Вузол | 4849,6 | 40+ 33,6 | 358+300,7 | 15% 67,1 | 5314,7+334,3 + 480=6129 | 6129+571 = 6700 | 8,5% |
| Блок | 7169 | 28+23,5 | 550+462 | 16% 99,6 | 7850,3+485,5 + 270=8605,8 | 8605,8+844,2 = 9450 | 8,9 % |
| Модуль | 9884,7 | 40+ 33,6 | 505+424,2 | 17% 142,9 | 10572,6+457,8 + 160=11190,4 | 11238,7+1159,6 = 12350 | 9,4% |
| Літак | 12720,5 | 36+ 30,2 | 455,9+ 383 | 18% 192,5 | 13404,9+413,2 + 76=13894,1 | 13894,1-5870,9+11675,8 = 19699 | збиток |
| Собівартість ± прибуток + МПП "на виході" = ціна продажу літака | |||||||
Додаток 7
Таблиця 3.2.4
СіТі: вплив на технологічні переділи
| Технологічні переділи та ставка міжпередільного СіТі* |
Ціна матеріалів + міжпередільний СіТі |
Ціна енергії + СіТі 30% "на вході" |
Ціна послуг + СіТі 10% "на вході" |
Норма та обсяг амортизації |
Технологічні витрати + СіТі + зарплата = собівартість | Собівартість + прибуток = проміжна ціна |
Норма прибутку |
| 90% з прибутку | |||||||
| Боксити 77% | * | 6,65+ 1,995 | 5,5+ 0,55 | 10% 0,01 | 12,16+2,545+0,1 = 14,805 |
14,805+ 0,169+ 1,526=16,5 |
1% |
| Собівартість ± прибуток + СіТі = проміжна ціна бокситів | |||||||
| Глинозем 44% | 32,73 + 25,2 | 76+ 22,8 | 57+ 5,7 | 11% 1,03 | 166,76+53,7 + 3,16=223,62 | 223,62+6,38 = 230 | 2,8% |
| Алюміній 25% | 460+202,4 | 285+85,5 | 292+29,2 | 12% 8,7 | 1015,7+317,1 + 125=1457,8 | 1457,8+102,2 = 1560 | 6,6% |
| Прокат 14% |
1638 + 409,5 |
120+36 | 190+19 | 13% 20,6 | 1968,6+464,5 + 140=2573,1 | 2573,1+16,9 = 2590 | 0,7% |
| Деталь 8% | 3108+ 435,1 | 95+ 28,5 | 168+16,8 | 14% 41,2 | 3412,2+480,4 + 330,3=4222,9 | 4222,9+107,1 = 4330 | 2,5% |
| Вузол 5% | 4849,6 + 388 | 40+12 | 358+35,8 | 15% 67,1 | 5314,7+435,8 + 480=6230,5 | 6230,5+469,5 = 6700 | 7% |
|
Блок 3% |
7169 + 358,5 | 28+ 8,4 | 550+55 | 16% 99,6 | 7850,3+421,9 + 270=8542,2 | 8542,2+957,8 ^9450 | 10,1й/ |
| Модуль 1,5% | 9884,7 + 296,5 | 40+12 | 505+ 50,5 | 17% 142,9 | 10572,6+359 + 160=11091,6 | 11091,6+1258,4 = 12350 | 10,2°/ |
| Літак 10% | 12720,5 + 190,8 | 36+ 10,8 | 455,9 + 45,6 | 18% 192,5 | 13404,9+247,2 + 76=13728,1 | 13728,1+5373,8 + 597,1*19699 | Ї7,3°/ |
| Собівартість ± прибуток + СіТі "на виході" = ціна продажу літака | |||||||
*Для збереження природних ресурсів та розвитку технологій поглибленої переробки встановлено таку систему ставок: 90% - на нульовому технологічному переділі, 10% - на останньому, 77% - на першому переділі, з подальшим розрахунком для інших проміжних переділів за формулою (%): ставка міжпередільного СіТі з попереднього технологічного переділу : 7 х 4 = ставка міжпередільного СІТІ з даного технологічного переділу сировини та енергоносіїв.
1 Концепція реформування податкової системи України / Б. Губський, В. Альошин, І. Белоусова та ін. — К., 2000. — 50 с.
2 Шаблиста Л. М. Податки як засіб структурної перебудови економіки. — К.: Ін-т економіки НАНУ, 2000. — 219 с.
3 Соколовська А. М. Податкова система України: теорія та практика становлення. — К.: НДФІ, 2001. — 290 с.
4 Амоша О., Вишневський В. До питання про оцінку рівня податків в Україні // Економіка України. — 2002. — № 8. — С. 11-19.
5 Смит А. Исследованпе о природе й причинах богатства народов. — М. – Соизкгиз. — 1962 - С. 565-589.
6 Милль Дж. Основы политической экономии /Т 3 — М — Прогресс — 1981 — С 455
7 J. Wagner A. Finanazw / В 2. - 1883 — S. 304
8 Тривус А.А. Налоги как орудие зкономической политики. — Баку. РИО АС ПС. — 1925. — С. 52
9 Там само.
10 Там само.
11 Твердоліебов В.Н. Новейшие финансовые проблеми (1914—1923 гг ) — Петроград — 1923. - С 49
12 Соколов А. Теория налогов. — М. — 1928. — С. 65.
13 Соколов А. Теория налогов. — М — 1928 — С 66
14 Эрхард Л. Благосостояние для всех. — М.: Начала-Пресс, 1991. — С.18–20
15 Шаблиста Л. М. Податки як засіб структурної перебудови економіки. — К.: Ін-т економіки НАНУ, 2000. —С. 199
16 Вишневский В., Липницкий Д. Оценка возможности снижения налогового бремени в переходной экономике // Вопр. экономики. — 2000. — № 2. — С. 108.
17 Кучма Л . Д. Європейський вибір: Послання Президента України до Верховної Ради України. — К.: Преса України, 2002. —С. 49-50
18 Бобоев М., Кашин В. Налоговая политика России на современном этапе // Вопр. экономики. — 2002. — № 7. — С. 57.
19 Соколовська А. М. Податкова система України: теорія та практика становлення. — К.: НДФІ, 2001. — С.344
20 Див.: "Известия" від 20 жовтня 2001 р.
21 Див,: Налоговые системи зарубежных стран (під ред. В. Г. Князева, Д. Г. Черника). М., "Закон й право", 1997, 128 с.
22 Приклад найпростішого "податкового дизайну": А. Онасіс після Другої світової війни зайнявся морськими перевезеннями між Америкою та Європою. Реєстрування кораблів у Ліберії (Африка), де низькі податки і досить ліберальне морське законодавство, полегшило йому шлях у мільярдери. Трансферт, як правило, зводиться до продажу корпорацією власних товарів, вироблених у країнах з високим податковим навантаженням, своїм же зарубіжним філіям - за ціною, нижчою від собівартості, з подальшою сплатою мінімального податку та їх продажем знову в країну з високим податковим навантаженням (фізичне переміщення товарів не обов'язкове). Намагаючись боротися з трансфертом, країни світу впроваджують унітарні поліси оподаткування (щоб оподатковувати сукупний прибуток всієї ТНК), проте ТНК лобіюють відхилення цих заходів (див.: unrisd/engindex/publ/list/op/op5/op05-03.htm).
23 Розраховано за: "За рубежом". Спецвипуск "Металлургия" № 46 віл 25 листопада -1 грудня 1999р.
24 Див.: Chossudovsky M. The Globalisation of Poverty: Impacts of IMF and World Bank Reforms, 1997, 280 р.
25 Зауважимо, що і в США в умовах паніки напередодні кризи конгресмен Б. Арч пропонував запровадити ПДВ ставки 10% як основний державний податок. Проте американці більше прислухаються до його опонента сенатора Г. Міллера, який у своєму штаті Джорджия скасував sales tax навіть з бакалії (у США цим податком оподатковуються лише дрібні товари на розкладках).
26 Зауважимо, що транснаціональні поставщики програмного забезпечення у 1994 р. влаштували тихий бойкот Україні, не запропонувавши пакети програмних продуктів для податківців і підприємців, коли уряд намагався замінити ПДВ 20% на consumption tax 25%; ми навіть не знали, що такі програми потрібні, не знали їх ціну. Тим часом словенці, коли отримали на руки калькуляцію витрат, виготовили вітчизняне програмне забезпечення, заощадивши чималі кошти.
27 Використану в таблиці 2 ставку виведено з даних про досвід успішної податкової реформи у Словенії (липень 1999 р.). Там були здійснені спеціальні розрахунки: зберігаючи податковий тиск (фіскальне навантаження), старий словенський "вульгарний" податок (типу sales tax ставки 5% замінено "грацільним" податком західноєвропейського зразка (типу consumption tax) ставки 19%. Склавши пропорцію, одержуємо "словенський коефіцієнт" 3,8. Отже, українському ПДВ ставки 20% відповідає західноєвропейський КОН аналогічної сили податкового тиску розміром ставки 76%.
28 Див.: Bovos French farmers return to Mcdonald’s. "The Guardian" від 13 серпня 2001 року.
29 Див.: Marty Logan. High-tech “gold” fever grips poor Malaysians. “Reuters BUTTERWORTH” від 2 травня 2001 року.
30 Див.: Myanmar Emphasizes Importance of Trade Sector in Economic Plan. February 09, 2001 YANGON Xinhua News Agency.
31 Бюджетна політика як засіб стимулювання економічного розвитку в Україні / Я. А. Жаліло, О. І. Барановський, В. В. Головко та ін. // «Бюджет розвитку» як засіб стимулювання підприємницької активності в Україні: Зб. матеріалів «круглого столу». — К.: Сатсанга, 2001. — С. 41-51.