Вплив податкоавої політики на діяльність підприємства
3. В разі застосування соціальної пільги в розмірі 25%, 20% та 15% від розміру, визначеного статтею 6.1.1 Закону і за умови збереження ставки 15% надходження бюджету від цього податку складуть відповідно 12547 млн. грн., 12861 млн. грн. та 13174 млн. грн. Надходження від цього податку зростуть відповідно на 1878 млн. грн., 2192 млн. грн. та 2506 млн. грн. в порівнянні з показником надходжень до бюджету за розміру соціальної на рівні 30% та ставкою 13% розрахованого експертами. При цьому, ці показники перевищать показник Міністерства Фінансів відповідно на 48 млн. грн., 361,5 млн. грн. та 675 млн. грн.
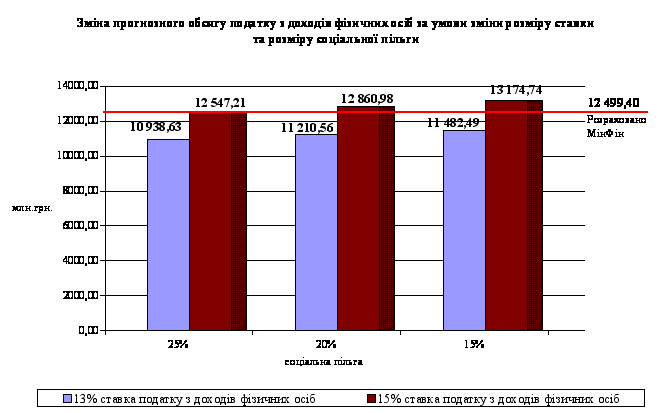
Ці
висновки підсумовані
на наступному
графіку:
А також в наступній таблиці:
|
Ставка податку |
13% |
15% |
||||
|
Розмір соціальної пільги |
25% |
20% |
15% |
25% |
20% |
15% |
| Надходження, всього (млн. грн.) | 10 938 | 11 210 | 11 482 | 12 547 | 12 861 | 13 174 |
| Відхилення (Міністерство Фінансів) (млн. грн.) | - 1 561 | - 1 289 | - 1 017 | 48 | 361,5 | 675 |
| Відхилення (млн. грн.) | 270 | 541 | 813 | 1 878 | 2 192 | 2 506 |
2.2 Прогнознозуваання надходжень податку з доходів фізичних осіб на 2004 рік
Аналіз здійсненого Урядом розрахунку прогнозного показника податку з доходів фізичних осіб на 2004 рік свідчить про його завищення на майже 1,9 млрд. гривень, зокрема за наступними параметрами:
прогнозний показник фонду оплати праці на 2004 рік завищено порівняно з врахованим у макропоказниках на 2004 рік на 8,1 млрд. гривень (до 10 відсотків обсягу);
можливі втрати від застосування соціальної податкової пільги можуть скласти 1564,5 млн. гривень, що на 570,6 млн. гривень більше показника, розрахованого Урядом;
викликає сумнів додаткове залучення до бюджету 525 млн. гривень за рахунок виведення із тіньового сектору частки ФОП (майже 4 млрд. гривень доходів фізичних осіб);
додаткове розширення податкової бази та інші можливості щодо збільшення надходження податку на доходи фізичних осіб за експертною оцінкою є не суттєвими і не дозволяють покрити виникаючий розрив між показниками, що запропонований Урядом та розрахований Групою фіскального аналізу.
Питання визначення додаткового фонду оплати праці
Згідно із пояснювальною запискою до проекту Державного бюджету України на 2004 рік головною причною, згідно з якою фонд оплати праці відповідно макропоказників Мінекономіки у розрахуках Кабінету Міністрів України збільшено на 10 відсотків є те, що у показнику Мінекономіки не враховано додаткові доходи населення, які, на думку Уряду, повністю відображаються Державною податковою адміністрацією у формі звітності №8-ДР.
Проте, згідно інформації ДПА (лист на Мінфін від 01.08.2003 №6796/5/17-0216 додається), за 2002 рік населенням отримані наступні доходи:
59 224,6 млн. гривень - за основним місцем роботи та
3 187,9 млн. гривень - за неосновним.
Тобто, загальний отриманий дохід складає 62 412,5 млн. гривень.
На нашу думку, цей показник відповідає показнику ФОП за 2002 рік у обсязі 62 509,7 млн. гривень (без військовослужбовців і прирівняних до них осіб), який поданий Урядом у Пояснювальній записці до проекту Закону про Державний бюджет України на 2004 рік. Відхилення складає лише 0,2 відсотка.
Достовірність вищенаведених даних підтверджує також той факт, що розбіжність у показниках фактично отриманого податку за 2002 рік між даними ДПА і Держказначейства складає 3 відсотка, що пояснюється врахуванням у даних ДПА проведених податковими органами остаточних розрахунків із платниками (у тому числі повернення надміру сплаченого податку), в той ж час як органами ДКУ фіксується сума станом на 1 січня (без такого повернення).
Отже, розбіжностей у показниках обсягу оподатковуваного доходу фізичних осіб (ДПА) та фондом оплати праці (Мінекономіки) за 2002 рік та підстав для збільшення на 8,1 млрд грн. показника ФОП, врахованого у макропоказниках економічного та соціального розвитку України у 2004 році, немає.
Через цей фактор показник доходів місцевих бюджетів, який враховується при визначенні міжбюджетних трансфертів, завищено на 1.1 млрд. гривень
Соціальна податкова пільга.
Розрахунок обсягу податкових пільг, які отримують платники по окремих категоріях (100, 150 і 200 відсотків базової податкової соціальної пільги) має здійснюватися на основі даних про кількість таких пільговиків (зокрема у минулих роках), а також загальної чисельності працюючих та тих, хто фактично отримує щомісячний заробіток нижче 530 гривень.
Оскільки у Пояснювальній записці, що надана Кабінетом Міністрів України, відсутній розрахунок втрат податку від застосування податкової пільги, надаємо розрахунок таких втрат із зазначенням джерела інформації (використана інформація за 2002 рік).
Загалом, основні параметри розрахунку наступні:
| 1 | Кількість працівників, всього (чол) | 18 072 353 |
| 2 | Частка тих, хто отримує дохід до 500 гривень, (%) | 75,0 |
| 3 | Частка тих, хто отримує дохід від 500 до 530 гривень, (%) | 1,75 |
| 4 |
Частка отримувачів пільги, (%) (4=2+3) |
76,75 |
| 5 |
Кількість отримувачів пільги, (чол) (5=4*1) |
13 870 531 |
| з них: | ||
| 6 |
отримувачі 150% податкової пільги, (чол) (106,5 грн) |
1 678 775 |
| 7 |
отримувачі базової податкової пільги, (чол) (71 грн) |
12 191 756 |
| 8 |
Втрати по базовій пільзі, (грн) (8 = 7 * 71грн * 12 міс * 13%) |
1 350 358 886,53 |
| 9 |
Втрати по пільзі у 150% від базової, (грн) (9 = 6 * 106,5 грн * 12 міс * 13%) |
214 064 713,25 |
| Всього втрат, (грн) | 1 564 423 599,78 |
Слід зазначти, що показник втрат податку з доходів фізичних осіб, які мають право на 200 відсотків базової податкової пільги, пропонується прийняти у запропонованому Урядом обсязі, оскільки кількість таких пільговиків – мізерна, враховуючи їх перелік.
Межа застосування податкової пільги прийнята ДПА на рівні 530 гривень (проти 510 гривень, які враховано у розрахунках Уряду) і визначена відповідно до рішення, прийнятого Кабінетом Міністрів України на засіданні 27 серпня 2003р., щодо надання Верховній Раді України пропозиції встановити на 2004 рік прожитковий мінімум у сумі 356,04 гривні на людину. При цьому показник прожиткового мінімуму на працездатну особу має підвищитися з 365 гривень у 2003 році до 379,81 гривні у наступному році. Таким чином, має збільшитися і рівень порогу доходу фізичної особи для застосування податкової пільги з 510 гривень до 530 гривень.
Отже, загальна сума втрат від застосування соціальної податкової пільги за розрахунками може скласти 1 564,5 млн. гривень, що на 570,6 млн. гривень більше показника, врахованого Урядом.
Проблема виходу частки фонду оплати праці з тіньового сектору
На думку експертів, прогнозний обсяг виходу з тіньового сектору значної (до 4 млрд. гривень) частки до цього часу приховуваного доходу є завищеним з декількох причин.
Так, лише зменшення загального фіскального тиску на фонд оплати праці - шляхом зниження ставки податку на доходи, - не може бути достатнім стимулом для такого кроку з боку платників податків (як роботодавців, так і робітників). Зокрема, залишаємий значний рівень відрахувань до соціальних фондів, не введення персоніфікованого медичного та незавершеність реформи пенсійного забезпечення не спонукають платників декларувати свої фактичні (реальні) доходи.
Закладені у Законі України “Про податок з доходів фізичних осіб” окремі норми, які б сприяли виходу з тіньового обороту певних доходів, (зокрема оподаткування процентів, операцій з нерухомістю, спадщини та дарунків) вступають у дію лише з 2005 року. Крім того, норма статті 5 щодо застосування податкового кредиту почне впливати на надходження з 2005 року.
Така ситуація навпаки може спровокувати платників до подальшого застосування нелегальних способів уникнення оподаткування, у тому числі до конвертації коштів в готівку для виплати реальної винагороди працівникам “у конвертах”.
Водночас існування порогу заробітної плати, до якої діє податкова соціальна пільга, провокує на свідоме заниження роботодавцем офіційного рівня доходів своїх працівників з метою зменшення рівня нарахувань на ФОП, що буде підтримано також працівниками з метою отримання податкової пільги і збільшення отримуваної винагороди (доходу, що є у розпорядженні працівника). Так, при заробітній платі у 530 гривень в місяць працівник сплачує 59,67 гривень податку. При збільшенні заробітної плати лише на 5 гривень (до 535 гривень), податок збільшується на 9,88 гривень.
Як один з ймовірних способів ухилення від оподаткування може стати і дроблення роботодавцями своїх підприємств з метою виділення за „основним місцем роботи” заробітку у 530 гривень та отримання там податкової пільги.
Найбільш вагомим фактором, який може вплинути на збільшення прогнозного обсягу податку на 2004 рік, на думку експертів є можливе затримання виплат заробітної плати наприкінці 2003 року, про що свідчить досвід застосування аналогічного законодавства у Російській Федерації. Так, можна імпирично оцінити обсяг затриманого для виплат у кінці 2003 року фонду оплати праці з метою його оподаткування вже у 2004 році за нижчою ставкою. Фактично, у Росії обсяг такого “зсуву виплат” склав трохи менше 25 відсотків до місячного ФОП і продовжувався два місяці.
На нашу думку, в Україні такий обсяг теж не перевищить середньостатистичний у Росії, тому додаткові надходження можна прогнозувати у обсязі не більше 400 млн. гривень, а не 525 млн. гривень, як вказано у прогнозі Уряду:
([{ФОП без в/с за 2003р}: 12 * 2] * 25% * 13%) = 73850,8 : 12 * 2 * 0,25 * 0,13 = 400 млн.грн) (2.2.1)
Оскільки Урядом у Пояснювальної записки до проекту закону не надані пояснення щодо розрахунків (механізмів) отримання до бюджету сум податку за рахунок скорочення тіньового сектору, аналіз проведено за методикою експертів .
Виходячи із наведеного аналізу вважаємо, що прогнозний показник податку з доходів фізичних осіб через цей фактор завищено на 162,3 млн. гривень.
Додаткові надходження, передбачені Законом про оподаткування доходів фізичних осіб
Низка положень Закону про оподаткування доходів фізичних осіб мають на меті розширення податкової бази в порівнянні з положеннями Декрету про прибутковий податок з громадян, найбільш значущими з яких є:
дохід у вигляді дивідендів (стаття 4.2.12) – додатковий податок оцінений у 77,7 млн. гривень
довідково: населенням за 2002р. отримано близько 520 млн. гривень у вигляді дивідендів. З урахуванням темпів зростання прибутку прибуткових підприємств за 2003-2004 роки українці таких дивідендів можуть отримати 597,8 млн. гривень. За ставкою 13% податку буде сплачено 77,7 млн. гривень.
залучення до оподаткування доходів фізичних осіб – платників єдиного податку, які надають послуги іншій особі протягом більш ніж одного місяця, як заробітної плати (стаття 1.8 Закону) – оцінити вплив даного нововведення досить важко, оскільки відсутня відповідна статистика. Але можна припустити, що дана норма зачепить в першу чергу високооплачуваних робітників, які надають послуги своїм роботодавцям як підприємці, а не як наймані працівники – а таких не так вже й багато.
Інші додаткові джерела є за своїм характером несуттєвими, не зможуть якимось чином вплинути на надходження від податку на доходи фізичних осіб і Урядом у своїх розрахунках не враховані (зокрема, сума заборгованості платника податку, за якою минув строк позовної давності, оподаткування хабарів, викрадених чи знайдених скарбів, не зданих державі, утримання податку з сум, які виплачуються за зданий фізичною особою брухт чорних або кольорових металів тощо).
Висновки експертів підтверджується і кінцевою перевіркою щодо прогнозної на 2004 рік ефективної ставки податку.
Так, якщо брати за основу розрахунок Уряду, ефективна ставка податку до офіційно поданого показника фонду оплати праці становить 14,04 відсотка, за розрахунками експертів – 11,9 відсотка.
2.3. Проблема детінізації доходів громадян в контексті змін щодо оподаткування доходів громадян
Міністерство економіки та з питань європейської інтеграції вважає, що реформування системи оподаткування доходів громадян має забезпечити:
по-перше, зростання реальних доходів громадян, їх купівельної спроможності та розширення платоспроможного попиту в країні як необхідну умову економічного зростання;
по-друге, створення умов для зростання частки заробітної плати у структурі собівартості продукції, що є одним із чинників розвитку інноваційно-інвестиційної моделі економіки;
по-третє, легалізацію доходів громадян та збільшення інвестиційної можливості економіки.
Незважаючи на те, що частка прибуткового податку з громадян в структурі доходів бюджету України зростає, вона порівняно з іншими країнами є низькою.
Частка цього податку до ВВП за період з 1999 по 2002 рік зросла з 3,4 відс. до 4,9 відсотка. Це співвідношення в країнах ОЕСР в середньому складає 7%.
Низька частка прибуткового податку з громадян у структурі доходів бюджету є результатом поєднання високого рівня оподаткування доходів громадян та значного рівня нарахувань на фонд заробітної плати, які мають бути сплачені підприємцями (при виплаті однієї гривні зарплати підприємець має сплатити до бюджету, пенсійного, соціального та інших фондів до 85 коп.). Це негативно позначається на стимулах до збільшення заробітної плати, податок утримується з доходу, меншого за рівень прожиткового мінімуму. Тобто, при оподаткуванні не враховується необхідність забезпечення мінімальних потреб людини. Через це відсутня мотивація до підвищення мінімальної заробітної плати до рівня прожиткового мінімуму. Внаслідок цього питома вага заробітної плати у собівартості продукції є низькою (у 2001 році – 12,8 відс.). Тому від реформування системи оподаткування доходів громадян Міністерство економіки та з питань європейської інтеграції очікує також швидкого наближення мінімальної заробітної плати до рівня прожиткового мінімуму.
Існуюча прогресивна шкала оподаткування, стримуючи зростання заробітної плати, призводить до її тінізації. Тіньова економіка живиться, передусім, за рахунок тіньової заробітної плати. Виходячи з оцінки обсягів тіньової економіки, реальні доходи громадян насправді значно вищі, ніж ті, що декларуються для сплати податку.
Довідково. Аналіз структури надходжень прибуткового податку з громадян за видами доходів свідчить, що прибутковий податок сьогодні - це фактично податок на заробітну плату працюючих в економічному секторі, що є "прозорим" для податкових органів, але він не справляється зі значних масивів доходів осіб, які ігнорують фіскальну систему держави. Питома вага податку з оплати праці робітників і службовців у 1999 році становила 92,5 відс., у 2000 році - 93,6 відс., у 2001 році - 94,5 відс., у 2002 році – 94,3 відс. загальної суми прибуткового податку, що був сплачений громадянами протягом відповідного року. Водночас у структурі грошових доходів населення України, що фіксуються органами офіційної статистики, питома вага оплати праці становила у 2001 році лише 50 відс., у 2002 році – 42,5 відсотка.
Разом з тим, оподаткування доходів від підприємницької діяльності забезпечило надходження до казни держави у 1999 році 6,3 відс., у 2000 році - 5,1 відс., у 2001 році - 4 відс., у 2002 році – лише 3,5 відс. загальної суми прибуткового податку, отриманого від громадян України.
Така ситуація вимагає від держави максимально повного врахування реальних економічних можливостей платників податків і приведення системи оподаткування фізичних осіб у відповідність з ними.
На думку Міністерства економіки та з питань європейської інтеграції, для цього необхідно здійснити такі кроки:
1) встановлення єдиної ставки податку на доходи фізичних осіб у розмірі 13 відсотків;
2) прив’язка неоподатковуваного мінімуму до мінімальної заробітної плати на період до досягнення нею прожиткового мінімуму, а потім – до прожиткового мінімуму;
3) запровадження сплати податку усіма платниками з усіх видів доходів, за винятком пасивних доходів (процентів, дивідендів, страхових виплат) та пенсій.
Такі підходи в оподаткуванні дозволять забезпечити простоту адміністрування податку, соціальну рівність, витримати конкуренцію на традиційних ринках збуту українських товарів, в першу чергу, на російських ринках.
Чому Міністерство економіки та з питань європейської інтеграції вважає, що єдина ставка податку на доходи фізичних осіб має бути на рівні 13 відсотків?
По-перше, тому що на сьогодні в Україні, не дивлячись на застосування прогресивної шкали оподаткування, співвідношення між надходженнями прибуткового податку з громадян до бюджету та обсягом оплати праці фактично склалося на рівні 13 відсотків (обсяг надходжень прибуткового податку з громадян до бюджету у 2002 році - 10,8 млрд. грн., оплата праці, за даними Держкомстату, - 81,5 млрд. грн., 10,8/81,5*100% = 13,25%).
По-друге, через застосування такої ставки в Росії. Відсутність перепон на шляху руху капіталу та робочої сили між Україною та Росією разом з вищим рівнем оподаткування доходів фізичних осіб в Україні призводить до перетоку виплат доходів українських громадян та сплати прибуткового податку в Росію. В умовах відкритого кордону проконтролювати, чи перебуває громадянин 182 дні протягом року на території України, надто складно. Через це бізнес мігрує до Росії, де нижче податкове навантаження.
По-третє, через високий рівень навантаження на фонд заробітної плати не стимулюється розвиток виробництва трудомісткої продукції, в першу чергу, наукоємного виробництва, втрачається науково-технічний потенціал України.
По-четверте, через високий рівень тінізації доходів на сьогодні ми не маємо реальної картини про розподіл громадян за рівнями доходів, що робить низькою якість оцінок можливих наслідків запровадження різних ставок податку на економічний розвиток та доходи бюджету. Тому, завданням єдиної 13-відсоткової ставки є виявлення розподілу громадян за рівнями доходів.
По-п’яте, фізичні особи – суб’єкти малого підприємництва не сплачують прибутковий податок з громадян за діючою шкалою, якщо вони застосовують спрощену систему оподаткування. Ставки єдиного податку знаходяться в межах від 20 до 200 грн. в місяць, що стимулює зменшення частки доходів, які оподатковуються на загальних підставах. При отриманні суб’єктом малого підприємництва доходів на рівні середньомісячної заробітної плати (376,38 грн.) фактична відсоткова ставка прибуткового податку при застосуванні мінімальної ставки єдиного податку складає лише 5,3%, тим самим провокуючи перетік доходів через цю систему.
По-шосте, для скасування податкових привілеїв військовослужбовцям, працівникам правоохоронних органів необхідно компенсувати цим громадянам втрати на сплату податку відповідним збільшенням заробітної плати. Для цього у бюджеті спочатку необхідно вишукати додаткові кошти. При 13% ставці потреба в додаткових коштах буде меншою. Так, лише для військовослужбовців для сплати податку за ставкою 13 % необхідно збільшити видатки на зарплату на 676 млн. гривень, а при ставці 15 % - на 780 млн. гривень.
Прийнятий Верховною Радою України у другому читанні проект Закону України „Про податок на доходи фізичних осіб” частково відповідає визначеним Міністерством завданням, зокрема, в частині встановлення єдиної ставки податку, скасування пільг, наданих за професійною ознакою.
За розрахунками Міністерства економіки та з питань європейської інтеграції, податкове навантаження внаслідок запровадження запропонованого у проекті Закону порядку оподаткування доходів громадян знизиться більш, ніж у 3 рази. Коливання розміру такого зниження залежатиме від величини сукупного оподатковуваного доходу громадянина, введення, чи не введення соціальної пільги щодо не оподаткування доходу у розмірі мінімальної заробітної плати (розрахунок прибуткового податку за чинними ставками та за ставками, які буде введено, додається).
Міністерство економіки та з питань європейської інтеграції вважає економічно недоцільним передбачене проектом Закону України запровадження оподаткування процентів. Це може негативно вплинути на залучення банками коштів фізичних осіб, тобто призвести до відтоку коштів населення з банківської системи та збільшення тіньового сектору, кредитних ставок та загального погіршення стану економіки.
Міністерство економіки та з питань європейської інтеграції відстоює комплексний підхід до розв’язання проблеми зниження податкового навантаження на заробітну плату, оскільки тільки за таких умов дійсно може відбутися зростання реальної заробітної плати та її легалізація. Загальна ставка нарахувань на фонд заробітної плати не повинна перевищувати 25 відсотків.
Поряд з позитивними наслідками реформування оподаткування доходів громадян та пенсійної реформи можливі у короткотерміновому періоді і негативні моменти, які, в першу чергу, проявляться у зростанні цін та посиленні диференціювання регіонів за рівнями доходів, адже прибутковий податок є основним бюджетоутворюючим джерелом місцевих бюджетів.
Стосовно зростання цін. Стабільність цін не завжди стимулює розвиток економіки, оскільки за стабільних цін з часом втрачається мотивація до інвестування, зміни асортименту, підвищення конкурентоспроможності, оновлення виробництва. Зростання цін є ознакою виникнення попиту та відповідного руху капіталу.
Більш складним питанням у зв'язку з реформуванням оподаткування доходів громадян може стати посилення диференціації між доходами бюджетів окремих регіонів. В регіонах, де сконцентроване промислове виробництво, за рахунок легалізації заробітної плати доходи бюджетів зростатимуть більшими темпами, ніж на депресивних територіях, де можливе загострення бюджетних проблем. Тому першочергового значення набуває задіяння механізму надання дотацій вирівнювання.
Міністерство економіки та з питань європейської інтеграції вважає, що реформування оподаткування доходів громадян не може здійснюватися автономно, а повинно реалізовуватись одночасного з просуванням реформ в системі державних видатків, системі пенсійного та соціального страхування.
Розрахунок прибуткового податку з громадян за чинними ставками
і за ставками, які передбачені проектом Закону України
„Про податок на доходи фізичних осіб”
/грн./
| Розмір сукупного оподатковуваного доходу за рік |
4516,56 (виходячи з розміру середньомісячної зарплати) |
1000000 |
| Середньомісячний розмір доходу | 376,38 | 83333,33 |
| Розмір податку за місяць: | ||
| за чинними ставками | 60,75 | 33046,75 |
| за ставкою, яку буде введено (13%, за умови введення соціальної пільги, яка передбачає, що податок на доходи фізичних осіб не нараховуватиметься на розмір мінімальної заробітної плати /237 грн./) | 18,12 | 10802,52 |
| за ставкою, яку буде введено (13%, без врахування соціальної пільги) | 48,93 | 10833,33 |
| Розмір податку за рік: | ||
| за чинними ставками | 729 | 396561 |
| за ставкою, яку буде введено (13%, за умови введення соціальної пільги, яка передбачає, що податок на доходи фізичних осіб не нараховуватиметься на розмір мінімальної заробітної плати /237 грн./) | 217,43 | 129630,27 |
| за ставкою, яку буде введено (13%, без врахування соціальної пільги) | 587,16 | 130000 |
| Співвідношення між розмірами податку з урахуванням соціальної пільги | 3,35 | 3,06 |
| Співвідношення між розмірами податку без урахуванням соціальної пільги | 1,2 | 3,05 |
Розділ 3. Застосування зарубіжних моделей податкової політики для умов України
3.1 Податкова політика зарубіжних країн в сфері оподаткування доходів громадян
Підтримка платоспроможного попиту одностайно визнається вітчизняними і закордонними економістами однією із ключових умов досягнення економічного зростання - заради котрого, власне, затівався курс реформ. Збільшення такого попиту можливо лише зі збільшенням купівельної спроможності кінцевих споживачів - говорячи простіше, добробуту, рівня реальних прибутків населення.
Для стимулювання збільшення прибутків в Україні вже давно пропонується полегшити їхнє оподатковування, і зокрема оподаткування заробітної плати: понизити прибутковий податок із громадян і нарахування на фонд заробітної плати підприємств. Однак віз і нині там. З одного боку, уряд і депутати ніяк не можуть домовитися про прийнятну шкалу оподатковування, а з іншого - спрацьовує стандартний аргумент податкової адміністрації: знизьте податки - і подивимося, як ви забезпечите видаткові статті бюджету. Та й у "розвитих країнах", мов, податки на доходи громадян є однією з основних статей формування бюджетів (як державного, так і місцевих).
Частка прибуткового податку в прибутках бюджету в 90-х роках у США, за підрахунками Організації економічного співробітництва і розвитку (ОЕСР, OECD), складала понад 35%, а наприкінці 80-х - понад 45%, у Великобританії і більшості країн континентальної Західної Європи ця частка коливається в межах 25-30%. Своєрідний рекорд належить країнам Північної Європи, де з відрахувань прибуткового податку формується до 50% прибутків державного бюджету; до того ж, прибутки громадян цих країн оподатковуються муніципальними і церковними податками, а також зборами в соціальні фонди.
Так, у Данії середня ставка муніципального і церковного податків у сумі складає 29,5 %. Ставка державного податку диференційована в залежності від прибутку. Якщо простий (муніципальний) податок перевищує 134500 датських крон, додатково встановлюється податок у розмірі 5 % і 15 % - при перевищенні прибутку 243500 датських крон. Гранична ставка прибуткового податку склала в 1996 р. 61 %, із 1998 р. вона знижена до 58 %. У 1994 р. запроваджено новий податок у соціальні фонди. Ставка в 1996 р. склала 7 % від валової заробітної плати. Ці внески утримуються роботодавцем і сплачені суми податку зменшують базу оподаткування на суму персонального відрахування, що складає в середньому 13224 датських крон. Внески в державні пенсійні і страхові фонди також можуть відраховуватися з бази оподаткування. Крім того, база оподаткування може бути зменшена на суми внесків із страхування за безробіттям, суми пожертвувань, деякі види транспортних витрат, витрати на виховання дітей і аліменти.
У Швеції дохід у розмірі не більш 209100 шведських крон оподатковується муніципальним податком за ставкою приблизно 32 %. Дохід понад ці суми оподатковується також національним податком 25 %. Таким чином, максимальна ставка прибуткового податку (муніципального і національного) - 57 %. Дохід від капіталу оподатковується окремо за ставкою 30 %. Фізична особа, що знаходиться на території Швеції менше 6 повних місяців, має обмежену податкову відповідальність. Податок за ставкою 25 % повинний бути утриманий роботодавцем при оплаті зроблених у Швеції робіт і послуг. Нерезидент, що працює за наймом, не зобов'язаний представляти декларацію про доходи в податкові органи. Велику частину податку в соціальні фонди (33 % від валової заробітної плати, включаючи вартість додаткових виплат і пільг) сплачує роботодавець, однак працівник, вік якого не перевищує 65 років, повинен також сплачувати внески на індивідуальне медичне страхування - 3,95 % і пенсійне забезпечення - 1 %. З 1996 року був установлений граничний розмір страхових внесків - 271500 шведських крон.
Ставка муніципального податку у Фінляндії встановлена на рівні 15 і 20 %, у залежності від місцевих законодавчих актів. Податки також сплачують парафіяни Фінської Церкви за ставкою 1 - 2 %. Додатково з громадян стягуються наступні податки: внески