Оценка инвестиционной привлекательности предприятия
Коэффициенты финансовой оценки проекта.
В сказанном выше основное внимание было сконцентрировано на том, как следует понимать информацию, содержащуюся в базовых формах финансовой оценки. Далее будут рассмотрены методы анализа этой информации. В процессе своего осуществления инвестиционный проект должен обеспечивать достижение двух главных целей бизнеса: получение приемлемой прибыли на вложенный капитал и поддержание устойчивого финансового состояния. Анализ того, насколько успешно будут решаться эти задачи, а также сопоставление между собой различных проектов и вариантов расчетов с различными наборами исходных данных, может быть выполнен с помощью коэффициентов финансовой оценки (ratio analysis).
На основе информации, содержащейся в базовых формах финансовой оценки, могут быть рассчитаны десятки коэффициентов, которые могут быть разбиты на три основные категории:
показатели рентабельности;
оценки использования инвестиций;
оценки финансового состояния.
В табл. 4 представлены некоторые из наиболее часто используемых коэффициентов. Приводимый набор не является ни исчерпывающим, ни обязательным. Однако он может помочь оценить инвестиционный проект с достаточной полнотой.
Таблица 1.4 - Коэффициенты финансовой оценки
| Наименование позиции | Расчетная формула | |
| ПОКАЗАТЕЛИ РЕНТАБЕЛЬНОСТИ | ||
| Рентабельность общих активов | (ЧП+П*(1-НП))/ОА | (1) |
| Рентабельность инвестированного капитала | (ЧП+П*(1-НП))/ИК | (2) |
| Рентабельность акционерного капитала | ЧП/АК | (3) |
| Рентабельность продаж | ЧП/ВР | (4) |
| Стоимость продаж | СС/ВР | (5) |
| ОЦЕНКА ИСПОЛЬЗОВАНИЯ ИНВЕСТИЦИЙ | ||
| Оборачиваемость активов | ВР/ОА | (6) |
| Оборачиваемость постоянного капитала | ВР/ПК | (7) |
| Оборачиваемость акционерного капитала | ВР/АК | (8) |
| Оборачиваемость оборотного капитала | ВР/ОК | (9) |
| ОЦЕНКА ФИНАНСОВОГО ПОЛОЖЕНИЯ | ||
| Коэффициент общей ликвидности | ТА/ТП | (10) |
| Коэффициент немедленной ликвидности | ЛА/ТП | (11) |
| Коэффициент общей платежеспособности | АК/ОП | (12) |
Обозначения: ЧП – чистая прибыль; П – проценты за кредиты; НП – ставка налога на прибыль; ОА – общие активы; ИК – инвестированный капитал; АК – акционерный капитал; СС – себестоимость продукции; ВР –выручка от реализации; ОК – оборотный капитал; ТА – текущие активы; ТП – текущие пассивы; ЛА – высоколиквидные активы; ОП – общие пассивы.
Коэффициент рентабельности общих активов (return on assets, ROA) показывает, каким является уровень отдачи общих капиталовложений в проект за установленный период времени. Данный показатель обычно используется для оценки деятельности отдельных структурных подразделений крупной компании, поскольку в данном случае руководители этих подразделений не имеют возможности контролировать структуру источников финансирования (осуществлять эмиссию ценных бумаг, брать кредиты и т.п.). Второй показатель – рентабельность инвестированного капитала (return on invested capital, ROIC) – аналогичен первому. Исключение из знаменателя расчетной формулы краткосрочных обязательств призвано сгладить колебания, связанные с изменениями в текущей хозяйственной деятельности.
Обращает на себя внимание, что при расчете показателей ROA и ROIC в числителе фигурирует сумма процентных выплат по кредитам. Это объясняется тем, что указанные коэффициенты фактически измеряют стоимость всего задействованного в проекте капитала. Поскольку проценты, будучи частью этой стоимости, являются затратами (вычитаются из прибыли), величина получаемой прибыли искусственно занижается. При исправлении этого обстоятельства учитывается, что расходы по выплате процентов обычно не подлежат налогообложению (исключение составляет Россия) – поэтому появляется множитель (1-НП).
Иногда при расчете показателей ROA и ROIC в числителе оказывается балансовая прибыль, что, в принципе, допустимо с точки зрения необходимости сопоставления проектов, имеющих различные льготы по налогообложению. Показатель рентабельности акционерного капитала (return on equity, ROE) представляет наибольший интерес для владельцев (акционеров) проектируемого предприятия. Рентабельность продаж (return on sales) в некоторых литературных источниках обозначается как норма прибыли (при ее расчете иногда используется балансовая прибыль проекта). Однако трактовать данный показатель как критерий успешности проекта было бы неверно, так как при его расчете не учитываются капитальные вложения. Дополняющим к последнему показателю является отношение полной себестоимости к величине выручки от реализации, которое может использоваться при анализе затратной политики (cost accounting).
Вторая группа финансовых коэффициентов – показатели использования инвестированного капитала, называемые иногда коэффициентами трансформации. Так же, как и в случае с рентабельностью капитала, обычно рассматриваются три показателя оборачиваемости (turnover ratios): для общих активов, для постоянного и для акционерного капитала.
Из расчетных формул можно вывести, что рентабельность общих активов (ROI) равна произведению рентабельности продаж (ROS) на оборачиваемость общих активов (если пренебречь выплатой процентов). Указанное соотношение подсказывает два основных пути улучшения ROI: либо повышая норму прибыли в продажах, либо увеличивая оборачиваемость капитала. Последнее, в свою очередь, может быть достигнуто за счет увеличения объема реализации при неизменной стоимости активов или, напротив, за счет снижения объема инвестиций, необходимых для поддержания заданного уровня реализации.
Третья группа включает в себя индикаторы устойчивости и кредитоспособности финансового состояния проекта.
В дополнение к приведенному в начале раздела определению можно сказать, что одним из критериев ликвидности является способность предприятия (проекта) покрывать текущие обязательства. Для измерения этой способности используются два теста – показатель общей ликвидности [current (assets) ratio – текущее соотношение или коэффициент покрытия] и показатель немедленной (мгновенной или критической) ликвидности (acid-test ratio – коэффициент лакмусовой бумажки или кислотный тест или quick (assets) ratio – коэффициент быстрого покрытия или коэффициент срочности).
Общий коэффициент ликвидности представляет собой отношение текущих активов и текущих пассивов. В различных литературных источниках рекомендуется поддерживать его на уровне не ниже 2.
Коэффициент немедленной ликвидности рассчитывается как частное от деления легко реализуемых (высоколиквидных) активов – денежных средств и рыночных ценных бумаг – на величину краткосрочных обязательств. Допустимым признается его значение в пределах от 0.5 до 1.2. Смысл данного показателя заключается в оценке возможности проекта в сжатые сроки погасить имеющиеся текущие обязательства. На практике этот коэффициент является одним из наиболее распространенных критериев надежности предприятия с точки зрения оплаты поставок и погашения краткосрочных банковских кредитов.
Коэффициенты оценки платежеспособности относятся к показателям, характеризующим финансовый риск. Под платежеспособностью при этом понимается степень покрытия имеющихся внешних обязательств имуществом (активами) проекта. Различные модификации коэффициентов платежеспособности (solvency ratio, debt-to-equity ratio, cover ratio – коэффициент (общего) покрытия или (financial) leverage – (финансовый) рычаг) определяются на основании соотношения акционерного капитала или всей суммы задолженности к общим активам или пассивам.
Выбор оптимального сочетания акционерного и заемного капитала представляет собой выбор между относительно более низкой стоимостью кредитов (по сравнению с дивидендами) и риском, связанным с обязательствами по обслуживанию внешней задолженности, не допускающими отсрочки платежей. При этом надо учитывать так называемый "эффект рычага" (leverage effect), заключающийся в том, что, при увеличении доли заемных средств уровень доходности собственного капитала (в пересчете на одну акцию) растет. С другой стороны, высокий удельный вес внешних источников финансирования снижает маневренность проекта с точки зрения возможности привлечения дополнительных финансовых ресурсов.
1.3 Показатели оценки роста инвестиционного проекта
Показатели, рассчитываемые без учета стоимости капитала.
Прибыльность продаж
Синонимы: Коммерческая маржа. Рентабельность продаж.Английские эквиваленты: Commercial margin. Return on sales (ROS).
Данный показатель характеризует эффективность текущих операций и рассчитывается в модели как отношение чистой прибыли к выручке от реализации:
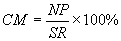 ,
где CM - показатель прибыльности продаж, выраженный в процентах, NP - чистая прибыль, SR - выручка от реализации (оба параметра - за один интервал планирования).
Прибыльность продаж не имеет непосредственного отношения к оценке эффективности инвестиций, однако является весьма полезным измерителем конкурентоспособности проектной продукции.
Простая норма прибыли на инвестиции
Синонимы: Прибыльность инвестиций.Английские эквиваленты: Simple rate of return. Profitability of investments.
Данный показатель, благодаря легкости его расчета, является одним из наиболее часто используемых так называемых "простых" показателей эффективности инвестиционного проекта.
В общем случае простая норма прибыли рассчитывается как отношение чистой прибыли к объему инвестиций и чаще всего приводится в процентах и в годовом исчислении, по следующей формуле:
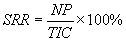 ,
где SSR - простая норма прибыли, выраженная в процентах за один интервал планирования, NP - чистая прибыль за один интервал планирования, TIC - полные инвестиционные затраты.
Интерпретационный смысл показателя простой нормы прибыли заключается в приблизительной оценке того, какая часть инвестированного капитала возвращается в виде прибыли в течение одного интервала планирования.
Сравнивая расчетную величину этого показателя с минимальным или ожидаемым уровнем доходности (стоимостью капитала), инвестор может придти к предварительному заключению о целесообразности продолжения и углубления анализа данного инвестиционного проекта.
Простота расчета является главным достоинством простой нормы прибыли.
Среди основных недостатков простой нормы прибыли как показателя эффективности инвестиций – игнорирование факта ценности денег во времени и неоднозначность выбора исходных значений прибыли и инвестиционных затрат в условиях неравномерного распределения денежных потоков в течение периода исследования проекта.
Таким образом, простота вычисления оказывается главным и единственным достоинством этого показателя.
Простой срок окупаемости инвестиций
Синонимы: Срок возврата капиталовложений. Период окупаемости.Английские эквиваленты: Pay-back period (PBP).
Срок окупаемости относится к числу наиболее часто используемых показателей эффективности инвестиций. Достаточно сказать, что именно этот показатель, наряду с внутренней ставкой доходности, выбран в качестве основного в методике оценки инвестиционных проектов, участвующих в конкурсном распределении централизованных инвестиционных ресурсов.
Цель данного метода состоит в определении продолжительности периода, в течение которого проект будет работать, что называется, "на себя". При этом весь объем генерируемых проектом денежных средств, главными составляющими которого являются чистая прибыль и сумма амортизационных отчислений (то есть чистый эффективный денежный поток), засчитывается как возврат на первоначально инвестированный капитал.
В общем случае расчет простого срока окупаемости производится путем постепенного, шаг за шагом, вычитания из общей суммы инвестиционных затрат величин чистого эффективного денежного потока за один интервал планирования. Номер интервала, в котором остаток становится отрицательным, соответствует искомому значению срока окупаемости инвестиций.
В случае предположения о неизменных суммах денежных потоков (например, в компьютерной модели "МАСТЕР ПРОЕКТОВ: Предварительная оценка") простой срок окупаемости рассчитывается по упрощенной методике, исходя из следующего уравнения:
 ,
где PBP - срок окупаемости, выраженный в интервалах планирования, TIC - полные инвестиционные затраты проекта, NCF - чистый эффективный денежный поток за один интервал планирования.
В компьютерной модели "МАСТЕР ПРОЕКТОВ: Бюджетный подход" простой срок окупаемости рассчитывается с помощью специально написанной пользовательской функции, которая решает следующее уравнение:
 ,
где PBP - простой срок окупаемости, выраженный в интервалах планирования, где NCFi - чистый эффективный денежный поток в i-ом интервале планирования.
Расчет простого срока окупаемости, в силу своей специфической наглядности, часто используется как метод оценки риска, связанного с инвестированием. Более того, в условиях дефицита инвестиционных ресурсов (например, на начальной стадии развития бизнеса или в критических ситуациях) именно этот показатель может оказаться наиболее значимым для принятия решения об осуществлении капиталовложений.
Существенным недостатком рассматриваемого показателя является то, что он ни в коей мере не учитывает результаты деятельности за пределами установленного периода исследования проекта и, следовательно, не может применяться при сопоставлении вариантов капиталовложений, различающихся по срокам жизни.
Точка безубыточности
Синонимы: Точка равновесия.Английские эквиваленты: Break-even point (BEP).
Метод расчета точки безубыточности относится к классу показателей, характеризующих риск инвестиционного проекта. Смысл этого метода, как вытекает из названия, заключается в определении минимально допустимого (критического) уровня производства и продаж, при котором проект остается безубыточным, то есть, не приносит ни прибыли, ни убытков. Соответственно, чем ниже будет этот уровень, тем более вероятно, что данный проект будет жизнеспособен в условиях непредсказуемого сокращения рынков сбыта. Таким образом, точка безубыточности может использоваться в качестве оценки маркетингового риска инвестиционного проекта.
Условие для расчета точки безубыточности может быть сформулировано следующим образом: каков должен быть объем производства (при условии реализации всего объема произведенной продукции), при котором получаемая маржинальная прибыль (разность между выручкой от реализации и переменными производственными затратами) покрывает постоянные затраты проекта.
В компьютерных моделях "МАСТЕР ПРОЕКТОВ" точка безубыточности рассчитывается как уровень объема реализации:
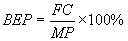 ,
где BEP - точка безубыточности, в процентах от выручки от реализации, FC - сумма постоянных производственных затрат, MP - маржинальная или валовая прибыль (все параметры – за один интервал планирования).
Главным недостатком рассматриваемого показателя является игнорирование налоговых выплат. Поэтому данный метод чаще всего используется при сопоставлении проектов "внутри" одного предприятия.
Точка платежеспособности
Английские эквиваленты: Cash break-even point.
Метод расчета точки платежеспособности аналогичен методу расчета точки безубыточности. Единственное отличие заключается в том, что в знаменателе расчетной формулы стоит сумма маржинальной прибыли и амортизационных отчислений:
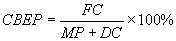 ,
где CBEP - точка платежеспособности, в процентах от выручки от реализации, FC - сумма постоянных производственных затрат, MP - маржинальная или валовая прибыль, DC - сумма амортизационных отчислений (все параметры – за один интервал планирования).
Смысл точки платежеспособности состоит в определении уровня производства и продаж, при котором объем генерируемых денежных средств покрывает сумму текущих платежей. Указанное требование является более мягким и поэтому значение точки платежеспособности всегда будет меньше, чем значение точки безубыточности.
Показатели, рассчитываемые с учетом стоимости капитала.
Чистая современная ценность инвестиций (NPV)
Синонимы: Чистая текущая стоимость проекта. Чистый дисконтированный доход. Интегральный эффект инвестиций. Чистая приведенная стоимость проекта.Английские эквиваленты: Net present value (NPV). Net present worth (NPW).
Показатель чистой современной ценности входит в число наиболее часто используемых критериев эффективности инвестиций.
В общем случае методика расчета NPV заключается в суммировании современных (пересчитанных на текущий момент) величин чистых эффективных денежных потоков по всем интервалам планирования на всем протяжении периода исследования. При этом, как правило, учитывается и ликвидационная или остаточная стоимость проекта, формирующая дополнительный денежный поток за пределами горизонта исследования. Для пересчета всех указанных величин используются коэффициенты приведения, основанные на выбранной ставке сравнения (дисконтирования).
Классическая формула для расчета NPV выглядит следующим образом:
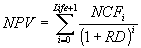 ,
где NCFi - чистый эффективный денежный поток на i-ом интервале планирования, RD - ставка дисконтирования (в десятичном выражении), Life - горизонт исследования, выраженный в интервалах планирования.
Интерпретация расчетной величины чистой современной стоимости может быть различной, в зависимости от целей инвестиционного анализа и характера ставки дисконтирования. В простейшем случае NPV характеризует абсолютную величину суммарного эффекта, достигаемого при осуществлении проекта, пересчитанного на момент принятия решения при условии, что ставка дисконтирования отражает стоимость капитала. Таким образом, в случае положительного значения NPV рассматриваемый проект может быть признан как привлекательный с инвестиционной точки зрения, нулевое значение соответствует равновесному состоянию, а отрицательная величина NPV свидетельствует о невыгодности проекта для потенциальных инвесторов.
Индекс доходности инвестиций (PI)
Синонимы: Индекс рентабельности инвестиций.Английские эквиваленты: Profitability index (PI).
Рассматриваемый показатель тесно связан с показателем чистой современной ценности инвестиций, но, в отличие от последнего, позволяет определить не абсолютную, а относительную характеристику эффективности инвестиций.
Индекс доходности инвестиций (PI) рассчитывается по следующей формуле:
 ,
где TIC - полные инвестиционные затраты проекта.
Индекс рентабельности инвестиций отвечает на вопрос: каков уровень генерируемых проектом доходов, получаемых на одну единицу капитальных вложений.
Показатель PI наиболее целесообразно использовать для ранжирования имеющихся вариантов вложения средств в условиях ограниченного объема инвестиционных ресурсов.
Дисконтированный срок окупаемости инвестиций
Синонимы: Дисконтированный срок возврата капиталовложений.Английские эквиваленты: Discounted pay-back period.
Метод определения дисконтированного срока окупаемости инвестиций в целом аналогичен методу расчета простого срока окупаемости, однако свободен от одного из недостатков последнего. А именно – от игнорирования факта неравноценности денежных потоков, возникающих в различные моменты времени.
Условие для определения дисконтированного срока окупаемости может быть сформулировано как нахождение момента времени, когда современная ценность доходов, получаемых при реализации проекта, сравняется с объемом инвестиционных затрат.
В компьютерной модели "МАСТЕР ПРОЕКТОВ: Бюджетный подход" простой срок окупаемости рассчитывается с помощью специально написанной пользовательской функции, которая решает следующее уравнение:
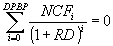 ,
где DPBP - дисконтированный срок окупаемости, NCFi - чистый эффективный денежный поток на i-ом интервале планирования, RD - ставка дисконтирования (в десятичном выражении).
Важнейшим из возможных вариантов интерпретации расчетной величины дисконтированного срока окупаемости является его трактовка как минимального срока погашения инвестиционного кредита, взятого в объеме полных инвестиционных затрат проекта, причем процентная ставка кредита равна ставке дисконтирования
Внутренняя ставка доходности инвестиций (IRR)
Синонимы: Внутренняя норма прибыли. Внутренняя норма рентабельности. Внутренняя норма окупаемости.Английские эквиваленты: Internal Rate of Return (IRR). Discounted Cash Flow of Return (DCFOR).
Для использования метода чистой современной ценности нужно заранее устанавливать величину ставки дисконтирования. Решение подобной задачи может вызывать определенные затруднения. Поэтому весьма широкое распространение получил метод, в котором оценка эффективности базируется на определении критического уровня стоимости капитала, который может быть использован в данном инвестиционном проекте. Этот показатель получил название "внутренней ставки доходности инвестиций".
Расчет внутренней ставки доходности (IRR) осуществляется методом итеративного подбора такой величины ставки дисконтирования, при которой чистая современная ценность инвестиционного проекта обращается в ноль. Этому условию соответствует формула:
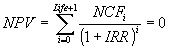 .
При расчете показателя IRR предполагается полная капитализация всех получаемых доходов. Это означает, что все генерируемые денежные средства направляются на покрытие текущих платежей либо реинвестируются с доходностью, равной IRR. Указанное предположение является, к слову, одним из самых существенных недостатков данного метода.
Интерпретационный смысл внутренней ставки доходности заключается в определении максимальной стоимости капитала, используемого для финансирования инвестиционных затрат, при котором собственник (держатель) проекта не несет убытков.
Глава 2. Аналитические решения теоретических вопросов
2.1 Природа принятия решений об инвестировании
Основным свойством решения об инвестировании является время. Инвестирование включает в себя отдачу или устранение чего-то, то имеет экономическую ценность, обычно денег, в один период времени для того, чтобы получить экономическую выгоду для инвестора в другой период времени. Обычно издержки предшествуют появлению выгоды. Кроме того, обычно издержки включают в себя однократное вложение большого количества денег, а выгоды, или положительные результаты, появляются в виде потока меньшего количества денег на протяжении достаточно длительного периода времени.
Решения по поводу инвестирования являются крайне важными для инвестора поскольку:
Вовлекаются обычно большие количества ресурсов. Большое количество инвестиций, выполняемые деловым сообществом, включают в себя отвлечение значительной пропорции общих ресурсов. Если было принято неправильное решение, отрицательный эффект на бизнес может оказаться значительным, если не катастрофическим.
Очень часто сложно или дорого «извлечь» инвестицию после того, как она была сделана. Очень часто инвестиции производятся деловым сообществом такие, что они являются специфичными для потребностей данного бизнеса. Например, бизнес может построить здание для того, чтобы обеспечивать определенные услуги. Это может привести к тому, что данное здание будет иметь значительно более низкую стоимость от других потенциальных пользователей, у которых имеются другие потребности. Если после того как была сделана инвестиция, предприятие выяснило, что данная услуга или товар не продается так хорошо, как ожидалось, единственным способом решения проблемы является закрытие соответствующего подразделения и продажа здания с большой потерей.
2.2 Методы оценки инвестиций
Учитывая важность решений об инвестициях для инвесторов, чрезвычайно важным является адекватный скрининг инвестиций. Важной частью процесса скрининга является необходимость удостовериться в том, что деловое сообщество использует адекватные методы оценки. Исследования показывают, что на практике бизнес во всем мире пользуется четырьмя основными методами оценки возможностей инвестирования. Это следующие методы:
Бухгалтерская норма рентабельности (Accounting rate of return –ARR)
Срок окупаемости инвестиционного проекта (Payback period –PP)
Чистая настоящая стоимость (Net present value – NPV)
Внутренняя норма рентабельности проекта (Internal rate of return – IRR)
Можно обнаружить предприятия, которые используют различные варианты этих четырех методов. Кроме того, можно найти организации, особенно небольшие, которые не используют никаких формальных методов оценки, а полагаются в основном на интуицию своих менеджеров. Большинство организаций, однако, используют один или более из этих четырех методов. И сейчас мы проанализируем эти методы глубже.
Для того чтобы изучить каждый из этих четырех методов, полезно было бы посмотреть, как они будут анализировать определенную инвестиционную возможность. Посмотрим на следующий пример:
Пример 1. Компания Billingsgate Battery провела маркетинговое исследование, которое продемонстрировало, что является возможным производить и продавать недавно разработанный продукт.
Решение производить потребует инвестиций в покупку машины стоимостью 100 000 фунтов стерлингов, причем заплатить эти деньги необходимо немедленно. Производство и продажа продуктов будет происходить на протяжении следующих пяти лет, в конце периода машину можно будет продать за 20 000 фунтов. Производство и продажа продуктов могут проходить следующим образом:
Согласно оценкам новый продукт может быть продан за 12 фунтов за единицу и соответствующая стоимость материалов и рабочей силы составляет 8 фунтов за единицу. Для того чтобы упростить наши рассуждения, мы можем предложить, что деньги за продажу и расходы на производство происходят в конце каждого года. На практике, естественно, денежные потоки будут идти на протяжении всего года.
Говоря о том, что каждая проданная единица будет приводить к притоку денег в размере 4 фунтов (12 – 8), денежные потоки (получение и выплаты) на протяжении жизни продукта будут следующими:
Обратите внимание на то, что в целом суммарный доход до расчетов амортизации равняется общему количеству денег, которые поступают в данную организацию. Исключая амортизацию, все расходы приходят к тому, что деньги уходят из организации, а все продажи приводят к тому, что деньги приходят в организацию.
Теперь мы рассмотрим, как работает каждый метод анализа инвестиций.
1. Бухгалтерская норма рентабельности.
Бухгалтерская норма рентабельности принимает во внимание бухгалтерскую прибыль, которую генерируют инвестиции и выражают ее как процент от средних инвестиций всего срока жизни проекта. Таким образом:
ARR = среднегодовая прибыль / среднегодовую инвестицию для получения данной прибыли х 100%
Мы видим, что для того чтобы подсчитать ARR, нам необходимо иметь доступ к двум источникам информации:
Среднегодовой доход
Среднегодовые инвестиции для данного проекта.
В нашем примере среднегодовой доход до амортизации на протяжении 5 лет составляет 40 000 фунтов[(20000+40000+60000+60000+20000)/5]. Предполагая наличие амортизации по методу «прямой линии» (иными словами равным количествам) ежегодные амортизационные расходы составят 16000. [(стоимость 100000 – остаточная стоимость 20000)/5]. Таким образом, среднегодовая прибыль после амортизации составляет 24000 (40000 – 16000).
Среднегодовые инвестиции на протяжении 5 лет могут быть рассчитаны следующим образом:
Среднегодовые инвестиции = (стоимость машины + остаточная стоимость) / 2 = (100000+20000) / 2 = 60000
Иными словами ARR для данной инвестиции составляет:
ARR = (24000 / 60000) х 100% = 40%
Для того чтобы решить является ли 40% норма рентабельности приемлемой, мы должны сравнить данную норму рентабельности с минимальной нормой рентабельности, которая устанавливается данной организацией.
Пример 2. Chaotic Industries рассматривает вопрос об инвестиции на покупку 10 машин для доставки своих продуктов потребителям. Каждый автомобиль стоит около 15000 фунтов, при этом заплатить нужно немедленно. Ежегодные расходы превышают 20000 фунтов на каждый автомобиль (включая зарплату водителя). Автомобили будут адекватно работать на протяжении 6 лет, после чего они все должны быть отправлены на переработку, что обойдется в 3000 фунтов за единицу. В настоящий момент данная организация использует другую компанию для доставки товаров. Предполагается, что данная компания будет выставлять счет в 23000 фунтов на протяжении каждого года в течение 6 лет для того, чтобы обеспечивать доставку товара.
Чему равняется ARR для покупки этих автомобилей? (Обратите внимание на то, что экономия денег аналогична прибыли от инвестиций).
Данные автомобили будут экономить организации около 30000 фунтов в год [230000 – (20000 х 10)], до амортизации. Таким образом, притоки и оттоки денег будут выглядеть так:
| Немедленно | стоимость автомобилей | 150000 |
| 1 год | общая экономия до амортизации | 30000 |
| 2 год | общая экономия до амортизации | 30000 |
| 3 год | общая экономия до амортизации | 30000 |
| 4 год | общая экономия до амортизации | 30000 |
| 5 год | общая экономия до амортизации | 30000 |
| 6 год | общая экономия до амортизации | 30000 |
| 6 год | деньги, полученные от продажи автомобилей | 30000 |
Общие амортизационные расходы (предполагая амортизацию по «прямой линии» составят 20000 фунтов [(150000 – 30000) / 6]. Таким образом среднегодовая экономия после амортизации составит 10000 фунтов (30000 – 20000). Средние инвестиционные вклады составят:
Средние инвестиции = (150000 + 30000) / 2 = 90000
Таким образом, ARR для инвестиций составят: (100000 / 90000) х 100% = 11,1%
Обратим внимание на то, что ARR и коэффициент рентабельности активов (ROSE) используют один и тот же подход к оценке эффективности деятельности организации. Коэффициент рентабельности активов является популярным способом оценки эффективности работы организации в целом после того, как прошел определенный период. В теории если инвестиции, которые делаются Chaotic Industries (пример 2) имеют ARR = 11,1%, то и коэффициент рентабельности активов для данной организации в целом должен быть 11.1%.
Многие организации используют коэффициент рентабельности активов как ключевой показатель и поэтому, когда принят определенный коэффициент рентабельности активов, может показаться логичным использование ARR для оценки новых инвестиций. Ранее мы видели, что бизнес, использующий ARR, может сравнить полученную норму прибыли с минимальной требуемой нормой прибыли. Эта минимальная норма прибыли определяется различными способами. Например, она может отражать норму, которую давали предыдущие инвестиции (измеренные коэффициентом рентабельности активов), или средним коэффициентом рентабельности активов для данной промышленности. Когда имеются конкурирующие проекты, каждый из которых может превысить минимальное значение, то из них, которое имеет наивысшее ARR, будет отобран как наиболее привлекательный.
Говорят, что ARR имеет достаточно большое количество преимуществ, как метод оценки инвестиций. Как уже раньше упоминалось, коэффициент рентабельности активов широко используемый показатель деятельности организации, поэтому может показаться разумным, использовать метод оценки инвестиций, который аналогичен общему подходу к измерению эффективности деятельности организации. Кроме того, ARR измеряет прибыльность, которая может оказаться адекватным способом оценки инвестиций. Ну и наконец, ARR дает процентную норму прибыли, которую легко понимают управленцы. Проценты очень часто используются при установке целей для деятельности организации и управленцы чувствуют себя комфортно, когда они используют метод оценки, базирующийся на таком же способе измерения.
Проблема 1. ARR страдает от одного, очень серьезного, дефекта при оценке возможностей для инвестиций. Что является этим дефектом? Подсказка: дефект не связан со способностью человека, принимающего решения предсказывать будущее, хотя это тоже может вызывать проблемы.
Проблема с ARR заключается в том, что она практически полностью игнорирует временной фактор. В примере компании Billingsgate Battery (пример 1) мы бы получили абсолютно аналогичную ARR в любом из трех следующих вариантов:
|
Исходный вариант |
Вариант 2 | Вариант 3 | ||
| Немедленно | Стоимость машины | (100) | (100) | (100) |
| 1 год | Суммарный доход до амортизации | 20 | 10 | 160 |
| 2 год | Суммарный доход до амортизации | 40 | 10 | 10 |
| 3 год | Суммарный доход до амортизации | 60 | 10 | 10 |
| 4 год | Суммарный доход до амортизации | 60 | 10 | 10 |
| 5 год | Суммарный доход до амортизации | 20 | 160 | 10 |
| 5 год | Продажа машины | 20 | 20 | 20 |
Поскольку одна и та же самая прибыль до амортизации была на протяжении всех 5 лет во всех трех случаях, т.е. она составляла 220000 фунтов и средняя прибыль после амортизации должна быть абсолютно аналогичной (т.е. 24000). Это означает, что в каждом случае мы получим абсолютно одинаковую ARR = 40% , однако мы видим, что картина прибылей в каждом из этих возможных вариантов варьирует очень сильно.
Учитывая финансовую задачу максимизации богатства хозяев бизнеса, менеджер, который смотрит на три возможных сценария, описанных в проблеме 1, будет предпочитать сценарий 3. Это связано с тем, что большая часть выгоды от инвестиции возникает в течение одного года после того, как инвестиция была сделана. Исходный сценарий будет на втором месте, а сценарий 2 будет оценен как третий. Любая техника оценки, которая не способна разделить эти три ситуации, имеет серьезную проблему. Мы посмотрим в деталях на