Оценка инвестиционной привлекательности предприятия
Таким образом, каждый проект оптимален лишь по одному показателю оценки, что создает существенную неопределенность при выборе наиболее удачного варианта капитальных вложений. Такая ситуация является типичной при выборе оптимального варианта инвестиций. Для решения этой проблемы нами предложен метод комплексной многокритериальной оценки экономической эффективности инвестиционных проектов.
При анализе установлено, что среди существующих методов многокритериальной оптимизации (главной компоненты, уступок, условного центра масс, идеальной точки, выделения Паретто-оптимальной области и др.) наиболее удачно с точки зрения контекста решаемой проблемы применить метод идеальной точки.
В общем виде алгоритм сравнительной рейтинговой оценки инвестиционной привлекательности проекта может быть представлен в виде последовательности следующих операций:
Исходные данные представляются в виде матрицы (аij) (см. табл. 3.3), где по строкам записаны номера показателей (i = 1,2,3....…n), а по столбцам номера проектов (j = 1,2,3…....m).
По каждому показателю находится максимальное значение и заносится в столбец условного эталонного проекта (m+1).
Исходные показатели матрицы аij стандартизируются в отношении соответствующего показателя эталонного проекта по формуле (1):
 ,
(1)
где - хij стандартизированные показатели экономической эффективности j-го проекта;
аij - исходные показатели экономической эффективности проекта.
Для каждого анализируемого проекта значение его рейтинговой оценки (Rj) определяется по формуле (2):
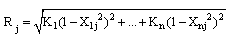 ,
(2)
где К1, К2, ... Кn… - весовые коэффициенты показателей, назначаемые экспертом.
Таким образом, оценка проекта производится по средствам его сравнения по каждому показателю экономической эффективности проектов с условным эталонным проектом, имеющим наилучшие результаты по всем сравниваемым параметрам.
Таблица 3.3 - Результаты выбора оптимального варианта инвестиций
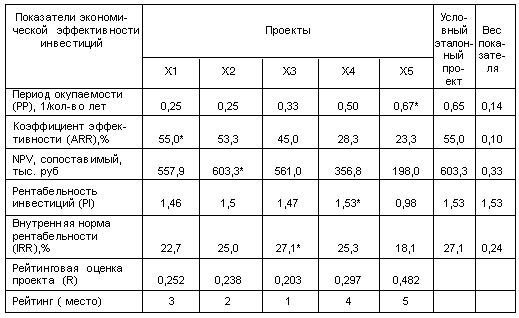
Проведенный анализ существенно уменьшил неопределенность в принятии инвестиционного решения и показал, что наиболее эффективным из предлагаемых проектов капиталовложений является проект Х3. К числу преимуществ предлагаемой методики рейтинговой оценки можно добавить отсутствие ограничений на число единичных показателей экономической эффективности проекта; и то, что инвестор сам определяет значимость каждого из них с помощью весовых коэффициентов. Тем не менее окончательный выбор инвестиционного проекта остается за лицом, принимающим соответствующие решения.
Итак, предлагаемый метод многокритериальной оценки эффективности инвестиций позволяет повысить качество управленческих решений при выборе инвестиционных проектов и может быть использован различными предприятиями на этапе выбора оптимального варианта инвестиционных вложений.
Пример 1. Как увеличить ARR, выбросив деньги!
Для того чтобы проиллюстрировать странные результаты, к которым может привести ARR, предположим, что вы подготовили следующее предложение по инвестированию для вашего руководителя, базируясь на следующей информации:
| Стоимость оборудования | 200000 фунтов |
| Остаточная стоимость оборудования | 40000 фунтов |
| Среднегодовые доходы до амортизации | 48000 фунтов |
| Предположительный срок жизни проекта | 10 лет |
| Ежегодные амортизационные расходы | 16000 фунтов [(200000 – 40000)/10] |
Таким образом, ARR для данного проекта составит:
ARR = (48000 – 16000) / (200000 + 40000) /2 х 100 = 20%
Ваш руководитель, однако, говорит вам, что минимальное ARR для инвестиционным проектов с аналогичными данными составляет 25%. Хотя вы разочарованы, вы обнаруживаете, что надежда все-таки еще есть. Единственно, что вам необходимо сделать, это согласиться выбросить оборудование после окончания его срока работы, а не пытаться его продать. Остаточная стоимость оборудования тогда будет ноль и ежегодная амортизация составит [(200000– 0) / 10 ] = 20000 фунтов в год.
Вы пересматриваете свои расчеты ARR и они становятся следующими:
ARR = (48000 – 20000) / (200000) + 0 / 2 х 100 = 28%
Вы потеряли для организации 40000 фунтов, согласившись выбросить оборудование в конце его срока службы, вместо того, чтобы его продать, но за счет этого вы повысили ARR до приемлемого уровня!
Временной фактор является крайне важным, поскольку люди не рассматривают 100 фунтов, выплаченных сегодня, эквивалентными 100 фунтам, полученным через год.
Пример 2.. Почему вы считаете 100 фунтов, полученные через год, не равными 100 фунтам, которые вы заплатили в данный момент? (в основном имеются три причины). Эти три причины следующие:
Потерянные депозитные проценты.
Риск
Эффекты инфляции.
Теперь мы более детально рассмотрим три причины, которые указаны в примере 2.
Потерянные проценты.
Если вам не дают возможность потратить ваши деньги на протяжении целого годы, вы соответственно не можете положить их на депозитный счет в банк или в паевой фонд. В данном случае в конце года вы могли бы получить назад ваши деньги, но, кроме того, еще и проценты на них. Таким образом, если инвестиционные возможности не предлагают вам аналогичного возврата, у вас появляются альтернативные издержки. Альтернативные издержки возникают тогда, когда одно решение лишает вас возможности получить выгоду от другого решения, например, что вы положите деньги в банк.
Любое решение по инвестированию должно, если оно будет вас делать более богатым, давать вам больший возврат, чем сравнимая с ней другая возможность. Иными словами, если компания Billingsgate Battery может разместить деньги в банке на депозитный счет, в качестве альтернативы на покупку машины, тогда прибыль от инвестирования в машину, должна быть лучше, чем прибыль от инвестирования в банк. Если банк предлагает большую прибыль, тогда организация станет более богатой, если она просто поместит деньги на депозитный счет.
Риск
Покупка машины для производства продукта, который будет продаваться на рынке, очень часто является рискованным мероприятием. Ситуация может развиваться не так, как ожидалось.
Пример 3. Можете ли вы предложить причины, по которым ситуация может развиваться не так, как ожидается для компании Billingsgate Battery?
Наш ответ может включать следующее:
Машина может не работать так, как ожидается; она может сломаться, что приведет к уменьшению производства и продаж
Продажи продукта могут оказаться не столь хорошими, как ожидалось
Срок жизни продукта может оказаться короче, чем ожидалось
Расходы на персонал могут оказаться выше, чет ожидалось
Деньги, полученные от продажи машины, могут оказаться меньше, чем оценивалось.
Чрезвычайно важно помнить, что решение о том, инвестировать или нет данную машину, должно быть принято до того, как возникнет, какая бы то ни было из проблем, перечисленных в примере 3.
Только после того как машина была куплена, мы можем обнаружить, что предполагаемый уровень продаж не будет достигнут. Мы может изучить отчеты и аналитические исследования рынки; мы можем запустить сложные маркетинговые исследования, и они нам помогут увеличить доверие к результату; мы можем развернуть рекламную кампанию и пытаться способствовать увеличению продаж, однако мы все равно прыгаем в темноту и должны принять риск, если мы хотим сделать выгодное вложение.
Обычно люди хотели бы получить большую норму прибыли, когда они считают, что серьезным фактором будет являться риск. Примеры этому в реальной жизни найти не очень сложно. Один из них это то, что банки ссужают деньги под большие проценты тем заемщикам, кого банки считают более рискованными, чем тем, кто может предложить хорошее обеспечение для займа и может указать на регулярный источник дохода.
Возвращаясь назад к инвестиционным возможностям компании Billingsgate Battery, недостаточно сказать, что мы не должны рекомендовать инвестиции, если норма прибыли от них выше, чем та, которая получается, от депозита в банке. Ясно, что мы хотели бы иметь норму прибыли выше уровня процентной ставки по банковским депозитам, поскольку логическим эквивалентом инвестирования в покупку машины является не размещение денег на депозите – им является альтернативная инвестиция, которая имеет риск, аналогичный инвестированию покупки машины.
Мы обычно ожидаем более высокую норму прибыли от инвестиционных проектов, в которых риск считается более высоким. Насколько рискован определенный проект и, соответственно, насколько высокой должна быть премия за риск, это вопрос, с которым очень сложно работать. Обычно необходимо придти к неким выводам по поводу этих вопросов.
Инфляция.
Если у вас на год отобрали 100 фунтов, когда вы через год их, в конце концов, получите, вы не сможете купить столько же товаров и услуг, как вы могли бы это сделать год тому назад. В целом вы не сможете купить столько же кусков хлеба, билетов в кино, или автобусных билетов за 100 фунтов, как вы могли бы сделать это год тому назад. Это называется инфляцией. Ясно, что инвестор должен получить компенсацию за свою потерю способности покупать товары, если существует желание, чтобы инвестиции выполнялись. Все это добавляется к норме прибыли, которая принимает во внимание ту норму прибыли, которая была бы получена при альтернативном инвестировании с аналогичным риском.
Действия разумного инвестора.
Просуммировав то, что мы обсудили, мы можем сделать вывод, что разумный инвестор, желающий увеличить свое богатство, будет готов сделать свои инвестиции лишь в том случае, если они скомпенсируют ему потерю возможных процентов по депозитам, потерю покупательной способности денег и тот факт, что ожидаемая прибыль может так и не материализоваться (риск). Это обычно оценивается тем, что мы пытаемся выяснить, насколько большую норму прибыли, чем базовая процентная ставка (которая включает в себя инфляцию) плюс премия за риск, позволяет нам получить предлагаемая инвестиция.
Давайте вернемся к примеру с компанией Billingsgate Battery. Мы помним, что потоки денег от данной инвестиции являются следующими:
| Немедленно | Стоимость машины | (100) |
| 1 год | Суммарный доход до амортизации | 20 |
| 2 год | Суммарный доход до амортизации | 40 |
| 3 год | Суммарный доход до амортизации | 60 |
| 4 год | Суммарный доход до амортизации | 60 |
| 5 год | Суммарный доход до амортизации | 20 |
| 5 год | Продажа машины | 20 |
Теперь давайте предположим, что вместо того, чтобы сделать эту инвестицию, организация может сделать альтернативную инвестицию с аналогичным риском и получать прибыль 20% в год. Мы уже видели, что для инвестирования недостаточно просто сравнить исходные потоки денег. Было бы полезно, если бы мы могли выразить каждый из этих потоков денег в аналогичных терминах так, чтобы мы могли сделать прямые сравнения между суммой этих потоков денег и немедленным инвестированием 100000 фунтов. На самом деле мы это можем сделать. (см. Пример 8, гл.2)
Некоторые практические замечания.
Когда мы анализируем вопросы, связанные с оценкой инвестиций, имеется целый ряд практических вопросов, о которых мы должны думать.
Расходы. Мы должны принимать во внимание только те расходы, которые будут варьировать в зависимости от принятого в нашем решении анализа. Расходы, которые будут аналогичными вне зависимости от того, какое решение мы принимаем, должны игнорироваться. Например, непрямые расходы, которые возникают в равных количествах вне зависимости от того, сделали мы инвестиции, или нет, должны игнорироваться, даже, несмотря на то, что инвестиции не могут происходить без той инфраструктуры, на поддержание которой используются эти непрямые расходы. Аналогичным образом расходы в прошлом также должны игнорироваться, поскольку они не контролируются и не варьируют в зависимости от принятого решения.
Альтернативные расходы. Альтернативные затраты возникают в результате того, что мы должны принять во внимание возможную пользу, от которой мы отказались. Например, когда мы рассматриваем вопрос о том, стоит ли использовать машину для производства нового продукта, важной альтернативной издержкой должна являться немедленная реализуемая цена машины.
Налоги. Инвесторы заинтересованы в прибыли после налогов, которая генерируется организацией, и поэтому налоги являются важным вопросом при принятии решения об инвестициях. Прибыль от инвестиций будет подвергнута налогообложению и инвестирование может приводить к тому, что налоги будут снижены. Иными словами, налогообложение может оказать значительный эффект на потоки денег, которые идут в проекте, и неспособность принять во внимание налоги, на практике может привести к тому, что будет принято неправильное решение. Некоторые (если не все) методы налогообложения, связанные с нынешними доходами, будут выплачены позднее, обычно в следующий год. Таким образом, время прохождения потоков денег, связанных с налогами, необходимо принимать во внимание при подготовке отчета о потоках денег для проекта.
Поток денег не равняется потоку прибыли. Мы уже видели, что для методов NPV, IRR и срока окупаемости инвестиционного проекта, для оценки инвестиций нас интересуют потоки денег, а не потоки прибыли. В проблеме, которая требует применения любого из этих методов, могут быть получены только детали прибыли для инвестиций и они должны корректироваться для того, чтобы получить потоки денег. Помните, что суммарные прибыли не денежных расходов (амортизации) – это аппроксимация потоков денег за данный период, и поэтому вы должны вернуться к этим цифрам. Когда данные выражаются в значениях прибыли, а не финансовых потоков, необходима корректировка на размер капитала. Некоторая корректировка, принимающая во внимание изменения в инвестициях, акциях и кредиторах также должна приниматься во внимание. Например, запуск нового продукта может привести к увеличению потребности в капитале. Эта потребность в дополнительном капитале должна быть принята во внимание при расчетах NPV, как часть начальных расходов. Однако дополнительный капитал может быть высвобожден в конце работы проекта. Этот возврат денег в конце проекта также должен приниматься во внимание в ваших расчетах.
Допущения конца года. Во всех приведенных выше примерах мы полагали, что потоки денег возникают в конце соответствующего года. Это упрощенное допущение, которое используется для того, чтобы сделать расчеты более простыми. Однако вполне возможно рассчитывать потоки денег более точно. Допущение явно нереалистично, поскольку деньги должны выплачиваться сотрудникам еженедельно или ежемесячно, а потребители будут платить в течение месяца или двух после покупки продукта. Тем не менее, по всей вероятности, это не очень серьезное отклонение от истины. Мы должны, однако, понимать, что ничто в анализировавшихся методах не требуется, чтобы это допущение было сделано.
Выплаты по процентам. Когда мы используем технику дисконтированных потоков денег, выплаты по процентам, которые должны быть сделаны при расчете потоков денег в этот период, не должны приниматься во внимание. Соответствующие значения это суммарная прибыль до выплаты процентов и амортизации. Фактор дисконтирования уже принимает во внимание стоимость финансирования, и поэтому если при расчетах потоков денег принимать во внимание выплаты по процентам, это привело бы к двойным подсчетам.
Другие факторы. Принятие решений в инвестиционных проектах не должно рассматриваться в качестве механического упражнения. Результаты, полученные из определенных методов оценки инвестиций при принятии решений, являются лишь одним фактором. Могут быть и более широкие вопросы, связанные с тем, что мы должны принимать во внимание, вопросы, которые значительно сложнее можно выразить в численном виде. Например, региональная автобусная компания может рассматривать инвестиции в открытие новой автобусной линии, которой бы хотели пользоваться местные жители. Хотя расчеты NPV могут указать, что это инвестирование может привести к потерям, может случиться так, что отказ от инвестиций в открытие новой линии, приведет к проблемам по возобновлению лицензии данной компании. В такой ситуации, прежде чем будет принято окончательное решение, должны быть взвешены размеры возможной потери, полученные в результате всех расчетов, против возможности потери лицензии. Таким образом, факторы, которые очень сложно, или невозможно выразить количественно, могут, тем не менее, оказывать воздействие на экономические результаты. Надежность прогнозов и достоверность допущений, использующихся при расчетах, также играют серьезную роль при принятии окончательного решения. Мы часто можем видеть, что для информации, полученной из разных источников, могут применяться различные техники для того, чтобы принять во внимание риск и оценить чувствительность к любым неточностям, которые мы обнаруживаем.
4. ПРАКТИЧЕСКАЯ ЧАСТЬ
Контрольный расчет предусматривает построение на основе исходных данных, представленных в операционных бюджетах, следующих форм прогнозной финансовой отчетности:
прогнозный бюджет денежных средств;
прогнозный отчет о прибылях и убытках;
прогнозный баланс.
Экономическая ситуация:
На предприятии начата подготовка генерального бюджета на следующий прогнозный период - 1 год с поквартальной разбивкой. Прогнозные показатели функционирования предприятия представлены в табл. 1 (исходные данные для решения задачи).
Таблица 4.1 - Прогнозные показатели функционирования предприятия
|
Показатель |
кварталы | Итого | |||
| I | II | III | IV | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Прогнозный объем реализации в натуральных единицах | 800 | 800 | 800 | 800 | 3200 |
| Прогнозная цена реализации единицы изделия | 90 | 90 | 90 | 90 | |
| Процент квартального объема реализации, оплачиваемый в квартале реализации | 70% | ||||
| Процент квартального объема реализации, оплачиваемый в следующем квартале | 30% | ||||
| Процент от реализации следующего квартала для запаса на конец текущего квартала | 10% | ||||
| Запас готовой продукции на конец прогнозного периода в натуральных единицах | 100 | ||||
| Величина потребности в материале на единицу изделия в натуральных единицах | 4 | 4 | 4 | 4 | |
| Процент от количества материала, необходимого для производства в следующем квартале для запаса на конец текущего квартала | 10% | ||||
| Запас материала на конец прогнозного периода в натуральных единицах | 320 | ||||
| Цена единицы материала | 2 | 2 | 2 |
2 |
|
| Процент квартальных закупок, оплачиваемых в квартале закупок | 50% | ||||
| Процент квартальных закупок, оплачиваемых в следующем квартале | 50% | ||||
| Величина прямых затрат труда на единицу изделия в часах | 5 | 5 | 5 |
5 |
|
| Стоимость прямых затрат труда (в час) | 5 | 5 | 5 |
5 |
|
| Переменная ставка накладных расходов | 2 | 2 | 2 |
2 |
|
| Общая величина прогнозных постоянных накладных расходов (включая амортизацию) | 6000 | 6000 | 6000 |
6000 |
|
| Величина амортизации | 3250 | 3250 | 3250 |
3250 |
|
| Переменные коммерческие и управленческие расходы на единицу продукции | 4 | 4 | 4 |
4 |
|
| Постоянные коммерческие и управленческие расходы постатейно: | 12 750 | 9950 | 11 150 |
9950 |
|
| Реклама | 1100 | 1100 | 1100 |
1100 |
|
| Страхование | 2800 | ||||
| Заработная плата | 8500 | 8500 | 8500 |
8500 |
|
| Аренда | 350 | 350 | 350 |
350 |
|
| Налоги | 1200 | ||||
| Величина денежных средств, необходимая для закупки оборудования | 0 | 0 | 0 |
0 |
|
| Величина кредитования | |||||
| Годовая ставка процента за банковский кредит | 20% | ||||
| Ставка налогообложения прибыли | 24% | ||||
Дополнительное внешнее финансирование может использоваться только в случае отрицательного значения величины денежных средств на конец прогнозного квартала. Дополнительной закупки оборудования не требуется. Состояние активов и пассивов предприятия на начало прогнозного периода представлено в виде баланса, статьи которого агрегированы (табл. 3.2).
Таблица 4.2 - Агрегированный баланс на начало прогнозного периода
|
Активы |
|
|
Оборотные средства: |
|
| Денежные средства | 5000 |
| Дебиторская задолженность | 15 000 |
| Материальные запасы | 474 |
| Запасы готовой продукции | 3268 |
| Итого оборотных средств | 23742 |
|
Основные средства: |
|
| Земля | 50 000 |
| Здания и оборудование | 200 000 |
| Накопленный износ | 60 000 |
| Итого основных средств | 190 000 |
|
Итого активов |
213 742 |
|
Пассивы |
|
|
Краткосрочные и долгосрочные_обязательства: |
|
| Счета к оплате (кредиторская задолженность) | 2700 |
| Налог, подлежащий оплате" | 4000 |
| Итого краткосрочных и долгосрочных обязательств | 6700 |
|
Собственный капитал: |
|
| Обыкновенные акции | 170 000 |
| Нераспределенная прибыль | 37 042 |
| Итого собственного капитала | 207 42 |
|
Итого пассивов |
213 742 |
Этап I
Построение бюджета реализации (табл. 3)
Процесс бюджетирования начинается с составления бюджета реализации. Бюджет реализации - это операционный бюджет, в котором содержится информация о прогнозе объема реализации в натуральных показателях, ценах и ожидаемом объеме выручки от реализации готовой продукции.
Цель данного бюджета - расчет прогнозного объема реализации по предприятию. Исходя из стратегии развития предприятия, его производственных мощностей и прогнозов в отношении емкости рынка сбыта определяется количество потенциально реализуемой продукции в натуральных единицах. Прогнозные отпускные цены используются для оценки объема реализации в стоимостном выражении.
Прогнозный объем реализации в натуральных единицах -Х11 - 800, Х12 - 800, Х13 - 800, Х14 - 800.
Прогнозная цена реализации - Х21 - 90, Х22 - 90,Х23 - 90, Х24 - 90.
Таблица 4.3 - Бюджет реализации
| № | Показатель | квартал | Итого | |||
| I | II | III | IV | |||
| 1 | Прогнозируемый объем реализации в ед. | 800 | 800 | 800 | 800 | 3200 |
| 2 | Цена реализации ед. | 90 | 90 | 90 | 90 | |
| 3 | Прогнозируемый объем реализации в ден. ед. | 72 000 | 72 000 | 72 000 | 72 000 | 288 000 |
Этап II
Построение прогноза поступления денежных средств (табл. 4)
На основании бюджета реализации сроится прогноз поступления денежных средств, т.е. прогноз оплаты реализованной продукции. Прогноз поступления денежных средств рассчитывается поквартально, исходя из условий оплаты продукции. Реализованная продукция может быть оплачена следующими видами платежей: предоплата, оплата по факту получения продукции и продажа с временной отсрочкой платежа (кредит). При условии, что дебиторская задолженность на начало прогнозного периода будет оплачена в первом квартале, расчет поступления денежных средств в первом квартале осуществляется по формуле:
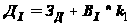
Расчет поступления денежных средств во втором и последующих кварталах определяется по формуле:
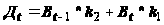 ,
где Д - величина поступления денежных средств;
ЗД - дебиторская задолженность на начало прогнозного периода;
В - выручка от реализации товарной продукции;
k1 - коэффициент инкассации, т.е. процент квартального объема реализации, оплачиваемый в квартале реализации;
k2 - коэффициент инкассации, т.е. процент квартального объема реализации, оплачиваемый в следующем квартале.
Величина дебиторской задолженности на начало прогнозного периода переносится из формы баланса на начало прогнозного периода - Z11.
Процент квартального объема реализации, оплачиваемый в квартале реализации - Х17 - 70%.
Процент квартального объема реализации, оплачиваемый в следующем квартале - X18 - 30%.
Таблица 4.4 - Прогноз поступления денежных средств
| № | Показатели | квартал | ||||
| I | II | III | IV | Итого | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 | Дебиторская задолженность на начало прогнозного периода | 15 000 | 15000 | |||
| 2 | Реализация I квартала | 50 400 | 21600 | 72 000 000 | ||
| 3 | Реализация II квартала | 50 400 | 21600 | 72 000 | ||
| 4 | Реализация III квартала | 50 400 | 21600 | 72 000 | ||
| 5 | Реализация IV квартала | 50 400 | 50 400 | |||
| 6 | Общие поступления денежных средств | 65 400 | 72000 | 72 000 | 281 400 | |
| 7 | Процент квартального объема реализации, оплачиваемый в квартале реализации | 70 | ||||
| 8 | Процент квартального объема реализации, оплачиваемый в следующем квартале | 30 | ||||
Этап III
Построение производственного бюджета (табл. 5)
Производственный бюджет - это программа, которая определяет номенклатуру и объем производства в прогнозном периоде. Цель построения данного бюджета - расчет прогнозного объема производства с учетом наличия производственных мощностей, исходя из результатов расчета бюджета реализации и целевого остатка произведенной, но нереализованной продукции (запасов готовой продукции).
Запас готовой продукции на конец прогнозного периода принято выражать в процентах относительно объема продаж следующего периода. Следовательно, запас готовой продукции в натуральных единицах на конец прогнозного периода рассчитывается следующим образом:
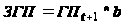 ,
ГП - величина готовой продукции в натуральных единицах;
ЗГП - запас готовой продукции в натуральных единицах;
b - процент от реализации продукции следующего квартала для запаса на конец текущего квартала.
Ежеквартально необходимый общий объем производства готовой продукции в натуральных единицах определяется как планируемый объем реализации плюс желаемый запас продукции на конец периода минус запасы готовой продукции на начало периода:
ОГПt = ЗГПt+1 + ГПt – ЗГПt,
где ОГП - общий объем производства готовой продукции в натуральных единицах.
Процент от реализации следующего квартала для запаса на конец текущего квартала - Х51 - 10%.
Запас готовой продукции на конец прогнозного периода - Х61 - 100.
Таблица 4.5 - Производственный бюджет
| № | Показатели | квартал | Итого | |||
| I | II | III | IV | |||
| 1 | Запас готовой продукции на конец прогнозного периода | 80 | 80 | 80 | 100 | 340 |
| 2 | Общая потребность в изделиях | 880 | 880 | 880 | 900 | 3540 |
| 3 | Запас готовой продукции на начало прогнозного периода | 76 | 80 | 80 | 80 | 316 |
| 4 | Количество ед., подлежащих изготовлению | 804 | 800 | 800 | 820 | 3224 |
| 5 | Процент от продаж следующего квартала для запаса на конец текущего квартала | 10 | ||||
| 6 | Запас готовой продукции на конец прогнозного периода | 100 | ||||
Этап IV
Построение бюджета прямых затрат на материалы (табл. 6)
Бюджет прямых затрат сырья и материалов - это количественное выражение планов относительно прямых затрат предприятия на приобретение основных видов сырья и материалов. Прямые затраты на сырье и материалы - это затраты на сырье и материалы, из которых производится конечный продукт. Бюджет составляется на основе данных об объеме производства, нормативах затрат сырья на единицу производимой продукции, целевых запасах сырья на начало и конец прогнозного периода, ценах на сырье и материалы. Цель построения бюджета состоит в определении потребности в сырье и материалах, объеме закупок и общей величины расходов на их