Рентабельность функционирования предприятия и пути ее повышения
Таким образом, можно сделать вывод о том, что доходность собственного капитала выше доходности всех активов предприятия, т.е. анализируемое предприятие эффективно использует свои финансовые рычаги для повышения рентабельности.
Вторым показателем, наиболее полно характеризующим финансовую деятельность ЗАО «Иркутский завод низковольтных устройств», является показатель рентабельности собственного капитала, который был рассмотрен выше. Однако, для более удобного представления данных, участвующих в расчете рентабельности собственного капитала, занесем их в таблицу.
Таблица 2.5
Анализ финансовой рентабельности ЗАО «Иркутский завод низковольтных устройств»
|
Показатели млн.руб. |
За пред. год | За отчет. год |
Отклонение |
Темп роста, % |
| Чистая прибыль | 326214 | 152567 | 173647 | 46,77 |
| Среднегодовая стоимость собственного капитала | 500612,5 | 727764,5 | 227152 | 145,37 |
| Рентабельность собственного капитала, % | 65,16 | 20,96 | 44,20 | 32,17 |
Данные таблицы показывают, что финансовая рентабельность предприятия снизилась в отчетном году на 44,20% по сравнению с предшествующим периодом. На изменение уровня рентабельности против прошлого года повлияли изменения суммы чистой прибыли, полученной предприятием, и суммы собственного капитала, вложенного в предприятие.
Влияние изменения чистой прибыли на рентабельность собственного капитала составило:
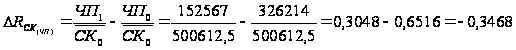 млн.
руб., или 34,68%.
Влияние изменения величины собственного капитала на финансовую рентабельность составило:
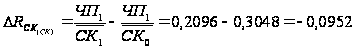 млн. руб., или
9,52%.
Таким образом, сокращение чистой прибыли в отчетном периоде на 173647 млн. руб., или на 53,23% (100%46,77%), вызвало сокращение прибыли на 1 руб. собственного капитала на 34,68 коп. При этом рост среднегодовой стоимости собственного капитала на 227152 млн. руб., или 45,37%, также отрицательно повлиял на рентабельность собственного капитала и составил 9,52 коп. прибыли на 1 руб. собственного капитала.
Кроме того, как было отмечено выше, ставку доходности (рентабельность собственного капитала) можно представить расширенным образом, используя формулы (1.12) и (1.13). Однако для этого, согласно расчету, нам необходимы некоторые показатели, расчет которых приведены ниже в таблице.
Таблица 2.6
Анализ рентабельности собственного капитала.
|
Показатели руб. |
За пред. год | За отчет.год | Отклонение | Темп роста, % |
| Финансовая структура капитала (ФСК) | 1,0666 | 1,0708 | 0,0042 | 100,39 |
|
Показатели руб. |
За пред. год | За отчет.год | Отклонение | Темп роста, % |
|
Коэффициент оборачиваемости активов (КОА) |
1,8022 | 1,0043 | 0,7979 | 55,73 |
| Норма эксплуатационной прибыльности до налога по результатам (НЭП) | 0,3541 | 0,2083 | 0,1458 | 58,83 |
| Ставка налогообложения (СН) | 0,9573 | 0,9359 | 0,0214 | 97,76 |
| Доля чистой прибыли в текущей прибыли (ДЧП) | 1 | 1 | 0 | 100,00 |
| Рентабельность собственного капитала (RСК), % | 65,16 | 20,96 | 44,20 | 32,17 |
Как показывают данные таблицы, рентабельность собственного капитала упала в отчетном периоде на 44,20%. Причем это изменение было вызвано под действием изменения ряда таких факторов, как изменение финансовой структуры капитала, коэффициента оборачиваемости активов, нормы эксплуатационной прибыльности, ставки налогообложения. Определим влияние изменения названных факторов на обобщающий показатель, применяя формулы (1.14), (1.15), (1.16), (1.17), (1.18):
1) влияние изменения финансовой структуры капитала:
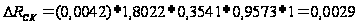 руб., или 0,29%
2) влияние изменения оборачиваемости активов:
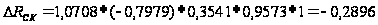 руб., или 28,96%
3) влияние изменения нормы эксплуатационной прибыли:
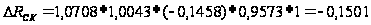 руб., или –15,01%
4) влияние изменения ставки налогообложения:
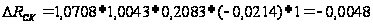 руб., или 48%
5) влияние изменения доли чистой прибыли в текущей прибыли:
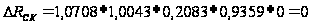 руб., или 0%.
Данные расчеты позволяют сделать вывод о том, что лишь благодаря улучшению финансовой структуры на 0,42% доходность собственного капитала ЗАО «Иркутский завод низковольтных устройств» выросла (хотя и незначительно) и составила 29 коп. на один рубль вложенных средств в собственный капитал. Остальные факторы отрицательно повлияли на рентабельность собственного капитала, причем наибольшее влияние оказала оборачиваемость активов: замедление оборачиваемости на 44,27% (100%55,73%) по сравнению с прошлым годом повлекло снижение доходности собственного капитала на 28,96%. Также необходимо отметить, что вследствие отсутствия за анализируемый период чрезвычайных расходов и доходов у предприятия, доля чистой прибыли предприятия в текущей прибыли не изменилась и не повлияла на рентабельность собственного капитала.
2.3 Анализ рентабельности продукции
Изучение основной деятельности начнем с расчета уровней рентабельности по показателям прибыли, отражаемым в отчетности предприятия. Используя формулу (1.19), получаем результаты за 2006 и 2007 года соответственно:
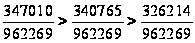
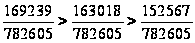
или
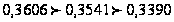
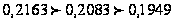 .
Полученные данные свидетельствуют о верности неравенства и говорят о том, что уровень рентабельности, рассчитанный на основе показателя прибыли от реализации, будет выше уровня рентабельности, рассчитанного с использованием налогооблагаемой прибыли, вследствие имевших место в анализируемом периоде процентов к получению, доходов от участия в других организациях, а также операционных и внереализационных доходов и расходов. В свою очередь, последний показатель также превысит уровень рентабельности, исчисленный исходя из чистой прибыли, т.к. разницу в числителях формулы составит налог на прибыль и иные аналогичные обязательные платежи.
Для характеристики рентабельности реализованной продукции ЗАО «Иркутский завод низковольтных устройств» применим формулу (1.20), а расчет произведем в таблице.
Таблица 2.7
Анализ рентабельности реализованной продукции ЗАО «Иркутский завод низковольтных устройств»
|
Показатели млн. руб. |
За базисный период | По базису на фактически реализованную продукцию | Фактическая себестоимость при базисных ценах | За отчетный период |
| Выручка от реализации | 962269 | 650004 | 650004 | 782605 |
| Полная себестоимость реализованной продукции | 615259 | 415607,5 | 613366 | 613366 |
| Прибыль от реализации | 347010 | 234396,5 | 36638 | 169239 |
| Рентабельность реализованной продукции, % | 56,40 | 56,40 | 5,97 | 27,59 |
Из таблицы видно, что реальный размер прибыли, которую приносит предприятию каждый рубль произведенных затрат по ее выпуску и реалиизации, снизился в 2007 году по сравнению с предыдущим годом на 28,81% (27,59%56,40%). Причем на это снижение оказало воздействие ряда факторов, а именно: влияние изменения себестоимости выпускаемой продукции снизило уровень рентабельность реализованной продукции на 50,43% (5,97%56,40%); влияние изменения оптовых цен на реализованную продукцию повысило уровень рентабельности на 21,62% (27,59%5,97%). При этом необходимо отметить, что структура ассортимента выпускаемой продукции на предприятии практически не изменилась и не повлияла существенным образом на уровень рентабельности реализованной продукции и составила 0% (56,40%56,40%).
Кроме того, для осуществления контроля за себестоимостью реализованной продукции, а также за изменениями в политике ценообразования на исследуемом предприятии, произведем расчет рентабельности продаж в таблице на основании формулы (1.21).
Таблица 2.8
Анализ рентабельности продаж ЗАО «Иркутский завод низковольтных устройств».
|
Показатели млн. руб |
За предыд. год | За отчет. год | Отклонение | Темп роста, % |
| Выручка от реализации | 962269 | 782605 | 179664 | 81,33 |
| Полная себестоимость реализованной продукции | 615259 | 613366 | 1893 | 99,69 |
| Прибыль от реализации | 347010 | 169239 | 177771 | 48,77 |
| Рентабельность продаж, % | 36,06 | 21,63 | 14,44 | 59,97 |
Как показывают данные приведенной таблицы, рентабельность продаж за отчетный год снизилась по сравнению с предыдущим годом на 40,03% (100%59,97%), что в абсолютном выражении составило 14,44%. Причем на это снижение оказало влияние изменения отпускных цен и себестоимости на реализованную продукцию.
Влияние изменения оптовых цен на рентабельность продаж рассчитывается по формуле (1.22):
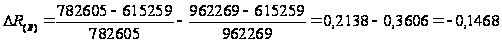 или 14,68%.
Влияние изменения себестоимости на рентабельность реализованной продукции определяется по формуле (1.23):
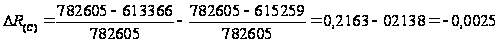 или 0,25%.
Из представленных расчетов видно, что снижение оптовых цен на реализованную продукцию на 179664 млн. руб. (или на 18,67%) в отчетном периоде вызвало уменьшение прибыли на каждый рубль реализованной продукции на 14,68 коп. В то же время небольшое сокращение полной себестоимости на 1893 млн. руб. (или на 0,31%) повлекло незначительное увеличение уровня рентабельности продаж на 0,25%.
3. Методы повышения рентабельности предприятия
Многообразие показателей рентабельности определяют альтернативность поиска путей повышения. Каждый из исходных показателей раскладывается в факторную систему с различной степенью детализации, что задает границы выявления и оценки производственных резервов.
При анализе путей повышения рентабельности важно разделять влияние внешних и внутренних факторов. Такие показатели, как цена продукта и ресурса, объем потребляемых ресурсов и объем производства продукции, прибыль от реализации и рентабельность продаж, находятся между собой в тесной функциональной связи.
Доходность производства продукции рассматривается как произведение коэффициента производительности ресурсов и коэффициента соотношения цен единицы продукта и единицы ресурса. Последнее соотношение обычно называют финансовой производительностью (дефлятором) цены. Дефлятор цены это показатель, характеризующий меру возмещения дополнительных затрат в цене реализуемой продукции в результате повышения себестоимости (затрат ресурсов за счет роста цен на ресурсы)3.
Крупные предприятия главное внимание обращают на проблемы контроля за изменениями промышленной производительности и стараются снижать роль внешнего фактора (финансовой производительности). Дело в том, что одним из условий процветания предприятия является расширение рынка сбыта продукции за счет снижения цены на предлагаемые товары. Поскольку этот процесс не сопровождается снижением цен на потребляемые ресурсы, то роль дефлятора цены в формирование доходности предприятия понижается. Это естественным образом переключает сферу усилий руководства на контроль за изменением промышленной производительности, т.е. за внутренними факторами: снижение материалоемкости и трудоемкости, повышение отдачи основных средств (машин, оборудования и т. д.).
Анализ безубыточности является одним из наиболее важных направлений финансового анализа предприятия. Кроме того его применение необходимо также при формировании рентабельного ассортимента продукции на предприятии, установлении цен и разработке эффективной ценовой политики.
Анализ уровня и динамики показателей рентабельности проводился на примере ЗАО «Иркутский завод низковольтных устройств». Как показывают результаты проведенного исследования, в целом по предприятию наблюдается сокращение рентабельности хозяйственной деятельности. Так, например, доходность вложенных средств собственников предприятия в имущество, упала по сравнению с прошлым 2006 годом на 67,95%; рентабельность оборотного, или рабочего, капитала также снизилась на 67,31%; рентабельность основной, производственной деятельности – на 69,58% (при исчислении рентабельности с использованием чистой прибыли) и на 68,88% (с использованием валовой прибыли в качестве дохода).
Основной причиной такого снижения послужило достаточно резкое снижение валовой прибыли от осуществления основной деятельности ЗАО «Иркутский завод низковольтных устройств» на 177747 млн. руб. Причем большое влияние на это оказало изменение производственной себестоимости в отчетном году, что привело к снижению рентабельности производственной деятельности на 74,48 %. В то же время изменение оптовых цен на реализованную продукцию увеличило уровень рентабельности на 52,64%. Остальные факторы не оказали существенного влияния.
Другим, не менее важным фактором, оказавшим влияние на рентабельность хозяйственной деятельности стало замедление оборачиваемости материальных оборотных средств в результате их удельного роста по отношению к всему имуществу предприятия на 54,01%. Это влияние сказалось на уменьшении рентабельности производственной деятельности на 36,87%. Кроме того, увеличение доли основных производственных фондов в о общей стоимости имущества предприятия на 52 281 млн. руб. также снизило рентабельность на 19,01%.
Основным показателем, дающим оценку эффективности инвестиций собственников ЗАО «Иркутский завод низковольтных устройств», является показатель рентабельности (доходности) собственного капитала. Он, как и показатели рентабельности хозяйственной деятельности, упал в отчетном году на 44,20%. Причем наибольшее влияние оказало замедление оборачиваемости активов на 44,27%, что вызвало спад уровня доходности собственного капитала на 28,96%.
Что касается показателей рентабельности продукции, то они также снизились в 2007 году. Так, показатель рентабельности реализованной продукции составил в отчетном году 27,59%, что на 28,81% ниже предыдущего. Рентабельность продаж ЗАО «Иркутский завод низковольтных устройств» также упал на 14,44% по сравнению с предыдущим годом, а его темп роста сократился практически вдвое и составил лишь 59,97%.
Таким образом, на основании полученных данных в результате проведения анализа уровня и динамики рентабельности ЗАО «Иркутский завод низковольтных устройств» можно сделать вывод о том, что предприятие обладает чрезмерными производственными запасами для осуществления своей деятельности. Более того, оно приобретает в отчетном году неоправданное количество основных производственных фондов и материалов для производства товаров, работ, услуг, в то время как объем реализованной продукции находятся в состоянии спада.
Данному предприятию можно порекомендовать снижать себестоимость выпускаемой продукции, вводить в эксплуатацию более технологичное оборудование, обеспечивающее меньшие затраты времени и труда, проводить стимулирующие работы по реализации продукции и т.п., т.е. использовать имеющиеся резервы повышения рентабельности.
Заключение
Показатели рентабельности производства имеет особенно важное значение в современных, рыночных условиях, когда руководству предприятия требуется постоянно принимать ряд неординарных решений для обеспечения прибыльности, а, следовательно, финансовой устойчивости предприятия.
Рентабельность характеризует результативность деятельности организации. Показатели рентабельности позволяют оценить, какую прибыль имеет фирма с каждого рубля средств, вложенных в активы предприятия. Существуют различные группировки системы показателей рентабельности. Например, классификация с подразделением показателей рентабельности на показатели рентабельности хозяйственной деятельности, показатели рентабельности, характеризующие финансовую деятельность организации и показатели рентабельности продукции.
Рентабельность хозяйственной деятельности отражает норму возмещения (вознаграждения) на всю совокупность источников, которые используются предприятием для осуществления своей деятельности.
Финансовая рентабельность характеризует эффективность инвестиций собственников предприятия, которые предоставляют ему ресурсы или оставляют в его распоряжении всю или часть принадлежащей им прибыли с целью получения максимального дохода в будущем.
Факторы, оказывающие влияние на рентабельность производства, многочисленны и многообразны. Одни из них зависят от деятельности конкретных коллективов, другие связаны с технологией и организацией производства, эффективности использования производственных ресурсов, внедрением достижений научнотехнического прогресса.
Показатели рентабельности имеют более или менее значительные колебания по годам, что является следствием изменения цен реализации и себестоимости продукции. На уровень реализационных цен прежде всего влияют количество и качество товарной продукции. В настоящее время большинство предприятий являются нерентабельными (убыточными) или малорентабельными, что является следствием экономического кризиса в стране.
Показатели рентабельности являются важными характеристиками факторной среды формирования прибыли предприятий. Поэтому они обязательны при проведении сравнительного анализа и оценке финансового состояния предприятия. При анализе производства показатели рентабельности используются как инструмент инвестиционной политики и ценообразования. Показатели рентабельности продукции могут ответить на вопросы, касающиеся определения эффективности основной деятельности предприятия по производству и реализации товаров, работ, услуг.
Список использованной литературы
1. Адамов, В.Е. Факторный индексный анализ [Текст]/ В. Е. Адамов. М.: Статистика, 2002.658 с.
2. Бакаев, А. С. Учетная политика предприятия [Текст]/ А. С.Бакаев, Л.З. Шнейдман.М.: Бухгалтерский учет, 2000. 435 с.
3. Баканов, М.И. Теория анализа хозяйственной деятельности М.И. Баканов, А.Д. Шеремет.– М.: Финансы и статистика,2003. 194 с.
4. Большаков, C. В. Финансовая политика и финансовое регулирование экономики переходного периода [Текст]: С.В. Большаков. М.: Финансы и статистика, 2005. – 512 с.
5. Ковалев, В.В. Финансовый анализ: управление капиталом. Выбор инвестиций. Анализ отчетности [Текст]/ В.В. Ковалев. 2е изд. – М.: Финансы и статистика, 2004. – 512 с.
6. Менеджмент [Текст]: Учебник/ под ред. И.Н. Герчиковой. – М.: Банки и биржи, ЮНИТИ, 2002. – 501 с.
7. Савицкая, Г.В. Анализ хозяйственной деятельности предприятия [Текст]/ Г.В. Савицкая. 3 изд. М.:ИНФРА – М, 2007.498 с.
8. Финансовый менеджмент: теория и практика [Текст]: учебник / под ред. Е.С. Стояновой. – 5е изд., перераб. и доп. – М.: Перспектива, 2000. – 656 с.
9. Финансовый менеджмент [Текст]: Учебное пособие/ под ред. М.В. Кудиной. М.: ФОРУМ, 2008. 256 с.
10. Экономика предприятия [Текст]: Учебник/ под ред. Н.А.Сафронова. М.: Юристъ, 1998.584с.
11. Шеремет, А.Д. Методика финансового анализа [Текст]/ А.Д. Шеремет, Р.С. Сайфуллин. – М.: ИНФРАМ, 2001. 176 с.
Форма № 1 Приложение
Бухгалтерский баланс
| Коды | ||||
| Форма № 1 по ОКУД | 0710001 | |||
| на 1 января 2007 г. | Дата (год, месяц, число) | 2007 | 01 | 01 |
| Организация: Закрытое акционерное общество «Иркутский завод низковольтных устройств» | по ОКПО | 80268254 | ||
| Идентификационный номер налогоплательщика | ИНН | 3823030800 | ||
| Организационноправовая форма / форма собственности: ЗАО | ||||
| Единица измерения: тыс. руб. | ||||
| АКТИВ | Код стр. | На начало отчетного периода | На конец отчетного периода |
| 1 | 2 | 3 | 4 |
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | |||
| Нематериальные активы | 110 | 3230 | 5860 |
| Основные средства | 120 | 98278 | 150559 |
| Незавершенное строительство | 130 | ||
| Доходные вложения в материальные ценности | 135 | 1052 | 1328 |
| Долгосрочные финансовые вложения | 140 | ||
| Отложенные налоговые активы | 145 | ||
| Прочие внеоборотные активы | 150 | ||
| ИТОГО по разделу I | 190 | 102560 | 157747 |
| II. ОБОРОТНЫЕ АКТИВЫ | |||
| Запасы | 210 | 188886,5 | 290896 |
| в том числесырье, материалы и другие аналогичные ценности | 211 | 37870 | 67774 |
| затраты в незавершенном строительстве | 213 | 56420 | 164420 |
| готовая продукция и товары для перепродажи | 214 | ||
| товары отгруженные | 215 | ||
| расходы будущих периодов | 216 | ||
| прочие запасы и затраты | 217 | ||
| Налог на добавленную стоимость по приобретенным ценностям | 220 | 1787 | |
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты | 230 | ||
| в том числе покупатели и заказчики | 231 | ||
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 240 | 713850 | 6354 |
| В том числе покупатели и заказчики | 241 | 709036 | 1154 |
| авансы выданные | 245 | ||
| прочие дебиторы | 246 | 5200 | |
| Краткосрочные финансовые вложения | 250 | ||
| Денежные средства | 260 | 513942,5 | |
| касса | 261 | 500000 | |
| расчетные счета | 262 | 450000 | |
| Прочие оборотные активы | 270 | ||
| ИТОГО по разделу II | 290 | 3170005 | 537585 |
| БАЛАНС | 300 | 3272565 | 695332 |
| ПАССИВ | Код стр. | На начало отчетного периода | На конец отчетного периода |
| 1 | 2 | 3 | 4 |
| III. КАПИТАЛ И РЕЗЕРВЫ | |||
| Уставный капитал | 410 | 2600000 | 2600000 |
| Собственные акции, выкупленные у акционеров | |||
| Добавочный капитал | 420 | ||
| Резервный капитал | 430 | ||
| Оборотный капитал | 431 | 206090 | 481607 |
| Нераспределенная прибыль(Непокрытый убыток) | 470 | 11000 | 10052 |
| Итого по разделу III | 490 | 2795090 | 3071555 |
| IV.ДОЛГОСРОЧНЫЕ ОЯЗАТЕЛЬСТВА | |||
| Займы и кредиты | 510 | ||
| Отложенные налоговые обязательства | 515 | 35860 | 36535 |
| Прочие и долговые обязательства | 520 | 82300 | 97110 |
| ИТОГО по разделу IV | 590 | 118160 | 133645 |
| V КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |||
| Займы и кредиты | 610 | ||
| Кредиторская задолженность | 620 | 168400 | 420800 |
|
В том числе: поставщики и подрядчики |
621 |
138170 |
379540 |
| задолженность перед персоналом организации | 622 | 19050 | |
| задолженность перед государственными внебюджетными фондами | 623 | 6600 | |
| задолженность по налогам и сборам | 624 | 4080 | |
| прочие кредиторы | 625 | 23015 | 1000 |
| авансы полученные | 626 | 3272 | |
| Задолженность перед учредителями по выплате доходов | 630 | ||
| Доходы будущих периодов | 640 | ||
| Резервы предстоящих расходов | 650 | ||
| Прочие краткосрочные обязательства | 660 | ||
| ИТОГО по разделу V | 690 | 359315 | 561687 |
| БАЛАНС | 700 | 3272565 | 695332 |
ОТЧЕТ О ПРИБЫЛЯХ И УБЫТКАХ ЗА 20062007гг.
Форма № 1
| Коды | ||||
| Форма № 2 по ОКУД | 0710002 | |||
| на 1 января 2007 г. | Дата (год, месяц, число) | 2007 | 12 | 30 |
| Организация: Закрытое акционерное общество «Иркутский завод низковольтных устройств» | по ОКПО | 80268254 | ||
| Идентификационный номер налогоплательщика | ИНН | 3823030800 | ||
| Организационноправовая форма / форма собственности: ЗАО | ||||
| Единица измерения: тыс. руб. | по ОКЕИ | 384 | ||
| ПОКАЗАТЕЛЬ | Код стр. | На начало отчетного периода | На конец отчетного периода |
| 1 | 2 | 3 | 4 |
| Доходы и расходы по обычным видам деятельности | |||
| Выручка (нетто) от продажи | 010 | 962269 | 782605 |
| Себестоимость проданных товаров, продукции, работ, услуг | 020 | 621504 | 619587 |
| Валовая прибыль | 029 | 340765 | 163018 |
| Управленческие расходы | 040 | 6245 | 6221 |
| Прибыль (убыток) от продаж | 050 | 34710 | 169239 |
| Прочие доходы и расходы | |||
| Прочие доходы | 090 | 690 | |
| Прочие расходы | 100 | +110 | 1996 |
| Прибыль (убыток) до налогообложения | 140 | 326104 | 1000 |
| Текущий налог на прибыль | 150 | ||
| Чистая прибыль (убыток) отчетного периода | 190 | 326214 | 152567 |