Управление дебиторской задолженностью (на примере ООО "Ритм")




Рис. 2.2. Структура управления ООО «РИТМ»
Работники сектора торговли осуществляют продажу товара. Хозяйственная часть занимается обслуживанием торгового оборудования, охраной помещения, а также уборкой торгового зала и прилегающих к нему территорий. Работник склада принимает товар, осуществляет его хранение и выдает со склада.
В работе предприятия используются информационные программы «1С – Бухгалтерия», «Консультант +».
Подводя итог, можно сказать, что в целом работа общества заключается в том, чтобы торговые услуги населению имели высокое качество, были доступны для населения и экономически выгодны для предприятия.
Анализ основных экономических показателей ООО «Ритм»
В современных условиях хозяйствования на предприятие влияют различные факторы: внутренние, на которые они способны воздействовать, и внешние, к которым вынуждены приспосабливаться. Внутренние факторы – это, прежде всего, состояние основных и оборотных фондов, финансов предприятия; внешние – денежно-кредитная, налоговая политика государства, уровень инфляции, состояние фондового рынка, фаза экономического цикла и другие. Все они практически переплетены между собой, некоторые могут выступать одновременно внутренними и внешними (амортизация, платежи, инвестиционная активность предприятия). И сами факторы изменяются под влиянием развития рыночных отношений, поэтому финансовое состояние предприятия отражает все названные процессы. К результирующим показателям экономического уровня производства относятся: производительность труда, рентабельность продукции, затраты на один рубль реализации, себестоимость единицы продукции, прибыль на один рубль фонда оплаты труда, фондоотдача, эффективность капитальных вложений. Эти показатели характеризуют уровень использования всех производственных ресурсов, организацию работы на предприятии. К обобщающим можно отнести показатели, характеризующие степень механизации и автоматизации производства; показатели, характеризующие экономию основных видов материальных и топливно-энергетичских ресурсов, относительное уменьшение численности работников путем повышения технического уровня производства; рост производительности труда в результате повышения технического уровня производства; снижение себестоимости продукции путем внедрения мероприятий, повышающих технический уровень производства. Обобщающим показателем является показатель затрат на один рубль реализации. Самым объективным показателем является себестоимость единицы продукции (характеризует конечные результаты деятельности). Резюмируя сказанное, проведем анализ основных экономических показателей ООО «РИТМ».
Динамика основных экономических показателей работы предприятия в 2005-2007 гг. представлена в табл П.1.1.
Проведем анализ структуры и динамики объема продаж за 2005-2006 гг. на основе данных, приведенных в табл. 2.1.
Таблица 2.1
Анализ структуры и динамики объема продаж за 2005-2006 гг.
| Показатели | 2005 г. | 2006 г. | Темп роста, % | Отклонения | |||
| Руб. | % | Руб. | % | руб. | % | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Объем продаж, в т.ч. | 5765380 | 100 | 7328490 | 100 | 127,11 |
1563110 |
- |
| От продажи товаров бытовой химии | 3176830 |
55,10 |
4135831 |
56,43 |
130,19 |
959001 |
1,33 |
|
От продажи средств личной гигиены |
1576300 | 27,34 | 2015781 | 27,51 |
127,88 |
439481 |
0,17 |
| От продажи косметики |
1012250 |
17,56 | 1176878 | 16,06 | 116,26 | 164628 | -1,5 |
Проведем анализ структуры и динамики объема продаж за 2006-2007 гг. в табл. 2.2.
Таблица 2.2
Анализ структуры и динамики объема продаж за 2006-2007 гг.
| Показатели | 2006 г. | 2007 г. | Темп роста, % | Отклонения | |||
| Руб. | % | Руб. | % | руб. | % | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Объем продаж всего, в т.ч. | 7328490 |
100 |
7171730 |
100 |
97,86 |
-156760 |
- |
| 1. От продажи товаров бытовой химии | 4135831 |
56,43 |
3945854 |
55,02 |
95,41 |
-189977 |
-1,41 |
|
2. От продажи средств личной гигиены |
2015781 |
27,51 |
2016821 |
28,12 |
100,05 |
1040 |
0,61 |
| 3. От продажи косметики | 1176878 | 16,06 |
1209055 |
16,86 | 102,43 | 32177 | 0,8 |
Расчетные данные свидетельствуют о том, что в сравнении с базисным 2005 г. объем продаж предприятия изменился следующим образом:
- в 2006 г. возрос на 156,311 тыс. руб. или на 27,11 %;
- в 2007 г. возрос на 1406350 руб. или на 24 %.
Если сравнивать 2007 г. с предыдущим 2006 г., то отчетные данные свидетельствуют о снижении выручки в абсолютной сумме на 156760 руб. или на 2,14 %. Структура продаж представлена на рис. 2.3.
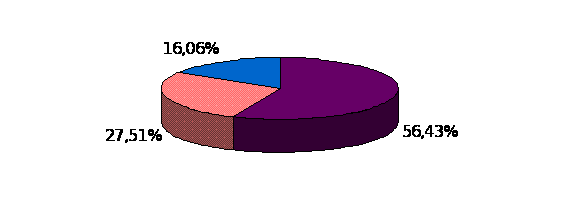
Рис. 2.4. Структура товарооборота предприятия в 2006г.
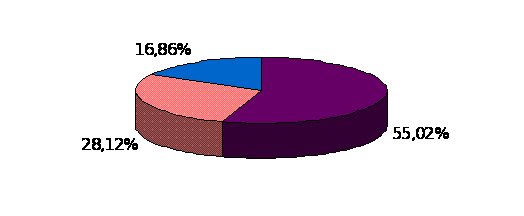
 -
реализация
косметики
 - реализация
средств личной
гигиены
 - реализация
товаров бытовой
химии
Рис. 2.3. Структура товарооборота предприятия в 2007г.
Проанализируем причины сокращения выручки от продажи под влиянием факторов численности работников торгового подразделения и их выработки. Факторный анализ изменения выручки проведем, используя метод цепных подстановок, применяя формулу:
Vp = Ч ґ B ґ T, (2.1)
где Vp - годовая выручка от продажи, руб.;
Ч - численность работников торгового персонала, чел.;
B - среднегодовая выработка 1 работника, руб.;
Т - продолжительность рабочего времени, час.
Исходные данные для факторного анализа выручки от продажи приведены в табл. 2.3.
Таблица 2.3
Данные для факторного анализа выручки от продажи
| Показатели | 2005г. | 2006г. | 2007г. | ||||
| Факт. | Факт. | Абс. откл. к 2002 г. | В % к 2002г. | Факт. | Абс. откл. к 2002 г. | В % к 2002г. | |
| 1. Выручка от продажи, руб. | 5765380 | 7328490 | 1563110 | 127,1 | 7171730 | 1406350 | 124,4 |
| 2.Численностьработников, чел. | 14 |
11 |
-3 |
78,57 |
6 |
-8 |
42,86 |
| 3.Отработано всеми работниками за год, дни | 3430 |
2684 |
-746 |
78,25 |
1464 |
-1966 |
42,68 |
| 4. Отработано одним работником за год, дни | 245 |
244 |
-1 |
99,6 |
244 |
-1 |
99,59 |
| 5.Среднегодовая выручка одного работника, руб. | 411812,8 | 666226,3 | 254413,5 | 161,78 | 1195288,3 | 783475,47 | 290,25 |
| 6.Среднедневная выручка одного работника, руб. | 1680,87 |
2730,44 |
1049,57 |
162,44 |
4898,72 |
3217,85 |
291,44 |
| 7. Средняя продолжительность раб. дня, час. | 7,8 |
7,8 |
- |
100 |
7,6 |
-0,2 |
97,44 |
| 8.Среднечас. выручка 1 работника, час. | 215,50 |
350,06 |
134,56 |
162,44 |
644,57 |
429,07 |
299,10 |
Из приведенных данных можно сделать выводы об изменениях продолжительности рабочего времени, численности работников и их выручки в сравнении с базисным 2005 годом. Так, в 2006 г. годовой фонд рабочего времени сократился с 3430 чел.-дн. до 2684 чел.-дн., что составило 78,25 % к уровню базисного года. В 2007 г. годовой фонд рабочего времени составил 1464 чел.-дн. (42,68 % от уровня 2005 г.).
Сокращение фонда рабочего времени явилось следствием уменьшения числа рабочих дней и численности работников. Численность работников торгового подразделения предприятия сокращалась на протяжении обоих лет и составляла:
2006 г. - 11 чел. (78,57 % от уровня 2005 г.), сократившись на 3 человека;
2007 г. - 6 чел. (42,86 % от уровня 2005 г.), сократившись на 8 человек.
При сокращении численности работников среднегодовая выручка на одного работника возрастала:
- в 2006 г. среднегодовая выручка увеличилась на 254413,5 руб. (на 61,78% по сравнению с 2005 г.), соответственно среднедневная выручка увеличилась на 1049,57 руб., а среднечасовая — на 134,56 руб.;
- в 2007 г. среднегодовая выручка увеличилась на 783475,47 руб. (на 190,25 % в сравнении с 2005 г.), среднедневная выручка возросла на 3217,85 руб., а среднечасовая - увеличилась на 429,07 руб.
Следует отметить снижение средней продолжительности рабочего дня в 2007 г. на 12 минут.
Теперь проанализируем влияние факторов на величину выручки от продажи, отразив результаты за 2005-2007 гг. в табл. 2.4.
По данным табл. 2.4 можно сделать следующие выводы о влиянии отдельных факторов на изменение выручки в 2005-2007 гг.
Так, сокращение в 2006 г. численности работников на 3 человека привело к снижению потенциальной выручки на 1235438,57 руб.
Сокращение годового фонда рабочего времени в 2006 г. привело к снижению потенциально возможной выручки на 18489,56 руб. Однако, увеличение выручки одного работника снизило отрицательное влияние приведенных факторов и увеличило выручку от продаж на 2816988,23 руб.
Можно рассчитывать влияние изменения численности и выработки на выручку и другим методом. Доля выручки за счет изменения численности может быть определена как отношение процента изменения численности на процент изменения выручки. Если из 100% вычесть это значение получим долю прироста выручки за счет изменения производительности труда.
Таблица 2.4
Влияние факторов на изменение выручки от продажи в 2005-2006 гг.
| Факторы | Выручка от продаж руб. | Абсолютное отклонение, руб. | Причины отклонений | |||
| Численность работ-ников, чел. | Продол-житель-ность рабочего периода, дн. |
Продол- житель- ность рабочего периода, час. |
Среднечасовая выручка 1 работника, руб. | |||
| 14 | 245 | 7,8 | 215,50 | 5765380 | - | - |
11 |
245 |
7,8 |
215,50 |
4529941,43 |
-1235438,57 |
Сокращение численности работников |
11 |
244 |
7,8 |
215,50 |
4511451,87 |
-18489,56 |
Сокращение рабочих дней |
11 |
244 |
7,8 |
350,06 |
7328440,10 |
+2816988,23 |
Увеличение выручки 1 работника |
Как видно из данных табл. 2.4, наибольшее влияние на объем выручки оказали фактор средней выручки работника и фактор численности работников. Совокупность влияния факторов привело к увеличению выручки от продаж в 2006 г. на 1563110 руб. Аналогично проанализируем влияние факторов на величину выручки в 2006-2007 гг., отразив результаты в табл. 2.5.
Данные табл. 2.5 свидетельствуют о том, что на изменение выручки в 2007 г. в сравнении с 2006г. повлияли следующие факторы: сокращение численности работников снизило потенциальную выручку на 3331131,82 руб., внутрисменные потери рабочего времени привели к снижению выручки на 102496,36 руб. Однако увеличение выручки на одного работника снизило отрицательное влияние перечисленных количественных факторов и увеличило выручку на 3276797,56 руб. Общее влияние факторов привело к снижению выручки в 2007 г. на 156760 руб.
Таблица 2.5
Влияние факторов на изменение выручки от реализации в 2006-2007 гг.
| Факторы | Выручка от продаж руб. | Абсолютное отклонение, руб. | Причины откло-нений | |||
| Численность работ-ников, чел. | Продол-житель-ность рабочего периода, дн. |
Продол- житель- ность рабочего периода, час. |
Среднечасовая выручка 1 работника, руб. | |||
| 11 | 244 | 7,8 | 350,06 | 7328490 | - | |
6 |
244 |
7,8 |
350,06 |
3997358,18 |
-3331131,82 |
Сокращение численности работников |
6 |
244 |
7,6 |
350,06 |
3894861,82 |
-102496,36 |
Сокращение рабочего периода, час. |
6 |
244 |
7,6 |
644,57 |
7171659,38 |
+3276797,56 |
Увеличение выручки 1 работника |
Составим сводную таблицу влияния факторов на показатель выручки от продажи за период 2006-2007 гг. (табл. 2.6).
Таблица 2.6
Сводная таблица результатов факторного анализа
| Годы | Изменение выручки под влиянием факторов | Общее изменение выручки, руб. | ||
| Численность работников |
Продолжитель- ность периода |
Выручка 1 работника | ||
| 2006 | -1235438,57 | -18489,56 | +2816988,23 | +1563060,10 |
| 2007 | -3331131,82 | -102496,36 | +3276797,56 | -156830 |
Применительно к ООО «РИТМ» увеличение выручки возможно при условии роста объемов продаж, обеспеченного платежеспособным спросом. Одним из внутренних резервов увеличения объемов продаж является сокращение потерь рабочего времени, увеличение выработки работников.
В течение трех лет численность работников торгового персонала сократилась на восемь человек, в том числе 2006 г. – на три человека, в 2007 г. – на пять человек.
Структура численности ООО «РИТМ» в 2007 г. показана на рис. 2.4.
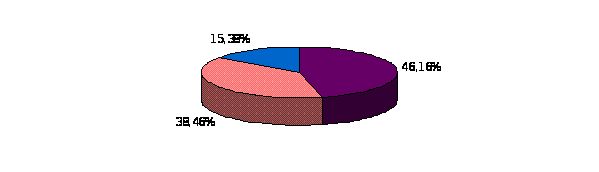
-
торговый персонал
- административный
персонал
- вспомогательный
персонал
Рис. 2.4. Структура численности работающих в 2007 г.
Проанализируем динамику фонда оплаты труда на предприятии на основе исходных данных, представленных в табл. 2.9. В 2006 г. фонд оплаты труда в сравнении с 2005 г. увеличился на 1305470 руб. (на 71,62 %), однако в 2007 г. снизился в сравнении с 2005 г. на 598180 руб. и составил 67,18 % к уровню базисного 2005 года.
Таблица 2.9
Динамика фонда оплаты труда в 2005-2007 гг.
| Показатель |
2005 г. в руб. |
2006 г. | 2007 г. | |||
| в руб. | в % к 2005 г. | в руб. | в % к 2005 г. | в % к 2006 г. | ||
| Фонд оплаты труда | 1822720 |
3128190 |
171,62 |
1224540 |
67,18 |
39,14 |
Размер среднегодовой заработной платы одного работника предприятия составлял: в 2005 г. — 86796,19 руб.; в 2006 г. — 173788,33 руб.; в 2007 г. — 94195,38 руб.
Проанализируем себестоимость товаров. Данные для анализа структуры затрат и их динамика за 2005-2006 гг. приведены в табл. 2.11.
Таблица 2.11
Структура себестоимости в 2005-2006 гг.
|
Элементы затрат |
2005 г. | 2006 г. | Отклонение | Темп роста, % | |||
| руб. | уд. вес % | руб. | уд. вес % | руб. | уд. вес % | ||
| 1. Материальные затраты | 2908900 | 53,42 | 2788200 | 39,42 | -120700 | -14 | 95,85 |
| 2. Заработная плата | 1822720 | 33,48 | 3128190 | 44,22 | 1305470 | 10,74 | 171,61 |
| 3.Отчисления в фонды | 648888,32 | 11,92 | 1113635,64 | 15,74 | 339422,2 | 2,79 | 171,62 |
| 4. Амортизация основных фондов | 64500 |
1,18 |
44100 |
0,62 |
-20400 |
-0,56 |
68,37 |
| 5. Прочие | - | - | - | - | - | - | - |
| Всего | 5445008 | 100 | 7074125 | 100 | 1629117 | 0 | 129,92 |
Далее проанализируем состав и структуру себестоимости в 2006-2007 гг. (табл. 2.12).
Таблица 2.12
Структура себестоимости в 2006-2007 гг.
|
Элементы затрат |
2006 г. | 2007 г. | Отклонение | Темп роста, % | |||
| руб. | уд. вес % | руб. | уд. вес % | руб. | уд. вес % | ||
| 1. Материальные затраты | 2788200 | 39,42 | 3528000 | 61,13 | 739800 | 21,71 | 126,53 |
| 2. Заработная плата | 3128190 | 44,22 | 1224540 | 21,22 | -1903650 | -23 | 39,15 |
| 3.Отчисления в фонды | 1113635 | 15,74 | 435936 | 7,55 | -677699 | -8,19 | 39,15 |
| 4. Амортизация основных фондов | 44100 |
0,62 |
74000 |
1,28 |
29900 |
0,66 |
167,80 |
| 5. Прочие | - | - | 509100 | 8,82 | 509100 | 8,82 | - |
| Всего | 7074125 | 100 | 5771576 | 100 | -1302549 | 0 | 81,59 |
Из приведенных в табл. 2.11, 2.12 данных видно, что в 2006 г. затраты предприятия в сравнении с 2005 г. возросли на 29,9 %. В 2007 г. - на 6,0%, а к уровню 2006г. себестоимость снизилась на 18,41 %. Наибольший удельный вес в себестоимости занимают в 2005-2007 гг. материальные затраты (53,42% и 61,13 % соответственно), а в 2006 г. заработная плата (44,22 %). Структура себестоимости в 2007 г. показана на рис. 2.5.
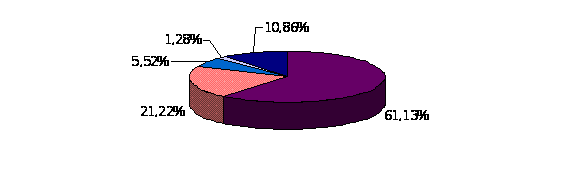
 - материальные
затраты - амортизация
- заработная
плата - отчисления
в фонды
 - прочие
Рис. 2.5. Структура себестоимости ООО «РИТМ» в 2007 г.
Определим затраты на рубль реализации услуг, используя формулу:
ЗР = С ґ 100 / V, (2.3)
где С — полная себестоимость реализованных услуг, руб.;
V — объем реализации услуг, руб.
ЗР04 5445008 / 5765380 ґ 100 = 94,44 коп.
ЗР05= 7174125 / 7328490 ґ 100 = 96,53 коп.
ЗР06= 5771576 / /7171730 ґ 100 = 80,48 коп.
Рассмотрим соотношение темпов роста производительности труда и средней заработной платы. Исходные данные для анализа приведены в табл. 2.13.
Таблица 2.13
Соотношение темпов роста производительности труда и заработной платы
| Показатели | 2005г. | 2006 г. | 2007 г. | |||
| Факт. | Факт. | в % к 2005 г. | Факт. |
в % к 2005 г. |
в % к 2006 г. | |
| 1.Объем продажи, руб. | 5765380 | 7328490 | 127,11 | 7171730 | 124,39 | 97,86 |
| 2.Фонд оплаты труда работников, руб. | 1822720 | 3128190 | 171,62 | 1224540 | 67,18 | 39,15 |
| 3.Численность работников, чел. | 21 | 18 | 85,71 | 13 | 61,9 | 72,22 |
| 4.Среднегодовая выручка 1 работника, руб. | 274541,9 | 407138,3 | 148,30 | 551671,5 | 200,94 | 135,50 |
| 5.Среднегодовая зарплата 1 работника, руб. | 86796,19 | 173788,3 | 200,23 | 94195,38 | 108,52 | 54,20 |
Нагляднее соотношение между темпами роста среднегодовой выручки одного работника и среднегодовой зарплаты одного работника к базисному 2005 г. будет видно на графике (рис. 2.6)
Для определения влияния соотношений между темпами роста выручки работника и средней заработной платы используем формулу:
(П) = (Lотч – Lбаз) ґ V, (2.4)
где Lотч, Lбаз - соотношение зарплаты на рубль реализации услуг в
отчетном и базисном периодах;
V - объем реализации услуг в отчетном периоде, руб.
Данные табл. 2.13 свидетельствуют о том, что в 2006 г. в сравнении с 2003 г. среднегодовая выручка одного работника возросла на 48,3 %, а среднегодовая зарплата возросла на 100,2 %.
Э (П) = ((3128190/7328490) - (1822720/5765380)) ґ 7328490 = 783073 руб.
В результате отставания темпов роста средней выручки от повышения оплаты труда, относительный перерасход фонда оплаты труда в 2006 г. составил 783073 руб. По данным табл. 2.13 в 2007г. по сравнению с 2005 г. среднегодовая выручка возросла на 100,94%, а среднегодовая заработная плата возросла лишь на 8,52%.
Э (П) = ((1224540/7171730) - (1822720/5765380)) ґ 7171730 = -1070413,6 руб.
В результате превышения темпов роста средней выручки работника над повышением оплаты труда, относительная экономия фонда оплаты труда в 2007 г. составила 1070413,6 руб.
По данным табл. 2.13 в 2007 г. по сравнению с 2006 г. среднегодовая выручка работника возросла на 35,5 %. Одновременно среднегодовая зарплата снизилась на 45,80 %.
Э (П) = ((1224540/7171730) - (3128190/7328490)) ґ 7171730 = -1859303,9 руб.
В результате относительная экономия фонда оплаты труда в 2007 г. в сравнении с 2006 г. составила 1859303,9 руб.
Проведем анализ динамики показателей прибыли предприятия с использованием данных формы № 2 «Отчет о прибылях и убытках» за 2006– 2007 гг. Результаты представим в табл. 2.14.
Таблица 2.14
Динамика показателей прибыли ООО «РИТМ»
| Показатели | Отчетный период 2007г. |
Аналогичный период 2006г. |
Отчетный период к 2006г. | |
| В руб. | В % | |||
| 1. Выручка (нетто) от продажи товаров, продукции, работ (услуг) | 7171730 | 7328490 | -156760 | 98,00 |
| 2. Себестоимость проданных товаров, продукции, работ, услуг | 5771576 | 7074125 | -1302549 | 81,58 |
| 3. Прибыль (убыток) от продажи | 1400154 | 254365 | 1145789 | 550,4 |
Из данных табл. 2.14 видно, что в 2007 году предприятием получена прибыль от реализации продукции в размере 1400154 руб., что больше на 1145789 руб. в сравнении с 2006 г., когда была получена прибыль от реализации в сумме 254365 руб. В отчетном периоде в сравнении с прошлым годом себестоимость продукции (услуг) составила 5771576 руб., снизившись на 1302549 руб. или на 18,42%, при этом выручка от реализации продукции снизилась лишь на 156760 руб. или на 2%, что свидетельствует об относительном снижении затрат на закуп товара, которые составили 96,53 коп. в 2006 г. и 80,48 коп. в 2007 г.
Анализ финансового состояния предприятия
В ходе финансового анализа предприятия изучают собственные и заемные источники средств, факторы влияющие на их размер, состояние запасов и затрат, оборачиваемость оборотных средств, состояние дебиторской и кредиторской задолженности. Основными источниками для проведения финансового анализа являются: баланс предприятия – форма №1, “Отчет о прибылях и убытках” - форма №2, статистическая отчетность, а также другие формы отчетности, прилагаемые к балансу.
Сравнительный аналитический баланс ООО «РИТМ» за 2005-2006 гг. представлен в табл. 2.15.
Таблица 2.15
Сравнительный аналитический баланс за 2005-2006 гг.
| Статьи баланса | 2005г. | 2006г. | Изменения | Темп роста, % | |||
| руб. | уд. вес, % | руб. | уд. вес, % | руб. | уд. вес, % | ||
|
АКТИВ 1.Внеоборот-ные активы 2.Оборотные активы |
2480000 2030000 |
54,99 45,01 |
2570000 2840000 |
47,05 52,5 |
90000 810000 |
- 7,94 7,49 |
103,63 139,90 |
| Баланс | 4510000 | 100 | 5410000 | 100 | 900000 | - | 119,96 |
|
ПАССИВ 3.Капитал и резервы 4.Долгосроч-ные обязательства 5.Краткосроч-ные обязательства |
2670000 - 1840000 |
59,2 - 40,8 |
3000000 - 2410000 |
55,45 - 44,55 |
330000 - 570000 |
3,75 - 3,75 |
112,36 - 130,98 |
| Баланс | 4510000 | 100 | 5410000 | 100 | 900000 | - | 119,96 |
Сравнительный аналитический баланс предприятия за 2006-2007 гг. приведен в табл. 2.16.
Итак, общая стоимость имущества предприятия (итог баланса) возросла в 2006 г. по сравнению с 2005 г. на 900000 руб. или на 19,96 %, а в 2007 г. по сравнению с 2006 г. на 1420000 руб. или на 26,25%; стоимость внеоборотных активов в 2006 г. по сравнению с 2005 г. увеличилась на 90000 руб. или на 3,63%, а в 2007 г. по сравнению с 2006 г. на 390000 руб. или 15,18%; оборотные активы уменьшили свою стоимость в 2006 г. по сравнению с 2005 г. на 810000 руб. или 39,90%, а в 2007 г. по сравнению с 2006 г. – на 1030000 руб. или 36,27 %.
Таблица 2.16
Сравнительный аналитический баланс за 2006-2007 гг.
| Статьи баланса | 2006 г. | 2007 г. | Изменения | Темп роста, % | |||
| руб. | уд. вес, % | руб. | уд. вес, % | руб. | уд. вес, % | ||
|
АКТИВ 1.Внеоборот-ные активы 2.Оборотные активы |
2570000 2840000 |
47,50 52,05 |
2960000 3870000 |
43,34 56,66 |
390000 1030000 |
-4,16 4,61 |
115,18 136,27 |
| Баланс | 5410000 | 100 | 6830000 | 100 | 1420000 | - | 126,25 |
|
ПАССИВ 3.Капитал и резервы 4.Долгосрочные обязательства 5.Краткосрочные обязательства |
3000000 - 2410000 |
55,45 - 44,55 |
3160000 - 3670000 |
46,27 - 53,73 |
160000 - 1260000 |
-9,18 - 9,18 |
105,33 - 152,28 |
| Баланс | 5410000 | 100 | 6830000 | 100 | 1420000 | - | 126,25 |
Величина собственного капитала в 2006 г. по сравнению с 2005 г. увеличилась на 330000 руб. или на 12,36%, а в 2007 г. по сравнению с 2006 г. - на 160000 руб. или на 5,33%. Заемный капитал в 2006 г. уменьшился по сравнению с 2005 г. на 40000 руб., или на 3,6%, а в 2007 г. по сравнению с 2006 г. - на 70000 руб. или 7,2%. Кредиторская задолженность увеличилась в 2006 г. по сравнению с 2005 г. на 610000 руб. или на 73,49 %, а в 2007 г. по сравнению с 2006 г. на 1330000 руб. или на 92,36%. Краткосрочные обязательства всего с учетом изменений заемного капитала увеличились в 2006 г. на 570000 руб. или 30,98 % в сравнении с 2005 г., и на 1260000 руб. или 52,28% в 2007 г. по сравнению с 2006 г.
Произведем сопоставление изменения итога баланса к изменениям финансовых результатов хозяйственной деятельности за анализируемый период. Сопоставим изменение валюты баланса с изменениями товарооборота предприятия. Рассчитаем прирост валюты баланса (Кв) по формуле:
Кв = Бк / Бн, (2.5)
где Бк – итог валюты баланса на конец отчетного периода (тыс. руб.);
Бн – итог валюты баланса на начало года (тыс. руб.).
Подставив значения, получим:
2006 г. Кв = 5410/4510 = 1,2
2007 г. Кв = 6830 / 5410 = 1,26.
Рассчитаем прирост объема реализации (Кv) по формуле:
Кv = Vк / Vн, (2.6)
где Vк – выручка от реализации за 2006 г. (тыс. руб.);
Vн – выручка от реализации за 2005г. (тыс. руб.).
Подставив значения, получим:
2006 г. Кv = 1,27 (7328490/5765380)
2007 г. Кv = 0,98 (7171730/7328490)
Таким образом получим, что в 2006 г. Кv >Кв, а в 2007 г. Кv < Kв, значит, за этот период использование финансовых результатов предприятия было менее эффективным, чем в предыдущем.
После определения общей характеристики финансового состояния и его изменения за отчетный период проведем анализ финансовой устойчивости предприятия. Задачей анализа финансовой устойчивости является оценка величины и структуры активов и пассивов. Это необходимо, чтобы ответить на вопросы: насколько организация независима с финансовой точки зрения, растет или снижается уровень этой независимости и отвечает ли состояние его активов и пассивов задачам её финансово-хозяйственной деятельности.
Определим тип финансового состояния анализируемого предприятия, для этого составим аналитическую таблицу для определения недостатка (-)