Управление дебиторской задолженностью (на примере ООО "Ритм")
Динамика и состав дебиторской задолженности свидетельствует о том, что поставщики предприятия, получая вовремя его продукцию, задерживают ее оплату. Это создает препятствия для погашения его собственных обязательств.
Важно не допустить дальнейшего роста доли дебиторской задолженности в общем объеме оборотных активов предприятия – это может повлечь за собой снижение всех финансовых показателей, замедление оборота ресурсов, простои вследствие не внутренних проблем, а внешних, снижение возможности оплачивать свои обязательства перед кредиторами.
Можно рекомендовать предприятию использование вексельных форм расчетов, использование механизма взаимозачетов, чтобы снизить объемы как кредиторской, так и дебиторской задолженности. Кроме того, это позволит ускорить оборот ресурсов предприятия.
3. Совершенствование механизма управления дебиторской задолженностью ООО "Ритм"
3.1 Внедрение автоматизированной системы управления дебиторской задолженностью
В современных рыночных условиях правила диктуют покупатели и заказчики, которым выгодно сначала получить товар или принять работу, а только потом расплатиться. Для того чтобы удержать свои позиции на рынке, поставщики и подрядчики следуют желаниям клиентов и все чаще используют коммерческое кредитование, предоставляют отсрочки платежей и т. д. Если факт поставки товара (работ, услуг) не совпадает по времени с получением за них денежных средств, у поставщика (подрядчика) возникает дебиторская задолженность. Дебиторская задолженность, с точки зрения гражданского права, является имущественным правом, т. е. правом на получение определенной денежной суммы (товара, услуги и т. п.) с должника. Данный вид задолженности отражается в бухгалтерской отчетности в составе активов организации. В настоящее время нередки случаи неисполнения должниками своих обязательств. За нарушение условий договоров применяются следующие меры гражданско-правовой ответственности: штрафы, пени, неустойки, проценты. Предлагается в целях эффективного управления дебиторской задолженностью приобретение программы «Управление дебиторской задолженностью. Сетевая версия» в ООО Консалтинговая группа «Лекс» как инструмента по организации системной работы с платежами контрагентов, существенно снижающего риски возникновения долгов и предоставляющего возможность эффективного взыскания дебиторской задолженности. Система «Управление дебиторской задолженностью. Сетевая версия» является профессиональным помощником, который в режиме реального времени планирует, контролирует и управляет деятельностью по работе с контрагентами. Снижение дебиторской задолженности возможно только через организацию эффективного взаимодействия с клиентами, которая охватывает не столько юридическую подготовку, сколько контроль и взаимодействие.
Установка программы «УДЗ. СВ» позволит обеспечить:
- контроль деятельности специалистов в режиме on-line (надлежащее исполнение своих обязательств, выдача заданий для каждого пользователя с выводом результатов и комментариев ответственных лиц);
- подробное описание процесса управления дебиторской задолженностью с соответствующими формами документов;
- инвентаризацию дебиторской задолженности в режиме реального времени;
- экономия существенных денежных средств на привлечении внешних специалистов;
- возможность принимать управленческие решения на основании автоматически формируемых программой аналитических отчетов;
Функциональные возможности системы «Управление дебиторской задолженностью. Сетевая версия»:
Одновременное объединение нескольких пользователей с различными функциональными обязанностями.
Возможность контролировать и управлять работой сотрудников менеджменту компании (сквозная цепочка вертикальных взаимоотношений: руководитель – начальник юридического отдела - юрист - бухгалтер) посредством выдачи заданий для каждого пользователя и выводом результатов и комментариев ответственных лиц;
Импорт данных из бухгалтерских программ, существенно сокращающий время на внесение информации о контрагенте;
Поэтапная работа с задолженностью, сопровождаемая проверкой качества, сроков работ и истории взаимоотношений с контрагентами;
Качественная правовая поддержка, позволяющая аргументировано доказывать и обосновывать свои действия: готовые образцы и примерные тексты, договоры и процессуальные документы, оптимизирующие процесс подготовки документов по взысканию задолженности;
Автоматические напоминания, информирующие о наступлении сроков платежей, о заданиях поступающих от руководства и старших сотрудников;
Программный продукт «Управление дебиторской задолженностью. Сетевая версия» подразумевает осуществление работы с программой одновременно несколькими пользователями с различными задачами (функциональными обязанностями и правами доступа к полному объёму информации). Для каждого из пользователей определен объём работ, который он должен осуществлять.
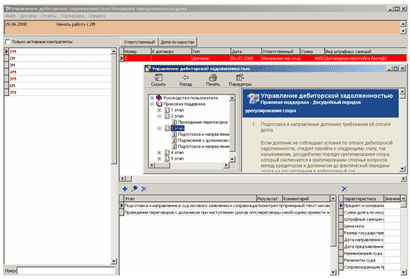
Рис. 3.1. Программа «УДЗ. СВ»
Этапы процесса востребования дебиторской задолженности в соответствии с УДЗ.СВ. Весь процесс по управлению дебиторской задолженностью можно разделить на следующие этапы, которые и содержит УДЗ.СВ:
1. Начало работы с контрагентом (первый этап – ввод справочной информации). Начинать работу с контрагентами необходимо с того момента, как был заключен договор с условиями об отсрочке платежа, даже если нет первичной информации о том, что этот контрагент может ненадлежащим образом исполнить свои обязательства в сроки, определенные договором.
На этом этапе специалисту, ответственному за работу с контрагентами, необходимо владеть информацией относительно «параметров» задолженности (наименование контрагента, обязательство, из которого возникла задолженность, предмет договора, срок его исполнения), которые непосредственно используются при оформлении сопутствующих документов. Работа на данном этапе заключается в следующем. Пользователь – бухгалтер, помощник бухгалтера, иное лицо, работающее с бухгалтерскими программами и имеющее возможность заполнять первичные сведения относительно контрагентов, должен точно заполнить все параметры диалоговых окон «Параметры задолженности» и «Контрагенты». Уже на этом этапе пользователь имеет возможность получить подсказки высококвалифицированных специалистов Консалтинговой группы «Лекс»: - относительно действий, которые необходимо совершить пользователю по вводу информации; - на что в первую очередь необходимо обратить внимание; - какие данные имеют первостепенное значение; - какие действия, направленные на своевременное погашение дебиторской задолженности, необходимо осуществить уже на этом этапе (при этом пользователю будет предложена вся информация, необходима для совершения этого действия, в том числе, подробные комментарии специалиста и контактная информация по контрагенту).
2. Переговоры с контрагентом. Данный этап открывает процесс работы по взысканию дебиторской задолженности, который подразумевает текущую работу по этой задолженности, переходящую от одного этапа к другому, и начинается он со дня наступления сроков погашения задолженности и не оплаты этого долга со стороны дебитора. Пользователь – юрист, помощник юриста, стажер, иное лицо, в обязанности которого входит правовая поддержка деятельности организации. Данный пользователь имеет возможность сразу же (не теряя драгоценного времени) приступить к работе по управлению дебиторской задолженностью на основании тех сведений и информации, которая была введена в программу предыдущим пользователем. Так, УДЗ.СВ подскажет пользователю о наступлении сроков оплаты, о действиях, которые необходимо выполнить, на что прежде всего необходимо обратить внимание. В свою очередь, имея перед собой всю информацию относительно данной сделки и самого контрагента, юрист в сроки, предусмотренные договором, следуя подсказки высококвалифицированного специалиста, заложенной в программе, делает звонок контрагенту. Ведь в противном случае должник может подумать, что сумма задолженности для кредитора не важна, либо у него отсутствует соответствующий контроль, или кредитор боится портить с ним отношения, что, в свою очередь, и может повлечь неоплату долга.
3. Досудебный порядок востребования дебиторской задолженности. Если должник не соблюдает условия по оплате, УДЗ.СВ подсказывает пользователю о том, что необходимо перейти к другому этапу работы с просроченной дебиторской задолженностью, так называемому, досудебному порядку урегулирования спора, который заключается в урегулировании спорных вопросов между кредитором и должником до фактической передачи спора на рассмотрение в арбитражный суд. Досудебный порядок урегулирования спора применяется в случаях, когда он установлен федеральным законом для определенной категории споров, либо такой порядок предусмотрен договором, заключенным между кредитором и должником. В остальных случаях спор может быть передан на рассмотрение арбитражного суда и без соблюдения данного порядка. Досудебный порядок урегулирования спора начинается после того, как должник отказался от погашения задолженности в сроки, установленные сторонами в рамках 2 этапа или должник вообще не принимает никаких мер по погашению этой задолженности (в том числе, не выходит на контакт и т.д.). В УДЗ.СВ данный этап состоит из следующих взаимосвязанных действий: • подготовка и направление должнику требования об оплате долга; • подписание с должником соглашения о порядке погашения задолженности, использование иных механизмов, направление на погашение просроченной задолженности (отступное, новация, зачет, уступка прав требования); • подготовка и направление должнику повторного требования об оплате долга, вытекающего из неисполнения соглашения о порядке погашения задолженности. Претензионная же стадия востребования дебиторской задолженности включает в себя: *подготовку документальной базы для взыскания долга; *составление и направление претензии должнику; *ведение переговоров с должником.
4.Подготовка иска. В случае отказа дебитора от погашения задолженности в рамках досудебного порядка урегулирования споров, а также в случае отсутствия с его стороны ответов на предложения кредитора УДЗ.СВ автоматически предлагает пользователю перейти к следующему этапу востребования дебиторской задолженности – подготовка и направление в суд искового заявления и сопровождающих процессуальных документов.
Иск – предъявленное в суд для рассмотрения и разрешения в определенном процессуальном порядке материально-правовое требование одного лица к другому, вытекающее из спорного материально-правового отношения и основанное на определенных юридических фактах. Иск является процессуальным средством защиты нарушенного или оспоренного права, присущим исковой форме судопроизводства. В свою очередь, исковое заявление – это форма выражения иска, письменный документ, соответствующий предмету, основанию и содержанию иска, включающий сведения, предусмотренные законом.
Подготовка и направление в суд искового заявления и процессуальных документов достаточно сложный этап. В УДЗ. СВ он состоит из следующих взаимосвязанных действий: *подготовка проекта искового заявления; *автоматический расчет штрафных санкций; *автоматический расчет цены иска; *расчет государственной пошлины; *формирование пакета документов и направление копий искового заявления, и приложенных документов участникам судебного процесса; *подача иска в суд. Несмотря на всю сложность данного процесса с точки зрения юридической техники, используя УДЗ.СВ любой пользователь сможет выполнить эту работу максимально эффективно, используя материал правовой базы программы, комментарии и подсказки специалистов, формы процессуальных документов.
Таким образом, посредством УДЗ.СВ работа с организациями-дебиторами и образовавшейся дебиторской задолженностью сводится к переводу ее из одного состояния в другое в соответствии с циклом ее управления, предложенным в описании к данной системе. Для продолжения деятельности по востребованию задолженности с должника требуется всего лишь перейти на следующий этап, описание которого подробно представлено в этой системе. В УДЗ.СВ указаны все необходимые действия, направленные на взыскание дебиторской задолженности, изложены требования действующего законодательства и материалы судебно-арбитражной практики, а также представлены формы различных документов, в том числе и процессуальных, и рекомендации по их заполнению.
Улучшение управления дебиторской задолженностью путем предоставления скидок к оптовой цене
Рассмотрим структуру дебиторской задолженности. Финансовое положение предприятия находится в непосредственной зависимости от того, насколько быстро средства, вложенные в оборотные активы, превращаются в реальные деньги.
Существуют некоторые общие рекомендации, позволяющие бухгалтеру управлять дебиторской задолженностью:
-необходимо контролировать состояние расчетов с покупателями, по отсроченным (просроченным) задолженностям;
-по возможности ориентироваться на большее число покупателей;
-следить за соотношением дебиторской и кредиторской задолженности (значительное превышение дебиторской задолженности создает угрозу финансовой устойчивости предприятия);
-использовать способ предоставления скидок при досрочной оплате.
Рассмотрим технологическую последовательность предоставления скидки:
1. Анализ дебиторской задолженности
1.1. Расчет удельного веса дебиторской задолженности в составе текущих активов.
1.2. Изучение состояния расчетов с покупателями и заказчиками.
1.3. Квалификация дебиторской задолженности по срокам образования, выявление просроченных задолженностей.
2. Выбор эффективного размера скидки по каждому конкретному покупателю
3. Выход на покупателя с предложением предоставления скидки при ускорении платежа
4. Заключение договора о предоставлении скидки
5. Поступление денег (высвобождение оборотных средств)
Анализ актива баланса ООО «РИТМ» показал, что в составе текущих активов предприятия (оборотных средств) значительный удельный вес имеет дебиторская задолженность, предприятие постоянно испытывает недостаток оборотных средств.
При анализе текущих активов, особенно дебиторской задолженности следует иметь в виду, что в условиях инфляции всякая просрочка платежа приводит к тому, что предприятие - производитель (продавец) реально получает лишь часть стоимости реализованной продукции.
Падение покупательной способности денег за период характеризуется с помощью коэффициента, обратного величине индекса цен. Если установленная договором сумма к получению составляет величину S, а динамика цен характеризуется индексом I, то реальная сумма денег с учетом их покупательной способности в момент оплаты рассчитывается по формуле:
К = S / I,
где S - установленная договором сумма к получению;
I - индекс цен.
Объем товарооборота ООО "РИТМ" в 2007г. составлял 7 171 730 руб.
Для анализа оборачиваемости дебиторской задолженности (ДЗ) составим вспомогательную табл. 3.1
По данным табл. 3.1 мы определили, что средний период погашения дебиторской задолженности на предприятии в отчетном году составил 60 дней. При ежемесячном темпе инфляции 1,2%, получаем, что индекс цен I= 1,012. Таким образом, месячная отсрочка платежа приводит к тому, что предприятие получит реально 98,5% ((1/ 1,012)) * 100 от договорной стоимости заказа.
Таблица 3.1
Оборачиваемость дебиторской задолженности
| Показатели | Формула расчета | Значение |
| Оборачиваемость ДЗ (раз). | Объем товарооборота/Средняя ДЗ | 5,74 |
| Период погашения ДЗ (дни) | 365 / Оборачиваемость ДЗ | 60 |
| Доля ДЗ в общем, объеме текущих активов | ДЗ / Оборотные активы | 33 |
| Отношение средней величины ДЗ к объему выручки | Средняя ДЗ / Объем выручки | 0,18 |
Для сложившегося на предприятии периода погашения дебиторской задолженности 60 дней, индекс цен составит в среднем 3,0 ((0,012 * 60) / 30). Тогда коэффициент падения покупательной способности денег будет равен 0,97 (1/1,03). Иначе говоря, при среднем сроке возврата задолженности, равном 60 дней, предприятие реально получит лишь 97% от стоимости договора, теряя с каждой тысячи рублей выручки 30 руб.
ООО "Ритм" заключило договор - поставки продукции в IV кв. 2007 г. на сумму 410000 руб., в тексте договора указывается, что при условии оплаты в 10- ти дневной срок покупателю предоставляется скидка в размере 10 руб. на каждую 1000 руб. договора.
В табл. 3.2 приведен расчет возможной эффективности мероприятия при предоставлении скидки и без нее.
Таблица 3.2
Выбор способа расчета с покупателями и заказчиками
| Показатели | Вариант I - со скидкой | Вариант II - без скидки | Отклонения (+,-) |
| Коэффициент падения (повышения) покупательной способности |
1,2% х10/ 30 = 0,40 |
1,2%х60/30 = 2,4 | 2,00 |
| Влияние инфляции на каждую тысячу рублей договорной цены, руб. | 1000 * 1,004- 1000 = 4 руб. | 24 |
20 |
Таким образом, при использовании скидки на каждую 1 тыс. руб. будет выигрыш 20 руб., а всего дополнительная прибыль:
20 руб. * 410000/1000 = 8200 руб.
Аналогично предприятием могут быть рассмотрены варианты предоставляемых размеров скидок и сроков погашения дебиторской задолженности, удовлетворяющих и продавца, и покупателя продукции, в том числе по просроченным задолженностям. Кстати, практика предоставления скидок при сокращении сроков оплаты очень широко применяется в странах с развитыми экономическими отношениями.
Поэтому сегодня, в условиях информационного взрыва, предприятие вынуждено уделять пристальное внимание таким сферам, как реализация, и сбыт своей продукции и услуг, увеличение доходов и улучшение своего финансового состояния. Поскольку в условиях жесткой конкуренции на рынке снизить уровень производственных расходов в своей фирме ниже определенного предела практически невозможно, предприятия обращают свой взор в сторону поиска новых путей увеличения своих доходов.
Мероприятие по снижению дебиторской задолженности
Одним из важнейших условий стабильного финансового положения предприятия в современных условиях является четкая организация расчетов с партнерами. Отсутствие должного внимания к задолженности покупателей и заказчиков может спровоцировать нехватку средств для погашения своей задолженности перед поставщиками, бюджетом, сотрудниками. Управление дебиторской задолженностью по товарным операциям – это часть общей политики организации по выбору условий реализации продукции на определенный период времени, оптимизации общего размера дебиторской задолженности и по обеспечению ее своевременной инкассации для достижения заданного уровня финансовой устойчивости.
Руководство и административные работники, оказывая влияние на процесс управления дебиторской задолженностью организации, должны иметь полную информацию о ходе всех хозяйственных процессов. Регулирование дебиторской задолженностью осуществляется с помощью мониторинга. В общем виде мониторинг определяют как постоянное наблюдение за каким-либо процессом с целью выявления его соответствия желаемому результату или исходному положению. Мониторинг необходим, поскольку он позволяет выявить, насколько часто происходят нарушения в той или иной области. Управление дебиторской задолженностью по товарным операциям предполагает решение таких задач, как разработка методик по оценке рисков, формированию портфеля заказов, расчету сроков предоставления кредита, оценке надежности дебиторов, установление стандартов по работе с дебиторами, разработка детальных графиков погашения дебиторской задолженности, система поощрения и санкций для дебиторов и т.д.
Размер дебиторской задолженности ООО «РИТМ» в течение анализируемого периода достаточно высок. К концу 2007 г. дебиторская задолженность составляет 1247003 руб., платежи по которой ожидаются в течение 12 месяцев, составила руб. 892283 руб., по покупателям 1147243 руб. (включая просроченную). Одной из причин возникновения дебиторской задолженности является заключение договоров с отсрочкой платежей.
Для снижения дебиторской задолженности предприятии необходимо в кратчайшие сроки оптимизировать условия проводимых сделок. При заключении договоров на продажу продукции преимущественной должна стать предоплата, а по договорам закупок - отсрочка платежа.
Мероприятие направлено на преодоление тенденции, которая сложилась сейчас. Она характеризуется тем, что контрагенты неоправданно долго пользуются средствами компании. Ускорение оборачиваемости оборотных средств неотъемлемо от снижения дебиторской задолженности.
Наибольшие объемы продукции поставляются ООО «Новый Свет». Для сравнения объемов продаж и оплаты реализованной продукции ООО «Новый Свет»» представим в табл.3.2.
Таблица 3.2
Исходные данные для анализа дебиторской задолженности
| Наименование показателей | Реализация косметики | Реализация товаров бытовой химии |
| Выручка от продаж, руб. | 998 500 | 1 120 500 |
| Оплата за реализованную продукцию, руб. | 775 000 | 845 600 |
| Размер дебиторской задолженности, руб. | 223 500 | 274 900 |
Как видно из расчетов общая сумма дебиторской задолженности составила 498 400 руб. По данным анализа экономических показателей в 2007г. затраты на 1 руб. выручки от продаж составили 80,48 коп. Из этого следует, что 1 руб. выручки приносит предприятию прибыль в размере 19,52 коп. В связи с «замораживанием» оборотных средств у предприятия возникает риск неполучения ожидаемой прибыли. Внедрение данного мероприятия позволит сократить размер дебиторской задолженности. В результате оборачиваемость оборотных средств увеличится, что в свою очередь приведет к увеличению прибыли предприятия.
Экономический эффект от данного мероприятия определяется по формуле:
Эф = ОС1 * П1рВ,
где ОС1 – сумма оборотных средств, полученных от поставщика с опоздание, руб.,
П1рВ – прибыль с 1 руб. выручки, руб.
Эф = 498400 * 19,52/100 = 97287,68руб.
У ООО «РИТМ» появится возможность использовать свободные денежные средства для своих целей. В результате появления свободных денежных средств ООО «РИТМ» сможет расширить ассортимент продукции или сформировать погашение кредитов.
За счет мероприятия по снижению дебиторской задолженности предприятие увеличит свою прибыль на 97287,68 руб.
Заключение
В данной работе раскрыты сущность дебиторской задолженности и процесс ее формирования на предприятии, рассмотрен зарубежный опыт управления дебиторской задолженностью; методика управления дебиторской задолженностью.
В процессе написания выпускной квалификационной работы были изучены различные материалы и документы, касающиеся деятельности ООО «РИТМ» и отрасли в целом.
2. Основным видом деятельности ООО «РИТМ» является оптово-розничная продажа товаров бытовой химии и личной гигиены. На основании проведенного анализа финансово – хозяйственной деятельности предприятия можно сделать вывод о том, что в 2005 – 2007 гг. на предприятии наблюдается рост важнейших экономических показателей: Выручка от продаж в 2007 году по сравнению с 2005 годом выросла на 24,39 % и составила 7171730 руб., в сравнении же с 2006 годом она снизилась на 2,14%. Анализ численности показал, что в течение трех лет неизменной оставалась численность административно-управленческого персонала, а также вспомогательного персонала, численность же торгового персонала в течение трех лет сократилась на 8 человек, в том числе на три человека в 2006 году и на 5 человек в 2007 году. Фонд оплаты труда в 2007 году по сравнению с 2005 годом снизился, что вызвано сокращением численности работников. Также он снизился и по сравнению с 2006 годом на 1903650 руб., причиной этому послужило сокращение среднегодовой заработной платы, а также сокращение численности работников. Себестоимость проданных товаров, работ, услуг в 2006 году по сравнению с 2005 годом увеличилась на 1629117 руб. (на 29,92%), в 2007 году по сравнению с 2006 годом себестоимость снизилась на 1302549 руб. (18,41%). За рассматриваемый период затраты на 1 рубль реализации сократились на 8,2 коп. (7,82 %).
3. Анализ финансового состояния предприятия позволил выявить следующие основные моменты. Проанализировав финансовое состояние ООО «РИТМ» мы пришли к выводу, что в течение трех лет у предприятия сохранялось неустойчивое финансовое состояние. Для окончательного восстановления может быть предложена оптимизация структуры пассивов и увеличение оборачиваемости запасов и затрат, при необходимости их реализации.
Анализ ликвидности баланса показал, что на конец 2007 года баланс ликвиден в ближайшей перспективе. Не хватает денежных средств на покрытие срочных обязательств. Оценка показателей финансовой устойчивости, как абсолютных, так и относительных, а также коэффициентов платежеспособности показала, что на конец анализируемого периода предприятия является неплатежеспособным с неустойчивым финансовым состоянием. Основанием для этого является наличие следующих условий: Кп (коэффициент текущей ликвидности (покрытия)) имеет значением менее 2, Косс (коэффициент обеспеченности собственными средствами) имеет значение менее 0,1. Расчет коэффициента восстановления платежеспособности показал, что у предприятия нет реальной возможности восстановить платежеспособность в течение 6 месяцев. Неустойчивое финансовое состояние нашего предприятия оценивается как ненормальное (недопустимое) и отражает тенденцию к существенному ухудшению финансового состояния, так как величина заемных средств превышает суммарную стоимость производственных запасов. Основной причиной сложившейся ситуации является недостаток собственных оборотных средств, необходимых для нормального финансирования запасов и затрат для ведения финансово-хозяйственной деятельности. Недостаток собственных оборотных средств предприятия напрямую связан с изменением реального собственного капитала, главным источником пополнения которого является прибыль, получаемая от осуществления финансово-хозяйственной деятельности.
4. Автором данной работы были предложены и просчитаны конкретные мероприятия, направленные на эффективное управление дебиторской задолженностью. Разработка мероприятий проводилась с учетом анализа основных экономических показателей работы предприятия в 2005 - 2007 гг. и приоритетных направлений повышения эффективности деятельности и снижения величины дебиторской задолженности ООО «РИТМ» в рамках плана развития предприятия на 2007-2008 гг.
* Внедрение автоматизированной системы управления дебиторской задолженностью.
* Формирование гибкой ценовой политики предприятия в целях снижения дебиторской задолженности, позволяющее получить прирост прибыли от продаж в размере 109,88 тыс. руб.
* Мероприятие по снижению дебиторской задолженности. Предприятие увеличит свою прибыль на 97287,68
Внедрение мероприятий повлечет за собой изменение основных экономических показателей ООО «РИТМ» и позволит эффективно управлять дебиторской задолженностью.
Библиографический список
1. Налоговый кодекс Российской Федерации. Части первая и вторая. - М.: ООО "ВИТРЭМ", 2007. - 432 с.
2. Приказ Минфина РФ №80н, ФКЦБ РФ №03-153 /пз от 12.09.2003 "О порядке оценки стоимости чистых активов акционерных обществ" // Консультант Плюс
3. Распоряжение ФУДН при Госкомимуществе РФ от 12 августа 1994 года №31-р "Об утверждении методических положений по оценке финансового состояния предприятия и установлению неудовлетворительной структуры баланса" // Экономика и жизнь. -2007.- №44. - С.4-5.
4. Альбеков А.У., Митько О.А. Финансовый анализ предприятия. - Ростов-на-Дону: Феникс, 2006. - 416 с.
5. Анисимова Е.М. Решение задач складских комплексов методом имитационного моделирования. - М.: Брандес, 2007. - 16 с.
6. Афанасьева Н.В. Финансовые системы и российские реформы. - СПб: СПБУЭиФ, 2006. - 147 с.
7. Басовский Л.Е. Экономический анализ: Комплексный экономический анализ хозяйственной деятельности предприятии. - М.: ИНФРА-М, 2006. - 222 с.
8. Бауэрокс Д., Клосс Д. Финансы. - М.:ИНФРА-М, 2008. - 640 с.
9. Богатко А.Н. Основы экономического анализа хозяйствующего объекта.- М.: Финансы и статистика, 2006. - 208 с.
10. Болт Г. Дж. Практическое руководство по управлению сбытом: Пер. с англ. - М.: Экономика, 2008. - 271 с.
11. Большой экономический словарь / Под ред. А.Н. Азрилияна.-5-е изд. доп. и перераб.- М.: Институт новой экономики, 2007.-1280 с.
12. Васильев Г.А., Каменева Н.Г. Механизация и автоматизация в складском хозяйстве. - М.: Экономика, 2006. - 86 с.
13. Гаврилов А.М. Управление дебиторской задолженностью. - М.: ЮНИТИ, 2007. - 239 с.
14. Гаджинский А.М. Практикум по финансовому анализу. - М.: Дашков и К, 2007. - 208 с.
15. Финансовые системы/ Под общ. ред. В.И. Сергеева. - Спб.: Издательский дом "Бизнесс-пресса", 2005. - 240 с.
16. Демичев Г.М., Абрамов С.Б., Хмельницкий А.Д. Развитие складского хозяйства: Организация, управление, эффективность. - М.: Экономика, 2007. - 168 с.
17. Добрынская В.В. Дебиторская задолженность. Пути управления - М.: Брандесс, 2007. - 143 с.
18. Дыбская В.В. Финансовый анализ. - М.: ГУ-ВШЭ, 2006. - 232 с.
19. Дыбская В.В. Управление финансами. - М.: КИА-центр, 2006. - 110 с.
20. Залманова М.Е. Проектирование организации и технологии транспортно-складских работ. - Саратов: СПИ, 2008. - 30 с.
21. Залманова М.Е. Экономика предприятия. - Саратов: СГТУ, 2007. - 64 с.
22. Залманова М.Е. Управление дебиторской задолженностью. - Саратов: СПИ, 2005. - 64 с.
23. Залманова М.Е., Новиков О.А., Семененко А.И. Финансы организации. - Саратов: СГТУ, 2006. – 76c.
24. Ильенкова С.Д. Экономико-статистический анализ.- М.: ЮНИТИ, 2008.- 215 с.
25. История государственных материальных резервов России / Под ред. В.Н. Башкарева. - М.: "Транспорт", 2007. - 279 с.
26. Карнаухов С.Б. Финансовые системы в экономике России. - М.: Благовест-В, 2008. - 216 с.
27. Карпачев А.В. Роль информационных технологий в построении финансовой системы на предприятии. - М.: Финансы, 2007. - 78 с.
28. Костров А.В. Основы информационного менеджмента. - М.: Финансы и статистика, 2005. - 336 с.
29. Финансовое администрирование / Под ред. Л.Б. Миротина. - М.: Экзамен, 2007. - 480 с.
30. Управление финансовыми потоками / Под ред. Л.Б. Миротина. - М.: Юристъ, 2008. - 414 с.
31. Миротин Л.Б., Ташбаев Н. Э. Системный анализ на предприяти. - М.: Изд-во "Экзамен", 2007. - 480 с.
32. Монжасов Г.И. Финансы. - М.: КИА-центр, 2006.- 34 с.
33. Нагловский С.Н. Методика финансового проектирования. - М.: Манускрипт, 2008. - 336 с.
34. Неруш Ю.М. Финансы. - М.: ЮНИТИ-ДАНА, 2003. - 389 с.
35. Пилишенко А.Н. Финансовый менеджмент: практикум. - М.:МГИЭТ (ТУ), 2007. - 172 с.
36. Практикум по финансам./ Под ред. Б.А. Аникина. - М.: ИНФРА-М, 2008. - 280 с.
27. Пястолов С.М. Экономический анализ деятельности предприятия. - М.: Академия-пресс, 2007. - 573 с.
38. Радионов Р.А., Радионов А.Р. Управление финансами. - М.: Дело и сервис, 2007. - 209 с.
39. Рахилькин А.В. Управление финансами фирмы. - Новосибирск: Новосибирское книжное издательство, 2007. - 116 с.
40. Родников А.Н. Финансы. Терминологический словарь. - М.: ИНФРА-М, 2008. - 352 с.
41. Рынок и финансы / Под ред. М.П. Гордона. - М.: Экономика, 2007. – 144 с.
42. Савин В.А. Управление запасами. -М.: ДИС, 2008.-544с.
43. Саркисов С В. Управление финансовыми потоками. - М.: Интел-синтез, 2005. - 416 с.
44. Семененко А.И. Предпринимательство в информационном бизнесе. - СПб: Политехника, 2005. - 352 с.
45. Семенко А.И. Введение в теорию финансовых решений (эффективность финансовых систем и цепей). - СПб: СПбГУЭФ, 2007. - 247 с.
46. Стати М. Методика планирования маркетинговой деятельности фирмы // Маркетинг. - 2008. - № 2. - с. 24.
47. Стаханов В.Н., Украинцев В. Б. Теоретические основы финансов. - Ростов-на Дону: Феникс, 2006. - 160 с.
48. Чеботаев А.А. Финансовые технологии. - М.: Дело, 2008. - 172 с.
49. Чернышев М.А. Муниципальная экономика: финансовая концепция. - Ростов-на-Дону: РГСУ, 2003. - 230 с.
50. Шишков В.А. Как организовать эффективное управление финансами. - М.: Координационный совет по финансам, 2006. - 226 с.
51. Щербаков В.В., Уваров С.А. Современные системы хозяйствования. - СПб: СПбГУЭФ, 2007. - 84 с.
52. Щиборщ К.В. Анализ хозяйственной деятельности предприятий России.– М.: ДИС, 2006. - 320 с.
Приложение 1
Таблица П.1.1
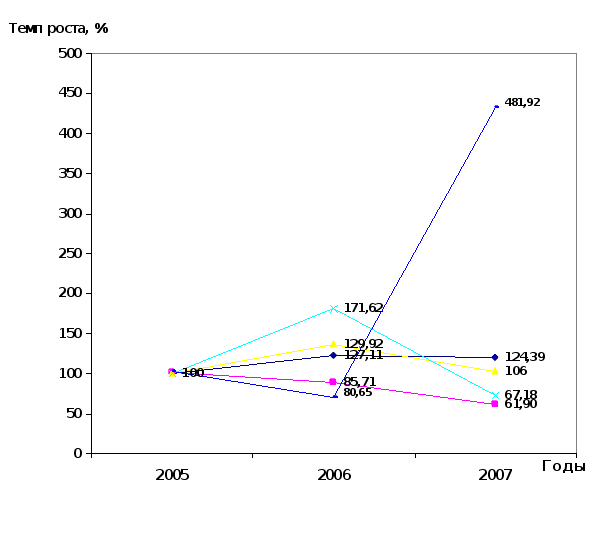
Динамика основных экономических показателей ООО «РИТМ»
| Показатели | 2005 г. | 2006 г. | Темп роста к предыдущему году, % | 2007 г. | Темп роста к предыдущему году, % | Темп роста к базисному году, % |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. Товарооборот, руб. | 5765380 | 7328490 | 127,11 | 7171730 | 97,86 | 124,39 |
| 2. Численность работающих, чел. | 21 | 18 | 86,71 | 13 | 72,22 | 61,90 |
| 3.Себестоимость продукции, работ, услуг, руб. | 5445008 | 7074125 | 129,92 | 5771576 | 81,59 | 106 |
| 4. Фонд оплаты труда работающих, руб. | 1822720 | 3128190 | 171,62 | 1224540 | 39,14 | 67,18 |
| 5.Среднегодовая заработная плата одного работающего, руб. | 86796,19 | 173788,33 | 200,23 | 94195,38 | 54,20 | 108,52 |
| 6. Прибыль до налогообложения, руб. | 320372 | 254365 | 79,40 | 1400154 | 550,45 | 437,04 |
| 7. Единый налог на вмененный доход, руб. | 48614 | 35185 | 72,38 | 90486 | 257,17 | 186,13 |
| 8. Чистая прибыль, руб. | 271758 | 219180 | 80,65 | 1309668 | 597,53 | 481,92 |
| 9. Выработка на одного работающего, руб. | 2745141,90 | 407138,33 | 148,30 | 551671,54 | 135,50 | 200,94 |
| 10. Затраты на 1 р. выручки от продаж, коп. | 94,44 | 96,53 | 102,21 | 80,48 | 83,37 | 85,21 |
| 11. Рентабельность продукции, % | 5,88 | 3,59 | 61,05 | 24,25 | 675,48 | 412,41 |
 Продолжение
Прил.1
Товарооборот
 Численность
работающих
Себестоимость
товаров, работ,
услуг
Фонд
оплаты труда
работающих
Чистая
прибыль
Рис. П.1.1. Динамика основных экономических показателей ООО «РИТМ»
Приложение 2
Рис. П.2.1. Косметика «IZUMI GOLD»
|
ПЕНКА ОЧИЩАЮЩАЯ Действие: обеспечивает легкое снятие макияжа Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |