Управление дебиторской задолженностью (на примере ООО "Ритм")
Таблица 2.17
Расчет показателей финансовой устойчивости ООО «РИТМ» в 2005 г.
| Показатели |
На начало года (тыс.руб.) |
На конец года (тыс.руб.) |
Отклонение (+; -) |
| 1. Источники собственных средств (Ис) | 2520 | 2670 | -150 |
| 2. Внеоборотные активы (F) | 2140 | 2480 | -340 |
|
3. Собственные средства (стр.1 – стр.2) |
380 | 190 | +190 |
| 4. Долгосрочные кредиты и займы | - | - | - |
| 5. Наличие собственных оборотных и долгосрочных заемных источников формирования запасов (стр.3 – стр.4) | 380 | 190 | +190 |
| 6. Краткосрочные кредиты и заемные средства (Д) | 1080 | 1010 | +70 |
|
7.Наличие собственных оборотных средств, долгосрочных и краткосрочных источников формирования запасов (стр.5 + стр.6) |
1460 |
1200 |
+260 |
| 8. Запасы и затраты (Ез) | 190 | 220 | -30 |
|
9. Недостаток (-) излишек (+) собственных источников для формирования запасов (стр.3 – стр.8) |
+190 |
-30 |
+160 |
| 10. Недостаток (-) излишек (+) собственных и долгосрочных источников для формирования запасов (стр.5 – стр.8) | +190 |
-30 |
+160 |
|
11. Недостаток (-) излишек (+) общей величины источников средств для формирования запасов (стр.7 – стр.8) |
+1270 |
+980 |
+290 |
|
12.Показатель типа финансовой ситуации S(стр.9); S(стр.10); S(стр.11) |
(1; 1; 1) | (0; 0; 1) | - |
Как видно из табл. 2.17, у анализируемого предприятия на конец 2005 г. сложилось неустойчивое финансовое состояние (III тип). В табл. 2.18 проведем расчет финансовой устойчивости ООО «РИТМ» в 2006 г.
Таблица 2.18
Расчет показателей финансовой устойчивости ООО «РИТМ» в 2006 г.
| Показатели |
На начало года (тыс.руб.) |
На конец года (тыс.руб.) |
Отклонение (+; -) |
| 1. Источники собственных средств (Ис) | 2670 | 3000 | -330 |
| 2. Внеоборотные активы (F) | 2480 | 2570 | -90 |
|
3. Собственные средства (стр.1 – стр.2) |
190 | 430 | -240 |
| 4. Долгосрочные кредиты и займы | - | - | - |
| 5. Наличие собственных оборотных и долгосрочных заемных источников формирования запасов (стр.3 – стр.4) | 190 | 430 | -240 |
| 6. Краткосрочные кредиты и заемные средства (Д) | 1010 | 970 | +40 |
|
7. Наличие собственных оборотных средств, долгосрочных и краткосрочных источников формирования запасов (стр.5 + стр.6) |
1200 |
1400 |
-200 |
| 8. Запасы и затраты (Ез) | 220 | 840 | -620 |
|
9. Недостаток (-) излишек (+) собственных источников для формирования запасов (стр.3 – стр.8) |
-30 |
-410 |
-380 |
| 10. Недостаток (-) излишек (+) собственных и долгосрочных источников для формирования запасов (стр.5 – стр.8) | -30 |
-410 |
-380 |
|
11. Недостаток (-) излишек (+) общей величины источников средств для формирования запасов (стр.7 – стр.8) |
+980 |
+560 |
+420 |
|
12. Показатель типа финансовой ситуации S(стр.9); S(стр.10); S(стр.11) |
(0; 0; 1) | (0; 0; 1) | - |
Расчет трехкомпонентного показателя типа финансовой ситуации в 2007 г. приведен в табл. 2.19.
Из таблицы 2.18, 2.19 видно, что на протяжении 2006-2007 гг. у ООО «РИТМ» сложилось неустойчивое финансовое состояние (III тип).
Таблица 2.19
Расчет показателей финансовой устойчивости ООО «РИТМ» в 2007 г.
| Показатели |
На начало года (тыс.руб.) |
На конец года (тыс.руб.) |
Отклонение (+; -) |
| 1. Источники собственных средств (Ис) | 3000 | 3160 | -160 |
| 2. Внеоборотные активы (F) | 2570 | 2960 | -390 |
|
3. Собственные средства (стр.1 – стр.2) |
430 | 200 | +230 |
| 4. Долгосрочные кредиты и займы | - | - | - |
|
5. Наличие собственных оборотных и долгосрочных заемных источников формирования запасов (стр.3 – стр.4) |
430 | 200 | +230 |
| 6. Краткосрочные кредиты и заемные средства (Д) | 970 | 900 | +70 |
|
7. Наличие собственных оборотных средств, долгосрочных и краткосрочных источников формирования запасов (стр.5 + стр.6) |
1400 |
1100 |
+300 |
| 8.Запасы и затраты (Ез) | 840 | 970 | -130 |
|
9.Недостаток (-) излишек (+) собственных источников для формирования запасов (стр.3 – стр.8) |
-410 |
-770 |
-360 |
|
10.Недостаток (-) излишек (+) собственных и долгосрочных источников для формирования запасов (стр.5 – стр.8) |
-410 |
-770 |
-360 |
|
11.Недостаток (-) излишек (+) общей величины источников средств для формирования запасов (стр.7 – стр.8) |
+560 |
+130 |
+430 |
|
12.Показатель типа финансовой ситуации S(стр.9); S(стр.10); S(стр.11) |
(0; 0; 1) | (0; 0; 1) | - |
Для окончательного восстановления финансовой устойчивости может быть предложена оптимизация структуры пассивов и увеличение оборачиваемости запасов и затрат, при необходимости их реализации.
Проведем оценку и расчеты коэффициентов рыночной устойчивости предприятия. Финансовые коэффициенты рыночной устойчивости во многом базируются на показателях рентабельности предприятия, эффективности управления и деловой активности. Они рассчитываются на определенную отчетную дату баланса и рассматриваются в динамике.
Коэффициент автономии (Ка) равняется отношению собственных оборотных средств к общей величине основных источников формирования запасов. Определяется по формуле:
Ка = Ис / В, (2.7)
где Ис – источники собственных средств, тыс.руб.;
В – итог баланса, тыс.руб.
Коэффициент автономии показывает долю собственных оборотных средств в общей сумме основных источников формирования запасов. Нормальное минимальное значение коэффициента автономии оценивается на уровне 0,5. Нормальное ограничение Kа > 0,5 означает, что все обязательства предприятия могут быть покрыты его собственными средствами. Выполнение ограничения важно не только для самого предприятия, но и для его кредиторов. Рост коэффициента автономии свидетельствует об увеличении финансовой независимости предприятия приводящей к снижению зависимости предприятия от заемных источников финансирования и оценивается положительно. Произведем расчеты коэффициента автономии в 2005-2007 гг.
Ка 2005 г. = 2670/4510 = 0,59;
Ка 2006 г. = 3000 / 5410 = 0,55;
Ка 2007 г. = 3160 / 6830 = 0,46.
Расчеты показывают, что большая часть имущества предприятия формировалась за счет собственных источников, т.к. их доля составляла: в 2005 г. 59%; в 2006 г. 55% в общем итоге баланса. За 2007 г. большая часть имущества формируется за счет заемных источников, поскольку доля собственных источников снизилась на 9% и составила 46% в общем итоге баланса. Это свидетельствует об увеличении финансовой зависимости предприятия.
2) Коэффициент соотношения заемных и собственных средств (Кз/с) – это отношение величины обязательств предприятия к величине его собственных средств. Данный коэффициент рассчитывается по формуле:
Кз/с = Rp + K / Ис, (2.8)
где Rp – заемные средства, тыс. руб.;
К – обязательства, тыс. руб.;
Ис – источники собственных средств, тыс.руб.
Нормальное ограничение для коэффициента соотношения заемных и собственных средств приемлемо, когда Кз/с < 1.
Подставив значения, произведем соответствующие расчеты:
Кз/с 2005 г. = (1010+830)/2670 = 0,68;
Кз/с 2006 г. = (970+1440)/3000 = 0,80;
Кз/с 2007 г. = (900+2770)/3160 = 1,16
Полученные результаты свидетельствуют о том, что в 2005 – 2006 гг. финансовое состояние предприятия стабильно, т. к. источники собственных средств имеют наибольший удельный вес (Кз/с < 1). К 2007 г. финансовое положение ухудшилось, нестабильно т.к. К з/с > 1.
3) Коэффициент соотношения мобильных (оборотных) средств и иммобилизованных средств (Ко/и) вычисляется делением оборотных активов на иммобилизованные:
Ко/и = оборотные активы (Ез + Rа) / F, (2.9)
где F – основные средства и вложения, тыс. руб.
Подставив значения в формулу, получим:
Ко/и 2005 г. = 2030/2480 = 0,82;
Ко/и 2006 г. = 2840 / 2570 = 1,11;
Ко/и 2007 г. = 3870 / 2960 = 1,31.
4) Коэффициент маневренности равняется отношению собственных оборотных средств организации к реальному собственному капиталу. Определяется по формуле:
Kм = собственные оборотные средства (Ис - F) / Ис, (2.10)
Он показывает, какая часть собственного капитала организации находится в мобильной форме, позволяющей свободно маневрировать капиталом. Высокие значения коэффициента маневренности положительно характеризуют финансовое состояние, однако каких- либо устоявшихся в практике нормальных значений показателя не существует. В качестве усредненного ориентира для оптимальных уровней коэффициента можно рассматривать значение K ~ 0,5.
Произведем расчет данного коэффициента в 2005-2007 гг.:
Км 2005 г. = (2670-2480)/2670 = 0,07;
Км 2006 г. = (3000-2570) / 3000 = 0,14;
Км 2007 г. = (3160-2960) / 3160 = 0,06.
5) Коэффициент обеспеченности собственными средствами (Косс).
Косс = (Капитал и резервы – ВА)/ОА. (2.11)
Косс 2005 г. = (2670000 – 2480000)/2030000 = 0,09.
Косс 2006 г. = (3000000 – 2570000)/2840000 = 0,15.
Косс 2007 г. = (3160000 – 2960000)/3870000 = 0,05.
Нормативное значение данного коэффициента: Косс ≥ 0,1
По полученным коэффициентам финансовое состояние предприятия оценивается как неблагополучное или можно сказать рискованное, т.к. более 80% собственных средств предприятия вложено в недвижимое имущество (наименее ликвидные активы) и только 20% от общей стоимости вложено в оборотные средства (наиболее ликвидные активы). В связи с этим оборотные активы в основной массе формируются за счет заемных средств.
Далее проведем анализ платежеспособности и ликвидности предприятия. Предприятие считается платежеспособным при отсутствии краткосрочной задолженности бюджету, банкам, поставщикам, по выплате заработной платы и прочим кредиторам. Ликвидность предприятия - это способность возвратить в срок полученные в кредит денежные средства, или способность оборотных средств превращаться в денежную наличность, необходимую для нормальной финансово-хозяйственной деятельности предприятия.
Для оценки степени платежеспособности рассчитаем коэффициенты ликвидности:
1) Коэффициент абсолютной ликвидности показывает, какую часть краткосрочной задолженности может погасить предприятие в ближайшее время. Показатель рассчитывается по формуле:
Кал = (ДС + КФВ) / КО, (2.12)
где Кал – коэффициент абсолютной ликвидности;
ДС – денежные средства, тыс. руб.;
КФВ - краткосрочные финансовые вложения, тыс.руб;
КО – краткосрочные обязательства, тыс.руб.
Нормальное ограничение Кал > 0,2, распространенное в экономической литературе, означает, что каждый день подлежат погашению 20 % краткосрочных обязательств предприятия, или другими словами, в случае поддержания остатка денежных средств на уровне отчетной даты (преимущественно за счет обеспечения равномерного поступления платежей от контрагентов) краткосрочная задолженность, имеющая место в отчетную дату, может быть погашена за 5 дней (1: 0,2).
Подставив значения в формулу, получим:
Кал 2005 г. = 1030/1840 = 0,56;
Кал 2006 г. = 1150 / 2410 = 0,48;
Кал 2007 г. = 1960 / 3670 = 0,53.
Расчеты показывают, что предприятие на начало 2005 года в состоянии оплатить 56% наиболее срочных обязательств, а на конец 2006 г. - 48% данных обязательств, а на конец 2007 г. – 53 %, т.е. у предприятия прослеживается положительная динамика Кал > 0,2. Однако следует отметить, что Кал характеризует платежеспособность на дату составления баланса.
2) Коэффициент текущей ликвидности (коэффициент покрытия) отражает прогноз платежеспособности на относительно отдаленную перспективу. Показатель рассчитывается по формуле:
Кп = (ДС+ КФВ + КДЗ + З) / КО, (2.13)
где З – запасы с учетом НДС, тыс.руб.;
Нормальное ограничение показателя: Кп > 2.
Данное ограничение установлено «Методическими положениями по оценке финансового состояния предприятий и установлению не удовлетворительной структуры баланса», утвержденным Распоряжением Федерального управления по делам о несостоятельности (банкротстве) от 12.08.94 № 31-р. Официально рекомендованный норматив для показателя следует признать несколько завышенным, но, несомненно, он должен быть больше единицы.
Подставив значения, получим:
Кп 2005 г. = 2030/1840 = 1,10;
Кп 2006 г. = 2840 / 2410 = 1,18;
Кп 2007 г. = 3870 / 3670 = 1,05.
Анализ коэффициента покрытия в динамике на 2005-2007 г.г. показал, что на протяжении анализируемого периода в случае реализации предприятием всех оборотных активов, оно смогло бы полностью покрыть свои краткосрочные обязательства. Однако, следует отметить, что расчетные коэффициенты ниже установленного значения, причем, значение коэффициента с 2005 г. по 2007 г. ухудшилось и составляет 1,05 или 105%. Это означает, что в перспективе при условии сохранения тенденции к ухудшению данного коэффициента, предприятие не сможет погасить своих краткосрочных обязательств, несмотря на привлечение для погашения всех оборотных активов. Также следует отметить, что с законодательной позиции предприятие считается неплатежеспособным, так как полученные коэффициенты ниже нормативного уровня, т. е. Кп < 2.
3) Коэффициент критической ликвидности (Ккл) показывает ожидаемую платежеспособность предприятия на период, равный средней продолжительности одного оборота дебиторской задолженности. Он определяется по формуле:
Ккл = ДС + КДЗ / КО (текущие пассивы), (2.14)
где ДС - денежные средства, тыс. руб.;
КДЗ – краткосрочная дебиторская задолженность, тыс. руб.;
КО – краткосрочные обязательства, тыс. руб.
Подставив значения, получим:
Ккл 2005 г. = (1030+780)/1840 = 0,98;
Ккл 2006 г. = (850+1150)/2410 = 0,83;
Ккл 2007 г. = (940+1960)/3670 = 0,79.
Нижним нормальным ограничением считается, когда Ккл > 1, означая, что денежные средства и предстоящие поступления от деятельности должны покрывать долги.
Анализ коэффициентов критической ликвидности в динамике на 2005-2007 гг. показал, что на протяжении анализируемого периода предприятие не имело достаточных денежных средств, а также предстоящих поступлений от дебиторов для погашения в ближайшей перспективе краткосрочных обязательств. Расчетные коэффициенты ниже нормы, причем значение коэффициента Ккл в 2007 г по сравнению со значением Ккл в 2005 г. ухудшилось и составляет 0,79. Это означает, что в перспективе при условии полного погашения дебиторской задолженности предприятие может погасить лишь 79 % краткосрочных обязательств.
4) Коэффициент общей платежеспособности. Общая платежеспособность предприятия определяется, как способность покрыть все обязательства предприятия (краткосрочные и долгосрочные) всеми активами.
Коэффициент общей платежеспособности рассчитывается по формуле:
Коп = АП / ОП, (2.15)
где АП - активы предприятия тыс. руб.;
ОП - обязательства предприятия, тыс. руб.
Произведем расчет общей платежеспособности предприятия:
Коп 2005 г. = 4510/1840 = 2,45;
Коп 2006 г. = 5410 / 2410 = 2,24;
Коп 2007 г. = 6830 / 3670 = 1,86.
Анализ коэффициента общей платежеспособности за 2005-2007 гг. показал, что на протяжении анализируемого периода в случае реализации предприятием всех оборотных, а также внеоборотных активов, оно смогло бы полностью покрыть все свои обязательства. На начало анализируемого периода Коп = 2,45 выше нормального значения, однако к концу периода значение коэффициента ухудшилось и составило Коп = 1,86, т.е. снизилось на 0,59.
Результаты расчетов сведем в табл. 2.20.
Таблица 2.20
Финансовые коэффициенты ООО «РИТМ»
| Наименование | 2005 г. | 2006 г. | 2007 г. | Нормативные значения |
| 1.Коэффициент автономии (Ка) | 0,59 | 0,55 | 0,46 | ≥ 0,5 |
| 2.Коэффициент отношения заемных и собственных средств (Кз/с) | 0,68 |
0,80 |
1,16 |
≤ 1 |
| 3.Коэффициент соотношения мобильных и иммобилизованных средств (Ко/и) | 0,82 |
1,11 |
1,31 |
|
| 4.Коэффициент маневренности (Км) | 0,07 | 0,14 | 0,06 | 0,5 |
| 5.Коэффициент абсолютной ликвидности (Кал) | 0,56 |
0,48 |
0,53 |
> 0,2 |
| 6.Коэффициент текущей ликвидности (покрытия (Кп)) | 1,10 |
1,18 |
1,05 |
≥ 2 |
| 7.Коэффициент критической ликвидности (Ккл) | 0,98 |
0,83 |
0,79 |
≥ 1 |
| 8. Коэффициент общей платежеспособности (Коп) | 2,45 |
2,24 |
1,86 |
≥ 2 |
| 9. Коэффициент обеспеченности собственными средствами (Ксс) | 0,09 |
0,15 |
0,05 |
> 0.1 |
Следующим этапом финансового анализа является анализ ликвидности баланса, т.е. степени покрытия обязательств предприятия его активами, срок превращения которых в денежную форму соответствует сроку погашения обязательств. Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков. В зависимости от степени ликвидности активы предприятия разделяются на следующие группы:
А 1 – наиболее ликвидные активы (денежные средства и краткосрочные финансовые вложения);
А 2 - быстрореализуемые активы (дебиторская задолженность, прочие оборотные активы);
А 3 – медленно реализуемые активы (запасы и затраты);
А 4 - труднореализуемые активы (основные средства).
Пассивы баланса группируются по степени срочности их оплаты:
П 1 – наиболее срочные обязательства;
П 2 - краткосрочные пассивы (краткосрочные пассивы и займы);
П 3 – долгосрочные пассивы (долгосрочные пассивы и заемные средства);
П 4 - постоянные пассивы (статьи раздела II пассива баланса).
Для определения ликвидности баланса следует сопоставить итоги приведенных групп по активу и пассиву. Баланс считается абсолютно ликвидным если имеют место соотношения:
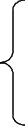 А
1 > П 1;
А2 > П 2;
А 3 > П 3;
А 4 < П 4. (2.16)
Если не выполняется 1 соотношение, тогда баланс считается ликвидным в ближайшей перспективе. Если не выполняются 1 и 2 условия, тогда баланс ликвиден в отдаленной перспективе. Если соотношения не выполняются - значит баланс неликвиден. Анализ ликвидности баланса предприятия за 2005 г. показан в табл. 2.21.
На начало года На конец года
А1 > П1 А1 > П1
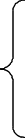 А2
< П2 А2 < П2
А3 > П3 А3 > П3
А4 < П4 А4 < П4
Баланс 2005 г. ликвиден в ближайшей перспективе.
Таблица 2.21
Анализ ликвидности баланса ООО «РИТМ» в 2005 г.
| Актив | Тыс. руб. | Пассив |
Тыс. руб. |
Платежный излишек (+); недостаток (-) |
|||
|
На начало года |
На конец года |
На начало года |
На конец года |
На начало года |
На конец года |
||
| А 1 | 1000 | 1030 | П 1 | 430 | 830 | 570 | 200 |
| А 2 | 700 | 780 | П 2 | 1080 | 1010 | -380 | -230 |
| А 3 | 190 | 220 | П 3 | - | - | 190 | 220 |
| А 4 | 2140 | 2480 | П 4 | 2520 | 2670 | -380 | -190 |
| Баланс | 4030 | 4510 | Баланс | 4030 | 4510 | - | - |
Анализ ликвидности баланса за 2006 г. представлен в табл. 2.22.
Таблица 2.22
Анализ ликвидности баланса ООО «РИТМ» за 2006 г.
| Актив | Тыс. руб. | Пассив |
Тыс. руб. |
Платежный излишек (+); недостаток (-) |
|||
|
На начало года |
На конец года |
На начало года |
На конец года |
На начало года |
На конец года |
||
| А 1 | 1030 | 1150 | П 1 | 1440 | 830 | -290 | 200 |
| А 2 | 780 | 850 | П 2 | 970 | 1010 | -120 | -230 |
| А 3 | 220 | 840 | П 3 | - | - | 220 | 840 |
| А 4 | 2480 | 2570 | П 4 | 3000 | 2670 | -430 | -190 |
| Баланс | 4510 | 5410 | Баланс | 5410 | 4510 | - | - |
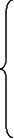 На
начало года
На конец года
А1 > П1 А1 < П1
А2 < П2 А2 < П2
А3 > П3 А3 > П3
А4 < П4 А4 < П4
В 2006 г. баланс ООО «РИТМ» ликвиден в отдаленной перспективе.
В табл. 2.23 представлен анализ ликвидности баланса за 2007 г.
Таблица 2.23
Анализ ликвидности баланса ООО «РИТМ» в 2007 г.
| Актив | Тыс. руб. | Пассив |
Тыс. руб. |
Платежный излишек (+); недостаток (-) |
|||
|
На начало года |
На конец года |
На начало года |
На конец года |
На начало года |
На конец года |
||
| А 1 | 1150 | 1960 | П 1 | 1440 | 2770 | -290 | -810 |
| А 2 | 850 | 940 | П 2 | 970 | 900 | -120 | +40 |
| А 3 | 840 | 970 | П 3 | - | - | 840 | 970 |
| А 4 | 2570 | 2960 | П 4 | 3000 | 3160 | -430 | -200 |
| Баланс | 5410 | 6830 | Баланс | 5410 | 6830 | - | - |
Из приведенной таблицы соотношения баланса будут иметь следующий вид
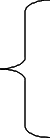 На
начало года
На конец года
А1 < П1 А1 < П1
А2 < П2 А2 > П2
А3 > П3 А3 > П3
А4 < П4 А4 < П4
Рассмотрев полученные соотношения, можно сделать вывод, что на начало 2007 г. баланс является ликвидным в отдаленной перспективе, на конец же 2007 г. баланс ликвиден в ближайшей перспективе. Не хватает денежных средств на покрытие срочных обязательств.
Оценка показателей финансовой устойчивости, как абсолютных, так и относительных, а также коэффициентов платежеспособности (ликвидности) показала, что на конец анализируемого периода предприятие является неплатежеспособным с неустойчивым финансовым состоянием. Основанием для признания структуры баланса неудовлетворительной, а предприятия неплатежеспособным, явилось наличие следующих условий:
Кп (коэффициент текущей ликвидности (покрытия)) на конец отчетного периода имеет значение менее 2 и составляет 1,05;
Косс (коэффициент обеспеченности собственными средствами) на конец отчетного периода имеет значение менее 0,1 и составляет 0,07.
При неудовлетворительной структуре баланса для проверки реальной возможности у предприятия восстановить свою платежеспособность, рассчитывается коэффициент восстановления платежеспособности сроком на 6 месяцев. Если значение коэффициента больше 1, то в течение 6 месяцев предприятие имеет реальную возможность восстановить свою платежеспособность.
Коэффициент восстановления платежеспособности определяется по формуле:
Квосст. = (Кп 1 + У/Т * (Кп 1–Кп 0))/2 (2.15)
где Кп 1 - значение коэффициента покрытия в конце отчетного периода;
Кп 0 - значение коэффициента покрытия в начале отчетного периода;
Т - продолжительность отчетного периода в месяцах;
У - период восстановления платежеспособности;
2 - оптимальное (нормативное) значение коэффициента покрытия.
Подставляя расчетные данные в формулу, получим:
Квосст.= (1,05 + 6/12 * (1,05 – 1,18))/2 = 0,7 < 1
Коэффициент восстановления платежеспособности имеет значение менее 1, это говорит о том, что у предприятия нет реальной возможности восстановить свою платежеспособность в течение ближайших 6 месяцев.
Таким образом, анализ и оценка коэффициентов ликвидности и платежеспособности, абсолютных и относительных показателей финансовой устойчивости, ликвидности баланса ООО «РИТМ» за рассматриваемый период показал, что у предприятия в анализируемом периоде сложилось неустойчивое финансовое состояние, связанное с нарушением платежеспособности. Неустойчивое финансовое состояние нашего предприятия оценивается как ненормальное (недопустимое) и отражает тенденцию к существенному ухудшению финансового состояния, т.к. величина заемных средств превышает суммарную стоимость производственных запасов. Также следует отметить, что предприятие не имеет реальной возможности восстановить свою платежеспособность в течение ближайших 6 месяцев.
Основной причиной сложившегося финансового состояния предприятия в анализируемом периоде явился недостаток собственных оборотных средств, необходимых для нормального финансирования запасов и затрат, требующихся для ведения финансово - хозяйственной деятельности. Недостаток собственных оборотных средств предприятия напрямую связан с изменением реального собственного капитала, главным источником пополнения которого является прибыль, получаемая от осуществления финансово деятельности.
Анализ дебиторской задолженности предприятия
По своей сути, дебиторская задолженность - это затраты на производство неоплаченного вовремя товара или услуг, которые фирма оплачивает либо за счет собственных, либо за счет заемных средств. Если величина неплатежа превысит финансовые и кредитные возможности предприятия, то оно будет не в состоянии оплачивать счета поставщиков и станет банкротом. Поэтому управлению дебиторской задолженности и контролю за своевременностью расчетов придается большое значение.
Проанализируем состояние дебиторской задолженности ООО «РИТМ».
В 2006 году величина дебиторской задолженности на 10318,5 руб. больше дебиторской задолженности 2005 года. В 2007 году – на 32956 руб. меньше дебиторской задолженности 2006 года. Высокая дебиторская задолженность обусловлена тем, что предприятие предоставляет продукцию некоторым из своих постоянных покупателей в рассрочку, которые рассчитываются за продукцию после ее реализации. На такую продукцию делается надбавка в цене, рассчитываемая исходя из ставки рефинансирования ЦБ России.
Наибольший удельный вес в дебиторской задолженности приходится на покупателей и заказчиков, который составляет от 96% до 98% за анализируемый период. Наименьший удельный вес приходится на прочих дебиторов, составляет от 2,50% до 3,50% соответственно.
Показатели дебиторской задолженности представлены в таблице 2.24.
Таблица 2.24
Показатели дебиторской задолженности за 2005-2007 гг.
| Показатели | 2005 год | 2006 год | Изменение | 2007 год | Изменение |
| Выручка от реализации, руб. | 5765380 | 7328490 | 1563110 | 7171730 | -156760 |
| Средняя величина дебиторской задолженности, руб. | 1273967 | 1284285,5 | 10318.5 | 1251329,5 | -32956.0 |
| Величина текущих активов, руб. | 2030000 | 2840000 | 810000 | 3870000 | 1030000 |
| Оборачиваемость дебиторской задолженности, раз. | 4,53 | 5,71 | 1,18 | 5,74 | 0,03 |
| Дебиторская задолженность на конец года, руб. | 1312915 | 1255656 | -57259,0 | 1247003 | -8653,0 |
| Доля дебиторской задолженности в текущих активах на конец года, % | 65,0 | 45,0 | -20 | 33,0 | -0,12 |
| Просроченная дебиторская задолженность на конец года, руб. | 469370 | 375410 | -93960 | 354720 | -20690 |
| Доля сомнительной дебиторской задолженности, % | 36,00 | 30,00 | -0,06 | 29,00 | -0,01 |
Из таблицы видно, что количество оборотов дебиторской задолженности в 2005-2007 повышается. Просроченная дебиторская задолженность является только краткосрочной. На конец 2006 года просроченная краткосрочная дебиторская задолженность снижается. Это снижение составило 93960 руб. На конец 2007 года просроченная задолженность несколько уменьшилась. Это снижение составило 20690 руб. Доля сомнительной дебиторской задолженности за последние анализируемые периоды уменьшается, в конце периода составило 29% соответственно.
Cостояние расчетов с покупателями в 2006 и 2007 году по сравнению с 2005гг улучшилось, резко возросла оборачиваемость дебиторской задолженности. В 2007 году наблюдается положительная динамика по погашению дебиторской задолженности. Средний срок погашения дебиторской задолженности составил 60 дней.
Для дальнейшего снижения показателя доли сомнительной дебиторской задолженности необходимо решить вопрос о списании «мертвой» (безнадежной к взысканию) задолженности, в результате чего ликвидность оборотных активов повысится.
Показатель качества определяет вероятность получения задолженности в полной сумме, которая зависит от срока образования задолженности. Практика показывает, что чем больше срок дебиторской задолженности, тем ниже вероятность её получения.
Для характеристики возврата дебиторской задолженности целесообразно сгруппировать её по срокам возникновения:
Долгосрочная дебиторская задолженность от 1 года до 2,5 лет;
Краткосрочная дебиторская задолженность от 1 до 12 месяцев.
Таблица 2.25
Дебиторская задолженность по срокам её возникновения в 2007г.
|
Стороны дебиторской задолженности |
Долгосрочная дебиторская задолженность |
Краткосрочная дебиторская задолженность |
Итого Тыс. Руб. |
||||||
| от 1 до 2,5 лет | от 1,5 до 2 лет | от 2 до 2,5 лет |
свыше 2,5 лет |
до З-х мес. |
от 3-х до 6 мес. |
от 6 до 9 мес. |
от 9 до 12 мес. |
||
| Счета к получению | 150 | 110 | 62 | - | 120 | 90 | 137 | 75 | 744 |
| Векселя к получению | 12 | 10 | 18 | - | 40 | ||||
| Прочая деб. зад. | 93 | 245 | 84 | 41 | 463 | ||||
| Авансы выданные | - | - | - | - | - | - | - | - | - |
| Итого: | 150 | 110 | 62 | - | 225 | 345 | 239 | 116 | 1247 |
Из данных таблицы 2.25 видно, что основную часть дебиторской задолженности составляет задолженность, платежи по которой ожидаются в течение 12 месяцев после отчетной даты. Доля краткосрочной дебиторской задолженности в общей сумме составила (225+345+239+116)/1247*100%=75%, в том числе:
до 3-х месяцев 225/1247*100% = 18%,
от 3-х до 6 месяцев 345/1247*100% = 28%,
а всего от 1 до 6 месяцев (225+345)/1247*100% = 46%,
от 6 до 9 месяцев 239/1247*100% = 20%,
от 9 до 12 месяцев 116/1247*100% = 2%.
Удельный вес долгосрочная дебиторская задолженность в общей её сумме составила (150+110+62)/1247*100%=26%, в том числе:
от 1 года до 1,5 лет 150/1247*100% = 12%,
от 1,5 до 2-х лет 110/1247*100% = 9%,
от 2-х до 2,5 лет 62/1247*100% = 5%.
Из таблицы 2.25 видно, имеется задолженность с довольно длительными сроками. Так свыше двух лет её сумма составила 62 тыс. руб. Хотя её сумма относительно невелика (5 от общей суммы задолженности), все же предприятию необходимо приложить усилия, чтобы взыскать эту задолженность в ближайшее время, так как это может привести к её списанию на уменьшение доходов предприятия в связи с истечением срока исковой давности.
Несмотря на то, что кредит, выданный потребителям, выраженный в виде дебиторской задолженности часто является необходимым условием нормальной деятельности, обусловливающим эффективность и конкурентоспособность предприятия, отрицательные результаты неэффективного управления дебиторской задолженностью могут проявиться в задержке притока денежных средств в кассу и на счета предприятия, в нарушении сроков оплаты обязательств и расчетов по долгам.
Проанализируем состав дебиторской задолженности за 2007г. табл. 2.26
Таблица 2.26
Состав дебиторской задолженности за 2007г.
| Анализ состава и структуры дебиторской задолженности за 2007 г. | ||||||
| Состав дебиторской задолженности | На начало периода | На конец периода | Изменение | |||
| Сумма | % | Сумма | % | Сумма | % | |
| Счет к получению | 780 | 63 | 744 | 60 | -36 | |
| Векселя полученные | - | 40 | 4 | 40 | ||
| Прочая дебиторская задолженность | 390 | 31 | 463 | 36 | 73 | |
| Авансовые платежи | 86 | 6 | - | -86 | ||
| ИТОГО: | 1256.00 | 100,00 | 1247.00 | 100,00 | -9,00 | |
Проанализировав данные таблицы 2.26 можно сделать выводы, что дебиторская задолженность снизилась на 9 тыс. руб., что в процентах составляет несущественную долю. Удельный вес расчетов с покупателями и заказчиками за товары, работы и услуги сократился с 63% до 60%. Удельный вес прочей дебиторской задолженности, наоборот, увеличился на конец отчетного периода с 31% до 36%.
Хотя и незначительно, но всё же оказывало влияние на состав и структуру дебиторской задолженности векселя, полученные и авансовые платежи. Если на начало года расчета векселями не было, то к концу года сумма от полученных векселей составила 40 тыс. руб., т.е. удельный вес этой суммы в общей сумме задолженности составил 4%. По статье «Авансовые платежи» наоборот, на начало года сумма задолженности составила 86 тыс. руб. или 6% от общей суммы задолженности. Затем эта сумма была погашена и задолженности по этой статье нет.
По результатам анализа состава, структуры и динамики кредиторской и дебиторской задолженности предприятия можно сделать вывод, что в целом ситуация в сфере осуществления платежно-расчетных отношений предприятия с его дебиторами и кредиторами не представляет существенной угрозы стабильности финансового состояния предприятия. Тем не менее, динамика роста и кредиторской, и дебиторской задолженности свидетельствует о необходимости пристального внимания руководства к организации платежно-расчетных отношений.
Высокая доля строки «авансы выданные» в общем объеме дебиторской задолженности говорит либо о заведомой выдаче авансов лицам или организациям, платежеспособность которых