Анализ и оптимизация состава и структуры источников финансирования активов
В связи с высокой динамичностью этого показателя он требует постоянного мониторинга в процессе управления эффектом финансового левериджа. Этот динамизм обусловлен действием ряда факторов.
Прежде всего, в период ухудшения конъюнктуры финансового рынка стоимость заемных средств может резко возрасти, превысив уровень прибыли, генерируемой активами организации. Кроме того, снижение финансовой устойчивости организации в процессе повышения доли используемого заемного капитала приводит к увеличению риска ее банкротства, что вынуждает кредиторов увеличивать ставку процента за кредит с учетом включения в нее премии за дополнительный финансовый риск. При определенном уровне этого риска (а, соответственно, и уровне общей ставки процента за кредит) дифференциал финансового левереджа может быть сведен к нулю (когда использование заемного капитала не даст прироста рентабельности собственного капитала) и даже иметь отрицательную величину (при которой рентабельность собственного капитала снизится, так как часть чистой прибыли, генерируемой собственным капиталом, будет расходоваться на уплату высоких процентов за использование заемного капитала).
Наконец, в период ухудшения конъюнктуры рынка сокращается объем реализации продукции, а соответственно, и размер прибыли организации от операционной деятельности. В этих условиях отрицательная величина дифференциала финансового левериджа может формироваться даже при неизменных ставках процента за кредит за счет снижения экономической рентабельности активов.
Таким образом, формирование отрицательного значения дифференциала финансового левериджа по любой причине всегда приводит к снижению рентабельности собственного капитала. В этом случае использование предприятием заемного капитала дает отрицательный эффект.
Соотношение заемного и собственного капитала является тем рычагом, который изменяет (усиливает, мультиплицирует) положительный или отрицательный эффект, получаемый за счет соответствующего дифференциала. При положительном значении последнего любое увеличение финансового рычага будет вызывать еще больший прирост рентабельности собственного капитала, а при отрицательном его значении прирост финансового рычага будет приводить к еще большему темпу снижения рентабельности собственного капитала.
Таким образом, при неизменном дифференциале финансовый леверидж является главным генератором как возрастания суммы и уровня прибыли на собственный капитал, так и финансового риска потери этой прибыли. Аналогичным образом при неизменном уровне финансового левериджа положительная или отрицательная динамика его дифференциала генерирует или возрастание, или уменьшение суммы и уровня прибыли на собственный капитал, а также финансового риска ее потери.
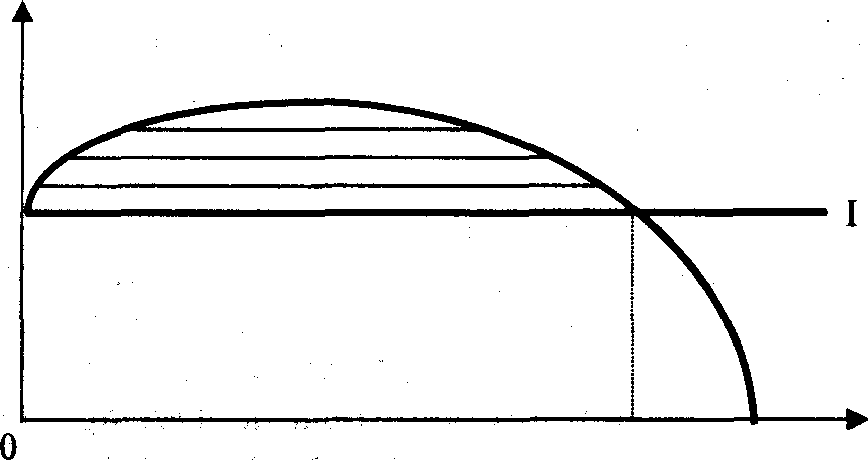
Зависимость рентабельности собственного капитала от доли заемных средств в капитале организации представлена на рисунке 1.2.
Рентабельность собственного капитала
Доля заемных средств
Рисунок 1.2 – Зависимость рентабельности собственного капитала от структуры капитала компании
Горизонтальная линия (линия I) на рисунке 1.2 характеризует рентабельность собственного капитала, которая может быть достигнута без привлечения платных заемных средств. Каждая точка кривой показывает величину рентабельности собственного капитала при различной структуре капитала фирмы, различном соотношении заемных и собственных средств и имеет восходящий характер, располагаясь выше линии I до тех пор, пока одновременно с повышением доли заемных средств («плеча рычага») растет «дифференциал». Этот рост продолжается до определенного предела, после которого кривая приобретает нисходящий характер. Это связано с тем, что с увеличением доли заемных средств возрастает их платность и, следовательно, уменьшается величина «дифференциала». Точка пересечения кривой с линией I (что соответствует «дифференциалу», равному нулю) означает, что дальнейшее увеличение «плеча рычага» (и соответственно финансового риска) нецелесообразно, поскольку все большая часть прибыли направляется на уплату процентов по заемным средствам и рентабельность собственного капитала становится меньше, чем при без долговом финансировании.
Разумная финансовая политика должна быть основана на понимании того, что заемные средства – это не только ускорители развития, но и усилители финансового риска. Привлекая заемные средства, организация может быстрее и масштабнее выполнить свои задачи. В то же время доля заемных средств может увеличиваться лишь до определенных пределов, поскольку с ее ростом в структуре капитала растет финансовый риск компании, что отражается, в том числе, и на величине платы за их использование. Так, при увеличении доли заемных средств в структуре капитала компании выше безопасной нормы (40 – 50%) банк может повысить процент за кредит из-за повышения риска не возврата ссуды. По мере увеличения задолженности фирмы возрастает и средняя ставка процента за кредит. В то же время рентабельность собственного капитала растет с увеличением экономической рентабельности. Более важен тот факт, что высокий ожидаемый уровень экономической рентабельности, позволяет привлекать больше заемных средств, поскольку повышается коэффициент процентного покрытия (отношение экономической прибыли к величине процента за использование заемных средств) и, следовательно, уменьшается финансовый риск не возврата процентов по долгам. Для наглядного представления влияния экономической рентабельности при выборе экономически обоснованных границ использования заемных средств в финансировании фирмы можно использовать графический метод (рисунок 2).
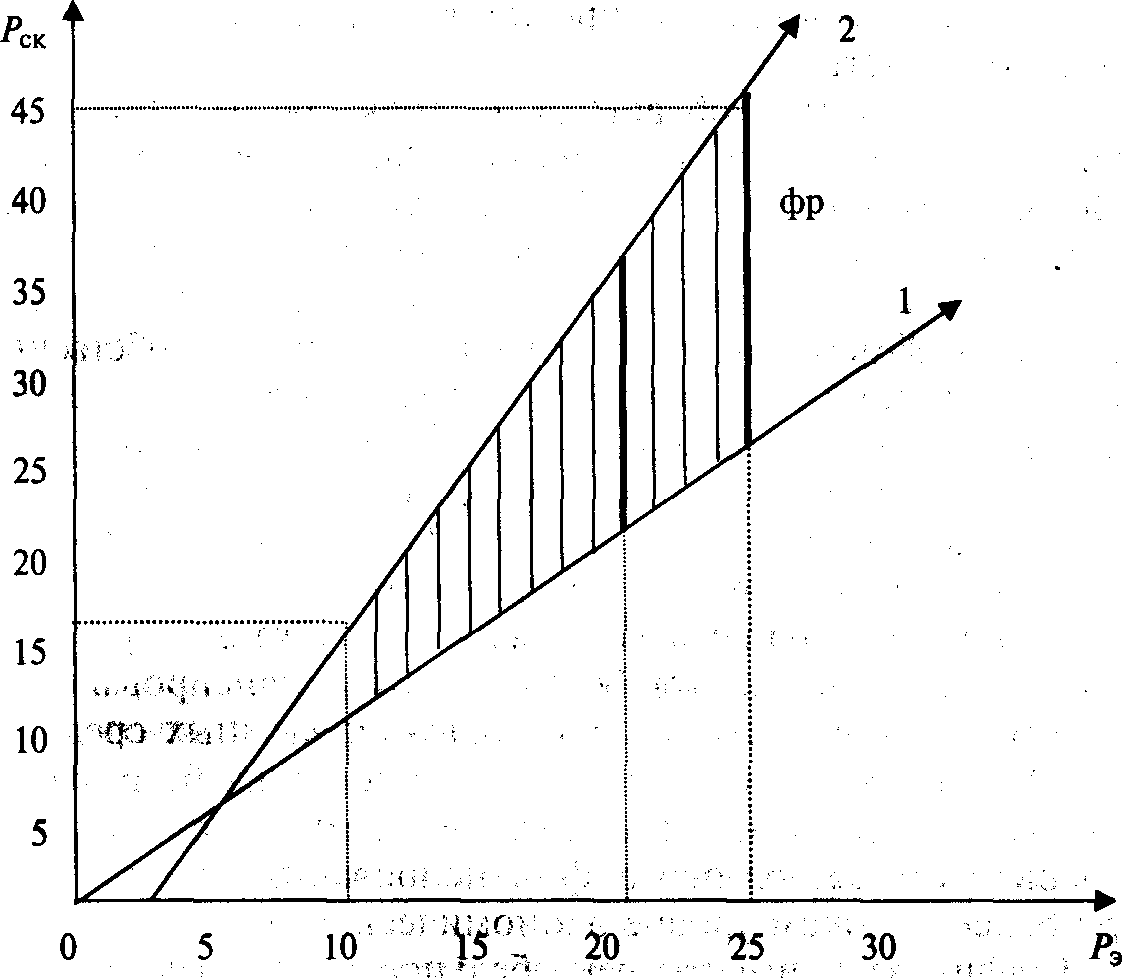
Рисунок 1.3 – График «безубыточности» (точка безразличия) при разных вариантах финансирования (без учета налогообложения)
собственный капитал финансирование
На рисунке 1.3 изображены два варианта финансирования без учета налогообложения.
Линия 1 характеризует зависимость рентабельности собственного капитала от экономической рентабельности при условии финансирования за счет собственных средств (без долговое финансирование). При таком финансировании постоянные финансовые издержки (плата за кредит) отсутствуют, поэтому прямая берет начало в точке 0.
Линия 2 показывает зависимость рентабельности собственного капитала от экономической рентабельности при условии финансирования с использованием заемных средств. При долговом финансировании возникают постоянные (независимые от экономической прибыли и экономической рентабельности) финансовые издержки в виде платы за использование заемных средств. Поэтому начальная точка линии 2 на оси абсцисс соответствует величине названных постоянных издержек, рассчитанных на единицу стоимости активов (например, для компании В это составит 20 / 1000 * 100 = 2,0%).
Точка пересечения линий 1 и 2 является точкой безразличия, которая характеризует тот уровень экономической рентабельности, при котором рентабельность собственного капитала одинакова при разных способах финансирования. Если экономическая рентабельность выше этого значения, то предпочтительнее вариант использования заемных средств.
Заштрихованная область выше точки безразличия характеризует зону положительного воздействия финансового рычага на рентабельность собственного капитала. Каждому значению экономической рентабельности соответствует своя величина эффекта финансового рычага, которая растет по мере роста экономической рентабельности. Заметим, что соотношение заемных и собственных средств является величиной постоянной; только при этом условии соблюдается данная закономерность. На графике видно, что рентабельность собственного капитала складывается из двух величин: уровня экономической рентабельности и эффекта финансового рычага. Если экономическая рентабельность ниже ее уровня в точке безразличия, то рентабельность собственного капитала будет больше при использовании вариантов без долгового финансирования.
Чем выше стоимость использования заемных средств (постоянные финансовые издержки), тем выше точка безразличия; график сдвигается вправо, и использование заемных средств по сравнению с вариантом без долгового финансирования становится выгодным при более высоком уровне экономической рентабельности.
В целом использование финансового рычага является одной из, главных составляющих формирования эффективной финансовой политики фирмы для решения как текущих, так и стратегических задач.
Политика заимствования должна быть направлена на определение наилучшего соотношения между риском и ожидаемым доходом. В рассматриваемом выше примере эффект финансового рычага оценивался при одинаковом уровне экономической рентабельности. В то же время уровень экономической рентабельности должен, обязательно учитываться при выборе способов финансирования. Общее правило здесь таково: чем выше экономическая рентабельность, тем более предпочтительнее становится долговое финансирование (при положительном «дифференциале» и прочих равных условиях).
Знание механизма воздействия финансового капитала на уровень прибыльности собственного капитала и уровень финансового риска позволяет целенаправленно управлять устойчивым ростом капитала, его стоимостью и структурой.
1.4 Обеспечение устойчивого роста капитала
Устойчивое функционирование бизнеса определяется наличием прибыли, остающейся в распоряжении организации после уплаты налога – чистой прибыли, являющейся главным источником производственного развития организации и выплаты дивидендов акционерам. Кроме того, за счет собственной прибыли формируются резервы, осуществляется социальное развитие, а также покрываются непредвиденные статьи расходования – штрафы и санкции при нарушении организацией действующего законодательства.
Прибыль, направляемая на развитие, определяет способность организации к самофинансированию, т.е. к росту собственного капитала за счет внутренних источников. Организация использует и другие источники инвестиций для развития – заемные средства (кредиты и корпоративные облигации), выпуск новых акций. Особой формой финансирования является лизинг.
Однако привлечение средств с помощью этих источников возможно лишь при прибыльной работе организации в текущем и перспективном периодах. Это связано с тем, что как размещение акций и облигаций организации, так и получение ею кредита на развитие возможно лишь при наличии необходимого уровня прибыли.
При использовании заемных средств для целей развития уровень прибыли организации должен обеспечить стоимость обслуживания долговых обязательств (процентов по облигациям и за пользование кредитами), а также погашение стоимости облигаций и возврат кредита. Привлечение указанных источников, с одной стороны, связано с соответствующими выплатами из прибыли и уменьшением чистой прибыли организации. В то же время такое привлечение имеет смысл и цель лишь тогда, когда увеличивается прибыль, остающаяся в распоряжении фирмы после уплаты процентов и налогов.
При финансировании развития организации за счет дополнительного выпуска акций должен предусматриваться необходимый уровень текущей и будущей прибыли не только для эффективного размещения акций, но и для выплаты по этим акциям дивидендов на уровне, обеспечивающем поддержку курса акций.
Кроме того, из всех возможных источников развития бизнеса только прибыль организации является систематически воспроизводимым финансовым ресурсом. Остальные источники носят разовый характер (на определенном отрезке времени) и привлекаются для реализации конкретных финансовых решений.
Как правило, трудно оценить степень достаточности прибыли путем анализа только абсолютной массы прибыли. Более эффективным методом такой оценки является использование относительных показателей – показателей рентабельности – и их сравнение с прошлыми периодами и другими хозяйствующими субъектами.
Для организации юридического лица основным показателем эффективности является рентабельность активов (всего капитала). Уровень доходности (рентабельность) активов должен быть достаточным, чтобы обеспечить запланированный или ожидаемый уровень рентабельности собственного капитала, а также выплату процентов и налогов.
С точки зрения собственников (акционеров) компании главным показателем является рентабельность собственного капитала, определяемая отношением чистой прибыли к собственному капиталу. По этому показателю можно судить, что получают владельцы капитала в виде дивидендов на акции и в виде возрастающей стоимости акционерного капитала фирмы.
Уровень рентабельности собственного капитала может существенно отличаться от уровня рентабельности активов. Интерес собственников и цели бизнеса направляют усилия менеджеров на то, чтобы эта разница складывалась в пользу рентабельности собственного капитала. Основная причина и одновременно фактор, которым можно управлять для выполнения данной задачи, является структура капитала фирмы – соотношение собственных и заемных средств.
Значение показателя рентабельности собственного капитала заключается в том, что он определяет границы и темпы роста собственного капитала за счет реинвестирования прибыли (нормы самофинансирования). Таким образом, рентабельность собственного капитала лежит в основе темпов устойчивого роста организации, т.е. ее способности непрерывно (в тенденции) развиваться за счет внутреннего финансирования.
Роль рентабельности собственного капитала определяется и тем, что она устанавливает экономически возможные пределы выплат дивидендов. В более широком плане рентабельность собственного капитала фирмы-эмитента является внутренней экономической основой рыночного курса ее акций и стоимости компании в целом. В реальности рыночный курс акций является сконцентрированной оценкой акций всеми участниками рынка ценных бумаг и складывается под воздействием многих внутренних и внешних по отношению к данной фирме факторов. Однако в его основе лежат факторы внутреннего порядка и прежде всего рентабельность собственного капитала (или прибыль на одну акцию), дивидендная политика данной фирмы, длительность получения прибыли и степень риска, распределение прибыли между реинвестированием и выплатой дивидендов и др.
Глава 2 Анализ управления ценой и структурой капитала на ООО «Трехгорный керамический завод»
2.1 Характеристика ООО «Трехгорный керамический завод»
Для выполнения проектных работ в феврале 1997 года был привлечен проектный институт «Челябгипромез». С выдачей проектной документации параллельно было начато строительство завода. В декабре 1997 года была выдана полностью проектная документация. Для реализации проекта потребовались внешние инвестиции. В октябре 1998 года керамический завод был построен и принят по акту рабочей комиссией. Началась отладка оборудования, подготовка к выпуску технологической партии продукции. Для привлечения инвесторов ООО «ТКЗ» разработало свой бизнес-план «Организация производства проппантов».
При запуске производства были выявлены серьезные недостатки, прежде всего в проектных решениях: газовой автоматике, футеровки печи обжига, аспирации; а так же в конструкции оборудования: сушильном барабане, помольном оборудовании, контейнерной системе. Основной вопрос был с футеровкой печи.
В процессе работы проводилась оценка продукции лабораторий завода. Специалисты предприятия прошли обучение в американском нефтяном институте. По оснащенности оборудованием и перечню проводимых испытаний, лаборатория не имеет аналогов в России. По результатам тестов подтверждено высокое качество, соответствие лучшим мировым образцам проппантов средней прочности. Для сертификации продукции по международному стандарту были направлены в лаборатории США образцы опытной технологической партии, вследствие чего, предприятие получило удовлетворительное заключение.
В период строительства и пуска завода проведено обучение работников по специальной программе на базе ПЛ-125, арматурно-изоляторного завода.(г. Южноуральск).
Для инженерно- технологического персонала были организованы курсы, занятия на которых проводили специалисты германской фирмы «Айрих».
Серьезное внимание уделено созданию собственной ремонтной базы. На ее основе была проведена реконструкция, оперативно устраняются технологические проблемы. Сегодня завод имеет собственную инфраструктуру: автомобильное и складское хозяйства. На предприятии созданы благоприятные условия для работающих, имеются хорошие бытовые помещения.
Общество с ограниченной ответственностью «Трехгорный Керамический Завод», сокращённое наименование Общества ООО «ТКЗ», создано в соответствии со статьями 57, 58, 59 Гражданского Кодекса и Федеральным Законом РФ «Об акционерных обществах». Данное предприятие является юридическим лицом по законодательству РФ, которое имеет в собственности обособленное имущество, учитываемое на его самостоятельном балансе. Основным видом деятельности является производство керамический строительных материалов.
Местонахождение Общества: 456080, РФ, Челябинская область, г. Трехгорный, ул. Заречная д.11
Общество имеет круглую печать, содержащую его полное наименование и указание места его нахождения, штампы, бланки со своим наименованием, собственную эмблему, а также зарегистрированный в установленном порядке товарный знак и другие средства визуальной идентификации.
Общество в установленном порядке открывает банковские счета на территории РФ и за ее пределами.
Устав общества является учредительным документом, утвержден собранием учредителей 20 декабря 2000 г. (Протокол № 1 от 20 декабря 2000 г.)
Цели и предмет деятельности – основной целью Общества является получение прибыли, а также максимальное удовлетворение требований заказчиков Общества по качеству поставок (цены, сроки, поставки, комплектность поставок),решение задачи создания дополнительных рабочих мест, обеспечение занятости жителей города. Основным видом деятельности является производство керамических строительных материалов.
2.2 Анализ обеспеченности активов источниками финансирования предприятия
Анализ финансово-экономического состояния предприятия проводится с помощью совокупности методов и рабочих приемов (методологии), позволяющих структурировать и идентифицировать взаимосвязи между основными показателями.
Ведущим методом анализа финансово-экономического состояния является расчет финансовых (аналитических) коэффициентов, необходимый различным группам пользователей: аналитикам, менеджерам, кредиторам и др. Анализ таких коэффициентов (относительных показателей) – это расчет соотношений между отдельными позициями отчета или позициями разных форм отчетности, определение их взаимосвязей.
Анализ финансово-экономического состояния предприятия следует начинать с общей характеристики состава и структуры актива (имущества) и пассива (обязательств) баланса. Анализ актива баланса дает возможность установить основные показатели, характеризующие производственно-хозяйственную деятельность предприятия (таблицу 2.1):
стоимость имущества предприятия, общий итог баланса;
иммобилизованные активы (внеоборотные активы), итог разд. I баланса;
мобильные активы (стоимость оборотных средств), итог разд. II баланса.
С помощью горизонтального (временного) и вертикального (структурного) анализа можно получить наиболее общее представление об имевших место качественных изменениях в структуре актива, изменению общей стоимости имущества.
Основные показатели, характеризующие производственно-хозяйственную деятельность ООО «ТКЗ», млн. руб. Таблица 2.1
| Наименование показателя | 2004 год | 2005 год | 2006 год | |||
| начало | конец | начало | конец | начало | конец | |
| Стоимость имущества предприятия, общий итог баланса | 36,085 | 52,034 | 52,034 | 51,736 | 51,736 | 59,302 |
| Иммобилизованные активы (внеоборотные активы), итог разд. I баланса | 4,850 | 5,430 | 5,430 | 5,425 | 5,425 | 4,014 |
| Мобильные активы (стоимость оборотных средств), итог разд. II баланса | 31,235 | 46,604 | 46,604 | 46,311 | 46,311 | 55,288 |
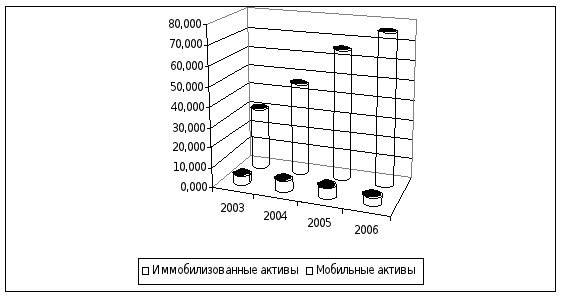
Рисунок 2.1 Изменение состава имущества ООО «Трехгорный керамический завод» за 2004 – 2006 г.
В качестве критерия в данном случае целесообразно использовать сравнительную динамику показателей изменения активов и полученных в анализируемом периоде количественных (объем реализации) и качественных (прибыль) результатов (таблица 2.2, рис. 2.2).
Таблица 2.2
Расчёт темпов изменения прибыли, выручки и стоимости имущества предприятия, млн. руб.
| Наименование показателя |
2003 год |
2004 год | 2005 год | 2006 год | |||
| На начало | На конец | На начало | На конец | На начало | На конец | ||
| Выручка от реализации, итог раздела I формы 2 | 18,939 | 49,373 | 85,652 | 84,764 | |||
| Прибыль от реализации | 7,491 | 7,471 | 11,186 | 4,959 | |||
| Стоимость имущества предприятия, общий итог баланса | 36,085 | 52,034 | 52,034 | 51,736 | 51,736 | 59,302 | |
|
Индекс
динамики выручки
предприятия
|
261% | 173% | 99% | ||||
|
Индекс
динамики прибыли
предприятия
|
100% | 150% | 44% | ||||
|
Индекс
динамики
имущества
предприятия
|
144% | 99% | 115% | ||||


Таким образом,
соотношение
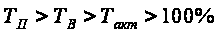 не выполняется,
а именно: в 2006 году
темпы роста
имущества
предприятия
превысили темпы
роста выручки,
а те в свою очередь
превысили темпы
роста прибыли.
Кроме того, за
рассматриваемый
период тенденция
данных показателей
отрицательная.
Это свидетельствует
о неэффективном
использовании
ресурсов предприятия,
а также об увеличении
издержек в
сферах производства
и обращения.
Снижение темпов роста прибыли от реализации продукции вызвано реализацией программы внедрения на рынок сразу нескольких новых видов керамики. С этой целью предприятие выпустило и распространило через сбытовую сеть большую партию новой продукции. Цены на эти виды керамики были искусственно занижены с целью привлечения к ним внимания покупателей и изучения потребительского спроса.
Снижение темпов роста выручки связано с насыщением ранка керамических изделий аналогичной продукцией различных производителей, обострением конкуренции.
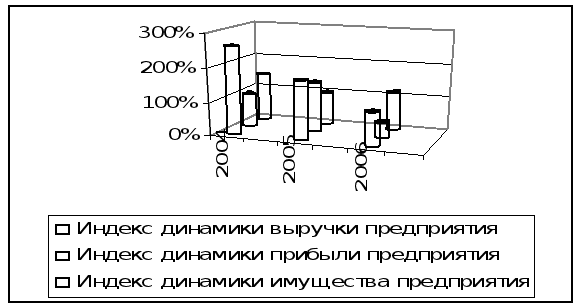
Рис. 2.2. Изменение темпов роста прибыли, выручки и стоимости имущества предприятия
Анализ динамики имущества с точки зрения его мобилизованной и иммобилизованной частей.
Дадим характеристику изменений в мобильной и иммобилизованной частях имущества предприятия (см. таблицу 2.3). В этом случае необходимо учитывать два критерия:
финансовый – более предпочтительным является рост мобильной части имущества (оборотных активов);
производственный – нужно иметь достаточный минимум внеоборотных активов.
Таблица 2.3
Изменения в мобильной и иммобилизованной частях имущества предприятия
| Наименование имущества предприятия | 2004 год | 2005 год | 2006 год | |||||||||
| Начало | Конец | Начало | Конец | Начало | Конец | |||||||
| млн. руб. | % | млн. руб. | % | млн. руб. | % | млн. руб. | % | млн. руб. | % | млн. руб. | % | |
| Иммобилизованная часть имущества (внеоборотные активы – I раздел актива баланса) | 4,850 | 13 | 5,430 | 10 | 5,430 | 10 | 5,425 | 10 | 5,425 | 10 | 4,014 | 7 |
| Мобилизованная часть имущества (оборотные активы – II раздел актива баланса) | 31,235 | 87 |
46,6 |
90 | 46,604 |
90 |
46,311 | 90 | 46,311 | 90% | 55,288 | 93 |

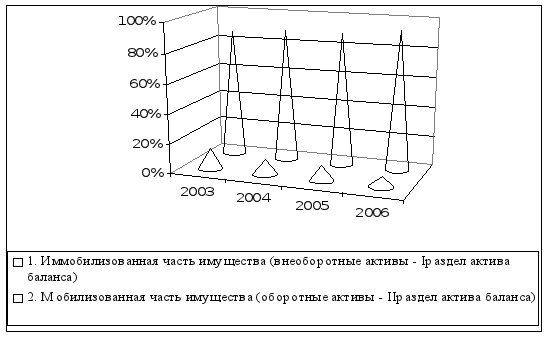
Рис. 2.3. Изменения долей мобилизованной и иммобилизованной частей имущества предприятия
Из таблицы 2.3 виден рост оборотных активов (мобилизованной части) с 87% до 93 %. С финансовой точки зрения это предпочтительная тенденция, однако, кроме финансового критерия существует критерий производственной необходимости – необходимо иметь необходимый минимум.
Абсолютные и относительные показатели финансовой устойчивости предприятия.
В ходе производственной деятельности на предприятии идет постоянное формирование (пополнение) запасов товарно-материальных ценностей. Для этого используются как собственные оборотные средства, так и заемные (долгосрочные и краткосрочные кредиты и займы). Анализируя соответствие или несоответствие (излишек или недостаток) средств для формирования запасов и затрат, определим абсолютные показатели финансовой устойчивости.
Одна из основных характеристик финансово-экономического состояния предприятия – степень зависимости от кредиторов и инвесторов. Владельцы предприятия заинтересованы в минимизации собственного капитала и в максимизации заемного капитала в финансовой структуре организации. Заемщики оценивают устойчивость предприятия по уровню собственного капитала и вероятности банкротства.
Финансовая устойчивость предприятия характеризуется состоянием собственных и заемных средств и анализируется с помощью системы финансовых коэффициентов. Информационной базой для расчета таких коэффициентов являются абсолютные показатели актива и пассива бухгалтерского баланса.
В активе основных относительных показателей для определения финансовой устойчивости финансовых активов предприятия будем использовать следующие коэффициенты (таблица 2.4):
- коэффициент соотношения заемных и собственных средств, показывает сколько заемных средств привлекло предприятие на 1 руб. вложенных в активы собственных средств;
- коэффициент соотношения долгосрочных и краткосрочных обязательств, показывает сколько долгосрочных обязательств приходится на 1 руб. краткосрочных;
- коэффициент маневренности, показывает способность предприятия поддерживать уровень собственного оборотного капитала и пополнять оборотные средства за счет собственных источников;
- коэффициент обеспеченности собственными средствами, показывает наличие у предприятия собственных оборотных средств, необходимых для его финансовой устойчивости, критерий для определения неплатежеспособности (банкротства) предприятия.
Из таблицы
2.4 видно, что на
предприятии
наметилась
тенденция к
понижению
коэффициента
соотношения
заёмных и собственных
средств, однако
значение
 значительно
превышает
нормативную
границу –
 это указывает
на сильную
зависимость
предприятия
от внешних
источников
средств, потерю
финансовой
устойчивости
(автономности).
Таблица 2.4
Расчёт финансовых коэффициентов, применяемых для оценки финансовой устойчивости предприятия, млн. руб.
| Наименование | 2004 год | 2005 год | 2006 год | |||
| Начало | Конец | Начало | Конец | Начало | Конец | |
|
Долгосрочные
кредиты и заемные
средства (итог
разд. IV баланса
«Долгосрочные
обязательства»)
|
- | - | - | - | - | - |
|
Краткосрочные
кредиты и займы,
кредиторская
задолженность
(итог разд. V
баланса «Краткосрочные
обязательства»)
|
36,08 | 52,03 | 52,03 | 51,74 | 51,74 | 59,30 |
|
Источники
собственных
средств (итог
разд. III «Капитал
и резервы»)
|
7,07 | 9,76 | 9,76 | 13,06 | 13,06 | 17,32 |
|
Наличие
собственных
оборотных
средств
|
2,22 | 4,33 | 4,33 | 7,64 | 7,64 | 13,30 |
|
Общая
величина оборотных
средств предприятия
|
31,23 | 46,60 | 46,60 | 46,31 | 46,31 | 55,29 |
|
Коэффициент
соотношения
заемных и
собственных
средств
|
5,10 | 5,33 | 5,33 | 3,96 | 3,96 | 3,42 |
|
Коэффициент
соотношения
долгосрочных
и краткосрочных
обязательств
|
- | - | - | - | - | - |
|
Коэффициент
маневренности
|
0,31 | 0,44 | 0,44 | 0,58 | 0,58 | 0,77 |
|
Коэффициент
обеспеченности
собственными
средствами
|
0,07 | 0,09 | 0,09 | 0,16 | 0,16 | 0,24 |


Рекомендуемые
значения коэффициента
маневренности
-
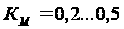 .
За рассматриваемый
период коэффициент
маневренности
изменился с
0,31 до 0,77. Это указывает
на то, что у
предприятия
возросла возможность
финансового
маневра.
Рекомендуемые
значения коэффициента
обеспеченности
собственными
средствами
-
 .
Чем выше показатель
(0,5), тем лучше
финансовое
состояние
предприятия,
тем больше у
него возможностей
проведения
независимой
финансовой
политики. Тенденция
увеличения
коэффициента
обеспеченности
собственными
средствами
(с 0,07 до 0,24) свидетельствует
об улучшении
финансового
состояния за
рассматриваемый
период.
Оценим динамику, состава и структуру внеоборотных и оборотных финансовых активов предприятия.
Характеризуя динамику иммобилизованной части имущества, во-первых, обратим внимание на долю внеоборотных финансовых активов.
Таблица 2.5
Изменение долей внеоборотных финансовых активов, обслуживающих собственный (группа I) и заемный (группа II) обороты
| Наименование имущества предприятия | 2004 год | 2005 год | 2006 год | ||||||||||
| Начало | Конец | Начало | Конец | Начало | Конец | ||||||||
| млн. руб. | % | млн. руб. | % | млн. руб. | % | млн. руб. | % | млн. руб. | % | млн. руб. | % | ||
| I группа | Нематериальные активы (стр.110 баланса) | 0,020 | 0 | 0,022 | 0 | 0,022 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Основные средства (стр.120 баланса) | 4,824 | 99 | 4,817 | 89 | 4,817 | 89 | 5,425 | 100 | 5,425 | 100 | 4,014 | 100 | |
| группа I всего: | 4,845 | 100 | 4,840 | 89 | 4,840 | 89 | 5,425 | 100 | 5,425 | 100 | 4,014 | 100 | |
| II группа | Незавершённое строительство (стр.130 баланса) | 0,000 | 0 | 0,585 | 11 | 0,585 | 11 | 0 | 0 | 0 | 0 | 0 | 0 |
| Долгосрочные финансовые вложения (стр.140 баланса) | 0,005 | 0 | 0,005 | 0% | 0,005 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | |
| группа II всего: | 0,005 | 0 | 0,590 | 11 | 0,590 | 11 | 0,000 | 0 | 0,000 | 0 | 0,000 | 0 | |
| ВСЕГО: | 4,850 | 100 | 5,430 | 100 | 5,430 | 100 | 5,425 | 100 | 5,425 | 100 | 4,014 | 100 | |
Дадим характеристику изменений по всем составляющим внеоборотных активов.
Нематериальные активы ООО «Трехгорный керамический завод» включают в себя:
технологию производства керамики американской фирмы «RADOMIR»;
права на использование торговой марки «RADOMIR» в рекламных целях;
вложения в собственную торговую марку «BellRado»;
лицензии, сертификаты.
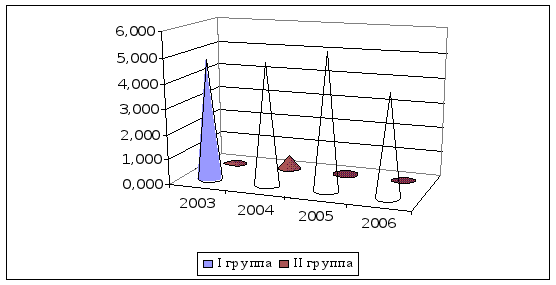
Рис. 2.5. Изменение долей внеоборотных финансовых активов предприятия, обслуживающих собственный (группа I) и заемный (группа II) обороты, млн. руб.
Приобретение технологии, торговой марки, лицензий и сертификатов позволило предприятию в короткий срок начать выпуск качественной продукции, выйти и закрепиться на рынке сантехнических изделий, с каждым годом увеличивать объёмы производства, что доказывает необходимость приобретения использования нематериальных активов.
Характеризуя динамику пассивов, во-первых, обратим внимание на долю наиболее срочных обязательств, обслуживающих собственный оборот предприятия и оборот сторонних организаций (кредиторская задолженность предприятия) (таблица 2.6) составляет в 2006 году более 54,6% , что почти в два раза больше постоянных устойчивых пассивов (собственных средств), т.е. предприятие зависит от кредиторов и собственных средств не хватает для свободного маневрирования активами.
Таблица 2.6
Группировка пассивов (критерий - срочность выполнения)
| Группа | ПАССИВ |
Код строки |
Состав пассивов, тыс.руб. | Структура пассивов, % | Индекс роста,% | |||||
| 2004 | 2005 | 2006 | 2004 | 2005 | 2006 | 2005 | 2006 | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| П1 | Наиболее срочные обязательства (кредиторская задолжность) | 620 |
20,410 | 31,940 | 41,320 | 39,2 | 48,7 | 54,6 | 1,56 | 2,02 |
| П2 | Краткосрочные обязательства (Кредиты и займы до 1 года) | 610 + 630 + 640 + 650 + 660 | 21,870 | 20,575 | 17,084 | 42,0 | 31,4 | 22,6 | 0,94 | 0,78 |
| П3 | Долгосрочные обязательства (Кредиты и займы свыше 1 года) | 590 |
- | - | - | - | - | - | ||
| П4 | Постоянные (устойчивые) пассивы (Собственные средства, уставный капитал) | 490 |
9,760 | 13,060 | 17,320 | 18,8 | 19,9 | 22,9 | 1,34 | 1,77 |
| Баланс (П700) | 700 | 52,040 | 65,575 | 75,724 | 100,0 | 100,0 | 100,1 | 1,26 | 1,46 | |
Индекс роста наиболее срочных обязательств составляет 2,02, т.е. кредиторская задолженность предприятия растет быстрыми темпами. Это подтверждает необходимость смены финансовой политики ООО «Трехгорный керамический завод».
Для оценки изменения основных средств определим уровень вооруженности труда и отдачи основных фондов.
Фондоотдача – важнейший обобщающий показатель использования основных фондов. В наиболее общем виде она свидетельствует о том, на сколько эффективно используются все без исключения группы основных фондов.
Для полного отражения разных видов источников собственных средств, долгосрочных и краткосрочных кредитов и займов в формировании запасов и затрат рассчитаем следующие показатели.
Наличие собственных оборотных средств – определяется как разница величины источников собственных средств и величины основных средств и вложений (внеоборотных активов);
Наличие собственных оборотных средств и долгосрочных заемных источников для формирования запасов и затрат - определяется как сумма собственных оборотных средств и долгосрочных кредитов и займов;
Общая величина основных источников средств для формирования запасов и затрат – рассчитывается как сумма собственных оборотных средств, долгосрочных и краткосрочных кредитов и займов.
На основе этих трех показателей, характеризующих наличие источников, которые формируют запасы и затраты для производственной деятельности, рассчитаем величины, дающие оценку размера (достаточности) источников для покрытия запасов и затрат.
Показатели
обеспеченности
запасов и затрат
источниками
их формирования
( ;
 ;
 )
являются