Анализ и оптимизация состава и структуры источников финансирования активов
Таблица 2.7
Расчёт показателей обеспеченности запасов и затрат источниками их формирования, млн. руб.
| Наименование | 2004 год | 2005 год | 2006 год | |||
| Начало | Конец | Начало | Конец | Начало | Конец | |
|
|
2,22 | 4,33 | 4,33 | 7,64 | 7,64 | 13,30 |
|
|
7,07 | 9,76 | 9,76 | 13,06 | 13,06 | 17,32 |
|
|
4,85 | 5,43 | 5,43 | 5,43 | 5,43 | 4,01 |
|
|
- | - | - | - | - | - |
|
|
2,22 | 4,33 | 4,33 | 7,64 | 7,64 | 13,30 |
|
|
30,24 | 43,18 | 43,18 | 42,25 | 42,25 | 51,98 |
|
|
28,02 | 38,85 | 38,85 | 34,62 | 34,62 | 38,67 |
| Z – запасы и затраты (стр. 211 + стр. 220 разд. II баланса «Оборотные активы») | 9,12 | 20,08 | 20,08 | 18,86 | 18,86 | 18,29 |
|
излишек
(+) или недостаток
(–) собственных
оборотных
средств
|
- 6,90 | -15,76 | -15,76 | -11,23 | -11,23 | - 4,98 |
|
излишек
(+) или недостаток
(–) собственных
оборотных и
долгосрочных
заемных источников
формирования
запасов и затрат
|
- 6,90 | -15,76 | -15,76 | -11,23 | -11,23 | - 4,98 |
|
излишек
(+) или недостаток
(–) общей величины
основных
источников
для формирования
запасов и затрат
|
21,13 | 23,09 | 23,09 | 23,39 | 23,39 | 33,69 |
 – наличие
собственных
оборотных
средств
 – источники
собственных
средств (итог
разд. III «Капитал
и резервы»)
 – основные
средства и
вложения (итог
разд. I баланса
«Внеоборотные
активы»)
 – долгосрочные
кредиты и заемные
средства (итог
разд. IV баланса
«Долгосрочные
обязательства»)
 –
наличие
собственных
оборотных
средств и
долгосрочных
заемных источников
 –
общая величина
основных
источников
средств
 – краткосрочные
кредиты и займы
(стр. 610, 621, 627 разд.
V баланса
«Краткосрочные
обязательства»)


Расчёт показателей использования основных средств представлен в таблице 2.8
Таблица 2.8
Расчёт показателей использования основных средств, млн. руб.
| Наименование | 2004 год | 2005 год | 2006 год | |||
| Начало | Конец | Начало | Конец | Начало | Конец | |
| Основные средства (стр.120 баланса) | 4,824 | 4,817 | 4,817 | 5,425 | 5,425 | 4,014 |
| Среднегодовая стоимость фондов | 4,821 | 5,121 | 4,720 | |||
| Выручка от реализации, итог раздела I формы 2 | 49,373 | 85,652 | 84,764 | |||
| Среднесписочная численность работающих, чел. | 75 | 100 | 150 | |||
|
Фондовооружённость, млн. руб./чел. |
0,064 | 0,051 | 0,031 | |||
| Фондоотдача | 10,24 | 16,72 | 17,96 | |||
Опираясь на результаты расчетов, приведённых в таблице 2.8 можно сделать вывод, что на предприятии, за счет привлечения дополнительного количества работающих, снизилась фондовооруженность труда, это позволило более интенсивно использовать основные фонды и тем самым увеличить фондоотдачу. Однако темп роста фондоотдачи в 2006 году по сравнению с 2004 годом существенно замедлился, а фондовооружённость снизилась в 2 раза. Это позволяет нам предположить, что имеющиеся у предприятия основные средства практически полностью освоены и уже в ближайшее время не позволят предприятию наращивать объёмы производств без дополнительных финансовых вложений.
Оценка состава и структуры оборотных источников финансовых активов предприятия.
Характеристику изменений в мобильной части проведём по следующим направлениям. Сначала установим динамику оборотных финансовых активов предприятия в сферах производства и обращения (таблица 2.9), а затем – в разрезе их отдельных элементов. При этом общим критерием для оценки динамики оборотных активов примем эффективность их использования, определяемую по показателям оборачиваемости.
Таблица 2.9
Изменение долей оборотных финансовых активов в сфере производства и в сфере обращения
| Наименование имущества предприятия | 2004 год | 2005 год | 2006 год | ||||||||||
| Начало | Конец | Начало | Конец | Начало | Конец | ||||||||
| млн. руб. | % | млн. руб. | % | млн. руб. | % | млн. руб. | % | млн. руб. | % | млн. руб. | % | ||
| Сфера производства | Производственные запасы | 9,10 | 29 | 17,04 | 39 | 17,04 | 39 | 32,77 | 54 | 32,77 | 54 | 34,71 | 48 |
| Незавершённое производство | 0,29 | 1 | - | 0 | - | 0 | - | 0 | - | 0 | - | 0 | |
| Всего в сфере производства: | 9,39 | 30 | 17,04 | 39 | 17,04 | 39 | 32,77 | 54 | 32,77 | 54 | 34,71 | 48 | |
| Сфера обращения | Готовая продукция | 7,61 | 24 | 19,79 | 45 | 19,79 | 45 | 16,94 | 28 | 16,94 | 28 | 21,28 | 30 |
| Дебиторская задолженность | 13,86 | 44 | 5,68 | 13 | 5,68 | 13 | 9,42 | 16 | 9,42 | 16 | 12,71 | 18 | |
| Денежные средства | 0,34 | 1 | 0,99 | 2 | 0,99 | 2 | 0,49 | 1 | 0,49 | 1 | 2,68 | 4 | |
| Краткосрочные финансовые вложения | - | 0 | 0,03 | 0 | 0,03 | 0 | 0,52 | 1% | 0,52 | 1 | 0,33 | 0 | |
| Всего в сфере обращения: | 21,82 | 70 | 26,48 | 61 | 26,48 | 61 | 27,37 | 46 | 27,37 | 46 | 36,99 | 52 | |
| ВСЕГО: | 31,21 | 100 | 43,53 | 100 | 43,53 | 100 | 60,15 | 100 | 60,15 | 100 | 71,71 | 100 | |
Судя по данным таблицы 2.9, на предприятии наметилась тенденция роста доли оборонных финансовых активов находящихся в сфере производства. Эта тенденция является предпочтительной, однако, она не должна вести к снижению оборачиваемости оборотных средств.
Для оценки изменения финансовых оборотных активов предприятия с точки зрения оборачиваемости рассчитаем следующие показатели.
Таблица 2.10
Показатели оборачиваемости финансовых активов предприятия
| Наименование показателя | 2006 год | 2005 год | 2006 год |
|
Выручка
от реализации,
итог раздела
I формы 2
|
49,373 | 85,652 | 84,764 |
|
Среднее
значение
оборотных
активов
|
37,371 | 51,838 | 65,926 |
|
Среднее
значение
оборотных
активов в сфере
производства
|
13,220 | 24,908 | 33,743 |
|
Среднее
значение
оборотных
активов в сфере
обращения
|
24,151 | 26,929 | 32,183 |
|
Среднее
значение
производственных
запасов
|
13,074 | 24,908 | 33,743 |
|
Среднее
значение
оборотных
активов в
незавершённом
производстве
|
0,146 | - | - |
|
Среднее
значение готовой
продукции
|
13,700 | 18,362 | 19,107 |
|
Среднее
значение
дебиторской
задолженности
|
9,770 | 7,549 | 11,065 |
|
Среднее
значение
денежных средств
|
0,664 | 0,741 | 1,589 |
|
Среднее
значение
краткосрочных
финансовых
вложений
|
0,016 | 0,277 | 0,423 |
|
Коэффициент
общей оборачиваемости
оборотных
средств
|
1,32 | 1,65 | 1,29 |
|
Коэффициент
оборачиваемости
в сфере производства
|
3,73 | 3,44 | 2,51 |
|
Коэффициент
оборачиваемости
в сфере обращения
|
2,04 | 3,18 | 2,63 |
|
Коэффициент
оборачиваемости
производственных
запасов
|
3,78 | 3,44 | 2,51 |
|
Коэффициент
оборачиваемости
незавершённого
производства
|
338,26 | - | - |
|
Коэффициент
оборачиваемости
готовой продукции
|
3,60 | 4,66 | 4,44 |
|
Коэффициент
оборачиваемости
дебиторской
задолженности
|
5,05 | 11,35 | 7,66 |
|
Коэффициент
оборачиваемости
денежных средств
|
74,34 | 115,58 | 53,36 |
|
Коэффициент
оборачиваемости
краткосрочных
финансовых
вложений
|
3029,04 | 309,44 | 200,39 |

 ,
млн. руб.
 ,
млн. руб.
 ,
млн. руб.
 ,
млн. руб.
 ,
млн. руб.
 ,
млн. руб.
 ,
млн. руб.
 ,
млн. руб.
 ,
млн. руб.


Оборачиваемость оборотных средств — скорость движения оборотных средств в процессе производства и обращения. Как видно из таблицы 2.10, оборачиваемость оборотных средств за рассматриваемый период в целом снизилась, т. е. увеличилась средняя продолжительность одного оборота. Произошло это в большей степени за счёт снижения оборачиваемости оборотных средств в сфере производства. Таким образом, можно сделать вывод, что на предприятии наметилась тенденция снижения эффективности управления производственными запасами и планирования производства.
Оценка динамики реальной структуры источников финансовых активов предприятия.
В заключение анализа состава и структуры финансового актива баланса установим изменение реальных финансовых активов предприятия (таблица 2.11), определяющих его производственный потенциал.
Таблица 2.11
Изменение доли реальных финансовых активов предприятия
| Наименование имущества предприятия | 2004 год | 2005 год | 2006 год | |||||||||
| Начало | Конец | Начало | Конец | Начало | Конец | |||||||
| млн. руб. | % | млн. руб. | % | млн. руб. | % | млн. руб. | % | млн. руб. | % | млн. руб. | % | |
| Производственные запасы | 9,10 | 17,04 | 17,04 | 32,77 | 32,77 | 34,71 | ||||||
| Незавершённое производство | 0,29 | - | - | - | - | - | ||||||
| Основные средства | 4,82 | 4,82 | 4,82 | 5,43 | 5,43 | 4,01 | ||||||
| ВСЕГО реальных активов: | 14,22 | 39% | 21,86 | 42% | 21,86 | 42% | 38,20 | 74% | 38,20 | 74% | 38,73 | 65% |
| Общая стоимость активов предприятия | 36,08 | 100% | 52,03 | 100% | 52,03 | 100% | 51,74 | 100% | 51,74 | 100% | 59,30 | 100% |
Величина реальных финансовых активов определяется как сумма стоимостей основных средств, запасов сырья и материалов и затрат в незавершенном производстве.
Из таблицы 2.15 видно, что доля реальных финансовых активов за рассматриваемый период возросла. Это говорит о том, что увеличились потенциальные возможности предприятия.
2.3 Анализ ликвидности и финансовой устойчивости ООО «Трехгорный керамический завод»
В условиях массовой неплатежеспособности и применения по многим предприятиям процедур банкротства (признания несостоятельности) объективная и точная оценка финансово-экономического состояния приобретает первостепенное значение. Главным критерием такой оценки являются показатели платежеспособности и степень ликвидности предприятия.
Платежеспособность предприятия определяется его возможностью и способностью своевременно и полностью выполнять платежные обязательства, вытекающие из торговых, кредитных и иных операций денежного характера.
Ликвидность предприятия определяется наличием у него ликвидных средств, к которым относятся наличные деньги, денежные средства на счетах в банках и легко реализуемые элементы оборотных ресурсов. Ликвидность отражает способность предприятия в любой момент совершать необходимые расходы.
Для оценки платежеспособности и ликвидности ООО «Трехгорный керамический завод» используем следующие приемы:
структурный анализ изменений активных и пассивных платежей баланса, т. е. анализ ликвидности баланса;
расчет финансовых коэффициентов ликвидности.
Таблица 2.12
Группировка и расчёт значения групп активов и пассивов предприятия по скорости превращения в денежную форму и по срочности возврата, млн. руб.
| Наименование | 2004 год | 2005 год | 2006 год | |||
| Начало | Конец | Начало | Конец | Начало | Конец | |
| Активы | ||||||
| А1 – наиболее ликвидные активы. К ним относятся денежные средства предприятий и краткосрочные финансовые вложения (стр. 260 + стр. 250) | 0,34 | 1,05 | 1,05 | 1,02 | 1,02 | 3,01 |
| А2 – быстрореализуемые активы. Дебиторская задолженность платежи по которой ожидаются менее чем через 12 месяцев (стр. 240) | 13,6 | 5,68 | 5,68 | 9,42 | 9,42 | 12,71 |
| А3 – медленно реализуемые активы. К ним относятся статьи из разд. II баланса «Оборотные активы» (стр. 210 + стр. 220 +стр.230 – стр. 217) и статья «Долгосрочные финансовые вложения» из разд. I баланса «Внеоборотные активы» (стр. 140) | 17,03 | 39,91 | 39,91 | 35,87 | 35,87 | 39,57 |
| А4 – труднореализуемые активы. Это статьи разд. I баланса «Внеоборотные активы» (стр. 110 + стр. 120 + стр. 140) | 4,85 | 4,84 | 4,84 | 5,43 | 5,43 | 4,01 |
| Обязательства (пассивы) | ||||||
| П1 – наиболее краткосрочные обязательства. К ним относятся статьи «Кредиторская задолженность» и «Прочие краткосрочные пассивы» (стр. 620 + стр. 660) | 8,42 | 20,41 | 20,41 | 31,94 | 31,94 | 41,32 |
| П2 – краткосрочные пассивы. Разд. V баланса «Краткосрочные обязательства» (стр. 610 + стр. 630 + стр. 640 + стр. 650) | 20,60 | 21,87 | 21,87 | 6,74 | 6,74 | 0,67 |
| П3 – долгосрочные пассивы. Долгосрочные кредиты и заемные средства (стр. 510 + стр. 520) | - | - | - | - | - | - |
| П4 – постоянные пассивы. Статьи разд. III баланса «Капитал и резервы» (стр. 490 ) | 7,07 | 9,76 | 9,76 | 13,06 | 13,06 | 17,32 |
| Условия абсолютной ликвидности баланса | ||||||
|
А1
|
не вып. | не вып. | не вып. | не вып. | не вып. | не вып. |
|
А2
|
не вып. | не вып. | не вып. | вып. | вып. | вып. |
|
А3
|
вып. | вып. | вып. | вып. | вып. | вып. |
|
А4
|
не вып. | не вып. | не вып. | не вып. | не вып. | не вып. |
| Условие срочной (критической) ликвидности баланса | ||||||
|
(А1+А2)
|
не вып. | не вып. | не вып. | не вып. | не вып. | не вып. |
| Условие долгосрочной ликвидности баланса | ||||||
|
А3
|
вып. | вып. | вып. | вып. | вып. | вып. |
 П4
Судя по данным
таблицы 2.12, сделаем
вывод, что у
предприятия
выполняется
только лишь
условие долгосрочной
ликвидности
баланса А3 П3.
Происходит
это за счёт
отсутствия
долгосрочных
кредитов и
займов, то есть
П3=0. Ликвидность
баланса недостаточна,
значит финансовое
состояние не
устойчивое.
Предприятие
испытывает
платежный
недостаток
для погашения
наиболее срочных
обязательств.
Оценка относительных показателей ликвидности и платежеспособности финансовых активов предприятия.
Для качественной оценки платежеспособности и ликвидности предприятия кроме анализа ликвидности баланса произведём расчет коэффициентов ликвидности (таблица 2.13).
Цель расчета – оценить соотношение имеющихся активов, как предназначенных для непосредственной реализации, так и задействованных в технологическом процессе, с целью их последующей реализации и возмещения вложенных средств и существующих обязательств, которые должны быть погашены предприятием в предстоящем периоде.
Таблица 2.13
Коэффициенты ликвидности финансовых активов предприятия
| Наименование | 2004 год | 2005 год | 2006 год | Рекоменд. значение | |||
| Начало | Конец | Начало | Конец | Начало | Конец | ||
| коэффициент абсолютной ликвидности | 0,01 | 0,02 | 0,02 | 0,03 | 0,03 | 0,07 | 0,2…0,2 |
| коэффициент срочной (критической) ликвидности | 0,49 | 0,16 | 0,16 | 0,27 | 0,27 | 0,37 | 0,2…1,0 |
| коэффициент текущей ликвидности | 1,08 | 1,10 | 1,10 | 1,20 | 1,20 | 1,32 | 2,0…2,5 |
Коэффициент текущей ликвидности ниже рекомендуемого, но наметилась тенденция роста этого показателя.
Определим
коэффициент
восстановления
платежеспособности
 за период, равный
шести месяцам:
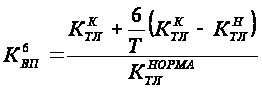 ,
где
 и
 – соответственно
фактическое
значение коэффициента
текущей ликвидности
в начале и в
конце отчетного
периода (берём
2006 год);
 – рекомендуемое
значение коэффициента
текущей ликвидности
(принимаем =
2);
6 – период восстановления (прогнозирования) платежеспособности, мес;
Т – отчетный период, мес.
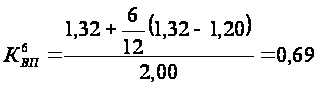
< 1 – у предприятия
нет реальной
возможности
восстановить
свою платежеспособность
в ближайшие
пол года.
Оценка деловой активности структуры источников, финансовых активов предприятия.
Деловую активность предприятия представим как систему количественных критериев.
Количественные критерии деловой активности определяются абсолютными и относительными показателями. Среди абсолютных показателей следует выделить объем реализации произведенной продукции (работ, услуг), прибыль, величину авансированного капитала (активы предприятия).
Относительные показатели деловой активности характеризуют уровень эффективности использования ресурсов (материальных, трудовых и финансовых). Используемая система показателей деловой активности (таблица 2.14) базируется на данных бухгалтерской (финансовой) отчетности предприятий. Это обстоятельство позволяет по данным расчета показателей контролировать изменения в финансовом состоянии предприятия.
Для расчета применяются абсолютные итоговые данные за отчетный период по выручке, прибыли и т. п. Но показатели баланса исчислены на начало и конец периода, т. е. имеют одномоментный характер. Это вносит некоторую неясность в интерпретацию данных расчета. Поэтому при расчете коэффициентов применим показатели, рассчитанные к усредненным значениям статей баланса.
Таблица 2.14
Расчёт деловой активности структуры источников финансовых активов предприятия
| Показатель | 2004 год | 2005 год | 2006 год | |||||||
| начало | конец | начало | конец | начало | конец | |||||
| Выручка от реализации | 49,373 | 85,652 | 84,764 | |||||||
| Чистая прибыль | 3,561 | 3,508 | 3,109 | |||||||
| Среднесписочная численность работающих, чел. | 75 | 100 | 150 | |||||||
| Производительность труда, млн. руб./чел. | 0,66 | 0,86 | 0,57 | |||||||
| Внеоборотные активы | 4,850 | 5,430 | 5,430 | 5,425 | 5,425 | 4,014 | ||||
| Средняя за период стоимость производственных фондов | 5,140 | 5,428 | 4,720 | |||||||
| Фондоотдача производственных фондов | 9,61 | 15,78 | 17,96 | |||||||
| Итог баланса | 36,085 | 52,034 | 52,034 | 51,736 | 51,736 | 59,302 | ||||
| Средний за период итог баланса | 44,059 | 51,885 | 55,519 | |||||||
| Коэффициент общей оборачиваемости капитала | 1,12 | 1,65 | 1,53 | |||||||
| Оборотные средства | 31,211 | 43,530 | 43,530 | 60,146 | 60,146 | 71,705 | ||||
| Средняя за период величина оборотных средств | 37,371 | 51,838 | 65,926 | |||||||
| Коэффициент оборачиваемости оборотных средств | 1,32 | 1,65 | 1,29 | |||||||
| 00214412 | 9,115 | 20,085 | 20,085 | 18,863 | 18,863 | 18,285 | ||||
| Средняя за период величина запасов и затрат | 14,600 | 19,474 | 18,574 | |||||||
| Коэффициент оборачиваемости материальных оборотных средств | 3,38 | 4,40 | 4,56 | |||||||
| Средний срок оборота материальных средств, дней | 108 | 83 | 80 | |||||||
| Дебиторская задолженность | 13,864 | 5,677 | 5,677 | 9,422 | 9,422 | 12,708 | ||||
| Средняя за период величина дебиторской задолженности | 9,770 | 7,549 | 11,065 | |||||||
| Коэффициент оборачиваемости дебиторской задолженности Од/з | 5,05 | 11,35 | 7,66 | |||||||
| Средний срок оборота дебиторской задолженности, дней | 72 | 32 | 48 | |||||||
| Кредиторская задолженность | 8,42 | 20,41 | 20,41 | 31,94 | 31,94 | 41,32 | ||||
| Средняя за период кредиторская задолженность | 14,413 | 26,175 | 36,628 | |||||||
| коэффициент оборачиваемости кредиторской задолженности | 3,43 | 3,27 | 2,31 | |||||||
| Продолжительность оборота кредиторской задолженности | 107 | 112 | 158 | |||||||
| Собственный капитал (итог разд. III «Капитал и резервы») | 7,07 | 9,76 | 9,76 | 13,06 | 13,06 | 17,32 | ||||
| Средняя за период величина собственного капитала | 8,414 | 11,409 | 15,188 | |||||||
| Коэффициент оборачиваемости собственного капитала | 5,87 | 7,51 | 5,58 | |||||||
| Продолжительность операционного цикла, дней | 180 | 115 | 128 | |||||||
| Продолжительность финансового цикла Цф | 74 | 4 | - 30 | |||||||
| Коэффициент устойчивости экономического роста Кур | 42% | 31% | 20% | |||||||
На основе наших расчётных показателей можно сделать следующие выводы.
Производительность труда за 2006 год по отношению к 2004 и 2005 годам понизилась от 0,66 до 0,57 млн. руб./чел. в год. Это свидетельствует о снижении деловой активности использования трудовых ресурсов на предприятии.
Повышение показателей фондоотдачи за рассматриваемый период отражает повышение эффективности использования основных средств и прочих внеоборотных активов.
Коэффициент общей оборачиваемости капитала в 2006 году немного ниже, чем в 2004 году, однако в целом за рассматриваемый период просматривается положительная тенденция изменения этого показателя. Это говорит о том, что скорость оборота средств предприятия в целом растёт.
Коэффициент оборачиваемости оборотных средств в 2006 году заметно снизился по сравнению с 2004 и 2005 годами. Это говорит о том, что уменьшилась скорость оборота материальных и денежных ресурсов предприятия за анализируемый период.
В изменениях коэффициента оборачиваемости материальных оборотных средств прослеживается устойчивая тенденция роста. Это указывает на увеличение скорости оборота запасов и затрат. Рост значения коэффициента оборачиваемости дебиторской задолженности за рассматриваемый период свидетельствует об улучшении расчётов с дебиторами.
Значение коэффициента оборачиваемости кредиторской задолженности за рассматриваемый период понизилось с 3,43 до 2,31. Это показывает снижение скорости оборота задолженности предприятия, что благоприятно сказывается на ликвидности предприятия.
Коэффициент оборачиваемости собственного капитала отражает активность собственных средств или активность денежных средств, которыми рискуют акционеры или собственники предприятия. Рост в динамике означает повышение эффективности использования собственного капитала.
Продолжительность операционного цикла, характеризующая общее время, в течение которого финансовые ресурсы находятся в материальных средствах и дебиторской задолженности, за рассматриваемый период сократилась со 180 до 128 дней. Снижение данного показателя необходимо рассматривать как позитивную тенденцию.
Продолжительность финансового цикла, то есть время, в течение которого финансовые ресурсы отвлечены из оборота, за рассматриваемый период изменилась с 74 до – 30 дней. Связано это с сокращением операционного цикла и замедлением скорости оборота кредиторской задолженности.
Проведем анализ рентабельности использования капитала (активов) и анализ рыночной устойчивости предприятия (состояния пассивов).
Таблица 2.15
Рентабельность использования капитала (активов)
| Наименование | Алгоритм расчета | Финансовые коэффициенты | ||||||||
| Числитель, тыс.руб. | Знаменатель, тыс.руб. | % | ||||||||
| 2004 | 2005 | 2006 | 2004 | 2005 | 2006 | 2004 | 2005 | 2006 | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | |
| RК | Экономическая рентабельность (ROI) | Прибыль до налогообложения (Ф2.с140) | Финансовый капитал П700 | 0,14 |
0,17 |
0,07 |
||||
7,471 |
11,186 |
4,959 | 52,040 | 65,575 | 75,724 | |||||
| RСК | Финансовая рентабельность (ROE) | Чистая прибыль от продаж (Ф2.с190) | Собственный капитал П490 | 0,77 |
0,86 |
0,29 |
||||
| 7,471 | 11,186 | 4,959 | 9,760 | 13,060 | 17,320 | |||||
| Фондорентабельность | Прибыль до налогообложения (Ф2.с140) | Основной капитал П490 | 0,77 |
0,86 |
0,29 |
|||||
| 7,471 | 11,186 | 4,959 | 9,760 | 13,060 | 17,320 | |||||
| Рентабельность перманентного капитала | Прибыль до налогообложения (Ф2.с140) | Перманентный капитал (П490 + П590) | 0,77 |
0,86 |
0,29 |
|||||
| 7,471 | 11,186 | 4,959 | 9,760 | 13,060 | 17,320 | |||||
Экономическая рентабельность собственного капитала составляет на конец исследуемого периода составляет 7%, т.е. собственный капитал полностью зависит от заемного капитала.
Финансовая рентабельность собственного капитала в течение всего исследуемого периода постоянно снижалась, из ходя из этого можно сделать вывод что платежеспособность предприятия неудовлетворительна.
Таблица 2.16
Анализ рыночной устойчивости предприятия (состояния пассивов)
| Наименование | Алгоритм расчета | Абсолютное значение финансовых коэффициентов | Нормальное значение | |||||||||||
| Числитель, тыс.руб. | Знаменатель, тыс.руб. | |||||||||||||
| 2004 | 2005 | 2006 | 2004 | 2005 | 2006 | 2004 | 2005 | 2006 | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | ||||
| Коэффициент автономии (коэффициент финансирования) | Капитал и резервы П490 |
Финансовый капитал П700 |
0,19 |
0,20 |
0,23 |
К1 => 0,5 |
||||||||
| 9,760 | 13,060 | 17,320 | 52,040 | 65,575 | 75,724 | |||||||||
| Финансовый рычаг предприятия (коэффициент финансовой независимости) | Денежный капитал П700 |
Собственный капитал П490 |
5,33 |
5,02 |
4,37 |
К2 <= 2,0 |
||||||||
| 52,040 | 65,575 | 75,724 | 9,760 | 13,060 | 17,320 | |||||||||
| Коэффициент финансовый напряженности (коэффициент долговой нагрузки) | Долговые обязательства (П590 + П690) |
Капитал и резервы П490 |
4,33 |
4,02 |
3,37 |
К3 <= 1,0 |
||||||||
| 42,280 | 52,515 | 58,404 | 9,760 | 13,060 | 17,320 | |||||||||
| Коэффициент соотношения "длинных" и "коротких" заимствований | Долгосрочные заимствования П590 |
Краткосрочные заимствования П610 |
- |
- |
- |
К4 <= 1,0 |
||||||||
- |
- |
- | 21,870 | 6,740 | 0,670 | |||||||||
Рентабельность предприятия и анализ финансовой устойчивости ООО «Трехгорный керамический завод».
В таблице
2.17 показан расчет
основных показателей,
характеризующих
рентабельность
предприятия.
Рентабельность
всего капитала
предприятия
 определяет
характеристику
имущества
предприятия.
При сравнении
рентабельности
капитала с
рентабельностью
продукции и
величиной
ставки по банковскому
кредиту можно
сделать вывод
либо о неоправданном
завышении
кредитной
ставки, либо
о неудовлетворительном
использовании
капитала предприятия.
 – средняя
за период величина
собственного
капитала и
резервов;
Таблица 2.17
Расчет показателей рентабельности предприятия, млн. руб.
| Наименование показателя | 2004 год | 2005 год | 2006 год | ||||
| начало | конец | начало | конец | начало | конец | ||
| Выручка от реализации, итог раздела I формы 2 | 49,373 | 85,652 | 84,764 | ||||
| Прибыль от реализации | 7,471 | 11,186 | 4,959 | ||||
| Себестоимость реализованной продукции | 41,903 | 74,466 | 79,805 | ||||
| Чистая прибыль | 3,560 | 3,508 | 3,109 | ||||
| Стоимость имущества предприятия, общий итог баланса | 36,08 | 52,03 | 52,03 | 51,73 | 51,73 | 59,30 | |
| Средний за период итог баланса | 44,059 | 51,885 | 55,519 | ||||
| Источники собственных средств (итог разд. III «Капитал и резервы») | 7,07 | 9,76 | 9,76 | 13,06 | 13,06 | 17,32 | |
| Средняя за период величина собственного капитала | 8,414 | 11,409 | 15,188 | ||||
| Рентабельность продаж Rп | 0,15 | 0,13 | 0,06 | ||||
| Рентабельность реализованной продукции Rр | 0,18 | 0,15 | 0,06 | ||||
| Рентабельность всего капитала предприятия Rк | 0,08 | 0,07 | 0,06 | ||||
| Рентабельность собственного капитала Rск | 0,42 | 0,31 | 0,20 | ||||
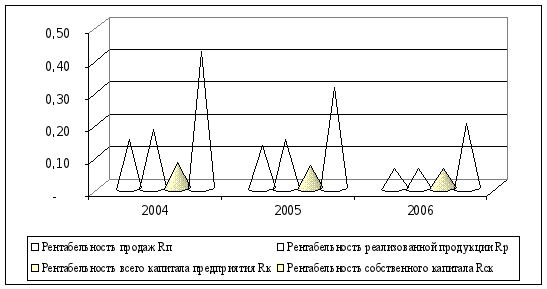
Рис. 2.17. Изменение показателей рентабельности
В результате разработки управленческих решений на конец отчетного периода коэффициент финансовый напряженности (коэффициент долговой нагрузки) составляет 3,37, что превышает нормируемый (К<=1) почти в три раза в 2006 году
В результате разработки управленческих решений на конец отчетного периода коэффициент финансовый напряженности (коэффициент долговой нагрузки) составляет 3,37, что превышает нормируемый (К<=1) почти в три раза в 2006 году
Показатели рентабельности отражают результативность работы предприятия за отчетный период. Но планируемый долгосрочный эффект показатели рентабельности не отражают. Поэтому снижение уровня рентабельности в рассматриваемом периоде не всегда следует расценивать как негативную тенденцию. С этой целью предприятие выпустило и распространило через сбытовую сеть