Анализ и оптимизация состава и структуры источников финансирования активов
Числитель и знаменатель показателя выражены в денежной форме, но в разной покупательной способности и ликвидности. Числитель показателя – прибыль. Она динамична, в ней отражается уровень цен, количество произведенной продукции, результаты деятельности за истекший период. Знаменателем показателя в некоторых формулах может быть или собственный капитал, или внеоборотные активы. Хотя они и имеют стоимостную оценку, но это учетная стоимость (зафиксированная в учетной документации), которая может существенно отличаться от текущей (рыночной) оценки.
Высокому уровню рентабельности чаще всего соответствует большой риск и неустойчивость на рынке. Поэтому желание повысить платежеспособность, финансовую устойчивость предприятия покупается снижением эффективности его работы.
Направление прибыли, полученной предприятием за рассматриваемый период, на пополнение собственных средств, с одной стороны повысило платёжеспособность и финансовую устойчивость предприятия, с другой стороны отрицательно сказалось на эффективности использования собственного капитала. За рассматриваемый период показатель рентабельности собственного капитала снизился с 0,42 до 0,20.
Риск кредиторской задолженности на конец 2006 года превышает 50% (Кредиторская задолженность П620 / Финансовый капитал П700 = 41,320 / 75,724 = 0,55).
Экономическая рентабельность собственного капитала составляет на конец исследуемого периода составляет 7%, т.е. собственный капитал полностью зависит от заемного капитала.
На основе проведенного исследования и в соответствии с принятыми официальными критериями на основе «Методических положений по оценке финансового состояния предприятий и установлению неудовлетворительной структуры баланса», ООО «Трехгорный керамический завод» имеет не удовлетворительную структуру баланса и не является платежеспособным.
Глава 3 Рекомендации по оптимизации структуры источников финансирования активов
3.1 Оценка эффективности структуры источников финансирования ООО «Трехгорный керамический завод»
Переход к рыночным отношениям, формирование товарных, финансовых рынков и конкуренция предъявили новые, жесткие требования к предприятиям. Одним из таких требований является оптимизация структуры источников финансирования активов предприятия, вследствие которой происходят глубокие изменения структуры и технологии производства, управления хозяйственными процессами и сбытом продукции, а в конечном итоге улучшаются финансово-экономические показатели.
Для радикального решения проблем в оптимизации структуры источников финансирования заинтересованы все предприятия адаптировавшиеся к рынку, не успевшие пока приспособиться к нему, а также находящиеся в тяжелом финансово-экономическом состоянии. Это объясняется тем, что преобразование товарного и финансового рынков существенно изменило спрос и предложение на товары и услуги, что в свою очередь заметно повлияло на структуру активов предприятий. В жестких условиях конкуренции товаров, цен и качества она оказалась неэффективной. Понятно, что предприятие, содержащее, например, на своем балансе большой жилищный поселок, не может конкурировать по цене на аналогичную продукцию с предприятием, которое не несет столь значительные расходы на содержание объектов социальной сферы. Производства с устаревшими основными фондами находятся в худшем положении, не обладая инвестициями для их обновления.
Резко деформировалась и структура пассивов предприятия, особенно кредиторской задолженности, что обусловлено различными причинами. Особенно недостаточна обоснованность налогов, размеры которых, а также штрафов превысили разумные пределы. Вследствие разрушения единого экономического пространства, сокращения государственного заказа, необязательности государства по платежам из бюджета возникла проблема неплатежей, практически все участники экономического процесса оказались друг другу должны. Среди причин следует выделить недостаточную компетентность некоторой части финансовых руководителей предприятий, отсутствие у них видения перспективы развития. Например, заемные средства тратились не на вложение в производство, а на зарплату, в жилье, не говоря уже о злоупотреблениях, а также выводе капитала из хозяйственного оборота и размещении в спекулятивных финансовых компаниях.
В таком положении оказалось предприятие, руководители которого все более осознают необходимость обновления производственной деятельности и организации управления, комплексного преобразования структуры активов и пассивов.
Чтобы выяснить, можно ли возродить убыточное производство посредством оптимизации структуры источников финансовых активов, нужен обстоятельный анализ текущего состояния и динамики финансово-экономических показателей за последние годы, влияния на них системы налогообложения. Имеются в виду следующие показатели: результатов деятельности (выручка, себестоимость, прибыль, в том числе нераспределенная, рентабельность, использование производственных мощностей, дебиторская и кредиторская задолженность, численность персонала, фонд оплаты труда); структуры капитала и деловой активности (собственные и заемные средства, обеспеченность запасов и затрат оборотными средствами, оборачиваемость запасов и собственных средств); ликвидности и платежеспособности (коэффициенты текущей ликвидности, обеспеченности оборотными средствами).
Анализ динамики основных показателей необходим, чтобы определить период их резкого ухудшения и причины этого, а главное – перспективу предприятия. При рассмотрении влияния системы налогообложения важно выявить не только структуру платежей в бюджеты разных уровней и внебюджетные фонды, но и ее зависимость от структуры активов и пассивов предприятия. Итог такой аналитической работы - четкое понимание того, на какой стадии находится производство (финансового оздоровления, скрытого банкротства, финансовой неустойчивости или явного банкротства). Кроме того, надо установить, какова зависимость каждого из основных экономических показателей от структуры финансовых активов, пассивов и системы управления, как они будут изменяться при тех или иных управленческих действиях. Следующая мера перед принятием решения об оптимизации структуры источников финансирования активов предприятия - анализ товарных рынков и конъюнктуры выпускаемой продукции, чтобы установить, какие товары и услуги пользуются спросом, какие объемы способен рынок «поглотить» их и по какой цене.
При изучении рынка используем данные получаемые: на базе анализа основных показателей, как самого предприятия, так и его конкурентов; в результате адресно-ориентированных исследований рынка, проводимых специализированными фирмами; посредством исследований социально-экономической ситуации в стране и регионах, выполняемых научными институтами. Поскольку у предприятий, как правило, нет средств, чтобы оплатить исследования, необходимы максимальное использование своих данных и подключение для их анализа маркетинговых подразделений.
Необходимо изучение ассортиментной политики, не столько с точки зрения анализа структуры производства товаров в данный момент, сколько с позиций выявления его будущих возможностей. С этой целью анализируется жизненный цикл изделия и определяется, на какой стадии он находится: идеи, разработки, выхода на рынок, роста продаж, зрелости, насыщения и стабилизации рынка, устаревания. Целесообразно также выделить проблемы, которые предстоит решить в процессе освоения рынка товаров на каждом этапе жизненного цикла, и рассчитать связанные с этим расходы.
Концентрированное выражение рыночной конъюнктуры цена, а потому формирование ценовой политики очень важно для анализа маркетинговой деятельности предприятия. Результат анализа товарных рынков и конъюнктуры продукции выделение следующих ее основных групп: убыточной и бесперспективной; имеющей активный сбыт, но производство убыточно; реализуемой, но рентабельность снижается; располагающей сбытом и рентабельность повышается; имеющей перспективный рынок и выпуск этой продукции можно организовать на предприятии.
В завершение первого этапа подготовки к оптимизации структуры источников финансирования активов ООО «Трехгорный керамический завод», проведенная аналитическая работа сравнимо с использованием параметров для расчета по математической модели, когда устанавливаются: исходные данные (финансово-экономические и другие показатели) и ограничения; зависимости показателей лей финансово-экономической деятельности предприятия от различных факторов (структуры активов, пассивов и др.); граничные условия (цена, целевая норма прибыли, объемы выпуска и т.д.). Если следовать такой аналогии, то второй этап составят изменения устанавливаемых условий, расчет различных вариантов по модели и выбор наиболее рационального решения.
Способы изменения этих условий (т.е. структуры финансовых активов, и системы управления предприятия) многообразны. Рассмотрим наиболее действенные из них.
Для принятия решения о варианте оптимизации структуры источников финансирования активов предприятия необходим анализ их структуры, систематизированный и охватывающий основные средства, используемые в рентабельном, а также в нерентабельном производстве; не используемые основные средства (в том числе временно незавершенное строительство и не установленное оборудование; оборудование, функционирующее в рентабельном, а также в нерентабельном производстве; незагруженное оборудование (в том числе временно); запасы; нематериальные активы; долгосрочная и краткосрочная дебиторская задолженность долгосрочные и краткосрочные финансовые вложения; денежные средства. Анализ помогает оценить применимость различных вариантов оптимизации структуры источников финансовых активов к конкретным условиям, ожидаемый экономический эффект.
Наиболее широко внедряемые механизмы оптимизации структуры источников финансирования: ликвидация нерентабельных производств; освобождение предприятия от содержания объектов социальной и непроизводственной сферы; дробление имущественного комплекса на отдельные предприятия; продажа, сдача в аренду, передача в залог и списание неиспользуемых финансовых активов; консервация незавершенного производства, мобилизационного и другого имущества, безвозмездная передача его в государственную и муниципальную собственность; переоценка основных средств; приобретение, аренда, лизинг нового высококачественного оборудования; снижение запасов на складах, продажа, сдача в аренду неиспользуемых помещений; ужесточение контроля за возвратом дебиторской задолженности; продажа, залог, передача в доверительное управление финансовых вложений. Отдельные из этих мер (дробление производств и создание дочерних обществ) осуществляются в большей степени, другие (консервация и безвозмездная передача имущества в меньшей, а некоторые (передача социальной сферы) реализуются слабо.
Недостаточное использование предприятиями возможностей оптимизации структуры источников финансовых активов обусловлено, в частности, незнанием нормативных документов, например, о консервации имущества, новых механизмов, таких как освобождение от объектов социальной сферы путем создания на ее базе кондоминиумов.
По аналогичной схеме рассматриваем и варианты оптимизации структуры финансовых пассивов предприятия, их структура и основные элементы, т.е. уставный резервный капитал, фонды накопления, фонд социальной сферы, целевые финансирования и поступления, нераспределенная прибыль, долгосрочные и краткосрочные заемные средства, кредиторская задолженность (с разбивкой по основным кредиторам и уровням бюджетов).
Применим оптимизацию структуры источников финансирования собственного капитала и кредиторской задолженности. Первое предполагаемое изменение структуры источников финансирования собственников предприятия. Положительный результат возможен в случае роста капитала. При этом производство получает дополнительные финансовые ресурсы, новое оборудование, технологии, оборотные средства без увеличения своих долгосрочных и краткосрочных пассивов, что существенно улучшает его финансово-экономическое состояние, помогает найти так называемого стратегического инвестора.
На ООО «Трехгорный керамический завод» накопились долги бюджетам различных уровней, внебюджетным фондам, банкам по краткосрочным кредитам, поставщикам, транспорта и прочим кредиторам, а также по оплате труда. Реструктурирование их может существенно улучшить экономическое состояние производства. Имеются в виду погашение, списание, отсрочка, конвертация и иные процедуры, так или иначе связанные с освобождением предприятия (хотя бы временным) от давления долговых обязательств.
Краткосрочные кредиты банка целесообразно переоформить в долгосрочные обязательства. Для этого можно предложить ему, например, заменить кредиты векселем предприятия с определенным дисконтом. Банк, который посчитает обеспечение кредитов недостаточно ликвидным или заинтересуется повышением своей доходности от данной операции, может пойти на такое решение.
Задолженность поставщикам и прочим кредиторам реструктурируется несколькими способами. Поставщиков может заинтересовать участие в уставном капитале предприятия. В этом случае увеличение уставного капитала и продажа части акций (долей, паев) поставщикам позволит списать задолженность. Предприятиям кредиторам можно предложить списки своих дебиторов. Некоторые дебиторы имеют прямые финансовые взаимоотношения с кредиторами и могут взять у предприятия дебиторскую задолженность в счет погашения его долга.
Задолженность по оплате труда нужно устранять в приоритетном порядке. Хотя и здесь возможны варианты: например, компенсация долга выпускаемой продукцией или акциями предприятия. Естественно, для этого в соответствии с уставом требуется согласие, как самих работников, так и акционеров.
Оптимизация структуры источников финансирования активов не только тесно взаимосвязана, но и неотделимы от оптимизации системы управления. Оптимизация долгов, например, автоматически приводит к оптимизации финансовых активов, что в свою очередь требует изменения структуры управления.
В последней выделяются три сферы: управление производством, персоналом и интеграционное управление. Оптимизации предшествует анализ оперативного и стратегического управления производством, способов выработки и принятия организационных решений. Цель оперативного руководства создание условий для максимальной загрузки производства заказами на выпускаемую продукцию, своевременного и качественного их выполнения. Важен также учет перспективы обновления и повышения качества товаров, предполагающий модернизацию производства и изменение структуры капитальных вложений, преобразование системы управления.
Отправная точка для принятия решения об оптимизации управления производством результаты финансово-экономического и маркетингового анализа каждого вида выпускаемой продукции. Требуется четко определить какие виды товаров и в каких объемах оно будет выпускаться в настоящее время и в ближайшие 2-3 года. В зависимости от этого формируется новая, рациональная структура управленческих и производственных подразделений. Необходимы производственные звенья, выпускающие рентабельную и конкурентно-способную продукцию, остальные приходится закрывать, несмотря на болезненные последствия (сокращение работников, уменьшение выручки, омертвление капитала и др.). В результате предприятие начнет развиваться на здоровой экономической базе.
Применим к ООО «Трехгорный керамический завод» следующие решения: ликвидация убыточных производств выделение их, а также подсобных хозяйств и других служб, не участвующих в производстве, в самостоятельные хозяйствующие субъекты; выделение рентабельных производств в дочерние и зависимые общества; передача функций снабжения и сбыта управляющим компаниям с ликвидацией соответствующих служб. Эти и другие варианты требуют анализа с точки зрения затрат, срока реализации и экономической эффективности.
Еще одним
способом, позволяющим
улучшить
экономическое
состояние
предприятия,
является переход
на интеграционное
управление.
Такие структуры,
как холдинг,
финансово-промышленная
группа, транснациональная
корпорация
оказались
эффективными
в развитых
странах, потому
что позволяют
концентрировать
мощный производственно-финансовый
потенциал,
оптимально
загружать
производственные
мощности и
маневрировать
ими.
Для финансово-экономического оздоровления производства необходима разработка комплексной программы оптимизации структуры источников финансирования предприятия. Она призвана синтезировать результаты аналитической работы и на их основе четко определить задачи, пути, способы, условия достижения поставленных целей, предстоящие мероприятия, ресурсы и их источники. Возможные разделы программы - цель и содержание работ, общая характеристика оптимизации структуры источников финансирования активов предприятия, анализ финансово-экономического состояния, анализ товарных рынков и конъюнктуры продукции, системы управления, календарный план мероприятий по оптимизации структуры источников финансирования, финансовый план, оценка рисков, гарантии, ответственные исполнители, контроль за выполнением.
Программа обсуждается и утверждается уполномоченным органом управления предприятием, им же назначаются исполнители и руководитель программы. Отчеты о ходе выполнения программы периодически заслушиваются органами управления предприятия и, в случае необходимости, в нее вносятся соответствующие коррективы. Работы по ее реализации финансируются в соответствии с утвержденным финансовым планом. Программа завершается выполнением календарного плана мероприятий по оптимизации структуры источников финансирования активов предприятия.
Таблица 3.1
Внутренние механизмы финансовой стабилизации предприятия, соответствующие основным этапам ее осуществления
| Этапы финансовой Стабилизации | Внутренние механизмы финансовой стабилизации | ||
| оперативный | тактический | стратегический | |
| 1. Устранение неплатежеспособности | система мер, основанная на использовании принципа «отсечения лишнего» | ||
| 2.Восстановление финансовой устойчивости | система мер, основанная на использовании принципа «сжатия» "предприятия» | ||
| 3. Обеспечение финансового равновесия в длительном периоде | система мер, основанная на использовании «модели устойчивого экономического роста» | ||
- уценки трудноликвидных видов запасов товарно-материальных ценностей до уровня цены спроса с обеспечением последующей их реализации;
- ускоренной продажи неиспользуемого оборудования по ценам спроса на соответствующем рынке;
- аренды оборудования, ранее намечаемого к приобретению в процессе обновления основных средств и других;
- пролонгации краткосрочных финансовых кредитов;
- увеличения периода предоставляемого поставщиками товарного кредита.
На основание выше изложенного можно сделать следующие выводы.
Цель этого этапа финансовой стабилизации считается достигнутой, если устранена текущая неплатежеспособность предприятия, т.е. объем поступления денежных средств превысил объем неотложных финансовых обязательств в краткосрочном периоде. Это означает, что угроза банкротства предприятия в текущем отрезке времени ликвидирована, хотя и носит, как правило, отложенный характер.
Комплексная программа оптимизации структуры источников финансирования может быть полезна не только предприятиям, находящимся на грани финансово-экономического кризиса, но и вполне благополучным. Она поможет осознать необходимость принятия важнейших управленческих решений, обозначить стратегические направления развития производства. Ее реализация приведет к улучшению хозяйственной и финансово-экономической деятельности, повышению эффективности предприятия.
В условиях рыночной экономики неизбежно возникают кризисные ситуации как для системы в целом, так и для отдельных хозяйствующих субъектов. Часто в ответ система сама вырабатывает адекватные механизмы, которые сначала проходят апробацию на практике, а затем обосновываются теоретически.
При наличии оснований о признании структуры источников финансирования активов предприятия неудовлетворительной, решение о ближайших перспективах в изменении финансового положения предприятия, равно как и действий в отношении его, делается на основании прогнозного значения коэффициента Куц, рассчитанного на конец так называемого «периода восстановления платежеспособности», равного шести месяцам. Для этого сопоставляют значения расчетного Ктл и установленного Ктл (последнее принимается равным 2).
При наличии оснований для признания структуры источников финансирования активов предприятия неудовлетворительной, а предприятия неплатежеспособным, но в случае выявления реальной возможности у него восстановить свою платежеспособность в установленные сроки (Кув > 1), принимается решение об отложении на срок до шести месяцев признания структуры баланса неудовлетворительной, а компании неплатежеспособной.
В отличие от показателей Ктл и Косе, имеющих понятную экономическую интерпретацию и алгоритмы расчета по балансу, коэффициент Кув представляет собой достаточно искусственную конструкцию, в числителе которой прогнозное значение коэффициента текущей ликвидности, рассчитанного на перспективу, а в знаменателе - его нормативное «нормальное» значение. Значение Кув может быть рассчитано различными способами. Наиболее простой, но вместе с тем весьма сомнительный по качеству прогноза алгоритм приведен в методических положениях по оценке финансового состояния предприятий и установлению неудовлетворительной структуры баланса, утвержденных распоряжением ФСФО 12.08.94г., №31-р.
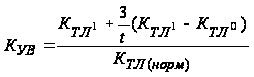
где Ктл1 , Ктл° - фактические значения коэффициентов текущей ликвидности соответственно в конце и начале отчетного периода;
Ктл(норм) - нормативное значение коэффициента текущей ликвидности;
3 - количество месяцев, составляющих нормативный период восстановления платежеспособности;
t - отчетный период, мес.
Воспользуемся данной методикой, используя при этом значения коэффициента текущей ликвидности за 2006 год.
Кув = (1,32 + 3/12 (1,32-1,20))/2 = 0,675
В соответствии с данной методикой у предприятия нет реальной возможности сохранить свою платежеспособность, т.к. значение показателя Куц меньше единицы. Однако следует отметить, что согласно этой методике предусматривается линейная экстраполяция сложившейся тенденции изменения Ктл.
Подобный алгоритм практически не предусматривает за предприятием возможности принимать какие-либо действия в отношении изменения стратегии развития предприятия. Единственным достоинством данного расчета является его простота. Вместе с тем достаточно очевидно, что любая организация может использовать разнообразные факторы для наращивания экономического потенциала, использовать все возможные, а иногда и экстраординарные меры по улучшению своего финансового положения. Это и изменение финансовой политики, повышение оборачиваемости структуры источников финансовых активов, увеличение рентабельности продаж.
Эти меры должны быть приняты во внимание при расчете прогнозного значения коэффициента текущей ликвидности.
Также должны учитываться расчеты вероятности банкротства, приведенные в таблице, которые показывают степень приближения предприятия к кризисному состоянию.
Основная роль в системе антикризисного управления предприятием отводится использованию механизмов финансовой стабилизации.
Принцип «отсечения лишнего» определяет необходимость сокращения размеров как текущих потребностей (вызывающих соответствующие финансовые обязательства), так и отдельных видов ликвидных активов (с целью их срочной конверсии в денежную форму). Это возможно за счет:
- ускорения инкассации дебиторской задолженности;
- снижение периода предоставления товарного (коммерческого) кредита;
- снижение размера страховых запасов товарно-материальных ценностей;
Таблица 3.2
Прогнозная вероятность банкротства структуры источников финансирования ООО «Трехгорный керамический завод»
| Z = 1,2 К1 + 1,4 К2 + 3,3 К3 + 0,6 К4 + К5 |
Код |
тыс.руб. | к-т | тыс.руб. | к-т | тыс.руб. | к-т | |
| 2004 | 2005 | 2006 | ||||||
| 1 | 3 | -2 | -1 | 0 | 1 | 2 | 3 | |
| К1 | Чистый оборотный капитал | А290 - П690 | 7,635 | 0,12 | 13,306 | 0,18 | 13,606 |
0,28 |
| Активы | А300 | 65,575 | 75,724 | 47,434 | ||||
| К2 | Накопленная прибыль | П460 | - | - | - | - | - | - |
| Активы | А300 | 65,575 | 75,724 | 47,434 | ||||
| К3 | Прибыль | Ф.2 с.029 | 11,186 | 0,17 | 4,959 | 0,07 | 4,959 | 0,10 |
| Активы | А300 | 65,575 | 75,724 | 47,434 | ||||
| К4 | Балансовая стоимость акций | П430 | - | - | - | |||
| Задолжность | А244 | - | - | - | ||||
| К5 | Выручка | Ф.2 с.010 | 85,652 | 1,31 | 84,764 | 1,12 | 128,054 | 2,70 |
| Активы | А300 | 65,575 | 75,724 | 47,434 | ||||
| Z - счет | Расчеты | 2,02 | 1,57 | 3,37 | ||||
| Критерий | высокая | очень высокая | очень низкая | |||||
«Сжатие предприятия» должно сопровождаться мероприятиями, как по обеспечению прироста собственных финансовых ресурсов, так и по сокращению необходимого объема их потребления:
- сокращения суммы постоянных издержек;
- снижения уровня переменных издержек (включая сокращение производственного персонала основных и вспомогательных подразделений, повышение производительности труда и т. п.);
- проведение ускоренной амортизации активной части основных средств с целью возрастания объема амортизационного потока;
- своевременной реализации выбываемого в связи с высоким износом или неиспользуемого имущества;
- обеспечения обновления операционных внеоборотных активов преимущественно за счет их аренды.
Цель этого этапа считается достигнутой, если предприятие вышло на рубеж финансового равновесия, предусматриваемый целевыми показателями финансовой структуры капитала и обеспечивающий его финансовую устойчивость.
Стратегический механизм стабилизации представляет систему мер, направленных на поддержание достигнутого финансового равновесия предприятия в длительном периоде.
Этот механизм базируется на использовании модели устойчивого экономического роста предприятия, обеспечиваемого основными параметрами его стратегии.
В системе стабилизационных мер, направленных на вывод предприятия из кризисного финансового состояния, важная роль отводится его санации. Она представляет систему мероприятий по финансовому оздоровлению предприятия, реализуемых с помощью других юридических и физических лиц и направленных на предотвращение объявления предприятия-должника банкротом. Санация предприятия проводится в следующих случаях:
- до возбуждения кредиторами дела о банкротстве, если предприятие в попытке выхода из кризисного состояния прибегает к внешней помощи;
- если предприятие, обратившись в арбитражный суд с заявлением о своем банкротстве, одновременно предлагает условия своей санации (как правило, государственного предприятия);
- если решение о санации выносит арбитражный суд по поступившим предложениям от желающих удовлетворить требования кредиторов к должнику и погасить его обязательства перед бюджетом.
В двух последних случаях санация осуществляется в процессе производства дела о банкротстве предприятия при условии согласия собрания кредиторов со сроками выполнения их требований и на перевод долга.
В первом случае санация носит упреждающий характер, согласуется с целями и интересами предприятия, подчинена задачам антикризисного управления и сочетается с осуществляемыми мерами внутренней финансовой стабилизации.
В зависимости от масштабов кризиса и принятой концепции санации можно пойти по следующим направлениям ее осуществления:
- на рефинансирование долга, если кризисное состояние не носит катастрофического характера;
- на реструктуризацию. Этот вид санации может повлечь изменение статуса предприятия.
Санация предприятия, направленная на рефинансирование его долга может проводится в следующих формах:
дотации и субвенции за счет средств бюджета;
государственное льготное кредитование;
государственная гарантия коммерческим банкам по кредитам, выдаваемым санируемому предприятию;
целевой банковский кредит;
реструктуризация краткосрочных кредитов в долгосрочные;
списание санатором - кредитором части долга.
Санация предприятия, направленная на его реорганизацию может осуществляться через следующие формы:
- слияние;
- поглощение;
- разделение;
- передача в аренду.
Документом, определяющим цели и процесс осуществления санации предприятия-должника, является бизнес-план, разрабатываемый обычно представителями санатора, предприятия-должника и независимой аудиторской фирмы.
Цель санации считается достигнутой, если предприятие вышло из финансового кризиса и нормализовало свою работу.
По результатам нашего исследования было выявлено, что коэффициенты ликвидности (быстрой и абсолютной) соответствуют нормативным ограничениям на протяжении практически всего анализируемого периода (кроме 2005г.). Предприятие имело в наличие собственные оборотные средства, которые в полной объеме покрывали его запасы и затраты. Однако, рассчитанное значение коэффициента утраты платежеспособности показало, что предприятие не имеет возможности сохранить свою платежеспособность.
Более того, сложившаяся динамика изменения дебиторской и кредиторской задолженности показывает возможность возникновения трудностей с финансовым обеспечением текущих потребностей.
Таким образом, анализируемому предприятию, на наш взгляд, следует:
- использовать оперативный механизм финансовой стабилизации, в основе которого лежит сбалансированность денежных источников финансовых активов и краткосрочных финансовых обязательств;
- необходимо снизить необоснованный размер товарных запасов, что позволит высвободить часть средств из оборота и получить дополнительную прибыль в результате ускорения их оборачиваемости;
- необходимо добиваться увеличения периода, предоставляемого поставщиками товарного кредита;
- добиваться сокращения размера дебиторской задолженности за счет предоставления покупателям льготных условий при досрочной оплате товаров.
В результате проведенных мероприятий, т.е. продажа основных средств, готовой продукции, запасных частей, соответственно погашена задолженность кредиторам (налоги, заработная плата, займы).
По итогам прогнозного баланса на 2007 год получены следующие результаты, приведенные в таблице 3.3,3.4,3.5.
Таблица 3.3
Абсолютные показатели структуры источников финансирования активов.
| Наименование | Состав, тыс.руб. | Структура, % | |||||
| 2005 | 2006 | 2007 | 2005 | 2006 | 2007 | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | |
| Производственные запасы, тыс.руб. | 49,71 | 55,99 | 10,99 | 1,00 | 1,13 | 0,22 | |
| Финансовые источники | Собственные источники | 7,64 | 13,31 | 3,31 | 1,00 | 1,74 | 0,43 |
| Собственные оборотные средства (СОС) | 7,64 | 13,31 | 13,31 | 1,00 | 1,74 | 1,74 | |
| Нормальные источники формирования запасов (НИС) | 14,38 | 13,98 | 13,98 | 1,00 | 0,97 | 0,97 | |
| Дефицит (-), избыток (+) финансовых источников, тыс.руб. | -35,34 | -42,01 | 2,986 | 1,00 | 1,19 | -0,08 | |
Таблица 3.4
| Прогнозная оценка платежеспособности предприятия | ||||
| Наименование | Финансовые коэф. платежеспособности | Нормальное значение | ||
| 2005 | 2006 | 2007 | ||
| Коэффициент абсолютной ликвидности; денежное покрытие ("быстрый показатель") | 0,03 | 0,07 | 0,35 | К1 = 0,25 |
| Коэффициент быстрой ликвидности; финансовое покрытие | 0,27 | 0,37 | 1,43 | К2 = 1,0 |
| Коэффициент текущей ликвидности; общее покрытие ("текущий показатель") | 1,56 | 1,71 | 2,69 | К3 = 2,0 |
| Коэффициент общей ликвидности оценки | 0,71 | 0,88 | 1,58 | |
Таблица 3.5
Прогнозная оценка рыночной устойчивости предприятия
| Наименование | Абсолютное значение финансовых коэффициентов | Нормальное значение | ||
| 2005 | 2006 | 2007 | ||
| Коэффициент автономии (коэффициент финансирования) | 0,20 | 0,23 | 0,58 | К1 => 0,5 |
| Финансовый рычаг предприятия (коэффициент финансовой независимости) | 5,02 | 4,37 | 1,74 | К2 <= 2,0 |
| Коэффициент финансовый напряженности (коэффициент долговой нагрузки) | 4,02 | 3,37 | 0,74 | К3 <= 1,0 |
| Коэффициент соотношения "долгосрочных" и "краткосрочных" займов | - | - | 14,93 | К4 <= 1,0 |
В результате появился избыток структуры финансовых источников на 2,986 млн. руб., коэффициент текущей ликвидности возрос до 2,69 посравнению с 2006г., коэффициент вероятности банкротства очень низкий = 3,37.
Финансовый рычаг по сравнению с 2006г. снизился до 1,74 и коэффициент финансовой напряженности снизился до 0,74.
В результате проведенных управленческих решений меняется структура пассивов (таблица 3.6)
Таблица 3.6
Группировка пассивов (критерий - срочность выполнения обязательств)
| Группа | ПАССИВ |
Код строки |
Состав пассивов, тыс.руб. | Структура пассивов, % | Индекс роста,% | |||||
| 2005 | 2006 | 2007 | 2005 | 2006 | 2007 | 2006 | 2007 | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| П1 | Наиболее срочные обязательства (кредиторская задолжность) | 620 + |
31,940 |
41,320 |
8,030 |
48,7 |
54,6 |
16,9 |
1,29 |
0,25 |
| П2 | Краткосрочные обязательства (Кредиты и займы до 1 года) | 610 + 630 + 640 + 650 + 660 | 20,575 |
17,084 |
2,084 |
31,4 |
22,6 |
4,4 |
0,83 |
0,10 |
| П3 | Долгосрочные обязательства (Кредиты и займы свыше 1 года) | 590 | - | - | 10,000 | - | - | 21,1 | ||
| П4 | Постоянные (устойчивые) пассивы (Собственные средства, уставный капитал) | 490 | 13,060 |
17,320 |
27,320 |
19,9 |
22,9 |
57,6 |
1,33 |
2,09 |
| Баланс (П700) | 700 | 65,575 | 75,724 | 47,434 | 100,0 | 100,1 | 100,0 | 1,15 | 0,72 | |
Соотношение срочных обязательств и устойчивых пассивов изменяется по сравнению с 2006 годом в 2006 году обратно пропорционально, т.е. за счет собственных источников предприятие рассчитывается по долговым обязательствам.
Таблица 3.7
Рентабельность использования капитала (активов)
| Наименование | Алгоритм расчета | Финансовые коэффициенты | ||||||||
| Числитель, тыс.руб. | Знаменатель, тыс.руб. | |||||||||
| 2005 | 2006 | 2007 | 2005 | 2006 | 2007 | 2005 | 2006 | 2007 | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | |
| RК | Экономическая рентабельность (ROI) | Прибыль до налогообложения (Ф2.с140) | Финансовый капитал П700 | 0,17 | 0,07 | 0,10 | ||||
| 11,186 | 4,959 | 4,959 | 65,575 | 75,724 | 47,434 | |||||
| RСК | Финансовая рентабельность (ROE) | Чистая прибыль от продаж (Ф2.с190) | Собственный капитал П490 | 0,86 | 0,29 | 0,18 | ||||
| 11,186 | 4,959 | 4,959 | 13,060 | 17,320 | 27,320 | |||||
| Фондорентабельность | Прибыль до налогообложения (Ф2.с140) | Основной капитал П490 | 0,86 | 0,29 | 0,18 | |||||
| 11,186 | 4,959 | 4,959 | 13,060 | 17,320 | 27,320 | |||||
| Рентабельность перманентного капитала | Прибыль до налогообложения (Ф2.с140) | Перманентный капитал (П490 + П590) | 0,86 | 0,29 | 0,13 | |||||
| 11,186 | 4,959 | 4,959 | 13,060 | 17,320 | 37,320 | |||||
| Рентабельность совокупных вложений | Чистая прибыль и процентные выплаты (Ф2.с190) | Совокупный капитал П700 | 0,17 | 0,07 | 0,10 | |||||
| 11,186 | 4,959 | 4,959 | 65,575 | 75,724 | 47,434 | |||||
На основание наших расчетов можно сделать вывод, что применение предприятием использования оперативного механизма финансовой стабилизации, в основе которой лежит сбалансированность денежной структуры источников финансовых активов и краткосрочных финансовых обязательств и снижения необоснованного размера материальных и товарных запасов, позволило высвобождения части средств из оборота и погашения краткосрочной кредиторской задолженности.
Предприятие применило финансовый лизинг долгосрочного характера и увеличило уставный капитал для приобретения нового оборудования, что позволит увеличить выручку до 128,054 млн. руб., прибыль остается на уровне 2006 года = 4,959 млн. руб., что соответствует выплате лизинговых обязательств.
3.2 Рекомендации по оптимизации структуры капитала
Одной из наиболее важных проблем финансового менеджмента является управление структурой капитала фирмы с целью максимизации рыночной стоимости обыкновенных акций.
Структура капитала, в которой сочетаются заемные и собственные источники, влияет на тип и уровень риска фирмы и на ее доходность.
Показатель, отражающий уровень дополнительной генерируемой прибыли собственным капиталом при различной доле использования заемных средств, называется эффектом финансового левериджа.
Для обеспечения наиболее эффективной структуры капитала используется механизм формирования эффекта финансового левериджа:
Таблица 3.8 – Формирование эффекта финансового левериджа
| № п/п | Показатели | Варианты | ||
| A | Б | В | ||
| 1. |
Средняя сумма всего используемого капитала (активов) в рассматриваемом периоде из нее: |
1500 |
1500 |
1500 |
| 2. | Средняя сумма собственного капитала | 1500 | 1100 | 750 |
| 3. | Средняя сумма заемного каптала | – | 400 | 750 |
| 4. | Сумма валовой прибыли (без учета расходов по уплате процентов за кредит) | 400 | 400 | 400 |
| 5. | Коэффициент валовой рентабельности активов (без учета расходов по уплате процентов за кредит), % | 27 | 27 | 27 |
| 6. | Средний уровень процентов за кредит, % | 20 | 20 | 20 |
| 7. | Сумма процентов за кредит, уплаченная за использование заемного капитала | – | 80 | 150 |
| 8. | Сумма валовой прибыли с учетом расходов по уплате процентов за кредит | 400 | 320 | 250 |
| 9. | Ставка налога на прибыль, выраженная десятичной дробью | 0,24 | 0,24 | 0,24 |
| 10. | Сумма налога на прибыль | 96 | 76,8 | 60 |
| 11. | Сумма чистой прибыли, остающейся в распоряжении предприятия после уплаты налога | 304 | 243,2 | 190 |
| 12. |
Коэффициент рентабельности собственного капитала или коэффициент финансовой рентабельности, % |
20,27 | 22,11 | 25,33 |
| 13. | Прирост рентабельности собственного капитала в связи с использованием заемного капитала, в % (по отношению к предприятию «А») | – | 1,93 | 5,32 |
Эффект финансового левериджа рассчитывается по следующей формуле:
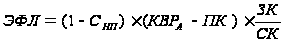 ,
где ЭФЛ – эффект финансового левериджа, заключающийся в приросте коэффициента рентабельности собственного капитала, %;
 – ставка
налога на прибыль,
выраженная
десятичной
дробью;
 – коэффициент
валовой рентабельности
активов (отношение
валовой прибыли
к средней стоимости
активов), %;
ПК – средний размер процентов за кредит, уплачиваемых предприятием за использование заемного капитала, %;
ЗК – средняя сумма используемого предприятием заемного капитала;
СК – средняя сумма собственного капитала предприятия.
Рассматривая приведенные данные, можно увидеть, что в варианте “А” для ООО «Трехгорный керамический завод» эффект финансового левериджа отсутствует, так как не используется в хозяйственной деятельности заемный капитал. В варианте “Б” этот эффект составляет:
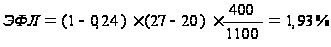
Соответственно по варианту “В” этот эффект составляет:
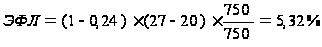
Из результатов проведенных расчетов видно, что чем выше удельный вес заемных средств в общей сумме используемого капитала ООО «Трехгорный керамический завод», тем больший уровень прибыли оно получает на собственный капитал.
Необходимо обратить внимание на связь эффекта финансового левериджа с разницей между экономической рентабельностью и уровнем процентов за использование заемного капитала. Если экономическая рентабельность выше уровня процентов за кредит, то эффект финансового левериджа положительный. При равенстве этих показателей эффект финансового левериджа равен нулю. В случае превышения уровня процентов за кредит над экономической рентабельностью эффект финансового левериджа становится отрицательным.
Оптимизация структуры капитала является одной из наиболее важных и сложных задач, решаемых в процессе финансового управления предприятием. Оптимальная структура капитала представляет собой такое соотношение использования собственных и заемных средств, при котором обеспечивается наиболее эффективная пропорциональность между коэффициентом финансовой рентабельности и коэффициентом финансовой устойчивости предприятия, т. е. Максимизируется его рыночная стоимость.
Для проведения оптимизации структуры капитала по критерию максимизации уровня финансовой рентабельности используется механизм финансового левериджа.
Таблица 3.9 – Расчет коэффициентов финансовой рентабельности при различных значениях коэффициента финансового левериджа
|
№ п/п |
Показатели | A | Б | В | Г | Д |
| 1. | Сумма собственного капитала | 70 | 70 | 70 | 70 | 70 |
| 2. | Возможная сумма заемного капитала | 15 | 35 | 70 | 105 | 140 |
| 3. | Общая сумма капитала | 85 | 105 | 140 | 175 | 210 |
| 4. | Коэффициент финансового левериджа | 0,21 | 0,5 | 1,0 | 1,5 | 2,0 |
| 5. | Коэффициент валовой рентабельности активов, % | 21 | 21 | 21 | 21 | 21 |
| 6. | Ставка процентов за кредит с учетом риска, % | 19 | 19,5 | 20 | 20,5 | 21 |
| 7. | Сумма валовой прибыли без процентов за кредит | 17,85 | 22,05 | 29,4 | 36,75 | 44,1 |
| 8. | Сумма уплачиваемых процентов за кредит | 2,85 | 6,83 | 14,0 | 21,53 | 29,4 |
| 9. | Сумма валовой прибыли с учетом уплаты процентов за кредит | 15,0 | 15,23 | 15,4 | 15,23 | 14,7 |
| 10. | Ставка налога на прибыль, выраженная десятичной дробью | 0,24 | 0,24 | 0,24 | 0,24 | 0,24 |
| 11. | Сумма налога на прибыль | 3,6 | 3,65 | 3,7 | 3,65 | 3,53 |
| 12. | Сумма чистой прибыли, оставшейся в распоряжении предприятия | 11,4 | 11,57 | 11,7 | 11,57 | 11,17 |
| 13. | Коэффициент рентабельности собственного капитала (коэффициент финансовой рентабельности), % | 16,29 | 16,53 | 16,72 | 16,53 | 15,96 |
Как видно из полученных данных наивысший коэффициент финансовой рентабельности достигается при коэффициенте финансового левериджа 1,0 , что определяет соотношение заемного и собственного капитала в пропорции 50% : 50%.
Процесс оптимизации структуры капитала ООО «Трехгорный керамический завод» по критерию минимизации его стоимости основан на предварительной оценке стоимости собственного и заемного капитала при разных условиях его привлечения и осуществлении многовариантных расчетов средневзвешенной стоимости капитала.
Таблица 3.10 – Расчет средневзвешенной стоимости капитала при различной его структуре
|
№ п/п |
Показатели | A | Б | В | Г | Д |
| 1. | Общая потребность в капитале | 100 | 100 | 100 | 100 | 100 |
| 2. |
Варианты структуры капитала, %: а) собственный (акционерный) капитал б) заемный капитал (кредит) |
25 75 |
40 60 |
50 50 |
65 35 |
80 20 |
| 3. | Уровень предполагаемых дивидендных выплат, % | 14,5 | 14,5 | 15 | 15,5 | 16,5 |
| 4. | Уровень
ставки процента
за
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |