Инвестиционный проект по производству электроплит и пути его реализации
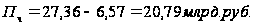
Чистый доход рассчитывается как:
 ,
руб. (92)
где Агод –годовые амортизационные отчисления, руб.
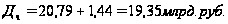
Результаты расчетов прибылей и налогов сводятся в таблицу 9.
Таблица 9 – Расчёт налогов и доходов, руб.
| Наименование показателей. | Значение показателя за год, млрд. руб. |
| Выручка предприятия | 165,36 |
| Издержки производства | 126,84 |
| НДСупл | 4,183 |
| Налог на поддержку с/х | 4,96 |
| Налоги в местный бюджет | 1,85 |
| Акциз | 0 |
| Косвенные налоги (3+4+5+6) | 10,993 |
|
Балансовая прибыль (1-2-7) |
27,53 |
| Налог на недвижимость | 0,17 |
|
Налогооблагаемая прибыль (8-9) |
27,36 |
| Налог на прибыль | 6,57 |
| Налоги, выплачиваемые из прибыли (9+11) | 6,74 |
|
Чистая прибыль (10-11) |
20,79 |
|
Чистый доход |
19,35 |
7.2.2 Технико-экономические показатели проекта
Система экономической эффективности проекта, базирующаяся на годовых результатах, включает следующие показатели:
Годовой экономический эффект инвестиций – это полезный результат экономической деятельности, измеряемый обычно разностью между денежным доходом от деятельности и денежными расходами на ее осуществление
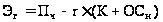 ,
руб. (93)
где r – реальный коэффициент ставки платы за кредит (0,1-0,15),
К – капитальные вложения в основные производственные фонды, руб. (таблицы 2 и 4).
ОСн - величина нормируемых оборотных средств предприятия (цеха), руб.;
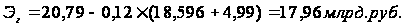
Рентабельность производства по чистой прибыли характеризует чистую прибыль, получаемую на единицу инвестиций. Она должна быть не ниже ставки платы за кредит
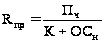 ,
(94)
где Пч - чистая прибыль предприятия, руб.
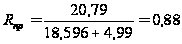
Срок окупаемости капитальных вложений представляет временной отрезок использования экономического объекта, в течение которого инвестиции равномерно возвращаются потоком чистой прибыли.
 ,
лет. (95)
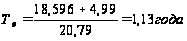
Производительность труда рассчитывается по формуле:
 ,
руб./чел. (96)
где ВРпр - величина годового выпуска продукции в стоимостном выражении, руб.;
Робщ - общая численность работников предприятия, чел.
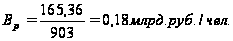
Фондоотдача основных производственных фондов определяется как
 ,
руб./руб. (97)
где Фср.год - среднегодовая стоимость основных производственных фондов, руб.
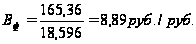
Период оборачиваемости оборотных средств рассчитывается по формуле:
 ,
дней (98)
где Тпл - длительность планового периода (в году принимается 360 дней);
коб - коэффициент оборачиваемости.
 ,
оборотов (99)
Где ОС - величина оборотных средств, руб.
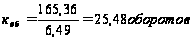
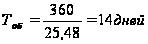
Материалоемкость продукции рассчитывается по формуле:
 ,
руб./руб. (100)
где М - годовые затраты на сырье и материалы на изделие, руб.;
Пф - стоимость полуфабрикатов и комплектующих изделий на годовую программу выпуска, руб.
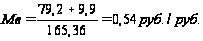
Фондоемкость продукции рассчитывается как:
 ,
руб./руб. (101)
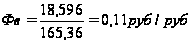
Рентабельность продукции определяется по формуле
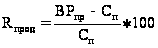 ,
% (102)
где Сп - полная себестоимость годового выпуска продукции, руб.
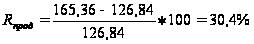
7.2.3 Анализ безубыточности
Существенное значение для деятельности предприятия имеет соотношение между постоянными и переменными издержками, что можно показать на примере определения точки безубыточности. В зависимости от цены единицы продукции, соотношение между постоянными и переменными издержками будет определять тот объем производства, при котором деятельность предприятия становится рентабельной и оно начинает получать прибыль. На основе этого соотношения определяется так называемая точка безубыточности - это такая точка на прямой объема производства продукции, при достижении которой доходы от продаж равны издержкам производства. Точка безубыточности может быть также выражена в виде уровня использования производственной мощности предприятия, при котором доходы от продаж и издержки производства равны.
При определении точки безубыточности необходимо отметить следующие условия, соблюдение которых является обязательным для достижения достоверного результата:
объем производства продукции равен объему реализации, т.е. все производственные изделия реализуются;
цена единицы продукции остается одинаковой во времени для всех уровней производства;
постоянные издержки остаются неизменными для любого объема производства;
переменные удельные издержки изменяются пропорционально объему производства.
Аналитическое определение точки безубыточности производится по формуле:
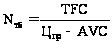 ,
штук (103)
где Nтб – объем производства в точке безубыточности, шт.;
Цпр – цена единицы продукции у предприятия-изготовителя, руб.;
TFC – постоянные издержки на весь объем продукции, руб.;
AVС – переменные издержки на единицу продукции, руб.
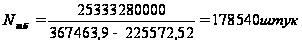
Цена единицы продукции рассчитывается как:
 ,
руб. (104)
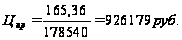
Если обозначить объем выпуска продукции в штуках при полном использовании производственной мощности через Nmax, то максимальная выручка будет рассчитываться по формуле:
ВРmax = Цпр*Nmax , руб. (105)
ВРmax = 926179*450000 = 416,78 млрд. руб.
Путем несложных преобразований можно определить тот уровень использования производственной мощности предприятия, при котором будет достигнута точка безубыточности:
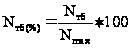 , %.
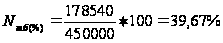
Итоги расчетов технических и экономических показателей проекта сводятся в таблицу 10.
Таблица 10 – Технико-экономические показатели проекта
| Основные показатели | Обозначение | Единица измерения | Величина |
| Годовой выпуск продукции: | |||
| в натуральном выражении | N | шт. | 450000 |
| в стоимостном выражении | BРпр | млрд. руб. | 165,36 |
| Численность работающих | Робщ | чел. | 903 |
| Производительность труда | Вр | руб./ чел. | 0,18 |
| Годовой фонд оплаты труда | ФЗП | млрд. руб. | 13,7 |
| Среднемесячная заработная плата по предприятию. | ЗПср.мес | руб. | 1225040 |
| Стоимость основных производственных фондов | К | млрд. руб. | 18,596 |
| Фондоотдача основных производственных фондов | Вф | руб./руб. | 8,89 |
| Величина оборотных средств | |||
| нормируемых | ОСн | млрд.руб. | 4,99 |
| общих | ОС | млрд.руб. | 6,49 |
| Период оборачиваемости оборотных средств | Тоб | дней | 14 |
| Себестоимость единицы продукции | Сп | руб. | 281868,7 |
| Чистая прибыль предприятия | Пч | млрд.руб. | 20,79 |
| Чистый доход предприятия | Дч | млрд. руб. | 19,35 |
| Рентабельность производства | Rпр | % | 88 |
| Материалоёмкость продукции | Мв | руб./руб. | 0,54 |
| Фондоёмкость продукции | Фв | руб./руб. | 0,11 |
| Рентабельность продукции | Rизд | % | 30,4 |
| Точка безубыточности | Nтб | штук | 178540 |
Заключение
В процессе выполнения курсовой работы было выявлено, что новая модель электроплиты обладает высокой конкурентоспособностью и способна составить достойную конкуренцию импортным товарам.
Производство данной продукции оправдано, так как рентабельность производства составляет 88%, что является довольно хорошим показателем эффективности производства. Это позволит погасить кредиты за относительно короткий промежуток времени и вложить денежные средства в научные исследования и усовершенствования продукции, снижения её себестоимости, повышения качества, на рекламу и продвижение продукции на другие рынки.
Таким образом, производство данного изделия должно быть реализовано, так как оно является эффективным, позволит поставить на отечественный рынок качественный и в то же время более дешевый товар, по сравнению с импортными аналогами, способствовать улучшению национальной экономики.
Список литературы
Л.В. Гринцевич, В.И. Демидов. Методическое пособие по выполнению курсовой работы «Технико-экономическое обоснование инвестиционного проекта цеха по производству новых изделий». – Мн.: ВУЗ-ЮНИТИ, 2008 г.