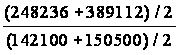Анализ финансового состояния предприятия и его финансовой устойчивости
Анализ относительных показателей (коэффициентов) - расчет отношений между отдельными позициями отчета или позициями разных форм отчетности по отдельным показателям фирмы, определение взаимосвязи показателей.
Сравнительный анализ - это как внутрихозяйственный анализ сводных показателей отчетности по отдельным показателям фирмы, подразделений, цехов, так и межхозяйственный анализ показателей данной фирмы с показателями конкурентов, со средне отраслевыми и средними хозяйственными данными.
В условиях рыночной экономики бухгалтерская отчётность хозяйствующих субъектов становится основным средством коммуникации и важнейшим элементом информационного обеспечения финансового анализа. Любое предприятие в той или иной степени постоянно нуждается в дополнительных источниках финансирования. Найти их можно на рынке капиталов, привлекая потенциальных инвесторов и кредиторов путём объективного информирования их о своей финансово- хозяйственной деятельности, то есть в основном с помощью финансовой отчётности. Насколько привлекательны опубликованные финансовые результаты, показывающие текущее и перспективное финансовое состояние предприятия, настолько высока и вероятность получения дополнительных источников финансирования.
Основное требование к информации, представленной в отчетности заключается в том, чтобы она была полезной для пользователей, т. е. чтобы эту информацию можно было использовать для принятия обоснованных деловых решений. Чтобы быть полезной, информация должна отвечать соответствующим критериям2:
Уместность означает, что данная информация значима и оказывает влияние на решение, принимаемое пользователем. Информация считается также уместной, если она обеспечивает возможность перспективного и ретроспективного анализа.
Достоверность информации определяется ее правдивостью, преобладания экономического содержания над юридической формой, возможностью проверки и документальной обоснованностью.
Информация считается правдивой, если она не содержит ошибок и пристрастных оценок, а также не фальсифицирует событий хозяйственной жизни.
Нейтральность предполагает, что финансовая отчетность не делает акцента на удовлетворение интересов одной группы пользователей общей отчетности в ущерб другой.
Понятность означает, что пользователи могут понять содержание отчетности без специальной профессиональной подготовки.
Сопоставимость требует, чтобы данные о деятельности предприятия были сопоставимы с аналогичной информацией о деятельности других фирм.
В ходе формирования отчетной информации должны соблюдаться определенные ограничения на информацию, включаемую в отчетность:
Оптимальное соотношение затрат и выгод, означающее, что затраты на составление отчетности должны разумно соотноситься с выгодами, извлекаемыми предприятием от представления этих данных заинтересованным пользователям.
Принцип осторожности (консерватизма) предполагает, что документы отчетности не должны допускать завышенной оценки активов и прибыли и заниженной оценки обязательств.
Конфиденциальность требует, чтобы отчетная информация не содержала данных, которые могут нанести ущерб конкурентным позициям предприятия.
Пользователи информации различны, цели их конкурентны, а нередко и противоположны. Классификация пользователей бухгалтерской отчётности может быть выполнена различными способами, однако, как правило, выделяют три укрупнённые их группы: пользователи, внешние по отношению к конкретному предприятию; сами предприятия (точнее их управленческий персонал); собственно бухгалтеры.
В соответствии со статьей 13 III главы Федерального закона РФ «О бухгалтерском учёте» от 21 ноября 1996г. №129-ФЗ все организации «... обязаны составлять на основе данных синтетического и аналитического учёта бухгалтерскую отчётность. Бухгалтерская отчётность организаций, за исключением отчётности бюджетных организаций, состоит из:
•бухгалтерского баланса;
•отчёта о прибылях и убытках;
•приложений к ним, предусмотренных нормативными актами;
•аудиторского заключения, подтверждающего достоверность бухгалтерской отчётности, если она в соответствии и Федеральным законом подлежит обязательному аудиту;
•пояснительной записки».
В том же Законе отмечено, что пояснительная записка к годовой бухгалтерской отчётности должна содержать существенную информацию об организации, её финансовом положении, сопоставимости данных за отчётный период и предшествующий ему году и т.д.
Разные авторы предлагают разные методики финансового анализа. Детализация процедурной стороны методики финансового анализа зависит от поставленных целей, а также различных факторов информационного, временного, методического и технического обеспечения. Логика аналитической работы предполагает ее организацию в виде двухмодульной структуры:
экспресс-анализ финансового состояния,
детализированный анализ финансового состояния.3
Экспресс-анализ финансового состояния.
Его целью является наглядная и простая оценка финансового благополучия и динамики развития хозяйствующего субъекта. В процессе анализа В.В. Ковалев предлагает рассчитать различные показатели и дополнить их методами, основанными на опыте и квалификации специалиста.
Автор считает, что экспресс-анализ целесообразно выполнять в три этапа: подготовительный этап, предварительный обзор финансовой отчетности, экономическое чтение и анализ отчетности.
Цель первого этапа - принять решение о целесообразности анализа финансовой отчетности и убедиться в ее готовности к чтению. Здесь проводится визуальная и простейшая счетная проверка отчетности по формальным признакам и по существу: определяется наличие всех необходимых форм и приложений, реквизитов и подписей, проверяется правильность и ясность всех отчетных форм; проверяются валюта баланса и все промежуточные итоги.
Цель второго этапа - ознакомление с пояснительной запиской к балансу. Это необходимо для того, чтобы оценить условия работы в отчетном периоде, определить тенденции основных показателей деятельности, а также качественные изменения в имущественном и финансовом положении хозяйствующего субъекта.
Третий этап - основной в экспресс-анализе; его цель - обобщенная оценка результатов хозяйственной деятельности и финансового состояния объекта. Такой анализ проводится с той или иной степенью детализации в интересах различных пользователей (таблица 1.3).
В.В. Ковалев предлагает проводить экспресс-анализ финансового состояния по выше изложенной методике. Экспресс-анализ может завершаться выводом о целесообразности или необходимости более углубленного и детального анализа финансовых результатов и финансового положения.
Детализированный анализ финансового состояния.
Его цель - более подробная характеристика имущественного и финансового положения хозяйствующего субъекта, результатов его деятельности в истекающем отчетном периоде, а также возможностей развития субъекта на перспективу. Он конкретизирует, дополняет и расширяет отдельные процедуры экспресс-анализа. При этом степень детализации зависит от желания аналитика.
Таблица 1.3
Совокупность аналитических показателей для экспресс-анализа 4
|
Направление анализа |
Показатели |
|
1. Оценка экономического потенциала субъекта хозяйствования. |
|
|
1.1.Оценка имущественного положения |
1.Величина основных средств и их доля в общей сумме активов. 2.Коэффициент износа основных средств. 3.Общая сумма хозяйственных средств, находящихся в распоряжении предприятия. |
|
1.2. Оценка финансового положения. |
1.Величина собственных средств и их доля в общей сумме источников. 2.Коэффициент покрытия (общий). 3.Доля собственных оборотных средств в общей их сумме. 4.Доля долгосрочных заемных средств в общей сумме источников. 5.Коэффициент покрытия запасов. |
|
1.3. Наличие «больных» статей в отчетности. |
1.Убытки. 2.Ссуды и займы, не погашенные в срок. 3.Просроченная дебиторская и кредиторская задолженность. 4.Векселя выданные (полученные) |
|
2. Оценка результатов финансово-хозяйственной деятельности. |
|
|
2.1. Оценка прибыльности. |
1.Прибыль. 2.рентабельность общая. 3.рентабельность основной деятельности. |
|
2.2. Оценка динамичности. |
1.Сравнительные темпы роста выручки, прибыли и авансированного капитала. 2.Оборачиваемость активов 3.Продолжительность операционного и финансового цикла. 4.Коэффициент погашаемости дебиторской задолженности. |
|
2.3. Оценка эффективности использования экономического потенциала. |
1.Рентабельность авансированного капитала. 2.Рентабельность собственного капитала. |
В.В. Ковалев предлагает следующую программу углубленного анализа финансово-хозяйственной деятельности предприятия:
1.Предварительный обзор экономического и финансового положения субъекта хозяйствования.
Характеристика общей направленности финансово-хозяйственной деятельности.
Выявление «больных статей отчетности.
2. Оценка и анализ экономического потенциала субъекта хозяйствования.
Оценка имущественного положения.
Построение аналитического баланса-нетто.
Вертикальный анализ баланса.
Горизонтальный анализ баланса.
Анализ качественных сдвигов в имущественном положении.
Оценка финансового положения.
Оценка ликвидности.
Оценка финансовой устойчивости.
3. Оценка и анализ результативности финансово-хозяйственной деятельности субъекта хозяйствования.
Оценка основной деятельности.
Анализ рентабельности.
Оценка положения на рынке ценных бумаг.
Характеристика основных показателей, используемых в анализе финансово-хозяйственной деятельности будет проведена в практической части данной работы на основании методики В.В. Ковалева.
Таким образом, анализ хозяйственной деятельности как наука представляет собой систему специальных знаний, связанных с исследованием тенденций хозяйственного развития и выполняющая фкнкцию управления, которая обеспечивает научность принятия решений. Результаты такого анализа нужны прежде всего собственникам, кредиторам, инвесторам, поставщикам, менеджерам, налоговым службам и т.д. В данной работе проводится экономический анализ предприятия именно с точки зрения внутреннего пользования с целью оперативного и эффективного управления.
Глава 2. Анализ финансового состояния предприятия ООО «Мастернет Урал Групп» и его финансовой устойчивости
2.1 ООО «Мастернет Урал Групп» как объект финансового анализа
Основной вид деятельности предприятия–строительство, но предприятие также занимается оптовой продажей строительных материалов. Среди стратегических направлений работы компании – увеличение доли на рынке по основным товарным позициям, совершенствование системы управления, снабжения и сбыта, применение современных методов маркетинга в агропромышленном комплексе. Одно из приоритетных направлений – повышение качества продукции, дальнейшая ориентация на потребности клиентов.
Общество вправе:
иметь в собственности обособленное имущество;
от своего имени приобретать имущественные и личные неимущественные права;
совершать в пределах своей компетенции на территории Российской Федерации и за рубеж сделки и иные юридические действия с.учреждениями, предприятиями, организациями и физическими лицами;
в порядке, установленном законом, участвовать в деятельности и создавать в РФ и других странах хозяйственные общества и другие предприятия и организации с правами юридического лица;
выступать истцом и ответчиком в суде, арбитражном и третейском суде;
реализовывать иные права, вытекающие из законодательства Российской Федерации настоящего устава.
Общество обязано вести свою деятельность в соответствии с нормами законодатель» Российской Федерации и настоящего устава.
В порядке, установленном законом, общество может создавать самостоятельно и совместно другими обществами дочерние и зависимые общества, а также филиалы и представительства.
Рассмотрим основные технико-экономические показатели деятельности ООО «Мастернет Урал групп».
Таблица 2.1
|
Показатель |
2004 г. |
2005 г. |
Темп прироста в 2005 % к 2004 г. |
|
1 |
3 |
4 |
5 |
|
1. Выручка, тыс. руб. |
284236 |
389112 |
+4,8 |
|
2. Средняя численность работников, чел. |
855 |
906 |
+5,96 |
|
3. Выработка 1 работника, тыс. руб. |
322,4 |
429,5 |
+33,2 |
|
4. Фонд оплаты труда, тыс. руб. |
8473 |
9795 |
+15,6 |
Организационная структура общества представлены на рисунке 1.
Рис. 2.1 Организационная структура управления ООО «Мастернет Урал групп»
Руководство текущей деятельностью общества осуществляется единоличным исполнительным органом общества - Генеральный директором общества.
Генеральный директор избирается общим собранием участников общества сроком на два года. Договор между обществом и Генеральным директором от имени общества подписывается лицом, председательствующим на общем собрании, на котором был избран Генеральный директор, ил' участником общества, уполномоченным решением общего собрания.
Генеральный директор общества:
без доверенности действует от имени общества, в том числе представляет его интересы и совершает сделки;
выдает доверенности на право представительства от имени общества, в том числе доверенности с правом передоверия;
издает приказы о назначении на должности работников общества, об из переводе и увольнении, применяет меры поощрения и налагает дисциплинарные взыскания;
осуществляет иные полномочия, не отнесенные к компетенции иных органов общества.
При осуществлении Генеральным директором общества своих прав и осуществлении им своих обязанностей он должен действовать в интересах общества добросовестно и разумно. Не реже одного раза в год Генеральный директор отчитывается перед участниками о результатах деятельности общества.
Контроль за деятельностью общества, имеющем более 15 участников, осуществляет ревизор избираемый общим собранием участников общества сроком на один год. Порядок осуществления ревизором своих полномочий утверждается общим собранием участников.
Ревизор проводит ежегодно не менее одной ревизии, дает заключение но годовому отчету Генерального директора, проводит проверку годовых отчетов и бухгалтерских балансов общества до их утверждения общим собранием участников. Результаты проверок предоставляются участникам общества в письменном виде.
По требованию участников общества может быть произведена внеочередная ревизия.
Ревизор вправе требовать от участников и должностных лиц общества все необходимые бухгалтерские, финансовые и другие документы, а также личные объяснения по вопросам деятельности общества.
2.2 Анализ финансового состояния
Анализ бухгалтерского баланса предприятия
Проанализировав бухгалтерский баланс ООО «Мастернет Урал Групп» на 1.01.2005 г. (приложение 1), мы можем сказать, что баланс максимально приближен к международным стандартам. Активы располагаются по степени ликвидности в порядке убывания ликвидности, а пассивы - по степени погашения в порядке возрастания.
В целом имущество предприятия увеличилось в конце отчетного периода на 5900 тыс. руб. или на 2,3%. Так как темп роста выручки от реализации (389112:284236*100%=136,9%) опережает темп роста имущества, результат такого изменения характеризуется положительно.
В составе всего имущества мы видим повышение удельных весов внеоборотных активов с 19,80 до 37,97%. Такие изменения, очевидно, снижают мобильность структуры капитала предприятия, уменьшая ликвидность баланса. Доля основных средств на предприятии возросла на 23,25%. Стоимость незавершенного строительства значительно повысилась на 37900 тыс. руб. А вот долгосрочные финансовые вложения предприятия остались на том же уровне.
Наблюдается резкое сокращение остатков запасов на складах предприятия – на 42500 тыс. руб. Негативным моментом является увеличение дебиторской задолженности, платежи по которой ожидаются в течение 12 месяцев – на 8400 тыс. руб. или на 5,9%.
При общем снижении доли оборотных средств на предприятии наблюдается увеличение удельного веса денежных средств в составе оборотного капитала с 1,30 до 1,70% в сравнении с началом периода. Увеличение удельного веса денежных средств характеризует повышение мобильности активов и, следовательно, степени платежеспособности предприятия по текущим обязательствам.
В пассиве баланса наблюдается увеличение обязательств предприятия. Относительные показатели отражают снижение удельного веса собственного капитала с 50,59 до 50,21% при увеличении величины заемного капитала с 49,41 до 49,79%. Такое изменение снижает платежеспособность предприятия, независимость от заемных источников.
Предприятие за анализируемый период взяло краткосрочный кредит на сумму 1600 тыс. руб. У предприятия наряду с ростом доли денежных средств, сократилась доля кредиторской задолженности с 14,66 до 15,84%. То есть увеличение свободных средств направлено на погашение расчетов с кредиторами и используется в обороте, что говорит о достаточно рациональном их использовании.
Задача анализа ликвидности баланса возникает в связи с необходимостью давать оценку кредитоспособности организации, то есть ее способности своевременно и полностью рассчитываться по всем своим обязательствам.
В таблице 2.2 представлен анализ состава и структуры пассива баланса ООО «Мастернет Урал Групп».
Таблица 2.2
Анализ состава и структуры источников предприятия ООО «Мастернет Урал Групп»
|
Пассив баланса |
На начало периода |
На конец периода |
Абсолютное изменение, тыс. руб. |
Относительное изменение, % |
||
|
тыс. руб. |
% к итогу |
тыс. руб. |
% к итогу |
|||
|
Капитал и резервы (собственный капитал) |
||||||
|
Уставный капитал |
78000 |
30,13 |
78000 |
30,86 |
0 |
100 |
|
Добавочный капитал |
12100 |
4,8 |
12100 |
4,7 |
0 |
100 |
|
Резервный капитал |
– |
– |
– |
– |
– |
– |
|
Фонды накопления |
– |
– |
– |
– |
– |
– |
|
Фонды социальной сферы |
– |
– |
– |
– |
– |
– |
|
Нераспределенная прибыль |
37900 |
14,98 |
39900 |
15,43 |
+2000 |
105,28 |
|
Итого |
128000 |
50,64 |
130000 |
50,26 |
+2000 |
101,56 |
|
Заемные средства |
||||||
|
Долгосрочные кредиты и займы |
87900 |
34,7 |
86300 |
33,3 |
-1600 |
98,2 |
|
Краткосрочные кредиты и займы: |
||||||
|
Кредиторская задолженность |
37100 |
14,66 |
41000 |
15,84 |
+3900 |
110,5 |
|
Прочие оборотные активы |
– |
– |
– |
– |
– |
– |
|
Итого |
37100 |
14,66 |
41000 |
15,84 |
+3900 |
110,5 |
|
Всего пассивов |
253000 |
100,0 |
258900 |
100,0 |
+5900 |
102,3 |
Данные аналитической таблицы 2.2 свидетельствуют о повышении источников финансирования, это обусловлено главным образом увеличением краткосрочных кредитов и займов предприятия на 10,5%, долгосрочные кредиты и займы не изменились, однако их доля в структуре баланса сократилась. Собственный капитал вырос на 2 тыс. руб. или на 1,56%, а его доля снизилась, но незначительно.
Удельный вес кредиторской задолженности возрос до 15,84%. В целом наблюдается высокая автономия предприятия (высокий удельный вес собственного капитала – 50,2% на конец года) и низкая степень использования заемного капитала.
Следует отметить, что рассматриваемое предприятие привлекает в большей степени краткосрочные кредиты и займы, чем долгосрочные заемные средства, т.е. отсутствуют инвестиции в производство. Обращает на себя внимание тот факт, что в составе краткосрочных пассивов значительный объем занимает кредиторская задолженность при отсутствии краткосрочных кредитов банков, т.е. финансирование оборотных средств идет в основном за счет кредиторской задолженности.
Теперь исследуем оборотные и внеоборотные активы на предприятии (таблица 2.3).
Таблица 2.3
Анализ имущественного положения ООО «МАСТЕРНЕТ УРАЛ ГРУПП»
|
Показатель |
На начало периода |
На конец периода |
Изменения |
|||
|
тыс. руб. |
% |
тыс. руб. |
% |
Абс., тыс. руб. |
Относительное изменение, % |
|
|
Нематериальные активы |
– |
– |
– |
– |
– |
– |
|
Основные средства |
44300 |
49,06 |
54600 |
56,88 |
10300 |
123,25 |
|
В т.ч. здания и оборудование |
44300 |
49,06 |
54600 |
56,88 |
10300 |
123,25 |
|
Запасы. |
44200 |
48,95 |
1700 |
1,77 |
-42500 |
3,85 |
|
Незавершенное производство |
1800 |
2 |
39700 |
41,36 |
37900 |
2206 |
|
Итого реальных активов |
90300 |
100 |
96000 |
100 |
5700 |
106,31 |
|
Доля реальных активов в балансе |
35,69 |
37,07 |
103,88 |
|||
Из таблицы 2.4 видно, что доля реальных активов в итоге баланса на начало года составляла 35,69%, увеличилась на конец года на 1,38% и составила 37,07%.
Это говорит об увеличении производственных мощностей, сырья, материалов и т.д. Следственно увеличиваются производственные возможности предприятия.
Таблица 2.4
Анализ оборотных активов ООО «Мастернет Урал Групп»
|
Показатель |
На начало периода |
На конец периода |
Изменения |
|||
|
тыс. руб. |
% |
тыс. руб. |
% |
Абс., тыс. руб. |
Относительное изменение, % |
|
|
Запасы |
44200 |
21,78 |
1700 |
1,06 |
-42500 |
3,85 |
|
НДС по приобретенным ценностям |
13300 |
6,55 |
4000 |
2,49 |
-9300 |
30,08 |
|
Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) |
142100 |
70,03 |
150500 |
93,71 |
8400 |
105,91 |
|
Денежные средства |
3300 |
1,63 |
4400 |
2,74 |
1100 |
133,33 |
|
Прочие оборотные активы |
– |
– |
– |
– |
– |
– |
|
ИТОГО оборотные активы |
202900 |
100,00 |
160600 |
100,00 |
-42300 |
79,15 |
|
Доля оборотных активов в балансе |
80,20 |
62,03 |
77,35 |
|||
При анализе оборотных активов на ООО «Мастернет Урал Групп» (таблица 2.4) выявлено, что оборотные производственные фонды понизились почти на 20%, предположительно из-за снижения выпуска какого-либо вида продукции. В тоже время значительно увеличились денежные средства на 1100 тыс. руб. или 33,33%. Возросла дебиторская задолженность на 8400 тыс. руб. или почти на 6%.
Большую часть оборотных активов ООО «Мастернет Урал Групп» составляет дебиторская задолженность, которая за отчетный период повысились за счет увеличения задолженности покупателей и заказчиков. За отчетный период значительно снизились на 42500 тыс. руб. запасы предприятия или почти на 96%.
Анализ ликвидности баланса ООО «Мастернет Урал Групп»
Важное место при анализе деятельности предприятия играет группировка активов по степени их ликвидности и пассивов предприятия по срочности их оплаты. Эта группировка представлена в таблице 2.5.
Таблица 2.5
Группировка активов по степени их ликвидности
|
Статьи актива |
На начало года, тыс. руб. |
На конец года, тыс. руб. |
Изменение доли в ИБ, % |
||
|
в тыс. руб. |
доля в ИБ, % |
в тыс. руб. |
доля в ИБ, % |
||
|
А1 - быстрореализуемые активы |
|||||
|
Денежные средства (260): |
3300 |
1,3 |
4400 |
1,7 |
0,4 |
|
Краткосрочные финансовые вложения (250) |
|||||
|
Итого |
3300 |
1,3 |
4400 |
1,7 |
0,4 |
|
А2 - активы средней скорости реализации |
|||||
|
Товары отгруженные (215) |
|||||
|
Краткосрочная дебиторская задолженность (240) |
142100 |
56,2 |
150500 |
58,1 |
1,9 |
|
Готовая продукция и товары (214) |
|||||
|
Итого |
142100 |
56,2 |
150500 |
58,1 |
1,9 |
|
А3 - медленнореализуемые активы |
|||||
|
Сырье, материалы и др.(211) |
30100 |
11,9 |
500 |
0,2 |
-11,7 |
|
Долгосрочная дебиторская задолженность (230) |
|||||
|
Итого |
30100 |
11,9 |
500 |
0,2 |
-11,7 |
|
А4 - труднореализуемые активы |
|||||
|
Основные средства (120) |
44300 |
17,5 |
54600 |
21,1 |
3,6 |
|
НМА (110) |
|||||
|
Долгосрочные финансовые вложения (140) |
4000 |
1,6 |
4000 |
1,5 |
-0,1 |
|
Незавершенное строительство (130) |
1800 |
0,7 |
39700 |
15,3 |
14,6 |
|
Незавершенное производство (213) |
14100 |
5,6 |
1200 |
0,5 |
-5,1 |
|
Расходы будущих периодов (216) |
|||||
|
Итого |
64200 |
26,9 |
99500 |
39,1 |
12,2 |
|
Итог баланса (ИБ) |
253000 |
100,0 |
258900 |
100 |
9,4 |
Таблица 2.6
Группировка пассивов по степени срочности их погашения
|
Статьи пассива |
На начало года, тыс.руб. |
На конец года, тыс.руб. |
Изменение доли в ИБ, % |
||
|
в тыс. руб. |
доля в ИБ, % |
в тыс. руб. |
доля в ИБ, % |
||
|
П1 - срочные обязательства со сроком погашения в текущем месяце |
|||||
|
Кредиторская задолж.(620) минус НДС по приобр.ценностям (220) |
23800 |
9,9 |
37000 |
14,5 |
4,6 |
|
Итого |
23800 |
9,9 |
37000 |
14,5 |
4,6 |
|
П2 - краткосрочные обязательства |
|||||
|
Кредиты и займы (610) |
0 |
0 |
1600 |
0,6 |
0,6 |
|
Расчеты с кредиторами, не вошедшие в группу П1 (620) |
|||||
|
Итого |
0 |
0,0 |
1600 |
0,6 |
0,6 |
|
П3 - долгосрочные пассивы |
|||||
|
Кредиты и займы (510+520+610) |
87900 |
37 |
86300 |
34 |
-3 |
|
Прочие долгосрочные обязательства (520+630+640+650+ +660) |
|||||
|
Итого |
87900 |
37 |
86300 |
34 |
-3 |
|
П4 - постоянные пассивы |
|||||
|
Уставный капитал (410) |
78000 |
32,5 |
78000 |
30,6 |
-1,9 |
|
Резервный капитал (430) |
|||||
|
Добавочный капитал (420) |
12100 |
5 |
12100 |
5 |
0 |
|
Целевое финансирование и поступления (450) |
37900 |
15,8 |
0 |
0 |
-15,8 |
|
Нераспределенная прибыль (460) |
0 |
0 |
39900 |
16 |
16 |
|
Итого |
128000 |
53,3 |
130000 |
51,6 |
-1,7 |
|
Итог баланса (ИБ) |
239700 |
100,0 |
254900 |
100,0 |
|
Таблица 2.7
Анализ ликвидности ООО «МАСТЕРНЕТ УРАЛ ГРУПП», тыс. руб.
|
Группа актива |
На начало года |
На конец года |
Группа пассива |
На начало года |
На конец года |
Излишек / недостача |
|
|
нач. года |
кон. года |
||||||
|
А1 |
3300 |
4400 |
П1 |
23800 |
37000 |
-20500 |
-32600 |
|
А2 |
142100 |
150500 |
П2 |
– |
– |
142100 |
150500 |
|
А3 |
30100 |
500 |
П3 |
87900 |
86300 |
-57800 |
-85800 |
|
А4 |
64200 |
99500 |
П4 |
128000 |
130000 |
63800 |
30500 |
Таблица 2.8
Результаты ликвидности баланса ООО «МАСТЕРНЕТ УРАЛ ГРУПП»
|
2004 год |
2005 год |
|
А1 < П1 |
А1 < П1 |
|
А2 > П2 |
А2 > П2 |
|
А3 < П3 |
А3 < П3 |
|
А4 < П4 |
А4 < П4 |
Различают следующие виды ликвидности баланса: абсолютную ликвидность, текущую ликвидность, перспективную ликвидность и общую или комплексную ликвидность.
Условия абсолютной ликвидности записываются в виде совокупности неравенств:
А1
 П1,
А2П2,
А3
П3,
А4 ≤П4 (2.2)
Условие текущей ликвидности имеет вид
(А1+А2)
(П1+П2).
(2.3)
Условие перспективной ликвидности выглядит следующим образом:
А3
П3 (2.4)
По данным таблицы 2.8 видно, что в ООО «Мастернет Урал Групп» на протяжении временного интервала с 2004 по 2005 не выполнено никакое условие ликвидности, ни абсолютное, ни условие текущей ликвидности, ни перспективной ликвидности, ситуация совпадает на начало и конец года
Баланс ООО «Мастернет Урал Групп» не является абсолютно ликвидным в силу того, что оно не может обеспечить выполнение наиболее краткосрочных пассивов, в тоже время возможность погашать долгосрочные обязательства, среди которых имеются и значительные (что может быть достаточным аргументом к привлечению долгосрочных кредитов и займов с целью устранения иммобилизации).
Далее произведем расчет коэффициентов ликвидности, предложенных Савицкой Г.В.
Коэффициенты ликвидности определяются отношением ликвидных оборотных активов предприятия к его краткосрочным долговым обязательствам.
Коэффициент абсолютной ликвидности показывает, какая часть текущей задолженности может быть погашена на дату составления баланса.
Приведем сводную таблицу финансовых коэффициентов, с помощью которых определяется ликвидность баланса (см. таблице 2.9).
Таблица 2.9
Нормативные финансовые коэффициенты
|
Наименование показателя |
Способ расчета |
Нормальное ограничение |
|
Общий показатель ликвидности |
L1 = A1/ П1 |
L1 >=1 |
|
Коэффициент абсолютной ликвидности |
L2 = (А1+А2) / (П1+П2) |
L2 > 0,2...0,7 |
|
Коэффициент критической оценки (быстрой ликвидности) |
L3 = (А1+А2+А3/(П1+П2) |
Допустимая 0,7...0,8; Желательная L3>=1,5 |
|
Коэффициент текущей ликвидности |
L4 = (А1+А2+А3/(П1+П2) |
Необходимое значение 1; Оптимальное - не менее 0,2 |
|
Коэффициент абсолютной ликвидности, Кал |
= |
строка 250 + строка 260 |
(2.5) |
|
строка 610 + строка 620 + строка 630+строка 660 |
Кал (баз. год) = 3300/37100= 0,09
Кал (отч. год) = 4400/41000= 0,1
Показатель критической ликвидности на начало и на конец года значительно превысил минимальное нормативное значение, но за рассматриваемый период понизился. Однако это говорит о том, что на предприятии ООО «Мастернет Урал Групп» наблюдаются положительные тенденции, оно может погасить краткосрочных обязательств в период равный средней продолжительности оборота дебиторской задолженности.
Совместный анализ показателей платежеспособности показан в таблице 2.10.
Таблица 2.10
Анализ показателей ликвидности ООО «Мастернет Урал Групп»
|
Показатели |
Норматив |
2004 год |
2005 год |
Изменение |
|
Коэффициент абсолютной ликвидности |
0,7 - 1,0 |
0,09 |
0,1 |
+0,91 |
|
Коэффициент текущей ликвидности |
>2,0 |
5,47 |
3,92 |
-1,55 |
|
Коэффициент критической ликвидности |
> 2,0 |
3,92 |
3,78 |
-0,14 |
Коэффициент текущей ликвидности показывает, в какой кратности оборотные активы превышают краткосрочные долговые обязательства предприятия, зависит от срока превращения ликвидных активов в наличные деньги. Норма этого коэффициента – не менее 2,0.
Так как фактическое значение значительно выше рекомендуемого значения, то ООО «Мастернет Урал Групп» можно считать платежеспособным.
Коэффициент абсолютной ликвидности является наиболее жестким критерием ликвидности предприятия; показывает, какую часть своих краткосрочных долговых обязательств предприятие может оплатить располагаемыми средствами (на дату составления баланса) немедленно или через небольшой промежуток времени. Рекомендуемое значение 0,7-1,0. При расчете коэффициент абсолютной ликвидности были получены данные на 2004 г. 0,09 и 2005 г. 0,1. ООО «Мастернет Урал Групп» имеет мало средств на счетах.
Анализ финансовой устойчивости ООО «Мастернет Урал Групп»
Важнейшим показателем, характеризующим финансовую устойчивость предприятия, является «показатель удельного веса общей суммы собственного капитала в итоге всех средств авансируемых предприятию», то есть отношение общей суммы собственного капитала к итогу баланса предприятия. В практике этот показатель носит название коэффициент автономии. Иными словами, он показывает долю собственных источников в общем объеме источников предприятия. По нему судят, насколько предприятие независимо от заемного капитала.
Коэффициент автономии (Кавт):
|
Коэффициент автономии |
= |
строка 490 |
(2.8) |
|
строка 700 |
Коэффициент автономии источников формирования запасов показывает долю собственных оборотных средств в общей сумме основных источников формирования запасов на данном предприятии равен:
Кавт (базисный год) = 128000 / 253000 = 0,51.
Кавт (отчетный год) = 130000 / 258900 = 0,46.
Вот почему управляющие стремятся к наращиванию абсолютной суммы собственного капитала предприятия. Такие возможности есть у хорошо работающих предприятий. Имея больше прибыли, они стараются удержать значительную их часть в обороте предприятия путем создания возможных резервов валовой и чистой прибыли или прямого зачисления в собственный капитал нераспределенной на дивиденды части чистой прибыли.
Для коэффициента автономии желательно, чтобы он превышал по своей величине 0,5 (или 50%). Только в этом случае его кредиторы «чувствуют себя спокойно, осознавая что весь заемный капитал может быть компенсирован собственностью предприятия». Таким образом, коэффициент автономии за отчетный период ухудшился и стал ниже нормы.
Коэффициент финансовой зависимости (Кфз) является обратным к коэффициенту автономии
|
Коэффициент финансовой зависимости |
= |
строка 700 |
(2.9) |
|
строка 490 |
Коэффициент финансовой зависимости на данном предприятии равен:
Кф3 (базисный год) = 253000/128000 = 1,98
Кфз (отчетный год) = 258900/130000 = 1,99.
На ООО «МАСТЕРНЕТ УРАЛ ГРУПП» доля заемного капитала в общей валюте баланса низкая и за отчетный период повысилась совсем незаметно, так на 2004 г. она была 1,98, а в 2005 г. – 1,99.
Далее необходимо рассчитать собственные оборотные средства (СОС):
СОС = с. 490 – с. 190 (2.10)
Собственные оборотные средства на данном предприятии равны:
СОС0 (базисный год) = 128000 - 50100 = + 77900 тыс. руб.
СОС1 (отчетный год) = 130000 – 98300 = + 31700 тыс. руб.
Собственных оборотных средств на предприятии достаточно, что говорит о положительной тенденции на предприятии.
Рассмотрим показатели, определяющие состояние оборотных средств.
Коэффициент обеспеченности текущих активов собственными оборотными средствами (Кота) показывает, какая часть оборотных средств предприятия была сформирована за счет собственного капитала, нормальное значение показателя не ниже 0,1.
|
Коэффициент обеспеченности текущих активов собственными оборотными средствами |
= |
с. 490 – с. 190 |
(2.11) |
|
С. 290 |
СОС0 (базисный год) = 128000 - 50100 = + 77900 тыс. руб.
СОС1 (отчетный год) = 130000 – 98300 = + 31700 тыс. руб.
Коэффициент обеспеченности текущих активов (базисный год) =
= 77900 / 202900 = 0,38
Коэффициент обеспеченности текущих активов (отчетный год) =
= 31700 / 160600 = 0,20
Коэффициент обеспеченности текущих активов не ниже нормального значения. Но за отчетный период на ООО «МАСТЕРНЕТ УРАЛ ГРУПП» обеспеченность текущими активами понизилась.
Коэффициент обеспеченности материальных запасов собственными оборотными средствами (Комз). Обеспеченность материальных запасов собственными оборотными средствами – это показатель, который отображает, в какой мере материальные запасы покрыты собственными источниками и не нуждаются в привлечении заемных средств. Считается, что нормальное его значение должно быть не меньше 0,5.
Комз (базисный год) = = 77900 / 44200 = 1,76
Комз (отчетный год) = 31700 / 1700 = 18,65
За анализируемый период обеспеченность материальными запасами повысилась, причем значительно на ООО «МАСТЕРНЕТ УРАЛ ГРУПП». Значения коэффициента говорят об очень высокой недостаточности материальных запасов для бесперебойного осуществления деятельности в отчетном году.
Как указывалось раньше, материально-производственные запасы формируются как за счет собственных оборотных средств, так и за счет краткосрочных ссуд и займов, а так же кредиторской задолженности по товарным операциям.
С учетом этого, для анализа представляет интерес показатель покрытия запасов.
|
Коэффициент покрытия запасов |
= |
с. 490 – с. 190 + с.610+с.620 |
(2.13) |
|
С. 210 |
Кпз (базисный год) = (77900 +37100) / 44200 = 2,60
Кпз (отчетный год) = (31700 +41000+1600) /1700 = 43,7
За анализируемый период покрытие запасов увеличилось Коэффициент покрытия запасов очень высокий, т. е. собственные оборотные средства могут покрыть свои материальные запасы.
Коэффициент соотношения материальных производственных запасов и собственных оборотных средств:
Коэффициент соотношения материальных производственных запасов и собственных оборотных средств (базисный год) = 44200/ 77900 = 0,57
Коэффициент соотношения материальных производственных запасов и собственных оборотных средств (отчетный год) = 1700 / 31700 = 0,05
Следующим показателем, характеризующим состояние оборотных средств, является показатель маневренности собственного капитала.
Этот коэффициент показывает, какая часть собственных средств предприятия находится в мобильной форме, позволяющей относительно свободно маневрировать этими средствами. Обеспечение собственных текущих активов собственным капиталом является гарантией устойчивости финансового состояния при неустойчивой кредитной политике. Высокое значение коэффициентов маневренности положительно характеризует финансовое состояние.
Коэффициент маневренности собственного капитала (базисный год)
77900 / 128000 = 0,61
Коэффициент маневренности собственного капитала (отчетный год) =
31700 / 130000 = 0,24
Коэффициент маневренности собственного капитала на ООО «МАСТЕРНЕТ УРАЛ ГРУПП» понижается, т. е. предприятие не может позволить себе относительно свободно маневрировать этими средствами.
С финансовой точки зрения, чем выше коэффициент маневренности, тем лучше финансовое состояние.
Рассчитанные показатели необходимо представить в виде таблицы (табл. 2.11).
Таблица 2.11
Анализ финансовой устойчивости
|
Показатели |
2004 год |
2005 год |
Изменения |
|
Коэффициент автономии |
0,51 |
0,46 |
-0,05 |
|
Коэффициент финансовой зависимости |
1,98 |
1,99 |
0,01 |
|
Собственные оборотные средства |
77900 |
31700 |
-46200 |
|
Коэффициент обеспеченности текущих активов |
0,38 |
0,20 |
-0,18 |
|
Коэффициент обеспеченности материальных запасов собственными оборотными средствами |
1,76 |
18,65 |
16,89 |
|
Коэффициент покрытия запасов |
2,60 |
43,7 |
41,1 |
|
Коэффициент соотношения материальных производственных запасов и собственных оборотных средств |
0,57 |
0,05 |
-0,52 |
|
Коэффициент маневренности собственного капитала |
0,61 |
0,24 |
-0,37 |
|
Коэффициент маневренности функционального капитала |
0,04 |
0,14 |
0,1 |
Итак, проведенный анализ свидетельствует о повышении источников финансирования, это обусловлено главным образом увеличением краткосрочных кредитов и займов предприятия на 10,5%, долгосрочные кредиты и займы не изменились, однако их доля в структуре баланса сократилась. Собственный капитал повысился на 2 тыс. руб., а его доля снизилась, но незначительно.
Удельный вес кредиторской задолженности возрос до 1,2%. В целом наблюдается высокая автономия предприятия и низкая степень использования заемного капитала.
Коэффициент маневренности собственного капитала ниже нормативного значения и понижается, в то время как коэффициент обеспеченности материальных запасов собственными средствами очень высок, что говорит о неэффективности использования собственного оборотного капитала.
Из выше приведенных расчетов можно заметить, что на ООО «МАСТЕРНЕТ УРАЛ ГРУПП» наблюдается финансовое состояние неустойчивое.
Анализ показателей деловой и рыночной активности
Графически схему формирования конечного финансового результата можно представить следующим образом (рис. 2.5).
Прибыль (убыток) от реализации продукции (работ, услуг) определяется как разница между выручкой от реализации продукции (работ, услуг) в действующих ценах без налога на добавленную стоимость и акцизах и затратами на ее производство и реализацию.
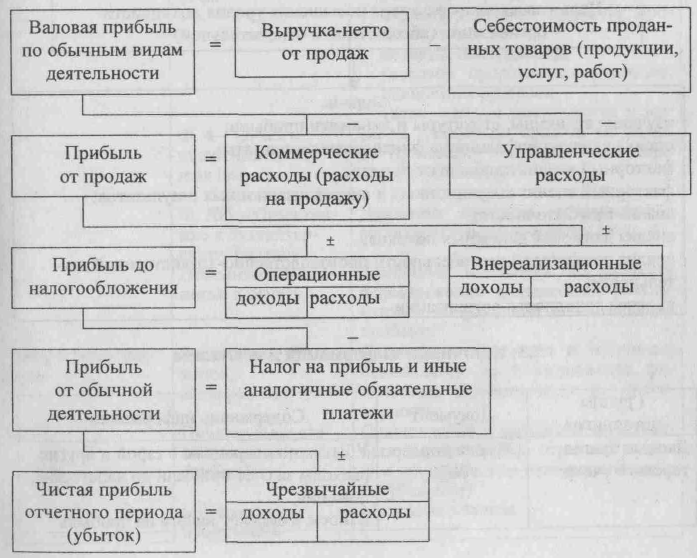
Рис. 2.2 – Блок-схема формирования конечного финансового результата
К числу показателей, призванных характеризовать деловую активность предприятия относятся - коэффициент оборачиваемости оборотного капитала, коэффициент оборачиваемости дебиторской задолженности и т.д.
Оборачиваемость дебиторской задолженности может быть выражено либо как среднее число оборотов дебиторской задолженности за год, либо как среднее число дней необходимых для сбора задолженности.
Оборачиваемость дебиторской задолженности подсчитывается путем деления выручки от продаж на среднюю величину дебиторской задолженности:
Nдз
=
 (2.17)
где Nдз - число оборотов дебиторской задолженности;
В – выручка (стр. 010 ф. №2)
ДЗ – дебиторская задолженность = ДЗ краткосрочная + ДЗ долгосрочная = стр. 240 + стр. 230 ф. №1
Nдз0
=
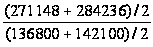 =
2,0
Nдз1
=