Анализ финансового состояния предприятия и его финансовой устойчивости
Оборачиваемость дебиторской задолженности за отчетный период повысилась.
Вторым показателем призванным оценить ликвидность дебиторской задолженности является средний срок ее погашения, он определяется по формуле:
Одз
=
 (2.18)
Одз0
=
 =
182,5 дней
Одз1
=
 =
158,7 дней
Количество дней оборота дебиторской задолженности соответственно сократилось.
В число показателей деловой активности предприятия входит и коэффициент оборачиваемости кредиторской задолженности или среднее число дней погашения кредиторской задолженности. Характеризует на сколько быстро предприятие оплачивает свои счета.
Средняя оборачиваемость кредиторской задолженности определяется по формуле
Nкз
=
 (2.19)
где В – выручка (стр. 010 ф. №2)
КЗ – кредиторская задолженность (стр. 620)
Nкз0
=
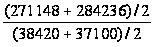 =
7,4
Nкз1
=
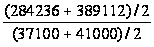 =
8,6
Оборачиваемость кредиторской задолженности за отчетный период повысилась.
Вторым показателем призванным оценить ликвидность кредиторской задолженности является средний срок ее погашения, он определяется по формуле:
Окз
=
 (2.20)
Окз0
=
 =
49,3 дней
Окз1
=
 =
42,4 дней
Количество дней оборота кредиторской задолженности соответственно сократилось.
Для эффективности работающего предприятия должны соблюдаться следующие соотношения:
Nдз > Nкз,
На ООО «МАСТЕРНЕТ УРАЛ ГРУПП» это неравенство не выполнено
2,0<7,4
2,3 8,6
Срок погашения дебиторской задолженности должен быть
Одз < Окз,
На ООО «Мастернет Урал Групп» это неравенство не выполнено
182,5 > 49,3
158,7 >42,4
Наиболее часто применяемыми показателями деловой активности предприятия служат коэффициенты оборачиваемости запаса. Эти показатели выражаются либо количествами раз оборачиваемости запаса, либо числом дней оборачиваемости запаса, названные коэффициенты отражают как часто оборачиваются запасы при обеспечении объема продаж.
Оборачиваемость запасов определяется по формуле
Nкз
=
 (2.21)
где Сс – себестоимость (стр. 020 ф. №2)
З – запасы (стр. 210)
Nз0
=
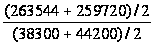 =
6,3
Nз1
=
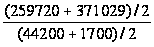 =
13,7
Оборачиваемость запасов в отчетном году значительно повысилась, что является положительным моментом в плане уменьшения доли средств, связанной в этой наименее ликвидной группе активов.
Вторым показателем является среднее число дней запаса, он определяется по формуле:
Окз
=
 (2.22)
Оз0
=
 =
57,9 дней
Оз1
=
 =
26,6 дней
Оборачиваемость запасов характеризует эффективность закупок на производство и продажу продукции. На ООО «Мастернет Урал Групп» наблюдается высокий показатель оборачиваемости запасов.
Завершающим показателем в системе оценке деловой активности предприятия является коэффициент использования активов.
Nа
=
 (2.24)
Где А – активы (стр. 300) = Внеоборотные активы (стр. 190) + Оборотные активы (стр. 290).
Nа0
=
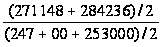 = 1,1
Nа1
=
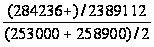 =1,3
Данный коэффициент показывает, что эффективность, с которой активы предприятия генерируют в продаже высокая.
Среднее число дней оборачиваемости активов определяется по формуле:
Оа
=
 (2.25)
Оа0
=
 =
331,8 дней
Оа1
=
 =
280,8 дней
Для ООО «МАСТЕРНЕТ УРАЛ ГРУПП» характерна низкая оборачиваемость активов.
Полученные данные занесем в таблицу 2.12.
Таблица 2.12
Показатель эффективности деятельности и деловой активности предприятия
|
Показатель |
2004 год |
2005 год |
|
Коэффициент оборачиваемости дебиторской задолженности |
2,0 |
2,3 |
|
Средний срок погашения дебиторской задолженности, дни |
182,5 |
158,7 |
|
Коэффициент оборачиваемости кредиторской задолженности |
7,4 |
8,6 |
|
Средний срок погашения кредиторской задолженности, дни |
49,3 |
42,4 |
|
Коэффициент оборачиваемости запасов |
6,3 |
13,7 |
|
Среднее число дней запаса, дни |
62,08 |
1,67 |
|
Коэффициент использования активов |
1,1 |
1,3 |
|
Среднее число дней оборачиваемости активов, дни |
331,8 |
280,8 |
Оборачиваемость активов во многом определяется рыночными условиями, в которых действует предприятие, и характеризует его успехи в сфере маркетинга, а также профессионализмом менеджеров, управляющих активами.
Таким образом, увеличение коэффициента оборачиваемости дебиторской задолженности свидетельствует об увеличении срока погашения дебиторской задолженности и оценивается отрицательно. Хотя средний срок погашения данного вида задолженности сократился с 182 дней до 141. Увеличение коэффициента оборачиваемости кредиторской задолженности означает увеличение скорости оплаты задолженности предприятия, снижение роста покупок, осуществляемых за счет коммерческого кредита. Средний срок возврата долгов кредиторам сократился. Скорость оборота всех мобильных средств увеличилась. Снижение скорости оборотов запасов предприятия говорит об увеличении производственных запасов и незавершенного производства. Средняя продолжительность оборота за отчетный период сократилась, что говорит об увеличении оборачиваемости активов организации.
Предприятию необходимо повысить оборачиваемость активов предприятия за счет повышения коэффициента оборачиваемости активов. Этого можно достичь либо путем увеличения интенсивности продаж, либо за счет ценовой конкуренции, повышения качества продукции, послепродажного обслуживания и т. п.
Руководству предприятия необходимо контролировать состояние расчетов с покупателями и заказчиками.
Необходимо расширить круг потребителей оказываемых исследуемым предприятием услуг с целью уменьшения риска неуплаты одним или несколькими крупными заказчиками.
Также можно использовать систему скидок при долгосрочной оплате услуг.
Кроме того, желательно понизить оборачиваемость срока погашения кредиторской задолженности. Для этого необходимо следить за соотношением кредиторской и дебиторской задолженности.
Значительное превышение дебиторской задолженности создает угрозу финансовой устойчивости предприятия, делает необходимым для погашения возникающей кредиторской задолженности привлечение дополнительных источников финансирования.
Необходимо контролировать состояние расчетов по просроченным задолженностям.
Рекомендуется также расширить систему авансовых платежей, ведь в условиях инфляции любая отсрочка платежа приводит к тому, что организация реально получает лишь часть стоимости выполненных работ.
Анализ финансовых результатов деятельности ООО «Мастернет Урал Групп»
Способность предприятия обеспечить неуклонный рост собственного капитала может быть оценена системой показателей финансовых результатов. Обособленно наиболее важные показатели финансовых результатов деятельности предприятия представлены в форме №2 годовой и квартальной бухгалтерской отчетности.
К ним относятся: валовая прибыль (убыток) от продаж; прибыль (убыток) до налогообложения; прибыль (убыток) от обычных видов деятельности, чистая прибыль.
Анализ финансовых результатов деятельности предприятия включает в качестве обязательных элементов, во-первых, оценку изменений по каждому показателю за анализируемый период (то есть "горизонтальный анализ показателей"); во-вторых, оценку структуры показателей прибыли и изменений их структуры (что принято называть "вертикальным анализом показателей"); в-третьих, изучение хотя бы в самом общем виде динамики изменения показателей за ряд отчетных периодов (то есть "трендовый анализ показателей"); в-четвертых, выявление факторов и причин изменения показателей прибыли и их количественная оценка.
Проанализируем прибыль исследуемого предприятия: динамику и состав (табл. 2.13).
Как показывают данные таблицы 2.13, общая сумма брутто-прибыли за исследуемый период уменьшилась на 63,76%. Очень высока величина отрицательного сальдо внереализационных и операционных расходов. Причем в отчетном 2005 г. прибыль от реализации продукции уменьшилась на 26,24%, а внереализационные и операционные расходы выросли соответственно на 24,98 и на 99,95%.
Таблица 2.14
Анализ динамики и состава прибыли
|
Показатель |
Базовый период |
Отчетный период |
Темп прироста прибыли, % |
||
|
Сумма тыс. руб. |
Доля, % |
Сумма тыс. руб. |
Доля, % |
||
|
Прибыль от реализации продукции, услуг |
24515 |
154,13 |
18083 |
313,72 |
-26,24 |
|
Процентные доходы от инвестиционной деятельности |
– |
– |
|||
|
Сальдо прочих операционных доходов и расходов |
-2078 |
-13,06 |
-4155 |
-72,09 |
99,95 |
|
Сальдо внереализационных доходов и расходов |
-6532 |
-41,07 |
-8164 |
-141,63 |
24,98 |
|
Чрезвычайные доходы и расходы |
– |
– |
|||
|
Общая сумма брутто-прибыли |
15906 |
100 |
5764 |
100 |
-63,76 |
|
Проценты к уплате за использование заемных средств |
– |
– |
|||
|
Прибыль отчетного периода после уплаты процентов |
15906 |
5764 |
-63,76 |
||
|
Налоги из прибыли |
3817 |
1383 |
-63,76 |
||
|
Экономические санкции по платежам в бюджет |
– |
– |
|||
|
Чистая прибыль |
2898 |
4380 |
151,14 |
||
|
В том числе: потребленная прибыль. |
– |
– |
|||
|
нераспределенная (капитализированная) прибыль |
– |
– |
|||
Прибыль от реализации продукции в целом по предприятию зависит от четырех факторов первого уровня соподчиненности: объема реализации продукции (VPП), ее структуры (Удi), себестоимости (Сi) и уровня среднереализациооных цен (Цi).
Сначала нужно найти сумму прибыли при фактическом объеме продаж и базовой величине остальных факторов. Для этого следует рассчитать индекс объема реализации продукции, а затем базовую сумму прибыли скорректировать на его уровень.
Индекс объема продаж исчисляют путем сопоставления фактического объема реализации с базовым в натуральном (если продукция однородная), условно-натуральном или стоимостном выражении (если продукция неоднородна по своему составу). На данном предприятии его величина составляет:
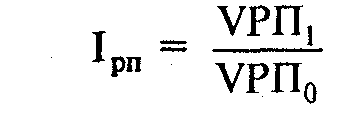 ,
(2.26)
где VРП0 – объема реализации в стоимостном выражении базисного периода;
VРП1 – объема реализации в стоимостном выражении отчетного
периода;
Iрп=5600/13502=0,41
Таблица 2.15
Исходные данные для факторного анализа прибыли от реализации продукции, тыс. руб.
|
Показатель |
Базовый период |
Данные базового периода, пересчитанные на объем продаж отчетного периода |
Отчетный период |
|
Выручка (нетто) от реализации продукции, товаров, услуг (В) |
284236 |
284236*0,41 =116536,8 |
389112 |
|
Полная себестоимость реализованной продукции (З) |
259720 |
259720*0,41 =106485,2 |
371029 |
|
Прибыль (П) |
24516 |
10051,6 |
18083 |
Если бы величина остальных факторов не изменилась, то сумма прибыли должна была бы уменьшиться на 59% и составить 10051,6 тыс. руб. (24515*0,41).
Затем следует определить сумму прибыли при фактическом объеме и структуре реализованной продукции, но при базовом уровне себестоимости и цен. Для этого из условной выручки нужно вычесть условную сумму затрат:
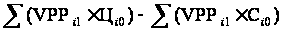 (2.27)
116536,8 - 106485,2=10051,6
Требуется подсчитать также, сколько прибыли предприятие могло бы получить при фактическом объеме реализации, структуре и ценах, но при базовом уровне себестоимости продукции. Для этого из фактической суммы выручки следует вычесть условную сумму затрат:
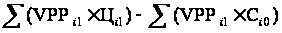 (2.28)
389112 - 106485,2=282626,8
Определим изменение суммы прибыли за счет объема реализации продукции:
10051,6 - 24516= -14464,4 тыс. руб.;
Результаты расчетов показывают, что уменьшение прибыли обусловлено в большей степени увеличением себестоимости реализуемых услуг.
Для определения показателей эффективности деятельности предприятия используется рентабельность деятельности предприятия, рентабельность собственного капитала, рентабельность собственного и заемного капитала, рентабельность активов. Во всех перечисленных показателях применяется чистая прибыль в виде финансового результата деятельности предприятия.
Рентабельность деятельности предприятия отражает эффективность деятельности предприятия. Показывает сколько балансовой прибыли (БП) или чистой прибыли (ЧП) приходится на единицу реализованной продукции.
Рентабельность деятельности предприятия определяется по формуле
Рд =
 х100%
(2.29)
где Пч – чистая прибыль (стр. 190 ф. №2)
В – выручка (стр. 010 ф. №2)
Рд0 =
 х100%=
1,02%
Рд1 =
 х100%
= 1,125%
Рентабельность деятельности предприятия на ООО «МАСТЕРНЕТ УРАЛ ГРУПП» за рассматриваемый период повысилась, но незначительно, что говорит о положительной тенденции и характеризует повышение эффективности работы предприятия.
Рентабельность собственного капитала (Рск) отражает эффективность использования собственного капитала, но не учитывает при этом риска связанного со структурой источников капитала, сформировавшегося на уровне предприятия.
Рск =
 х100%
(2.30)
где СК – собственный капитал (стр. 490)
В экономической литературе этот показатель обозначается ROE
Рск0
=
 х100%=
2,26%
Рск1
=
 х100%=
3,36%
Высокий коэффициент рентабельность собственного капитала мог стать результатом недостатка собственного капитала по отношению к заемному, что свидетельствует об удовлетворительном использовании капитала и о недостаточной величине привлекаемого капитала.
Рентабельность активов показывает эффективность использования средств, принадлежащих собственникам предприятия. Служит основным критерием при оценке уровня котировки акций на бирже. Определяется как отношение чистой Прибыли (ЧП) к средней за анализируемый период.
Рентабельность активов определяется по формуле
Ра =
 х100%
(2.31)
Где А активы предприятия (стр. 300)
Ра0 =
 х100%
= 1,145%
Ра1 =
 х100%
= 1,69%
Значит это соотношение выполнено, отсюда видно, что на предприятия ситуация улучшается.
Запишем полученные данные в таблицу 2.16.
Таблица 2.16
Показатели эффективности ООО «МАСТЕРНЕТ УРАЛ ГРУПП»
|
Показатель |
2004 год |
2005 год |
Изменение |
|
Рентабельность деятельности предприятия, % |
1,02 |
1,125 |
0,105 |
|
Рентабельность собственного капитала, % |
2,26 |
3,36 |
1,1 |
|
Рентабельность активов, % |
1,145 |
1,69 |
0,545 |
Таким образом, по всем показателям рентабельности наблюдается тенденция роста к концу 2005 года.
В процессе проведения анализа финансового состояния были выявлены негативные стороны финансово-хозяйственной деятельности ООО «МАСТЕРНЕТ УРАЛ ГРУПП»: низкая ликвидность, превышение сроков погашения дебиторской задолженности над сроками погашения кредиторской задолженности.
2.3 Анализ хозяйственной деятельности
Определим затраты на производство и реализацию продукции по элементам затрат (таблица 2.17).
Таблица 2.17
Динамика структуры затрат
|
Элементы затрат |
2004 год |
2005 год |
+,– |
||
|
Тыс. руб. |
% |
Тыс. руб. |
% |
||
|
Материальные затраты |
14100 |
5 |
1200 |
0,3 |
-12900 |
|
(стр. 05 ф. №5) |
|||||
|
Затраты на заработную плату |
8473 |
3 |
9795 |
3 |
+1322 |
|
(стр. 28 ф. №5) |
|||||
|
Отчисления на социальные нужды |
2203 |
1 |
2547 |
1 |
+344 |
|
(стр. 30 ф. №5) |
|||||
|
Амортизация основных средств |
3544 |
1 |
4368 |
1 |
+824 |
|
(стр. 31 ф. №5) |
|||||
|
Прочие затраты |
231400 |
89 |
354319 |
95 |
+122919 |
|
(стр. 32 ф. №5) |
|||||
|
ИТОГО |
259720 |
100 |
371029 |
100 |
+111309 |
Таблица 2.17 показывает, что затраты предприятия в 2005 году выше, чем в 2004 на 111309 тыс. руб. Перерасход произошел по всем видам, кроме материальных затрат.
Постоянные затраты составляют 103888 тыс. руб.(259720*0,4) в 2004 году и 148412 тыс. руб. (371029*0,4) в 2005 году. Переменные издержки составили соответственно 155832 тыс. руб. и 222617 тыс. руб. Таким образом можно сделать вывод о том, что увеличилась сумма как переменных, так и постоянных расходов.
Изменилась несколько и структура затрат: значительно снизилась доля материальных затрат и затрат увеличилась доля прочих расходов.
Общая сумма затрат может измениться из-за объема выпуска продукции в целом по предприятию, уровня переменных затрат на единицу продукции и суммы постоянных расходов на весь выпуск продукции.
1)Проведем анализ суммы материальных затрат на выпуск отдельных изделий, так как они составляют большинство в структуре прямых затрат.
Расход материалов на единицу продукции составляет 0,20 тыс.кг. в 2004 году и 0,27 тыс.кг. В 2005 году (см. приложение 1). Общий расход материалов на весь объем продукции составляет соответственно 26085,40 тыс. кг. и 44535,15 тыс. кг. Объем производства продукции составляет соответственно 130427 и 164945 тыс. руб Отсюда средняя цена единицы материалов составляет соответственно 0,83 тыс. руб. и 0,79 тыс. руб.
Затраты материалов на выпуск единицы продукции:
В 2004 году = 21651 тыс. руб.
По нормам 2004 года и ценам 2004 года на выпуск продукции в 2005 году = 27381 тыс.руб.
В 2005 году по ценам 2004 года = 36964 тыс. руб.
В 2005 году = 35183 тыс. руб.
Отсюда видно, что расход материалов на выпуск единицы продукции увеличился в том числе за счет изменения:
Объема производства продукции 27381-21651=+5730
Удельного расхода материалов 36964-27381=+9583
Цен на сырье и материалы 35183-36964=-1781
Итого 35183-21651=+13532
2) Проведем анализ косвенных затрат.
1.Общая сумма амортизации увеличилась на 975 тыс. руб., что скорее всего связано со структурными сдвигами в составе фондов
2.Согласно данным формы №5-3 стоимость ремонтных работ также возросла (таблица 2.18).
Таблица 2.18
Анализ цеховых и общехозяйственных расходов, тыс. руб.
|
Расходы |
2004 |
2005 |
Отклонение |
|
Цеховые Общехозяйственные |
8555,58 4407,42 |
10259,04 5352,96 |
+1703,42 +945,54 |
|
Итого В том числе Постоянные Переменные |
12963,00 2824,00 10139,00 |
15612,00 3799,00 11813,00 |
2648,96 +975 +1674 |
Скорректируем сумму условно-переменных затрат (амортизации) на процент выполнения плана по производству товарной продукции, т.е. на 126%. Сопоставим полученный результат с фактической суммой расходов. В итоге имеем изменение суммы накладных расходов за счет экономии по смете:
DНР=15612-(10139*1,26+2824)=15612-15599,14=+12,86 тыс. руб.
За счет объема производства продукции накладные расходы изменились следующим образом:
DНР=15599,14-12963=2636,14 тыс. руб.
Перерасход переменных накладных расходов в связи с увеличением объема производства считается оправданным
Рассчитаем показатели оборота рабочей силы: оборот по приему, выбытию, коэффициент текучести рабочей силы. Дадим им оценку.
Таблица 2.19
Анализ численности и структуры работающих по категориям
|
Категории работающих |
Численность, чел. |
Структурам/о |
||||
|
прошлый год |
отчетный год |
отклон ение |
Прошлый год |
отчетный год |
отклон ение |
|
|
Весь персонал: В том числе: |
855 |
906 |
51 |
100 |
100 |
|
|
1. Промышленно- производственный персонал (ППП), из них: |
699 |
705 |
6 |
81,75 |
77,81 |
-3,94 |
|
1.1.Рабочие |
496 |
501 |
5 |
58,01 |
55,30 |
-2,71 |
|
1.2.Служащие, в том |
203 |
204 |
1 |
23,74 |
22,52 |
-1,23 |
|
числе: |
||||||
|
1.2.1. Руководители |
82 |
85 |
3 |
9,59 |
9,38 |
-0,21 |
|
1.2.2. Специалисты |
121 |
119 |
-2 |
14,15 |
13,13 |
-1,02 |
|
2. Непромышленный персонал |
156 |
201 |
45 |
18,25 |
22,19 |
3,94 |
Итак, за анализируемый период численность персонала повысилась на 51 чел., при этом значительно повысился непромышленный персонал на 45 чел. Или почти на 4% возросла его доля в общем объеме персонала, а доля промышленно-производственного персонала понизилась почти на 4%.
Коэффициент по приему = Число принятых / Среднесписочную численность
Кп0 = 121 / 855 = 0,1415
Кп1 = 101 / 906 = 0,111
Коэффициент по приему за анализируемый период понизился, что говорит о положительности кадровой политики на предприятии.
Коэффициент по выбытию= Число выбывших / Среднесписочную численность
Кв0 = 43 / 855 = 0,050
Кв1 = 50 / 906 = 0,055
Коэффициент по выбытию за анализируемый период повысился, что говорит об отрицательности кадровой политики на предприятии.
Коэффициент текучести рабочей силы = 906 / 855 = 1,059
Оценим использование рабочего времени. Изучим изменение потерь рабочего времени и их влияние на объем продукции.
Таблица 2.20
Показатели использования рабочего времени (чел. - дней)
|
Показатели |
Прошлый год |
Отчетный год |
|
1. Отработано рабочими 2. Целодневные простои 3. Неявки на работу – всего В том числе: 3.1. Очередные отпуска 4. Праздничные и выходные |
193 22 35 30 115 |
210 8 33 30 114 |
Итак, время отработанное рабочими увеличилось на 17 дней, в связи с тем, что целодневные простои сократились на 14 дней, неявки на работу сократились на 2 дня, все это в целом говорит о положительности кадровой политики на предприятии.
Рассмотрим и проанализируем показатели производительности труда.
Таблица 2.21
Показатели производительности труда
|
Показатели |
Прошлый год |
Отчетный год |
Отклонение |
|
1. Товарная продукция (тыс. руб.) |
55791 |
112076 |
56285 |
|
2. Среднесписочная численность ППП (чел.) |
699 |
705 |
6 |
|
3. Среднесписочная численность рабочих (чел.) |
496 |
501 |
5 |
|
4. Отработано рабочими (чел.-дней) |
193 |
210 |
17 |
|
5. Отработано рабочими (чел.-часов) |
1544 |
1680 |
136 |
|
6. Средняя продолжительность рабочего дня, час |
8 |
8 |
0 |
|
7. Среднегодовая выработка одного работника ППП (тыс. руб.) |
79,81 |
158,97 |
79,16 |
|
8. Среднегодовая выработка рабочего (тыс. руб.) |
112,482 |
223,705 |
111,223 |
|
9. Среднедневная выработка рабочего (руб.) |
582,808 |
1065,260 |
482,452 |
|
10. Среднечасовая выработка рабочего (руб.) |
72,851 |
133,157 |
60,307 |
|
11. Удельный вес рабочих в численности ППП |
70,959 |
71,064 |
0,105 |
Итак, среднегодовая выработка одного работника ППП и среднегодовая выработка рабочего значительно возросли, практически в 2 раза, кроме того, среднечасовая выработка рабочего тоже значительно возросла на 60,307 руб..
Проанализируем влияние трудового потенциала на объем продукции.
Таблица 2.22
Анализ влияния трудовых факторов на объем товарной продукции
|
Показатель |
Прошлый год |
Отчетный год |
Отклонение |
|||
|
всего |
на 1 раб-го |
всего |
на 1 раб-го |
всего |
на 1 раб-го |
|
|
1. Объем товарной продукции, тыс.р. |
55791 |
79,81 |
112076 |
159,97 |
56285 |
80,16 |
|
2. Численность ППП |
699 |
705 |
6 |
|||
|
3. Среднегодовая выработка работающего, тыс.р. (1/2) |
79,82 |
158,97 |
79,16 |
|||
|
4. Среднесписочная численность рабочих |
496 |
501 |
5 |
|||
|
5. Среднегодовая выработка рабочего, тыс.р.(1/ 4) |
112,48 |
223,70 |
111,22 |
|||
|
6. Удельный вес рабочих в ППП,% (4 / 2 *100%) |
70,96 |
71,06 |
0,11 |
|||
|
7. Изменение объема выпуска товарной продукции за счет: |
||||||
|
7.1. |
||||||
|
а) изменения численности ППП |
478,22 |
|||||
|
б) изменение среднегодовой выработки работающего |
55806,78 |
|||||
|
7.2. |
||||||
|
а) изменения численности рабочих |
563,5 |
|||||
|
б) изменения среднегодовой выработки рабочего |
55721,5 |
|||||
|
7.3. |
||||||
|
а) изменения численности ППП |
479,1 |
|||||
|
б) изменения удельного веса рабочих в ППП |
83,52 |
|||||
|
в) изменения среднегодовой выработки рабочего |
55722,38 |
|||||
На повышение объема товарной продукции на 56285 тыс. р. в основном повлияли положительно все приведенные факторы, особенно фактор изменения среднегодовой выработки рабочего и работающего (см. табл. 2.22).
Проанализируем факторы изменения среднегодовых выработок работника ППП.
В = Т / Чппп
Где В - среднегодовая выработка работника ППП
Т – товарная продукция
Чппп – численность ППП
Изменения среднегодовой выработки работника ППП за счет изменения товарной продукции
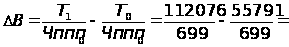 80,52
тыс. р.
Изменения среднегодовой выработки работника ППП за счет изменения численности ППП
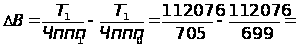 -1,36 тыс. р.
Итак, за счет повышения товарной продукции на 56285 тыс. р. среднегодовая выработка работника ППП возросла на 80,52 тыс. р., а за счет изменения численности ППП среднегодовая выработка работника ППП понизилась, но незначительно, на 1,36 тыс. р. Итого в целом она возросла на 79,16 тыс. р.
Проанализируем факторы изменения среднегодовых выработок рабочего
В = Т / Чппп
Где В - среднегодовая выработка рабочего
Т – товарная продукция
Чр – численность рабочего
Изменения среднегодовой выработки рабочего за счет изменения товарной продукции
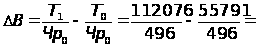 113,48 тыс. р.
Изменения среднегодовой выработки рабочего за счет изменения численности рабочего
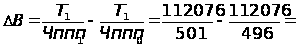 -2,255 тыс. р.
Итак, за счет повышения товарной продукции на 56285 тыс. р. среднегодовая выработка рабочего возросла на 113,48 тыс. р., а за счет изменения численности рабочих среднегодовая выработка рабочего понизилась, но незначительно, на 2,255 тыс. р. Итого в целом она возросла на 111,223 тыс. р.
Проанализируем фонд заработной платы промышленно-производственного персонала.
Таблица 2.23
Анализ абсолютного и относительного отклонений фонда заработной платы промышленно-производственного персонала (ППП)
|
Показатель |
Прошлый год |
План отчетного года |
Факт отчетного года |
Отклонение |
|
|
отчетного года от прошлого года |
Отчетного года от плана |
||||
|
1. ФЗП ППП, тыс.р. |
23312 |
27054 |
28041 |
4729 |
987 |
|
2. Среднесписочная численность ППП, чел. |
699 |
706 |
705 |
6 |
-1 |
|
3. Среднегодовая заработная плата ППП, тыс.р. |
33,35 |
38,32 |
39,77 |
6,42 |
1,45 |
|
4. Объем выпуска товарнойпродукции, тыс.р. |
55791 |
112076 |
56285 |
||
|
5. Влияние факторов на абсолютное отклонение ФЗП (тыс. р.): |
|||||
|
- среднесписочной численности ППП |
200,103 |
||||
|
- среднегодовой заработной платы ППП |
23311,65 |
27053,92 |
28037,85 |
4528,897 |
|
|
6. Влияние факторов на относительное отклонение ФЗП (тыс.р.) |
|||||
|
- среднесписочной численности ППП |
169,12 |
||||
|
- среднегодовой зарплаты ППП |
4251,77 |
||||
|
- степени выполнения плана |
308,11 |
||||
|
по объему товарной продукции |
|||||
За счет повышения товарной продукции на 56285 тыс. р. среднегодовая выработка работника ППП возросла на 80,52 тыс. р., а за счет изменения численности ППП среднегодовая выработка работника ППП понизилась, но незначительно, на 1,36 тыс. р. Итого в целом она возросла на 79,16 тыс. р.
Глава 3. Комплекс мероприятий по повышению эффективности финансово-хозяйственной деятельности предприятия
3.1 Мероприятия по повышению эффективности финансовой деятельности
По данным проведенной оценки деловой и рыночной активности предприятия было выявлено увеличение коэффициента оборачиваемости дебиторской задолженности, что свидетельствует об увеличении срока погашения дебиторской задолженности, то есть увеличился объем коммерческого кредита, предоставляемого ООО «МАСТЕРНЕТ УРАЛ ГРУПП» своим заказчикам.
Анализ и управление дебиторской задолженностью имеет особое значение в периоды инфляции, когда подобная иммобилизация собственных оборотных средств, становится особенно невыгодной.
Управление дебиторской задолженностью предполагает, прежде всего, контроль за оборачиваемостью средств в расчетах. Ускорение оборачиваемости в динамике рассматривается как положительная тенденция. Большое значение имеют отбор потенциальных покупателей и определение условий оплаты товаров, предусматриваемых в контрактах.
Изменение показателя оборота дебиторской задолженности не всегда отражает изменение политики управления кредитом потребителя.
Факторами, влияющими на ассортимент продукции являются:
изменение объема продаж,
изменение распределения продаж во времени.
Объем оборота может оставаться неизменным на общем уровне в течение нескольких периодов, в то время как его распределение будет меняться. Отсюда следует изменение показателя оборота дебиторской задолженности, несмотря на постоянство в сроках предоставления кредита потребителям.
Наиболее употребительными способами воздействия на дебиторов с целью погашения задолженности являются направление писем, телефонные звонки, персональные визиты, продажа задолженности специальным организациям.
Для улучшения состояния дебиторской и кредиторской задолженности необходимо:
систематически следить за соотношением дебиторской и кредиторской задолженности. значительное превышение дебиторской задолженности создает угрозу финансовой устойчивости предприятия и делает необходимым привлечение дополнительных источников финансирования;
по возможности ориентироваться на увеличение количества заказчиков с целью уменьшения риска неуплаты монопольным заказчиком;
контролировать состояние расчетов по просроченным задолженностям. в условиях инфляции всякая отсрочка платежа приводит к тому, что предприятие реально получает лишь часть стоимости выполненных работ. поэтому необходимо расширять систему авансовых платежей;
своевременно выявлять недопустимые виды дебиторской и кредиторской задолженности, к которым относятся: просроченная задолженность поставщикам, в бюджет и др., кредиторская задолженность по претензиям, сверхнормативная задолженность по устойчивым пассивам, товары отгруженные и неоплаченные в срок, поставщики и покупатели по претензиям, задолженность по статье «прочие дебиторы».
С целью снижения данного вида задолженности на предприятии должна быть организована специальная работа с дебиторской задолженностью.
Согласно п.2 ст.265 Налогового кодекса РФ к расходам, учитываемым в целях налогообложения, приравниваются убытки от списания дебиторской задолженности, по которой истек срок исковой давности. Для списания на убыток дебиторской задолженности, по которой срок исковой давности истек необходимо наличие трех условий в совокупности:
1) истечение срока исковой давности. При этом необходимо учитывать, что в соответствии со ст.196 ГК РФ общий срок исковой давности устанавливается в три года. Однако законодательством могут предусматриваться и специальные сроки исковой давности как сокращенные, так и более длинные по сравнению с общим сроком. Кроме того, существуют требования, на которые срок исковой давности не распространяется).
Необходимо также отметить, что течение срока исковой давности будет начинаться не с момента возникновения дебиторской задолженности, как считают многие (момент реальной отгрузки товаров (работ, услуг) или реальной оплаты аванса), а только с момента, когда задолженность перейдет в разряд просроченной, т.е. с момента просрочки долга, который можно установить только исходя из условий договора.
В этой связи необходимо отметить, что в случае, если срок исполнения обязательств должником сторонами в договоре не оговорен, то необходимо руководствоваться общими правилами, установленными гражданским законодательством. Так в соответствии со ст.314 Гражданского кодекса РФ в случаях, когда обязательство не предусматривает срок его исполнения и не содержит условий, позволяющих определить этот срок, оно должно быть исполнено в разумный срок после возникновения обязательства. Обязательство, не исполненное в разумный срок, а равно обязательство, срок исполнения которого определен моментом востребования, должник обязан исполнить в семидневный срок со дня предъявления кредитором требования о его исполнении, если обязанность исполнения в другой срок не вытекает из закона, иных правовых актов, условий обязательства, обычаев делового оборота или существа обязательства. Поэтому в том случае, когда срок поставки договором определен не был, то срок исковой давности начинает исчисляться после семи дней с момента предъявления претензии должнику.
Из этого следует:
При заключении договора следует специально оговорить сроки расчета, так как именно от этого срока начнется отсчет срока исковой давности;
В случае отсутствия в договоре условий по срокам оплаты фиксация достигается через предъявление претензии должнику. Через семь дней начинается течение срока исковой давности.
2) решение руководителя предприятия о списание определенной суммы дебиторской задолженности на убытки. Данное решение должно быть оформлено документально (приказ, распоряжение) и должно быть принято только руководителем предприятия, а не его заместителем или иным должностным лицом (если им данные полномочия не делегированы). Решение может быть основано на докладной записке главного бухгалтера или юрисконсульта предприятия, например, с обоснованием истечения срока исковой давности.
Погасить просроченную дебиторскую задолженность путем применения вексельной формы расчетов и других не денежных форм расчетов:
бартерная схема;
приобретение у покупателя товарно-материальных ценностей в счет погашения дебиторской задолженности и дальнейшая их реализация.
Для недопущения в дальнейшем возникновения просроченной дебиторской задолженности перезаключить договора с заказчиками. В разделе договора порядок расчетов предусматривать только стопроцентную предоплату или предоплату в размере 50 процентов с предоставлением отсрочки платежа оставшихся 50 процентов в течение 20 дней. Одновременно внедрить систему скидок. При стопроцентной предоплате скидка будет равна 5%. При предоплате в размере 50% скидка устанавливается тоже в размере 5%, но только на сумму предоплаты. При несвоевременной оплате оставшейся суммы, Заказчик теряет право на дальнейшее предоставление скидки. Если заказчик в течении трех последующих сделках не нарушит условий договора, у него опять появляется право на предоставление скидки.
И только с крупными дилерами, которых на предприятии 3%, оставить форму расчетов по реализации. При этом ограничить размер отгрузки товарной заставкой. Анализ периода оборачиваемости дебиторской задолженности по этим Предприятиям показывает ликвидность дебиторской задолженности.
Работник, занимающийся управлением дебиторской задолженностью, должен изучить динамику, состав, причины и давность образования дебиторской задолженности, установить, нет ли в ее составе сумм, нереальных для взыскания, или таких, по которым истекают сроки исковой давности. Если такие имеются, то необходимо принять меры по их взысканию - обращение в судебные органы.
Источники информации: баланс, материалы первичного и аналитического бухгалтерского учета.
Работник должен сосредоточить внимание на наиболее старых долгах и уделить больше внимания крупным суммам задолженности.
Таблица 3.1
Оценка состава и давности образования дебиторской задолженности на