Організаційний механізм управління діяльністю підприємства та шляхи його удосконалення на фармацевтичному об'єднанні ТОВ "Юніфарма"
Темп приросту визначається як відношення абсолютного приросту до абсолютного попереднього або початкового рівня і показує, на скільки процентів порівнювальний рівень більший або менший від рівня, взятого за базу порівняння.
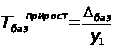 або
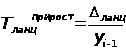 (2.3)
Абсолютне значення одного проценту приросту визначається шляхом ділення абсолютного приросту на темп приросту за один і той же період.
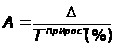 (2.4)
Середній абсолютний приріст визначається як середня арифметична проста з ланцюгових приростів за певні періоди і показує, на скільки одиниць в середньому змінився рівень порівняно з попереднім.
 (2.5)
Середній темп зростання розраховується за формулою середньої геометричної:
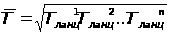 (2.6)
Середній темп приросту визначається як різниця між середнім темпом зростання одиницею (якщо середній темп зростання вигляді коефіцієнта), бо 100 (якщо він у процентах)
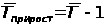 (у вигляді
коефіцієнтів);
(2.7)
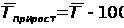 (у вигляді
процентів).
Аналіз результатів первинної статистичної обробки балансових звітів та звітів про фінансові результати діяльності ТОВ “Юніфарма” за 2002 –2004 роки, наведених в табл. А.1 – А.6 Додатку А, табл.2.1 – 2.2 та на графіках рис.2.1 – 2.2, показує:
валюта активів балансу у 2002 році зросла на + 4,99 % відносно рівня 2001 року, а у 2003 році ще зросла на + 4,49 % відносно рівня 2002 року, таким чином валюта балансу за два роки зросла з 2 845,0 тис.грн.. до 3 121,0 тис.грн..; необоротний капітал (основні фонди) підприємства займають значну долю 57,8 – 61,7 % в валюті баланса, тобто підприємство – виробничо-торгівельне, та має суттєву виробничу базу.
Таблиця 2.1 - Аналіз динаміки та структури майна ТОВ “Юніфарма”
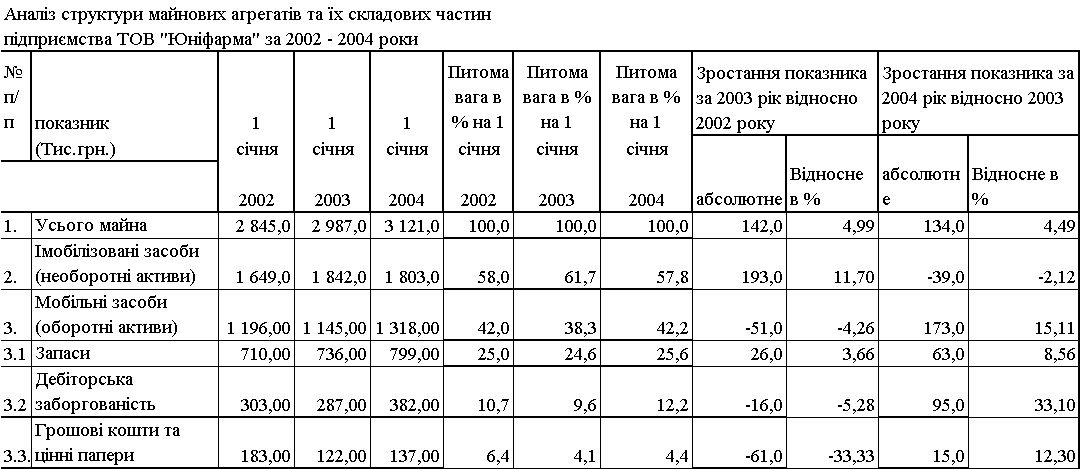
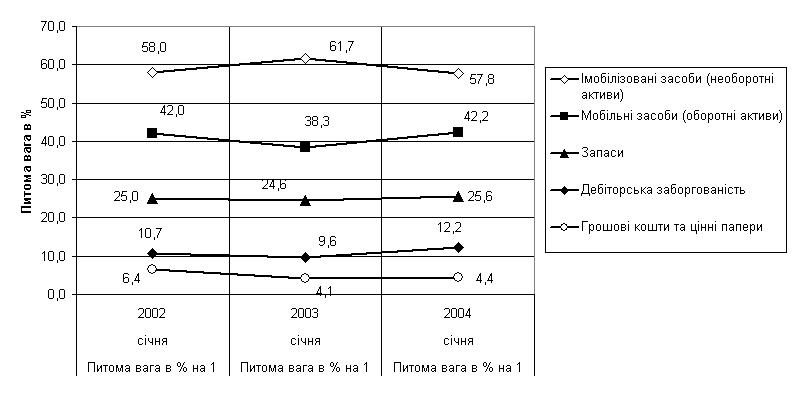
Рис. 2.1 - Динаміка структури агрегатів майна (активів) ТОВ “Юніфарма”
Динаміка структурної долі грошових коштів характеризується падінням з рівня 6,4% (2001) до 4, 1% (2002) та нарощенням до 4,4% у 2003 році;
динаміка структурної долі запасів характеризується відносно стабільним рівнем в діапазоні 24,6 – 25,6 %;
динаміка структурної долі дебіторської заборгованості характеризується зниженням з рівня 10,7%(2001) до 9,6%(2002) та зростанням до рівня 12,2% у 2003 році;
Таким чином, для 2001 2003 року для активів підприємства характерні процеси відносно стабільного регулювання структури активів балансу без різких змін структурних частин грошових агрегатів.
Таблиця 2.2 - Динаміка джерел (ресурсів) підприємства ТОВ “Юніфарма”
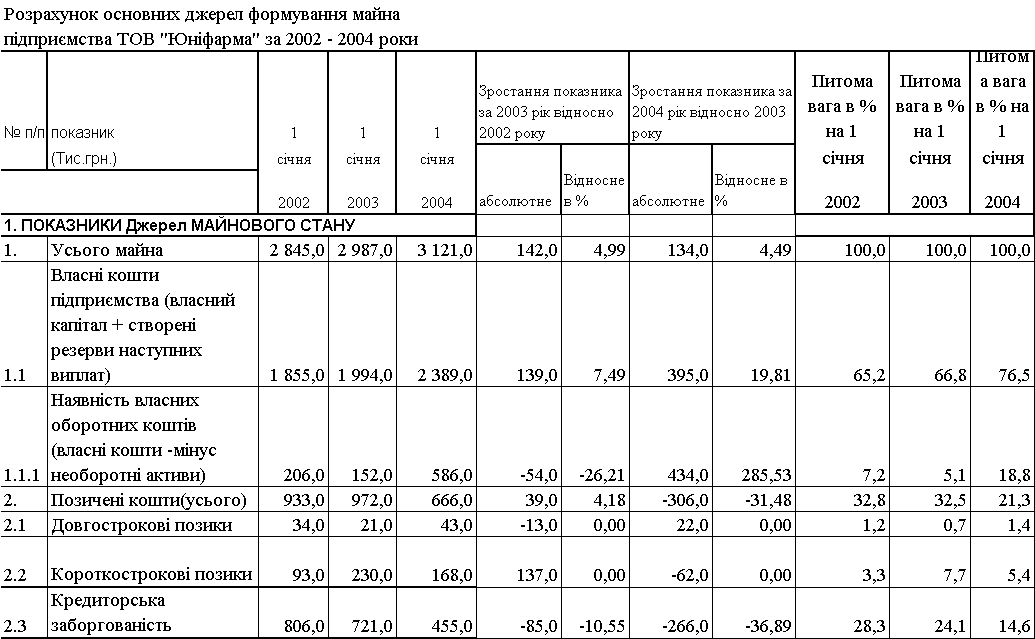
Як видно із даних табл.2.2 основними джерелами ресурсів підприємства ТОВ “Юніфарма” є власний капітал та позичені кошти, представлені як короткостроковими і довгостроковими банківськими позиками, так і кредиторською заборгованістю (рис.2.2):
доля власного капіталу поступово підвищувалася з рівня 65,2 %(2001) до 66,8%(2002) та 76,5% (2003), при цьому зростання абсолютної суми власного капіталу відбулося з рівня 1 855 тис.грн. до 2 389 тис.грн.., тобто на +7,9% у 2002 році та ще на +19,8 % у 2003 році;
структурна доля власних оборотних коштів (власний капітал – необоротні активи балансу) з рівня 7,2% у 2001 році знизилась до рівня 5,1% у 2002 році та стрімко зросла до рівня 18,8% у 2003 році;
кредиторська заборгованість у 2002 році зменшилася на – 10,55 % відносно рівня 2001 року, а у 2003 році додатково зменшилась на 36,9% відносно рівня 2002 року;
структурна доля довгострокових кредитів в балансі знизилась у 2002 році до рівня 0,7% (у 2001 – 1,2%) та у 2003 році підвищилась до рівня 1,4%;
структурна доля короткострокових кредитів в балансі підвищилась у 2002 році до рівня 7,7% (у 2001 – 3,3%) та у 2003 році знизилась до рівня 5,4%.
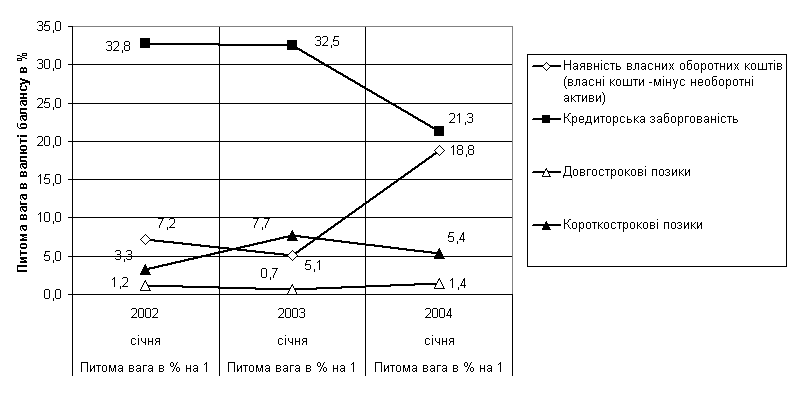
Рис. 2.2 - Динаміка структурних частин джерел ресурсів ТОВ “Юніфарма”
Аналіз динаміки показників звітів про фінансові результати ТОВ “Юніфарма”, наведених в табл.А.2 – А.6 Додатку А та на рис.2.3 –2.4 показує:
обсяги реалізації продукції в 2001 – 2003 році нарощуються з рівня 14209 тис.грн.(2001) до рівня 14 724 тис.грн. у 2002 році (зростання на +3,62% відносно 2001 року) та до рівня 16 226 тис.грн. у 2003 році (зростання на 10,2% відносно 2002 року);
ланцюговий темп росту собівартості випуску та реалізації продукції становить + 3,6% у 2002 році відносно 2001 та + 10,18% у 2003 році відносно рівня 2002 року, що практично відповідає темпам росту обсягів доходів від реалізації;
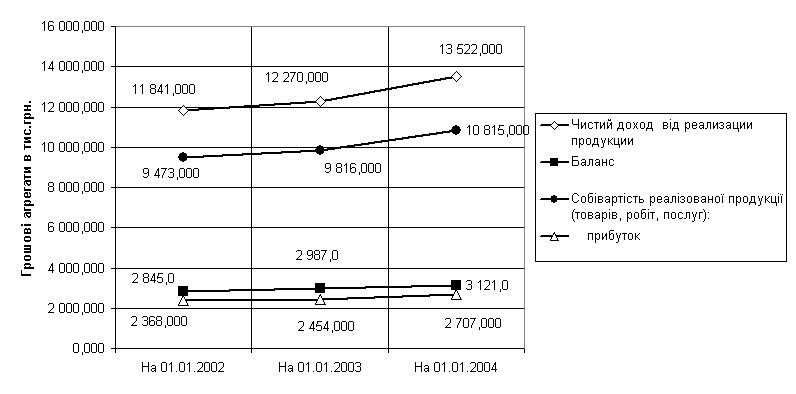
Рис. 2.3 - Динаміка абсолютного росту валюти балансу та обсягів чистих доходів, витрат, валового прибутку від реалізації продукції в ТОВ “Юніфарма”
Як показує аналіз графіків рис.2.3:
темп росту фінансових результатів діяльності значно перевищує темпи росту валюти балансу, що свідчить про інтенсивний розвиток ділової діяльності підприємства;
темп росту валового прибутку від реалізації показує, що прибутковість використання активів у 2001 –2004 роках є стабільною та зростаючою;
В таблиці 2.3 наведено використання чистого прибутку підприємства за останні роки.
Таблиця 2.3 - Використання чистого прибутку ТОВ “Юніфарма” (в тис. грн.)
| Показники | 2002 р. | 2003 р. | 2004 р. |
| 1. Чистий прибуток | 637 | 716 | 673 |
| 2. Розподіл чистого прибутку: | |||
| 2.1 Відрахування у резервний фонд | 32 | 40 | 67 |
| 2.2 Розподілено за паями | 360 | 384 | 384 |
| 2.3 Нерозподілений прибуток | 245 | 292 | 222 |
| Розподіл у %% до підсумку: | |||
| 2.1 Відрахування у резервний фонд | 5,0 | 5,6 | 10,0 |
| 2.2 Розподілено за паями | 56,5 | 53,6 | 57,1 |
| 2.3 Нерозподілений прибуток | 38,5 | 40,8 | 33,0 |
Ці дані показують, що основна частка чистого прибутку (57,1% у 2004 році) розподіляється за паями, менша – використовується для фінасування діяльності підприємства у вигляді нерозподіленого прибутку та резервного фонду.
ТОВ “Юніфарма” має певні проблеми в своїй діяльності. Однією з таких проблем є необхідність переведення фабрики на виробництво, що відповідає стандартам об'єднаної Європи (GMP). Однак, щоб вирішити цю проблему, необхідно 5–15 млн доларів США в залежності від того, які лікарські форми вона буде випускати. Інжинірінгові компанії, з якими співробітничало ТОВ «Юніфарма», схиляються до того, що впровадження стандартів GMP на невеликих підприємствах у даний час проблематично в зв'язку з тим, що сучасна політика кредитування в Україні не відповідає потребам виробництва, тобто у підприємств немає доступу до дешевих кредитних ресурсів. Брати комерційні кредити під проект, що окупиться протягом 5–10 років, немає сенсу. Ще однією проблемою підприємства є дуже малий відсоток фармацевтів в структурі персоналу, всього 3,9%.
2.2 Оцінка ринкового становища підприємства ТОВ «ЮНІФАРМА»
Аналіз ринкового становища ТОВ “Юніфарма” має велике значення, враховуючи той факт, що підприємство працює на специфічному ринку, з високим рівнем конкуренції і високою місткістю. Для виявлення інтенсивності конкуренції на фармацевтичному ринку скористаємось моделлю п’яти сил конкуренції М. Портера [55], до яких відносяться: суперництво між продавцями всередині галузі; фірми, що пропонують товари-замінники (субститути); можливість появи нових конкурентів всередині галузі; здатність постачальників диктувати свої умови; здатність споживачів диктувати свої умови.
Характеристика окремих сил складена на основі експертних оцінок спеціалістів ТОВ “Юніфарма” і наведена в таблиці 2.4. Як бачимо, використання методу М. Портера показує, що в цілому становище підприємства на ринку досить стабільне. Найбільший ризик цьому становищу можуть надати підвищення цін постачальниками фармацевтичних препаратів.
Таблиця 2.4 - Характеристика окремих сил для ТОВ “Юніфарма”
| № | Сила | Характеристика дії | Експертна оцінка за 5ти бальною шкалою |
| 1 | Ризик входу потенційних конкурентів | Невисокий | 3 |
| 2 | Можливості “торгуватися” (знижувати ціни) покупців | Покупці мають обмежені можливості впливати на ціни. | 4 |
| 3 | Загрози товарів, що заміщують основний асортимент | Практично немає | 5 |
| 4 | Можливості “торгуватися” (підвищувати ціни) постачальників | Досить високі | 2 |
| 5 | Конкуренція серед існуючих фірмпродавців | Невисока | 5 |
| Сукупна дія сил | Досить стабільне становище | 3,8 |
Основні методи, які використовує ТОВ “Юніфарма” у конкурентній боротьбі, наступні: більш низькі ціни, ніж у конкурентів, більш високий рівень обслуговування споживачів. Особливо виграє підприємство за рахунок швидкості доставки: якщо клієнт замовляє препарат ранком, у другій половині дня він його одержує, якщо замовлення отримане в другій половині дня, клієнт одержує його ранком наступного дня.
Обгрунтування перспектив розвитку підприємства, визначення можливих ризиків та напрямів проведення інвестиційної політики можна здійснити за результатами проведення SWOT-аналізу. На першому етапі вирішення завдань з оцінювання поточного стану підприємства та перспектив його розвитку нами проведено аналіз ситуації всередині підприємства і зовнішній аналіз (табл.2.5).
Таблиця 2.5 - Перший етап SWOT-аналізу ТОВ “Юніфарма”
| Запитання |
Відповідь |
| Чи сумісна можливість, що відкривається на ринку, з місією та цілями фірми? | Так, в повному ступені |
| Чи має фірма необхідні фінансові ресурси? | Так, має. |
| Чи належне матеріально-технічне оснащення фірми? | Не в повному ступені. Необхідно закінчити реконструкцію цеху по виробництву препаратів йоду |
| Чи має фірма необхідні маркетингові «ноухау», які дозволяють досягти конкурентних переваг? | Так, фірма має власну технологію консервації пантів. Це дало можливість відновити виробництво пантокрину в Україні. |
| Чи можливо організувати діяльність з помірними витратами, що дасть можливість одержати бажаний прибуток? | Так, хоча фірма і отримує досить прийнятний прибуток, його розмір може бути збільшено за рахунок збільшення обсягів виробництва після реконструкції основних цехів |
| Чи дозволяє кадровий потенціал здійснити поставлені задачі? | Не зовсім, питома вага фармацевтів в загальній кількості співробітників – всього 3,9% |
| Який імідж і стаж роботи на ринку має фірма? | Підприємство має високий позитивний імідж. Стаж роботи – 11 років |
Друга частина SWOT-аналізу [9] являє собою дослідження зовнішнього середовища. Основне призначення зовнішнього аналізу виявити та усвідомити можливості й загрози, що можуть впливати на діяльність підприємства сьогодні або в майбутньому.
Оцінювання сильних і слабких сторін, маркетингових можливостей та загроз ТОВ “Юніфарма” нами проведено за допомогою матриці SWOT-аналізу (табл. 2.6).
SWOT-аналіз ТОВ “Юніфарма” показав, що підприємство має ряд сильних сторін і можливостей на фармацевтичному ринку, займає досить стабільне становище на ньому та має можливості для свого подальшого розвитку. В таблиці показані конкретні напрями з потенціювання сильних сторін і можливостей за умови врахування й обмеження впливу слабких сторін і загроз, що забезпечить підприємству конкурентні переваги.
Щоб розглянути місце різних стратегічних напрямків діяльності ТОВ “Юніфарма” на фармацевтичному ринку, побудуємо матрицю БКГ [11], використавши при цьому дані підприємства про обсяги продажів у 2003 році та матеріали аналітичних оглядів тижневика “Аптека”. На цьому ринку основним конкурентом для ТОВ “Юніфарма” за обсягами продажу є фірма “Фармаком”.
Виділимо такі основні стратегічні напрями діяльності ТОВ “Юніфарма”: продаж ліків в Україні; експорт українських ліків; виробництво ліків; надання медичних послуг. В табл. 2.7 зроблено розрахунок показників для побудови матриці БКГ.
Таблиця 2.6 - Матриця SWOT-аналізу ТОВ “Юніфарма”
|
Сильні сторони (S) 1.Досвід роботи на ринку 2. Висока швидкість доставки 3..Широка дистриб’юторська мережа 4.Наявність електронної пошти, зв’язок через Webвузли 5. Наявність на фірмі власного програмного забезпечення (програма комплексного обліку усіх виробничих процесів) |
Слабкі сторони (W) 1. Наявність зношених основних засобів на Тернопільській фабриці 2.Відсутність спеціального маркетингового підрозділу 3. Низька частка фармацевтів в структурі штату |
|
|
Можливості (О) 1.Зниження вартості медикаментів, що пропонуються 2.Наявність необхідних фінансових ресурсів 3.Наявність тісних контактів з постачальниками препаратів |
SOстратегія 1.Розширення участі на ринку2.Привернення уваги можливих клієнтів 3.Автоматизація системи збуту на основі встановлення модулів у постійних партнерів |
WOстратегія 1.Створення маркетингової групи на підприємстві 2.Завершення реконструкції основних виробничих цехів 3. Навчання персоналу |
|
Загрози (Т) 1.Низька купівельна спроможність населення 2. Нестача обігових коштів у основних груп клієнтів-юридичних осіб |
STстратегія 1.Формування асортиментної політики, тісно пов’язаної із диверсифікацією в напрямку розширення асортименту ліків 2.Використання принципів цінової дискримінації клієнтів 3.Перегляд системи надання товарних кредитів і політики встановлення відсотків за ними |
WTстратегія 1.Надання відстрочок у платежах для надійних клієнтів 2.Привернення уваги нових клієнтів шляхом формування оптимального асортименту ліків, доступних за ціною для різних сегментів споживачів |
Таблиця 2.7 - Розрахунок показників для побудови матриці БКГ
| Частка ринку ТОВ «Юніфарма» | Частка ринку головного конкурента (фірма «Фармаком») | Відносна частка на ринку | Темп росту ринку | |
| Експорт українських ліків | 0,3 | 0,24 | 1,27 | 1.25 |
| Виробництво ліків | 0,1 | 0,12 | 0,80 | 1,1 |
| Продаж ліків в Україні | 0,2 | 0,15 | 1,32 | 1,02 |
| Медичні послуги | 0,02 | 0,03 | 0,74 | 0,9 |
Отже, матриця БКГ для ТОВ “Юніфарма” має вигляд, зображений на рис.2.4. З цього рисунка видно, які місця в матриці зайняли різні напрямки діяльності підприємства. Згідно цих місць підприємству необхідно застосувати такі стратегії [15]:
стратегію підсилювання виробництва ліків, пошук нових каналів для їх збуту;
стратегію втримування для експорту українських ліків (активізація реклами, зниження цін, модифікування);
стратегію підтримування для продажу ліків в Україні (стимулювання збуту, рекламанагадування);
стратегію скорочування для надання медичних послуг.
Для визначення оцінки привабливості різних напрямків діяльності використана також багатофакторну матрицю компаній “Мак Кінсі” та “Дженерал Електрик” [19].
Для розрахунку та побудови цієї матриці був застосований метод експертних оцінок. Експертами виступили провідні спеціалісти ТОВ “Юніфарма”. В табл. 2.8 та 2.9 наведені вихідні дані оцінок привабливості ринків та конкурентних позицій підприємства.
Таблиця 2.8 - Експертні оцінки привабливості ринків
| Характеристика привабливості | Вага | Продаж ліків в Україні | Експорт українських ліків | Виробництво ліків | Надання медичних послуг |
| Розмір і темп росту ринку | 0,2 | 9 | 6 | 5 | 4 |
| Якість ринку | 0,1 | 7 | 5 | 6 | 2 |
| Конкурентна ситуація | 0,4 | 7 | 4 | 3 | 3 |
| Вплив зовнішнього середовища | 0,3 | 8 | 7 | 5 | 5 |
Таблиця 2.9 - Експертні оцінки конкурентних позицій
| Характеристика привабливості | Вага | Продаж ліків | Експорт ліків | Виробництво ліків | Медичні послуги |
| Відносна позиція на ринку | 0,2 | 7 | 6 | 3 | 2 |
| Відносний потенціал виробництва | 0,25 | 8 | 6 | 2 | 2 |
| Відносний потенціал НДДКР | 0,35 | 7 | 7 | 4 | 3 |
| Відносний потенціал персоналу | 0,2 | 9 | 8 | 3 | 3 |
В табл. 2.10 наведено розрахунок показників для побудови матриці Мак Кінсі.
Таблиця 2.10 - Оцінка привабливості ринку та конкурентних позицій ТОВ «Юніфарма»
| Продаж ліків в Україні | Експорт українських ліків | Виробництво ліків | Надання медичних послуг | |
| Оцінка привабливості ринку | 7,7 | 7,7 | 4,3 | 3,7 |
| Оцінка конкурентних позицій | 7,65 | 6,75 | 3,1 | 2,55 |
Тобто, для ТОВ “Юніфарма” найбільш привабливим є продаж ліків в Україні, середню ступінь привабливості має експорт українських ліків та виробництво ліків, а низьку – надання медичних послуг.
2.3 Аналіз динаміки показників фінансового стану підприємства
В табл. 2.11 наведені алгоритми розрахунків показників рентабельності діяльності підприємства [38], [39] з використанням форм фінансової звітності – Форма 1 “Баланс” та Форма 2 “Звіт про результати фінансової діяльності”:
Таблиця 2.11 - Алгоритми розрахунку показників рентабельності
| № п/п | Показник |
Умовн позня |
Формула для розрахунку |
Джерела інформації з форм фін звітності |
| ПОКАЗНИКИ РЕНТАБЕЛЬНОСТІ | ||||
| 1 |
Рентабельність активів за прибутком від звичайної діяльності |
Rзв | Прибуток від звичайної діяльності / Валюта активів | Форма 2(190) / Форма1 (280) |
| 2 | Рентабельність капіталу (активів) за чистим прибутком | Rа | Чистий Прибуток / Валюта активів | Форма 2(220) / Форма1 (280) |
| 3 | Рентабельність власного капіталу | Rвк | Чистий Прибуток / Власний капітал | Форма 2(220) / Форма1 (380) |
| 4 | Рентабельність виробничих фондів | Rвф | Чистий Прибуток / Виробничі фонди | Форма 2(220) /Форма1 (030+100+120) |
| 5 | Рентабельність реалізованої продукції за прибутком від реалізації | Rq | Прибуток від реалізації / Виручка | Форма 2(050070080) /Форма 2 (035) |
| 6 | Рентабельність реалізованої продукції за прибутком від операційної діяльності | Rqоп | Прибуток від операційної діяльності / Виручка |
Форма 2(100) / Форма 2 (035) |
| 7 | Рентабельність реал. продукції за прибутком | Rqч | Чистий прибуток / Виручка |
Форма 2(220) / Форма 2 (035) |
| .8 | Коефіцієнт стійкості економічного зростання | Ксез | Реінвестований прибуток / Власний капітал | Форма 2(100 335)* Ф.2(220)/100 /Форма 1 (380) |
| 9 | Коефіцієнт реінвестування | Кр | Реінвестований прибуток / Чистий прибуток | Форма 2(100 335)* Ф.2(220)/100 /Форма 2 (220) |
| 10 | Період окупності капіталу | Тк | Активи/Чистий прибуток |
Форма 1(280) / Форма 2 (220) |
| 11 | Період окупності власного капіталу | Твк | Власний капітал / Чистий прибуток |
Форма 1(380) / Форма 2 (220) |
В табл.2.12 наведені алгоритми розрахунків показників ділової активності діяльності підприємства з використанням форм фінансової звітності – Форма 1 “Баланс” та Форма 2 “Звіт про результати фінансової діяльності”[58], [59]:
Таблиця 2.12 - Алгоритми розрахунку показників ділової активності
|
№ п/п |
Показник |
Умовне позначення |
Формула для розрахунку |
Джерела інформації з форм фін звітності |
| ПОКАЗНИКИ ДІЛОВОЇ АКТИВНОСТІ | ||||
| 1 | Коефіцієнт трансформації | Кт | Чиста виручка від реалізації / Валюта активів | Форма 2(035) /Форма1 (280) |
| 2 | Фондовіддача | Фоф | Чиста виручка від реалізації / Основні виробничі фонди | Форма 2(035) /Форма1 (030) |
| 3 | Коефіцієнт оборотності обігових коштів (обороти) | Ко | Чиста виручка від реалізації / Обігові кошти | Форма 2(035) /Форма1 (260+270) |
| 4 | Період одного обороту обігових коштів (днів) | Чо | 365/ Ко | 365 / Ко |
| 5 | Коефіцієнт оборотності запасів ( обороти) | Коз | Собівартість реалізації / Середні запаси | Форма 2(040) /Форма1 (100+120+130+140 +150) |
| 6 | Період одного обороту запасів(днів) | Чз | 365 / Коз | 365 / Коз |
| 7 | Коефіцієнт оборотності дебіторської заборгованості(обороти) | Кдз | Чиста виручка від реалізації / Середня дебіторська заборгованість | Форма 2(035) /Форма1 (050+170+180+190+200+210) |
| 8 | Період погашення дебіторської заборгованості (днів) | Чдз | 365 / Кдз | 365 / Кдз |
| 9 | Коефіцієнт оборотності готової продукції | Кгп | Чиста виручка від реалізації / Готова продукція | Форма 2(035) /Форма1 (130) |
| 10 | Період погашення кредиторської заборгованості (днів) | Чкз | Середня кредиторська заборгованість *360/ Собівартість реалізації | Форма 1(500+520+530 +550+580) /Форма 2 (040) |
| 11 | Період фінансового циклу (днів) період обороту коштів | Чфц | Чфц= Чоц Чкз | Чфц= Чоц – Чкз |
| 12 | Коефіцієнт оборотності власного капіталу(оборотність) | Квк | Чиста виручка від реалізації / Власний капітал | Форма 2(035) /Форма1 (380+430+630) |
В табл. 2.13 наведені алгоритми розрахунків показників майнового стану підприємства з використанням форм фінансової звітності – Форма 1 “Баланс” та Форма 2 “Звіт про результати фінансової діяльності” [58],[59]:
Таблиця 2.13 - Алгоритми розрахунку показників майнового стану
| № п/п | Показник |
Умовне позначення |
Формула для розрахунку |
Джерела інформації з форм фін звітності |
| ПОКАЗНИКИ МАЙНОВОГО СТАНУ | ||||
| 1. | Частка оборотних виробничих фондів в обігових коштах | Ч овф | Оборотні виробничі фонди/ Оборотні активи | Форма 1 (100+120+270) /Форма1 (260+270) |
| 2 | Частка основних засобів в активах | Ч оз | Залишкова вартість основних засобів / Валюта активів | Форма 1(030) / Форма1 (280) |
| 3 | Коефіцієнт зносу основних засобів | К зн | Знос основних засобів/ Первісна вартість основних засобів | Форма 1(032) / Форма1 (031) |
| 4 | Коефіцієнт оновлення основних засобів | К он | Збільшення за звітний період первісної вартості основних засобів/ Первісну вартість основних засобів | Форма 1((031к)(031п)) / Форма1 (031п) |
| 5 | Частка довгострокових фінансових інвестицій в активах | Ч дф | Довгострокові фінансові інвестиції / валюта активів | Форма 1(040+045) /Форма1 (280) |
| 6 | Частка оборотних виробничих активів | Ч ова | Оборотні виробничі фонди/ Валюта активів | Форма 1(100+120+270) /Форма1 (280) |
| 7 | Коефіцієнт мобільності активів | К моб | Мобільні активи / Немобільні активи | Форма 1(260+270) /Форма1 (080) |
Платоспроможність підприємства – це здатність підприємства впевнено сплачувати всі свої боргові зобов’язання згідно з встановленими строками або відповідно до договірних умов [71], визначається системою показників ліквідності оборотних активів балансу. Знаменник в усіх наведених показників один і той самий – поточні пасиви, тобто термінові невідкладні зобов’язання.
Показники ліквідності характеризують здатність фірми виконувати свої поточні (короткострокові) зобов’язання за рахунок поточних активів.
Коефіцієнт загальної ліквідності (Кл.заг.) (коефіцієнт покриття) – це відношення поточних активів (Апот) до поточних зобов’язань (Зпот):
 ,
(2.8)
де:
 поточні активи
балансу (Форма
1 строка 260);
 поточні зобов
' язання балансу
( Форма 1 строка
620);
Цей результат співвідноситься з одиницею і показує, скільки грошових одиниць поточних активів припадає на одну грошову одиницю поточних зобов’язань.
При Кл.заг.<2 вважається, що платоспроможність підприємства невисока існує певний фінансовий ризик. Співвідношення 2:1 вважається нормальним, але для деяких сфер бізнесу воно може коливатись від 1,2 до 2,5 [70].
Коефіцієнт термінової ліквідності (Кл.терм.) – це відношення активів високої ліквідності (Алікв) до поточних зобов’язань:
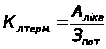 ,
(2.9)
де: Алікв активи високої ліквідності = поточні активи – запаси (Форма 1строки (260100110120130140150);
Коефіцієнт абсолютної ліквідності (Кл. абс.) характеризується відношенням грошових засобів та коротк. цінних паперів (Г,Цп) до поточних зобов’язань:
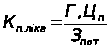 ,
(2.10)
де: Г,Цп – грошові засоби та короткострокові цінні папери (Форма 1 строки (230+240));
Значення цього коефіцієнта є достатнім, якщо він перевищує 0,2 – 0,25 [70].
Співвідношення короткострокової дебіторської та кредиторської заборгованостей – показує наскількі термінові надходження від боржників до підприємства відповідають терміновим вимогам кредиторів до підприємства:
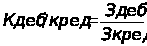 ,
(2.11)
де: Здеб – короткострокова дебіторська заборгованість (Форма 1 строки (160+170+180+190+200+210));
Зкред – короткострокова кредиторська заборгованість(Форма 1 строки (520+530+540));
Значення цього коефіцієнту є сприятливими, якщо він перевищує 1,25 [70].
Однією з найважливіших характеристик фінансового стану підприємства є фінансова стійкість. Фінансова стійкість характеризує ступінь фінансової незалежності підприємства щодо володіння своїм майном і його використання.
В табл.2.14 наведені алгоритми розрахунків показників фінансової стійкості підприємства з використанням форм фінансової звітності – Форма 1 “Баланс” та Форма 2 “Звіт про результати фінансової діяльності”[58], [59]:
Для оперативного розрахунку абсолютних показників фінансової стійкості(коефіцієнту покриття запасів оборотними коштами) вартість запасів (З) порівнюється з послідовно поширюваним переліком таких джерел фінансування [68]:
власні оборотні кошти (НВОК);
власні оборотні кошти і довгострокові кредити та позики (НВОК + Дп);
власні оборотні кошти, довго та короткострокові кредити і позики
(НВОК + Дп + ДФЗ).
Відповідно до забезпеченості запасів згаданими варіантами фінансування можливі чотири типи фінансової стійкості [45]:
1. Абсолютна стійкість для забезпечення запасів (З) достатньо власних оборотних коштів; платоспроможність підприємства гарантована: З < НВОК
2. Нормальна стійкість – для забезпечення запасів крім власних оборотних коштів залучаються довгострокові кредити та позики; платоспроможність гарантована:З < НВОК+Дп
3. Нестійкий фінансовий стан – для забезпечення запасів крім власних оборотних коштів та довгострокових кредитів і позик залучаються короткострокові кредити та позики; платоспроможність порушена, але є можливість її відновити: З < НВОК + Дп + ДФЗ
4. Кризовий фінансовий стан – для забезпечення запасів не вистачає “нормальних” джерел фінансування; підприємству загрожує банкрутство:
З > НВОК + Дп + ДФЗ
Забезпеченість запасів джерелами формування є сутністю фінансової стійкості, її зовнішнім проявом, а наслідком є платоспроможність (ліквідність).
Таблиця 2.14 - Алгоритми розрахунку показників фінансової стійкості
| Показник |
Умов. позн. |
Формула для розрахунку |
Джерела інформації з форм фін звітності | |
| ПОКАЗНИКИ ФІНАНСОВОЇ СТІЙКОСТІ | ||||
| 1 |
Власні обігові кошти (робочий, функціонуючий капітал) |
Рк |
Оборотні активи – короткострокові зобов ' язання |
Форма 1(260+270620630) |
| 2 | Коефіцієнт забезпечення оборотних активів власними коштами | Кзвк | Власні обігові кошти / оборотні кошти | Форма 1(380+430080) /Форма1 (260+270) |
| 3 | Маневреність робочого капіталу | Мрк | Запаси / Робочий капітал | Форма 1(100+120 +130+140+150) /Форма1 (260+270620630) |
| 4 | Маневреність власних обігових коштів | Мвок | Грошові Кошти / Власні обігові кошти | Форма 1(230+240) /Форма1 (380+430080) |
| 5 | Коефіцієнт забезпечення власними обіговими коштами запасів | Кзап | Власні обігові кошти / Запаси | Форма 1(380+430080) /Форма1 (100+120 +130+140+150) |
| 6 | Коефіцієнт покриття запасів | Кпз | "Нормальні" джерела покриття запасів / Запаси | Форма 1(380+430 +480080+ 500+520+530+540) /Форма1 (100+120 +130+140+150) |
| 7 | Коефіцієнт фінансової незалежності (автономії) | Кавт | Власний капітал / Валюта Пасивівбалансу | Форма 1(380+430+630) /Форма1 (640) |
| 8 | Коефіцієнт маневреності власного капіталу | Км | Власні обігові кошти / Власний капітал | Форма 1(380+430+630080) /Форма1 (380+430+630) |
| 9 | Коефіцієнт концентрації позикового капіталу | Кпк | Позиковий капітал/Валюта пасивів | Форма 1(480+620) /Форма1 (640) |
| 10 | Коефіцієнт фінансової стабільності (коефіцієнт фінансування) | Кфс | Власні кошти / позикові кошти | Форма 1(380+430+630) /Форма1 (480+620) |
| 12 | Коефіцієнт фінансової стійкості | Кфст | Власний капітал + довгострокові зобов ' язання / Валюта пасивів | Форма 1(380+430+480+630) /Форма1 (640) |
В табл.Б.1 Б.5 Додатку Б наведені результати розрахунків коефіцієнтів діяльності підприємства за алгоритмами, наведеними в