Організаційний механізм управління діяльністю підприємства та шляхи його удосконалення на фармацевтичному об'єднанні ТОВ "Юніфарма"
Аналіз результатів вторинної (коефіцієнтної) статистичної обробки балансових звітів та звітів про фінансові результати діяльності ТОВ “Юніфарма” за 2002 –2004 роки, наведений в табл. Б.1 – Б.5 Додатку Б та на рис.2.4 – 2.6.
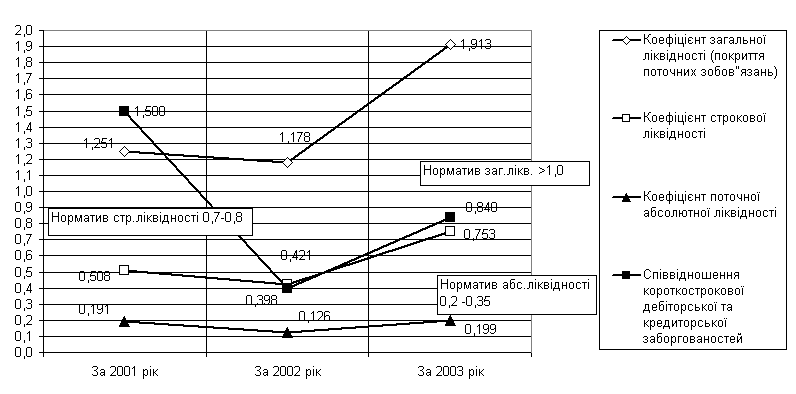
Рис. 2.4 - Динаміка показників ліквідності балансу підприємства „Юніфарма”
Аналіз графіків, наведених на рис.2.4 показує:
у 20012004 роках норматив загальної ліквідності балансу в ТОВ „Юніфарма” знаходився в нормативному діапазоні стійкого ліквідного стану підприємства;
у 2001 2002 роках норматив строкової ліквідності був нижче нормативного діапазону, а в 2003 році підвищився до нормативу;
у 2001 – 2003 роках показник абсолютної(моментальної) ліквідності знаходився на нижній межі нормативного діапазону;
у 2002 – 2003 роках показник відношення короткострокової дебіторської та кредиторської заборгованостей був суттєво нижче значення стійкого діапазону (більше 1,0), тому для розрахунків з кредиторами необхідно було не тільки отримати кошти дебіторської заборгованості за відпущені товари, але і реалізувати частину продукції, яка знаходилась в товарних запасах та ще не була продана;
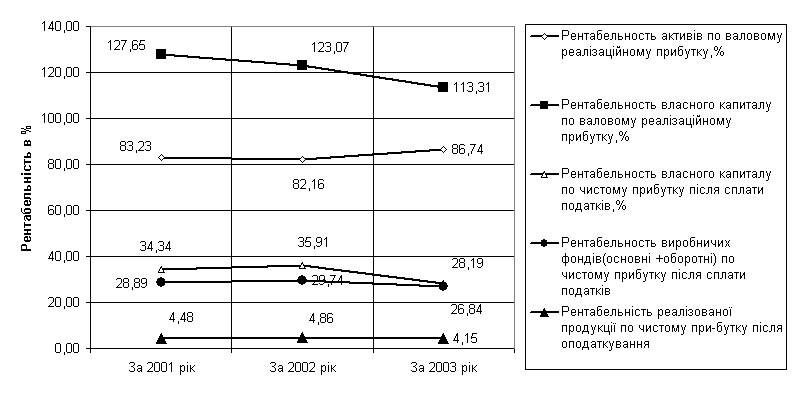
Рис. 2.5 - Динаміка рентабельності активів та власного капіталу підприємства ТОВ „Юніфарма”
Аналіз рентабельності активів та власного капіталу ТОВ „Юніфарма” показує, що діяльність може бути охарактеризована як стабільно-прибуткова:
1. Ресурсовіддача активів в чисту виручку у 20012003 роках знаходиться на стабільному рівні 4,16 – 4,33;
2. Рентабельність активів та власного капіталу по валовому прибутку від реалізації ( різниця між чистим доходом та собівартістю продукції) є позитивною та має високі значення.
3. Зростання структурної долі власного капіталу в джерелах ресурсів приводить до зниження ефекту фінансового важеля запозичених коштів, тому рентабельність експлуатації власного капіталу по валовому та чистому прибутку дещо знижується.
На рис.2.6 наведені характеристики ділової активності (швидкості обороту окремих характерних агрегатів активів та пасивів балансу) ТОВ „Юніфарма”.
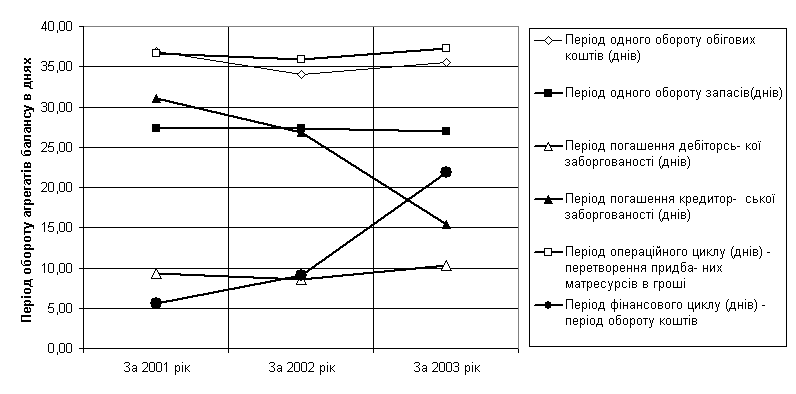
Рис. 2.6 - Характеристики динаміки показників ділової активності ТОВ „Юніфарма”
Як показано графіками рис.2.6:
1. У 2001 – 2003 роках період обороту характерних агрегатів балансу характеризується стабільними значеннями, окрім тенденції різкого падіння строку оборотності кредиторської заборгованості з 31,06 днів/оборот до 15,36 днів на оборот.
2. Це супроводжується невеликим зростанням строків оборотності дебіторської заборгованості з 9,34 днів/оборот до 10.31 днів/оборот, але оскільки порівняльна оборотність дебіторської заборгованості вища, ніж оборотність кредиторської заборгованості, слід чекати на стійку природу платіжоспроможності підприємства.
На рис.2.7 наведені результати аналізу джерел покриття запасів в ТОВ “Юніфарма”.
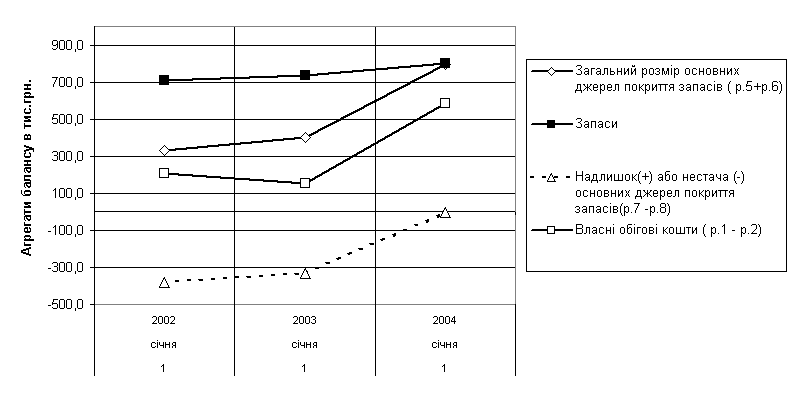
Рис. 2.7 - Динаміка показників покриття запасів джерелами ресурсів в ТОВ “Юніфарма”
Як видно з графіків рис. 2.7:
в 2001 2002 роках у підприємства катастрофічна нестача джерел покриття запасів (кризовий фінансовий стан);
у 2003 році ситуація дефіциту джерел покриття запасів зведена до мінімальних значень, але це характеризує тільки наближення ТОВ “Юніфарма” до нестійкого фінансового стану по покриттю запасів і потребує прийняття відповідних заходів по нарощуванню власного капіталу чи оптимізації (зниження) обсягів запасів, які представлені товарами на складах;
2.4 Структура капіталу та її динаміка
Структура капіталу підприємства характеризується співвідношенням власного та залученого капіталу.
Таблиця 2.15 - Функції власного капіталу
| Функція | Зміст функцій власного капіталу |
| Довгострокового фінансування | Використовується підприємством протягом тривалого часу |
| Відповідальності та захисту кредиторів | Сумою власного капіталу визначається відповідальність підприємства перед зовнішніми користувачами, а також захист кредиторів від втрати капіталу |
| Компенсації збитків | Гарантує їх погашення |
| Кредитоспроможності | Вартість власного капіталу є гарантією погашення кредиту |
| Фінансування ризику | Сума власного капіталу може використовуватися для проведення ризикованих операцій господарської діяльності підприємства |
| Незалежності і влади | Розмір власного капіталу визначає незалежність власників і його вплив на господарську діяльність підприємства |
| Розподілу доходів і активів | На підставі внеску власників у капіталі здійснюється розподіл отриманого фінансового результату за звітний період та майна у разі ліквідації підприємства |
В попередньому параграфі розрахунок показав, що це співвідношення у ТОВ “Юніфарма” складає біля 0,8, тобто 80% всього капіталу підприємства становить власний капітал. В цьому підрозділі дипломної роботи проаналізовано розміри та динаміку цих обох складових капіталу ТОВ “Юніфарма”. Фінансовою основою діяльності ТОВ “Юніфарма” є сформований ним власний капітал, який виконує наступні функції (див. табл. 2.15).
Розмір та структуру власного капіталу ТОВ “Юніфарма” наведено в таблиці 2.16.
Таблиця 2.16 - Розмір та динаміка власного капіталу ТОВ “Юніфарма” та його складових частин (тис.грн.)
|
Показники |
На початок року | ||
| 2002 р. | 2003 р. | 2004 р. | |
| Власний капітал | 1845 | 1994 | 2389 |
| в тому числі: | |||
| Статутний капітал | 1200 | 1200 | 1200 |
| Додатковий вкладений капітал | 130 | 130 | 400 |
| Резервний капітал | 57 | 97 | 164 |
| Нерозподілений прибуток (непокритий збиток) | 468 | 597 | 625 |
| Те ж в процентах до попереднього року | |||
| Власний капітал | 135,2 | 108,1 | 119,8 |
| Статутний капітал | 100,0 | 100,0 | 100,0 |
| Додатковий вкладений капітал | 1300,0 | 100,0 | 307,7 |
| Резервний капітал | 228,0 | 170,2 | 169,1 |
| Нерозподілений прибуток (непокритий збиток) | 360,0 | 127,6 | 104,7 |
Як бачимо з таблиці 2.16, за останні роки темп росту власного капіталу складав в ТОВ “Юніфарма” досить значну величину. При цьому зростали у абсолютному виразі всі складові власного капіталу, крім статутного капіталу, який був весь цей час незмінним. ТОВ “Юніфарма” вважало доцільним вкладати досить значну частину прибутку у розвиток виробництва, що створювало накопичений залишок нерозподіленого прибутку. В перспективі доцільно переглянути цю практику та реструктуризувати цю статтю пасиву балансу.
За вказаний період мали місце певні зміни у структурі власного капіталу, що видно з таблиці 2.17.
Таблиця 2.17 - Структура власного капіталу ТОВ “Юніфарма” (в %)
| Показники | На початок року | ||
| 2002 р. | 2003 р. | 2004 р. | |
| Власний капітал | 100,0 | 100,0 | 100,0 |
| В тому числі: | |||
| Статутний капітал | 65,0 | 60,2 | 50,1 |
| Додатковий вкладений капітал | 7,0 | 6,5 | 16,7 |
| Резервний капітал | 3,1 | 4,9 | 7,0 |
| Нерозподілений прибуток (непокритий збиток) | 25,4 | 29,9 | 26,2 |
Головне місце в структурі власного капіталу (50,1%) займає статутний капітал, проте його частка на протязі останніх років постійно зменшується, що є наслідком росту інших складових. Все більше значення отримує таке джерело фінасування, як нерозподілений прибуток: його частка зросла з 25,4 % в 2001 році до 26,2% в 2003 році. Крім того, товариство залучало для фінансування своєї діяльності додатковий вкладений капітал, частка якого на початок поточного року склала майже одну шосту всього власного капіталу.
Поліпшення діяльності підприємства, яке мало місце протягом останніх років, веде до збільшення розміру розподіленого прибутку. Доходність вкладених коштів засновників у ТОВ “Юніфарма” наведено у таблиці 2.18.
Таблиця 2.18 - Доходність вкладених коштів засновників у ТОВ “Юніфарма”
| Показники | 2002 р. | 2003 р. | 2004 р. |
| Статутний фонд, тис.грн. | 1200 | 1200 | 1200 |
| Розподілено за паями, тис.грн. | 360 | 384 | 384 |
| Доходність 1 грн. паю, грн. | 0,30 | 0,32 | 0,32 |
Тобто, доходність по паях товариства в даний час складає досить значну величину (32%), що більш ніж вдвічі перевищує банківський процент по депозитах). У 2004 році ТОВ “Юніфарма” вирішило не збільшувати виплати за паями, тому що вони вже досягли досить значного розміру, який вимагає перегляду політики щодо розподілу доходів підприємства та змін у структурі та розмірі власного, зокрема статутного, капіталу.
ТОВ “Юніфарма” крім власного капіталу широко використовує для фінансування своєї діяльності також і залучений капітал. В таблиці 2.19 та на рис. 2.11 наведено структуру залучених коштів ТОВ “Юніфарма”.
Таблиця 2.19 - Структура залучених коштів ТОВ “Юніфарма” (%)
|
Показники |
На початок року | ||
| 2002 р. | 2003 р. | 2004 р. | |
| Всього зобов’язання | 100,0 | 100,0 | 100,0 |
| Довгострокові кредити банків | 3,4 | 2,1 | 5,9 |
| Поточні зобов'язання | 96,6 | 97,9 | 94,1 |
| Короткострокові кредити банків | 9,9 | 23,2 | 22,7 |
| Поточна заборгованість за довгостроковими зобов'язаннями | 0,4 | 0,3 | |
| Кредиторська заборгованість за товари, роботи, послуги | 80,6 | 72,6 | 62,2 |
| Поточні зобов'язання за розрахунками: | 4,1 | ||
| з бюджетом | 1,6 | 0,3 | 7,4 |
| з оплати праці | 1,8 | 1,6 | |
Головними рисами структури залучених коштів є переважання в ній короткострокової заборгованості та дуже низька частка (2–6%) довгострокових кредитів. В складі короткострокової заборгованості виділяються кредити банків (22,7%) та товарні кредити від постачальників (62,2%).
Частка залученого капіталу в останні роки має тенденцію до зниження. В таблиці 2.20 наведено розмір та динаміку окремих складових залученого капіталу ТОВ “Юніфарма”.
Таблиця 2.20 - Розмір та динаміка залучених коштів ТОВ “Юніфарма”(тис.грн.)
| Показники | На початок року | ||
| 2002 р. | 2003 р. | 2004 р. | |
| 1 | 2 | 3 | 4 |
| Всього зобов’язання | 1000 | 993 | 732 |
| Довгострокові кредити банків | 34 | 21 | 43 |
| Поточні зобов'язання | 966 | 972 | 689 |
| Короткострокові кредити банків | 99 | 230 | 166 |
| Поточна заборгованість за довгостроковими зобов'язаннями | 4 | 2 | |
| Кредиторська заборгованість за товари, роботи, послуги | 806 | 721 | 455 |
| Поточні зобов'язання за розрахунками: | |||
| з бюджетом | 41 | 3 | 54 |
| з оплати праці | 16 | 18 | 12 |
| Те ж в процентах до попереднього року | |||
| Всього зобов’язання | 77,8 | 99,3 | 73,7 |
| Довгострокові кредити банків | 113,3 | 61,8 | 204,8 |
| Поточні зобов'язання | 74,9 | 100,6 | 70,9 |
| Короткострокові кредити банків | 22,0 | 232,3 | 72,2 |
| Поточна заборгованість за довгостроковими зобов'язаннями | |||
| Кредиторська заборгованість за товари, роботи, послуги | 100,5 | 89,5 | 63,1 |
| Поточні зобов'язання за розрахунками: | |||
| з бюджетом | 164,0 | 7,3 | 1800,0 |
| з оплати праці | 125,0 | 112,5 | 66,7 |
В цілому динаміка залучених коштів в підприємстві має від’ємне значення, тобто їх розмір постійно скорочується (з 1000 тис.грн. на початок 2002 року до 732 тис.грн. на початок 2004 року).
Таким чином, аналіз фінансово-господарської діяльності ТОВ “Юніфарма” за 2002 – 2004 роки виявив наступні проблеми в його розвитку:
підприємство стабільно розвивається, нарощує обсяги операцій та доходів у темпах, які перевищують темпи зростання валюти балансу, при цьому статті балансу розвиваються в напрямку створення фінансово-нестійкої структури, необхідно прийняття заходів по реорганізації форм розрахунків та створення стійких джерел фінансування оборотних активів балансу, особливо готівкових форм грошей;
ситуація дефіциту джерел покриття запасів зведена до мінімальних значень, але це характеризує тільки наближення ТОВ “Юніфарма” до нестійкого фінансового стану по покриттю запасів і потребує прийняття відповідних заходів по нарощуванню власного капіталу чи оптимізації (зниження) обсягів запасів, які представлені товарами на складах;
питома вага довгострокової заборгованості в ТОВ “Юніфарма” дуже мала. Це пов’язано з рядом причин. По-перше, загальний стан кредитного ринку в Україні в даний час не сприяє отриманню підприємствами довгострокових позик в зв’язку їз значним, на думку кредитора, зростанням ризиків. По-друге, ТОВ “Юніфарма” в попередній період проводило політику отримання переважно короткострокових позик під товари та політику самофінансування. Це привело до скорочення уваги до цього напряму збільшення сукупного капіталу підприємства.
також важливою обставиною низької долі довгострокових залучених коштів у пасивах є торговий характер діяльності підприємства, який передбачає відносно невелику частку необоротних активів в коштах підприємства, які можуть розглядатися кредитором як забезпечення його довгострокових позик.
РОЗДІЛ 3. ШЛЯХИ ПІДВИЩЕННЯ ЕФЕКТИВНОСТІ ЕКОНОМІЧНИХ ПРОЦЕСІВ ДІЯЛЬНОСТІ ТОВ «ЮНІФАРМА»
3.1 Характеристика продукції Тернопільської ФФ як нового товару та його можливе позіціонування на ринку
Близько 60% продукції фабрики реалізується через канали збуту компанії “Юнітрейд”. Продукція, що випускається Тернопільською фармацевтичною фабрикою, задовільної якості, її ціна приваблива для покупців, вона користується дуже високим попитом серед населення країн СНД у першу чергу за рахунок прийнятних цін.
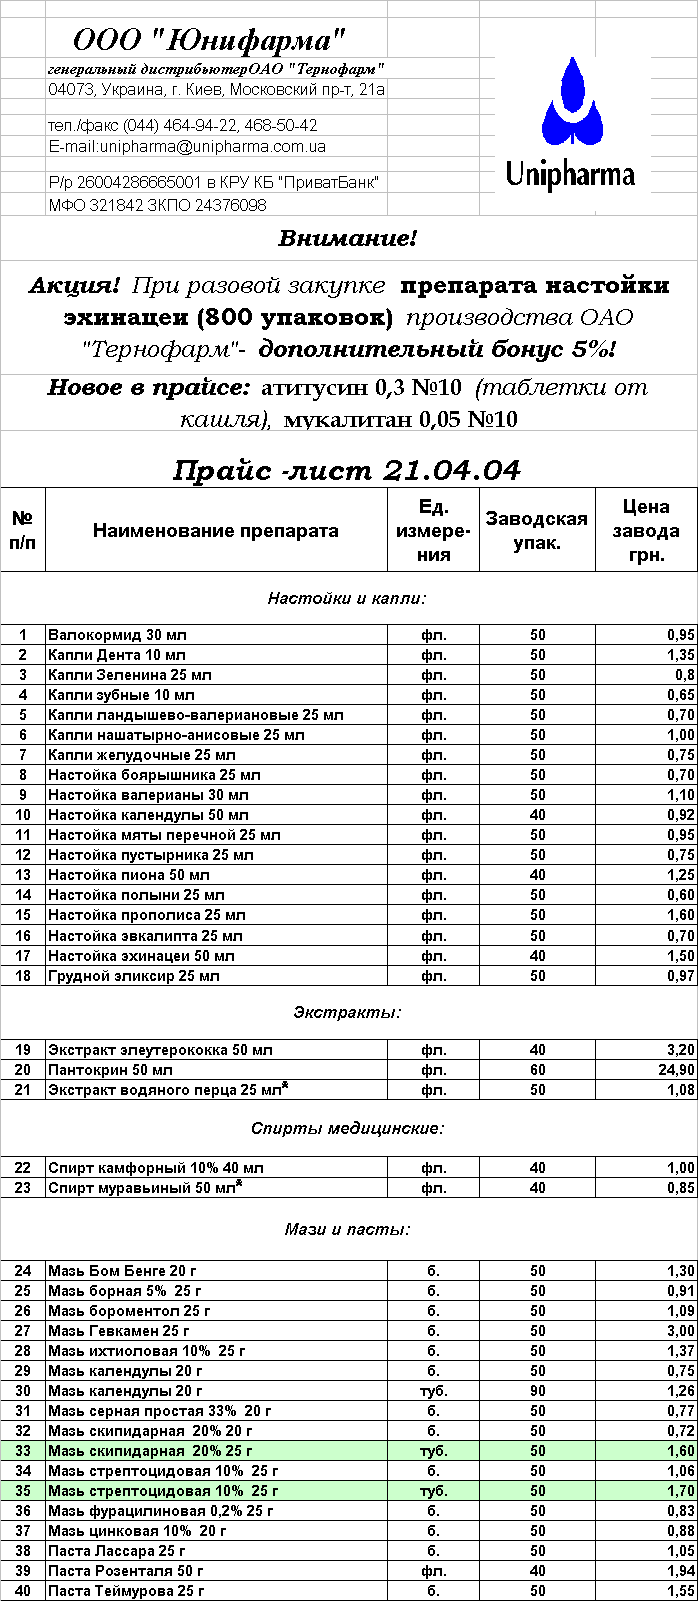
Зараз у прайслисті фабрики постійно нараховується 60 лікарських препаратів (табл. 3.1). ТОВ “Юніфарма” вдалося зберегти технологію виробництва складних, багатокомпонентних препаратів (наприклад, пасти Теймурова), виробництво яких не під силу іншим невеликим підприємствам.
Конкуренція серед невеликих фармацевтичних підприємств на українському фармацевтичному ринку досить висока. До того ж просувати лікарські препарати в нижній ціновій групі (а продукція фармацевтичних фабрик майже вся знаходиться в цій групі) практично неможливо. Тому в даний час готується до випуску препарат з іммуномодулюючою дією Ехінал, який ТОВ “Юніфарма” буде активно просувати на ринок у більш високій ціновій категорії.
Таблиця 3.1 - Номенклатура та базові заводські ціни оптової реалізації продукції
Основна підприємницька ідея бізнес-плану проекту розгортання виробництва на Тернопільській фармацевтичній фабриці (додатково до виробництва „Пантокрину”) нового препарату „Пантолайф”, виробництво якого розгорнуто в Росії, полягає в наступному:
1. ТОВ „Юніфарма” на Тернопільській фармацевтичній фабриці розгорнуло технологічний процес виробництва препарату „Пантокрин” та освоїло технологію роботи з вихідною сировиною – пантами оленів, які вирощуються не тільки в Сибіру в Росії, але і на дослідних фермах в Білорусії та Україні.
2. Розгортання випуску в Україні нового препарату „Пантолайф” дозволяє виконати основну стратегічну ціль ТОВ „Юніфарма” – „Ліки від українських виробників – це „Юніфарма” ”.
Позиціонування нового фармацевтичного препарату на ринку – це комплекс заходів «маркетингмікс», який включає етапи:
детального роз’яснення ефективності нового препарату для споживачів;
клінічний перелік хвороб, відносно яких діє новий препарат;
затвердження в Мінздраві переліку застережень до використування препарату;
розробку товарного знаку (рис.3.2) нового препарату;
широкомасштабна рекламна компанія по пропагуванню застосування нового препарату;
компанія цінових знижок на етапі завоювання сегменту споживачів на ринку;
Біологічно активна добавка до їжі ПАНТОЛАЙФ це тонізуючий і адаптогенний комплекс, що є ефективним адаптогенним препаратом нового покоління. Одним з активних компонентів його є пантогематоген, що представляє собою субстанцію крові алтайського марала, узяту в період різання пантів і перероблену за запатентованою технологією низькотемпературного зневоднювання і стерилізації. Адаптогенний вплив пантогематогена ефективніше відомого пантокрину в 78 разів, тому що завдяки застосованій технології він містить у собі п'ять груп біологічно активних речовин: мінерали, ліпіди, пептиди, основи нуклеїнових кислот, амінокислоти. Отже, біологічно активна добавка ПАНТОЛАЙФ є тонізуючим, ноотропним і адаптогенним засобом, що робить загально-зміцнювальний вплив на організм і забезпечує корекцію дефіциту вітамінів.
3.2 Інвестиційний проект виробництва нового препарату „Пантолайф” на Тернопільській фармацевтичній фабриці
3.2.1 Бізнес-ідея та кошторис бізнес-плану інвестиційного проекту
Бізнесплан – це план розвитку підприємства, необхідний для освоєння нових сфер діяльності чи фірми для створення нових сфер бізнесу. Основними цілями бізнесплану є [47]:
визначення ступеня життєздатності і майбутньої стійкості підприємства, зниження ризику підприємницької діяльності;
конкретизація перспектив бізнесу;
залучення уваги й інтересу потенційних інвесторів фірми, а також споживачів і постачальників;
придбання досвіду планування, показ підприємства в перспективі.
Бізнес-план необхідний, насамперед, для залучення уваги майбутніх інвесторів, як відправна точка при веденні переговорів з майбутніми партнерами.
Основна підприємницька ідея бізнес-плану розглянутого в дипломному проекті інвестиційного проекту розгортання виробництва на Тернопільській фармацевтичній фабриці (додатково до виробництва „Пантокрину”) нового препарату „Пантолайф”, виробництво якого розгорнуто в Росії, полягає в наступному:
1. ТОВ „Юніфарма” на Тернопільській фармацевтичній фабриці розгорнуло технологічний процес виробництва препарату „Пантокрин” та освоїло технологію роботи з вихідною сировиною – пантами оленів, які вирощуються не тільки в Сибіру в Росії, але і на дослідних фермах в Білорусії та Україні.
2. Розгортання випуску в Україні нового препарату „Пантолайф” дозволяє виконати основну стратегічну ціль ТОВ „Юніфарма” – „Ліки від українських виробників – це „Юніфарма” ”.
Розрахунковий кошторис інвестицій та змінних і постійних витрат на реалізацію інвестиційного проекту в дипломному проекті прийнятий наступним.
Таблиці вхідних даних інвестиційного проекту
1. Додаткові інвестиції:
1.1 Придбане обладнання за рахунок кредиту на 5 років на суму 7 500 000 грн.(1,4 млн.доларів США);
1.2 Кредит взятий під 22 % річних;
1.3 Ринкова вартість обладнання через 5 років складе 10 % від первісної вартості;
1.4 Затрати на ліквідацію обладнання складуть 8 % від ринкової вартості через 5 років;
1.5 Повернення основної суми кредиту проводиться рівними долями з 1(першого) року по закінченню кожного з п'яти років;
1.6 Збільшення оборотного капіталу з власних коштів становить 500 000 грн.(додаткова емісія облігацій ТОВ);
1.7 Сплата процентів за користування кредитом – щорічна;
2. Випуск продукції:
2.1 Згідно з проектною продуктивністю імпортної лінії прогнозується обсяг випуску продукції на 1ий рік – 720 000 упаковок;
2.2 Обсяг продукції буде збільшуватися на 15 % кожного року до 5го року;
2.3 На 5 рік обсяг продукції складе 70 % від обсягу четвертого року;
2.4 Реалізація продукції на внутрішньому ринку та на зовнішньому ринку по рокам становитиме:
1 рік – 30% (експорт), 70%(внутрішня реалізація);
2 рік – 60% (експорт), 40%(внутрішня реалізація);
3 рік – 65% (експорт), 35%(внутрішня реалізація);
4 рік – 70% (експорт), 30%(внутрішня реалізація);
5 рік – 80% (експорт), 20%(внутрішня реалізація);
2.5 Ціна реалізації в розрахунку на упаковку 20 таблеток складе:
на внутрішньому ринку – 24 грн (з ПДВ);
експортна ціна в Європу – 30 грн (без ПДВ – “франкозавод”)
3. Витрати:
3.1 Видатки на оплату праці ( з врахуванням нарахування на ФЗП – 39% в фонди пенсійного та соціального страхування) в перший рік становитимуть 2,5 грн. з кожної упаковки та підвищуються на 7% у рік.
3.2 Видатки на добуток вхідної сировини становитимуть – 6 грн з кожної упаковки;
3.4 Видатки на процес обробки вхідної сировини становитиме 5 грн з кожної упаковки;
3.5 Постійні витрати на перший рік становитимуть 1 444 000 грн. та підвищуються на 5% у рік;
4. Норма доходу на капітал становить 12 % річних (ставка інфляції) при додатковому відрахуванні 25 % чистого прибутку акціонерам.
5. Додаткові умови:
5.1 Тривалість життєвого циклу – 5 років, тобто за 5 років обладнання повністю амортизується(для податку на прибуток);
5.2 Амортизація обчислюється рівними частками протягом терміну служби(щорічними порціями);
5.3 Через 5 років обладнання демонтується та продається;
5.4 Виробнича площа під нове обладнання є, а для спрощення розрахунків амортизація будинку не враховується;
5.5 Всі інші затрати фірма сплачує з власних засобів;
5.6 Всі платежі припадають на кінець року;
5.7 Норма доходу на капітал прийнята традиційно;
5.8 Ставка податку на прибуток згідно з Законом України [5] – 25 %.
5.10 Фонд нарахованої амортизації обладнання, віднесений на валові витрати, витрачається на повернення суми основного кредиту, при цьому згідно з Законом України “Про оподаткування прибутку підприємств” [5], оскільки кредит витрачений на придбання амортизуємих основних фондів, то його повернення не відноситься на валові витрати підприємства для оподаткування податком на балансовий прибуток.
Вимоги до проведення проектного аналізу та зміст розрахунків
Виходячи із заданих вхідних даних і умови реалізації проекту, потрібно визначити показники ефективності проекту [39]:
ЧДД – чистий дохід, що дисконтувався;
ІД – індекс доходності та ІДД – дисконтований індекс доходності;
ВНД – внутрішня норма доходності;
СО – строк окупності та ДСО – дисконтований строк окупності;
КЕІ – коефіцієнт ефективності інвестицій та ДКЕІ – дисконтований коефіцієнт ефективності інвестицій
3.2.2 Методи оцінки ефективності інвестиційних проектів
Інвестиційний проект розробляється задовго до реального початку його здійснення. Реалізація проекту може тривати роками й десятиліттями. У проектному аналізі прийнятий метод зрівнювання різночасових грошей, так зване дисконтування [34].
Майбутня цінність Бс сьогоднішніх грошей визначається за формулою:
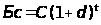 (3.1)
де С – сьогоднішня сума грошей, що інвестуються;
d – постійна норма дисконту, що дорівнює прийнятій для інвестора нормі прибутку на капітал;
t – тривалість розрахункового періоду (в роках);
Сьогоднішня цінність Сб майбутніх грошей визначається таким чином:
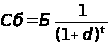 (3.2 )
Перерахунок поточних і майбутніх сум в еквівалентній вартості шляхом дисконтування дозволяє визначити цінність проектів на основі поточних і майбутніх витрат і результатів. Підраховані за кожний рік життя проекту, вони дисконтуються, а потім підсумовуються з метою одержання загального показника цінності проекту, на основі якого роблять висновок щодо прийнятності проекту.
Критерії, що використовуються в аналізі інвестиційної діяльності, можна підрозділити на дві групи в залежності від того враховується чи ні часовий параметр: 1) засновані на дисконтованих оцінках; 2) засновані на облікових оцінках. До першої групи відносяться критерії:
чистий приведений ефект (Net Present Value, NPV);
індекс рентабельності інвестиції (Probability Index, PI);
внутрішня норма прибутку (Internal Rate of Return, IRR);
модифікована внутрішня норма прибутку (Modified Internal Rate of Return, MIRR);
дисконтований строк окупності інвестиції (Discounted Payback Period, DPP).
До другої групи відносяться критерії:
строк окупності інвестиції (Payback Period, PP);
коефіцієнт ефективності інвестиції (Accounting Rate of Return, ARR).
а) Метод розрахунку чистого приведеного ефекту
Цей метод заснований на зіставленні величини вихідної інвестиції (IC) із загальною сумою дисконтованих чистих грошових надходжень, генерованих нею протягом прогнозованого періоду. Оскільки приплив коштів розподілений у часі, він дисконтується за допомогою коефіцієнта r, встановлюваного інвестором самостійно виходячи зі щорічного відсотка повернення, який він хоче чи може мати на інвестований їм капітал. Припустимо робиться прогноз про те, що інвестиція (IC) буде генерувати протягом n років річні доходи в розмірі Р1, Р2, …, Рn. Загальна накопичена величина дисконтованих доходів (Present Value, PV) і чистий приведений ефект (Net Present Value, NPV= ЧДД –чистий дисконтований доход) відповідно розраховуються по формулах [49]:
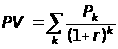 (3.3)
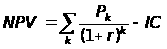 (3.4)
Якщо NPV>0, то проект варто прийняти; якщо NPV<0, то проект варто відкинути; NPV=0, то проект ні прибутковий, ні збитковий. Дамо економічне трактування критерію NPV з позиції власників компанії, що по суті і визначає логіку критерію NPV:
якщо NPV<0, то у випадку прийняття проекту цінність компанії зменшиться, тобто власники компанії понесуть збиток;
якщо NPV=0, то у випадку прийняття проекту цінність компанії не зміниться, тобто добробут її власників залишиться на колишньому рівні;
якщо NPV<0, то у випадку прийняття проекту цінність компанії, а отже, і добробут її власників збільшиться.
Проект із NPV=0 має додатковий аргумент у свою користь – у випадку реалізації проекту добробут власників компанії не зміниться, але в той же час обсяги виробництва зростуть, тобто компанія збільшиться в масштабах.
Якщо проект припускає не разову інвестицію, а послідовне інвестування фінансових ресурсів протягом m років, то формула для розрахунку NPV модифікується в такий спосіб (з врахуванням впливу інфляції як на дисконтовані потоки інвестиції, так і на сгенеровані потоки прибутку інвестиційного проекту):
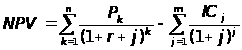 (3.5)
де j – прогнозований середній рівень інфляції.
б) Метод розрахунку індексу рентабельності інвестиції
Цей метод є по суті наслідком попереднього. Індекс рентабельності (PI) = ІД(індекс доходності) розраховується по формулі [49]:
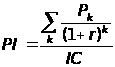 (3.6)
Якщо PI>1, то проект варто прийняти; якщо PI<1, то проект варто відкинути; якщо PI=1, то проект є ні прибутковим, ні збитковим.
Якщо проект припускає не разову інвестицію, а послідовне інвестування фінансових ресурсів протягом m років, то формула для розрахунку PI. модифікується в такий спосіб (з врахуванням впливу інфляції як на дисконтовані потоки інвестиції, так і на сгенеровані потоки прибутку інвестиційного проекту):
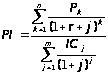 (3.7)
в) Метод розрахунку внутрішньої норми прибутку інвестиції
Під внутрішньою нормою прибутку інвестиції (IRR= ВНД) розуміють значення коефіцієнта дисконтування r, при якому NPV проекту дорівнює нулю:
IRR = r, при якому NPV = f( r ) = 0.
Іншими словами, якщо позначити IC=CF0, то IRR знаходиться з рівняння [49]:
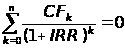 (3.8)
За допомогою таблиць вибираються два значення коефіцієнта дисконтування r1<r2 таким чином, щоб в інтервалі (r1, r2) функція NPV=f(r ) змінювала своє значення з “+” на “” чи з “” на “+”. Далі застосовують формулу
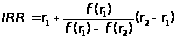 (3.9)
де r1 значення табульованого коефіцієнта дисконтування, при якому
f(r1)>0 (f(r1)<0)); r2 значення табульованого коефіцієнта дисконтування, при якому f(r2)<0 (f(r2)>0)).
г) Метод визначення строку окупності інвестицій
Цей метод, що є одним з найпростіших і широко використовуємих у світовій обліково-аналітичній практиці, не припускає тимчасової упорядкованості грошових надходжень [53]. Алгоритм розрахунку строку окупності (СО) залежить від рівномірності розподілу прогнозованих доходів від інвестиції. Якщо доход розподілений по роках рівномірно, то строк окупності розраховується розподілом одноразових витрат на величину річного доходу, обумовленого ними. При одержанні дробового числа воно округляється убік збільшення до найближчого цілого. Якщо прибуток розподілений нерівномірно, то строк окупності розраховується прямим підрахунком числа років, протягом яких інвестиція буде погашена кумулятивним доходом. Загальна формула розрахунку показника СО має вид:
