Організаційний механізм управління діяльністю підприємства та шляхи його удосконалення на фармацевтичному об'єднанні ТОВ "Юніфарма"
 (3.10)
Нерідко показник СО = РР розраховується більш точно, тобто розглядається і дробова частина року; при цьому робиться припущення, що грошові потоки розподілені рівномірно протягом кожного року.
Тоді формула (3.10) модифікується для розрахунків як:
 (3.11)
При враховуванні часового аспекту в розрахунок приймаються грошові потоки, дисконтовані по показнику WACC, а відповідна формула для розрахунку дисконтованого строку окупності (DPP) має вид:
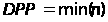 ,
при якому
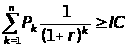 (3.12)
Очевидно, що у випадку дисконтування строк окупності збільшується, тобто завжди DPP>PP. Іншими словами, проект прийнятний за критерієм СО може виявитися неприйнятним за критерієм DPP= ДСО [39].
Якщо проект припускає не разову інвестицію, а послідовне інвестування фінансових ресурсів протягом m років, то формула для розрахунку ДСО(DPP) модифікується в такий спосіб (з врахуванням впливу інфляції як на дисконтовані потоки інвестиції, так і на сгенеровані потоки прибутку інвестиційного проекту):
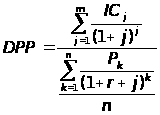 (3.13)
3.2.3 Розрахунки показників фінансового прогнозу результатів інвестиційного проекту
В табл.3.2 приведений алгоритм та результати розрахунку ліквідної вартості обладнання, яке реалізується через 5 років(повного життєвого циклу).
Таблиця 3.2 - Ліквідаційна вартість проекту проекту „Пантолайф” (Тернопільська ФФ) ТОВ „Юніфарма”
| № п/п | Показник | Формула розрахунку | Значення показника | Одиниці |
| 1. | Ринкова вартість обладнання | 7 500 000 | грн. | |
| 2. | Витрати на придбання обладнання (кредит) | 7 500 000 | грн. | |
| 3. | Амортизація до ліквідації | 100 % від п.1 | 7 500 000 | грн. |
| 4. | Ринкова вартість ліквідуємого обладнання | 10 % від п.1 | 750 000 | грн. |
| 5. | Витрати на ліквідацію обладнання | 8 % від п.4 | 60 000 | грн. |
| 6. | Операційний доход від ліквідації обладнання | п. 4 п.5 | 690 000 | грн. |
| 7. | Податок на доход | 25 % від п.6 | 172 500 | грн. |
| 8. | Чиста ліквідаційна вартість обладнання | п.6 п.7 | 517 500 | грн. |
Результати розрахунків ліквідаційної вартості обладнання заносяться в табл.3.3 – “Результати інвестиційної діяльності”, в якій занесені результати інвестиційних потоків на підприємство ( із знаком ““) Тлікв.операції ліквідації обладнання.
Таблиця 3.3 - Результати інвестиційної діяльності проекту „Пантолайф” (Тернопільська ФФ) ТОВ „Юніфарма”
| № | Значення показників на t кроку діяльності | |||||||
| п/п | Показники, грн. | 0 рік | 1 рік | 2 рік | 3 рік | 4 рік | 5 рік | Т(лікв.) |
| 1 | Земля | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 2 | Будинки, споруди | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 3 | Обладнання | 7 500 000 | 0 | 0 | 0 | 0 | 0 | 517 500 |
| 4 | Нематеріальні активи | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 5 | Разом: вкладення в основний капітал | 7 500 000 | 0 | 0 | 0 | 0 | 0 | 517 500 |
| 6 | Приріст власного оборотного капіталу за рахунок акціонерів(), убуток при виплаті дивідендів акціонерам(+) | 500 000 | ||||||
| 7 | Усього інвестицій ( "" – вкладено, " +" повернуто інвесторам) | 8 000 000 | 517 500 | |||||
В табл. 3.4 приведені результати розрахунку операційної діяльності підприємства на основі вхідних даних.
Таблиця 3.4 - Результати операційної діяльності проекту „Пантолайф” (Тернопільська ФФ) ТОВ „Юніфарма”
| № | Значення показників на t кроку діяльності | |||||||
| п/п | Показники | 1 рік | 2 рік | 3 рік | 4 рік | 5 рік | Т(лікв.) | |
| Розрахунок валового доходу | ||||||||
| 1 | Обсяг продажу, упаковки | 720 000 | 820 800 | 950 250 | 1090 503 | 760 650 | 0 | |
| 2 | Розподіл продажу (експорт/ внутрішній),%/% | 30/70 | 60/40 | 65/35 | 70/30 | 80/20 | ||
| 3 | Ціна продажу грн./упаковку (експорт/ внутрішня). | 30/24 | 30/24 | 30/24 | 30/24 | 30/24 | 0 | |
| 4 | Виручка від продажу, тис. грн. (експортна/внутрішня) |
6480/ 12096 |
14904/ 7948,8 |
18573,7/ 8001 |
22995,6/ 7884,2 |
18396/ 3679,2 |
750 | |
| 5 | Чиста виручка від продажу з компен сацією різниць експорт ПДВ, тис.грн. | 17856 | 24508,8 | 28955,9 | 34164,9 | 25141,2 | ||
| 6 | Умовна чиста виручка при 100% реалізації на Україні, тис.грн | 14400 | 16560 | 19050 | 21900,6 | 18396 | ||
| Розрахунок валових витрат ( для оподаткування) | ||||||||
| 7 | Змінні витрати на оплату праці, тис.грн. (з нарахуванням 39% на ФЗП) | 1926 | 2370 | 2915,7 | 3589,8 | 2685,7 | 0 | |
| 8 | Змінні витрати на оплату сировини та її обробку, тис.грн. | 8474,4 | 9745,6 | 11210,9 | 12888,5 | 9021,7 | ||
| 9 | Постійні витрати, тис.грн. | 1444 | 1517 | 1593 | 1672 | 1756 | 60 | |
| 10 | Амортизація обладнання (фонд оплати повернення кредиту),тис. грн. | 1500 | 1500 | 1500 | 1500 | 1500 | 0 | |
| 11 | Відсотки по кредитах, тис.грн. | 1650 | 1320 | 990 | 660 | 330 | 0 | |
| Розрахунок балансового прибутку для оподаткування | ||||||||
| 12 | Балансовий прибуток, тис.грн. | 2861,6 | 8056,2 | 10746,3 | 13854,6 | 9847,8 | 690 | |
| 13 | Балансовий прибуток при реалізації без експорту, тис.грн. | 594,4 | 107,4 | 840,4 | 1590,3 | 3102,6 | ||
| 11 | Податки на прибуток, грн. | 715,4 | 2014,0 | 2686,6 | 3463,6 | 2461,9 | 172,5 | |
| 12 | Проектований чистий прибуток(для начислення % долі дивідендів), тис.грн. | 2146,2 | 6042,2 | 8059,7 | 10390,9 | 7385,8 | 517,5 | |
| Розрахунок чистого операційного доходу ( + фонд амортизації) | ||||||||
| 13 | Чистий доход від операцій (чистий прибуток + амортизація), тис.грн. | 3646,2 | 7542,2 | 9559,7 | 11890,9 | 8885,8 |
517,5 |
|
За результатами розрахунків інвестиційної та операційної діяльностей підприємства(табл.3.3, 3.4) розраховуємо результати фінансової діяльності підприємства та грошові потоки (табл.3.5).
Таблиця 3.5 - Результати фінансової діяльності проекту „Пантолайф” (Тернопільська ФФ) ТОВ „Юніфарма”
| п/п | Показники | 0 рік | 1 рік | 2 рік | 3 рік | 4 рік | 5 рік | Т(лікв.) |
| Розрахунки динаміки капіталізованого власного капіталу | ||||||||
| 1 | Інвестиції власного капіталу, тис.грн. | 500 | 0 | 0 | 0 | 0 | 0 | 0 |
| 2 | Чистий Прибуток до капіталізації, тис.грн. | 0 | 2146,2 | 6042,2 | 8059,7 | 10390,9 | 7385,8 | 517,5 |
| 3 | Виплата 25% дивідендів, тис.грн. | 0 | 536,5 | 1510,5 | 2014,9 | 2597,7 | 1846,4 | |
| 4 | Власний накопичений капітал проекту з капіталізацією 75% прибутку, тис. грн. | 500 | 2109,7 | 6641,4 | 12686,2 | 20479,4 |
26536,3 (з врахуванням Тлів) |
|
| Розрахунки динаміки запозичення та амортизаційного повернення коштів | ||||||||
| 6 | Довгострокові кредити, тис.грн. | 7500 | 0 | 0 | 0 | 0 | 0 | 0 |
| 7 | Амортизація обладнання (фонд оплати кредиту),тис.грн. | 0 | 1500 | 1500 | 1500 | 1500 | 1500 | 0 |
| 8 | Погашення заборгованості по кредитах, тис.грн. | 0 | 1500 | 1500 | 1500 | 1500 | 1500 | 0 |
| Результати фінансової діяльності | ||||||||
| 10 | Потік реальних грошей, грн. | 500 | 1609,7 | 4531,7 | 6044,8 | 7793,2 | 6056,9 (з врахуванням Тлікв) | |
В табл. В.1 В.2 Додатку В наведені розрахунки в “електронних таблицях” EXCEL2000 послідовними приближеннями значення ВНД – внутрішньої норми доходності, тобто такого значення % зміни вартості грошей у часі, яка дозволяє вирівняти дисконтовані інвестиції та чистий дисконтований доход підприємства, тобто ВНД – досягнута фактична рентабельність капіталу. За результатами наближень табл.В.1, В.2 внутрішня норма дисконтування проекту розраховується як:
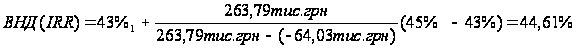
На рис. 3.1 наведений вихідний графік результатів дипломного дослідження доцільності та високої ефективності проекту „Пантолайф” в розвитку ТОВ „Юніфарма”.
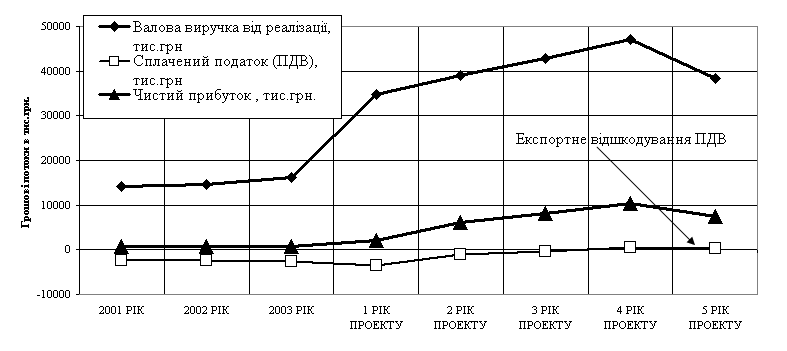
Рис. 3.1 - Прогнозна ефективність підвищення ділової активності ТОВ „Юніфарма” про впровадженні проекту виробництва „Панфолайфа”
3.3 Основні алгоритми управління діловою активністю при реалізації продукції підприємства та їх ефективність
В табл. Г.1 Додатку Г наведені дані про тактику реалізації продукції Тернопільської фармацевтичної фабрики на конкурентному ринку України.
Як показує аналіз даних табл.Г.1, при реалізації продукції є три ціни на кожний медпрепарат:
ціна реалізації по факту оплати (рознічна ціна);
ціна реалізації крупнооптової партії по факту оплати ( оптова ціна на 2 – 2,5 % нижче рознічної);
ціна реалізації при відстрочці платежу (комерційний кредит) – на 5% вище рознічної;
Аналіз конкуренції товаровиробників продукції, аналогічної випускаємій Тернопольською ФФ (табл.Г.1 Додатку Г), показує наявність аналогів для багатьох випускаємих медпрепаратів. Таким чином, доречно провести аналіз економічної ефективності засобів “атакуючого” маркетинга ринка реалізації в двох напрямках:
реалізації медпрепаратів із знижкою ціни до 20% в залежності від обсягів оптової партії;
реалізації медпрепаратів із підвищенням ціни в залежності від строку відстрочення платежу за відпущену партію товару в залежності від подвійної ставки пролонгації та строку комерційного кредиту;
При побудові математичних моделей дослідження врахуємо наступні параметри:
а) Умови банківського кредитування:
наявність основних фондів Тернопільської ФФ дозволяє брати в банку револьверний ( автоматично відновлювальний при поверненні суми попереднього кредиту та сплаті процентів за нього) кредит, при цьому кредитна номінальна ставка підвищується з підвищенням суми револьверного кредиту (підвищення ризику);
при поверненні кредиту раніше номінального строку банк застосовує преміальний коефіцієнт = 0,95 зниження номінальної кредитної ставки;
при поверненні кредиту пізніше номінального строк банк застосовує штрафну ставку пролонгації з коефіцієнтом = 1,4 підвищення номінальної кредитної ставки;
б) при зниженні номінальної рознічної ціни реалізації на N % для дрібнооптових (до 8% скидки) та крупнооптових ( 13 – 20% скидки) згідно з законами нелінійної еластичності попиту по ціні, час реалізації партії медпрепаратів по рознічній ціні Трозн зменшується за формулами:
для дрібнооптових партій:
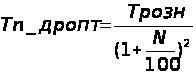 (3.14)
для крупнооптових партій:
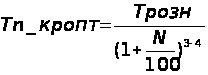 (3.15)
в) Умовнопостійні витрати управління та реалізації партії медпрепаратів зменшуються відносно рівня рознічного продажу:
для дрібнооптових партій на коефіцієнт К1=0,95;
для крупнооптових партій на коефіцієнт К2=0,8;
г) Проектна норма операційної маржі для покриття умовно-постійних витрат та формування прибутку на основі даних аналізу розділу 2 дипломної роботи приймається на рівні 40% від суми витрат на придбання партії медпрепаратів (суми револьверного кредиту).
Операційна маржа – це показник можливої нагрузки умовно-постійних та постійних витрат на різницю чистого доходу та змінних витрат виробництва, які залежать від обсягів реалізації продукції. При операційній маржі, яка перевищує умовно-постійні та постійні витрати – забезпечується беззбитковість виробництва та реалізації
д) При наданні комерційного кредиту (відстрочки платежу) ціна реалізації зростає на величину подвійної ставки пролонгації банківського кредиту за дні погашення дебіторської заборгованості за відпущену партію медпрепаратів. Комерційний кредит надається на змінну кількість днів за бажанням покупця, але з розрахунку повної сплати всіма дебіторами сум заборгованості при настанні номінального строку повернення банківського кредиту
В табл. Д.1 – Д.12 Додатку Д представлені результати розрахунків матриці ефективності знижок цін на оптові партії продажу для трьох варіантів сум банківського кредитування 100000 грн., 250000 грн., 500000 грн. на відповідний строк 6 днів, 14 днів, 25 днів із номінальними ставками 19%, 27%, 30% річних.
На рис. 3.2 – 3.7 наведені результати спільного аналізу даних варіаційних розрахунків табл. Д.1 – Д.12. Всі функції результатів наведені як залежності від параметра – процент знижки ціни оптової партії від рознічних цін.
На рис.3.2 – 3.7 проаналізовані функції:
валовий дохід за рік (360 днів);
валовий прибуток за рік (360 днів);
процент рентабельності реалізації;
процент приведеної рентабельності з врахуванням коефіцієнту ризику нереалізації партії медпрепаратів в номінальні строки;
кількість оборотів револьверної партії запасів за рік;
час реалізації револьверної партії запасів;
Як показує аналіз функцій на рис.3.2 – 3.7 зниження цін реалізації на оптові партії медпрепаратів до 20% від рознічної ціни дає наступний ефект підвищення характеристик ділової активності ТОВ “Юніфарма”:
кількість оборотів партії запасів підвищується в 1,5 рази;
валовий дохід від реалізації підвищується в 1,5 – 1,8 рази;
прибуток від реалізації підвищується в 1,5 рази;
чиста рентабельність реалізації продукції за рахунок зниження цін реалізації знижується до рівня 0,8 – 0,85 від рознічного рівня;
ризикова приведена рентабельність реалізації продукції з врахуванням ризику нереалізації товару підвищується практично в 2 рази;
Підвищення обсягу револьверної партії медпрепаратів з 100000 грн. до 500000 грн. приводить к значному покращанню характеристик ділової активності, еквівалентне підвищенню:
валового доходу з 8,5 млн.грн. до 10 млн.грн. (при рознічних цінах) та з 15 млн.грн. до 18 млн.грн. ( при скидках в ціні 20%);
валового прибутку з 0,6 млн.грн. до 1,05 млн.грн. (при рознічних цінах) та з 1,1 млн.грн. до 1,5 млн.грн. ( при скидках в ціні 20%);
чистої рентабельності реалізації з 5,6 % до 6,4 % (при скидках в ціні 20%)
Як показує аналіз результатів розрахунків другого шляху підвищення показників ділової активності – відстрочка платежів з відповідним підняттям цін реалізації на подвійну ставку пролонгації банківського кредиту (табл.Д.1 – Д.12 Додатку Д):
максимальний ефект підвищення валового доходу не перевищує 2–7% від валового доходу рознічної реалізації при оплаті по факту;
відстрочка платежів з нарощенням дебіторської заборгованості – це екстенсивна та малоефективна стратегія
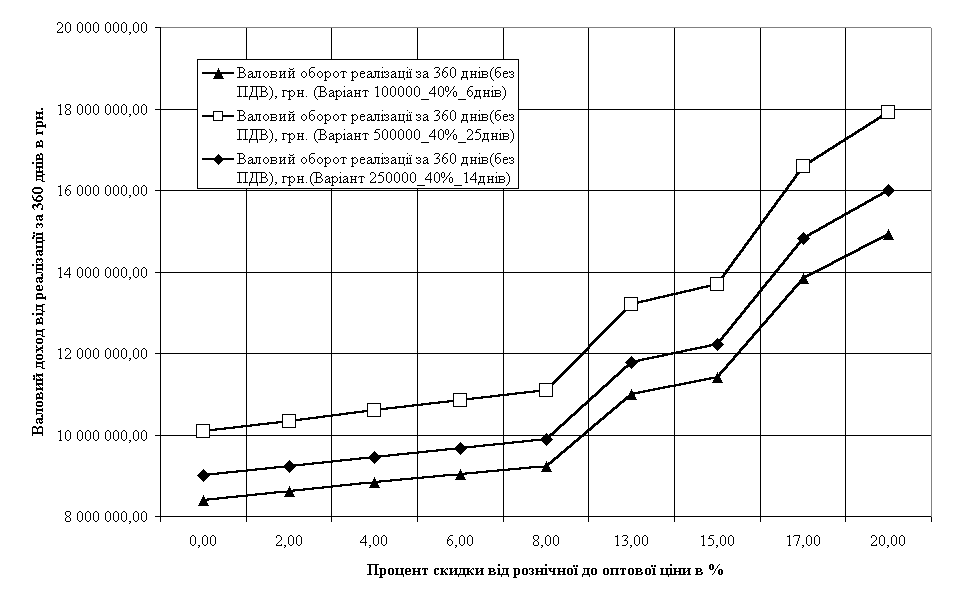
Рис. 3.2 - Валовий дохід за рік як функція умов револьверної партії кредиту та проценту скидки з рознічної ціни
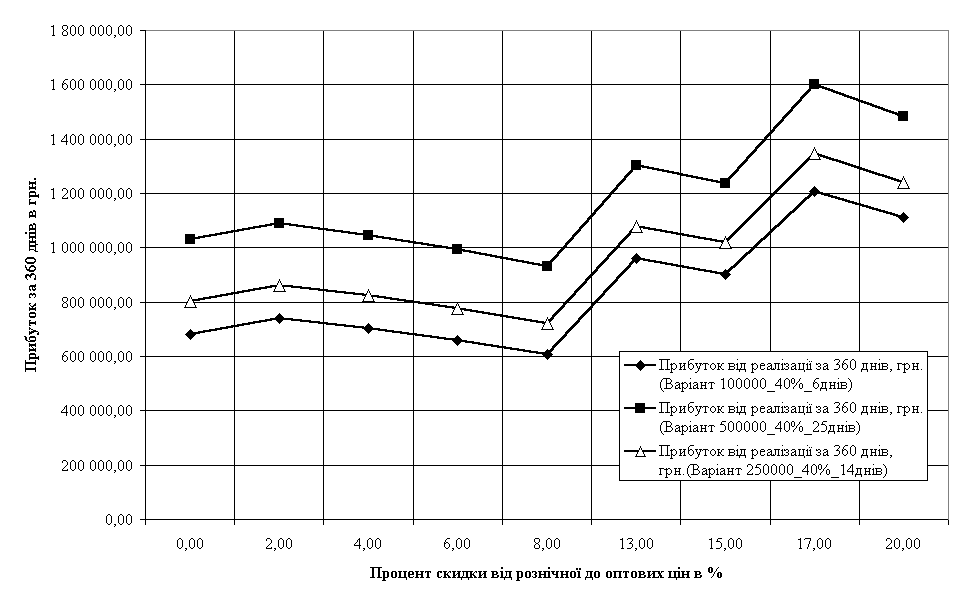
Рис. 3.3 - Прибуток за рік як функція умов револьверної партії кредиту та проценту скидки з рознічної ціни
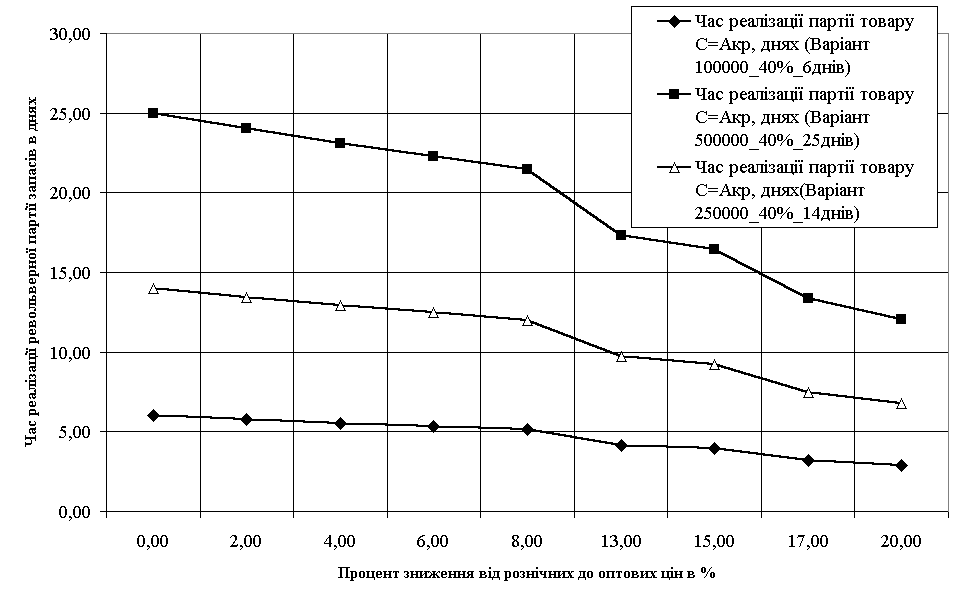
Рис. 3.4 - Чиста реалізації револьверної партії товару як функція умов револьверної партії кредиту та проценту скидки з рознічної ціни
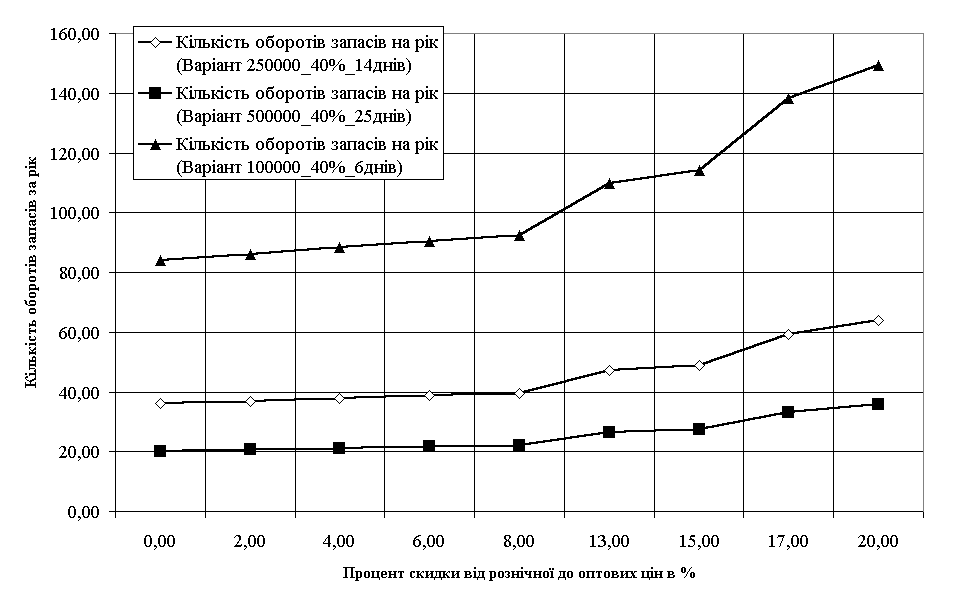
Рис. 3.5 - Оборотність револьверної партії запасів як функція умов револьверної партії кредиту та проценту скидки з рознічної ціни
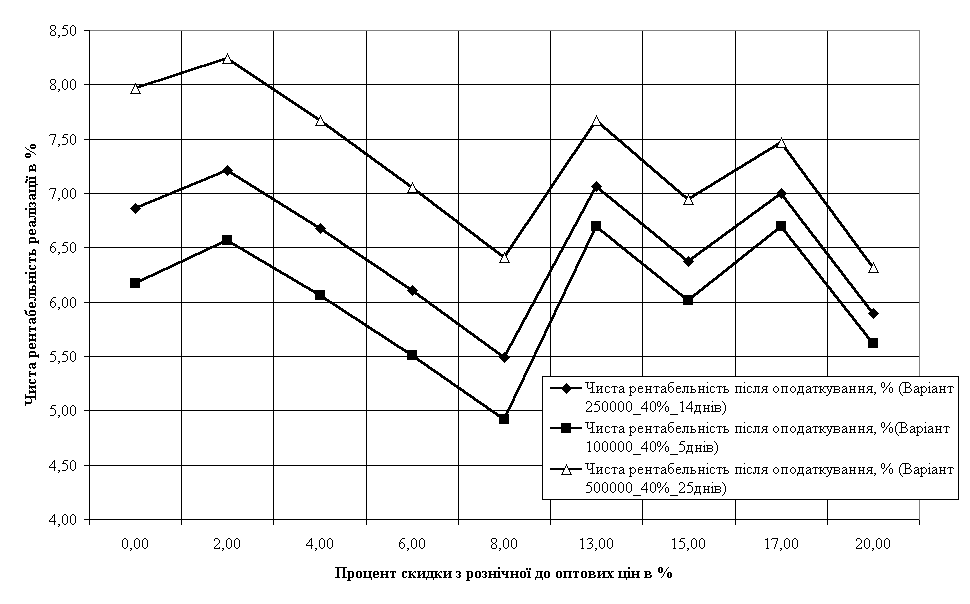
Рис. 3.6 - Чиста рентабельність реалізації як функція умов револьверної партії кредиту та проценту скидки з рознічної ціни
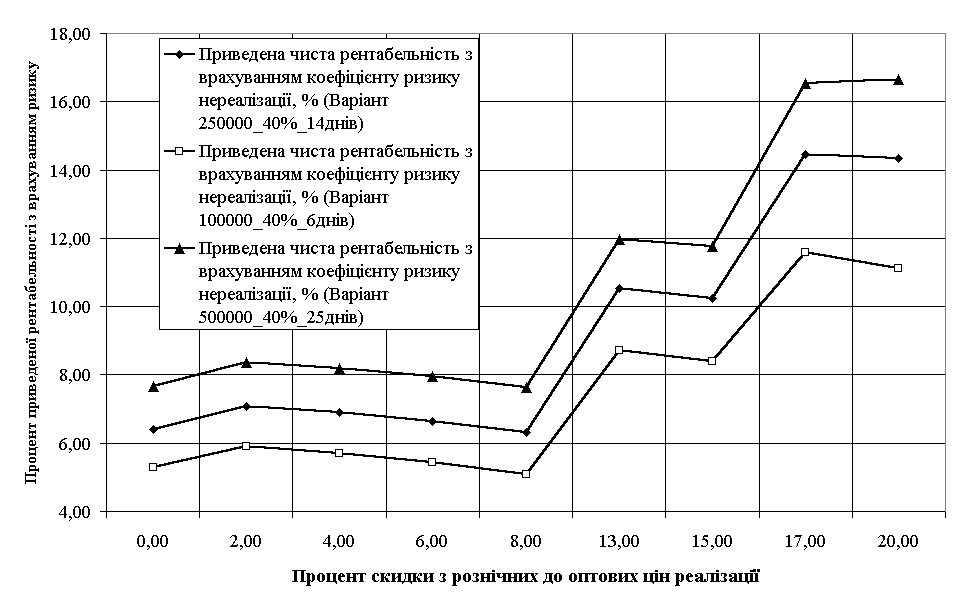
Рис. 3.7 - Приведена з врахуванням ризику чиста рентабельність реалізації як функція умов револьверної партії кредиту та проценту скидки з рознічної ціни
ВИСНОВКИ
Результати досліджень теоретичної частини дипломної роботи показують, що на сучасному етапі концентрації суб’єктів підприємницької діяльності у об’єднання спеціалізованих фірм (на прикладі фармацевтичного об’єднання ТОВ “Юніфарма”) актуальним та необхідним є проведення комплексного аналізу ефективності їх історичних форм діяльності в галузях виробництва та реалізації продукції з точки зору нових підходів до організації фінансів та бюджетування центрів прибутку в виробничих секторах та переорієнтації маркетингової політики реалізації товарів з низькоефективного шляху надання покупцям комерційного кредиту (вістрочки платежу) з відповідним підняттям ціни реалізації (до 5%) на “атакуючу” високоефективну політику зниження цін на оптові партії продукції з існуючих 2% до 20% з різким підняттям оборотності запасів та ділової активності, чим змінюються сегменти попиту на продукцію нових виробничих секторів компанії і активізується їх інноваційний розвиток за рахунок створення привабливості інвестування капіталу.
Проведене в аналітичній частині дипломної роботи дослідження динаміки фінансового стану та ділової активності торгововиробничого фармацевтичного об'єднання фірм ТОВ “Юніфарма” за 2002 – 2004 роки виявив наступні позитивні та негативні тенденції в його розвитку:
1. Валюта балансу зросла на 9,7 % (з 2,845 млн.грн. до 3,121 млн.грн.) при зростанні власного капіталу за рахунок прибутку від діяльності підприємства на 29,5 % ( з 1,845 млн.грн. до 2,389 млн.грн.), при цьому статутний фонд підприємства залишився сталим – 1,2 млн.грн.
2. Доля власного капіталу в валюті балансу зросла з 0,649 (2001) до 0,765(2003), при цьому оборотна частка власного капіталу в валюті балансу ( минус імобілізація власного капіталу в необоротні фонди) зросла від 6,89 % (2001) до 18,78% (2003), що значно підвищує фінансову стійкість підприємства по покриттю запасів.
3. Обсяги чистого доходу від реалізації продукції зросли на 14,19 % ( з рівня 14,210 млн.грн. до 16,226 млн.грн.), тобто темпи росту валового доходу перевищують темпи росту валюти балансу, що свідчить про інтенсивний характер розвитку підприємства.
4. Обсяги чистого прибутку від реалізації продукції зросли тільки на 5,65 % (з 0,637 млн.грн. до 0,673 млн.грн.), що свідчить про негативні процеси в формуванні загальної собівартості виробництва(придбання) та реалізації продукції. Це видно по різкому зростанню на 21,9 % витрат на збут (з 1,411 млн.грн. до 1,720 млн.грн.), що значно перевищує темпи зростання валового доходу від реалізації.
5. Кредиторська заборгованість зменшилась на 77,14 % ( з рівня 0,806 млн.грн. до 0,455 млн.грн.), а дебіторська заборгованість підвищилась на 26,1 %( з рівня 0,303 млн.грн. до 0,382 млн.грн.), що є позитивним ефектом. При цьому рівень кредиторської заборгованості став менше суми дебіторської заборгованості та залишків готівкових коштів в касі(0,18 млн.грн.), що свідчить про наявність абсолютно платоспроможного балансу ТОВ “Юніфарма” у 2003 році.
6. Доходність по паях товариства в даний час складає досить значну величину (32%), що більш ніж вдвічі перевищує банківський процент по депозитах.
7. Підприємство, як у 2002, так і у 2004 році має нестійкий фінансовий стан по забезпеченню запасів власним оборотним капіталом та залучає для цього в основному короткострокові кредити банків.
8. Спостерігається зниження показників рентабельності. Так, на 0,8 процентних пункта зменшилась рентабельність продажів(з 5,8% до 5,0%), на 2,6 – рентабельність активів, на 6,0 – рентабельність основних виробничих фондів і на 5,9 процентних пункта – рентабельність оборотних активів підприємства.
9. Результати аналізу показують, що у ТОВ “Юніфарма” кожна гривня активу приносить 4,43 грн. реалізованої продукції, що на 0,22 грн. більше, ніж рік назад. Це означає прискорення обороту коштів підприємства.
10. Фондовіддача або коефіцієнт оборотності основних виробничих фондів у ТОВ “Юніфарма” в 2004 році зменшилась за рахунок збільшення кількості основних виробничих фондів.
11. Коефіцієнт оборотності оборотних засобів зріс в 2004 році на 0,64 і склав на кінець року 11,12. Відповідно, тривалість одного обороту зменшилась із 34 до 32 днів.
12. Незначне зменшення мав коефіцієнт оборотності дебіторської заборгованості: з 41,6 оборотів у 2002 році до 40,4 оборотів у 2004 році. Тривалість одного обороту дебіторської заборгованості складає 9 днів.
Таким чином, аналіз показників оборотності активів ТОВ “Юніфарма” показує, що в цілому за останній час рівень ділової активності на підприємстві мав тенденцію до зростання.
Негативною тенденцією є невисокий темп зростання прибутку та орієнтація підприємства на реалізацію товарів з відстрочкою платежів (комерційний кредит) та відповідним зростанням дебіторської заборгованості. Про це свідчить і цінова маркетингова політика підвищення цін на 5% при відстрочці платежу та зниження цін всього на 1,5 –2 % при крупно-оптовому продажу товарів.
В проектно-аналітичній частині дипломній роботі проведений аналіз ефективності підвищення ділової активності ТОВ „Юніфарма” при впровадженні інвестиційного проекту виробництва нового препарату „Пантолайф” на Тернопільській фармацевтичній фабриці, де освоєна єдина в Україні технологія виробництва препарату „Пантокрин”.
Фінансовий аналіз інвестиційного зовнішньоекономічного варіанта проекту (доля реалізації на внутрішньому ринку від 40% до 20%) показав, що при прибутках на рівні 630 –720 тис.грн. в ТОВ “Юніфарма” за останні три роки, його прогнозні очікуємі характеристики становлять:
дисконтований чистий прибуток (NPV) – 9,724 млн.грн.
строк дисконтованої окупності інвестицій – 2,25 роки(менше 5 років)
дисконтований індекс доходності 2,21 (вище 1,0) що на фоні реалізації інвестиційно привабливої для учасників товариства щорічної виплати дивідендів 25% від чистого прибутку, дозволяє досягнути внутрішньої норми доходності 44% (вище дисконту вартості капіталу 9–12%), тобто інвестиційний проект повинен бути прийнятий як кредиторомбанком, так і учасниками товариства.
В проектно-аналітичній частині дипломної роботи також проаналізована ефективність двох шляхів підвищення ділової активності підприємства – політики різкого зниження цін на оптовий продаж товарів при револьверній лінії банківського кредитування та традиційна політика підвищення цін при відстрочці платежів(наданні комерційного кредиту).
Як показує проведений в дипломній роботі аналіз – зниження цін реалізації на оптові партії медпрепаратів до 20% від рознічної ціни з врахуванням нелінійної еластичності попиту як функції ціни на товари дає наступний ефект підвищення характеристик ділової активності ТОВ “Юніфарма”:
кількість оборотів партії запасів підвищується в 1,5 рази;
валовий дохід від реалізації підвищується в 1,5 – 1,8 рази;
прибуток від реалізації підвищується в 1,5 рази;
чиста рентабельність реалізації продукції за рахунок зниження цін реалізації знижується до рівня 0,8 – 0,85 від рознічного рівня;
ризикова приведена рентабельність реалізації продукції з врахуванням ризику нереалізації товару підвищується практично в 2 рази;
Підвищення обсягу револьверної партії медпрепаратів з 100000 грн. до 500000 грн. приводить к значному покращанню характеристик ділової активності, еквівалентне підвищенню:
валового доходу з 8,5 млн.грн. до 10 млн.грн. (при рознічних цінах) та з 15 млн.грн. до 18 млн.грн. ( при скидках в ціні 20%);
валового прибутку з 0,6 млн.грн. до 1,05 млн.грн. (при рознічних цінах) та з 1,1 млн.грн. до 1,5 млн.грн. ( при скидках в ціні 20%);
чистої рентабельності реалізації з 5,6 % до 6,4 % (при скидках в ціні 20%)
Як показує аналіз результатів розрахунків другого шляху підвищення показників ділової активності – відстрочка платежів з відповідним підняттям цін реалізації на подвійну ставку пролонгації банківського кредиту:
максимальний ефект підвищення валового доходу не перевищує 2–7% від валового доходу рознічної реалізації при оплаті по факту;
відстрочка платежів з нарощенням дебіторської заборгованості – це екстенсивна та малоефективна стратегія
Таким чином, проведені в дипломній роботі дослідження показують, що ТОВ “Юніфарма” повинно переорієнтувати маркетингову політику реалізації товарів з низько-ефективного шляху надання покупцям комерційного кредиту(відстрочки платежу) з відповідним підняттям ціни реалізації(до 5%) на “атакуючу” високоефективну політику зниження цін на оптові партії продукції з існуючих 2% до 20% з різким підняттям оборотності запасів та ділової активності, чим змінити сегмент попиту на продукцію нового виробничого сектору компанії – Тернопільської фармацевтичної фабрики.
ПЕРЕЛІК ДЖЕРЕЛ ЛІТЕРАТУРИ
1. Закон України “Про власність”// від 7 лютого 1991 року N 697XII (від 28 лютого 1995 року N 75/95ВР).
2. Закон України “Про господарські товариства”// від 19 вересня 1991 року N 1576XII( від 17 травня 2001 року N 2409III).
3. Закон України “ Про цінні папери та фондову біржу” // від 18 червня 1991 року N 1201XII (від 3 червня 1999 року N 719XIV).
4. Закон України “ Про банки та банківську діяльність” // від 7 грудня 2000 року N 2121III (із змінами і доповненнями, внесеними Законом України від 20 вересня 2001 року N 2740III).
5. Закон України “Про оподаткування прибутку підприємств” // В редакції Закону України від 22 травня 1997 року N 283/97ВР ( із змінами станом на 16 січня 2003 року N 429IV).
6. Господарський Кодекс України // від 16 січня 2003 року N 436IV.
7. Цивільний кодекс України // від 16 січня 2003 року N 435IV.
8. Держстандарт України “Класифікація організаційноправових форм господарювання в Україні” // від 22 листопада 1994 р. N 288.
9. Ансофф И. Стратегическое управление / Под ред.Л.И.Евенко. – Пер.с англ. – М.: Экономика, 1989.
10. Ансофф И. Новая корпоративная стратегия. Спб., 1999.
11. Армстронг Г., Котлер Ф. Введение в маркетинг. 5е изд. / Пер. с англ. – М.: Вильямс, 2000.
12. Байе М. Управлінська економіка і стратегія бізнесу. М., 1999.
13. Баканов М.И., Шеремет А.Д. Теория экономического анализа. М.: Финансы и статистика, 1997.
14. Бандурка О.М., Коробов М.Я., Орлов П.І., Петрова К.Я. Фінансова діяльність підприємства. Підручник. – К.: Либідь, 1998.
15. Батенко Л.П., Завгородніх О.А., Ліщинська В.В. Управління проектами: навч. посібник. К., КНЕУ,2003. 231 с.
16. Баранчеев В. Стратегічний аналіз: технологія, інструменти, організація //Проблеми теорії і практики керування. 1998. № 5.
17. Бланк И. Инвестиционный менеджмент. – К.: МП «ИТЕМ» ЛТД, 1995.
18. Бойчук І.М. Харів П.С., Хопчан М.І. Економіка підприємств. – Львів: Вво “Сполом”, 1998.
19. Боумэн К. Основы стратегического менеджмента. М., 1997.
20. Брігхем Є.Ф. Основи фінансового менеджменту. К.: КП “ВАЗАКО” Видавництво “Молодь”, 1997.
21. Ван Хорн Дж.К. Основы управления финансами. М.: «Финансы и статистика», 1997.
22. Василенко В.О., Ткаченко Т.І. Стратегічне управління. Навчальний посібник. – К.: ЦУЛ, 2003.
23. Васильков В.Г. Організація виробництва: Навч.посібник. – К.: КНЕУ, 2003 524 с.
24. Виханский О.С. Стратегическое управление. М., 1995.
25. Войчак А.В. Маркетинговий менеджмент. – К.:КНЕУ, 1998.
26. Гаркавенко С.С. Маркетинг. К.: Лібра, 1996.
27. Глазунов В.М. Финансовый анализ и оценка риска реальных инвестиций.– М.: «ФинстатИнформ», 1997.
28. Головко Т. Методика аналізу фінансової звітності підприємства. – К.: Компас, 2000.
29. Голубков Е.П. Маркетинг: стратегия, планы, структура. – М.: Дело лтд, 1995.
30. Голубков Е.П. Маркетинговые исследования: теория, практика и методология. М.: Финпресс, 1998.
31. Гольдштейн Г.Я. Основы менеджмента. Таганрог: ТРТУ, 1995. – 624 с.
32. Голов С.Ф. Управленческий бухгалтерский учет. К.: "Скарби", 1998 г..