Факторный анализ производственно-хозяйственной деятельности фирмы
Δyx2 = - Δyx2 =1220/0,383-1220/0,378=-41,91
Вывод:
Объем продукции увеличился всего на 10 тыс. руб., причиной этому послужило увеличение материальных затрат на 20 тыс. руб., что повлияло на объем продукции, который увеличился на 486%. Материалоемкость увеличилась на 0,05, что снизило объем продукции на 386%.
14. Определить влияние на изменение материалоемкости продукции следующих факторов: материалообеспеченности фондов, трудообеспеченности фондов, фондоемкости продукции и фондовооруженности труда.
Исходные данные приведены в таблице.
Таблица 14
| Показатель | Алгоритм расчета | Сумма, тыс. руб. |
| Затраты материалов на производство продукции | ||
| 1.базовая величина | Σ(VВПi0*УРi0*Ц i0) | 1200 |
| 2.базовая величина, пересчитанная на фактический выпуск продукции при базовой ее структуре | МЗ0*IВП | 1150 |
| 3. по базовым нормам и базовым ценам на выпуск фактической продукции при фактической ее структуре отчетного периода | Σ(VВПi1*УРi0*Ц i0) | 1190 |
| 4.отчетного периода по базовым ценам на материалы | Σ(VВПi1*УРi1*Ц i0) | 1195 |
| 5. отчетного периода | Σ(VВПi1*УРi1*Ц i1) | 1220 |
Факторная модель прямых материальных затрат выглядит следующим образом
МЗобщ = Σ(VВПобщ *Урi*УРi*Ц i)
Согласно этим данным, расход материалов на производство продукции увеличился на 20 тыс. руб., в том числе за счет изменения следующих факторов:
Таблица 14.1
| Показатель | Обозначение | Абсолютное изм, тыс. руб | Относит. изм, % |
| объема производства продукции | VВП | -50 | -250 |
| структуры производства продукции | Урi | 40 | 200 |
| удельного расхода материалов | УРi | 5 | 25 |
| цен на сырье и материалы | Ц i | 25 | 125 |
| Итого: | 20 | 100 |
Вывод:
Проведенный выше анализ показал, что в отчетном периоде материальные затраты выросли на 20 тыс. руб. Наиболее существенное влияние на повышение МЗ оказало изменение структуры производства продукции – 40 тыс. руб.
Отрицательное влияние оказало падение объема производства продукции. Оно снизило МЗ на 50 тыс. руб.
15. Определить влияние на изменение материалоемкости продукции следующих факторов: материалообеспеченности фондов, трудообеспеченности фондов, фондоемкости продукции и фондовооруженности труда.
Исходные данные:
Материальные затраты: фактические = 1220 и плановые = 1200 тыс. руб. Среднегодовая стоимость ОПФ: фактическая = 3750 и плановая = 3650 тыс. руб.
Объем продукции: фактический = 3180 тыс. руб. и плановый =3170 тыс. руб.
Таблица 15
| Показатели | Усл. обзн. | План | Факт | Отклонен | Влияние | |
| абсолютное | уд.вес, % | |||||
| Ме | у | 0,379 | 0,384 | 0,005 | Δyx | 100 |
| Моб | x1 | 0,329 | 0,325 | -0,005 | -0,0046 | -88,4615 |
| Тоб | x2 | 0,03288 | 0,03067 | -0,00221 | -0,0251 | -482,692 |
| Фе | x3 | 1,15 | 1,18 | 0,03 | 0,0091 | 175 |
| Фв | x4 | 30,42 | 32,61 | 2,19 | 0,0258 | 496,1538 |
Материалоемкость (Ме) = Материальные затраты/ Объем продукции =Материалообеспеченность фондов * Трудообеспеченность * Фондоемкость продукции * Фондовооруженность труда
Получаем мультипликативную модель вида: у = x1x2 х3x4.
1) Материалообеспеченность фондов (М об) = МЗ /Среднегодовую стоимость ОПФ
Мобп=1200/3650=0,329
Мобф=1220/3750=0,325
2) Трудообеспеченность (Тоб) = Среднесписочная Численность работников / Среднегодовую стоимость ОПФ
Тобп=120/3650=0,03288
Тобф=115/3750=0,03067
3) Фондоемкость продукции (Фе) = Среднегодовую стоимость ОПФ/ Объем продукции.
Феп=3650/3170=1,15
Феф=3750/3180=1,18
4) Фондовооруженность труда (Фв) = Среднегодовую стоимость ОПФ/ Среднесписочная численность работников.
Фвп=3650/120=30,42
Фвф=3750/115=32,61
 Таким
образом, для
оценки влияния
на изменение
материалоемкости
продукции
факторов применяем
метод абсолютных
разниц.
Δyx1 = (x11 – x10) x20 x30x40 Δyx3 = x11 x21 (x31 – x30)x40
Δyx2 = x11 (x21 – x20) x30 x40 Δyx4 = x11 x21 x31 (x41– x40)
Вывод:
Значение материалоемкости увеличилось на 0,005. На это оказало положительное влияние двух факторов – это увеличение фондоемкости на 0,03, что повлияло на Ме на 175% и увеличение фондовооруженности на 2,19, что повысило Ме на 496,15%
Остальные рассматриваемые показатели оказали отрицательное влияние на материалоемкость: - уменьшение трудообеспеченности привело к снижению материалоемкости на 482,7%;
- материалообеспеченность фондов уменьшилась, что привело к снижению материалоемкости на 88,46%.
16. Дать оценку влияния материалоемкости, трудоемкости, фондоемкости и уровня прочих расходов на себестоимость продукции.
Исходные данные:
Себестоимость продукции (с/с): фактическая = 2720 тыс. руб. и плановая = 2680 тыс. руб. Прочие расходы: фактическая = 210 тыс. руб. и плановая = 215 тыс. руб. Объем продукции в фактических ценах: фактический = 3180 тыс. руб. и плановый = 3170 тыс. руб. ФОТ: фактический 910 тыс. руб. и плановый 900 тыс. руб. Материальные затраты: фактические = 1220 тыс. руб. и плановые = 1200 тыс. руб. Амортизация: фактическая = 375 тыс. руб. и плановая = 360 тыс. руб.
Таблица 16
| Показатели | Усл. обзн. | План | Факт | Отклонен | Влияние | |
| абсолютное | уд.вес, % | |||||
| С/С, тыс. руб. | у | 2680 | 2720 | 40 | Δyx | 100 |
| Объем продукции, тыс. руб. | x1 | 3170 | 3180 | 10 | 8,454 | 21,34673 |
| Ме | x2 | 0,379 | 0,384 | 0,005 | 15,9 | 40,12922 |
| Зе | x3 | 0,284 | 0,286 | 0,002 | 6,36 | 16,05169 |
| Ае | x4 | 0,115 | 0,118 | -0,002 | 9,158 | 24,07753 |
| Пе | x5 | 0,0678 | 0,0676 | -0,002 | -0,636 | -1,60517 |
Себестоимость = Объем продукции (Материалоемкость + Зарплатоемкость + АМОе + Прочеемкость)
Таким образом, получаем смешанную модель вида: у = х1 (х2 + х3 + х4 +х5)
1)Материалоемкость (Ме) = Материальные затраты/ Объем продукции
Меп=1200/3170=0,379
Меф=1220/3180=0,384
2) Зарплатоемкость (Зе) = ФОТ/Объем продукции
Зеп=900/3170=0,284
Зеф=910/3180=0,286
3)Амортизациоемкость (Ае) = Амортизация/ Объем продукции.
Аеп=365/3170=0,115
Аеф=375/3180=0,118
4) Прочеемкость (Пе) = Прочие расходы / Объем продукции.
Пеп=215/3170=0,0678
Пеф=215/3180=0,0676
Применяя метод цепных подстановок, имеем:
Δyx1 = (х11 – х10 ) (х20 + х30 + х40 +х50);
Δyx2 = х11 (х21 + х30 + х40 +х50) – х11 (х20 + х30 + х40 +х50);
Δyx3 = х11 (х21 + х31 + х40 +х50) – х11 (х21 + х30 + х40 +х50);
Δyx4 = х11 (х21 + х31 + х41 +х50) – х11 (х21 + х31 + х40 +х50);
Δyx5 = х11 (х21 + х31 + х41 +х51) – х11 (х21 + х31 + х41 +х50);
Вывод:
Себестоимость продукции увеличилась 40 тыс. руб. Главным образом за счет положительного влияния факторов. За отчетный период увеличился объем продукции на 10 тыс. руб., что отразилось на себестоимости, которая возросла на 21,35%. Материалоемкость увеличилась на 0,005, при этом себестоимость возросла на 40,13%; Зе положительно повлияла на С/с на 16,05%, Ае повысилась на 24,08%. Прочие расходы уменьшились на 0,0002, что отрицательно сказалось на С/с на 1,61%.
17. Провести факторный анализ изменения прибыли от реализации продукции под действием рентабельности издержек и себестоимости реализованной продукции.
Себестоимость продукции (с/с) составляет: плановая = 2680 тыс. руб. и фактическая = 2720 тыс.руб. Выручка от реализации: плановая = 3170 тыс. руб. и фактическая = 3180 тыс. руб.
Таблица 17
| Показатели | Усл. Обзн. | План | Факт | Отклонен | Влияние | |
| Абсолютное | уд.вес, % | |||||
| Прибыль, тыс. руб. | У | 490 | 460 | -30 | Δyx | 100,00 |
| С/С, тыс. руб. | x1 | 2680 | 2720 | 40 | 7,3136 | -24,37 |
| R | x2 | 0,18284 | 0,16912 | -0,01372 | -37,3184 | 124,37 |
у0=3170-2680=490 у1=3180-2720=460
Прибыль = Выручка от реализации в фактических ценах – Себестоимость = R*С/С
Получаем мультипликативную модель вида y = x1 x2
Рентабельности издержек (R издержек) = Прибыль/ Себестоимость
х20=490/2680=0,18284 х21 =460/2720=0,16912
Таким образом, применим метод абсолютных разниц.
Δyx1 = (x11 – x10) x20 Δyx2 = x11 (x21 – x20)
Вывод:
Произошло уменьшение прибыли от реализации продукции на 30 тысяч рублей, вследствие изменений таких показателей, как: себестоимость реализованной продукции и рентабельности издержек. Себестоимость возросла на 40 тыс. руб., что отрицательно отразилось на прибыли, на 24,37%. , рентабельность издержек уменьшилась на 0,01372, вследствие этого прибыль увеличилась на 37,31 тыс. руб. или 124,37%.
18. Определить влияние на изменение прибыли следующих факторов: удельного веса в себестоимости материальных затрат, амортизации, затрат на оплату труда и удельного веса прочих расходов.
Исходные данные: себестоимость продукции: фактическая = 2720 тыс. руб. и плановая = 2680 тыс. руб. Выручка от реализации: плановая = 3170 тыс. руб. и фактическая = 1380 тыс. руб. Амортизация плановая = 365 тыс. руб., фактическая 375 тыс. руб.. Материальные затраты: плановые = 1150 тыс. руб. и фактические = 1170 тыс. руб. ФОТ: плановый = 900 тыс. руб. и фактические = 910 тыс. руб. Прочие расходы: плановые = 215 тыс. руб. и фактические = 215 тыс. руб.
Таблица 18
| Показатели | Усл. обзн. | План | Факт | Отклонен | Влияние | |
| абсолютное | уд.вес, % | |||||
| Прибыль, тыс. руб. | у | 490,114102 | 460 | 30,114 |
Δyx | 100,00 |
| С/С, тыс. руб. | x1 | 2680 | 2720 | 40 | 7,32 | 1,56555773 |
| У МЗ/с/с | x2 | 0,448 | 0,44852941 | 0,0005 | 497,93 | 106,4942842 |
| У ФОТ/с/с | x3 | 0,3358 | 0,33455882 | -0,00124 | -0,597 | -0,12768278 |
| У А/с/с | x4 | 0,13619 | 0,13786765 | 0,001677 | 0,836 | 0,17879867 |
| У Пр/с/с | x5 | 0,08022 | 0,07904412 | -0,001175 | -0,587 | -0,12554404 |
| R | x6 | 0,18284 | 0,16911765 | 0,013722 | -37,337 | -7,98541379 |
Прибыль = Себестоимость продукции * (Удельный вес в себестоимости материальных затрат + Удельный вес в себестоимости амортизации + Удельный вес в себестоимости затрат на оплату труда + Удельный вес в себестоимости прочих затрат) * Рентабельность затрат.
Таким образом, получаем смешанную модель типа:
у = х1(х2 + х3 + х4 + х5) х6.
1) Удельный вес материальных затрат (УМЗ/с/с) = Материальные затраты/ Себестоимость
х20 =1200/2680=0,448 х21 = 1220/2720=0,449
2) Удельный вес амортизации (УА/с/с) = Сумма амортизации/ Себестоимость
х30 = 365/2680=0,13619 х31 = 375/2720=0,13787
3) Удельный вес затрат на оплату труда (У ФОТ/с/с) = Фонд оплаты труда/ Себестоимость
х40 = 900/2680=0,3358 х41 = 910/2720=0,3346
4) Удельный вес прочих затрат( У Пр/с/с) = Прочие затраты/ Себестоимость
х50= 215/2680=0,08022 х51= 215/2720=0,07904
5)Рентабельность затрат (R)= (Выручка – Себестоимость)/ Себестоимость
х60 = 3170-2680/2680=0,18284 х61 = 3180-2720/2720=0,16912
Δyx1 = (x11 – x10) (x20 + х30 + х40 + х50) х60
Δyx2 = x11 (x21+х30+ х40+ х50) х60 - x11 (x20+х30+ х40+ х50) х60
Δyx3 = x11 (x31 – x30) х60
Δyx4 = x11 (x41 – x40) х60
Δyx5 = x11 (x51 – x50) х60
Δyx6 = x11 (x21 + x31 + х41 + х51) (х61 – х60)
Вывод:
В отчетном периоде прибыль уменьшилась на 30 тыс. руб. Отрицательное влияние на результат оказали следующие факторы:
- уменьшение удельного веса затрат на оплату труда в себестоимости продукции привело к снижению прибыли 0,13%.
- уменьшение удельного веса прочих затрат в себестоимости продукции привело к уменьшению прибыли 0,13%;
- уменьшение рентабельности на 0,01372 тыс. руб. привело к уменьшению прибыли 7,99%;
- увеличение себестоимости продукции на 40 тыс. руб. привело к росту прибыли на 1,57%;
- увеличение удельного веса материальных затрат в себестоимости продукции привело к увеличению прибыли на 106,49%;
- увеличение удельного веса амортизации в себестоимости продукции привело к увеличению прибыли на 0,18%;
19. Определить влияние на изменение ресурсоотдачи следующих факторов: зарплатоотдачи, амортизациоотдачи основного капитала и материалоотдачи.
Исходные данные: объем продукции: фактический 3180 тыс. руб. и плановый = 3170 тыс. руб. ФОТ: фактический = 910 тыс. руб. и плановый = 900тыс. руб. Сумма амортизации: фактическая = 375 тыс. руб. и плановая = 365 тыс. руб. Материальные затраты: фактические = 1220 тыс. руб. и плановые = 1200 тыс. руб. Прочие расходы: фактические = 215 тыс. руб. и плановые = 215 тыс. руб.
Таблица 19
| Показатели | Усл. обзн. | План | Факт | Отклонен | Влияние | |
| абсолютное | уд.вес, % | |||||
| Ро | у | 1,18284 | 1,16981 | -0,01303 | Δyx | 100 |
| Зо | x1 | 3,52 | 3,494505 | -0,025495 | -0,0031421 | 22,905347 |
| Ао | x2 | 8,68 | 8,48 | -0,2 | -0,003859 | 28,136196 |
| Мо | x3 | 2,64 | 2,61 | -0,03 | -0,0070076 | 51,082993 |
| Про | x4 | 14,74419 | 14,7907 | 0,4651 | 0,000291447 | -2,1245352 |
| 1 | ||||||||
| Ресурсоотдача | = | 1 | + | 1 | + | 1 | + | 1 |
| Зарплатоотдача | Материалоотдача | АМОотдача | Прочеотдача | |||||
Ресурсоотдача = Объем продукции/Себестоимость
Роп=3170/2680=1,18284 Роф=3180/2720=1,16981
| Зарплатоотдача (Зо) | = | Объем продукции |
| Фонд оплаты труда |
х10 =3170/900=3,52 х11 =3180/910=3,494505
| Амортизациоотдача (Ао) | = | Объем продукции |
| Сумма амортизации |
х20= 3170/365=8,68 х21= 3180/375=8,48
| Материалоотдача (Мо) | = | Объем продукции |
| Материальные затраты |
х30= 3170/1200=2,64 х31= 3180/1220=2,61
| Прочеотдача (Про) | = | Объем продукции |
| Прочие затраты |
х40= 3170/215=14,74419 х41= 3180/215=14,7907
Таким образом, получаем смешанную модель вида:
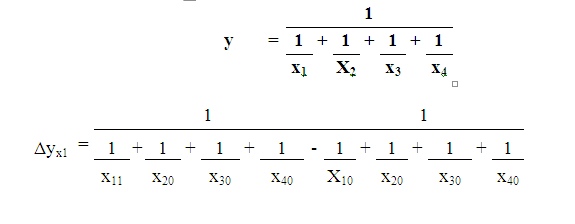
Аналогичным образом, считаем остальные показатели по формулам:
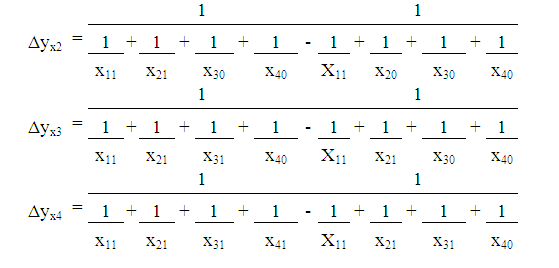
Вывод:
В отчетном периоде ресурсоотдача незначительно уменьшилась. Влияние на изменение ресурсоотдачи оказало увеличение зарплатоотдачи на 0,02. При этом показатель Ро увеличился на 22,9%.
На снижение Ро в значительной степени повлияло снижение материалоотдачи на 0,03, за этим последовало снижение Ро на 51,08%.
20. Дать комплексную оценку направлению развития производства, сделать выводы и предложить мероприятия, направленные на повышение эффективности деятельности.
Таблица 20
| № п/п | Показатели | Изменение показателей | Причины этого изменения |
| 1 | Объем продукции за отчетный период | Увеличился |
1) рост материалоемкости 2) увеличение материальных затрат; 3) увеличение среднего количества дней, отработанных одним работником; 4) увеличение среднесписочной численности работников; 5)рост среднегодовой стоимости ОПФ 6) увеличение среднечасовой выработки на одноного работника. 7) увеличение фондоотдачи привело: -Уменьшение средней выработки |
| 2 | Среднегодовая заработная плата | Увеличение |
1)увеличение среднечасовой оплаты труда |
| 3 | Почасовая заработная плата | уменьшение |
1) сокращение трудоемкости; 2) увеличение фонда оплаты труда; 3) увеличение объема продукции (отрицательно) |
| 4 | Производительность труда | Увеличение |
1) увеличение отработанного количества часов работником в год; 2) сокращение трудоемкости. |
| 5 | Фондоотдача |
увеличение |
1) Рост удельного веса действующего оборудования 2) фондоотдачи действующего оборудования 3) увеличение доли ак.ч. ОС 4) увеличения выработки 1 маш/час 5)увеличение среднего кол-ва оборудования 7) увеличения среднегодовой стоимости д. оборудования 8) увеличения среднегодовой стоимости ОС 9) увеличения среднегодовой стоимости активной части основных фондов; Уменьшение фондовооруженности труда Уменьшение доли действующего оборудования Уменьшение ОПФ Уменьшение производительности труда Уменьшение удельного веса действующего оборудования Уменьшение среднегодовой стоимости ед. оборудования Уменьшение объема отработ. машино-смен. |
| 6 | Фондовоору -женность | увеличение |
1)за счет увеличения показателя механовооруженности; 2) за счет увеличения удельного веса действующего оборудования в общей стоимости основных фондов |
| 7 | Фонд оплаты труда | Увеличение |
1) увеличение среднесписочной численности персонала; 2) увеличение средней зарплаты на одного работника |
| 8 | Себестоимость | Возросла |
рост объема продукции; уменьшение материалоемкости, трудоемкости, фондоемкости, прочеемкости. |
| 9 | Прибыль | Увеличение |
За счет увеличения следующих показателей: себестоимости продукции удельного веса материальных затрат в себестоимости продукции; И за счет уменьшения следующих показателей: рентабельности затрат (отрицательно) удельного веса затрат на оплату труда в себестоимости продукции (отрицательно); |
| 10 | Ресурсоотдача | увеличение | 1) рост Зо, Ао, Мо, Пр.о |
11 |
Материалоемкость |
уменьшение |
За счет увеличения следующих показателей: материалообеспеченности фондов; фондовооруженности; И за счет уменьшения следующих показателей: фондоемкости (отрицательно); трудообеспеченности (отрицательно) фондовооруженности. |
Вывод:
В целом производство развивается хорошими темпами. Комплексная оценка направления развития производства позволяет сделать вывод, что необходимо произвести мероприятия, направленные на повышение эффективности деятельности фирмы – повышение производительности труда. Предприятие функционирует без особых отклонений, о чем свидетельствует увеличение объема выпускаемой продукции за отчетный период, среднегодовой заработной платы, прибыли.
2. Финансовый анализ МП «Аптека №1»
Предварительный обзор экономического и финансового положения (предприятия) субъекта
1.1 Характеристика общей направленности финансово – хозяйственной деятельности
Муниципальное предприятие «Аптека №1», действует на основании Федерального закона «О государственных и муниципальных предприятиях» №161-ФЗ от 14.11.2002г.
Целью деятельности МП «Аптека №1» является решение социальных задач по обеспечению лекарственными средствами населения.
Предметом деятельности Предприятия является: оказание лекарственной помощи населению проведение мероприятий оздоровительного характера для граждан города.
МП «Аптека №1» осуществляет следующие виды деятельности:
1.Приобретение, хранение и отпуск лекарственных средств и изделий медицинского назначения;
2.Изготовление лекарственных форм по рецептам врачей и требованиям лечебно-профилактических учреждений и по часто встречающимся прописям врачей мелкими сериями, в том числе средств фитотерапии, глазных капель.
3.Реализация лекарственных средств и изделий медицинского назначения лечебно-профилактическим учреждениям и другим оптовым покупателям.
4.Бесплатный и льготный отпуск медикаментов по рецептам врачей города.
Основные фонды МП «Аптека №1» и иное имущество являются собственностью Комитета по управлению имуществом и используются на правах хозяйственного ведения.
Рассмотрим Бухгалтерский баланс МП «Аптека №1» на 31 декабря 2007г. Приложение №1.
1.2 Выявление больных статей отчетности
Анализ имущества предприятия и источников его формирования
Структура баланса за 2007г.
Таблица 21
|
Код. стр. |
Статьи баланса | На начало периода | На конец периода | Абсолютное отклонение тыс. руб. | Темп роста |
| 110-190 | 1. Внеоборотные активы, в том числе | 3575 | 3260 | -315 | 91,18 |
| 120 | Основные средства | 3094 | 2981 | -113 | 96,35 |
| 210-290 | 2. Оборотные активы, в том числе | 5855 | 8126 | 2271 | 138,79 |
| Запасы | 4953 | 5524 | 571 | 111,53 | |
| Дебиторская задолженность | 483 | 1944 | 1461 | 402,48 | |
| Денежные средства | 419 | 658 | 239 | 157,04 | |
| 300 | Баланс | 9430 | 11386 | 1956 | 120,74 |
| 410-490 | 3. Капитал и резервы в том числе | 6145 | 7136 | 991 | 116,12 |
| Нераспределенная прибыль | 5786 | 6718 | 932 | 116,11 | |
| 510-512 | 4. Долгосрочные обязательства | 1 | 14 | 13 | |
| 610-612 | 5. Краткосрочные обязательства, в том числе | 3284 | 4236 | 952 | 128,99 |
| 620-690 | Кредиторская задолженность, в том числе авансы полученные | 3153 | 3943 | 790 | 125,06 |
| 700 | Баланс | 9430 | 11386 | 1956 | 120,74 |
Сравнительный анализ по структуре баланса дает возможность определить, на сколько увеличилось имущество предприятия.
Из таблицы 21 видно, что валюта баланса увеличилась за год на 20,74% (120,74 - 100) и составила на конец 2007г. 11386 тыс. руб. что оценивается положительно.
При этом в составе активов в большей степени возросли оборотные активы - денежные средства (на 57%), дебиторская задолженность (на 302,5%); внеоборотные активы уменьшились на 8,8% (91,18 – 100).
Удельный вес внеоборотных активов в общей стоимости имущества составляет 28,63%, а оборотных – 71,36%. Такое соотношение является приемлемым, так как предприятие занимается преимущественно торговой деятельностью.
Оборотные активы предприятия составляют 8126 тыс. руб. На конец периода оборотные активы увеличились и составляют 138,79% к началу периода. Основная часть оборотных активов приходится на запасы (67,97%). Стоимость запасов составляет 5524 тыс. руб. В составе запасов преобладают готовая продукция и товары (5383 тыс. руб.), доля которых 97,45% (5383/5524). Второе место в структуре запасов сырье и материалы (141 тыс. руб.) доля которых 2,44% (141/5524). Доля дебиторской задолженности в оборотных активах на начало периода была на уровне 7,16%, на конец периода – 23,92% (1944/8126). Дебиторская задолженность за год увеличилась в 3,5 раза.
Для МП «Аптека №1» данная задолженность является краткосрочной (платежи по которой ожидаются в течение 12 месяцев после отчетной даты), что уменьшает риск не возврата долгов.
Источником формирования имущества предприятия являются: собственный капитал и заемные средства. Собственный капитал составляет 7429 тыс. руб., доля в балансе равна 65,25% .
МП «Аптека №1» не имеет по балансу убытков. Краткосрочные обязательства составляют 3943 тыс. руб. В структуре кредиторской задолженности преобладают обязательства перед поставщиками и подрядчиками (3825 тыс. руб.), составляющие 97%. Вторыми по величине обязательствами является задолженность по налогам и сборам (117 тыс. руб.), что составляет 2,96%. Задолженность по выплате заработной платы отсутствует, отсутствует задолженность перед государственными внебюджетными фондами.
К «больным» статьям отчетности относятся статьи, по которым прослеживается убыток в анализируемой отчетности «больных» статей нет.
Оценка и анализ экономического потенциала МП «Аптека №1»
2.1 Оценка имущественного положения
В балансе хозяйствующего субъекта средства размещены по составу и источникам формирования средств. Размещение и использование средств отражено в активе, источники формирования (собственный капитал и обязательства) отражены в пассиве. Бухгалтерский баланс, используемый для проведения финансового анализа, не обладает в достаточной степени свойствами, необходимыми для анализа, вследствие чего возникает необходимость в формировании аналитического баланса. Уплотненный аналитический баланс-нетто формируют путем агрегирования однородных по своему составу элементов балансовых статей в необходимых аналитических резервах. Аналитический баланс характеризуется тем, что сводит воедино и систематизирует те расчеты и прикидки, которые осуществляет аналитик при первоначальном знакомстве с балансом.
Сравнительный аналитический баланс включает показатели горизонтального и вертикального анализа. В ходе горизонтального анализа определяется изменение разных статей баланса за анализируемый период (абсолютное и относительное отклонение). В ходе вертикального анализа определяется удельный вес статей баланса.
Для общей оценки динамики финансового состояния необходимо сгруппировать статьи баланса в отдельные группы: по признаку ликвидности – статьи актива и по срочности обязательств – статьи пассива.
Аналитическая группировка статей актива представлена в таблице 22.
Таблица 22.
| Группировки статей актива баланса |
Наличные средства, тыс. руб. |
Структура имущества, % | ||||
| На начало периода | На конец периода |
Измене- ние |
На начало периода | На конец периода | Изменение в % | |
| 1. Имущество предприятия (валюта баланса) | 9430 | 11386 | +1956 | 100 | 100 | - |
| 1.1. Иммобилизованные средства (внеоборотные активы) | 3575 | 3260 | -315 | 37.91 | 28.63 | -9.28 |
| 1.2. Мобильные (оборотные (текущие) активы) средства | 5855 | 8126 | +2271 | 62.09 | 71.36 | +9.28 |
| 1.2.1. Запасы и затраты | 4953 | 5524 | +571 | 52.52 | 48.52 | -4.00 |
| 1.2.2. Дебиторская задолженность | 483 | 1944 | +1461 | 5.12 | 17.07 | +11.95 |
| 2. Денежные средства и краткосрочные ценные бумаги | 419 | 658 | +239 | 4.44 | 5.78 | +1.34 |
| 2.1. Прочие оборотные активы | - | - | - | - | - | - |
Аналитическая группировка статей пассива отражена в таблице 23.
Таблица 23.
| Группировки статей пассива баланса |
Наличие источников, тыс. руб. |
Структура источников финансирования, % | ||||
| На начало периода | На конец периода | Измене-ние | На начало периода | На конец периода | Изменение в % | |
| 1. Источники формирования имущества: | 9430 | 11386 | +1956 | 100 | 100 | - |
| 1.1. Собственный капитал | 6276 | 7429 | +1153 | 66.55 | 65.25 | -1.30 |
| 1.2. Заемный капитал | 3154 | 3957 | +803 | 33.45 | 34.75 | +1.30 |
| 1.2.1. Долгосрочные пассивы (кредиты и займы) | 1 | 14 | +13 | 0.01 | 0.12 | +0.11 |
| 1.2.2. Краткосрочные пассивы (кредиты и займы) | - | - | - | - | - | - |
| 1.2.3. Кредиторская задолженность | 3153 | 3943 | +790 | 33.44 | 34.63 | +1.19 |
2.2 Оценка финансового положения
2.2.1 Оценка ликвидности
Ликвидность баланса означает степень покрытия обязательств его активами, срок превращения которых в денежную форму соответствует сроку погашения обязательств.
К первой группе наиболее ликвидных активов (А1) относят денежные средства и краткосрочные финансовые вложения (ценные бумаги).
Ко второй группе быстро реализуемых активов (А2) относят дебиторскую задолженность и прочие активы.
К третьей группе медленно реализуемых активов (А3) относят статьи раздела 2 актива «Запасы и затраты» (за исключением «Расходов будущих периодов»), а также статьи из дела 1 актива баланса «Долгосрочные финансовые вложения» (уменьшенные на величину вложений в уставные фонды других предприятий) и «Расчеты с поставщиками».
К четвертой группе труднореализуемых активов (А4) относят статьи раздела 1 баланса «Основные средства и иные внеоборотные активы», за исключением статей этого раздела, включенных в предыдущую группу. В эту группу входят из статьи «Долгосрочные финансовые вложения» – «Вложения в уставные фонды других предприятий».
Пассивы баланса группируются по степени срочности их оплаты. К наиболее срочным обязательствам (П1) относят кредиторскую задолженность (статьи раздела 5 пассива баланса), а также ссуды, не погашенные в срок, из справки 2 формы №5.
К краткосрочным пассивам (П2) относятся краткосрочные кредиты и заемные средства.
К долгосрочным пассивам (П3) относятся долгосрочные кредиты и заемные средства.
К постоянным пассивам (П4) относятся статьи раздела 3 пассива баланса «Источники собственных средств» (капитал и резервы).
Для сохранения баланса актива и пассива итог данной группы уменьшается на величину по статье «Расходы будущих периодов» – строка 216.
Для определения ликвидности баланса следует сопоставить итоги приведенных групп по активу и пассиву. Баланс считается абсолютно ликвидным, если имеют место соотношения:
А1 > П1,
А2 > П2,
А3 > П3,
А4 < П4.
Четвертое неравенство носит балансирующий характер, так как выполнение трех первых неравенств влечет выполнение и четвертого неравенства. Выполнение четвертого неравенства свидетельствует о наличие у предприятия собственных оборотных средств.
Анализ ликвидности баланса (агрегированный баланс)
Таблица 24
| Актив | год | Пассив | год | Платежный изл.(+), недост. (-) | |||
|
начало года |
конец года |
начало года |
конец года |
начало года |
конец года | ||
| Наиболее ликвидные (А1) | 419 |
658 |
Наиболее срочные обязательства (П1) | 3284 | 4231 | -2865 | -3573 |
| Легко – реализуемые (А2) | 483 | 1944 | Краткосрочные пассивы (П2) | 0 | 0 | +483 | +1944 |
| Медленно – реализуемые (А3) | 4953 | 5524 | Долгосрочные пассивы (П3) | 1 | 14 | +4952 | +5510 |
| Трудно – реализуемые (А4) | 3575 | 3260 | Постоянные пассивы (П4) | 6145 | 7141 | +2570 | +3881 |
| Валюта баланса | 9430 | 11386 | Валюта баланса | 9430 | 11386 | ||
А1 (658) < П1 (4231); А2 (1944) > П2 (о); А3 (5524) > П3 (14); А4 (3260) < П4 (7141).
Ликвидность баланса МП «Аптека №1» отличается от абсолютной, так как первое неравенство не соответствует требованиям, актив по группе ликвидности больше пассива по этой же группе.
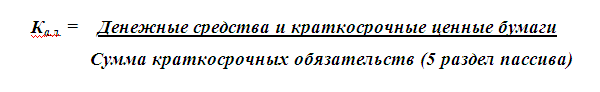
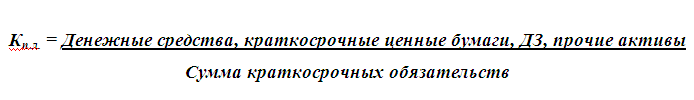
Промежуточный коэффициент ликвидности (критической ликвидности) (Кп.л):
Наиболее обобщающим показателем платежеспособности является общий коэффициент покрытия или текущей ликвидности (Кт.л).
Он определяется как отношение всех оборотных (текущих) активов к величине краткосрочных обязательств:

Нормальное значение данного коэффициента находится в пределах 1,5 – 2 или Кт.л > 2.
Он характеризует ожидаемую платежеспособность на период, равный средней продолжительности одного оборота всех оборотных средств.
Таблица 25
Показатели ликвидности.
| Nп/п | Показатели | Норма | На начало года | На конец года |
| 1. | Коэффициент абсолютной ликвидности | 0.2-0.3 |
0,13 (419/3153) |
0,17 (658/3943) |
| 2. | Коэффициент промежуточной ликвидности | 1/1, К>1,5 |
0,29 (419+483)/3153 |
0,66 (658+1944)/3943 |
| 3. | Коэффициент текущей ликвидности | Не менее 2 |
1,86 (5855/3153) |
2,06 (8126/3943) |
2.2.2 Оценка финансовой устойчивости
Анализ устойчивости финансового состояния предприятия определяется по показателям финансовой устойчивости. На устойчивость предприятия оказывают влияние различные факторы: положение предприятия на рынке, его потенциал в деловом сотрудничестве, степень зависимости от внешних кредиторов, наличие неплатежеспособных дебиторов, эффективность формирования, распределения и использования финансовых ресурсов.
Анализ показателей финансовой устойчивости МП «Аптека №1»
Таблица 26
| Показатель | формула | Начало периода | Конец периода |
| Коэффициент автономии | П4/∑П | 0,65 | 0,63 |
| Коэффициент соотношения собственных и заемных средств |
П4/ (П1+П2+П3 |
1,96 | 1,87 |
|
Коэффициент маневринности СК |
(П4+П3-А4)/П4 | 0.42 | 0.56 |
| Коэффициент концентрации заемного капитала | (П1+П2+П3)/ (П1+П2+П3+П4) | 0.348 | 0.375 |
| Коэффициент структуры долгосрочных вложений | П3/А4 | 0.0003 | 0.0042 |
| Коэффициент долгосрочного привлечения заемных средств | П3/(П3+П4) | 0.0002 | 0.0019 |
| Коэффициент структуры заемного капитала | П3/(П1+П2+П3) | 0.0003 | 0.003 |
| Коэффициент соотношения заемных и собственных средств | (П1+П2+П3)/П4 | 0.53 | 0.59 |
| Величина СОК | П4+П3-А4 | 2631 | 4128 |
| Источники фин. запасов | СОК + кр. кр. зад. | 2631 | 4128 |
| ИФЗ + кред. зад. пост. | 5784 | 8071 |
Предприятие находится в неустойчивом финансовом положении, т.к. ИФЗ < запасов, но запасы < чем ИФЗ + кредиторская задолженность.
3. Оценка и анализ результативности финансово-хозяйственной деятельности
3.1 Оценка деловой активности
Оценка деловой активности направлена на анализ результатов и эффективность текущей основной производственной деятельности, показывает скорость прохождения капитала по стадиям делового цикла.
Показатели деловой активности:
оборачиваемость дебиторской задолженности = выручка от реализации продукции / средняя дебиторская задолженность
66854 / (483+1944) / 2 = 55,09
продолжительность периода / оборачиваемость дебиторской задолженности
365 / 55,09 = 6,63
3) оборачиваемость запасов = себестоимость реализации продукции / средняя сумма запасов
49168 / (4838 + 5383) / 2 = 9,62
4) период оборота запасов = продолжительность периода / оборачиваемость запасов
365 / 9,62 = 37,94
5) производственный цикл = период задолженности + период оборота запасов
6,63 + 37,94 = 44,57
оборачиваемость кредиторской задолженности = себестоимость / средняя сумма кредиторской задолженности
49168 / (3153 + 3943) / 2 = 13,85
период оборота кредиторской задолженности = продолжительность периода / оборачиваемость кредиторской задолженности
365 / 13,85 = 26,35
8) финансовый цикл = производственный цикл – период оборота кредиторской задолженности
44,57 – 26,35 = 18,22
9) оборачиваемость активов = выручка от реализации / средняя сумма активов
66854 / (9491 + 11638) / 2 = 6,33
3.2 Анализ рентабельности
1) Коэффициент рентабельности (рентабельность продаж)
= Чиста прибыль / выручка
1478 / 66854 = 0,02
2) Рентабельность активов = ЧП / средняя величина активов
1478 / (9491 + 11638) / 2 = 0,14
3) Рентабельность собственного капитала = ЧП / средняя величина собственного капитала
1478 / (6206 + 7388) / 2 = 0,22
4) Рентабельность затрат = ЧП / себестоимость
1478 / 49168 = 0,03
Показатели рентабельности и оборачиваемости являются основными характеристиками эффективности финансово-хозяйственной деятельности предприятия. Они рассчитываются как относительные показатели финансовых результатов, полученных предприятием за отчетный период. Экономическое содержание показателей рентабельности сводится к прибыльности деятельности предприятия. Экономическое содержание показателей оборачиваемости заключается в скорости осуществления финансово-хозяйственных операций или, другими словами, в скорости оборота активов и обязательств предприятия. В процессе анализа рентабельности и оборачиваемости исследуются уровень показателей, их динамика, определяется система факторов, влияющих на их изменение, количественно оцениваются факторные влияния.
Заключение
Экономический анализ - это прежде всего факторный анализ, так как для обеспечения одного и того же результата деятельности возможны альтернативные сочетания характеризующих предприятие параметров, являющихся функциями от факторов внешней и внутренней среды. Без комплексного и всестороннего изучения отдельных факторов невозможно сделать обоснованные выводы о результатах деятельности фирмы и принять управленческие решения.
При помощи управленческого анализа познается сущность хозяйственных процессов, оценивается хозяйственная ситуация, выявляются резервы производства и подготавливаются научно обоснованные решения для планирования и управления. Управленческий учет и управленческий анализ предваряют создание и обсуждение финансовых результатов, они ориентированы на цели руководителя предприятия. Использование маржинального анализа и релевантного подхода наглядно показывает наиболее оптимальные варианты, позволяет решать типичные хозяйственные ситуации. Проводя портфельный анализ, при построении матрицы Бостонской консалтинговой группы показывают по оси абсцисс - конкурентную позицию предприятия, выражающуюся через соотношение между нашим и общим объемами производства; по оси ординат -